
Überblick über den Liposuktionsmarkt:
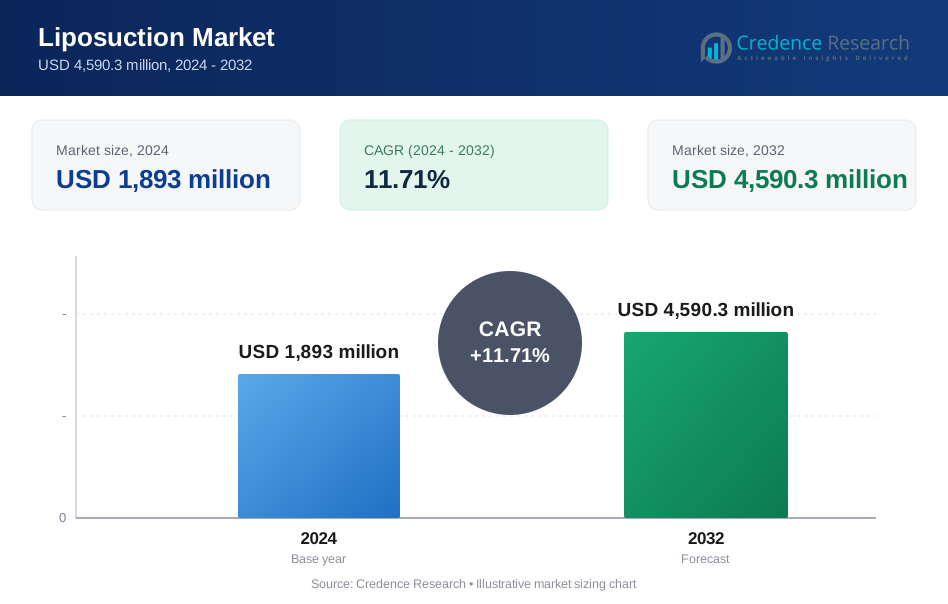
Die Größe des Liposuktionsmarktes wurde 2024 auf 1.893 Millionen USD geschätzt und soll bis 2032 4.590,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,71 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Liposuktionsmarktgröße 2024 | 1.893 Millionen USD |
| Liposuktionsmarkt, CAGR | 11,71 % |
| Liposuktionsmarktgröße 2032 | 4.590,3 Millionen USD |
Einblicke in den Liposuktionsmarkt
- Das Wachstum wird durch die steigende Präferenz für minimalinvasive Verfahren, die zunehmende Prävalenz von Fettleibigkeit und ein höheres Bewusstsein für das Körperbild unterstützt, wobei die Tumeszenz-Liposuktion 2024 mit einem Anteil von 41,6 % das Produktmix dominiert, aufgrund von Sicherheit und breiter klinischer Akzeptanz.
- Technologiegetriebene Trends umfassen die verstärkte Einführung von kraftunterstützten und energieunterstützten Systemen, wobei die kraftunterstützte Liposuktion einen Anteil von 24,8 % hält, während Ultraschall- und laserunterstützte Techniken zusammen 33,6 % im Jahr 2024 ausmachten.
- Die Marktstruktur wird von etablierten Geräteherstellern geprägt, die sich auf Innovation, Chirurgentraining und Klinikpartnerschaften konzentrieren, um das Volumen der Eingriffe in kosmetischen Chirurgiekliniken zu erhöhen, was zu einem Anteil von 47,3 % der Endnutzer im Jahr 2024 führte.
- Regional führte Nordamerika mit einem Anteil von 38,2 % im Jahr 2024, gefolgt von Europa mit 27,4 % und dem asiatisch-pazifischen Raum mit 23,1 %, während Lateinamerika und der Nahe Osten & Afrika zusammen 11,3 % ausmachten, unterstützt durch Medizintourismus und expandierende Privatkliniken.

Analyse der Marktsegmentierung für Liposuktion:
Nach Produkttyp:
Im Liposuktionsmarkt hat sich die Tumeszenz-Liposuktion als dominanter Produkttyp herauskristallisiert und machte 41,6 % Marktanteil im Jahr 2024 aus, angetrieben durch ihr hohes Sicherheitsprofil, reduzierten Blutverlust und breite klinische Akzeptanz sowohl in grundlegenden als auch fortgeschrittenen Verfahren. Chirurgen bevorzugen diese Technik aufgrund des geringeren Anästhesiebedarfs und konsistenter Ergebnisse bei der Entfernung großer Fettmengen. Kraftunterstützte Liposuktion folgte mit einem Anteil von 24,8 %, unterstützt durch Effizienz in faserigen Bereichen, während ultraschallunterstützte und laserunterstützte Liposuktion zusammen 33,6 % darstellten, begünstigt durch die steigende Nachfrage nach präziser Konturierung und Hautstraffungsfähigkeiten in ästhetischen Verfahren.
- Zum Beispiel betrug in 261 VASER-Fällen (dritte Generation der ultraschallunterstützten) von B.N.N. Tran die Gesamtkomplikationsrate 4,6 % (einschließlich 1,9 % Konturunregelmäßigkeiten), mit signifikanter Hautretraktion, die bereits früh in der Erholungsphase trotz großer Behandlungsvolumina beobachtet wurde
Nach Anwendung:
Nach Anwendung dominierte das Bauchsegment den Liposuktionsmarkt mit einem Anteil von 38,9 % im Jahr 2024, unterstützt durch die hohe Prävalenz von zentraler Adipositas und die starke Nachfrage nach Körperkonturierungsverfahren bei sowohl männlichen als auch weiblichen Patienten. Der Bauch bleibt der primäre Fokusbereich aufgrund des sichtbaren ästhetischen Einflusses und der Eignung für mehrere Liposuktionstechniken. Die Oberschenkel machten 19,7 % aus, gefolgt von Armen mit 14,6 %, angetrieben durch Behandlungen nach Gewichtsverlust. Rücken- und Gesichts- & Halssegmente hielten gemeinsam 26,8 %, unterstützt durch die steigende Nachfrage nach lokalisierter Fettreduktion und minimalinvasiven kosmetischen Verbesserungen.
- Zum Beispiel erhielt SculpSure von Cynosure die FDA-Zulassung für die nicht-invasive abdominale Lipolyse, die hartnäckige Fettdepots in realen Anwendungen effektiv anvisiert.
Nach Endnutzer:
Unter den Endnutzern führten kosmetische Chirurgiekliniken den Liposuktionsmarkt mit einem Anteil von 47,3 % im Jahr 2024 an, angetrieben durch hohe Verfahrensvolumina, spezialisierte Expertise und die Präferenz der Patienten für ambulante ästhetische Zentren. Diese Kliniken profitieren von schnelleren Durchlaufzeiten und der Einführung fortschrittlicher Liposuktionstechnologien. Krankenhäuser machten 32,1 % aus, unterstützt durch komplexe und kombinierte Verfahren, die multidisziplinäre Versorgung erfordern. Ambulante chirurgische Zentren hielten 20,6 %, gewannen an Bedeutung aufgrund von Kosteneffizienz, kürzeren Erholungszeiten und zunehmenden regulatorischen Zulassungen für minimalinvasive kosmetische Operationen in ambulanten Einrichtungen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach minimalinvasiven ästhetischen Verfahren
Der Liposuktionsmarkt erlebt ein starkes Wachstum aufgrund der zunehmenden Präferenz für minimalinvasive kosmetische Verfahren, die eine verkürzte Erholungszeit, geringere Komplikationsrisiken und verbesserte ästhetische Ergebnisse bieten. Patienten bevorzugen zunehmend Liposuktionstechniken, die Narbenbildung und Anästhesieexposition minimieren und gleichzeitig präzise Körperkonturierung liefern. Fortschritte in geräteunterstützten Technologien haben die Verfahrenssicherheit und -konsistenz verbessert und fördern eine breitere Akzeptanz über Altersgruppen hinweg. Die wachsende soziale Akzeptanz von ästhetischen Verbesserungen, kombiniert mit steigendem verfügbarem Einkommen in aufstrebenden Volkswirtschaften, erweitert weiterhin den adressierbaren Patientenpool und verstärkt die anhaltende Nachfrage nach Liposuktionsverfahren weltweit.
- Zum Beispiel verwendet InMode's BodyTite radiofrequenzunterstützte Liposuktion (RFAL), um gleichzeitige Fettreduktion und Hautkontraktion mit minimaler Invasivität zu ermöglichen.
Zunehmende Prävalenz von Fettleibigkeit und Bewusstsein für Körperbild
Die steigende Prävalenz von Fettleibigkeit und gewichtsbedingter Gewichtszunahme hat die Nachfrage im Liposuktionsmarkt erheblich beschleunigt. Bewegungsarme Lebensstile, Ernährungsumstellungen und Urbanisierung haben zur Ansammlung von hartnäckigem Fett geführt, das resistent gegen Bewegung und Diät ist. Gleichzeitig hat das gesteigerte Bewusstsein für das Körperbild, befeuert durch soziale Medien und digitale Wellness-Plattformen, das Interesse an Körperkonturierungslösungen erhöht. Liposuktion wird zunehmend als ergänzendes Verfahren nach Gewichtsverlust betrachtet, was zu konstanten Verfahrensvolumina in entwickelten und sich entwickelnden Regionen führt.
- Zum Beispiel verwendet Cynosure's Smartlipo Triplex, das 2006 von der FDA zugelassen wurde, laserunterstützte Lipolyse, um Fettzellen durch eine dünne Faser zu schmelzen, die durch kleine Einschnitte eingeführt wird, was eine sanftere Absaugung und Hautstraffung durch Koagulation ermöglicht.
Technologische Fortschritte bei Fettabsaugungsgeräten
Ständige Innovationen in der Fettabsaugungstechnologie sind ein wesentlicher Wachstumstreiber, da Hersteller energie- und kraftunterstützte Systeme einführen, die die Effizienz der Fettentfernung und Hautstraffung verbessern. Diese Fortschritte erhöhen die Präzision der Verfahren, reduzieren die Ermüdung des Chirurgen und verbessern die Patientenergebnisse. Verbesserte Sicherheitsmerkmale und anpassbare Behandlungsoptionen haben den Einsatz der Fettabsaugung auf mehrere Körperbereiche ausgeweitet. Da Kliniken und Krankenhäuser in fortschrittliche Geräte investieren, um ihre Dienstleistungen zu differenzieren, unterstützen Technologie-Upgrades direkt höhere Akzeptanzraten und die Ausweitung der Verfahren im Fettabsaugungsmarkt.
Wichtige Trends & Chancen
Ausweitung von ambulanten und praxisbasierten Verfahren
Ein wichtiger Trend, der den Fettabsaugungsmarkt prägt, ist der Wandel hin zu ambulanten und praxisbasierten Verfahren, angetrieben durch die Nachfrage der Patienten nach bequemen und kostengünstigen Behandlungsumgebungen. Kosmetische Chirurgiekliniken und ambulante Zentren sind zunehmend mit fortschrittlichen Fettabsaugungssystemen ausgestattet, die Eingriffe am selben Tag und eine schnellere Entlassung ermöglichen. Dieser Trend schafft Möglichkeiten für Dienstleister, den Durchsatz zu erhöhen und die Margen zu verbessern. Auch die Hersteller profitieren, indem sie kompakte, benutzerfreundliche Geräte für ambulante Umgebungen entwickeln, die eine breitere Akzeptanz über traditionelle Krankenhausumgebungen hinaus unterstützen.
- Zum Beispiel verwendet InMode's BodyTite radiofrequenzunterstützte Lipolyse zur praxisbasierten Fettreduktion und Hautstraffung, wobei RF-Energie eine Weichgewebekontraktion von bis zu 35 % nach 12 Monaten erreicht. Das System unterstützt Eingriffe am selben Tag über kleine Kanülen und minimiert die Ausfallzeiten in ambulanten Kliniken.
Wachsende Nachfrage in aufstrebenden Märkten
Schwellenländer bieten erhebliche Wachstumschancen für den Fettabsaugungsmarkt aufgrund des steigenden Medizintourismus, der wachsenden Mittelschicht und des verbesserten Zugangs zu ästhetischer Gesundheitsversorgung. Länder im asiatisch-pazifischen Raum, in Lateinamerika und im Nahen Osten verzeichnen eine steigende Nachfrage nach kosmetischen Eingriffen zu wettbewerbsfähigen Kosten. Lokale Kliniken übernehmen schnell fortschrittliche Fettabsaugungstechnologien, um internationale und inländische Patienten anzuziehen. Dieser Trend ermutigt globale Akteure, ihre regionale Präsenz durch Partnerschaften, Schulungsprogramme und lokalisierte Produktangebote auszubauen.
- Zum Beispiel erweiterte MyMediTour im Dezember 2025 sein Medizintourismus-Netzwerk durch die Hinzufügung von 15 Partnern in Mexiko und Kolumbien, um den Zugang zur Fettabsaugung neben anderen kosmetischen Operationen wie Bauchdeckenstraffungen zu verbessern.
Wichtige Herausforderungen
Hohe Verfahrenskosten und begrenzte Erstattung
Eine der Hauptherausforderungen im Fettabsaugungsmarkt sind die hohen Kosten der Verfahren, die den Zugang für einen großen Teil der Bevölkerung einschränken. Fortschrittliche geräteunterstützte Fettabsaugungssysteme erhöhen die Kapitalinvestitionen für Anbieter, während Patienten in der Regel aus eigener Tasche zahlen müssen, da die Versicherungsdeckung begrenzt ist. Diese Kostenbarriere schränkt die Akzeptanz in preissensiblen Märkten ein und kann die Durchdringung in einkommensschwächeren Regionen verlangsamen. Anbieter müssen Preisstrategien mit Technologieinvestitionen in Einklang bringen, um das Patientenaufkommen und die Rentabilität zu erhalten.
Regulatorische Prüfung und Sicherheitsbedenken
Regulatorische Aufsicht und Sicherheitsbedenken stellen weiterhin Herausforderungen für den Liposuktionsmarkt dar, insbesondere in Bezug auf die Qualifikationen der Praktizierenden und die Verfahrensstandards. Negative Ergebnisse aus unsachgemäß durchgeführten Verfahren können das Vertrauen der Patienten beeinträchtigen und strengere Vorschriften nach sich ziehen. Die Variabilität der regulatorischen Rahmenbedingungen in verschiedenen Regionen erschwert den Markteintritt für Hersteller und Dienstleister. Die Sicherstellung einer konsistenten Ausbildung, die Einhaltung von Sicherheitsprotokollen und die Nachsorge nach dem Eingriff bleiben entscheidend, um Risiken zu mindern und ein langfristiges Marktwachstum zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika führte den Liposuktionsmarkt mit einem Marktanteil von 38,2 % im Jahr 2024 an, unterstützt durch hohe Verfahrensvolumina, starkes Bewusstsein für ästhetische Behandlungen und die frühe Einführung fortschrittlicher Liposuktionstechnologien. Die Region profitiert von einer großen Basis an zertifizierten plastischen Chirurgen und etablierten Schönheitschirurgiekliniken. Die Nachfrage bleibt stark bei Verfahren am Bauch und an den Oberschenkeln, angetrieben durch die Prävalenz von Fettleibigkeit und lebensstilbedingte Fettansammlungen. Günstige Finanzierungsmöglichkeiten, hohes verfügbares Einkommen und kontinuierliche Produktinnovationen unterstützen das anhaltende Wachstum in den Vereinigten Staaten und Kanada.
Europa
Europa verzeichnete einen Marktanteil von 27,4 % im Jahr 2024, angetrieben durch die zunehmende Akzeptanz kosmetischer Eingriffe und die starke Nachfrage aus Ländern wie Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur und einem wachsenden Fokus auf Körperästhetik bei älteren und jüngeren Bevölkerungsgruppen. Die Einführung minimalinvasiver Liposuktionstechniken nimmt zu, insbesondere in ambulanten Einrichtungen. Medizintourismus innerhalb Europas und zunehmende chirurgische Expertise stärken weiterhin die Verfahrensvolumina und unterstützen die stetige Expansion des Liposuktionsmarktes in der Region.
Asien-Pazifik
Asien-Pazifik hielt einen Marktanteil von 23,1 % im Jahr 2024, was ein schnelles Wachstum widerspiegelt, das durch den expandierenden Medizintourismus, steigende verfügbare Einkommen und die zunehmende soziale Akzeptanz ästhetischer Verbesserungen angetrieben wird. Länder wie Südkorea, China, Japan und Indien sind aufgrund der hohen Verfahrensnachfrage und der wettbewerbsfähigen Behandlungskosten wichtige Beitragszahler. Die Region verzeichnet eine starke Einführung fortschrittlicher Liposuktionsgeräte in Schönheitskliniken. Wachsende Urbanisierung, Bewusstsein für das Körperbild und verbesserter Zugang zu ästhetischer Gesundheitsversorgung beschleunigen die Marktdurchdringung sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften.
Lateinamerika
Lateinamerika erlangte einen Marktanteil von 6,7 % im Jahr 2024, unterstützt durch die starke Nachfrage nach kosmetischen Eingriffen in Ländern wie Brasilien, Mexiko und Kolumbien. Die Region profitiert von einer hohen Konzentration an qualifizierten ästhetischen Chirurgen und einem starken kulturellen Schwerpunkt auf Körperkonturierung. Kostenwirksame Verfahren und wachsender Medizintourismus sind wichtige Wachstumstreiber. Steigende Investitionen in private Schönheitskliniken und die zunehmende Einführung moderner Liposuktionstechnologien verbessern weiterhin die Servicequalität und unterstützen die allmähliche Expansion des Liposuktionsmarktes in der Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika verzeichnete einen Marktanteil von 4,6 % im Jahr 2024, angetrieben durch die steigende Nachfrage nach ästhetischen Eingriffen in Ländern wie den VAE, Saudi-Arabien und Südafrika. Das Wachstum wird durch den Ausbau der privaten Gesundheitsinfrastruktur und das zunehmende Interesse an Körperkonturierung in einkommensstarken Bevölkerungsgruppen unterstützt. Medizintourismus und luxuriöse Kosmetikkliniken spielen eine Schlüsselrolle bei der regionalen Nachfrage. Allerdings begrenzt der ungleiche Zugang zu ausgebildeten Fachkräften die breitere Durchdringung, was zu einem moderaten, aber stetigen Wachstum des Fettabsaugungsmarktes führt.
Segmentierungen des Fettabsaugungsmarktes:
Nach Produkttyp
- Laser-assistierte Fettabsaugung
- Ultraschall-assistierte Fettabsaugung
- Power-assistierte Fettabsaugung
- Tumeszenz-Fettabsaugung
Nach Anwendung
- Bauch
- Oberschenkel
- Arme
- Rücken
- Gesicht & Hals
Nach Endverbraucher
- Krankenhäuser
- Kliniken für kosmetische Chirurgie
- Ambulante chirurgische Zentren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Fettabsaugungsmarktes hebt die Präsenz etablierter Gerätehersteller wie InMode Ltd., Solta Medical, Alma Lasers, Cynosure Inc., Sciton Inc., Apyx Medical Corporation, Wells Johnson Co. und YOLO Medical Inc. hervor. Der Markt ist moderat konsolidiert, wobei der Wettbewerb durch technologische Innovation, Produktdifferenzierung und starke Beziehungen zu Chirurgen geprägt ist. Führende Akteure konzentrieren sich auf die Entwicklung von energie- und kraftunterstützten Systemen, die die Effizienz der Verfahren und die Patientenergebnisse verbessern. Strategische Initiativen umfassen Produktverbesserungen, geografische Expansion, Schulungsprogramme für Ärzte und Partnerschaften mit Kosmetikkliniken. Unternehmen konkurrieren auch in Bezug auf Benutzerfreundlichkeit, Sicherheitsmerkmale und Ergebnisse nach dem Eingriff, während die Einhaltung von Vorschriften und die klinische Validierung entscheidend für die Aufrechterhaltung der Marktposition und das langfristige Wachstum sind.
Analyse der Hauptakteure
- Solta Medical
- InMode Ltd.
- Alma Lasers
- Sciton Inc.
- Cynosure Inc.
- Zeltiq Aesthetics
- Genesis Biosystems, Inc.
- Wells Johnson Co.
- YOLO Medical Inc.
- Apyx Medical Corporation
Jüngste Entwicklungen
- Im Januar 2025 erwarb MicroAire Surgical Instruments Neosyad, ein französisches Unternehmen für Liposuktionstechnologie, um sein AdiMate All-in-One-System für Infiltration, Liposuktion und Adipozytengewebe-Engineering in das Portfolio von MicroAire zu integrieren.
- Im September 2025 startete Apyx Medical Corporation den landesweiten kommerziellen Rollout seines AYON Body Contouring Systems, das ultraschallunterstützte Liposuktion und Renuvion-Technologie für integrierte Fettentfernung und Hautstraffung bietet.
- Im Juli 2025 gaben 365mc und Raziel Therapeutics eine strategische Zusammenarbeit bekannt, um die Entwicklung von RZL-012, einer nicht-invasiven Fettabbau-Therapie, in Kombination mit dem LAMS-Liposuktions-unterstützten Modellierungssystem von 365mc in Südkorea zu beschleunigen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Liposuktionsmarkt wird aufgrund der anhaltenden Nachfrage nach minimalinvasiven Körperkonturierungsverfahren weiter wachsen.
- Technologische Fortschritte werden die Präzision, Sicherheit und Ergebnisse der Hautstraffung verbessern.
- Energieunterstützte und kraftunterstützte Liposuktionssysteme werden in kosmetischen Kliniken breitere Akzeptanz finden.
- Ambulante und praxisbasierte Verfahren werden zunehmen, da Patienten nach Bequemlichkeit und schnellerer Erholung suchen.
- Steigende Adipositasraten werden die langfristige Nachfrage nach Fettabbau-Lösungen unterstützen.
- Wachsende Körperbewusstheit wird zu höheren Verfahrensvolumina in verschiedenen Altersgruppen führen.
- Aufstrebende Märkte werden durch Medizintourismus und verbesserten Zugang zur Gesundheitsversorgung eine schnellere Akzeptanz erleben.
- Schulungs- und Zertifizierungsprogramme für Ärzte werden die Standardisierung und Sicherheit von Verfahren verbessern.
- Produktinnovationen werden sich auf die Reduzierung der Ausfallzeiten und die Verbesserung des Patientenkomforts konzentrieren.
- Strategische Partnerschaften und geografische Expansion werden die Wettbewerbsposition der Hauptakteure stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Fettabsaugung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Liposuktionsmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Fettabsaugung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Liposuktionsmarktes antreiben?
Wer sind die führenden Unternehmen im Liposuktionsmarkt?
Welche Region hatte 2024 den größten Anteil am Liposuktionsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Liposuktionsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Liposuktionsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,893 million → 2032: USD 4,590.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Liposuktionsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Liposuktionsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Liposuktionsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Liposuktionsmarkt Market Drivers
- 3.3 Liposuktionsmarkt Market Restraints & Challenges
- 3.4 Liposuktionsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Liposuktionsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Liposuktionsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Liposuktionsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Liposuktionsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Liposuktionsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Liposuktionsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Liposuktionsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Liposuktionsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Liposuktionsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Liposuktionsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Liposuktionsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Liposuktionsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Liposuktionsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Liposuktionsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Liposuktionsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Liposuktionsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Liposuktionsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Liposuktionsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Liposuktionsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
