
Überblick über den Luer-Lock-Verbinder-Markt:
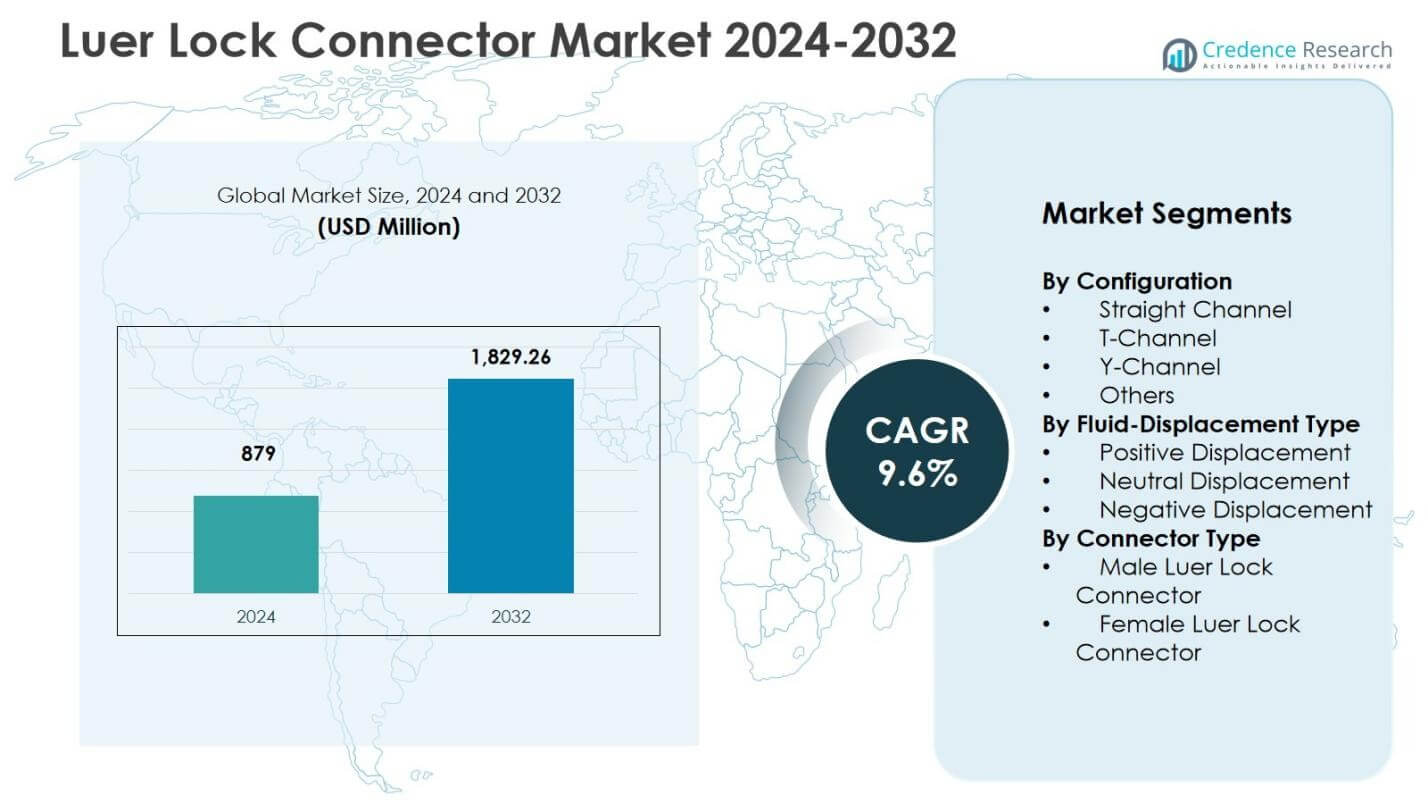
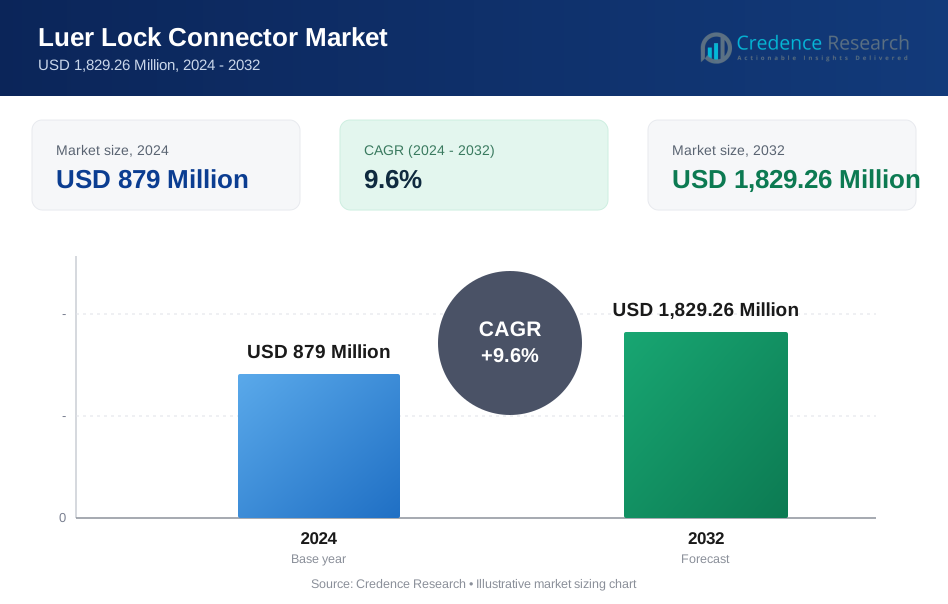
Die Größe des Luer-Lock-Verbinder-Marktes wurde im Jahr 2024 mit 879 Millionen USD bewertet und soll bis 2032 1.829,26 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 9,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Luer-Lock-Verbinder-Marktgröße 2024 | 879 Millionen USD |
| Luer-Lock-Verbinder-Markt, CAGR | 9,6% |
| Luer-Lock-Verbinder-Marktgröße 2032 | 1.829,26 Millionen USD |
Einblicke in den Luer-Lock-Verbinder-Markt
- Das Marktwachstum wird durch den steigenden Einsatz von Infusionstherapien, die zunehmende Verbreitung von Gefäßzugangsgeräten und die steigende Nachfrage nach sicheren Flüssigkeitsmanagementsystemen in Krankenhäusern, ambulanten Zentren und häuslichen Behandlungsumgebungen angetrieben.
- Zu den Markttrends gehören die verstärkte Einführung von nadelfreien und geschlossenen Systemverbindern, ein zunehmender Fokus auf infektionspräventive Designs und die wachsende Integration standardisierter Verbinderformate in Infusionspumpen, Spritzen und katheterbasierte Verwaltungssysteme.
- Führende Akteure stärken ihre Positionen durch Produktinnovationen, OEM-Partnerschaften und konforme Verbinderdesigns, während der Wettbewerb aufgrund von Preisdruck und der Präsenz kostengünstiger regionaler Hersteller in aufstrebenden Gesundheitsmärkten intensiver wird.
- Die regionale Analyse zeigt, dass Nordamerika im Jahr 2024 einen Anteil von 34,6 % hielt, Europa 28,3 % ausmachte und der asiatisch-pazifische Raum 24,1 % verzeichnete, während das Segment der weiblichen Luer-Lock-Verbinder den Markt mit einem Anteil von 52,8 % im Jahr 2024 anführte.
Analyse der Segmentierung des Luer-Lock-Verbinder-Marktes:
Nach Konfiguration
Der Luer-Lock-Verbinder-Markt nach Konfiguration wird vom Straight-Channel-Segment angeführt, das im Jahr 2024 einen Anteil von 46,2 % ausmachte, angetrieben durch seine weit verbreitete Verwendung in IV-Infusionsleitungen, Spritzen und Arzneimittelabgabesystemen, bei denen eine sichere Abdichtung und einfache Ausrichtung entscheidend sind. T-Channel- und Y-Channel-Verbinder gewinnen gemeinsam an Bedeutung in Mehrlinien-Infusionen und kritischen Pflegeabläufen, während die Kategorie „Andere“ auf spezialisierte klinische Setups abzielt. Das Wachstum über die Konfigurationen hinweg wird durch steigende Verfahrensvolumina in Krankenhäusern, die verstärkte Einführung von geschlossenen Systemübertragungsanwendungen und den kontinuierlichen Fokus auf Patientensicherheit und leckfreies Flüssigkeitsmanagement unterstützt.
- Zum Beispiel verwendet das Safeflow nadelfreie Injektions-/Infusionsventil von B. Braun einen geraden Flüssigkeitspfad, der eine schnelle Arzneimittelabgabe, Blutentnahme und Infusionen unterstützt und gleichzeitig ein geschlossenes System bildet, das darauf ausgelegt ist, das Eindringen von Mikroben zu verhindern und das Risiko von Nadelstichverletzungen in der täglichen IV-Therapie zu minimieren.
Nach Art der Flüssigkeitsverdrängung
Im Luer-Lock-Connector-Markt dominierte das Segment der neutralen Verdrängung mit einem Anteil von 41,5 % im Jahr 2024, unterstützt durch seine starke Akzeptanz in der Infusionstherapie aufgrund des reduzierten Katheterverschlussrisikos, der geringeren Infektionswahrscheinlichkeit und der Kompatibilität mit Initiativen zur antimikrobiellen Kontrolle. Positive Verdrängungsverbinder spielen eine bedeutende Rolle in spezialisierten Infusionsprotokollen, während negative Verdrängungsgeräte weiterhin in kostensensiblen Einrichtungen für Altsysteme eingesetzt werden. Das Marktwachstum über alle Verdrängungstypen hinweg wird durch die zunehmende Nutzung von zentralen Leitungen, die Standardisierung von Krankenhäusern hin zu nadelfreien Sicherheitssystemen und die klinische Nachfrage nach Verbindern, die die Leitungsintegrität verbessern und thrombotische Komplikationen minimieren, angetrieben.
- Zum Beispiel verfügt der MicroClave-Verbinder von ICU Medical über einen geraden Flüssigkeitspfad und ein geteiltes Septum-Design, das den Blutrückfluss in den Katheter während des Anschlusses oder der Trennung minimiert und so das Risiko thrombotischer Verschlüsse reduziert.
Nach Verbindungstyp
Nach Verbindungstyp machte das Segment der weiblichen Luer-Lock-Verbinder im Jahr 2024 einen Anteil von 52,8 % aus und entwickelte sich zum dominierenden Untersegment aufgrund seiner entscheidenden Rolle in IV-Sets, Katheteranschlüssen und Medikamentenverabreichungsanordnungen, die eine sichere Verbindung mit mehreren Geräteoberflächen erfordern. Männliche Luer-Lock-Verbinder halten eine starke Nachfrage in Spritzen, Verlängerungssätzen und Überwachungsleitungen aufrecht, unterstützt durch die zunehmende Nutzung von Infusionen im ambulanten und häuslichen Bereich. Das Wachstum über alle Verbindungstypen hinweg wird durch die steigende Verfahrensintensität in akuten und ambulanten Einrichtungen, die zunehmende Akzeptanz standardisierter Verbindungssysteme und den regulatorischen Fokus auf die Vermeidung von Fehlverbindungen und Flüssigkeitspfadfehlern angetrieben.
Wichtige Wachstumstreiber
Steigende Verfahrensvolumina in Infusions- und Arzneimittelabgabeanwendungen
Das Wachstum im Luer-Lock-Connector-Markt wird stark durch die zunehmende Nutzung von Infusionstherapie, zentralen Venenkathetern und spritzenbasierter Arzneimittelabgabe in Krankenhäusern, ambulanten Zentren und häuslichen Pflegeeinrichtungen angetrieben. Die zunehmende Prävalenz chronischer Erkrankungen wie Krebs, Diabetes und Herz-Kreislauf-Erkrankungen erhöht weiterhin die Abhängigkeit der Patienten von langfristigen intravenösen Behandlungen und vaskulären Zugangsverfahren, was die Verbreitung von Verbindern beschleunigt. Gesundheitsdienstleister standardisieren zunehmend sichere Luer-Lock-Schnittstellen, um Leckagen zu reduzieren, die Dosierungsgenauigkeit zu verbessern und die Integrität des Flüssigkeitspfades zu erhalten. Diese steigende Verfahrensintensität, kombiniert mit der breiteren Akzeptanz geschlossener Infusionssysteme, stärkt die Marktnachfrage in klinischen Umgebungen erheblich.
- Zum Beispiel brachte Baxter 2018 das Arisure Closed System Transfer Device auf den Markt, das über ein geschlossenes männliches Luer-Ventil verfügt, das sich durch einfache Luer-Lock-Bewegung an Spritzen oder Verabreichungssätze anschließt.
Regulatorischer Schwerpunkt auf Patientensicherheit und Vermeidung von Fehlverbindungen
Strenge Sicherheitsvorschriften und internationale Standards, die sichere, auslaufsichere und fehlerresistente medizinische Verbindungen vorschreiben, sind ein wesentlicher Wachstumskatalysator für den Luer-Lock-Connector-Markt. Gesundheitsbehörden und Akkreditierungsstellen fördern die Verwendung standardisierter Steckverbindungsdesigns, um versehentliche Fehlverbindungen, Kreuzkontaminationen und katheterbedingte Komplikationen zu verhindern. Krankenhäuser und Gerätehersteller wechseln zunehmend zu konformen, validierten Luer-Lock-Systemen, um sich an Sicherheitsinitiativen und Risikomanagement-Rahmenwerke anzupassen. Diese regulatorische Ausrichtung unterstützt nicht nur Produktwechselzyklen und Beschaffungsupgrades, sondern fördert auch die Einführung fortschrittlicher Steckverbinder mit antimikrobiellen Eigenschaften, verbesserten Dichtungsfähigkeiten und Kompatibilität mit Infektionskontrollprotokollen.
- Zum Beispiel entsprechen GVS Luer-Lock-Steckverbinder der ISO 80369-7 mit einer Pyrogenität unter 0,25 EU/ml und einem Betrieb bis zu 50°C. Erhältlich in klarem Polypropylen für EtO- oder Gammastrahlung-Sterilisation, verfügen sie über belüftete Kappen, um Kontaminationen in vielseitigen medizinischen Anwendungen zu verhindern.
Erweiterung von häuslichen Pflege-, Ambulanz- und ambulanten Infusionsdiensten
Der rasche Wandel hin zu einer dezentralen Gesundheitsversorgung treibt die Nachfrage nach sicheren und benutzerfreundlichen Luer-Lock-Steckverbindern in den Bereichen Heiminfusion, ambulante Therapie und ambulante Versorgung an. Das Wachstum der Selbstverabreichung von Biologika, tragbaren Infusionspumpen und des Managements chronischer Erkrankungen erhöht den Bedarf an Steckverbindern, die eine einfache Handhabung, sichere Verriegelungsmechanismen und Kompatibilität mit tragbaren Geräten bieten. Ältere Patientengruppen und wertorientierte Versorgungsmodelle beschleunigen diesen Übergang weiter, da Anbieter Lösungen priorisieren, die die Kontinuität der Versorgung über Krankenhausumgebungen hinaus unterstützen. Diese Dynamik trägt zu einem steigenden Beschaffungsbedarf an standardisierten Luer-Lock-Schnittstellen in nicht-klinischen Behandlungssystemen bei und stärkt das anhaltende Marktwachstum.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von nadelfreien und geschlossenen Systemsteckverbindungsdesigns
Ein wichtiger Trend, der den Luer-Lock-Connector-Markt prägt, ist der beschleunigte Übergang zu nadelfreien, geschlossenen Systemen und antimikrobiell verbesserten Steckverbindern, die das Infektionsrisiko reduzieren, den Blutrückfluss minimieren und die Sicherheit des klinischen Workflows verbessern. Gesundheitsorganisationen priorisieren Designs, die Initiativen zur Infektionsprävention bei zentralen Leitungen unterstützen, Okklusionsereignisse reduzieren und die Kompatibilität mit Hochdruck-Infusionssystemen und Mehrlinien-Therapiesetups verbessern. Dieser Wandel schafft Chancen für Hersteller, fortschrittliche Materialien, präzise Dichtungstechnologien und ergonomische Geometrien zu integrieren, die sowohl in Krankenhaus- als auch in häuslichen Pflegeumgebungen unterstützen. Anbieter, die Innovationen in neutralen Verdrängungs- und Niedrig-Totraum-Steckverbindern nutzen, sind gut positioniert, um die aufkommende Nachfrage in hochakuten und chronischen Pflegeanwendungen zu erfassen.
- Zum Beispiel verwendet der nadelfreie MaxPlus-Verbinder von BD eine Technologie mit positiver Verdrängung und einer soliden Zugangsfläche, die dazu beiträgt, zentrale Venenkatheter-assoziierte Blutstrominfektionen (CLABSIs) zu reduzieren. Er unterstützt die Leistungsinjektion bis zu 325 PSI bei 10 ml/s und verfügt über Anti-Reflux-Eigenschaften, um einen Blutrückfluss beim Abkoppeln zu verhindern.
Produktanpassung, Materialinnovation und OEM-Partnerschaften
Der Markt erlebt zunehmende Chancen in der kundenspezifischen Verbinderentwicklung, Materialoptimierung und der gemeinsamen Entwicklung mit OEMs für medizinische Geräte. Fortschritte in biokompatiblen Polymeren, leichten Gehäusestrukturen und langlebigen Verriegelungsgewinden ermöglichen eine Produktdifferenzierung für spezialisierte Infusionssets, Katheterbaugruppen und Diagnosegeräte. Hersteller engagieren sich zunehmend in Co-Entwicklungspartnerschaften, um anwendungsspezifische Verbinder zu entwerfen, die auf Leistung, Sterilität und regulatorische Anforderungen zugeschnitten sind. Der wachsende Fokus auf Zuverlässigkeit der Lieferkette und kosteneffizientes Präzisionsformen stärkt die Möglichkeiten der Zusammenarbeit mit Anbietern weiter. Da die Geräteintegration über Infusionspumpen, Spritzen und Verlängerungssätze hinweg zunimmt, schaffen maßgeschneiderte Verbinderlösungen nachhaltige Wege für eine Premium-Produktpositionierung und langfristige OEM-Verträge.
- Zum Beispiel ging Onanon eine Partnerschaft mit einem Hersteller von medizinischen Geräten ein, um MagConnect zu entwickeln, einen magnetischen Verbinder für Hörgeräte, der Geschicklichkeitsprobleme bei älteren Nutzern adressiert. Das Design ermöglicht eine mühelose Ausrichtung und sichere Befestigung hinter dem Ohr, was die Patientenzufriedenheit und die tägliche Nutzbarkeit verbessert.
Wichtige Herausforderungen
Risiko von Produktfehlverbindungen, Verstopfungen und klinischen Komplikationen
Trotz der weit verbreiteten Einführung steht der Luer-Lock-Verbinder-Markt vor Herausforderungen im Zusammenhang mit potenziellen Fehlverbindungen, Fehlanpassungen des Flüssigkeitspfads und Katheterverstopfungsereignissen in komplexen Therapieumgebungen. Unterschiede in der Gerätekompatibilität, unsachgemäße Handhabung oder Abnutzung der Verbinder können das Risiko von Leckagen, Flussstörungen und Patientensicherheitsbedenken erhöhen, was Krankenhäuser dazu veranlasst, strenge Schulungs- und Verfahrenskontrollen durchzusetzen. Diese Risiken erhöhen die regulatorische und qualitätssichernde Belastung der Hersteller und erfordern eine rigorose Validierung, präzise Kennzeichnung und Marktüberwachung nach der Markteinführung. Die Sicherstellung einer konsistenten Leistung über verschiedene klinische Bedingungen und Multi-Geräte-Schnittstellen hinweg bleibt eine kritische Herausforderung für Produktdesigner und Gesundheitsdienstleister.
Preisdruck, Standardisierungsanforderungen und Beschaffungsbeschränkungen
Hersteller im Luer-Lock-Verbinder-Markt operieren unter starkem Preisdruck aufgrund von Massenbeschaffungsmodellen, Standardisierungspolitiken und kostenempfindlichen Einkaufsumgebungen in Krankenhäusern und öffentlichen Gesundheitssystemen. Die Kommodifizierung grundlegender Verbinderformate beschränkt die Margenausweitung, während die kontinuierliche Einhaltung sich entwickelnder Sicherheitsstandards die Ingenieur- und Zertifizierungskosten erhöht. Der Wettbewerb durch kostengünstige regionale Anbieter verschärft den Marktdruck weiter, insbesondere in aufstrebenden Volkswirtschaften. Die Balance zwischen Erschwinglichkeit und Designinnovation, Sterilitätssicherung und Materialqualität bleibt eine wichtige operative Herausforderung, die Anbieter dazu zwingt, die Produktionseffizienz zu optimieren und gleichzeitig die Produktzuverlässigkeit und regulatorische Übereinstimmung aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt 34,6 % Anteil im Jahr 2024 am Luer-Lock-Connector-Markt, angetrieben durch eine starke Durchdringung der Infusionstherapie, fortschrittliche Krankenhausinfrastrukturen und hohe Einhaltung von Sicherheitsvorschriften in den Vereinigten Staaten und Kanada. Die Region profitiert von der schnellen Einführung von geschlossenen Systemen und neutralen Verdrängungsanschlüssen, unterstützt durch strenge Infektionskontrollprotokolle und Initiativen zur Geräte-Standardisierung. Das Wachstum wird durch steigende Verfahrensvolumina in der Onkologie, Intensivpflege und ambulanten Infusionsdiensten sowie durch die zunehmende Akzeptanz von Heimtherapien gestärkt. Führende Hersteller von Medizinprodukten und OEM-Partnerschaften stärken die regionale Nachfrage weiter, unterstützt durch kontinuierliche Produktinnovationen und günstige Erstattungssysteme.
Europa
Europa machte 28,3 % Anteil im Jahr 2024 aus, unterstützt durch strukturierte Gesundheitspolitiken, starken Fokus auf Patientensicherheitsstandards und breite Implementierung von nadelfreien und auslaufsicheren Verbindungssystemen in Krankenhäusern und ambulanten Pflegezentren. Die Nachfrage wird durch die zunehmende Nutzung von Gefäßzugangsgeräten, Infusionstherapien bei chronischen Krankheiten und nationale Infektionspräventionsrahmen in Deutschland, Frankreich, dem Vereinigten Königreich und den nordischen Ländern angeheizt. Die Region profitiert auch von kollaborativen F&E-Programmen zwischen Gesundheitsdienstleistern und Geräteherstellern, die Upgrades auf konforme Anschlussplattformen fördern. Der wachsende Einkauf standardisierter Luer-Lock-Schnittstellen in öffentlichen Gesundheits- und Spezialpflegenetzwerken trägt weiterhin zur Marktexpansion bei.
Asien-Pazifik
Asien-Pazifik verzeichnete einen 24,1 % Anteil im Jahr 2024 und entwickelte sich zur am schnellsten wachsenden Region aufgrund der Erweiterung der Krankenhauskapazitäten, steigender Gesundheitsinvestitionen und zunehmender Verfahrensvolumina in China, Indien, Japan und Südostasien. Das Marktwachstum wird durch die schnelle Einführung der Infusionstherapie, die Stärkung der klinischen Sicherheitsrichtlinien und die steigende Nachfrage nach kosteneffizienten, aber zuverlässigen Luer-Lock-Verbindern sowohl in öffentlichen als auch privaten Gesundheitseinrichtungen unterstützt. Die Erweiterung der Heim- und ambulanten Behandlungssysteme stimuliert weiter den Einkauf, während inländische Fertigungskapazitäten eine breitere Produktzugänglichkeit ermöglichen. Laufende Regierungsinitiativen zur Verbesserung der Infektionskontrolle und Standardisierung medizinischer Verbindungen beschleunigen weiterhin die regionale Marktentwicklung.
Lateinamerika
Lateinamerika machte einen 7,2 % Anteil im Jahr 2024 aus, angetrieben durch die zunehmende Modernisierung von Krankenhäusern, den steigenden Zugang zu Infusions- und Intensivpflegediensten und den allmählichen Übergang zu standardisierten Luer-Lock-Connector-Systemen in Brasilien, Mexiko und Argentinien. Das Wachstum wird durch die zunehmende Einführung von Behandlungsprogrammen für chronische Krankheiten und die steigende Nachfrage nach sicheren Flüssigkeitsmanagementlösungen in öffentlichen Gesundheitsnetzwerken beeinflusst. Beschaffungsinitiativen priorisieren erschwingliche, aber konforme Verbindungstechnologien und fördern die Zusammenarbeit mit regionalen Vertriebspartnern und OEM-Lieferanten. Während Budgetbeschränkungen und ungleichmäßige regulatorische Annahmen Herausforderungen darstellen, unterstützen das zunehmende Bewusstsein für Infektionskontrolle und Upgrades der Gesundheitsinfrastruktur weiterhin eine stetige Marktdurchdringung in wichtigen Märkten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Anteil von 5,8 % im Jahr 2024, unterstützt durch laufende Investitionen in Krankenhäuser der tertiären Versorgung, Onkologiezentren und Intensivpflegeinfrastruktur in den Ländern des Golfkooperationsrats und ausgewählten afrikanischen Volkswirtschaften. Die Nachfrage nach Luer-Lock-Verbindern wird durch zunehmende Verfahrensaktivitäten, stärkeren Fokus auf die Einhaltung der Patientensicherheit und die schrittweise Integration von geschlossenen Systemen und nadelfreien Infusionstechnologien angetrieben. Das Wachstum wird weiter durch Partnerschaften mit multinationalen Anbietern, Gesundheitsausbauprojekte und die steigende Einführung standardisierter Verbinder in städtischen Gesundheitszentren gestärkt. Obwohl die Marktdurchdringung in den Teilregionen variiert, tragen die kontinuierliche Kapazitätsentwicklung und Initiativen zur klinischen Modernisierung zum inkrementellen Nachfragewachstum bei.
Luer-Lock-Verbinder Marktsegmentierungen:
Nach Konfiguration
- Gerader Kanal
- T-Kanal
- Y-Kanal
- Andere
Nach Flüssigkeitsverdrängungstyp
- Positive Verdrängung
- Neutrale Verdrängung
- Negative Verdrängung
Nach Verbindungstyp
- Männlicher Luer-Lock-Verbinder
- Weiblicher Luer-Lock-Verbinder
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Luer-Lock-Verbinder-Markt umfasst wichtige Akteure wie Becton, Dickinson and Company (BD), Baxter International Inc., Braun Melsungen AG, ICU Medical Inc., Smiths Medical, Merit Medical Systems, Nordson Corporation, TE Connectivity, Elcam Medical und Qosina Corporation. Diese Unternehmen konzentrieren sich auf Produktzuverlässigkeit, sicherheitskonforme Designs und starke OEM-Partnerschaften, um ihre Marktpräsenz zu stärken. Die Landschaft wird durch kontinuierliche Innovationen in neutralen Verdrängungs- und geschlossenen Systemverbindern geprägt, unterstützt durch Investitionen in Präzisionsspritzguss, biokompatible Materialien und Leckverhütungstechnologien. Führende Hersteller betonen die Einhaltung von Vorschriften, Infektionskontrollfähigkeiten und Kompatibilität über Infusionssysteme hinweg, um große Beschaffungsverträge mit Krankenhäusern zu sichern. Strategische Initiativen wie Portfolioerweiterungen, Stärkung der geografischen Verteilung und Zusammenarbeit mit Herstellern von Kathetern und Infusionsgeräten verbessern die Positionierung weiter. Gleichzeitig verschärfen Preisdruck von regionalen Anbietern und Standardisierungstrends den Wettbewerb, was die Akteure dazu ermutigt, sich durch Leistungskonsistenz, Stärke der Produktzertifizierung und serviceorientierte Wertversprechen in der Akutpflege, ambulanten Pflege und Heiminfusion zu differenzieren.
Analyse der Hauptakteure
- Qosina Corporation
- Elcam Medical
- Merit Medical Systems
- TE Connectivity
- Baxter International Inc.
- Smiths Medical
- Nordson Corporation
- Becton, Dickinson and Company (BD)
- ICU Medical Inc.
- VYGON
Jüngste Entwicklungen
- Im September 2025 erhielt ICU Medical Inc. eine neue FDA 510(k)-Zulassung für sein Clave™-Portfolio von nadelfreien IV-Verbindern, die die Infektionskontrollkennzeichnung verbessern und die breitere klinische Einführung der Verbindungstechnologie unterstützen.
- Im Mai 2025 schlossen ICU Medical, Inc. und Otsuka Pharmaceutical Factory, Inc. ein Joint Venture ab, um die Herstellungskapazität und Innovationsfähigkeit von IV-Lösungen in Nordamerika zu erweitern, mit dem Ziel, die Produktions- und Lieferkettenresilienz zu stärken.
- Im April 2022 kündigte Qosina eine neue Linie von Luer-Lock-Verbindern aus Vydyne-Harz an, um einem globalen Engpass an Zytel-Nylon zu begegnen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Konfiguration, Flüssigkeitsverdrängungstyp, Verbindungstyp, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine zunehmende Einführung von Neutralverdrängungs- und geschlossenen Systemverbindern erleben, um die Patientensicherheit und Infektionskontrollergebnisse zu verbessern.
- Hersteller werden sich zunehmend auf Materialinnovation, Präzisionsengineering und Haltbarkeit konzentrieren, um die Leistung und Zuverlässigkeit von Verbindern zu verbessern.
- Die Nachfrage wird in häuslichen Pflege- und ambulanten Infusionsumgebungen steigen, da die dezentrale Gesundheitsversorgung weiter expandiert.
- Die Integration mit intelligenten Infusionssystemen und Initiativen zur Geräte-Standardisierung wird die Kompatibilität in klinischen Umgebungen stärken.
- Regulatorische Angleichung und Sicherheitsanforderungen werden Produktupgrades und Ersatzzyklen in Krankenhäusern und Kliniken vorantreiben.
- OEM-Partnerschaften und Co-Entwicklungsprogramme werden sich ausweiten, da Gerätehersteller nach anwendungsspezifischen Verbindungslösungen suchen.
- Aufstrebende Märkte werden eine beschleunigte Einführung erleben, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und das Wachstum von Verfahren.
- Nachhaltigkeitsüberlegungen und kosteneffiziente Fertigungspraktiken werden bei Beschaffungsentscheidungen an Bedeutung gewinnen.
- Die wettbewerbsfähige Differenzierung wird sich zunehmend auf Leistungsvalidierung, Zertifizierungsstärke und benutzerzentriertes Design verlagern.
- Der kontinuierliche Fokus auf Risikoprävention und Reduzierung von Fehlverbindungen wird die strategische Bedeutung standardisierter Luer-Lock-Schnittstellen verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Luer-Lock-Verbinder und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Luer-Lock-Anschlüsse zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment des Luer-Lock-Anschlusses hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Luer-Lock-Connector-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für Luer-Lock-Verbinder?
Welche Region hatte 2024 den größten Anteil am Luer Lock Connector Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Luer-Lock-Verbinder-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Luer-Lock-Verbinder-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 879 Million → 2032: USD 1,829.26 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Luer-Lock-Verbinder-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Luer-Lock-Verbinder-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Luer-Lock-Verbinder-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Luer-Lock-Verbinder-Markt Market Drivers
- 3.3 Luer-Lock-Verbinder-Markt Market Restraints & Challenges
- 3.4 Luer-Lock-Verbinder-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Luer-Lock-Verbinder-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Luer-Lock-Verbinder-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Luer-Lock-Verbinder-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Luer-Lock-Verbinder-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Luer-Lock-Verbinder-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Luer-Lock-Verbinder-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Luer-Lock-Verbinder-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Luer-Lock-Verbinder-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Luer-Lock-Verbinder-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Luer-Lock-Verbinder-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Luer-Lock-Verbinder-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Luer-Lock-Verbinder-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Luer-Lock-Verbinder-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Luer-Lock-Verbinder-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Luer-Lock-Verbinder-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Luer-Lock-Verbinder-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Luer-Lock-Verbinder-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Luer-Lock-Verbinder-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Luer-Lock-Verbinder-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
