
Marktübersicht:
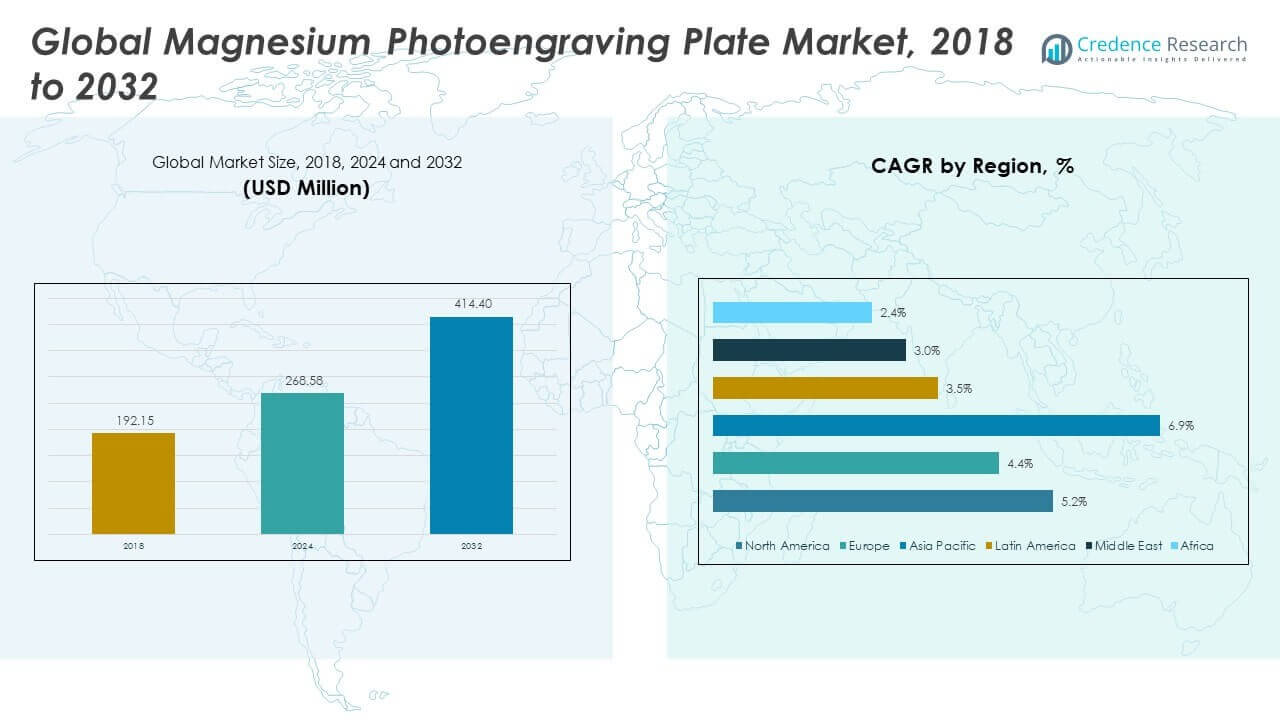
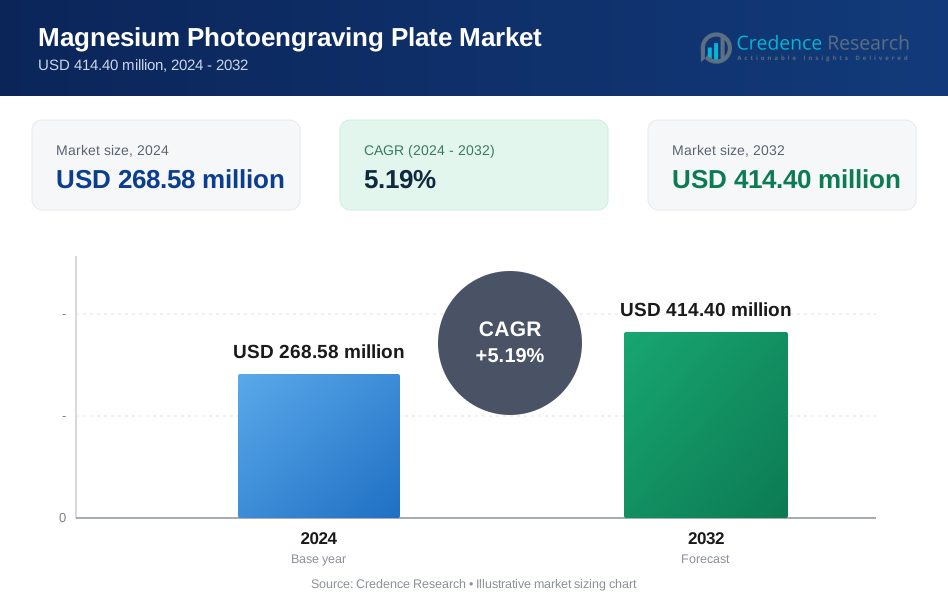
Die globale Marktgröße für Magnesium-Fotogravierplatten wurde von 192,15 Millionen USD im Jahr 2018 auf 268,58 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 414,40 Millionen USD erreichen, bei einer CAGR von 5,19% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Magnesium-Fotogravierplatten 2024 | 268,58 Millionen USD |
| Magnesium-Fotogravierplattenmarkt, CAGR | 5,19% |
| Marktgröße für Magnesium-Fotogravierplatten 2032 | 414,40 Millionen USD |
Das Marktwachstum wird durch die stetige Nachfrage aus der Druck- und Grafikindustrie angetrieben. Verpackungshersteller bevorzugen Magnesiumplatten für scharfe Bildübertragungen. Gewerbliche Druckereien schätzen schnelles Ätzen und gleichbleibende Qualität. Die Platten unterstützen feine Texte und detaillierte Designs. Das Wachstum im Bereich flexibler Verpackungen fördert höhere Nutzungsvolumina. Der Bedarf an Markenbildung bei Konsumgütern bleibt stark. Kurze Druckläufe erhöhen die Akzeptanzraten. Kostenersparnis gegenüber alternativen Metallen zieht kleine Druckereien an. Stabile Lieferketten unterstützen ebenfalls die Marktexpansion.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Druckaktivitäten an. China und Indien profitieren vom Wachstum in Verpackung und Verlagswesen. Der steigende Konsumgüterausstoß unterstützt die Plattennachfrage. Europa hat eine ausgereifte Position mit stabiler Ersatznachfrage. Deutschland und Italien zeigen hohe Druckqualitätsstandards. Nordamerika bleibt technologiegetrieben mit Premium-Druckanforderungen. Aufstrebende Regionen sind Südostasien und Lateinamerika. Diese Märkte profitieren von Industrialisierung und Markenwachstum. Lokale Druckinvestitionen beschleunigen die regionale Akzeptanz.
Markteinblicke:
- Der globale Markt für Magnesium-Fotogravierplatten wurde 2018 auf 192,15 Millionen USD geschätzt, erreichte 2024 268,58 Millionen USD und soll bis 2032 414,40 Millionen USD erreichen, was einer CAGR von 5,19 % über den Prognosezeitraum entspricht.
- Nordamerika führte 2024 mit einem Anteil von etwa 43,4 % aufgrund der starken Nachfrage im kommerziellen Druck, gefolgt von Europa mit fast 27,7 %, unterstützt durch qualitätsorientierten Druck, und dem asiatisch-pazifischen Raum mit rund 20,1 %, angetrieben durch die Expansion im Verpackungsbereich.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,9 % und einem Anteil von etwa 20,1 % im Jahr 2024, unterstützt durch steigende Produktion von Konsumgütern, erweiterte Druckkapazitäten und kosteneffiziente Produktionsstandorte.
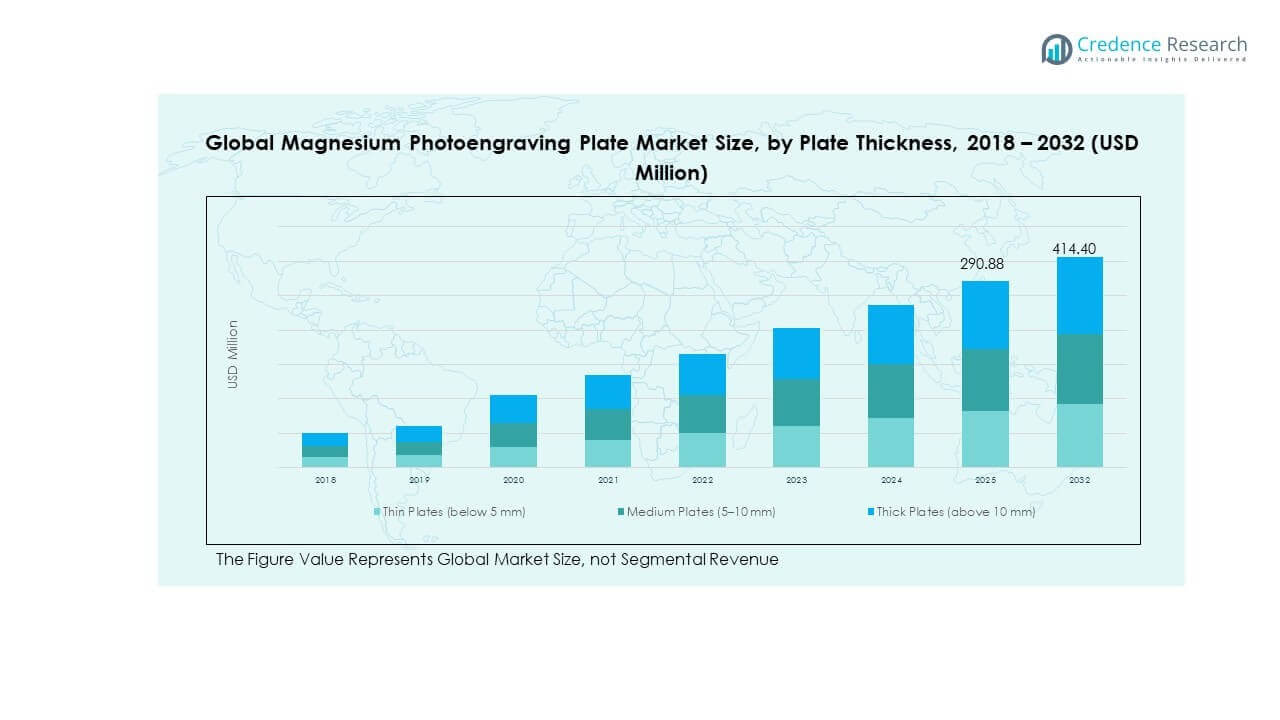
- Nach Plattendicke im Jahr 2024 machten dicke Platten (über 10 mm) etwa 38 % des Anteils aus, mittlere Platten (5–10 mm) hielten etwa 34 %, und dünne Platten (unter 5 mm) repräsentierten fast 28 %, was eine ausgewogene Nachfrage über die Anwendungen hinweg widerspiegelt.
- Bis 2032 wird erwartet, dass dicke Platten fast 40 % des Anteils halten, mittlere Platten etwa 33 % und dünne Platten nahe 27 %, was eine stärkere Präferenz für Haltbarkeit und tiefere Reliefs in hochwertigen Druckanwendungen anzeigt.
Markttreiber:
Steigende Nachfrage aus kommerziellen und Verpackungsdruckanwendungen
Der globale Markt für Magnesium-Fotogravierplatten wird durch die stetige Nachfrage im kommerziellen Druck unterstützt. Verpackungshersteller benötigen scharfe und konsistente Bildausgaben. Magnesiumplatten unterstützen feine Linien und klare Textwiedergabe. Markeninhaber konzentrieren sich auf starke Regalwirkung. Kurze Druckläufe begünstigen schnelle Plattenerstellungszyklen. Drucker schätzen zuverlässige Gravurqualität. Hohe Wiederholungsauftragsvolumina sichern den Materialverbrauch. Stabile Nachfrage nach Etiketten und Kartons unterstützt das Wachstum.
- Zum Beispiel bietet Luxfer MEL Technologies (ehemals Magnesium Elektron Ltd.) spezialisierte Magnesium-Fotogravierplatten, wie die Elektron 675-Qualität, die für hochpräzises Verpackungsprägen und Heißfolienprägung entwickelt wurden, um die feinen Details zu erreichen, die für hochwertige Kartongrafiken erforderlich sind.
Kosteneffizienz und einfache Verarbeitung im Vergleich zu alternativen Metallen
Magnesiumplatten bieten Kostenvorteile gegenüber Kupferalternativen. Ätzprozesse erfordern weniger Zeit und Schritte. Geringerer Energieverbrauch verbessert die Produktionseffizienz. Kleinere Werkstätten bevorzugen einfache Verarbeitungsabläufe. Reduzierte Werkzeugkosten unterstützen die Einführung. Schnelle Plattenumläufe verbessern die Druckerkapazitätsnutzung. Konsistentes Materialverhalten begrenzt Abfall. Kostenkontrolle bleibt ein starker Kaufgrund.
- Zum Beispiel zeigt die Dokumentation von Toyo Koki, dass Magnesiumplatten die Ätzzeit im Vergleich zu Kupferplatten bei Heißprägeanwendungen um fast 30 % reduzieren.
Weite Akzeptanz in traditionellen und spezialisierten Drucksegmenten
Magnesiumplatten bedienen den Bedarf an Offset- und Buchdruck. Spezialdrucker verwenden sie für Prägeaufgaben. Folienprägeanwendungen verlassen sich auf präzise Gravurtiefe. Die Platten bewältigen detaillierte künstlerische Designs. Kommerzielle Drucker schätzen vorhersehbare Ausgabequalität. Vielfältige Anwendungsfälle reduzieren Abhängigkeitsrisiken. Breite Akzeptanz unterstützt stetigen Auftragsfluss. Branchenbekanntheit verstärkt die langfristige Nachfrage.
Stabile Lieferkette und etablierte Fertigungsstandards
Die Produktion von Magnesiumplatten folgt ausgereiften Fertigungspraktiken. Die Verfügbarkeit von Rohstoffen bleibt stabil. Lieferanten halten gleichbleibende Qualitätskontrollstandards ein. Langfristige Beziehungen zu Lieferanten reduzieren Beschaffungsrisiken. Globale Vertriebsnetze unterstützen die pünktliche Lieferung. Vorhersehbare Lieferzeiten erleichtern die Druckerplanung. Technischer Support verbessert das Vertrauen der Benutzer. Zuverlässigkeit der Versorgung stärkt die Marktstabilität.
Markttrends:
Trend zu hochpräzisen und feindetailierten Gravuranforderungen
Drucker verlangen eine höhere Detailauflösung in Platten. Branding-Trends bevorzugen komplexe Grafiken und Mikroschrift. Magnesium unterstützt präzise Tiefenkontrolle. Fortschrittliche Gravurausrüstung verbessert die Konsistenz der Ergebnisse. Druckkäufer erwarten erstklassige visuelle Qualität. Spezialisierte Designarbeiten erhöhen die Plattenanpassung. Qualitätsorientiertes Drucken gewinnt an Bedeutung. Präzisionsanforderungen prägen die Produktentwicklung.
Wachsende Vorliebe für Kleinauflagen und maßgeschneiderte Druckaufträge
Kleinauflagen gewinnen in allen Sektoren an Bedeutung. Marketingkampagnen erfordern häufige Designaktualisierungen. Magnesiumplatten unterstützen schnelle Jobwechsel. Maßgeschneiderte Verpackungen erfordern unterschiedliche Plattenanforderungen. Drucker passen sich flexiblen Produktionsmodellen an. Schnellere Einrichtung verbessert die Reaktionsfähigkeit. Variable Nachfrageverläufe beeinflussen Bestellzyklen. Anpassungstrends verändern das Nutzungsverhalten.
- Zum Beispiel stellen Heidelberg-Anwenderfallstudien fest, dass Aluminiumplatten, kombiniert mit fortschrittlicher Automatisierung wie Push-to-Stop und AutoPlate XL, Gesamtvorbereitungszeiten von unter 10 Minuten für Kleinauflagen im Werbeverpackungsbereich ermöglichen. Während Magnesiumplatten in der Verpackungsindustrie weit verbreitet für Folienprägung und Prägung eingesetzt werden, nutzt der Standard-Hochgeschwindigkeits-Offsetdruck auf Heidelberg-Druckmaschinen Aluminiumplatten für diese schnellen Wechsel.
Integration digitaler Designwerkzeuge in die Plattenvorbereitung
Die Integration von Designsoftware rationalisiert die Gravur-Workflows. Digitale Dateien werden direkt zur Plattenverarbeitung übertragen. Fehlerquoten sinken durch automatisierte Schritte. Die Workflow-Effizienz verbessert sich in Druckereien. Die Abhängigkeit von qualifizierten Arbeitskräften nimmt allmählich ab. Digitale Kompatibilität steigert die Produktivität. Prozesskontrolle gewinnt an Bedeutung. Technologieausrichtung prägt betriebliche Praktiken.
Steigender Fokus auf gleichbleibende Qualität zum Markenschutz
Marken legen Wert auf einheitliche Druckergebnisse über Chargen hinweg. Magnesiumplatten liefern reproduzierbare Gravurergebnisse. Qualitätssicherung wird für Drucker zur Priorität. Plattenhaltbarkeit unterstützt gleichbleibende Eindrücke. Reduzierte Defekte senken das Risiko von Nachdrucken. Druckaudits beeinflussen die Materialauswahl. Markeninhaber beeinflussen die Materialwahl der Drucker. Qualitätsfokus leitet das Kaufverhalten.
Analyse der Marktherausforderungen:
Wettbewerb durch alternative Druckplatten und digitale Druckmethoden
Der globale Markt für Magnesium-Fotogravurplatten steht unter Druck durch das Wachstum des digitalen Drucks. Digitale Systeme reduzieren den Plattenverbrauch bei einigen Aufträgen. Polymerplatten ziehen kostenbewusste Nutzer an. Hybride Druckmodelle verändern die Nachfrageverläufe. Kleine Druckereien wechseln zu plattenfreien Optionen. Technologie-Upgrades erfordern Kapitalinvestitionen. Die Akzeptanzraten variieren je nach Drucktyp. Wettbewerbsdruck beeinflusst das Volumenwachstum.
Empfindlichkeit gegenüber Rohstoffpreisen und Umweltvorschriften
Schwankungen der Magnesiumpreise beeinflussen die Produktionskosten. Lieferanten stehen während volatiler Phasen unter Margendruck. Umweltvorschriften beeinflussen den Chemikalieneinsatz beim Ätzen. Die Einhaltung erhöht die Betriebskosten. Kleinere Produzenten stehen vor Anpassungsherausforderungen. Abfallbehandlungsstandards erfordern Prozessverbesserungen. Regulatorische Unterschiede erschweren globale Operationen. Kostenkontrolle bleibt eine anhaltende Herausforderung.
Marktchancen:
Expansion des Verpackungs- und Etikettendrucks in aufstrebenden Volkswirtschaften
Der globale Markt für Magnesium-Fotogravierplatten kann vom Wachstum der Schwellenmärkte profitieren. Die Produktion von Konsumgütern steigt stetig. Lokale Marken erhöhen Investitionen in Verpackungen. Die Druckinfrastruktur expandiert in Entwicklungsländern. Magnesiumplatten eignen sich für wachsende kommerzielle Druckbedürfnisse. Einstiegsdrucker übernehmen bewährte Materialien. Regionale Lieferanten gewinnen neue Kunden. Das Marktpenetrationspotenzial bleibt stark.
Innovation in Plattenqualität und Verarbeitungseffizienz
Hersteller investieren in verbesserte Plattenformulierungen. Verbesserte Oberflächenqualität unterstützt bessere Gravurergebnisse. Schnellere Verarbeitungsmethoden verkürzen die Durchlaufzeit. Automatisierung verbessert die Konsistenz über Chargen hinweg. Technische Upgrades ziehen qualitätsorientierte Drucker an. Produktdifferenzierung stärkt die Positionierung der Lieferanten. Innovation unterstützt Premium-Preisstrategien. Langfristige Wertschöpfung bleibt erreichbar.
Marktsegmentierungsanalyse:
Plattendicke
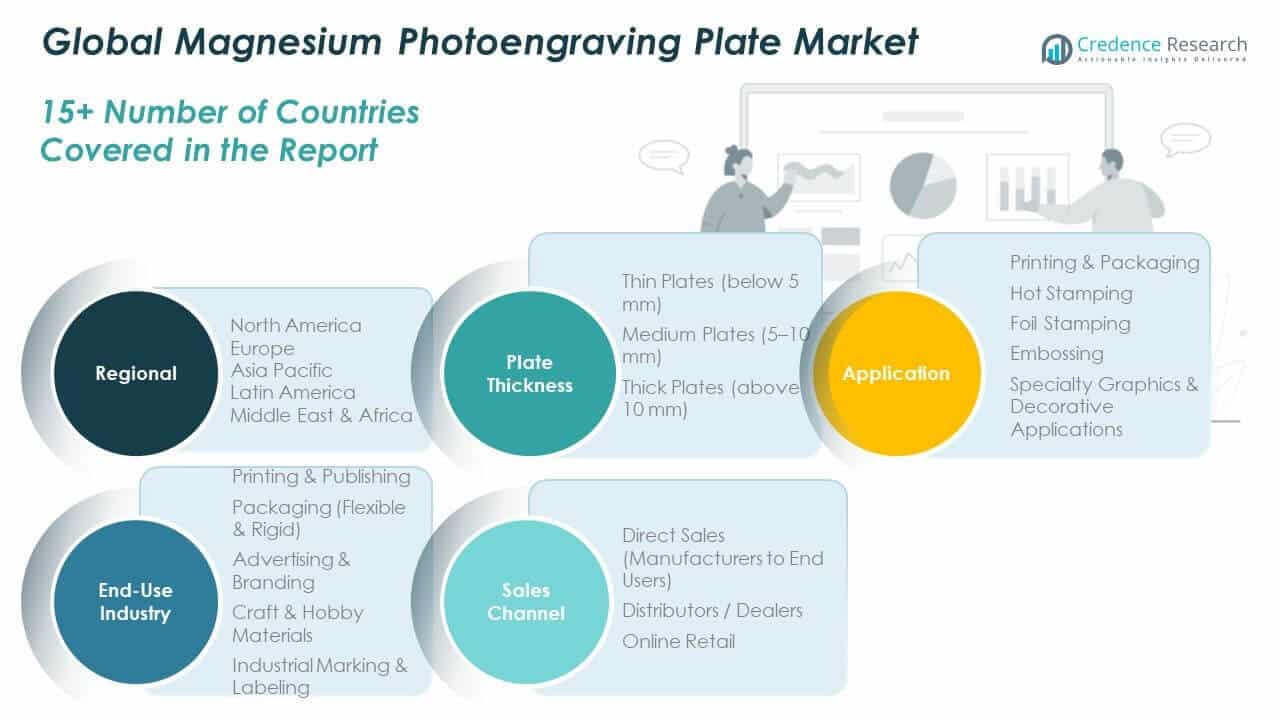
Dünne Platten (unter 5 mm) eignen sich für feine Detailarbeiten und schnellere Ätzzyklen. Mittlere Platten (5–10 mm) balancieren Steifigkeit und Verarbeitungsgeschwindigkeit für allgemeine Arbeiten. Dicke Platten (über 10 mm) unterstützen tiefere Reliefbedürfnisse für langlebige Eindrücke. Käufer wählen die Dicke basierend auf dem Pressentyp und der erforderlichen Tiefe. Die Plattenauswahl hängt auch vom Werkzeugverschleiß und der Laufzeit ab. Werkstätten bevorzugen Standardgrößen, um die Rüstzeit zu verkürzen. Produzenten halten mehrere Stärken vor, um gemischte Auftragsbücher zu bedienen. Diese Segmentierung steht in direktem Zusammenhang mit den Druckqualitätszielen.
- Zum Beispiel bieten industrielle Lieferanten von Magnesium-Fotogravierplatten der Güteklasse AZ31B wie Easonnm typischerweise Plattendicken von 4 mm bis 7 mm für Tiefprägungsanwendungen an. Diese Dicke wird speziell verwendet, um die strukturelle Integrität zu gewährleisten und thermische Verformung oder Verziehen zu verhindern, wenn die Reliefhöhen unter Hochdruckprägebedingungen 1,5 mm überschreiten.
Anwendung
Druck & Verpackung treibt die konstante Nachfrage aufgrund hoher Auftragsfrequenz an. Heißprägen setzt auf saubere Kanten für einen klaren Transfer. Folienprägen benötigt stabile Platten, die feine Details unter Druck halten. Prägung nutzt tiefere Reliefs für taktile Effekte auf Etiketten und Kartons. Spezialgrafiken & dekorative Anwendungen unterstützen Premium-Designarbeiten. Drucker stimmen die Plattenwahl mit dem Oberflächentyp und dem Substrat ab. Markeninhaber drängen auf komplexe Designs, die die Präzisionsanforderungen an die Platten erhöhen. Die Anwendungsvielfalt hält die Nachfrage ausgeglichen.
Endverbraucherindustrie
Druck & Verlagswesen unterstützt den routinemäßigen Platteneinsatz in kommerziellen Aufträgen. Verpackung (flexibel & starr) erweitert sich mit den Branding-Bedürfnissen von Konsumgütern. Werbung & Branding verwendet Platten für hochwertige Druckeffekte. Handwerks- & Hobby-Materialien unterstützen Kleinserienbestellungen und individuelle Designs. Industrielle Kennzeichnung & Etikettierung erfordert Haltbarkeit und gleichbleibende Ergebnisse. Jedes Endverbrauchssegment schätzt Zuverlässigkeit und Wiederholbarkeit. Qualitätsstandards variieren je nach Branche und beeinflussen Kaufentscheidungen. Der globale Markt für Magnesium-Photoätzplatten profitiert von dieser breiten Nachfragebasis.
Vertriebskanal
Direktvertrieb (Hersteller zu Endverbrauchern) eignet sich für große Käufer mit stabilem Volumen. Händler / Vertragshändler bedienen fragmentierte Druckerbasen und lokale Unterstützungsbedürfnisse. Online-Handel unterstützt schnelle Nachbestellungen für kleine Geschäfte. Die Wahl des Kanals hängt von der Bestellgröße und der Liefergeschwindigkeit ab. Käufer nutzen Händler für gemischte SKUs und kurze Lieferzeiten. Direkte Verträge unterstützen die Preissteuerung und technische Beratung. Online-Kanäle verbessern den Zugang in kleineren Städten. Der Mix der Kanäle beeinflusst die Reichweite der Lieferanten und die Tiefe des Serviceangebots.
Segmentierung:
Plattendicke- Dünne Platten (unter 5 mm)
- Mittlere Platten (5–10 mm)
- Dicke Platten (über 10 mm)
- Druck & Verpackung
- Heißprägen
- Folienprägen
- Prägung
- Spezialgrafiken & dekorative Anwendungen
- Druck & Verlagswesen
- Verpackung (flexibel & starr)
- Werbung & Branding
- Handwerks- & Hobby-Materialien
- Industrielle Kennzeichnung & Etikettierung
- Direktvertrieb (Hersteller zu Endverbrauchern)
- Händler / Vertragshändler
- Online-Handel
- Nordamerika (USA, Kanada, Mexiko)
- Europa (UK, Frankreich, Deutschland, Italien, Spanien, Russland, Belgien, Niederlande, Österreich, Schweden, Polen, Dänemark, Schweiz, Rest von Europa)
- Asien-Pazifik (China, Japan, Südkorea, Indien, Australien, Thailand, Indonesien, Vietnam, Malaysia, Philippinen, Taiwan, Rest von Asien-Pazifik)
- Lateinamerika (Brasilien, Argentinien, Peru, Chile, Kolumbien, Rest von Lateinamerika)
- Mittlerer Osten (VAE, KSA, Israel, Türkei, Iran, Rest des Mittleren Ostens)
- Afrika (Südafrika, Ägypten, Nigeria, Algerien, Marokko, Rest von Afrika)
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale Magnesium-Fotoätzplatten wurde 2018 mit 84,23 Millionen USD bewertet und soll bis 2024 auf 116,51 Millionen USD und bis 2032 auf 180,27 Millionen USD anwachsen, mit einer CAGR von 5,2 während des Prognosezeitraums. Nordamerika hält 2024 den größten regionalen Anteil von etwa 43,4 %. Die Region profitiert von einer ausgereiften Druck- und Verpackungsindustrie. Die starke Nachfrage nach Premium-Etiketten und Kartons unterstützt die Plattennutzung. Markeninhaber konzentrieren sich auf hohe Druckqualität und Konsistenz. Gewerbliche Druckereien bevorzugen zuverlässige Gravurmaterialien. Die Technologieübernahme unterstützt eine effiziente Plattenverarbeitung. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund ihrer Größe an. Kanada unterstützt eine stetige Ersatznachfrage. Es zeigt stabile langfristige Verbrauchsmuster.
Europa
Der europäische Markt für globale Magnesium-Fotoätzplatten wurde 2018 mit 55,21 Millionen USD bewertet und soll bis 2024 auf 74,43 Millionen USD und bis 2032 auf 108,21 Millionen USD anwachsen, mit einer CAGR von 4,4 während des Prognosezeitraums. Europa macht 2024 fast 27,7 % des Marktanteils aus. Die Region legt starken Fokus auf Druckqualitätsstandards. Deutschland, Italien und Frankreich führen die regionale Nachfrage an. Die Verpackungs- und Verlagssektoren sind gut etabliert. Spezialdruck unterstützt einen stetigen Plattenverbrauch. Umweltkonformität prägt die Produktionspraktiken. Drucker bevorzugen Präzision und Wiederholbarkeit. Ersatznachfrage hält die Volumen aufrecht. Es spiegelt einen stabilen und qualitätsorientierten Markt wider.
Asien-Pazifik
Der asiatisch-pazifische Markt für globale Magnesium-Fotoätzplatten wurde 2018 mit 35,57 Millionen USD bewertet und soll bis 2024 auf 54,05 Millionen USD und bis 2032 auf 94,85 Millionen USD anwachsen, mit einer CAGR von 6,9 während des Prognosezeitraums. Asien-Pazifik hält 2024 etwa 20,1 % des Marktanteils. Die Region zeigt das schnellste Wachstumstempo. China und Indien treiben die Volumenausweitung voran. Der steigende Output von Konsumgütern unterstützt den Verpackungsbedarf. Die lokale Druckkapazität wächst schnell. Kostenwirksame Produktion zieht Investitionen an. Kurzläufe im Druck gewinnen an Beliebtheit. Südostasien zeigt eine steigende Akzeptanz. Es spiegelt ein starkes zukünftiges Wachstumspotenzial wider.
Lateinamerika
Der lateinamerikanische Markt für globale Magnesium-Fotoätzplatten wurde 2018 mit 8,50 Millionen USD bewertet und soll bis 2024 auf 11,72 Millionen USD und bis 2032 auf 15,87 Millionen USD anwachsen, mit einer CAGR von 3,5 während des Prognosezeitraums. Lateinamerika repräsentiert 2024 etwa 4,4 % des Anteils. Brasilien führt den regionalen Verbrauch an. Verpackungsnachfrage unterstützt ein allmähliches Wachstum. Die Druckinfrastruktur verbessert sich weiterhin. Importabhängigkeit beeinflusst die Angebotsdynamik. Lokale Vertriebspartner spielen eine Schlüsselrolle. Markenentwicklung unterstützt die Plattennutzung. Die Akzeptanz bleibt in den Ländern selektiv. Es zeigt moderate Wachstumsaussichten.
Mittlerer Osten
Der Markt für globale Magnesium-Fotoätzplatten im Nahen Osten wurde 2018 mit 5,40 Millionen USD bewertet und soll bis 2024 auf 6,91 Millionen USD und bis 2032 auf 9,00 Millionen USD anwachsen, mit einer CAGR von 3,0 während des Prognosezeitraums. Der Nahe Osten hält 2024 fast 2,6 % des Anteils. Die VAE und KSA führen die regionale Nachfrage an. Verpackung und Etikettierung treiben die Nutzung an. Importbasierte Versorgung dominiert den Markt. Gewerblicher Druck unterstützt stetige Aufträge. Industrielles Branding gewinnt an Bedeutung. Marktexpansion bleibt allmählich. Investitionen in Druckdienstleistungen unterstützen die Nachfrage. Es zeigt eine stabile, aber begrenzte Größenordnung.
Afrika
Der Markt für Magnesium-Fotogravierplatten in Afrika wurde 2018 mit 3,23 Millionen USD bewertet und soll bis 2024 auf 4,96 Millionen USD und bis 2032 auf 6,20 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,4 % während des Prognosezeitraums. Afrika macht 2024 etwa 1,8 % des Marktanteils aus. Südafrika führt die regionale Aktivität an. Die Druckinfrastruktur entwickelt sich weiterhin. Die Nachfrage konzentriert sich auf grundlegende Verpackungsbedürfnisse. Importabhängigkeit prägt die Preisentwicklung. Die lokale Produktion bleibt begrenzt. Handwerks- und Etikettierungsanwendungen unterstützen kleine Volumen. Das Wachstum bleibt langsam, aber stetig. Es spiegelt eine aufstrebende Marktphase wider.
Analyse der Hauptakteure:
- Magnesium Elektron Ltd. (Luxfer Group)
- Zonle Magnetic Magnesium Material Co., Ltd.
- Anhui Magnesium Photoengraving Technology Co., Ltd.
- Dongguan Xincheng Photoengraving Material Co., Ltd.
- Fushi Magnesium Alloy Materials Co., Ltd.
- Tianyuan Magnesium Plate Co., Ltd.
- Toyo Koki Co., Ltd.
- Amisco Industrial Co., Ltd.
- Shanxi Yinguang Huasheng Magnesium Co., Ltd.
- Nippon Light Metal Holdings Co., Ltd.
Wettbewerbsanalyse:
Der globale Markt für Magnesium-Fotogravierplatten zeigt einen moderaten Wettbewerb mit einer Mischung aus globalen und regionalen Anbietern. Führende Akteure konzentrieren sich auf gleichbleibende Plattenqualität und stabile Versorgung. Die Produktstandardisierung unterstützt wiederholte Bestellungen von kommerziellen Druckereien. Unternehmen konkurrieren in der Verarbeitungsgenauigkeit und Lieferzuverlässigkeit. Die Preisgestaltung bleibt aufgrund der Materialempfindlichkeit wettbewerbsfähig. Langfristige Verträge helfen, die Nachfrage großer Druckhäuser zu sichern. Regionale Akteure bedienen lokale Händler und kleine Druckereien. Markteintrittsbarrieren bleiben moderat aufgrund des etablierten Produktions-Know-hows. Es spiegelt ein Gleichgewicht zwischen Größe und Spezialisierung wider.
Neueste Entwicklungen:
- Im August 2025 kündigte Luxfer MEL Technologies die Einführung des Elektron® Finished Parts Machined Magnesium Service an, einer Komplettlösung, die die integrierte Produktion von Magnesiumlegierungen mit fachkundiger Bearbeitung für Luft- und Raumfahrt, Verteidigung und landgestützte Militärsysteme kombiniert. Dieses neue Angebot optimiert die Lieferung durch integrierte Lieferketten- und Produktionsprozesse und umfasst nachhaltige Praktiken, einschließlich des Recyclings von Bearbeitungsabfällen zur Unterstützung der ökologischen Verantwortung. Der Service ist für komplexe Komponenten wie komplizierte Getriebegehäuse und Avionikgehäuse konzipiert. Darüber hinaus berichtete Luxfer Holdings im dritten Quartal 2025 von einem starken Umsatzwachstum im Verteidigungs- und Luftfahrtsektor, wobei die Nachfrage nach Elektron-Magnesiumlegierungen aufgrund erhöhter Verteidigungsausgaben, Rückständen in Gießereien und anhaltenden Bauquoten in der Luft- und Raumfahrt merklich gestiegen ist.
- Im Mai 2025 gab das Unternehmen Fortschritte bei der Verfolgung von Managementreformen und der Prüfung und Formulierung seines nächsten mittelfristigen Managementplans bekannt. Wichtige Initiativen umfassen Investitionen in das indische Recycling-Aluminiumunternehmen CMR NLM Eco und die Zusammenarbeit mit SEC Carbon (Annahme einer 20%igen Kapitalbeteiligung). Das Unternehmen führt außerdem eine strategische Partnerschaftsvereinbarung mit NTT Data Xam Technologies im Bereich der additiven Metallfertigung (AM) aus. Darüber hinaus erwarb Nippon Light Metal im Mai 2025 einen 20%igen Anteil am indischen Aluminium-Schrottverarbeiter CMR Eco Aluminum, jetzt CMR NLM Eco, von dem es recyceltes Aluminium importieren wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Plattendicke, Anwendung, Endverbrauchsindustrie, Vertriebskanal und regionalen Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Verpackungen wird den Plattenverbrauch weiterhin unterstützen.
- Kurzlaufdruck wird die Präferenzen im Produktmix beeinflussen.
- Qualitätsorientierter Druck wird Präzisionsplatten bevorzugen.
- Asien-Pazifik wird die am schnellsten wachsende Region bleiben.
- Distributornetzwerke werden den regionalen Zugang stärken.
- Produktverbesserungen werden sich auf Gravurgenauigkeit konzentrieren.
- Umweltkonformität wird die Produktionsmethoden beeinflussen.
- Spezialdruck wird die Premium-Nachfrage unterstützen.
- Lieferstabilität wird ein wichtiger Kaufgrund bleiben.
- Der Wettbewerb wird moderat mit regionalem Fokus bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Magnesium-Fotoätzplatten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Magnesium-Fotoätzplatten zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für Magnesium-Fotoätzplatten hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Magnesium-Fotoätzplatten antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Magnesium-Photoätzplatten?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Magnesium-Photoätzplatten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Magnesium-Fotogravierplatte-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Magnesium-Fotogravierplatte-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 268.58 million → 2032: USD 414.40 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Magnesium-Fotogravierplatte-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Magnesium-Fotogravierplatte-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Magnesium-Fotogravierplatte-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Magnesium-Fotogravierplatte-Markt Market Drivers
- 3.3 Magnesium-Fotogravierplatte-Markt Market Restraints & Challenges
- 3.4 Magnesium-Fotogravierplatte-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Magnesium-Fotogravierplatte-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Magnesium-Fotogravierplatte-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Magnesium-Fotogravierplatte-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Magnesium-Fotogravierplatte-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Magnesium-Fotogravierplatte-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Magnesium-Fotogravierplatte-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Magnesium-Fotogravierplatte-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Magnesium-Fotogravierplatte-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Magnesium-Fotogravierplatte-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Magnesium-Fotogravierplatte-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Magnesium-Fotogravierplatte-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Magnesium-Fotogravierplatte-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Magnesium-Fotogravierplatte-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Magnesium-Fotogravierplatte-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Magnesium-Fotogravierplatte-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Magnesium-Fotogravierplatte-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Magnesium-Fotogravierplatte-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Magnesium-Fotogravierplatte-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Magnesium-Fotogravierplatte-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
