
Marktübersicht
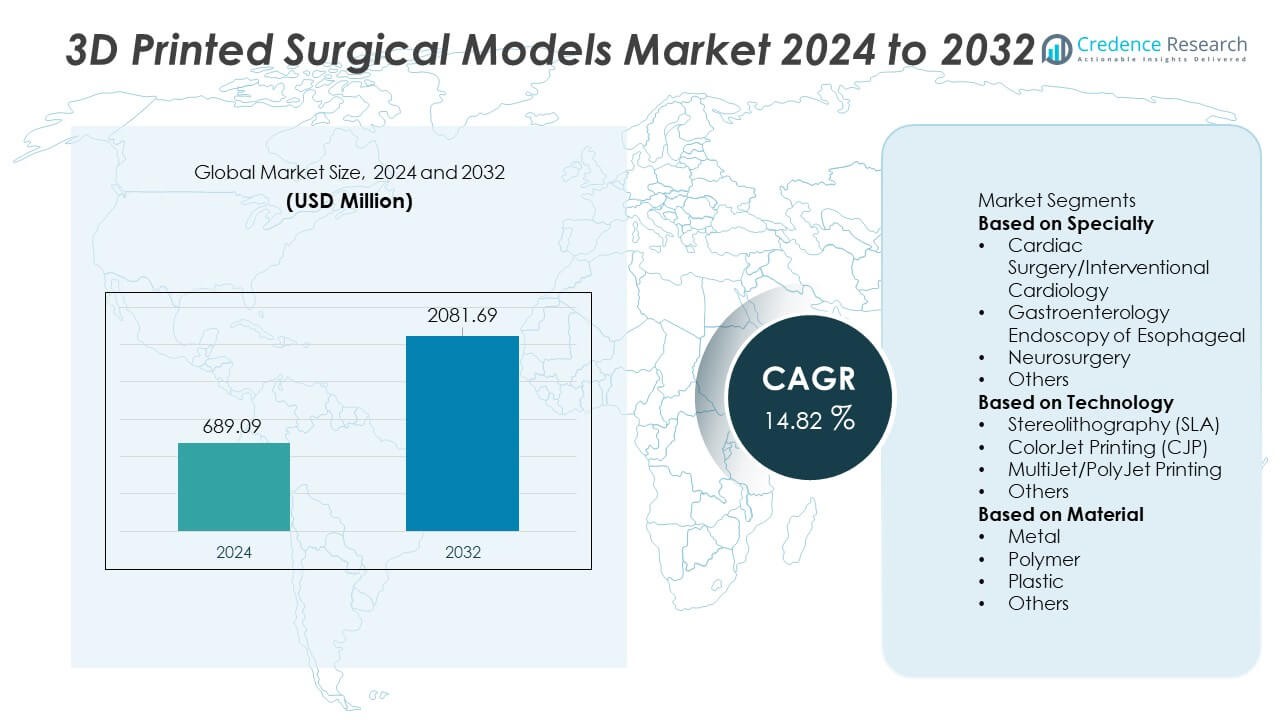
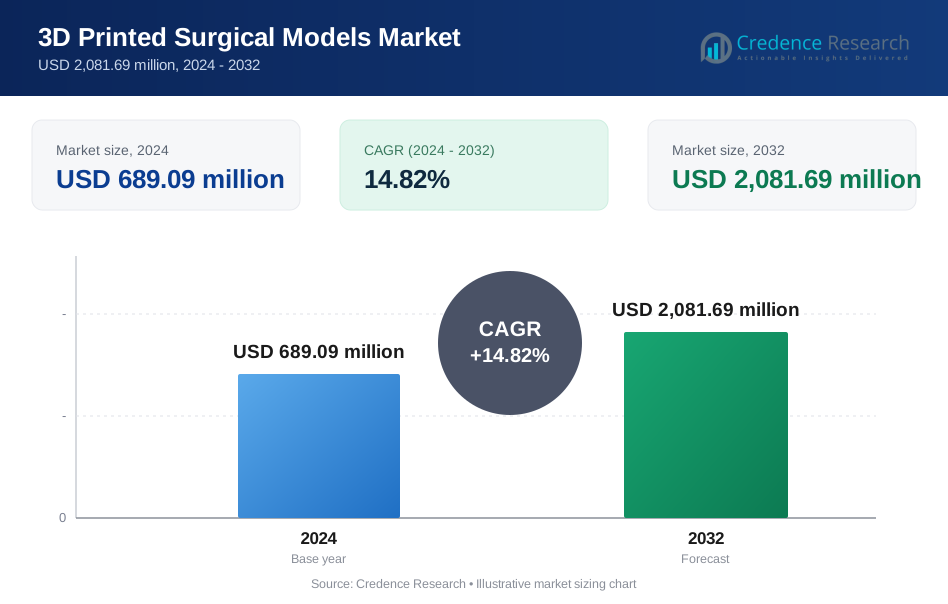
Der Markt für 3D-gedruckte chirurgische Modelle erreichte im Jahr 2024 USD 689,09 Millionen und wird voraussichtlich bis 2032 auf USD 2.081,69 Millionen wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 14,82% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für 3D-gedruckte chirurgische Modelle 2024 | USD 689,09 Millionen |
| Markt für 3D-gedruckte chirurgische Modelle, CAGR | 14,82% |
| Marktgröße für 3D-gedruckte chirurgische Modelle 2032 | USD 2.081,69 Millionen |
Führende Akteure im Markt für 3D-gedruckte chirurgische Modelle sind unter anderem Materialise NV, Formlabs, Axial3D, 3D LifePrints U.K. Ltd., Lazarus 3D LLC, WhiteClouds Inc., Stratasys Ltd., Osteo3D, Onkos Surgical und 3D Systems Inc. Diese Unternehmen erweitern ihre Präsenz durch hochpräzise Drucktechnologien, biokompatible Materialien und fortschrittliche anatomische Modellierungslösungen, die die chirurgische Planung und medizinische Ausbildung unterstützen. Nordamerika führt den globalen Markt mit einem Anteil von 39% an, angetrieben durch die starke Integration von 3D-Druck in Krankenhäusern und Forschungszentren. Europa folgt mit einem Anteil von 29%, unterstützt durch fortschrittliche klinische Akzeptanz, robuste Forschungsaktivitäten und steigende Nachfrage nach patientenspezifischen chirurgischen Modellen.
 Markteinblicke
- Der Markt erreichte 2024 USD 689,09 Millionen und wird bis 2032 mit einer CAGR von 14,82% wachsen.
- Die Nachfrage steigt, da patientenspezifische Herzmodelle das Spezialsegment mit einem Anteil von 37% anführen, angetrieben durch ihre Rolle bei der Verbesserung der chirurgischen Genauigkeit und der präoperativen Planung.
- Multi-Material- und Hochpräzisionsdrucktechnologien stärken die Markttrends, da Krankenhäuser SLA- und PolyJet-Systeme einführen, um die Ausbildungs- und Simulationsfähigkeiten zu verbessern.
- Der Wettbewerb intensiviert sich, da Materialise, Formlabs, Stratasys, Axial3D und Lazarus 3D in fortschrittliche anatomische Modellierung investieren und mit klinischen Institutionen zusammenarbeiten, um die Akzeptanz zu erweitern, während sie mit Einschränkungen wie hohen Produktionskosten und begrenzter Erstattung konfrontiert sind.
- Nordamerika führt mit einem Anteil von 39%, gefolgt von Europa mit 29% und dem asiatisch-pazifischen Raum mit 24%, unterstützt durch eine starke Gesundheitsinfrastruktur, steigende medizinische Ausbildungsbedürfnisse und zunehmende Akzeptanz personalisierter chirurgischer Planungswerkzeuge.
Analyse der Marktsegmentierung:
Nach Fachgebiet
Herzchirurgie und interventionelle Kardiologie führen dieses Segment mit einem Anteil von 37% an, angetrieben durch die zunehmende Akzeptanz patientenspezifischer Herzmodelle für die präoperative Planung und die Simulation komplexer Verfahren. Chirurgen verlassen sich auf 3D-gedruckte Herzstrukturen, um die Genauigkeit bei der Reparatur von Herzklappen, der Korrektur angeborener Defekte und der Platzierung von Stents zu verbessern. Die Neurochirurgie folgt, da die Nachfrage nach detaillierten Gehirnmodellen wächst, die die Tumorkartierung und die Planung der Schädelrekonstruktion unterstützen. Anwendungen in der Gastroenterologie-Endoskopie erweitern sich, da Kliniker Ösophagusmodelle für Schulungen und Gerätetests verwenden. Die zunehmende klinische Akzeptanz, bessere anatomische Genauigkeit und wachsende Investitionen in chirurgische Ausbildungszentren verstärken die Dominanz der Herz-Anwendungen in diesem Segment.
- Zum Beispiel wird der IntelliSpace Portal-Workflow von Philips verwendet, um die chirurgische Planung in großen Herzzentren zu unterstützen und patientenspezifische Modelle zu erstellen, wobei die Plattform den Export von 3D-Modellen zum Drucken unterstützt.
Nach Technologie
Stereolithographie (SLA) hält mit einem Anteil von 42% die dominierende Position, unterstützt durch ihre hohe Präzision, glatte Oberflächenqualität und Eignung für die Erstellung komplexer anatomischer Strukturen. Krankenhäuser und Forschungseinrichtungen bevorzugen SLA bei der Herstellung hochdetaillierter Organrepliken für chirurgische Simulationen und Ausbildung. MultiJet/PolyJet-Druck folgt aufgrund seiner Mehrmaterialfähigkeit, die die Replikation von Weichgewebetexturen ermöglicht. ColorJet-Druck findet Verwendung in Bildungsmodellen, die farbcodierte Anatomie erfordern. Das Wachstum der SLA-Akzeptanz wird durch die steigende Nachfrage nach genauen, patientenspezifischen Modellen und kontinuierliche Verbesserungen bei harzbasierten Materialien, die Realismus und strukturelle Treue verbessern, angetrieben.
- Zum Beispiel produzierten Formlabs-Kunden wie Northwell Health während der COVID-19-Pandemie über 100.000 Nasopharynx-Abstriche mit einer Flotte von Form 3B-Druckern.
Nach Material
Polymerbasierte Materialien führen dieses Segment mit einem Anteil von 44% an, unterstützt durch ihre Flexibilität, Haltbarkeit und Kompatibilität mit fortschrittlichen 3D-Drucktechnologien. Polymere ermöglichen hohe anatomische Genauigkeit und realistische Gewebesimulation, was sie zur bevorzugten Wahl für die Erstellung patientenspezifischer chirurgischer Modelle macht. Kunststoffmaterialien folgen aufgrund ihrer Kosteneffizienz und Verwendung in routinemäßigen Ausbildungsmodellen. Metallbasierte Modelle halten einen kleineren Anteil, unterstützen jedoch spezialisierte orthopädische und maxillofaziale Anwendungen, die hohe strukturelle Festigkeit erfordern. Die steigende Nachfrage nach leichten, anpassbaren und biokompatiblen Materialien treibt das Wachstum von Polymeren voran, während laufende Materialinnovationen den Anwendungsbereich in der klinischen Ausbildung und präoperativen Planung weiter ausweiten.
Wichtiger Wachstumstreiber
Zunehmende Akzeptanz patientenspezifischer chirurgischer Planung
Die Nachfrage steigt, da Chirurgen auf patientenspezifische 3D-gedruckte Modelle setzen, um die Verfahrensgenauigkeit zu verbessern und intraoperative Risiken zu reduzieren. Diese Modelle unterstützen eine klarere Visualisierung komplexer Anatomie und helfen Teams, chirurgische Schritte zu üben, bevor sie den Operationssaal betreten. Krankenhäuser übernehmen sie, um die Ergebnisse bei Herz-, orthopädischen und neurochirurgischen Eingriffen zu verbessern. Der wachsende Fokus auf Präzisionsmedizin stärkt ihren Einsatz in der präoperativen Planung. Da immer mehr Kliniker den Wert maßgeschneiderter anatomischer Repliken erkennen, steigt die Akzeptanz sowohl in fortschrittlichen als auch in sich entwickelnden Gesundheitssystemen.
- Zum Beispiel hat die Mayo Clinic Tausende von patientenspezifischen anatomischen Modellen durch ihr 3D-Anatomisches Modellierungslabor produziert, das eine breite Palette komplexer Herz- und orthopädischer Verfahren unterstützt. Das Labor produziert nun jedes Jahr konsequent viele Modelle, um die Patientenversorgung zu verbessern.
Erweiterung fortschrittlicher 3D-Drucktechnologien
Fortschritte in SLA-, PolyJet- und Multi-Material-Drucktechnologien fördern die breitere Nutzung von chirurgischen Modellen. Diese Technologien erzeugen hochauflösende Strukturen mit realistischen Texturen, die eine bessere Simulation und Schulung ermöglichen. Verbesserungen in Geschwindigkeit, Genauigkeit und Materialkompatibilität machen Drucker besser geeignet für den klinischen Einsatz. Gesundheitseinrichtungen investieren in moderne Drucksysteme, um Forschung, Bildung und chirurgische Planung zu unterstützen. Mit der Erweiterung der Produktionskapazitäten und der Verkürzung der Durchlaufzeiten gewinnen Krankenhäuser mehr Flexibilität bei der Erstellung detaillierter anatomischer Modelle.
- Zum Beispiel setzte Formlabs medizinische SLA-Drucke durch seine Form 3B- und Form 3B+-Systeme für patientendiagnostische Tests während der globalen Gesundheitskrise ein. Diese Artikel waren Nasopharynx-Abstriche, die für die tatsächliche COVID-19-Probenentnahme verwendet wurden und halfen, signifikante Lieferkettenengpässe zu beheben, die von Gesundheitssystemen wie Northwell Health und USF Health erlebt wurden.
Wachsende Notwendigkeit für verbesserte medizinische Ausbildung und Simulation
3D-gedruckte chirurgische Modelle werden zu unverzichtbaren Werkzeugen für die medizinische Ausbildung, da sie den Auszubildenden ermöglichen, an lebensechten Strukturen zu üben, bevor sie Patienten behandeln. Diese Modelle helfen, Lernkurven für komplexe Verfahren zu reduzieren und das klinische Vertrauen zu verbessern. Ausbildungseinrichtungen übernehmen sie, um das traditionelle auf Kadavern basierende Lernen zu ersetzen, das Verfügbarkeits- und ethische Einschränkungen aufweist. Chirurgen verwenden Modelle auch, um Patienten Verfahren zu demonstrieren und so fundierte Entscheidungen zu unterstützen. Der verstärkte Fokus auf praxisorientierte Ausbildung und Kompetenzentwicklung treibt das schnelle Marktwachstum an.
Wichtiger Trend & Gelegenheit
Integration von Multi-Material- und biokompatiblen Materialien
Der Einsatz von Multi-Material-Druck erweitert die Möglichkeiten zur Herstellung von Modellen, die weiches Gewebe, Knochen und Gefäßstrukturen genau nachahmen. Materialinnovationen verbessern den anatomischen Realismus und die funktionalen Testfähigkeiten. Biokompatible Optionen unterstützen tiefere chirurgische Simulationen, die es Klinikern ermöglichen, Schneiden, Nähen und Platzieren von Geräten mit größerer Genauigkeit zu üben. Diese Fortschritte eröffnen neue Wege für Forschung und Produktentwicklung. Mit sinkenden Materialkosten und verbesserten Leistungen wird eine breitere Akzeptanz in Krankenhäusern und akademischen Einrichtungen erwartet.
- Zum Beispiel fertigte Stratasys biokompatible anatomische Modelle für die chirurgische Planung und klinische Simulationsprogramme mit seinen hochauflösenden Materialien. Diese Modelle helfen Chirurgen, komplexe patientenspezifische Anatomie zu visualisieren, komplizierte Verfahren zu planen und Techniken in einer risikofreien Umgebung zu üben, was zu verbesserten chirurgischen Ergebnissen führen kann.
Zunehmende Nutzung von 3D-Modellen im präoperativen Patienteneinbezug
Kliniker verwenden 3D-gedruckte Modelle, um Patienten chirurgische Verfahren und erwartete Ergebnisse effektiver zu erklären. Dies verbessert das Verständnis, reduziert Ängste und stärkt die gemeinsame Entscheidungsfindung. Personalisierte Modelle helfen, Behandlungsrisiken und -vorteile mit größerer Klarheit zu veranschaulichen. Krankenhäuser, die die Patientenkommunikation priorisieren, übernehmen 3D-Modelle, um die Zufriedenheitswerte zu verbessern und Einwilligungsprozesse zu optimieren. Der wachsende Fokus auf patientenzentrierte Versorgung schafft starke Chancen für eine breitere Integration über Fachrichtungen hinweg.
- Zum Beispiel nutzte das Boston Children's Hospital viele pädiatrische Herz- und Atemwegsmodelle, um die Familienberatung vor der Operation zu unterstützen.
Wichtige Herausforderung
Hohe Produktionskosten und begrenzte Erstattung
Komplexe 3D-Drucksysteme, fortschrittliche Materialien und spezialisierte Arbeitskräfte tragen zu hohen Produktionskosten bei. Viele Gesundheitssysteme kämpfen damit, die Kosten ohne klare Erstattungswege zu rechtfertigen. Begrenzte Versicherungsmöglichkeiten schränken die Einführung in kleineren Krankenhäusern und Kliniken ein. Diese finanziellen Hürden verzögern Investitionen in interne Druckeinrichtungen. Ohne standardisierte Erstattungsrichtlinien könnten Institutionen auf externe Dienstleister angewiesen sein, was zusätzlichen Kostendruck erzeugt und die Marktdurchdringung verlangsamt.
Begrenzte technische Expertise und Workflow-Integration
Erfolgreiche Einführung erfordert qualifizierte Techniker, Chirurgen und Ingenieure, die 3D-Design und anatomisches Modellieren verstehen. Viele Krankenhäuser verfügen nicht über geschultes Personal oder etablierte Arbeitsabläufe für die Modellerstellung und -validierung. Integrationsherausforderungen entstehen bei der Koordination von Bildgebungsdaten, Softwaredesign und Druckprozessen. Verzögerungen in der Produktion können chirurgische Zeitpläne beeinflussen. Ohne ordnungsgemäße Schulung und optimierte Arbeitsabläufe stehen Institutionen vor betrieblichen Hindernissen, die die routinemäßige Nutzung von 3D-gedruckten chirurgischen Modellen einschränken.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für 3D-gedruckte chirurgische Modelle mit einem Anteil von 39% an, angetrieben durch die starke Einführung der Präzisionsmedizin und die breite Integration fortschrittlicher 3D-Drucktechnologien in Krankenhäusern und Forschungszentren. Hohe Gesundheitsausgaben, gepaart mit der schnellen Einführung patientenspezifischer chirurgischer Planungstools, beschleunigen das Marktwachstum. Medizinische Schulen und Ausbildungsinstitutionen nutzen zunehmend anatomische Modelle für simulationsbasiertes Lernen. Starke Kooperationen zwischen Krankenhäusern, Universitäten und 3D-Druckunternehmen unterstützen kontinuierliche Innovationen. Die gut etablierte Infrastruktur der Region, die Verfügbarkeit qualifizierter Fachkräfte und die zunehmenden Investitionen in komplexe chirurgische Verfahren stärken ihre dominierende Marktposition.
Europa
Europa hält einen Anteil von 29%, unterstützt durch den weit verbreiteten Einsatz patientenspezifischer anatomischer Modelle in kardiologischen, orthopädischen und neurochirurgischen Anwendungen. Starke regulatorische Unterstützung für die klinische Validierung von 3D-gedruckten Werkzeugen fördert die Einführung in Krankenhäusern. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen in der chirurgischen Innovation, profitieren von fortschrittlichen Forschungskapazitäten und starken akademisch-industriellen Partnerschaften. Die Nachfrage steigt, da Gesundheitsdienstleister sich darauf konzentrieren, die chirurgische Genauigkeit zu verbessern und operative Risiken zu reduzieren. Ausbildungszentren in der gesamten Region nutzen 3D-Modelle intensiv zur Kompetenzentwicklung. Das wachsende Interesse an Mehrmaterialdruck und biokompatiblen Materialien treibt die Marktexpansion weiter voran.
Asien-Pazifik
Der Asien-Pazifik-Raum macht einen Anteil von 24% aus, angetrieben durch die rasche Modernisierung des Gesundheitswesens, wachsende Investitionen in die chirurgische Infrastruktur und zunehmende Fälle, die komplexe Eingriffe erfordern. Krankenhäuser in China, Japan, Indien und Südkorea übernehmen 3D-gedruckte Modelle zur Unterstützung der präoperativen Planung und medizinischen Ausbildung. Der steigende Medizintourismus stärkt die Nachfrage nach fortschrittlichen chirurgischen Planungstools. Die Region profitiert von expandierenden Fertigungskapazitäten, die 3D-Drucktechnologien kostengünstiger machen. Das Bewusstsein für personalisierte chirurgische Versorgung wächst unter Klinikern und Patienten. Fortgesetzte Investitionen in Forschungseinrichtungen und Ausbildungsprogramme positionieren den Asien-Pazifik-Raum als schnell wachsende Region in diesem Markt.
Lateinamerika
Lateinamerika hält einen Anteil von 5%, beeinflusst durch die zunehmende Einführung fortschrittlicher chirurgischer Planungstools in großen städtischen Krankenhäusern. Länder wie Brasilien und Mexiko führen die Nachfrage an, da sie den Zugang zu Bildgebungstechnologien und modernen Operationsumgebungen erweitern. Medizinische Einrichtungen nutzen zunehmend 3D-gedruckte Modelle für Schulungen und präoperative Bewertungen komplexer kardialer und orthopädischer Verfahren. Allerdings verlangsamen begrenzte Budgets und inkonsistente Erstattungen die weitverbreitete Einführung. Partnerschaften mit globalen 3D-Druckunternehmen unterstützen den Technologietransfer und die Schulung. Steigende Investitionen in tertiäre Versorgungszentren stärken die langfristigen Wachstumsaussichten in der gesamten Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst einen Anteil von 3%, angetrieben durch wachsende Investitionen in hochmoderne chirurgische Einrichtungen, insbesondere in den VAE, Saudi-Arabien und Südafrika. Krankenhäuser übernehmen 3D-gedruckte Modelle, um fortschrittliche neurochirurgische und kardiale Verfahren zu unterstützen und die Patientenkommunikation zu verbessern. Von der Regierung geleitete Initiativen zur Modernisierung des Gesundheitswesens verbessern den Zugang zu Bildgebungs- und digitalen Designtechnologien. Trotz Fortschritten schränken begrenzte technische Expertise und hohe Gerätekosten die breitere Einführung in mehreren afrikanischen Ländern ein. Medizintourismus und zunehmende Zusammenarbeit mit globalen Technologieanbietern stärken weiterhin die regionalen Fähigkeiten und erweitern die Marktreichweite.
Marktsegmentierungen:
Nach Fachgebiet
- Herzchirurgie/Interventionelle Kardiologie
- Gastroenterologie Endoskopie der Speiseröhre
- Neurochirurgie
- Andere
Nach Technologie
- Stereolithographie (SLA)
- ColorJet Printing (CJP)
- MultiJet/PolyJet Printing
- Andere
Nach Material
- Metall
- Polymer
- Kunststoff
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für 3D-gedruckte chirurgische Modelle wird von führenden Unternehmen wie Materialise NV, Formlabs, Axial3D, 3D LifePrints U.K. Ltd., Lazarus 3D LLC, WhiteClouds Inc., Stratasys Ltd., Osteo3D, Onkos Surgical und 3D Systems Inc. geprägt. Diese Akteure konkurrieren durch die Weiterentwicklung hochpräziser Drucktechnologien, multimaterialfähiger Lösungen und patientenspezifischer anatomischer Modellierung. Unternehmen investieren in Harzinnovationen, biokompatible Materialien und schnellere Produktionsabläufe, um die Genauigkeit der chirurgischen Planung zu verbessern. Strategische Partnerschaften mit Krankenhäusern und akademischen Institutionen stärken die Akzeptanz und erweitern die klinischen Anwendungen. Unternehmen konzentrieren sich auch auf die Softwareintegration, um die Umwandlung von medizinischen Bildern in 3D-druckbare Modelle zu optimieren. Da die Nachfrage nach personalisierter chirurgischer Vorbereitung und Schulung wächst, intensiviert sich der Wettbewerb um Skalierbarkeit, Modellrealismus und regulatorische Compliance. Kontinuierliche F&E-Investitionen und die Expansion in aufstrebende Gesundheitsmärkte verbessern die Wettbewerbspositionierung im gesamten Sektor weiter.
Schlüsselspieler-Analyse
- Materialise NV
- Formlabs
- Axial3D
- 3D LifePrints U.K. Ltd.
- Lazarus 3D, LLC
- WhiteClouds Inc.
- Stratasys Ltd.
- Osteo3D
- Onkos Surgical
- 3D Systems, Inc.
Jüngste Entwicklungen
- Im November 2025 präsentierte Stratasys Ltd. lebensechte chirurgische Modelle auf der Formnext 2025, die es Chirurgen ermöglichen, reale Eingriffe — einschließlich seltener Pathologien — ohne Kadaver zu proben.
- Im Oktober 2025 erhielt Axial3D die PCCP-Zulassung der US FDA für seine KI-gesteuerte Segmentierungs- und Planungsplattform Axial3D INSIGHT.
- Im Jahr 2024 brachte Formlabs einen großformatigen SLA-Drucker (Form 4L) auf den Markt und erweiterte sein Material- und Nachbearbeitungs-Ökosystem.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Spezialität, Technologie, Material und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach patientenspezifischen chirurgischen Planungsmodellen wird in wichtigen Fachbereichen zunehmen.
- Die Einführung von Multi-Materialien und biokompatiblen Materialien wird die anatomische Realitätsnähe stärken.
- Medizinische Ausbildungsprogramme werden den Einsatz von 3D-gedruckten Modellen zur Kompetenzentwicklung ausweiten.
- Schnellere und präzisere Drucktechnologien werden die Produktionseffizienz verbessern.
- KI-gesteuerte Automatisierung bei der Bild-zu-Modell-Konvertierung wird Arbeitsabläufe optimieren.
- Krankenhäuser werden interne 3D-Drucklabore integrieren, um die Durchlaufzeit zu verkürzen.
- Kollaborative Partnerschaften zwischen Herstellern und Gesundheitseinrichtungen werden Innovationen beschleunigen.
- Das Wachstum minimalinvasiver Verfahren wird den Bedarf an detaillierten präoperativen Modellen antreiben.
- Aufstrebende Regionen werden mehr in fortschrittliche chirurgische Trainings- und Planungswerkzeuge investieren.
- Regulatorische Rahmenbedingungen werden sich entwickeln, um die klinische Validierung und breitere Akzeptanz zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für 3D-gedruckte chirurgische Modelle und wie groß wird seine voraussichtliche Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für 3D-gedruckte chirurgische Modelle zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der 3D-gedruckten chirurgischen Modelle hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für 3D-gedruckte chirurgische Modelle antreiben?
Wer sind die führenden Unternehmen im Markt für 3D-gedruckte chirurgische Modelle?
Welche Region hatte 2024 den größten Anteil am Markt für 3D-gedruckte chirurgische Modelle?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für 3D-gedruckte chirurgische Modelle Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für 3D-gedruckte chirurgische Modelle Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 689.09 million → 2032: USD 2,081.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für 3D-gedruckte chirurgische Modelle Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für 3D-gedruckte chirurgische Modelle Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für 3D-gedruckte chirurgische Modelle Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für 3D-gedruckte chirurgische Modelle Market Drivers
- 3.3 Markt für 3D-gedruckte chirurgische Modelle Market Restraints & Challenges
- 3.4 Markt für 3D-gedruckte chirurgische Modelle Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für 3D-gedruckte chirurgische Modelle Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für 3D-gedruckte chirurgische Modelle Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für 3D-gedruckte chirurgische Modelle category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für 3D-gedruckte chirurgische Modelle Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für 3D-gedruckte chirurgische Modelle Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für 3D-gedruckte chirurgische Modelle market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für 3D-gedruckte chirurgische Modelle Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für 3D-gedruckte chirurgische Modelle Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für 3D-gedruckte chirurgische Modelle Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für 3D-gedruckte chirurgische Modelle (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für 3D-gedruckte chirurgische Modelle Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für 3D-gedruckte chirurgische Modelle Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für 3D-gedruckte chirurgische Modelle Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für 3D-gedruckte chirurgische Modelle Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für 3D-gedruckte chirurgische Modelle Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für 3D-gedruckte chirurgische Modelle Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für 3D-gedruckte chirurgische Modelle Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für 3D-gedruckte chirurgische Modelle Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für 3D-gedruckte chirurgische Modelle Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
