
Marktübersicht für das Abdominal Stent Graft System:
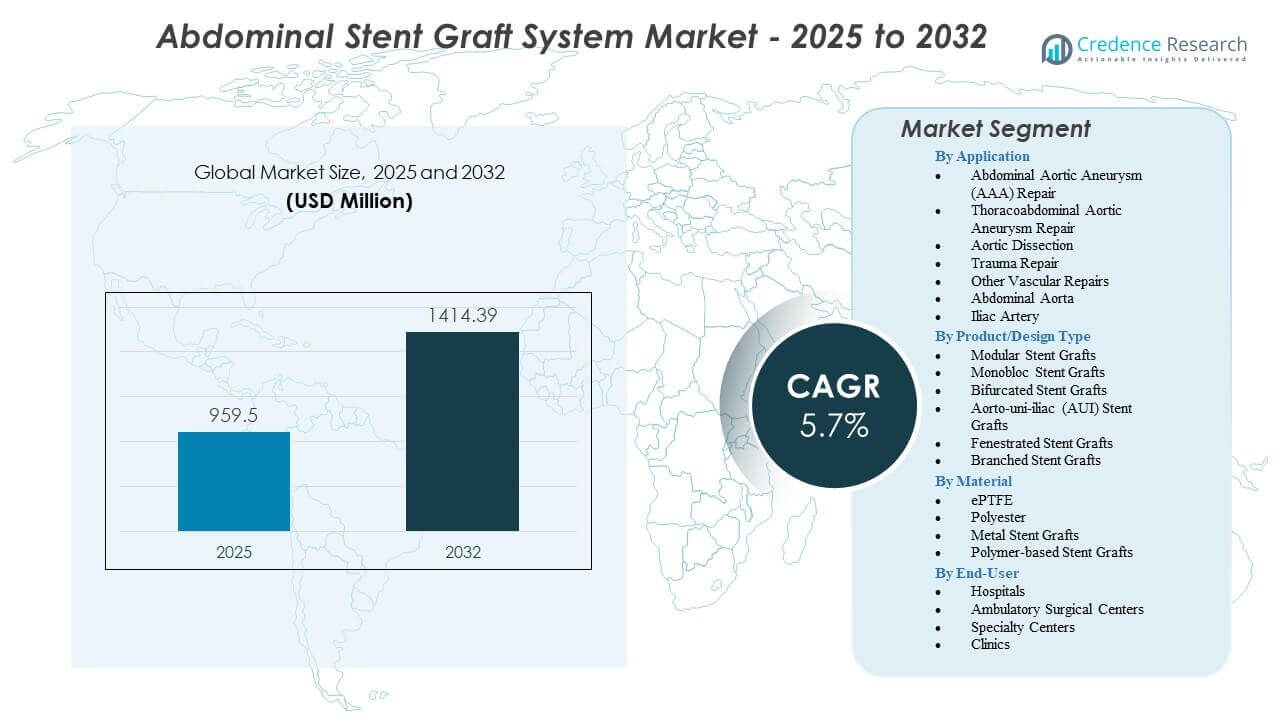
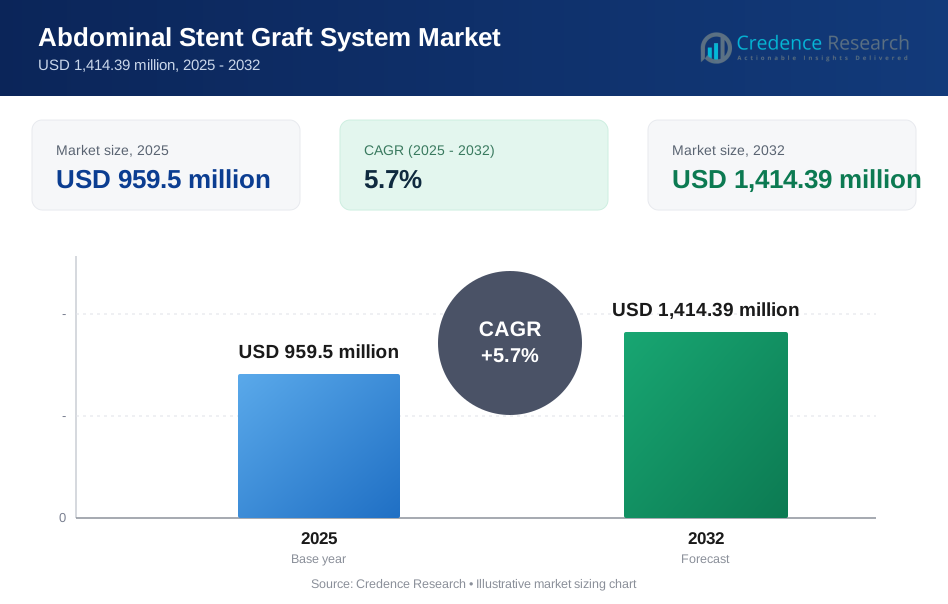
Es wird prognostiziert, dass der Markt für das Abdominal Stent Graft System von 959,5 Millionen USD im Jahr 2025 auf geschätzte 1.414,39 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR von 5,7%) von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für das Abdominal Stent Graft System 2025 | USD 959,5 Millionen |
| Markt für das Abdominal Stent Graft System, CAGR | 5,7% |
| Marktgröße für das Abdominal Stent Graft System 2032 | USD 1.414,39 Millionen |
Einblicke in den Markt für das Abdominal Stent Graft System:
- Die Nachfrage steigt aufgrund der zunehmenden Erkennung von AAA, der wachsenden Akzeptanz von EVAR und der kontinuierlichen Verbesserung der Graft-Materialien und Liefersysteme, die sicherere und schnellere Verfahren unterstützen.
- Marktbeschränkungen umfassen komplexe anatomische Herausforderungen, strenge regulatorische Anforderungen und die Notwendigkeit von Langzeit-Haltbarkeitsdaten, die die Geräteauswahl in klinischen Umgebungen beeinflussen.
- Nordamerika führt den Markt an aufgrund starker klinischer Kapazitäten und hoher Verfahrensakzeptanz, während Europa durch strukturiertes Screening und fortschrittliche EVAR-Praktiken stabiles Wachstum beibehält.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch expandierende Gefäßzentren, steigendes diagnostisches Bewusstsein und zunehmende Investitionen in minimalinvasive endovaskuläre Reparaturen.
Treiber des Marktes für das Abdominal Stent Graft System
Wachsende Präferenz für minimalinvasive Reparaturtechniken
Minimalinvasive EVAR-Verfahren treiben weiterhin ein starkes Wachstum im Markt für das Abdominal Stent Graft System voran, da sie kürzere Erholungszeiten und weniger chirurgisches Trauma bieten. Chirurgen bevorzugen EVAR für Hochrisikopatienten, da es die Komplikationsraten senkt und die Langzeitergebnisse verbessert. Krankenhäuser rüsten Gefäßabteilungen auf, um fortschrittliche endovaskuläre Werkzeuge zu unterstützen, was die breitere Nutzung von Next-Generation-Grafts fördert. Screening-Programme helfen, Aneurysmen früher zu erkennen, was die Anzahl der geeigneten Patienten erhöht. Gerätehersteller investieren in Systeme mit niedrigerem Profil, um schwierige Anatomien zu unterstützen. Klinische Studien bestätigen eine bessere Haltbarkeit für aktualisierte Graft-Designs, was das Vertrauen der Ärzte stärkt. Aufklärungsprogramme bewegen mehr Patienten zur elektiven Reparatur anstelle von Notoperationen. Starke Technologieakzeptanz in entwickelten Regionen beschleunigt die Nachfrage.
Zunehmende globale Belastung durch Bauchaortenaneurysmen
Die steigende Prävalenz von AAA fördert die stetige Einführung im Markt für abdominale Stent-Graft-Systeme, da durch das Screening mehr Fälle identifiziert werden, die eine strukturierte Nachsorge benötigen. Alternde Bevölkerungen erhöhen die Anzahl der gefährdeten Patienten, was die Nachfrage nach Verfahren stärkt. Lebensstilbedingte Risikofaktoren erhöhen die Bildung von Aneurysmen in mehreren Regionen. Gesundheitssysteme erweitern Diagnoseprogramme, um die Früherkennung zu unterstützen und die Behandlung zu fördern, bevor das Rupturrisiko steigt. Patienten erhalten Anleitungen zu Zeitplänen für elektive Reparaturen, was die Anzahl geplanter EVAR-Verfahren erhöht. Fortschritte in der Bildgebung verbessern die Erkennungsgenauigkeit und reduzieren diagnostische Verzögerungen. Krankenhäuser betonen frühe Interventionen, um Notfälle zu vermeiden. Gefäßchirurgen übernehmen neuere Grafts, die in komplexen Anatomien eine stärkere Abdichtung bieten.
Technologische Fortschritte im Design und in den Materialien von Stent-Grafts
Ständige Innovation stärkt das Vertrauen in den Markt für abdominale Stent-Graft-Systeme, indem sie eine sicherere und präzisere Anwendung unterstützt. Hersteller führen Grafts mit verbesserter Flexibilität ein, um Chirurgen bei der Navigation durch gewundene Gefäße zu helfen. Systeme mit niedrigerem Profil geben Klinikern die Möglichkeit, Patienten zu behandeln, die zuvor als ungeeignet für EVAR galten. Moderne Graft-Gewebe verbessern die Haltbarkeit und reduzieren die Wahrscheinlichkeit postoperativer Komplikationen. Fortschrittliche Fixationstechnologien helfen, die langfristige Stabilität zu erhalten. Patienten profitieren von kürzeren Krankenhausaufenthalten, was eine breitere Präferenz für EVAR gegenüber der offenen Reparatur unterstützt. Forschungsteams führen Langzeitstudien durch, um die Ergebnisse neuer Geräte zu validieren. Verbesserungen in Bildgebung und Führungstools erhöhen die Verfahrensgenauigkeit.
- Zum Beispiel verfügt das Excluder Conformable-Gerät von Gore über ein ≤15 Fr Liefersystem, das während der Versuchsbeurteilungen den Zugang bei Patienten mit engen Iliakapfaden ermöglichte.
Expansion spezialisierter Gefäßzentren weltweit
Wachsende Investitionen in die Gefäßinfrastruktur unterstützen die stabile Nachfrage im Markt für abdominale Stent-Graft-Systeme durch verbesserten Zugang zu ausgebildeten Spezialisten. Länder erweitern EVAR-Programme, um die Notfallbereitschaft für Aneurysma-Rupturfälle zu stärken. Krankenhäuser bauen hybride Operationssäle, die Bildgebungs- und chirurgische Fähigkeiten integrieren. Chirurgen erhalten fortgeschrittene Verfahrensschulungen, was die EVAR-Einführung in aufstrebenden Regionen verbessert. Patienten wählen spezialisierte Zentren, da sie sicherere Ergebnisse und kürzere Erholungszeiten bieten. Gesundheitssysteme fördern Richtlinien für elektive Reparaturen, um rupturbedingte Todesfälle zu reduzieren. Beschaffungsteams priorisieren Next-Generation-Grafts, um komplexe Anatomien zu unterstützen. Erweiterte Überweisungsnetzwerke erhöhen die Anzahl der jährlich behandelten Patienten.
- Zum Beispiel berichtete Siemens Healthineers über die weltweite Einführung von mehr als 1.500 ARTIS Hybrid-OR-Systemen, die zur Unterstützung hochpräziser EVAR-Verfahren entwickelt wurden.
Markttrends
Verschiebung hin zu anpassbaren und anatomieadaptiven Graft-Systemen
Neue Designstrategien prägen Trends im Markt für abdominale Stent-Graft-Systeme durch Grafts, die sich an unterschiedliche Patientenanatomien anpassen. Hersteller führen Grafts mit verbesserter Anpassungsfähigkeit für herausfordernde Halswinkel ein. Personalisierte Planungswerkzeuge verbessern die präoperative Entscheidungsfindung. Chirurgen verwenden fortschrittliche Größenbestimmungssoftware, um Grafts an komplexe Gefäßdimensionen anzupassen. Anpassbare Systeme helfen, Verfahrenskomplikationen zu reduzieren. Flexible Materialien verbessern das Verhalten des Geräts während der Anwendung. Krankenhäuser integrieren Planungsplattformen in routinemäßige Arbeitsabläufe. Kliniker bevorzugen Grafts, die langfristige Haltbarkeit über verschiedene Patientengruppen hinweg unterstützen.
- Zum Beispiel zeigte das anpassungsfähige EXCLUDER-Gerät von Gore während klinischer Bewertungen eine präzise Wandapposition bei Winkeln bis zu 90 Grad.
Integration von digitaler Bildgebung und KI-unterstützten Planungstools
Digitale Plattformen beeinflussen den Markt für abdominale Stentgraft-Systeme, indem sie durch KI-basierte Messungen eine präzise Vorverfahrensplanung unterstützen. Chirurgen verwenden automatisierte Gefäßanalysetools für eine schnellere Planung. Software verbessert die Präzision bei der Platzierung von Grafts und reduziert Größenfehler. Krankenhäuser übernehmen integrierte Plattformen zur Optimierung des EVAR-Workflows. Bildgeführte Navigation unterstützt sicherere Ergebnisse. Schulungsprogramme heben den Wert der digitalen Planung in komplexen Fällen hervor. KI-Tools helfen, anatomische Risiken vorherzusagen. Gesundheitssysteme bewegen sich in Richtung standardisierter digitaler EVAR-Workflows.
Zunehmende Akzeptanz von Low-Profile-Delivery-Systemen
Nächste Generation von Low-Profile-Systemen beeinflusst den Markt für abdominale Stentgraft-Systeme, indem sie einen verbesserten Zugang durch enge oder verkalkte Gefäße bieten. Chirurgen bevorzugen diese Systeme für Patienten, die mit Standard-Delivery-Tools Herausforderungen haben. Hersteller gestalten Katheter neu, um das Einführtrauma zu reduzieren. Patienten profitieren von verkürzter Operationszeit. Krankenhäuser berichten von kürzeren Erholungszeiten mit aktualisierten Systemen. Lösungen mit niedrigerem Profil unterstützen eine breitere anatomische Anwendbarkeit. Gerätehersteller heben reduzierte postprozedurale Komplikationen hervor. Die Nachfrage wächst schnell in Regionen mit steigender Kapazität für minimalinvasive Chirurgie.
- Zum Beispiel verfügt das Endurant II-Delivery-System von Medtronic über Profile von nur 14 Fr, was die Behandlung von Patienten ermöglicht, die zuvor für EVAR ungeeignet waren.
Zunehmende Nachmarktüberwachung und Langzeitergebnisstudien
Langzeitdatenprogramme beeinflussen den Markt für abdominale Stentgraft-Systeme, da sie das Vertrauen in die Leistung der Geräte stärken. Hersteller verfolgen das Verhalten der Geräte in verschiedenen Patientengruppen. Überwachungsstudien heben Haltbarkeitstrends hervor, die regulatorische Zulassungen unterstützen. Kliniker nutzen reale Erkenntnisse, um Verfahrensstrategien zu verfeinern. Gesundheitssysteme priorisieren Grafts mit starker Evidenzbasis. Forschungsteams erweitern globale Register, um Ergebnisse zu vergleichen. Chirurgen gewinnen tiefere Einblicke in Gerätekomplikationen. Langzeitberichte unterstützen die kontinuierliche Produktverfeinerung.
Analyse der Herausforderungen des Marktes für abdominale Stentgraft-Systeme
Komplexe Anatomien und Verfahrensbeschränkungen
Komplexe Patientenanatomien stellen starke Herausforderungen für den Markt für abdominale Stentgraft-Systeme dar, da sie für bestimmte Graft-Designs nur begrenzt geeignet sind. Chirurgen stoßen auf Schwierigkeiten bei der Behandlung von kurzen Hälsen, starker Winkelung oder verkalkten Gefäßen. Diese Fälle erfordern eine fortgeschrittene Planung und höhere chirurgische Fähigkeiten. Einige Anatomien bevorzugen immer noch die offene Reparatur, was die EVAR-Akzeptanz einschränkt. Gerätehersteller arbeiten an der Verbesserung von Dichtungstechnologien, doch anatomische Einschränkungen beeinflussen weiterhin die Entscheidungsfindung. Klinische Ergebnisse hängen stark von der Erfahrung des Chirurgen ab. Krankenhäuser stehen unter Druck, Schulungsprogramme auszubauen. Der Mangel an einheitlichem Screening reduziert die frühzeitige Identifizierung komplexer Fälle.
Regulatorische Anforderungen und Bedenken zur Haltbarkeit von Geräten
Strenge globale regulatorische Erwartungen beeinflussen den Markt für abdominale Stentgraftsysteme, da sie umfangreiche Daten zur langfristigen Haltbarkeit erfordern. Hersteller müssen eine starke klinische Leistung nachweisen, bevor sie Zulassungen erhalten. Beschaffungsteams bewerten Haltbarkeitsmetriken sorgfältig. Krankenhäuser suchen nach Grafts mit nachgewiesener Leistungsgeschichte, um das Risiko von Reinterventionen zu reduzieren. Haltbarkeitsbedenken beeinflussen das Vertrauen der Ärzte bei der Auswahl neuerer Geräte. Regulatorische Verzögerungen verlangsamen den Markteintritt für aktualisierte Designs. Langfristige Nachfolgestudien erfordern erhebliche Investitionen. Unterschiede in den Richtlinien zwischen den Regionen schaffen zusätzliche Komplexität.
Marktchancen für abdominale Stentgraftsysteme
Erweiterung des EVAR-Zugangs in aufstrebenden Gesundheitsmärkten
Aufstrebende Regionen schaffen erhebliche Chancen für den Markt für abdominale Stentgraftsysteme aufgrund der Erweiterung der vaskulären Versorgungsinfrastruktur. Regierungen investieren in Diagnoseprogramme, um Aneurysmen früher zu erkennen. Krankenhäuser entwickeln neue hybride Operationssäle zur Unterstützung von EVAR. Schulungsprogramme stärken die Fähigkeiten der Chirurgen. Patienten erhalten Zugang zu minimalinvasiven Reparaturoptionen, die zuvor nicht verfügbar waren. Hersteller gehen Partnerschaften ein, um die Distribution zu erweitern. Die frühe Einführung wächst, da Aufklärungskampagnen die Screening-Raten verbessern. Die rasche Modernisierung des Gesundheitswesens unterstützt das langfristige Nachfragewachstum.
Entwicklung von intelligenten und adaptiven Graft-Technologien der nächsten Generation
Die Technologieentwicklung eröffnet große Chancen für den Markt für abdominale Stentgraftsysteme durch Grafts, die fortschrittliche Materialien und verbesserte Fixierung integrieren. Ingenieure erforschen Designs, die sich an die Bewegung der Gefäße anpassen, um eine bessere Haltbarkeit zu erreichen. Präzisionsbildgebungswerkzeuge unterstützen eine verbesserte Einsatzgenauigkeit. Hersteller testen neue Dichtungsmechanismen, um Endolecks zu reduzieren. Krankenhäuser schätzen Grafts, die weniger Revisionen erfordern. Forschungsteams erweitern die Zusammenarbeit mit Bildgebungsspezialisten. Chirurgen bevorzugen Systeme, die die Vorhersagbarkeit von Eingriffen verbessern. Innovationspipelines unterstützen eine breitere anatomische Eignung auf globalen Märkten.
Marktsegmentierungsanalyse:
Nach Anwendung
Anwendungssegmente prägen die Nachfrage im Markt für abdominale Stentgraftsysteme, wobei die AAA-Reparatur den größten Anteil hält, aufgrund hoher Diagnoseraten und starker EVAR-Akzeptanz. Die Reparatur von thorakoabdominalen Aneurysmen wächst stetig, da Chirurgen auf fortschrittliche Grafts für komplexe Fälle angewiesen sind. Die Behandlung von Aortendissektionen profitiert von verbesserten Bildgebungen und schnelleren Interventionsstrategien. Traumareparaturen gewinnen an Bedeutung, wo hybride chirurgische Zentren die Notfall-EVAR-Nutzung unterstützen. Andere vaskuläre Reparaturen unterstützen die Nischennachfrage nach Graft-Anpassungsfähigkeit. Eingriffe an der Bauchaorta halten ein stabiles Volumen aufgrund routinemäßiger Screenings. Reparaturen der Iliakalarterie schreiten mit Systemen mit niedrigem Profil voran, die den Zugang in schwierigen Anatomien verbessern.
- Zum Beispiel berichtete das Zenith Fenestrated System von Cook Medical in multizentrischen Bewertungen für komplexe aortale Anatomien über eine technische Erfolgsrate von über 94 %.
Nach Produkt-/Design-Typ
Das Produktdesign beeinflusst den Markt für abdominale Stent-Graft-Systeme, wobei modulare Grafts aufgrund ihrer Flexibilität in verschiedenen Anatomien bevorzugt werden. Monobloc-Grafts ziehen Anwender an, die eine vereinfachte Anwendung suchen. Bifurkierte Grafts dominieren aufgrund ihrer starken Kompatibilität mit infrarenalen AAA-Fällen. AUI-Grafts dienen Patienten mit engen oder erkrankten Iliakalsystemen. Fenestrierte Grafts unterstützen Reparaturen bei kurzen Hälsen und komplexen Gefäßverzweigungen. Verzweigte Grafts helfen Chirurgen, thorakoabdominale Beteiligungen mit höherer Stabilität zu bewältigen. Jeder Designtyp bietet einen gezielten klinischen Vorteil, der eine breitere prozedurale Fähigkeit unterstützt.
- Zum Beispiel ist das Aorfix™ Stent-Graft das einzige von der FDA zugelassene EVAR-Gerät, das für Aortenhalswinkelungen bis zu 90 Grad ausgelegt ist, ermöglicht durch sein modulares zweiteiliges Design und den fischmaulförmigen proximalen Dichtungsring. Seine helikale und kreisförmige Nitinol-Ringstruktur verbessert die Anpassungsfähigkeit in schwierigen Anatomien, wobei die PYTHAGORAS-Studie vergleichbare Ergebnisse sowohl in Standard- als auch in stark gewinkelten Halsgruppen bestätigt.
Nach Material
Die Materialauswahl beeinflusst die Leistung auf dem Markt für abdominale Stent-Graft-Systeme, wobei ePTFE für seine Haltbarkeit und den reibungslosen Blutfluss geschätzt wird. Polyester bleibt aufgrund starker klinischer Beweise und langfristiger Stabilität weit verbreitet. Metall-Stent-Graft-Rahmen bieten Fixationsstärke und Formbeständigkeit. Polymerbasierte Grafts unterstützen Innovationen in der Dichtungstechnologie und adaptiven Designs. Jede Materialgruppe unterstützt unterschiedliche Anforderungen an Haltbarkeit und Handhabung, die die Präferenz der Chirurgen beeinflussen.
Nach Endbenutzer
Endbenutzer leiten die Einführung auf dem Markt für abdominale Stent-Graft-Systeme, wobei Krankenhäuser aufgrund ihrer hohen chirurgischen Kapazität und des Zugangs zu fortschrittlicher Bildgebung führend sind. Ambulante chirurgische Zentren erweitern die Nutzung, wo minimalinvasive EVAR-Verfahren in ambulante Modelle passen. Spezialzentren übernehmen komplexe Graft-Systeme für Fälle mit hoher Schwere. Kliniken unterstützen Diagnostik und Überweisungswege, die die prozedurale Nachfrage in breiteren Gesundheitsnetzwerken aufrechterhalten.
Segmentierung:
Nach Anwendung
- Reparatur eines abdominalen Aortenaneurysmas (AAA)
- Reparatur eines thorakoabdominalen Aortenaneurysmas
- Aortendissektion
- Traumareparatur
- Andere vaskuläre Reparaturen
- Abdominale Aorta
- Iliakalarterie
Nach Produkt-/Design-Typ
- Modulare Stent-Grafts
- Monobloc-Stent-Grafts
- Bifurkierte Stent-Grafts
- Aorto-uni-iliakale (AUI) Stent-Grafts
- Fenestrierte Stent-Grafts
- Verzweigte Stent-Grafts
Nach Material
- ePTFE
- Polyester
- Metall-Stent-Grafts
- Polymerbasierte Stent-Grafts
Nach Endbenutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Spezialzentren
- Kliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Abdominal Stent Graft Systeme und erfasst etwa 38% aufgrund der starken EVAR-Adoption, der frühen Verfügbarkeit fortschrittlicher Graft-Technologien und des breiten Zugangs zu Gefäßspezialisten. Krankenhäuser in der Region profitieren von hohen Diagnoseraten, die eine frühzeitige AAA-Erkennung unterstützen. Schulungsprogramme stärken die Fähigkeiten der Chirurgen und verbessern die Verfahrensausgänge. Regulatorische Wege fördern rechtzeitige Produkteinführungen. Es bleibt führend, da Gesundheitsnetzwerke minimalinvasive Reparaturen priorisieren. Hohe Patientenaufklärung unterstützt konstante Verfahrensvolumina in großen Zentren.
Europa macht fast 32% des globalen Marktes aus und hält ein starkes Wachstum aufrecht, unterstützt durch ausgereifte Screening-Programme und breite Akzeptanz der endovaskulären Reparatur. Klinische Gesellschaften fördern eine strukturierte AAA-Überwachung, die die elektiven Reparaturraten erhöht. Länder mit fortschrittlichen Bildgebungsnetzwerken verzeichnen eine höhere Erkennungsgenauigkeit und Überweisungseffizienz. Chirurgen in führenden Märkten übernehmen fenestrierte und verzweigte Grafts für komplexe Anatomien. Krankenhäuser nehmen an Langzeitregistern teil, die bei der Verfeinerung der Graft-Auswahl helfen. Starke Forschungsumgebungen verstärken die Geräteinnovation und beschleunigen die Akzeptanz.
Asien-Pazifik hält nahe 22% und stellt die am schnellsten wachsende Region dar, da Gesundheitssysteme stark in die Gefäßinfrastruktur investieren. Steigende Diagnoseraten in China, Indien und Japan erhöhen das Verfahrensvolumen. Krankenhäuser erweitern hybride Operationssäle, um fortgeschrittene EVAR-Fähigkeiten zu unterstützen. Chirurgen erhalten Zugang zu umfangreichen Schulungsprogrammen, die die Verfahrenssicherheit stärken. Es beschleunigt sich schnell aufgrund der wachsenden Präferenz für minimalinvasive Reparaturen. Lateinamerika und der Nahe Osten & Afrika erfassen zusammen die verbleibenden 8%, unterstützt durch verbesserten Zugang zu spezialisierter Versorgung und breitere klinische Schulungen in aufstrebenden Gefäßzentren.
Analyse der Hauptakteure:
- Medtronic
- L. Gore & Associates
- Terumo Corporation / Terumo Aortic
- Cook Medical
- Endologix
- MicroPort Scientific / Endovastec
- Becton Dickinson (BD)
- Jotec (Teil von CryoLife / Artivion)
- Bolton Medical (übernommen von Terumo Aortic)
- Lombard Medical
- Cordis Corporation
- Artivion
- Sofmedica
- Cardinal Health
- Braile Biomédica
- Bentley InnoMed
Wettbewerbsanalyse:
Die Wettbewerbsdynamik im Markt für abdominale Stent-Graft-Systeme wird durch starke Innovationspipelines, umfangreiche klinische Daten und expandierende globale Vertriebsnetze geprägt. Schlüsselakteure konzentrieren sich auf Systeme mit niedrigerem Profil, verbesserte Fixierungsmechanismen und verbesserte Dichtungstechnologien, um die Haltbarkeit der Geräte zu stärken. Unternehmen investieren in Programme zur Überwachung nach der Markteinführung, um langfristige Ergebnisse zu validieren und das Vertrauen der Ärzte zu stärken. Krankenhäuser priorisieren Grafts mit nachgewiesener Zuverlässigkeit in komplexen Anatomien, was den Wettbewerb um fortschrittliche fenestrierte und verzweigte Systeme erhöht. Partnerschaften mit Gefäßzentren helfen Unternehmen, Schulungs- und Unterstützungsdienste auszubauen. Dies treibt Unternehmen dazu, Produktdifferenzierung, regulatorische Compliance und konsistente klinische Leistung zu betonen. Marktführer halten ihren Vorteil durch starke Markenreputation, laufende Geräteverfeinerungen und breite geografische Präsenz. Neue Marktteilnehmer stehen unter Druck, hohe Evidenzstandards zu erfüllen und mit etablierten Technologieplattformen zu konkurrieren.
Aktuelle Entwicklungen:
- Im Oktober 2025 erhielt Medtronic die FDA-Zulassung für die Kennzeichnung seines Endurant™ Stent-Graft-Systems, das erste und einzige zur Behandlung von rupturierten abdominalen Aortenaneurysmen (rAAA).
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Produkt-/Design-Typ, Material und Endnutzer. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Akzeptanz minimalinvasiver Reparaturen wird die Nachfrage nach fortschrittlichen Prothesendesigns im Markt für abdominale Stent-Graft-Systeme stärken.
- Die Erweiterung von Gefäß-Screening-Programmen wird die frühere Erkennung unterstützen und die Anzahl elektiver EVAR-Verfahren erhöhen.
- Chirurgen werden sich zunehmend auf Systeme mit niedrigem Profil verlassen, die den Zugang zu engen oder komplexen Anatomien ermöglichen.
- Digitale Planungsplattformen und KI-unterstützte Bildgebung werden die Präzision verbessern und Verfahrensfehler reduzieren.
- Hybride Operationssäle werden die Einführung in Regionen beschleunigen, die ihre chirurgische Infrastruktur aufrüsten.
- Nächste Generation von fenestrierten und verzweigten Prothesen wird bei komplexen abdominalen und thorakoabdominalen Reparaturen an Bedeutung gewinnen.
- Materialinnovationen werden die Haltbarkeit von Prothesen verbessern und langfristige Komplikationen reduzieren.
- Aufstrebende Märkte werden aufgrund steigender Investitionen im Gesundheitswesen und verbessertem Zugang zur Gefäßversorgung schneller wachsen.
- Langzeitregister und Nachmarktstudien werden Geräteverfeinerungen leiten und das klinische Vertrauen stärken.
- Strategische Partnerschaften zwischen Geräteherstellern und Spezialzentren werden die Ausbildung erweitern und die breitere Verfahrensfähigkeit unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das Abdominal-Stent-Graft-System und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für abdominale Stent-Graft-Systeme zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für abdominale Stent-Graft-Systeme hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für abdominale Stent-Graft-Systeme anheizen?
Wer sind die führenden Unternehmen im Markt für abdominale Stent-Graft-Systeme?
Welche Region hatte 2025 den größten Anteil am Markt für abdominale Stent-Graft-Systeme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für abdominale Stentgraft-Systeme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für abdominale Stentgraft-Systeme Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 959.5 million → 2032: USD 1,414.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für abdominale Stentgraft-Systeme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für abdominale Stentgraft-Systeme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für abdominale Stentgraft-Systeme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für abdominale Stentgraft-Systeme Market Drivers
- 3.3 Markt für abdominale Stentgraft-Systeme Market Restraints & Challenges
- 3.4 Markt für abdominale Stentgraft-Systeme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für abdominale Stentgraft-Systeme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für abdominale Stentgraft-Systeme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für abdominale Stentgraft-Systeme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für abdominale Stentgraft-Systeme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für abdominale Stentgraft-Systeme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für abdominale Stentgraft-Systeme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für abdominale Stentgraft-Systeme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für abdominale Stentgraft-Systeme Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für abdominale Stentgraft-Systeme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für abdominale Stentgraft-Systeme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für abdominale Stentgraft-Systeme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für abdominale Stentgraft-Systeme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für abdominale Stentgraft-Systeme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für abdominale Stentgraft-Systeme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für abdominale Stentgraft-Systeme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für abdominale Stentgraft-Systeme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für abdominale Stentgraft-Systeme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für abdominale Stentgraft-Systeme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für abdominale Stentgraft-Systeme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
