
Marktübersicht
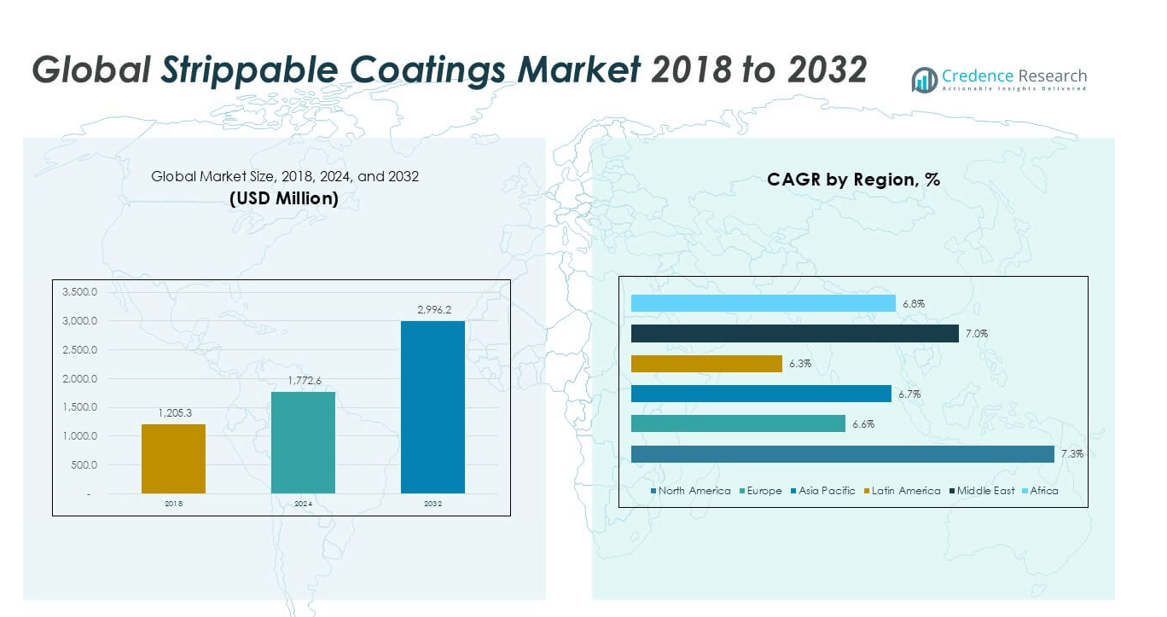
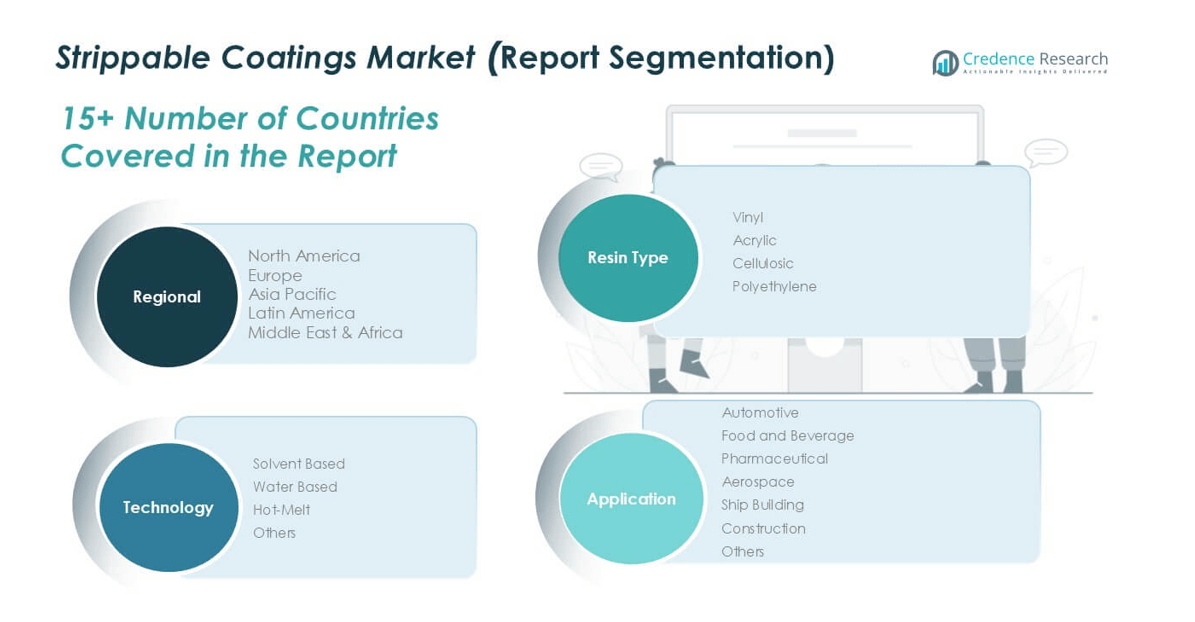
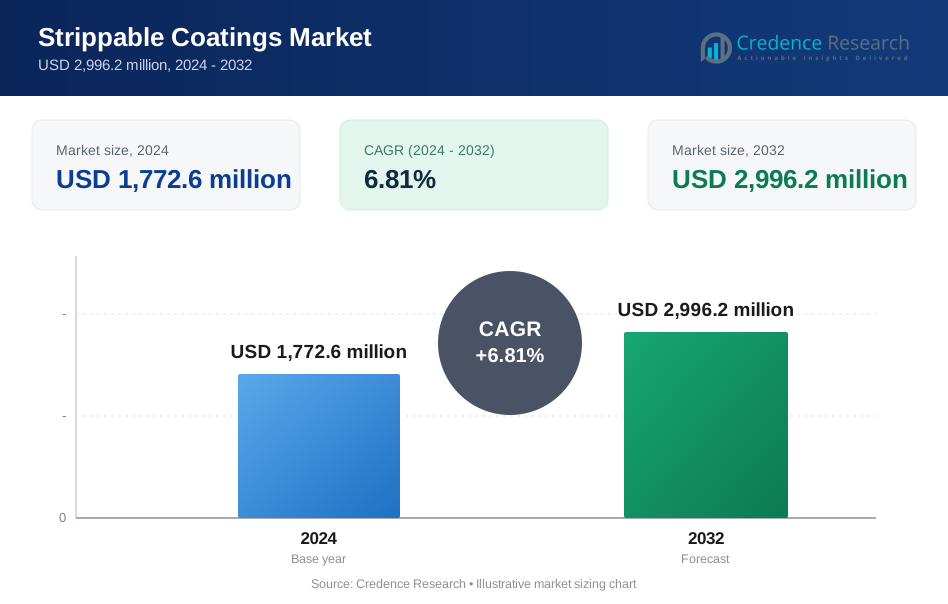
Die globale Marktgröße für abziehbare Beschichtungen wurde 2018 mit 1.205,3 Millionen USD bewertet und soll bis 2024 auf 1.772,6 Millionen USD und bis 2032 auf 2.996,2 Millionen USD anwachsen, mit einer CAGR von 6,81 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für abziehbare Beschichtungen 2024 | 1.772,6 Millionen USD |
| Markt für abziehbare Beschichtungen, CAGR | 6,81% |
| Marktgröße für abziehbare Beschichtungen 2032 | 2.996,2 Millionen USD |
Der globale Markt für abziehbare Beschichtungen zeichnet sich durch eine Mischung aus großen Chemieproduzenten und spezialisierten Beschichtungsherstellern aus. Zu den Hauptakteuren gehören Wacker GmbH, DuPont, PPG Industries, Sherwin-Williams, Covestro, Spraylat International, Cal-West Specialty Coatings, Bemis Company, Evans Coatings, General Chemical Corporation und Kraton Corporation. Diese Unternehmen konkurrieren durch Formulierungsleistung, regulatorische Konformität und anwendungsspezifische Lösungen. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 34,1 % an, angetrieben durch hohe Fertigungsausgabe und Infrastrukturaktivitäten. Europa folgt mit einem Anteil von 28,6 %, unterstützt durch starke Automobil- und Industriebasen. Nordamerika hält einen Anteil von 21,7 %, gestützt durch die Nachfrage in den Bereichen Automobil, Luft- und Raumfahrt sowie Bauwesen. Dieses regionale Gleichgewicht prägt die Wettbewerbsstrategien globaler und lokaler Anbieter.
Markteinblicke
- Der globale Markt für abziehbare Beschichtungen erreichte 2024 1.772,6 Millionen USD und soll bis 2032 auf 2.996,2 Millionen USD anwachsen, mit einer CAGR von 6,81 % im Prognosezeitraum, unterstützt durch eine stetige Nachfrage aus Industrie und Bauwesen.
- Das Marktwachstum wird durch den steigenden Bedarf an temporärem Oberflächenschutz in den Bereichen Automobil, Bauwesen, Luft- und Raumfahrt sowie Schiffbau angetrieben, wo Beschichtungen Oberflächenschäden, Nacharbeitskosten und Reinigungszeit während der Herstellung und des Transports reduzieren.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz von wasserbasierten Beschichtungen aufgrund der Vorteile niedriger VOC-Werte, die zunehmende Anpassung für branchenspezifische Anwendungen und die steigende Nutzung in Infrastruktur- und Renovierungsprojekten, während Vinylharz aufgrund seiner starken Abziehbarkeit das dominierende Segment bleibt.
- Die Wettbewerbslandschaft umfasst globale Akteure und spezialisierte Anbieter, die in den Bereichen Leistung, regulatorische Konformität und Formulierungsinnovation konkurrieren, wobei die wasserbasierte Technologie den größten Anteil im Technologiesegment hält.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 34,1 %, gefolgt von Europa mit 28,6 % und Nordamerika mit 21,7 %, während Automobilanwendungen das führende Anwendungssegment in allen Regionen bleiben.
Analyse der Marktsegmentierung:
Nach Harztyp:
Das Segment der Harztypen zeigt eine starke Vorliebe für vinylbasierte abziehbare Beschichtungen, die den dominierenden Marktanteil halten. Vinylharze führen aufgrund ihrer starken Filmbildung, leichten Abziehbarkeit und breiten Oberflächenkompatibilität. Automobil- und Bauanwender bevorzugen Vinyl für den temporären Oberflächenschutz während der Verarbeitung und des Transports. Acrylharze folgen, unterstützt durch UV-Beständigkeit und Klarheitsvorteile. Cellulosebeschichtungen dienen Nischenanwendungen in der Industrie, die schnelles Trocknen erfordern. Polyethylenharze gewinnen Aufmerksamkeit für Feuchtigkeitsbeständigkeit, obwohl die Akzeptanz aufgrund höherer Verarbeitungsbeschränkungen begrenzt bleibt.
- Zum Beispiel bilden die vinylbasierten abziehbaren Beschichtungen von Spraylat Filme mit einer Zugfestigkeit über 10 MPa und lassen sich nach der Aushärtung auf Metall- und Glasoberflächen sauber in einem Stück abziehen.
Nach Technologie:
Wasserbasierte abziehbare Beschichtungen machen den größten Anteil im Technologiesegment aus. Der regulatorische Druck auf VOC-Emissionen und sicherere Arbeitsplatzanforderungen treiben die starke Akzeptanz voran. Hersteller bevorzugen wasserbasierte Systeme für einfache Anwendung, geringen Geruch und vereinfachte Reinigung. Lösemittelbasierte Beschichtungen bleiben in schwerindustriellen Umgebungen im Einsatz, wo schnelles Aushärten entscheidend ist. Heißschmelztechnologien adressieren spezifische Hochtemperaturbedürfnisse, bleiben jedoch im Umfang begrenzt. Andere Technologien unterstützen spezialisierte Anwendungen, obwohl begrenzte Flexibilität und höhere Kosten eine breitere kommerzielle Durchdringung einschränken.
- Zum Beispiel können einige spezialisierte lösemittelbasierte Spritzkabinenbeschichtungen in 15 Minuten gehandhabt werden und sind bei Umgebungstemperaturen für eine typische Filmdicke in 30 Minuten hart, was schnelle Handhabungszyklen unterstützt; jedoch dauert eine vollständige Aushärtung (maximale Haltbarkeit) für die meisten lösemittelbasierten Beschichtungen normalerweise ein bis zwei Wochen.
Nach Anwendung:
Das Automobilsegment dominiert die Anwendungsnachfrage nach abziehbaren Beschichtungen und hält den höchsten Marktanteil. Fahrzeughersteller verwenden diese Beschichtungen, um lackierte Oberflächen, Zierleisten und Glas während der Montage und Logistik zu schützen. Hohe Produktionsvolumina und strenge Oberflächenqualitätsstandards unterstützen die anhaltende Nachfrage. Der Bau folgt, angetrieben durch den Schutz von Fenstern, Böden und Metallarmaturen. Luft- und Schiffbau übernehmen Beschichtungen zum Korrosionsschutz während der Fertigung. Lebensmittel-, Getränke- und Pharmasegmente verlassen sich auf saubere Abziehleistung zum Schutz von Geräten während Wartungszyklen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach temporärem Oberflächenschutz in verschiedenen Branchen
Der zunehmende Einsatz von temporärem Oberflächenschutz treibt die stetige Nachfrage nach abziehbaren Beschichtungen an. Automobil-, Bau-, Luft- und Schiffbauindustrien verlassen sich auf diese Beschichtungen, um Kratzer, Korrosion und Kontamination während der Herstellung und des Transports zu verhindern. Komplexe Produktionslinien erhöhen das Risiko von Oberflächenschäden. Abziehbare Beschichtungen bieten abziehbaren Schutz ohne Rückstände, reduzieren Nacharbeiten und Qualitätsverluste. Hersteller schätzen die reduzierte Reinigungszeit und niedrigere Fehlerquoten. Hochwertige Oberflächen wie lackierte Paneele, Glas und Metallteile erfordern konsistenten Schutz. Erweiterte Infrastrukturprojekte unterstützen die Nachfrage weiter. Industrielle Anwender bevorzugen auch Beschichtungen, die sich an verschiedene Substrate anpassen. Dieser Faktor bleibt stark, da Branchen die Oberflächenintegrität, Kostenkontrolle und betriebliche Effizienz über Produktionszyklen hinweg priorisieren.
- Zum Beispiel bietet Sherwin-Williams eine Reihe von abziehbaren Schutzbeschichtungen an, die dazu entwickelt wurden, Metall- und lackierte Oberflächen vorübergehend während verschiedener Lager- und Transportphasen zu schützen. Diese Beschichtungen sind so konzipiert, dass sie nach Gebrauch sauber abgezogen werden können.
Erweiterung der Automobil- und Transportmittelproduktion
Die Automobil- und Transportmittelproduktion unterstützt das Marktwachstum stark. Die Fahrzeugproduktion erfordert den Schutz von Außenverkleidungen, Zierleisten und Displays während der Montage- und Logistikphasen. Abziehbare Beschichtungen helfen, die Oberflächenstandards vor der endgültigen Auslieferung zu erhalten. Die Herstellung von Elektrofahrzeugen bringt neue Schutzbedürfnisse für Batteriegehäuse und leichte Komponenten mit sich. Zulieferer der ersten Ebene übernehmen diese Beschichtungen, um Transportschäden zwischen den Einrichtungen zu reduzieren. Hohe Produktionsvolumina erhöhen den wiederkehrenden Verbrauch. Der Trend zu hochwertigen Fahrzeugoberflächen erhöht ebenfalls die Schutzanforderungen. Die Produktion von Schienenfahrzeugen, Schiffen und Nutzfahrzeugen trägt weiter zur Nachfrage bei. Dieser Treiber wird stärker, da Hersteller sich auf Qualitätssicherung und kosteneffektive Schadensverhütungslösungen konzentrieren.
- Zum Beispiel werden Spraylat temporäre Schutzbeschichtungen auf Karosserieteilen während der Logistik aufgetragen und halten mehr als 15 interne Montageschritte ohne Reißen stand.
Zunehmende Präferenz für VOC-arme und umweltfreundliche Lösungen
Umweltvorschriften beschleunigen die Einführung konformer Beschichtungslösungen. Branchen ersetzen zunehmend traditionelle Schutzfolien und lösemittelhaltige Produkte. Wasserbasierte abziehbare Beschichtungen gewinnen aufgrund niedriger VOC-Emissionen und sicherer Handhabung an Beliebtheit. Hersteller stimmen ihre Produktportfolios auf Nachhaltigkeitsziele und regulatorische Standards ab. Endnutzer schätzen die reduzierte Exposition der Arbeiter und die vereinfachte Entsorgung. Grüne Baupraktiken unterstützen ebenfalls die Einführung in Bauprojekten. Umweltzertifizierungen beeinflussen Kaufentscheidungen in verschiedenen Branchen. Dieser Treiber unterstützt das langfristige Wachstum, da Nachhaltigkeit zu einer zentralen betrieblichen Anforderung wird, anstatt nur eine Compliance-Ergänzung zu sein.
Wichtige Trends & Chancen
Verschiebung hin zu wasserbasierten und fortschrittlichen Formulierungen
Der Markt zeigt eine klare Verschiebung hin zu wasserbasierten und fortschrittlichen Formulierungen. Hersteller investieren in die Verbesserung der Abziehfestigkeit, der Trocknungszeit und der Haltbarkeit von wasserbasierten Beschichtungen. Diese Produkte erfüllen Leistungsanforderungen und entsprechen gleichzeitig den Umweltstandards. Fortgeschrittene Formulierungen verbessern auch die Haftungskontrolle auf Metallen, Kunststoffen und Glas. Chancen bestehen in der Entwicklung von Beschichtungen für empfindliche Elektronik und hochglänzende Oberflächen. Die Nachfrage nach Produkten, die unter Temperatur- und Feuchtigkeitsschwankungen funktionieren, steigt. Lieferanten, die Leistung mit Compliance in Einklang bringen, gewinnen einen Wettbewerbsvorteil. Dieser Trend unterstützt innovationsgetriebene Differenzierung.
- Zum Beispiel bietet Caplugs Shercon umfassende Präzisionsmaskierungslösungen an, einschließlich Ultrabake™ Silikonkappen und -stopfen, die Temperaturen von bis zu 315°C (600°F) während der Pulverbeschichtung, E-Beschichtung, Galvanisierung und Anodisierungsprozesse standhalten können.
Zunehmende Akzeptanz in Bau- und Infrastrukturprojekten
Bau- und Infrastrukturprojekte schaffen neue Wachstumswege. Großprojekte erfordern den Schutz von Fenstern, Fassaden, Böden und Armaturen während der Installation. Abziehbare Beschichtungen reduzieren Reinigungskosten und Projektverzögerungen. Städtische Erneuerung und gewerblicher Bau erhöhen die Nutzungsvolumen. Auftragnehmer bevorzugen Beschichtungen, die sich schnell auftragen und sauber entfernen lassen. Der Bedarf an temporärem Schutz steigt mit längeren Projektzeiten. Dieser Trend eröffnet Lieferanten die Möglichkeit, standortspezifische Formulierungen anzubieten. Maßgeschneiderte Lösungen verbessern die Akzeptanz in verschiedenen Bauumgebungen.
Anpassung für branchenspezifische Anwendungen
Anpassung erweist sich als Schlüsselbereich für Chancen. Endnutzer verlangen Beschichtungen, die auf Anwendungsmethoden, Oberflächentypen und Entfernungsbedingungen zugeschnitten sind. Die Luft- und Raumfahrt- sowie Elektroniksektoren erfordern präzises Abziehverhalten. Der Schiffbau benötigt Korrosionsbeständigkeit während langer Expositionszeiten. Maßgeschneiderte Lösungen stärken die Beziehungen zwischen Lieferanten und Kunden. Mehrwertdienste unterstützen Premiumpreise. Dieser Trend fördert technische Zusammenarbeit und langfristige Verträge.
Wichtige Herausforderungen
Leistungsbeschränkungen unter extremen Bedingungen
Abziehbare Beschichtungen stehen vor Herausforderungen in extremen Temperatur-, Feuchtigkeits- und Expositionsumgebungen. Schlechte Abziehbarkeit oder Rückstandsbildung können das Vertrauen der Benutzer mindern. Schwerindustrieanwender benötigen konsistente Leistung über längere Zeiträume. Beschichtungen können bei längerer UV- oder Chemikalienexposition versagen. Leistungsvariationen auf verschiedenen Substraten begrenzen ebenfalls die Akzeptanz. Die Bewältigung dieser Probleme erfordert höhere Formulierungskosten. Lieferanten müssen Haltbarkeit mit einfacher Entfernung in Einklang bringen. Diese Herausforderung verlangsamt die Akzeptanz in einigen hochbelasteten Anwendungen.
Kostensensitivität und Wettbewerb durch alternative Schutzmethoden
Kostensensitivität bleibt ein wesentlicher Hemmfaktor, insbesondere in preisgetriebenen Branchen. Traditionelle Plastikfolien und -bänder konkurrieren bei den Anschaffungskosten. Einige Benutzer zögern, trotz höherer langfristiger Vorteile umzusteigen. Arbeitskosten für Anwendung und Entfernung beeinflussen ebenfalls Entscheidungen. Kleinere Auftragnehmer bevorzugen kostengünstige Alternativen. Intensiver Lieferantenwettbewerb drückt die Margen. Die Aufklärung der Benutzer über Einsparungen bei den Lebenszykluskosten bleibt entscheidend. Die Überwindung dieser Herausforderung erfordert Leistungsvalidierung und klare Wertkommunikation.
Regionale Analyse
Nordamerika:
Nordamerika hatte 2018 einen Marktanteil von etwa 21,7% mit einer Marktgröße von 261,20 Millionen USD. Die Region wuchs bis 2024 auf 395,74 Millionen USD und wird voraussichtlich bis 2032 695,11 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3%. Starke Automobilproduktion, Luft- und Raumfahrtproduktion und Renovierungsaktivitäten treiben die Nachfrage an. Hersteller verwenden abziehbare Beschichtungen, um lackierte Paneele, Glas und Metallkomponenten zu schützen. Strenge Qualitätsstandards und hohe Arbeitskosten begünstigen abziehbare Lösungen, die Nacharbeiten reduzieren. Die Einhaltung von Umweltvorschriften unterstützt auch die Einführung fortschrittlicher und wasserbasierter Formulierungen in verschiedenen Branchen.
Europa:
Europa hielt im Jahr 2018 einen Marktanteil von fast 28,6 %, unterstützt durch einen Marktwert von 344,25 Millionen USD. Der Markt erreichte 2024 499,57 Millionen USD und soll bis 2032 auf 829,34 Millionen USD wachsen, bei einer CAGR von 6,6 %. Die Automobilproduktion, die Herstellung von Industrieausrüstungen und Renovierungsprojekte im Bauwesen erhalten die Nachfrage aufrecht. Europäische Nutzer legen Wert auf Oberflächenqualität und Einhaltung von Vorschriften. Starke Umweltvorschriften beschleunigen die Einführung von Beschichtungen mit niedrigem VOC-Gehalt. Hochwertige Exporte erhöhen auch den Bedarf an Transportschutz. Reife Industriebasen in Deutschland, Frankreich und Italien halten stabile Verbrauchsniveaus aufrecht.
Asien-Pazifik:
Der Asien-Pazifik-Raum dominierte den Markt mit einem Anteil von etwa 34,1 % im Jahr 2018, bewertet mit 411,14 Millionen USD. Die Region expandierte bis 2024 auf 602,12 Millionen USD und soll bis 2032 1.012,10 Millionen USD erreichen, mit einer CAGR von 6,7 %. Schnelle Industrialisierung, Wachstum der Automobilproduktion und Infrastrukturausbau treiben die Nachfrage an. Große Fertigungszentren in China, Japan, Südkorea und Indien verwenden abziehbare Beschichtungen zum Oberflächenschutz während der Massenproduktion. Kostenwirksamkeit und hohe Produktionsvolumina unterstützen den wiederkehrenden Einsatz. Steigendes Qualitätsbewusstsein stärkt die regionale Einführung weiter.
Lateinamerika:
Lateinamerika repräsentierte im Jahr 2018 etwa 7,3 % Marktanteil mit einer Marktgröße von 88,23 Millionen USD. Der Markt stieg bis 2024 auf 126,49 Millionen USD und soll bis 2032 206,44 Millionen USD erreichen, mit einer CAGR von 6,3 %. Die Automobilmontage, Bauaktivitäten und die Herstellung von Haushaltsgeräten unterstützen die Nachfrage. Brasilien und Mexiko führen den regionalen Verbrauch aufgrund starker Industriegrundlagen an. Hersteller verwenden abziehbare Beschichtungen, um Schäden während des Transports und der Installation zu reduzieren. Allmähliche Industrialisierung und ausländische Investitionen unterstützen weiterhin die stetige Marktexpansion.
Naher Osten:
Der Nahe Osten machte im Jahr 2018 fast 5,8 % Marktanteil aus, bewertet mit 69,67 Millionen USD. Der Markt erreichte 2024 103,44 Millionen USD und soll bis 2032 auf 177,07 Millionen USD wachsen, mit einer CAGR von 7,0 %. Bauwesen, Schiffbau und Infrastrukturprojekte treiben die Nachfrage an. Großangelegte kommerzielle Entwicklungen erhöhen den Bedarf an temporärem Oberflächenschutz. Harte Klimabedingungen fördern auch den Einsatz von Schutzbeschichtungen während der Installationsphasen. Golfstaaten führen die Einführung aufgrund von hochwertigen Bau- und Industrieprojekten an, die durch staatliche Investitionen unterstützt werden.
Afrika:
Afrika hielt im Jahr 2018 einen Marktanteil von etwa 2,6 %, mit einer Marktgröße von 30,86 Millionen USD. Der Markt expandierte bis 2024 auf 45,23 Millionen USD und soll bis 2032 76,10 Millionen USD erreichen, mit einer CAGR von 6,8 %. Infrastrukturentwicklung, Herstellung von Bergbauausrüstungen und städtischer Bau unterstützen die Nachfrage. Südafrika bleibt ein wichtiger Beitrag. Abziehbare Beschichtungen helfen, Oberflächen während langer Projektlaufzeiten zu schützen. Steigende Industrieaktivitäten und die allmähliche Einführung moderner Baupraktiken unterstützen weiterhin das regionale Marktwachstum.
Marktsegmentierungen:
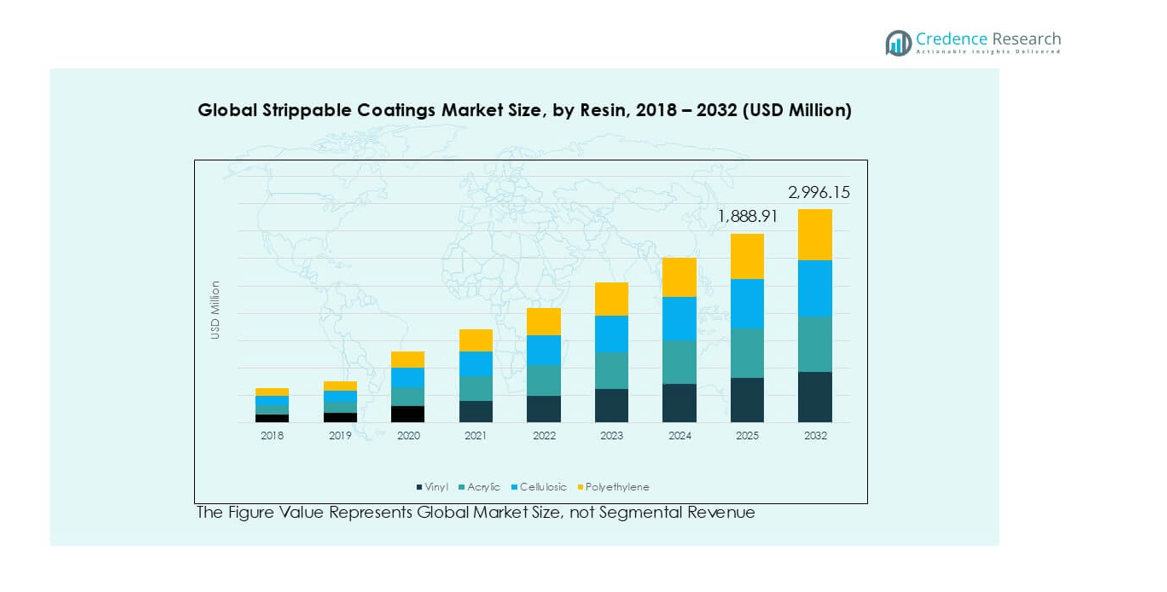
Nach Harztyp
- Vinyl
- Acryl
- Cellulosisch
- Polyethylen
Nach Technologie
- Lösungsmittelbasiert
- Wasserbasiert
- Heißschmelz
- Andere
Nach Anwendung
- Automobil
- Lebensmittel und Getränke
- Pharmazeutik
- Luft- und Raumfahrt
- Schiffbau
- Bauwesen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der globale Markt für abziehbare Beschichtungen zeigt eine mäßig fragmentierte Wettbewerbslandschaft, in der sowohl multinationale Chemieunternehmen als auch spezialisierte Beschichtungslieferanten aktiv konkurrieren. Führende Akteure konzentrieren sich auf Produktleistung, regulatorische Konformität und Anwendungsvielfalt, um ihre Marktpräsenz zu stärken. Unternehmen investieren in wasserbasierte und VOC-arme Formulierungen, um den Umweltstandards und Kundenanforderungen gerecht zu werden. Strategische Partnerschaften mit Automobil-, Bau- und Industrieherstellern unterstützen eine stabile Nachfrage. Produktanpassung und technischer Service fungieren als wichtige Differenzierungsfaktoren. Regionale Akteure konkurrieren durch Kosteneffizienz und anwendungsspezifische Lösungen. Kapazitätserweiterung und Portfoliodiversifizierung bleiben gängige Strategien. Kontinuierliche Innovationen in Abziehbarkeit, Haltbarkeit und Oberflächenkompatibilität helfen Unternehmen, ihre Wettbewerbsfähigkeit in sowohl reifen als auch aufstrebenden regionalen Märkten zu erhalten.
Analyse der Hauptakteure
- Wacker GmbH
- Bemis Company
- General Chemical Corporation
- DuPont
- Cal-West Specialty Coatings
- Spraylat International
- PPG Industries
- Sherwin-Williams
- Covestro
- Evans Coatings
- Kraton Corporation
Neueste Entwicklungen
- Im November 2025 gaben Covestro und Nippon Paint eine strategische Partnerschaft zur gemeinsamen Entwicklung von kohlenstoffarmen Automobil- und Industriebeschichtungen bekannt.
- Im April 2025 erwarb CRTS Global LLC das Beschichtungsgeschäft von RAE Energy und erweiterte das Beschichtungsportfolio von CRTS, einschließlich Schutzbeschichtungen für Pipelines (obwohl nicht strikt „abziehbar“, spiegelt dies die Konsolidierung im Beschichtungssektor wider)
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Harztyp, Technologie, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Der Markt wird sich stetig erweitern aufgrund des steigenden Bedarfs an industriellem Oberflächenschutz.
- Hersteller werden den Fokus auf wasserbasierte und VOC-arme Beschichtungslösungen erhöhen.
- Das Wachstum der Automobilproduktion wird weiterhin die starke Nachfrage unterstützen.
- Bau- und Infrastrukturprojekte werden die Anwendungsvolumina erhöhen.
- Asien-Pazifik wird der führende regionale Markt nach Verbrauchsanteil bleiben.
- Produktinnovationen werden die Abziehbarkeit und Oberflächenkompatibilität verbessern.
- Kundenspezifische Formulierungen werden in spezialisierten Industrien an Bedeutung gewinnen.
- Regulatorischer Druck wird die Einführung umweltfreundlicher Technologien beschleunigen.
- Die Wettbewerbsintensität wird durch Portfolioerweiterungsstrategien zunehmen.
- Schwellenländer werden neue Wachstumschancen in Endverbrauchssektoren schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für abziehbare Beschichtungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für abziehbare Beschichtungen voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure auf diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für abziehbare Beschichtungen antreiben?
Wer sind die führenden Unternehmen im Markt für abziehbare Beschichtungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für abziehbare Beschichtungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für abziehbare Beschichtungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,772.6 million → 2032: USD 2,996.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für abziehbare Beschichtungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für abziehbare Beschichtungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für abziehbare Beschichtungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für abziehbare Beschichtungen Market Drivers
- 3.3 Markt für abziehbare Beschichtungen Market Restraints & Challenges
- 3.4 Markt für abziehbare Beschichtungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für abziehbare Beschichtungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für abziehbare Beschichtungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für abziehbare Beschichtungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für abziehbare Beschichtungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für abziehbare Beschichtungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für abziehbare Beschichtungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für abziehbare Beschichtungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für abziehbare Beschichtungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für abziehbare Beschichtungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für abziehbare Beschichtungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für abziehbare Beschichtungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für abziehbare Beschichtungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für abziehbare Beschichtungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für abziehbare Beschichtungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für abziehbare Beschichtungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für abziehbare Beschichtungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für abziehbare Beschichtungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für abziehbare Beschichtungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für abziehbare Beschichtungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
