
Marktübersicht:
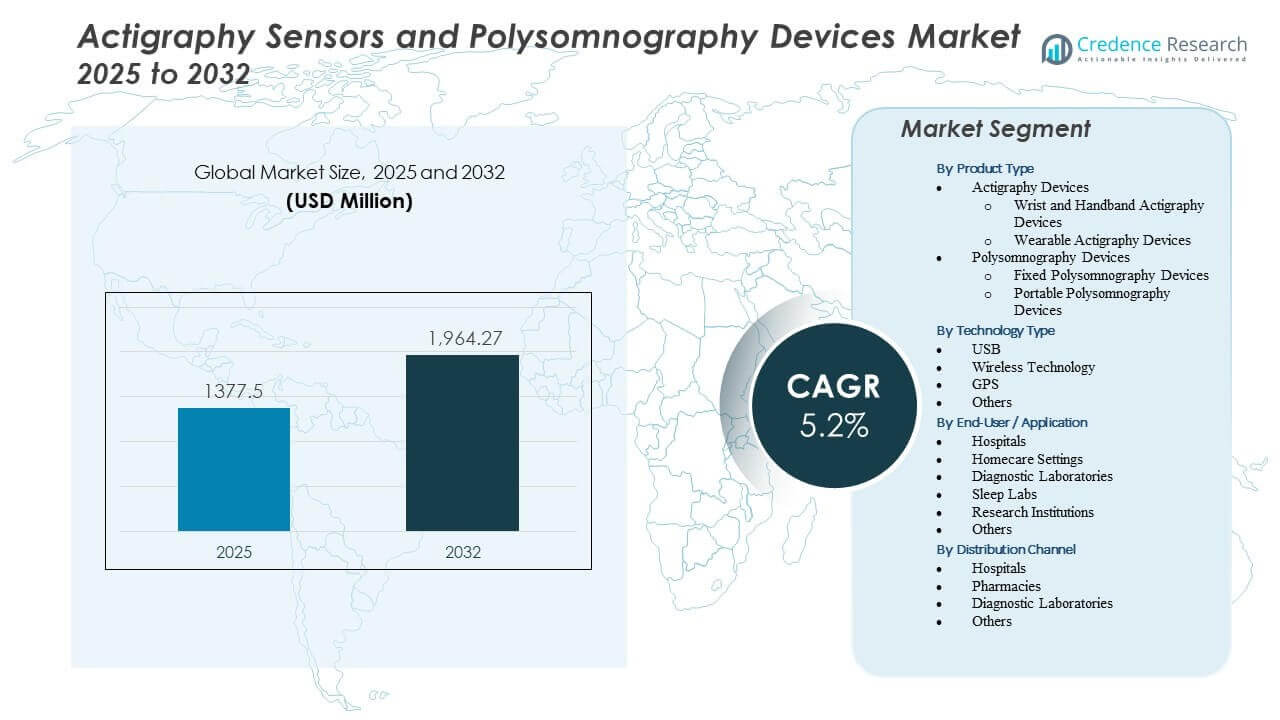
Der Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte wird voraussichtlich von 1377,5 Millionen USD im Jahr 2025 auf geschätzte 1964,27 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Aktigraphie-Sensoren und Polysomnographie-Geräte 2025 | 1377,5 Millionen USD |
| Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte, CAGR | 5,2% |
| Marktgröße für Aktigraphie-Sensoren und Polysomnographie-Geräte 2032 | 1964,27 Millionen USD |
Das Wachstum wird durch steigende Diagnoseraten für Schlaflosigkeit, Schlafapnoe und zirkadiane Rhythmusstörungen angetrieben. Gesundheitsdienstleister übernehmen fortschrittliche Überwachungstools, um die klinische Genauigkeit zu verbessern und die Möglichkeiten für Fernuntersuchungen zu erweitern. Tragbare Aktigraphie-Geräte unterstützen die Langzeitüberwachung, während moderne Polysomnographie-Systeme umfassende physiologische Einblicke liefern. Der zunehmende Einsatz digitaler Plattformen und KI-gestützter Analysen stärkt die Entscheidungsunterstützung für Ärzte und fördert die Akzeptanz in Schlaflabors, Krankenhäusern und der häuslichen Pflege. Das wachsende Verbraucherinteresse an Schlafgesundheit unterstützt auch die Verbreitung von Geräten über traditionelle klinische Umgebungen hinaus.
Nordamerika führt den Markt aufgrund der etablierten Schlafdiagnostik-Infrastruktur und der weit verbreiteten Akzeptanz von häuslichen Schlafuntersuchungen an. Europa folgt mit starker regulatorischer Unterstützung für das Management von Schlafstörungen und aktiver Integration digitaler Gesundheitstechnologien. Der asiatisch-pazifische Raum entwickelt sich schnell, da die Modernisierung des Gesundheitswesens beschleunigt wird, unterstützt durch steigenden urbanen Stress, wachsendes Bewusstsein für Schlafgesundheit und erhöhte Investitionen in diagnostische Fähigkeiten. Lateinamerika und der Nahe Osten & Afrika zeigen eine allmähliche Übernahme, da der Zugang zu Schlafspezialisten und fortschrittlichen Überwachungssystemen verbessert wird.
Markteinblicke:
- Der Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte soll von 1377,5 Millionen USD im Jahr 2025 auf 1964,27 Millionen USD bis 2032 wachsen, was eine stetige CAGR von 5,2 % widerspiegelt, angetrieben durch die steigende Nachfrage nach Diagnosen zur Schlafgesundheit.
- Das Wachstum wird durch höhere Screening-Raten für Schlafapnoe und Schlaflosigkeit sowie durch die verstärkte Einführung von Fern- und Heimüberwachungslösungen unterstützt.
- Marktbeschränkungen umfassen begrenzte Interoperabilität zwischen Plattformen, hohe Gerätekosten und regulatorische Hürden, die die Produkteinführung und breitere Akzeptanz verlangsamen.
- Nordamerika führt den Markt aufgrund fortschrittlicher diagnostischer Infrastrukturen und starker Akzeptanz digitaler Schlafüberwachungstools an.
- Der asiatisch-pazifische Raum entwickelt sich schnell, da die Modernisierung des Gesundheitswesens den Zugang zu Schlaftests erweitert und steigende Stressniveaus das Bewusstsein für schlafbezogene Störungen erhöhen.
Markttreiber
Wachsende Nachfrage nach präzisen Schlafüberwachungstechnologien, getrieben durch steigende Schlafstörungen und klinische Bedürfnisse
Das Wachstum des Marktes für Aktigraphie-Sensoren und Polysomnographie-Geräte wird durch steigende Fälle von Schlafstörungen in globalen Bevölkerungen unterstützt. Gesundheitssysteme suchen nach Werkzeugen, die langfristige Schlafmuster mit hoher Präzision erfassen. Die klinische Akzeptanz wächst, da Ärzte auf multiparametrische Diagnostik für die Behandlungsplanung angewiesen sind. Verbraucher adoptieren Wearables, die Schlafzyklen im Alltag verfolgen. Es unterstützt schnellere Screenings für Schlaflosigkeit und zirkadiane Rhythmusstörungen. Krankenhäuser setzen mehr Polysomnographie-Systeme ein, um den diagnostischen Durchsatz zu verbessern. Die Genauigkeit der Geräte verbessert sich durch verbesserte Bewegungserfassung und Signalqualität. Der steigende Fokus auf Früherkennung stärkt die Gesamtnachfrage nach Produkten.
- Zum Beispiel integriert das Philips Alice 6 LDx-Diagnosesystem 55 Kanäle von Daten und integriertes Umschalten von 6 EEG/EOG/EMG-Eingängen, was ein hochauflösendes Signal-Rausch-Verhältnis ermöglicht, das die Empfindlichkeit bei der Erkennung subtiler neurologischer Schlafereignisse verbessert.
Erweiterung der häuslichen Schlaftests unterstützt durch Kosteneffizienz und Patientenkomfort
Häusliche Schlaftests gewinnen an Bedeutung, da Patienten die Fernüberwachung gegenüber Übernachtungen im Labor bevorzugen. Gesundheitsdienstleister betrachten Fernmodelle als skalierbar und erschwinglich. Gerätehersteller entwickeln kompakte Werkzeuge, die klinische Genauigkeit außerhalb traditioneller Labore liefern. Dies steht im Einklang mit der höheren Akzeptanz digitaler Gesundheitsplattformen. Versicherer unterstützen häusliche Tests aufgrund niedrigerer Betriebskosten. Patienten zeigen eine höhere Compliance, wenn Tests in vertrauten Umgebungen stattfinden. Die Nachfrage nach Aktigraphie-Einheiten steigt aufgrund der einfacheren Bereitstellung in entfernten Umgebungen. Das Wachstum im Bereich der Telemedizin stärkt diesen Wandel auf globalen Märkten.
Fortschritte in der Miniaturisierung von Sensoren und Datenanalyse, die die diagnostische Präzision verbessern
Hersteller investieren in die Miniaturisierung von Sensoren, um den Komfort und die Langzeitüberwachungsfähigkeiten zu verbessern. Kleinere Sensoren sorgen für eine stärkere Patientenbindung während routinemäßiger Bewertungen. Verbesserte Beschleunigungsmesser und Biosignalprozessoren liefern genauere Schlaf-Wach-Erkennungen. Dies hilft Klinikern, Behandlungsprotokolle für komplexe Erkrankungen zu verfeinern. KI-basierte Analysen verbessern die Interpretation von mehrtägigen Datensätzen. Automatisierte Bewertungstools reduzieren die Arbeitsbelastung der Kliniker bei Schlafstudien. Die Integration in Cloud-Ökosysteme unterstützt den kontinuierlichen Datenzugriff. Diese Verbesserungen erhöhen das Vertrauen in fortschrittliche Schlafdiagnostik.
Steigende Integration von Wearables und vernetzten Gesundheitssystemen in Präventionsprogramme
Wearable-Geräte werden Teil der gängigen präventiven Gesundheitsstrategien. Nutzer verfolgen die Schlafqualität, um chronische Gesundheitsrisiken zu managen. Arbeitgeber fördern Schlafgesundheitsprogramme, um die Produktivität der Belegschaft zu steigern. Dies erhöht das Interesse an Geräten, die zuverlässige Aktivitäts- und Ruhemetriken liefern. Krankenhäuser integrieren vernetzte Überwachungstools in Patientenmangement-Systeme. Langzeit-Schlafdaten verbessern Entscheidungshilfen in chronischen Pflegeprogrammen. Vernetzte Ökosysteme stärken die Zusammenarbeit zwischen Klinikern und Patienten. Eine breitere digitale Akzeptanz unterstützt die langfristige Nachfrage nach fortschrittlichen Überwachungswerkzeugen.
· Zum Beispiel nutzt Garmins Firstbeat Analytics Engine Herzfrequenzvariabilitätsdaten (HRV), die 1.000 Mal pro Sekunde abgetastet werden, um eine "Body Battery"-Bewertung (0–100) zu erzeugen, die die erholsamen Effekte von Schlaf im Vergleich zu körperlicher Aktivität in Echtzeit für präventives Wohlbefinden quantifiziert.
Markttrends
Verschiebung hin zu KI-verbesserten Schlafinterpretationsfähigkeiten auf klinischen und Verbraucherplattformen
KI-Tools beeinflussen, wie Schlafdaten auf verschiedenen Plattformen verarbeitet werden. Fortschrittliche Algorithmen extrahieren tiefere Einblicke aus Bewegungs- und physiologischen Signalen. Diagnosezentren setzen KI ein, um die Bewertung von Studien zu beschleunigen. Dies reduziert manuelle Aufgaben und verbessert die Gesamtgenauigkeit. Verbraucher-Schlaf-Apps integrieren maschinelle Lernfunktionen, um das Engagement zu steigern. Hybride Modelle verknüpfen klinische Software mit Wearable-Ökosystemen. Prädiktive Analysen finden Eingang in Schlafgesundheitsprogramme, die auf Risikopopulationen abzielen. Dieser Trend erweitert die Wertschöpfung bei Geräte- und Softwareanbietern.
- Zum Beispiel nutzt EnsoDatas EnsoSleep KI-Plattform Deep-Learning-Algorithmen, um die Auswertung von Polysomnographie-Daten zu automatisieren und erreicht über 90% Übereinstimmung mit menschlichen Expertenbewertern, während die Zeit, die ein Kliniker benötigt, um eine Studie zu überprüfen, um bis zu 60 Minuten reduziert wird.
Wachsende Akzeptanz von Multisensor-Geräten, die breitere physiologische Indikatoren erfassen
Die Entwicklung von Geräten bewegt sich hin zu Multisensor-Formaten, die mehr als nur Bewegung oder Atmung erfassen. Nutzer erhalten Zugang zu Daten über Temperatur, Sauerstoffwerte und Herzfrequenz. Klinische Teams nutzen diese Datensätze, um komplexe Schlafstörungen zu bewerten. Dies hilft, die diagnostische Tiefe während Screening-Programmen zu stärken. Hersteller positionieren Multisensor-Plattformen sowohl für den Heim- als auch für den klinischen Einsatz. Die Nachfrage nach Systemen, die Wiederholungsstudien eliminieren, steigt. Eine breitere physiologische Kartierung unterstützt individuellere Behandlungspläne. Dieser Trend erhöht die langfristige Relevanz im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte.
Integration von cloudbasierten Schlafüberwachungsplattformen in Gesundheitsnetzwerke
Cloud-Ökosysteme expandieren aufgrund der höheren Nachfrage nach zugänglichen Schlafdaten. Krankenhäuser optimieren Arbeitsabläufe, indem sie Daten über Netzwerke zentralisieren. Remote-Teams erhalten schnelleren Zugang zu laufenden Schlafaufzeichnungen. Es unterstützt die kollaborative Überprüfung von Mehrnachtstudien. Softwareplattformen verbessern die Interoperabilität mit EMR-Systemen. Cloud-Dashboards erstellen einheitliche Patientenhistorien für die chronische Pflege. Anbieter erweitern Überwachungsprogramme in ländlichen Regionen. Dieser Trend verbessert die Systemeffizienz in schlafgesundheitsbezogenen Operationen.
Zunahme von verbraucherorientierten Schlaf-Wellness-Produkten unterstützt durch Lifestyle-Tracking
Verbraucher zeigen großes Interesse an Schlaf-Wellness als Teil eines umfassenderen Lebensstilmanagements. Marken bringen Geräte auf den Markt, die Schlaftracking mit der Überwachung täglicher Aktivitäten kombinieren. Dies prägt Produktdesignstrategien, die auf gesundheitsbewusste Käufer abzielen. Abonnement-Apps bieten personalisierte Schlafverbesserungspläne. Marketingstrategien heben nicht-klinische Anwendungsfälle zur Schlafverbesserung hervor. Einzelhandelskanäle erweitern die Produktreichweite auf globalen Märkten. Kontinuierliche Verbesserungen in Komfort und Design erhöhen die Benutzerakzeptanz. Dieser Trend diversifiziert Anwendungen über klinische Umgebungen hinaus.
- Zum Beispiel verfügt WHOOP 4.0 über eine 5-LED-Sensorkonfiguration, die Schlafphasen und Atemfrequenz mit klinischer Genauigkeit verfolgt und den Nutzern einen "Erholungsscore" basierend auf einem 24-Stunden-physiologischen Basiswert bietet, um die tägliche physische Belastungskapazität vorherzusagen.
Analyse der Marktchancen
Komplexe klinische Validierungsanforderungen und regulatorische Erwartungen, die Produktzulassungen verzögern
Der Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte steht vor Einschränkungen durch strenge regulatorische Zulassungen. Klinische Validierungsprozesse erfordern lange Evaluationszyklen. Hersteller investieren erhebliche Ressourcen, um die diagnostische Genauigkeit nachzuweisen. Dies verlängert die Entwicklungszeiträume für neue Gerätekategorien. Globale regulatorische Rahmenbedingungen variieren je nach Region. Unternehmen passen Testprotokolle an, um unterschiedliche Compliance-Anforderungen zu erfüllen. Hohe Zertifizierungskosten reduzieren Eintrittsmöglichkeiten für kleinere Anbieter. Langsame Zulassungszeiten begrenzen die Innovationsgeschwindigkeit in der Branche.
Begrenzte Interoperabilität und Datenintegrationsprobleme zwischen Geräten und Gesundheitssystemen
Interoperabilitätslücken schaffen Barrieren für Gesundheitsdienstleister. Viele Geräte kämpfen mit der Synchronisierung mit Krankenhaussoftwaresystemen. Fragmentierte Datenarchitekturen verringern die Effizienz in klinischen Arbeitsabläufen. Es erschwert langfristige Überwachungsprogramme, die auf einheitliche Datensätze angewiesen sind. Anbieter benötigen nahtlose Konnektivität, um das Patientenmanagement zu optimieren. Softwareinkompatibilität erzwingt zusätzliche manuelle Eingabeaufgaben. Langsame Datenübertragung schränkt die Echtzeit-Entscheidungsunterstützung ein. Diese Herausforderungen behindern die vollständige Einführung vernetzter Schlafüberwachungslösungen.
Marktchancen
Erweiterung von Fernschlafgesundheitsprogrammen unterstützt durch digitale Ökosysteme und Wachstum der Telemedizin
Der Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte profitiert von der schnellen Expansion der Telemedizin. Fernpflegeprogramme unterstützen einen breiteren Zugang zu diagnostischen Werkzeugen. Patienten in unterversorgten Regionen profitieren von Fernüberwachungslösungen. Es ermutigt Krankenhäuser, Schlafgesundheitsinitiativen auszuweiten. Versicherer unterstützen digitale Modelle, die die Kosten für stationäre Tests senken. Gerätehersteller entwerfen Plattformen, die für kontinuierliche Fernüberwachung optimiert sind. Das Wachstum bei virtuellen Konsultationen erhöht die Nachfrage nach integrierter Überwachung. Diese Gelegenheit stärkt die langfristige Marktdurchdringung.
Innovation in personalisierten Schlaftherapeutika und datengesteuerten Gesundheitscoaching-Lösungen
Personalisierte Schlafgesundheitsprogramme basieren auf tiefen Datenanalysen von Verbraucher- und Klinikgeräten. Fortschrittliche Analysen helfen, individuelle Schlafmuster und Verhaltensrisiken zu identifizieren. Es befähigt Anbieter, gezielte Interventionen bereitzustellen. Marken entwickeln Coaching-Plattformen, die mit Geräte-Ökosystemen verbunden sind. Pharmaunternehmen erkunden Partnerschaften zur Therapieoptimierung. Verbraucher-Wellness-Plattformen nutzen Schlafdaten, um Lifestyle-Programme zu verbessern. Das wachsende Interesse an personalisierter Pflege erschließt neue Einnahmequellen. Diese Gelegenheit stimmt das Wachstum sowohl für Hardware- als auch für digitale Lösungsanbieter ab.
Analyse der Marktsegmentierung:
Nach Produkttyp
Aktigraphie-Geräte bilden einen starken Anteil des Marktes für Aktigraphie-Sensoren und Polysomnographie-Geräte aufgrund der zunehmenden Akzeptanz bei der Langzeitschlafüberwachung und Aktivitätsbewertung. Handgelenk- und Handbandformate sind weit verbreitet, da Patienten kompakte Geräte im Alltag bevorzugen. Tragbare Modelle unterstützen breitere Screening-Programme, die durch Komfort und mehrtägige Datenerfassung angetrieben werden. Polysomnographie-Geräte behalten die Dominanz in der klinischen Diagnose, wo eine vollständige physiologische Kartierung erforderlich ist. Feste Systeme bleiben in Schlaflabors, die komplexe Störungen verwalten, unverzichtbar. Tragbare Systeme finden starke Akzeptanz aufgrund der Nachfrage nach häuslichen Bewertungen. Es hilft Anbietern, mehrnächtige Studien mit höherer Patientencompliance durchzuführen. Das Wachstum in beiden Gerätekategorien spiegelt den Trend zu flexiblen und skalierbaren Schlafdiagnosen wider.
- Zum Beispiel integriert der ActiGraph LEAP einen tri-axialen Beschleunigungsmesser mit einer Abtastrate von bis zu 100 Hz, der es ermöglicht, kontinuierliche Aktivitäts- und Schlafdaten für bis zu 30 Tage mit einer einzigen Ladung zu erfassen.
Nach Technologietyp
USB-Technologie behält ihre Relevanz im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte, da sie stabile Datenübertragung und geringere Einrichtungskomplexität für klinische Teams bietet. Drahtlose Technologie expandiert schnell aufgrund der Nachfrage nach kabellosen Überwachungslösungen, die Fernarbeitsabläufe unterstützen. GPS-Funktionen gewinnen an Aufmerksamkeit, wo die Bewegungsverfolgung außerhalb kontrollierter Umgebungen die Verhaltensforschung beeinflusst. Es stärkt die Datenpräzision bei ambulanten Studien, die unterschiedliche Aktivitätsmuster abdecken. Das Segment Andere umfasst fortschrittliche Sensortools, die die Erfassung mehrerer Parameter handhaben. Krankenhäuser übernehmen Hybridtechnologien, um die Systeminteroperabilität zu verbessern. Heimnutzer verlassen sich auf drahtlose Modelle, die sich leicht mit mobilen Plattformen verbinden lassen. Leistungsverbesserungen in diesen Technologien unterstützen eine breitere Akzeptanz bei medizinischen und Verbrauchergruppen.
Nach Endbenutzer / Anwendung
Krankenhäuser führen die Nachfrage im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte an, da Kliniker auf umfassende Diagnosen für Schlafstörungen angewiesen sind. Diagnoselabore nutzen sowohl Aktigraphie- als auch Polysomnographie-Tools, um die Testkapazität zu erweitern. Schlaflabore bleiben Kernnutzer von festen Systemen, die detaillierte Biosignale erfassen. Forschungseinrichtungen verwenden fortschrittliche Geräte, um schlafbezogene Verhaltensweisen über Bevölkerungsgruppen hinweg zu untersuchen. Häusliche Pflege gewinnt aufgrund der zunehmenden Nutzung tragbarer Systeme für die Fernbewertung an Bedeutung. Dies unterstützt höheren Patientenkomfort und eine stärkere Nachverfolgung während mehrtägiger Tests. Weitere Endnutzer sind Wellnesszentren, die lebensstilbasierte Schlafprogramme fördern. Jedes Segment trägt zur breiteren Marktentwicklung bei, die von klinischen und präventiven Bedürfnissen getrieben wird.
Nach Vertriebskanal
Krankenhäuser machen einen großen Anteil des Vertriebs im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte aus, da sich Beschaffungszyklen auf klinikgerechte Ausrüstung konzentrieren. Apotheken unterstützen die Verbraucherakzeptanz, indem tragbare Aktigraphie-Geräte in den Einzelhandel gelangen. Diagnoselabore beschaffen Werkzeuge, die die Betriebseffizienz und Testkapazität erhöhen. Dies spiegelt ihren Bedarf an standardisierten Systemen wider, die große Probenvolumina verwalten. Das Segment „Andere“ umfasst Online-Plattformen und spezialisierte Händler, die professionelle Schlafgesundheitsgeräte vertreiben. Trends im Fernkauf erhöhen den Zugang zu Aktigraphie-Geräten für Heimanwender. Betriebliche Wellness-Programme beeinflussen ebenfalls die Beschaffungsmuster über digitale Kanäle. Wachstum in diesen Vertriebswegen unterstützt eine stärkere Verfügbarkeit fortschrittlicher Schlafüberwachungswerkzeuge.
- Zum Beispiel vertreibt Nox Medical sein Nox A1s PSG-System über spezialisierte medizinische Händler, wobei das Gerät nur 186 Gramm wiegt, um sicherzustellen, dass es leicht genug für sowohl klinische als auch direkt an den Patienten gerichtete Versandmodelle ist.
Segmentierung:
Nach Produkttyp
- Aktigraphie-Geräte
- Aktigraphie-Geräte für Handgelenk und Handband
- Tragbare Aktigraphie-Geräte
- Polysomnographie-Geräte
- Feste Polysomnographie-Geräte
- Tragbare Polysomnographie-Geräte
Nach Technologieart
- USB
- Drahtlose Technologie
- GPS
- Andere
Nach Endnutzer / Anwendung
- Krankenhäuser
- Häusliche Pflege
- Diagnoselabore
- Schlaflabore
- Forschungseinrichtungen
- Andere
Nach Vertriebskanal
- Krankenhäuser
- Apotheken
- Diagnoselabore
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält mit fast 38% den größten Anteil am Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte, unterstützt durch eine starke diagnostische Infrastruktur und ein hohes Bewusstsein für schlafbezogene Gesundheitsprobleme. Krankenhäuser investieren in fortschrittliche Systeme, um die steigenden Fälle von Schlafapnoe und Schlaflosigkeit zu bewältigen. Es profitiert von starken Erstattungsrahmen, die die Einführung in klinischen Umgebungen fördern. Tragbare Aktigraphie-Geräte gewinnen durch Wellness-Programme für Verbraucher an Bedeutung. Forschungseinrichtungen treiben Innovationen mit groß angelegten Studien voran, die eine kontinuierliche Schlafüberwachung erfordern. Die wachsende Präferenz für häusliche Tests hält die Nachfrage nach tragbaren Geräten stabil.
Europa macht etwa 29% des globalen Marktes aus, bedingt durch starke klinische Akzeptanz und weit verbreitete digitale Gesundheitsprogramme. Gesundheitssysteme setzen fortschrittliche Polysomnographie-Einheiten ein, um das Screening von Schlafstörungen in wichtigen Ländern zu erweitern. Es unterstützt grenzüberschreitende Kooperationen, die die klinischen Richtlinien für Schlafdiagnostik verbessern. Die Verbrauchernachfrage nach tragbaren Werkzeugen, die Lebensstil- und Wellness-Überwachung fördern, steigt. Forschungsnetzwerke in Deutschland, dem Vereinigten Königreich und den nordischen Ländern fördern die Entwicklung von Multiparameter-Sensoren. Regionale Richtlinien, die auf frühzeitige Intervention abzielen, stärken die Akzeptanz sowohl in medizinischen als auch in häuslichen Umgebungen.
Der asiatisch-pazifische Raum erfasst fast 24% Anteil und stellt die am schnellsten wachsende Region im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte dar. Steigende städtische Stresslevel erhöhen die Nachfrage nach Schlafgesundheitsdiensten in großen Städten. Es profitiert von wachsenden Investitionen in Schlaflabore in Krankenhäusern und erschwinglichen häuslichen Testsystemen. Die Verbraucherakzeptanz steigt aufgrund des starken Interesses an digitalen Wellness-Geräten. Lokale Hersteller führen kostengünstige Produkte ein, die den Zugang in aufstrebenden Volkswirtschaften erweitern. Regionale Gesundheitsreformen stärken die diagnostische Kapazität und unterstützen die breitere Integration von Überwachungstechnologien.
Analyse der Hauptakteure:
- ActiGraph LLC
- Activinsights Ltd
- Fitbit LLC (Google)
- Garmin Ltd
- Koninklijke Philips NV
- ResMed Inc.
- SOMNOmedics GmbH
- Compumedics Ltd
- Nox Medical
- Cleveland Medical Devices Inc.
Wettbewerbsanalyse:
Die Wettbewerbslandschaft im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte umfasst globale Medizingeräteunternehmen, digitale Gesundheitsfirmen und spezialisierte Hersteller von Schlafdiagnostik. Unternehmen konzentrieren sich auf Genauigkeit, Komfort und Datenintegrationsfähigkeiten, um Marktanteile zu sichern. Dies treibt Anbieter dazu, Sensortechnologie voranzutreiben, die Cloud-Konnektivität zu verbessern und die Funktionen zur Überwachung mehrerer Parameter zu erweitern. Führende Akteure stärken ihre Portfolios durch KI-gesteuerte Analysen, die eine schnellere Interpretation von Schlafmustern unterstützen. Partnerschaften mit Krankenhäusern, Schlaflaboren und Telemedizinanbietern erweitern die Reichweite in klinischen und häuslichen Pflegebereichen. Unternehmen zielen auch auf den Verbrauchergesundheitsmarkt mit tragbaren Geräten ab, die medizinische Systeme ergänzen. Der Wettbewerb intensiviert sich durch Miniaturisierung von Geräten, Plattform-Interoperabilität und starke After-Sales-Service-Modelle.
Jüngste Entwicklungen:
- Im Februar 2025 ging ResMed eine Partnerschaft mit Garmin ein, um aktigraphie-basierte Schlafmetriken in Arbeitsabläufe zur Fernüberwachung von Patienten zu integrieren und die Genauigkeit der häuslichen Schlafüberwachung zu verbessern.
- Im Januar 2025 tätigte ActiGraph LLC eine bedeutende Übernahme von Biofourmis Connect, dem Life-Science-Geschäft von Biofourmis, um seine Fähigkeiten in klinischen Studien mit fortschrittlicher Fernüberwachungssoftware zu verbessern und die Modernisierung der tragbaren digitalen Gesundheitstechnologie für Forschung und Entwicklung zu beschleunigen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologietyp, Endbenutzer/Anwendung, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung fortschrittlicher Überwachungstools wird zunehmen, da Gesundheitssysteme Schlafdiagnoseprogramme in klinischen und häuslichen Umgebungen im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte ausweiten.
- Die Nachfrage nach tragbaren Systemen wird aufgrund der höheren Präferenz für Mehrnachtstests und Fernbewertungen, die durch digitale Workflows unterstützt werden, steigen.
- KI-gesteuerte Analysen werden klinische Entscheidungen beeinflussen, indem sie eine schnellere Interpretation komplexer Schlafmuster-Daten bieten.
- Tragbare Geräte werden bei wellnessorientierten Verbrauchern an Bedeutung gewinnen, die kontinuierliche Einblicke in die Schlafqualität und tägliche Aktivitätszyklen suchen.
- Krankenhäuser werden fest installierte Polysomnographie-Einheiten aufrüsten, um größere Patientenvolumina zu bewältigen und die diagnostische Genauigkeit zu verbessern.
- Forschungseinrichtungen werden Investitionen in Multisensor-Plattformen ausweiten, um umfassendere schlafbezogene Gesundheitsverhalten zu untersuchen.
- Drahtlose Technologien werden die Marktdurchdringung beschleunigen, da sie einfacher in cloudbasierte Ökosysteme integriert werden können.
- Partnerschaften zwischen Geräteherstellern und Telemedizin-Anbietern werden einheitliche Überwachungspfade für verschiedene Patientengruppen schaffen.
- Das Wachstum im asiatisch-pazifischen Raum wird voranschreiten, da regionale Gesundheitsreformen den Zugang zu moderner Schlafgesundheitsinfrastruktur verbessern.
- Produktinnovationen werden sich auf Komfort, Datenpräzision und Interoperabilität konzentrieren, um den steigenden Erwartungen von medizinischen und Verbrauchersegmenten gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment hatte 2025 den größten Anteil am Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Aktigraphie-Sensoren und Polysomnographie-Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte?
Welche Region hatte 2025 den größten Anteil am Markt für Aktigraphie-Sensoren und Polysomnographie-Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Aktigraphie-Sensoren und PSG-Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Aktigraphie-Sensoren und PSG-Geräte Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,377.5 million → forecast year: USD 1,964.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Aktigraphie-Sensoren und PSG-Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Drivers
- 3.3 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Restraints & Challenges
- 3.4 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Aktigraphie-Sensoren und PSG-Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Aktigraphie-Sensoren und PSG-Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Aktigraphie-Sensoren und PSG-Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Aktigraphie-Sensoren und PSG-Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Aktigraphie-Sensoren und PSG-Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Aktigraphie-Sensoren und PSG-Geräte Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Aktigraphie-Sensoren und PSG-Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Aktigraphie-Sensoren und PSG-Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Aktigraphie-Sensoren und PSG-Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Aktigraphie-Sensoren und PSG-Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Aktigraphie-Sensoren und PSG-Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Aktigraphie-Sensoren und PSG-Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Aktigraphie-Sensoren und PSG-Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Aktigraphie-Sensoren und PSG-Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Aktigraphie-Sensoren und PSG-Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Aktigraphie-Sensoren und PSG-Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Aktigraphie-Sensoren und PSG-Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
