
Marktübersicht:
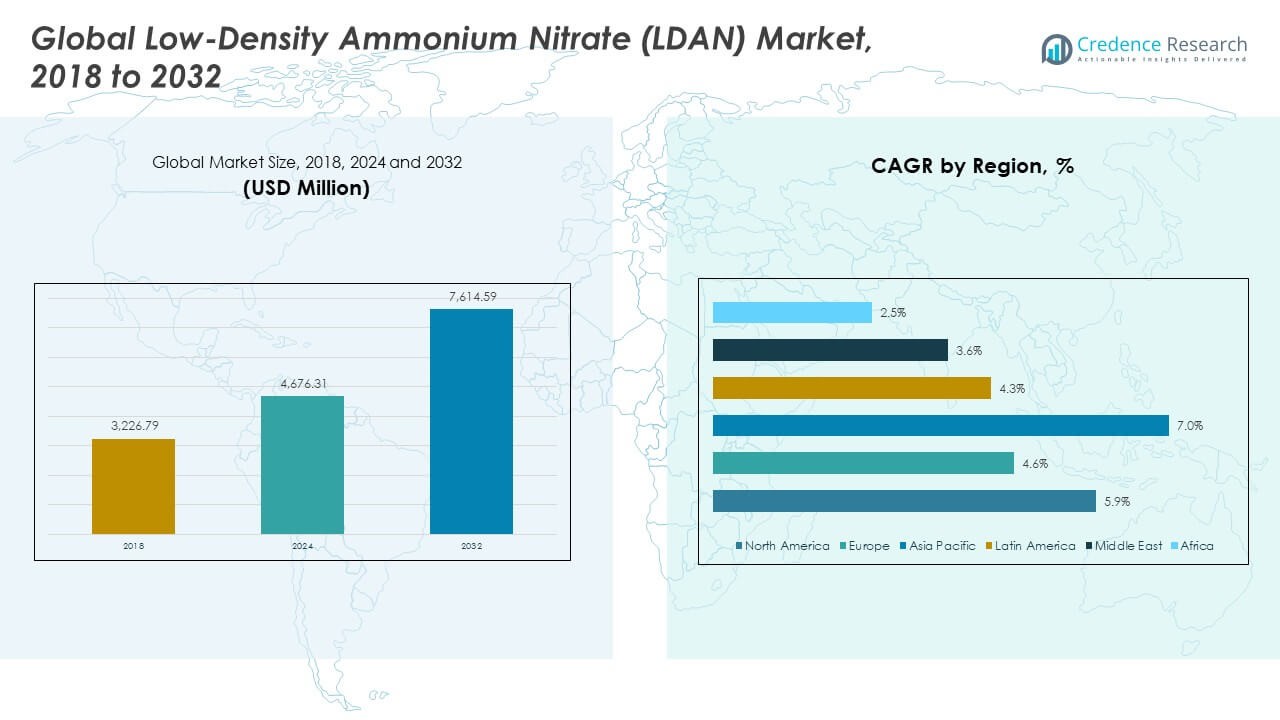
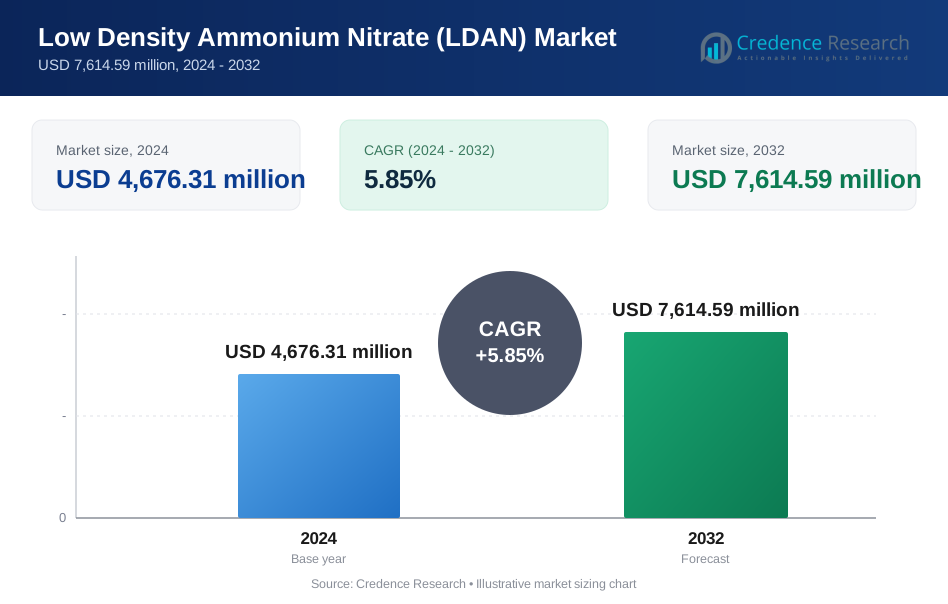
Die Marktgröße für Ammoniumnitrat mit niedriger Dichte (LDAN) wurde 2018 auf 3.226,79 Millionen USD geschätzt und soll bis 2024 auf 4.676,31 Millionen USD und bis 2032 auf 7.614,59 Millionen USD anwachsen, mit einer CAGR von 5,85 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ammoniumnitrat mit niedriger Dichte (LDAN) 2024 | USD 4.676,31 Millionen |
| Markt für Ammoniumnitrat mit niedriger Dichte (LDAN), CAGR | 5,85% |
| Marktgröße für Ammoniumnitrat mit niedriger Dichte (LDAN) 2032 | USD 7.614,59 Millionen |
Die Nachfrage steigt aufgrund starker industrieller und bergbaulicher Aktivitäten. Sprengstoffhersteller verlassen sich auf LDAN für eine konsistente Sprengleistung auf großen Baustellen. Bauunternehmen nutzen es zur Verwaltung wachsender Infrastrukturprogramme. Stetiges Wachstum im Steinbruch- und Tunnelbau erhöht den Verbrauch. Wachsende Energie- und Metallgewinnung fördert die Akzeptanz in globalen Operationen.
Nordamerika führt aufgrund starker Bergbau-, Steinbruch- und Energiegewinnungsprojekte. Die Region profitiert von ausgereiften Produktionslinien und stabilem Zugang zu Rohstoffen. Asien-Pazifik entwickelt sich schnell aufgrund steigender Bauaktivitäten, schneller Mineralexploration und wachsender Industriegebiete. Länder in der Region unterstützen den Einsatz von LDAN durch wachsende Infrastrukturpläne und höhere Sprengstoffnachfrage. Europa hält eine stabile Aufnahme aufgrund kontrollierten Bergbaus und strenger Qualitätsnormen. Lateinamerika gewinnt an Bedeutung durch steigende Kupfer-, Gold- und Eisenerzgewinnung. Afrika sieht wachsendes Interesse von großen Bergbaukorridoren.
Markteinblicke:
- Der globale Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) wurde 2018 auf 3.226,79 Millionen USD geschätzt, erreichte 2024 4.676,31 Millionen USD und soll bis 2032 7.614,59 Millionen USD erreichen, unterstützt durch eine CAGR von 5,85 %, angetrieben durch stetige Bergbau-, Steinbruch- und Bauaktivitäten.
- Nordamerika (42,68 %) führt aufgrund starken Tagebaus, effizienter Lieferketten und hoher Akzeptanz von kontrollierten Sprengungen. Asien-Pazifik (30,34 %) folgt mit schneller Industrialisierung und intensiver Mineralgewinnung. Europa (18,10 %) hält einen stabilen Anteil, unterstützt durch regulierte Steinbruch- und Tunnelbauprojekte.
- Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch steigende Metalldemand, Ausbau großer Infrastrukturkorridore und erhöhten Einsatz von technischen Prills in unterschiedlichen geologischen Umgebungen.
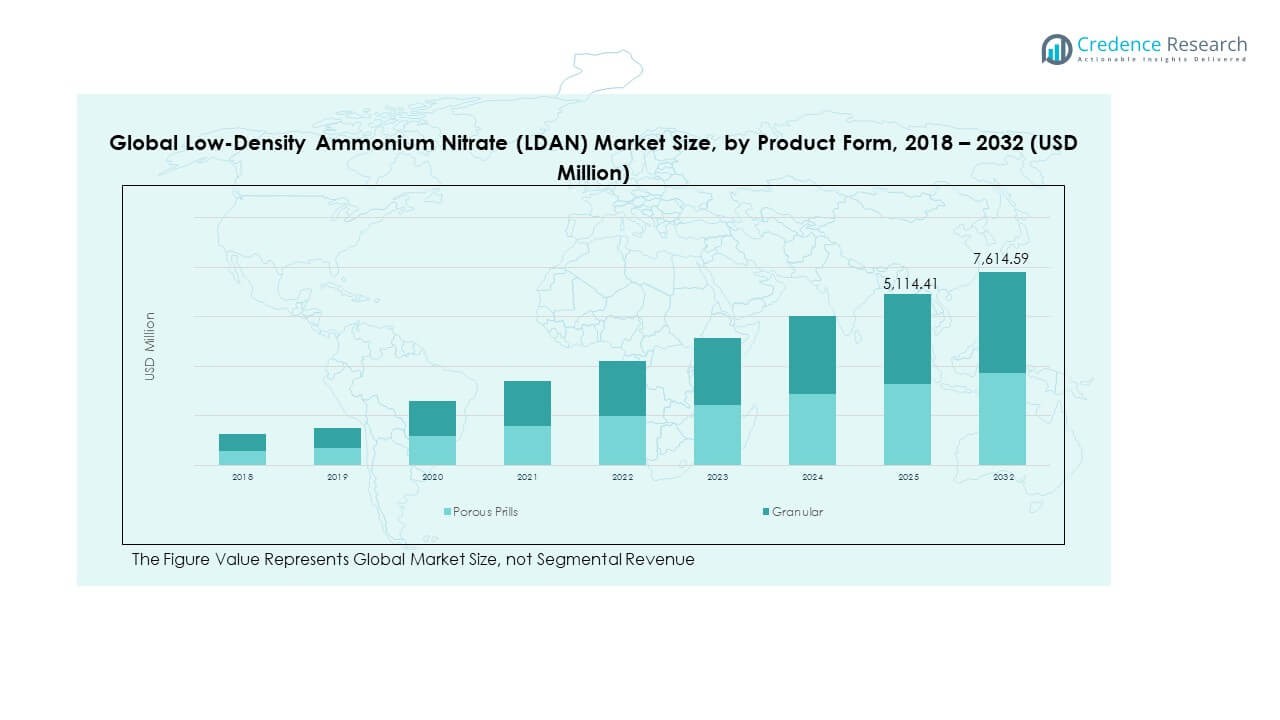
- Poröse Prills halten den größeren Anteil in der Produktformsegmentierung und repräsentieren geschätzte 55 % der Gesamtnutzung aufgrund ihrer überlegenen Detonationssensitivität und Eignung für große Bergbausprengungen.
- Granulares LDAN macht etwa 45 % aus, unterstützt durch den konsistenten Einsatz in kontrollierten Abbrucharbeiten, kleineren Sprenganwendungen und Märkten, die verbesserte Handhabungsstabilität erfordern.
 Markttreiber:
Starke Expansion von Bergbau-, Steinbruch- und großangelegten Extraktionsaktivitäten
Die Nachfrage der Bergbauunternehmen steigt aufgrund des wachsenden Bedarfs an Erzabbau in wichtigen Regionen. Viele Firmen sind auf LDAN für stabile Detonationen in tiefen und komplexen Standorten angewiesen. Große Steinbrüche nutzen es, um gleichmäßige Sprengergebnisse bei unterschiedlichen Gesteinsbedingungen zu unterstützen. Bauunternehmer setzen es für Tunnelarbeiten und kontrollierte Bodenentfernung ein. Energieprojekte benötigen zuverlässige Sprengmittel, um neue Bohrzonen zu eröffnen. Wachsende Investitionen in die Mineralexploration stärken den langfristigen Verbrauch. Die Ausweitung von Steinbruchbetrieben erhöht die Beschaffung in Industriegebieten. Der globale Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) gewinnt aufgrund starker Abbauzyklen stetig an Bedeutung.
- Zum Beispiel erhöhte Oricas digitales Sprengplattform BlastIQ die Fragmentierungsgenauigkeit um bis zu 25%, was die LDAN-Leistung in hochvolumigen Minen stärkte.
Wachstum bei Infrastrukturentwicklung und Mega-Bauprogrammen weltweit
Regierungen fördern große Straßen-, Bahn- und Tunnelprojekte, die kontrollierte Sprengungen erfordern. Auftragnehmer sind auf LDAN angewiesen, um die Gesteinsverschiebung in schwierigem Gelände zu bewältigen. Infrastrukturpläne schaffen eine anhaltende Nachfrage in Transportkorridoren und Energiezentren. Die städtische Expansion erhöht die Aushubarbeiten in dicht besiedelten Regionen. Bergbaubedingte Bauaktivitäten steigern die parallele Nachfrage von Dienstleistungsunternehmen. Erneuerbare Energieanlagen benötigen Arbeiten zur Standortfreimachung für die Platzierung von Geräten. Häfen und Industrieparks erfordern Landformung in größeren Tiefen. Hohe Projektintensität treibt den konstanten LDAN-Verbrauch auf globalen Märkten an.
- Zum Beispiel ermöglicht Dyno Nobels DigiShot® Plus 4G elektronisches Zündsystem eine Timing-Präzision innerhalb von 0,01 Millisekunden, was die Sprengkontrolle in großen Tunnel- und Bauzonen verbessert.
Steigende Akzeptanz von Massensprengstoffen und automatisierten Sprengsystemen in Industrieoperationen
Massensprengstoffeinheiten verwenden LDAN für vorhersehbare Ergebnisse über weite Sprengmuster. Automatisierung in Ladesystemen verbessert die Sprengzeit und Genauigkeit. Große Minenflotten verlassen sich auf optimierte Mischungen, die die Sicherheitsmargen erhöhen. Firmen integrieren LDAN in vor Ort mischende Lastwagen, um eine effiziente Lieferung zu unterstützen. Automatisierte Steuerungspaneele helfen, eine gleichmäßige Dichte bei komplexen Sprengungen aufrechtzuerhalten. Industrieakteure schätzen die stabile Handhabungsleistung unter variablen Klimabedingungen. Es stärkt die Akzeptanz in hochvolumigen Operationen, die hohe Präzision erfordern. Zuverlässigkeit erhöht die LDAN-Nutzung in langfristigen Abbauzyklen.
Erhöhte Nachfrage durch expandierende Energie-, Metallrückgewinnungs- und Ressourcenerweiterungsprojekte
Starke Metalldemand in globalen Lieferketten treibt die Abbauaktivität an. Energieproduzenten eröffnen neue Felder, die Gesteinsräumung erfordern. Metallrecyclingprogramme unterstützen neue Bergbauzonen aufgrund von Lieferengpässen. Ressourcenerweiterung in abgelegenen Gebieten erhöht den LDAN-Verbrauch. Firmen investieren in fortschrittliche Sprengmethoden, um Betriebsverzögerungen zu reduzieren. Stabile Produktflüsse unterstützen den schnellen Feldeinsatz in rauem Gelände. Die Nachfrage intensiviert sich, wo Mineralreserven tiefer im Untergrund liegen. Der Markt wächst aufgrund steigender Verpflichtungen zur Ressourcenerkundung.
Markttrends:
Verschiebung hin zu umweltorientierten Formulierungen und sichereren Sprenglösungen
Hersteller entwickeln sauberere LDAN-Mischungen, die den Bedarf an geringeren Emissionen unterstützen. Firmen verfeinern Granulationstechniken, um Staubbildung während der Handhabung zu reduzieren. Sicherere Formulierungen helfen Auftragnehmern, strenge Standortvorschriften einzuhalten. Regierungen fördern Sicherheitsprüfungen, die kontrollierte Nutzungspraktiken ermutigen. Produktinnovationen steigern das Interesse an sprengstoffarmen Inputs. Es unterstützt die konsistente Akzeptanz in regulierten Bergbaukorridoren. Sicherere Verpackungsformate reduzieren das Feuchterisiko über lange Transportwege. Der globale Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) verfolgt eine stärkere Bewegung hin zu umweltfreundlichen und sicherheitsorientierten Materialien.
- Zum Beispiel verwenden Yaras spezialisierte Ammoniumnitrat-Formulierungen spezifische Produktionstechnologien und Additive, um Feinstaub zu reduzieren, was Industriebetreibern helfen kann, strenge Umweltstandards bezüglich der Luftqualität während Prozessen wie dem Umgang oder dem Laden von Sprenglöchern einzuhalten.
Steigende Integration von digitalen Überwachungs- und Sprengoptimierungsplattformen
Digitale Plattformen leiten Sprengmuster mit Echtzeit-Geologie-Daten. Unternehmen verfolgen Dichtevariationen durch automatisierte Sensoren. Ferngesteuerte Systeme helfen Betreibern, die Verteilung von Sprengstoffen mit hoher Genauigkeit zu verwalten. Datentools reduzieren Fehlzündungen in großen Abbaugebieten. KI-basierte Modellierung unterstützt verbesserte Fragmentierungsgewinne. Digitale Kontrolle erhöht Sicherheitskennzahlen in Hochrisikozonen. Sie bietet eine bessere Vorhersehbarkeit für Produktivitätsverbesserungen im Bergbau. Die Akzeptanz steigt, da Betreiber zu präzisionsgesteuerten Arbeitsabläufen übergehen.
- Zum Beispiel verarbeitet das Mobilaris Mining Intelligence System von Epiroc Standortdaten mit einer Verzögerung von unter 1 Sekunde, wodurch Sicherheitsvorfälle reduziert und die Sprengbereitschaft in tiefen Bergbauzonen verbessert werden.
Zunehmender Fokus auf Stärkung der Lieferkette und regionale Produktionszentren
Produzenten bauen neue Anlagen in der Nähe von Bergbauregionen, um Transportrisiken zu reduzieren. Lieferkettenteams diversifizieren Beschaffungspläne für eine stabile Verfügbarkeit von Rohstoffen. Lokalisierte Produktion verbessert die Liefergeschwindigkeit zu abgelegenen Standorten. Unternehmen entwerfen flexible Lagereinheiten für klimatisierte Bestände. Viele Betreiber bevorzugen regionale Lieferanten für schnelle Auffüllzyklen. Es stärkt die Widerstandsfähigkeit gegen grenzüberschreitende Verzögerungen und Volatilität. Langfristige Verträge helfen, eine stabile Beschaffungsplanung aufrechtzuerhalten. Regionale Zentren stärken die Stabilität der Industrie in stark genutzten Regionen.
Wachsende Nutzung von LDAN in aufstrebenden Sprengtechnologien und fortschrittlichen Fragmentierungsmethoden
Neue Sprengmethoden erfordern präzise Dichtekontrolle an jedem Ladepunkt. Unternehmen verfeinern LDAN, um fortschrittliche Fragmentierungsergebnisse zu unterstützen. Technologielieferanten bauen Systeme, die den LDAN-Fluss an digitale Sprengpläne anpassen. Verbesserte Porositätskontrolle erhöht die Empfindlichkeit der Detonation. Fortgeschrittene Bergbauflotten übernehmen verfeinerte Mischungen für tiefere Operationen. Auftragnehmer verwenden konstruierte Mischungen, um die Bildung von Übergrößen zu reduzieren. Dies fördert die breitere Nutzung in technologisch fortschrittlichen Abbauregionen. Der Trend stimmt mit starken Investitionen in moderne Bergbauausrüstung überein.
 Analyse der Marktprobleme:
Volatile Rohstoffkosten und strenge globale regulatorische Aufsicht beeinträchtigen die Produktionsstabilität
Produzenten stehen vor instabilen Ammoniak- und Gas-Rohstoffpreisen, die die Kostenplanung beeinflussen. Preisschwankungen reduzieren die Margen bei langfristigen Lieferverträgen. Regulatorische Rahmenbedingungen erhöhen den Druck auf die Einhaltung in jeder Phase. Sicherheitsvorschriften beschränken Lagerformate in vielen Ländern. Transportbeschränkungen verschärfen die Handhabungsprotokolle in Land- und Hafensystemen. Unternehmen investieren in Überwachungssysteme, um regulatorische Änderungen zu verfolgen. Dies erhöht die Betriebskosten für Produzenten und Händler. Der globale Markt für Low-Density Ammonium Nitrate (LDAN) muss diese Einschränkungen bewältigen, um eine zuverlässige Versorgung aufrechtzuerhalten.
Steigende Umweltüberwachung, Sicherheitsvorfälle und komplexe Logistik stellen die Marktexpansion vor Herausforderungen
Umweltgruppen überwachen Emissionen von sprengstofftauglichen Chemikalien in aktiven Regionen. Sicherheitsvorfälle schaffen höhere Genehmigungshürden in Bergbaugebieten. Einige Länder verhängen strenge Freigaberegeln für Importe und die Lagerung vor Ort. Logistiknetzwerke sind durch den Transport über weite Entfernungen in rauen Klimazonen gefährdet. Hafenverzögerungen stören rechtzeitige Ladezyklen für Industriekunden. Unternehmen übernehmen strenge Verpackungsnormen, um Feuchtigkeitsprobleme während des Transports zu reduzieren. Dies erhöht die Komplexität für Lieferanten, die in mehreren Regionen tätig sind. Marktteilnehmer arbeiten daran, unter diesen Bedingungen widerstandsfähige Vertriebsnetze zu sichern.
Marktchancen:
Wachstum in neuen Bergbaudistrikten, Tiefenerkundung und großen Infrastrukturkorridoren
Aufstrebende Bergbaugebiete in Afrika, Asien und Lateinamerika schaffen starken Wachstumsraum. Tiefenerkundungsprogramme verlassen sich auf LDAN für kontrollierte und zuverlässige Sprengungen. Infrastrukturkorridore in Entwicklungsländern erfordern umfangreiche Ausgrabungen. Regierungen unterstützen große öffentliche Bauprojekte, die den Einsatz über lange Zeiträume hinweg erweitern. Rohstoffunternehmen investieren in hochvolumige Sprengprogramme, die einen stetigen LDAN-Fluss erfordern. Dies eröffnet langfristige Chancen für Produzenten, die das Angebot skalieren. Der globale Markt für Low-Density Ammonium Nitrate (LDAN) profitiert vom strukturellen Wachstum in neuen Industriegebieten. Die Expansion in Grenzressourcenzonen steigert die zukünftige Nachfrage.
Steigendes Potenzial durch Automatisierung, digitales Sprengdesign und fortschrittliche Sprengstoffformulierungen
Automatisierungstools erhöhen die Nachfrage nach LDAN, das präzise Kontrolle unterstützt. Digitale Sprengdesign-Plattformen nutzen LDAN-Eingaben, um die Fragmentierung zu optimieren. Fortschrittliche Formulierungen eröffnen neue Anwendungen in komplexen geologischen Profilen. Bergbauunternehmen suchen nach Produkten, die die Stabilität der Energieausgabe verbessern. Unternehmen streben Partnerschaften mit Anbietern digitaler Lösungen an, um die Leistung zu verbessern. Dies unterstützt neue Servicemodelle, die Sprengstoffe, Daten und Feldausführung integrieren. Die Gelegenheit erweitert sich, da der globale Bergbau zunehmend technologiegetrieben wird.
Marktsegmentierungsanalyse:
Produktformsegmente
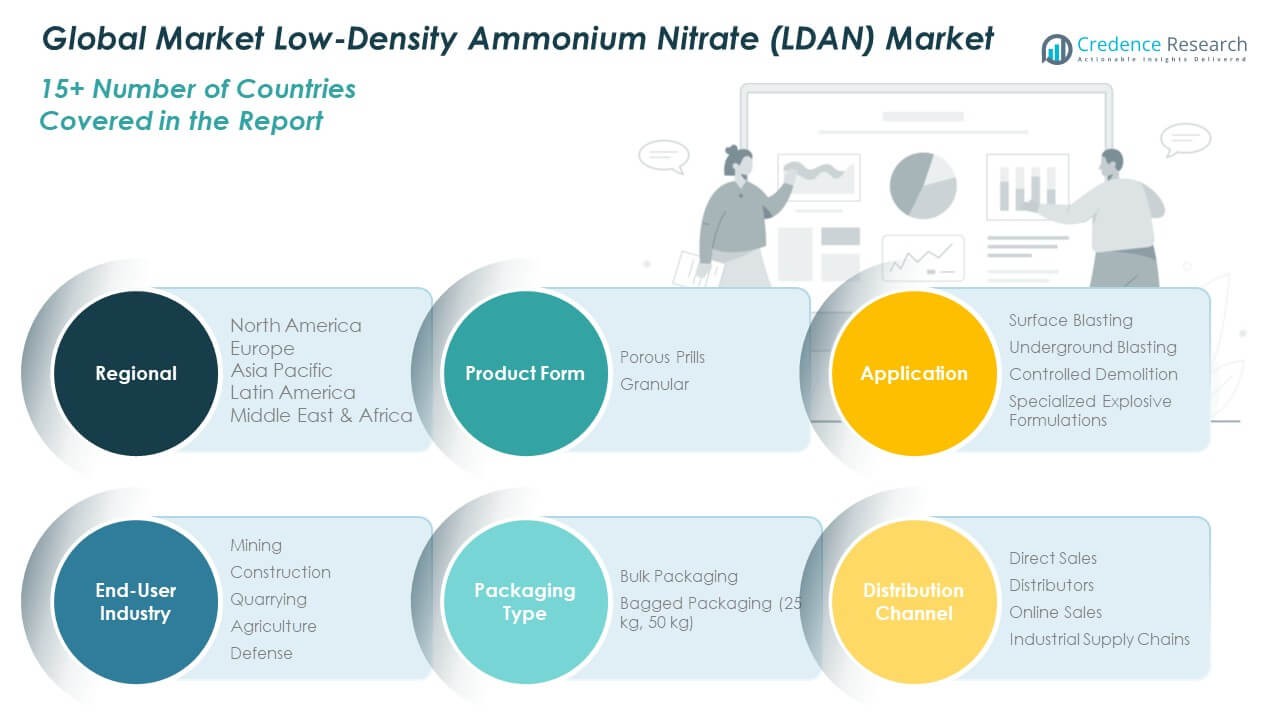
Poröse Prills führen den Verbrauch an, da eine starke Nachfrage von großen Minen besteht, die eine gleichmäßige Porosität und stabile Detonation benötigen. Granulare Sorten halten einen stabilen Anteil, wo kontrollierte Dichte und einfache Handhabung vielfältige Sprengarbeiten unterstützen. Der globale Markt für Low-Density Ammonium Nitrate (LDAN) gewinnt an Stärke durch die steigende Akzeptanz von konstruierten Prill-Strukturen in komplexen geologischen Umgebungen. Jedes Formsegment unterstützt spezifische Fragmentierungsziele in Feldoperationen.
- Zum Beispiel produziert Uralchem poröse Prills mit niedriger Dichte und Ölabsorptionsraten über 10%, was eine überlegene Kraftstoffintegration und zuverlässige Detonation in großen Sprengmustern ermöglicht.
Anwendungssegmente
Oberflächensprengungen dominieren aufgrund des umfangreichen Einsatzes in Tagebauen und Steinbruchgürteln. Untergrundsprengungen verzeichnen eine starke Aufnahme, wo sichere Zündung und vorhersehbare Ergebnisse die tiefe Extraktionsarbeit leiten. Kontrollierte Abrisse verlassen sich auf LDAN für präzise Bruchmuster in städtischen oder industriellen Zonen. Spezialisierte Sprengstoffformulierungen erweitern sich mit der Nachfrage nach maßgeschneiderten Mischungen, die die Energieübertragung und Fragmentierungsqualität verbessern.
- Zum Beispiel erreichen Enaex’s RioFlex™ Emulsionsmischungen hervorragende Wasserbeständigkeit und verbessern die Detonationszuverlässigkeit sowohl bei Oberflächen- als auch bei Untergrundsprengbedingungen.
Endverbraucher-Industriesegmente
Der Bergbau bleibt das zentrale Nachfragezentrum aufgrund von Hochvolumen-Explosionszyklen. Der Bau verwendet LDAN für Aushub, Tunnelbau und Standortvorbereitung. Der Steinbruchbetrieb ist darauf angewiesen für stabile Felsfragmentierung, die die Versorgung mit Zuschlagstoffen unterstützt. Die Landwirtschaft zeigt begrenzte Nutzung, hauptsächlich gebunden an Ammoniumnitrat-Anwendungen in bestimmten Regionen. Verteidigungsbehörden setzen kontrollierte LDAN-Qualitäten für strukturiertes Training und Feldaktivitäten ein.
Verpackungsart- & Vertriebskanal-Segmente
Bulkverpackungen führen, wo Minen kontinuierliche Versorgung und effizientes Laden erfordern. Verpackungen in Säcken erfüllen den Bedarf im kleinen Maßstab auf Bau- und Steinbruchgeländen. Direkte Verkäufe dominieren strukturierte Verträge mit großen Betreibern. Distributoren bedienen regionale Märkte mit flexiblen Liefernetzwerken. Online-Plattformen gewinnen Interesse von kleinen Käufern, während industrielle Lieferketten die langfristige Beschaffung für Großverbraucher unterstützen.
Segmentierung:
Produktform-Segmente
- Poröse Prills
- Granulat
Anwendungssegmente
- Oberflächen-Sprengungen
- Untergrund-Sprengungen
- Kontrollierter Abriss
- Spezialisierte Sprengstoffformulierungen
Endverbraucher-Industriesegmente
- Bergbau
- Bau
- Steinbruchbetrieb
- Landwirtschaft
- Verteidigung
Verpackungsart-Segmente
- Bulkverpackung
- Verpackung in Säcken (25 kg, 50 kg)
Vertriebskanal-Segmente
- Direktverkauf
- Distributoren
- Online-Verkäufe
- Industrielle Lieferketten
Regionale Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Länderebene-Segmente
- USA
- Kanada
- Mexiko
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Russland
- China
- Japan
- Südkorea
- Indien
- Australien
- Südostasien
- Brasilien
- Argentinien
- GCC-Länder
- Israel
- Türkei
- Südafrika
- Ägypten
 Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globales Ammoniumnitrat mit niedriger Dichte (LDAN) wurde 2018 auf 1.391,84 Millionen USD geschätzt und soll bis 2024 auf 1.995,87 Millionen USD und bis 2032 auf 3.259,08 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,9 % im Prognosezeitraum. Nordamerika hält einen Anteil von 42,68 % aufgrund starker Aktivitäten im Bereich Bergbau, Steinbrüche und Energiegewinnung. Große Tagebauminen in den USA treiben den kontinuierlichen LDAN-Verbrauch in tiefen und komplexen Zonen an. Kanada unterstützt das Wachstum durch Metallrückgewinnungsprojekte und stabile Nachfrage nach industriellen Sprengungen. Mexiko verleiht mit der Erweiterung von Kalkstein- und Metallabbauregionen zusätzlichen Schwung. Regionale Unternehmen setzen fortschrittliche Werkzeuge zur Sprengoptimierung ein, die die Effizienz verbessern. Es profitiert von starken Sicherheitsstandards, die kontrollierte Formulierungen fördern. Infrastrukturverbesserungen in Transport- und Energiekorridoren unterstützen den stabilen langfristigen Bedarf. Strategische Investitionen in Produktionseinheiten verstärken die sichere LDAN-Versorgung in ganz Nordamerika.
Europa
Der europäische Markt für globales Ammoniumnitrat mit niedriger Dichte (LDAN) wurde 2018 auf 617,07 Millionen USD geschätzt und soll bis 2024 auf 846,44 Millionen USD und bis 2032 auf 1.256,46 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,6 % im Prognosezeitraum. Europa hält einen Anteil von 18,10 % aufgrund des stabilen Einsatzes von LDAN in regulierten Bergbau- und Steinbruchbetrieben. Die Nachfrage wächst in den nordischen Regionen mit steigender Metallabbautechnik. Mitteleuropa hält einen stabilen Verbrauch aufgrund von Infrastruktur-Tunnelbau und kontrollierten Sprengvorschriften. Osteuropa erhöht den Einsatz durch neue Mineralexplorationsprogramme. Sicherheitsorientierte Vorschriften leiten die Einführung von konstruierten Prills und emissionsarmen Sprengstoffen. Es zeigt eine konstante Nachfrage aus Bauarbeiten in dichten städtischen Zonen. Regionale Lieferanten investieren in konforme Verpackungen, um strenge Handhabungsvorschriften zu erfüllen. Das Wachstum bleibt moderat, aber stabil über entwickelte Industriegebiete hinweg.
Asien-Pazifik
Der asiatisch-pazifische Markt für globales Ammoniumnitrat mit niedriger Dichte (LDAN) wurde 2018 auf 927,20 Millionen USD geschätzt und soll bis 2024 auf 1.419,17 Millionen USD und bis 2032 auf 2.521,34 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,0 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält einen Anteil von 30,34 %, angetrieben durch umfangreichen Bergbau in China, Australien und Indien. Starke Bautätigkeit hebt den LDAN-Verbrauch auf großen Ausgrabungsstätten. Indonesien und Vietnam erweitern den Einsatz durch Kohle-, Metall- und Industriemineralabbau. Regionale Infrastrukturprojekte beschleunigen den Bedarf an kontrollierten Sprengungen. Es profitiert von einem großen Lieferantennetzwerk, das die Lieferung in großen Mengen unterstützt. Regierungen genehmigen neue Bergbaulizenzen, die die langfristige Nachfrage erhöhen. Die rasche Industrialisierung treibt das Wachstum des Steinbruchs in wichtigen Wirtschaftskorridoren voran. Technologischer Fortschritt verbessert die Sprengpräzision in komplexem Gelände.
Lateinamerika
Der lateinamerikanische Markt für globales Ammoniumnitrat mit niedriger Dichte (LDAN) wurde 2018 auf 155,64 Millionen USD geschätzt und soll bis 2024 auf 222,81 Millionen USD und bis 2032 auf 322,00 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,3 % im Prognosezeitraum. Lateinamerika hält einen Anteil von 4,76 % mit starker Nachfrage aus Bergbauzentren in Brasilien, Chile und Peru. Der Abbau von Kupfer und Eisenerz treibt die konstante LDAN-Nachfrage in großen Gruben an. Bautätigkeiten in der gesamten Region unterstützen kontrollierte Sprengungen in Transportkorridoren. Die Erweiterung von Steinbruchbetrieben fügt einen stetigen Verbrauch aus den Lieferketten für Zuschlagstoffe hinzu. Regionale Produzenten skalieren Vertriebsnetze, um abgelegene Regionen zu bedienen. Es erhält Unterstützung durch regulatorische Rahmenbedingungen, die den Einsatz von Sprengstoffen verwalten. Industriegebiete übernehmen fortschrittliche Sprengsysteme, um die Fragmentierungseffizienz zu steigern. Das Wachstum bleibt mit der globalen Nachfrage nach kritischen Mineralien verbunden.
Naher Osten
Die Marktgröße des Nahen Ostens für Global Low-Density Ammonium Nitrate (LDAN) wurde 2018 auf 90,74 Millionen USD geschätzt und soll bis 2024 auf 120,24 Millionen USD und bis 2032 auf 165,34 Millionen USD anwachsen, mit einer CAGR von 3,6 % im Prognosezeitraum. Die Region hält einen Anteil von 2,57 %, unterstützt durch den Abbau und die Erweiterung der Infrastruktur. Golfstaaten verwenden LDAN für große Ausgrabungsprojekte in industriellen und städtischen Entwicklungszonen. Die Bergbautätigkeit wächst langsam, bleibt aber in ausgewählten Gebieten stabil. Infrastrukturprogramme im Transport- und Logistikbereich treiben kontrollierte Sprengungen voran. Es gewinnt an Bedeutung durch das wachsende Bauwesen im Zusammenhang mit Energie-Diversifizierungsplänen. Regionale Anbieter konzentrieren sich aufgrund strenger Sicherheitsvorschriften auf konforme Verpackungen. Die Nachfrage steigt dort, wo große Bauprojekte präzise Sprengungen erfordern. Das Marktwachstum bleibt an die langfristige städtische Expansion gebunden.
Afrika
Die Marktgröße von Afrika für Global Low-Density Ammonium Nitrate (LDAN) wurde 2018 auf 44,29 Millionen USD geschätzt und soll bis 2024 auf 71,77 Millionen USD und bis 2032 auf 90,37 Millionen USD anwachsen, mit einer CAGR von 2,5 % im Prognosezeitraum. Afrika hält einen Anteil von 1,53 %, dominiert von Bergbaukorridoren in Südafrika, Ghana und Tansania. Die Gewinnung von Gold, Kupfer und Diamanten fördert den stetigen Einsatz von LDAN. Der Abbau trägt durch die steigende Nachfrage nach Baumaterialien bei. Infrastrukturprogramme schaffen Bedürfnisse für kontrollierte Sprengungen in Verkehrsnetzen. Abgelegene Bergbaugebiete benötigen stabile Lieferketten für Sprengstoffe. Es erhält Unterstützung durch neue Explorationslizenzen in mineralreichen Regionen. Regionale Sicherheitsvorschriften prägen Beschaffungs- und Lagerpraktiken. Das Wachstum bleibt allmählich, wird jedoch durch die langfristige Nachfrage nach Mineralien unterstützt.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der globale Markt für Low-Density Ammonium Nitrate (LDAN) spiegelt einen starken Wettbewerb zwischen integrierten Chemieproduzenten und spezialisierten Sprengstofffirmen wider. Führende Unternehmen konzentrieren sich auf Kapazitätserweiterung, sicherere Formulierungen und effiziente Verteilung. Unternehmen investieren in fortschrittliche Granulationssysteme, die die Dichtekontrolle und die Brennstabilität verbessern. Die Stärke der Lieferkette spielt eine wichtige Rolle bei der Sicherung von Verträgen mit Minen- und Steinbruchbetreibern. Es profitiert von langfristigen Vereinbarungen, die einen konstanten Volumenfluss gewährleisten. Wettbewerber verbessern digitale Unterstützungstools, um die Sprengplanung und die Betriebssicherheit zu verbessern. Regionale Akteure gewinnen durch lokalisierte Lagerzentren und schnellere Lieferzyklen an Boden. Strategische Maßnahmen konzentrieren sich auf Produktionsoptimierung, Compliance-Verbesserungen und Partnerschaften mit Sprengdienstleistungsunternehmen.
Neueste Entwicklungen:
- Im November 2025 eröffnete Dyno Nobel zwei bedeutende Produktionserweiterungen in seiner Anlage in Soma, Türkei. Die Schockrohr-Produktionsanlage hat eine jährliche Produktionskapazität von 57 Millionen Metern, wobei die Inbetriebnahme für November 2025 geplant ist und die Produktion im Dezember 2025 beginnt. Die Elektronik-Montagelinie produziert Digishot®-elektronische Zünder mit einer anfänglichen Kapazität von 132.000 Einheiten pro Jahr, wobei die Inbetriebnahme im September 2025 abgeschlossen wurde und die Produktion im November 2025 beginnt. Die Investition in das Doppelprojekt stellt einen kombinierten Kapitalaufwand von etwa AUD$1,9 Millionen dar.
- Im September 2025 unterzeichnete Yara International eine verbindliche 10-jährige Abnahmevereinbarung mit dem Projektentwickler Atome für 260.000 Tonnen pro Jahr kohlenstoffarmen Kalkammonsalpeter (CAN) aus Atomes Villeta-Projekt in Paraguay. Atome wird Wasserkraft nutzen, um erneuerbaren Ammoniak-Rohstoff für die CAN-Anlage zu produzieren, die strategisch in der Nähe wichtiger Düngemittelmärkte in Brasilien und Argentinien gelegen ist. Die Vereinbarung basiert auf den am 24. Juli 2024 angekündigten Grundsatzvereinbarungen und stellt den letzten kommerziellen Meilenstein vor der endgültigen Investitionsentscheidung dar, wobei FID und Baubeginn vor Ende 2025 angestrebt werden.
- Im August 2025 entschieden BASF und Yara gemeinsam, ihr Projekt zur Entwicklung einer kohlenstoffarmen Ammoniak-Produktionsanlage mit Kohlenstoffabscheidung und -speicherung in der US-Golfküstenregion einzustellen. Beide Unternehmen entschieden sich, sich auf Initiativen mit dem höchsten Potenzial zur Erreichung ihrer jeweiligen Wertschöpfungsziele zu konzentrieren.
- Im Januar 2024 kündigte Dyno Nobel (Incitec Pivot Limited) eine unverbindliche Absichtserklärung mit der Saudi Chemical Company Limited (SCCL) an, um die Entwicklung und den Betrieb einer technischen Ammoniumnitrat-Anlage in Saudi-Arabien zu untersuchen. Das Joint Venture wird eine 300.000 MTPA TAN-Anlage in Ras Al-Khair, Ostprovinz von Saudi-Arabien, entwickeln. Dyno Nobel wird Fachwissen im Bereich Front-End-Engineering-Design und Projektdienstleistungen für die Anlage bereitstellen, die technisches Ammoniumnitrat und Salpetersäure an regionale Bergbau- und Industrieanwender in Saudi-Arabien liefern soll, während Dyno Nobel in die Lage versetzt wird, TAN an seine internationalen Bergbaukunden zu liefern. Diese Partnerschaft steht im Einklang mit der Strategie von Dyno Nobel, die Produktionsaktivitäten und den Vertrieb in der Region Europa, Naher Osten und Afrika (EMEA) auszubauen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktformsegmenten, Anwendungssegmenten, Endverbraucherindustriesegmenten, Verpackungstypsegmenten und Vertriebskanalsegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage steigt aufgrund der expandierenden Bergbau- und Steinbruchaktivitäten in den wichtigsten Regionen.
- Produktinnovationen unterstützen sicherere Formulierungen mit besseren Handhabungseigenschaften.
- Digitale Sprengdesign-Tools erhöhen die Akzeptanz von entwickelten LDAN-Prills.
- Regionale Lieferketten werden durch neue Lagerzentren in der Nähe von Bergbaugebieten gestärkt.
- Die Infrastrukturentwicklung treibt die steigende Nachfrage nach kontrollierten Sprengarbeiten an.
- Tiefenerzabbauprojekte schaffen langfristige Chancen für hochwertige LDAN-Mischungen.
- Hersteller investieren in Automatisierung, um die Konsistenz zu verbessern und Betriebskosten zu senken.
- Regulatorische Compliance treibt Verbesserungen bei Verpackung und Transportsicherheit voran.
- Partnerschaften zwischen Sprengstofffirmen und Bergbauunternehmen verbessern die Servicemodelle.
- Technologie-Upgrades verbessern die Fragmentierungseffizienz auf großen Ausgrabungsstellen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den globalen Markt für Niederdichte Ammoniumnitrat (LDAN) und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für ammoniumnitrat mit niedriger Dichte (LDAN) zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für ammoniumnitrat mit niedriger Dichte (LDAN) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für ammoniumnitrat mit niedriger Dichte (LDAN) antreiben?
Wer sind die führenden Unternehmen im globalen Markt für ammoniumnitrat mit niedriger Dichte (LDAN)?
Welche Region hatte 2024 den größten Anteil am globalen Markt für niedrigdichtes Ammoniumnitrat (LDAN)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,676.31 million → 2032: USD 7,614.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Drivers
- 3.3 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Restraints & Challenges
- 3.4 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ammoniumnitrat mit niedriger Dichte (LDAN) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
