
Marktübersicht
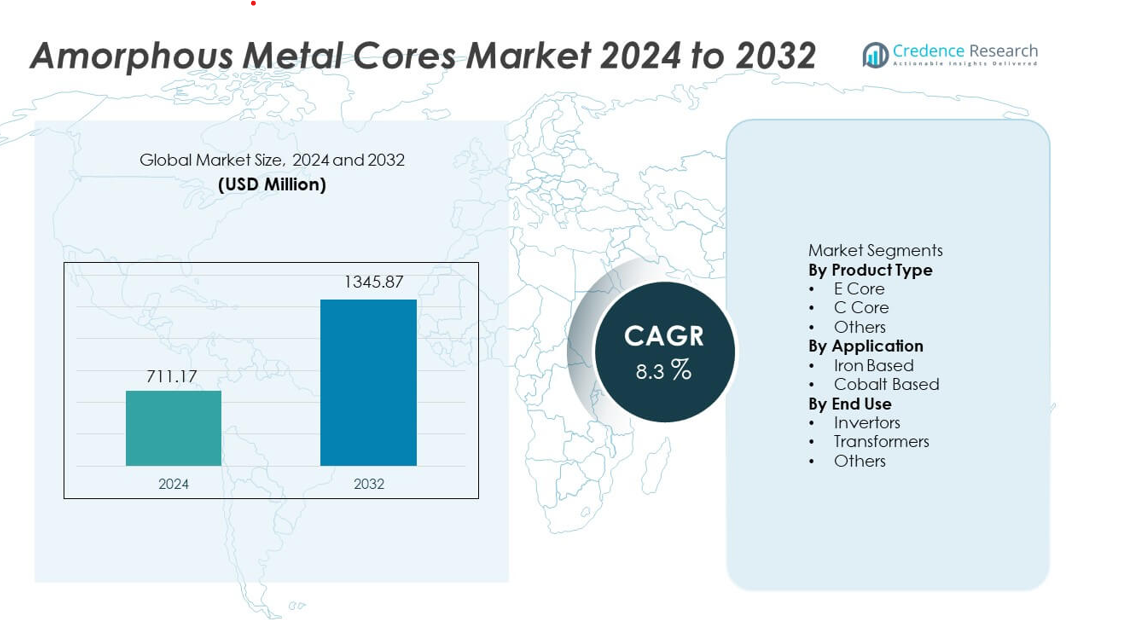
Der Markt für amorphe Metallkerne erreichte im Jahr 2024 711,17 Millionen USD und wird voraussichtlich bis 2032 1.345,87 Millionen USD erreichen, angetrieben von einer CAGR von 8,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für amorphe Metallkerne 2024 | 711,17 Millionen USD |
| Markt für amorphe Metallkerne, CAGR | 8,3% |
| Marktgröße für amorphe Metallkerne 2032 | 1.345,87 Millionen USD |
Der Markt für amorphe Metallkerne umfasst wichtige Akteure wie Hitachi Metals, Metglas, AT&M, VACUUMSCHMELZE, China Amorphous Technology, Zhaojing Incorporated, Qingdao Yunlu Advanced Materials, CG Power, ATI und Fuji Electric, die sich alle auf die Entwicklung fortschrittlicher Legierungen und effiziente Bandverarbeitung konzentrieren, um Anwendungen in Hochleistungstransformatoren und Wechselrichtern zu bedienen. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 34 % an, unterstützt durch starke Fertigungskapazitäten, die Modernisierung des Netzes und den zunehmenden Einsatz erneuerbarer Energien. Nordamerika und Europa folgen mit signifikanter Akzeptanz, angetrieben durch strenge Effizienzvorschriften und laufende Transformator-Upgrades in Versorgungs- und Industrienetzen.
Markteinblicke
- Der Markt für amorphe Metallkerne erreichte im Jahr 2024 711,17 Millionen USD und wird bis 2032 1.345,87 Millionen USD bei einer CAGR von 8,3 % erreichen, unterstützt durch die steigende Akzeptanz von verlustarmen Transformatorenkernen.
- Die starke Nachfrage nach energieeffizienten Transformatoren treibt das Wachstum an, wobei E-Kerne einen Anteil von 46 % halten und Transformatoren mit einem Anteil von 62 % die Endnutzung anführen, da Versorgungsunternehmen reduzierte Leerlaufverluste und die Einhaltung von Effizienznormen priorisieren.
- Zu den wichtigsten Trends gehört die breitere Nutzung amorpher Legierungen in intelligenten Netzen, EV-Ladesystemen und erneuerbaren Wechselrichtern, unterstützt durch Innovationen in der Dünnbandverarbeitung und verbesserte magnetische Stabilität.
- Der Wettbewerb auf dem Markt intensiviert sich, da Akteure wie Hitachi Metals, Metglas, AT&M und VAC die Produktionskapazität erweitern und Legierungsverbesserungen verfolgen, während höhere Material- und Verarbeitungskosten weiterhin große Einschränkungen für preissensible Regionen darstellen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34 %, gefolgt von Nordamerika mit 27 % und Europa mit 24 %, angetrieben durch die Modernisierung des Netzes, den Ausbau erneuerbarer Energien und strenge Energieeffizienzrichtlinien.
Marktsegmentierungsanalyse:
Nach Produkttyp
E Core hält die dominierende Position mit einem Marktanteil von 46% im Markt für amorphe Metallkerne, angetrieben durch die starke Nachfrage von Verteilungstransformatoren, die geringere Kernverluste und verbesserte Effizienz benötigen. E Core-Designs unterstützen eine kompakte Montage und stabile magnetische Leistung, was OEMs anspricht, die auf hochvolumige elektrische Systeme abzielen. C Core folgt aufgrund seiner Verwendung in mittelfrequenten Geräten, die eine höhere mechanische Festigkeit benötigen. Die Kategorie Andere wächst stetig, da Nischenleistungselektronik angepasste Formen übernimmt. Die zunehmende Modernisierung des Netzes und energieeffiziente Transformator-Upgrades stärken weiterhin die Nachfrage nach E Core-Produkten in Industrie- und Versorgungssektoren.
- Zum Beispiel hat Hitachi Metals ein E-Core-Material mit Kernverlustwerten von 0,23 W/kg bei 1,4 T entwickelt, das eine effiziente Produktion von Verteilungstransformatoren im großen Maßstab ermöglicht. Metglas hat sein E-Core-Portfolio mit seiner 2605SA1-Legierung erweitert, die Transformator-Designs unterstützt, die eine Sättigungsflussdichte von 1,56 Tesla erreichen.
Nach Anwendung
Eisenbasierte amorphe Kerne führen den Markt mit einem Anteil von 58% an, unterstützt durch die breite Akzeptanz in Stromverteilungs- und erneuerbaren Energiesystemen. Diese Kerne bieten geringe Hystereseverluste und starke thermische Stabilität, was Herstellern hilft, hocheffiziente Transformatoren mit niedrigeren Betriebskosten zu liefern. Kobaltbasierten Kernen kommt aufgrund höherer Materialkosten ein kleinerer Anteil zu, sie gewinnen jedoch an Bedeutung in Präzisionselektronik, die stabile magnetische Leistung über weite Temperaturbereiche benötigt. Der steigende Einsatz von intelligenten Transformatoren und der anhaltende Fokus auf Verlustreduktionsziele fördern weiterhin die Akzeptanz von eisenbasierten Kernen in wichtigen Märkten.
- Zum Beispiel verzeichnen Metglas eisenbasierte AMCC-Kerne sehr geringe Hystereseverluste und unterstützen den breiten Einsatz in Netztransformatoren. AT&M liefert eisenbasierte Bänder mit hoher Zugfestigkeit, die die Haltbarkeit in erneuerbaren Leistungselektroniken verbessern.
Nach Endverwendung
Transformatoren bleiben das führende Endverwendungssegment mit einem Anteil von 62%, unterstützt durch die großflächige Installation von Verteilungs- und Leistungstransformatoren in Industrie-, Handels- und Versorgungsnetzen. Amorphe Kerne helfen, Leerlaufverluste zu reduzieren und nationale Energieeffizienzziele zu unterstützen, was sie zu einer bevorzugten Wahl für Netz-Upgrades macht. Wechselrichter folgen, da erneuerbare Energie- und Elektrofahrzeugsysteme Hochfrequenzkomponenten integrieren, die amorphe Materialien für bessere Schaltleistung verwenden. Das Segment Andere wächst in spezialisierter Leistungselektronik. Laufende Investitionen in intelligente Netze und energieeffiziente Infrastruktur stärken weiterhin die transformatorbezogene Nachfrage.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach energieeffizienten Transformatoren
Die steigende Akzeptanz von energieeffizienten Transformatoren treibt ein starkes Wachstum an, da Versorgungsunternehmen darauf abzielen, Energieverluste in Verteilungsnetzen zu reduzieren. Amorphe Metallkerne bieten geringere Hystereseverluste und verbessern die Gesamteffizienz, was Versorgungsunternehmen hilft, strengere Energiesparstandards zu erfüllen. Von der Regierung geleitete Netzmodernisierungsprogramme fördern weiter die Installation von hocheffizienten Transformatoren in städtischen und ländlichen Regionen. Hersteller investieren in fortschrittliche Kerndesigns, um kompakte, leichte Einheiten mit verbessertem thermischen Verhalten zu unterstützen. Die erweiterte Integration erneuerbarer Energien erhöht auch die Nutzung von verlustarmen Transformatoren und stärkt die langfristige Nachfrage nach amorphen Materialien.
- Zum Beispiel hat VACUUMSCHMELZE Bandmaterialien mit thermischer Stabilität bis zu 155°C entwickelt, die den Langzeitbetrieb in mit erneuerbaren Energien verbundenen Transformatoren unterstützen.
Erweiterung von Smart Grid und Energieinfrastruktur
Investitionen in Smart-Grid-Projekte unterstützen die Marktexpansion, da Länder veraltete Energieinfrastrukturen aufrüsten. Amorphe Metallkerne helfen, die Leistung von Transformatoren zu verbessern, indem sie eine genaue Lastverarbeitung und reduzierte Leerlaufverluste in automatisierten Netzsystemen ermöglichen. Der verstärkte Einsatz digitaler Umspannwerke und fortschrittlicher Messsysteme erhöht den Bedarf an effizienter Verteilungsausrüstung. Versorgungsunternehmen konzentrieren sich auf die Senkung der Betriebskosten, was den Übergang zu amorphen Lösungen beschleunigt. Die zunehmende Elektrifizierung in Industrie- und Handelssektoren stärkt die Nachfrage nach Transformatoren und fördert die stetige Einführung in groß angelegten Infrastrukturprogrammen.
- Zum Beispiel liefert China Amorphous Technology amorphe Bänder mit hoher magnetischer Permeabilität, die die Stabilitäts- und Verlustanforderungen für Smart-Grid-Transformatoren erfüllen.
Wachstum in der Leistungselektronik und in erneuerbaren Systemen
Der steigende Einsatz von Wechselrichtern und Umrichtern in Solar-, Wind- und EV-Ladesystemen erhöht die Nachfrage nach amorphen Kernen. Diese Materialien unterstützen den Hochfrequenzbetrieb und verbessern die magnetische Stabilität, was Herstellern hilft, kompakte und effiziente Leistungselektronik zu liefern. Der erneuerbare Sektor profitiert von reduzierter Wärmeentwicklung und verbesserter Schaltleistung in Wechselrichtersystemen. Die zunehmende Elektrifizierung des Verkehrs schafft neue Möglichkeiten für fortschrittliche Kernmaterialien. Da die Leistungselektronik weiter skaliert, integrieren Hersteller amorphe Designs, um Effizienzziele zu erreichen und langfristige Servicekosten zu senken.
Wichtige Trends & Chancen
Integration fortschrittlicher Legierungszusammensetzungen
Hersteller entwickeln verfeinerte Legierungsformulierungen, um die magnetische Leistung, Korrosionsbeständigkeit und thermische Effizienz zu verbessern. Neue eisenbasierte und hybride Zusammensetzungen bieten geringere Kernverluste, was die nächste Generation von Transformatoren und Hochfrequenzgeräten unterstützt. Hersteller erforschen Dünnbandtechnologien, um einen konsistenten Output für die Massenproduktion zu erreichen. Diese Innovationen eröffnen Chancen in Smart Grids, erneuerbaren Installationen und Schnellladesystemen. Die steigende Nachfrage nach langlebigen und nachhaltigen Materialien drängt Lieferanten, in skalierbare Legierungsentwicklung und automatisierte Produktionslinien zu investieren.
- Zum Beispiel erreicht Hitachi Metals’ FINEMET-Legierung eine Koerzitivkraft von 2 A/m und unterstützt stabiles magnetisches Verhalten in Hochfrequenzsystemen.
Zunehmende Nutzung amorpher Kerne in EV- und Industrieanwendungen
Die Elektrifizierung in der Automobil- und Industriebranche schafft neue Wachstumswege, da amorphe Kerne stabiles Verhalten in Hochlast- und Hochfrequenzumgebungen liefern. EV-Bordladegeräte, DC-DC-Wandler und Motorantriebssysteme verwenden diese Materialien, um die Effizienz zu verbessern und die Wärmeentwicklung zu reduzieren. Die industrielle Automatisierung treibt auch den Einsatz in präzisen Stromversorgungen und Steuerungssystemen voran. Da Industrien digitale und hochdichte Geräte einführen, steigt die Nachfrage nach Materialien, die kompaktes Design und lange Lebensdauer unterstützen. Dieser Trend stärkt die Chancen der Lieferanten in aufstrebenden Hochleistungssegmenten.
- Zum Beispiel liefert Zhaojing Incorporated hochfrequente amorphe Komponenten für Onboard-Ladegeräte, die kontinuierliche Betriebstemperaturen aushalten und die langfristigen Leistungsanforderungen von Elektrofahrzeugen unterstützen.
Wichtige Herausforderungen
Hohe Material- und Verarbeitungskosten
Der Markt steht unter Kostendruck aufgrund komplexer Produktionsschritte wie schneller Erstarrung, präzisem Glühen und Dünnbandformung. Diese Prozesse erhöhen die Stückkosten im Vergleich zu traditionellen Siliziumstahlkernen und schränken die Akzeptanz bei preissensiblen Nutzern ein. Hersteller müssen Qualitätsverbesserungen mit Kostensenkungen in Einklang bringen, um wettbewerbsfähig zu bleiben. Die begrenzte Verfügbarkeit von hochwertigen Legierungen erhöht die Beschaffungsherausforderungen für kleinere Produzenten. Kostenbeschränkungen bleiben ein Hindernis für die Skalierung der Akzeptanz in Regionen, in denen kostengünstige Transformatorlösungen dominieren.
Begrenzte Lieferkette und Fertigungskapazität
Lücken in der Lieferkette behindern das Marktwachstum, da die Produktion amorpher Legierungen auf spezialisierte Ausrüstung und qualifizierte Verarbeitung angewiesen ist. Viele Regionen verfügen nicht über lokale Fertigungskapazitäten, was die Abhängigkeit von Importen erhöht und die Lieferzeiten verlängert. Schwankungen in der Rohstoffversorgung können die Produktionspläne von Transformator-OEMs stören. Kleinere Versorgungsunternehmen stehen vor Beschaffungsherausforderungen, die Infrastruktur-Upgrades verzögern. Die Erweiterung der regionalen Fertigung, die Verbesserung der Logistik und die Sicherung von Rohstoffquellen bleiben entscheidend, um die aktuellen Kapazitätsbeschränkungen zu überwinden.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 27 % am Markt für amorphe Metallkerne, angetrieben durch schnelle Upgrades in Verteilungsnetzen und starke Akzeptanz energieeffizienter Transformatoren. Versorgungsunternehmen investieren in moderne Netzsysteme, die das Lastmanagement verbessern und Leerlaufverluste reduzieren. Der steigende Einbau von Projekten zur erneuerbaren Energie unterstützt die Nachfrage nach leistungsstarken Kernen mit geringeren Hystereseverlusten. Die USA führen die Region aufgrund strenger Energieeffizienzstandards und starker Transformator-Ersatzzyklen an. Das Wachstum profitiert auch von der verstärkten Nutzung amorpher Materialien in der EV-Ladeinfrastruktur und in industriellen Stromsystemen, was die langfristige Marktexpansion stärkt.
Europa
Europa macht einen Anteil von 24 % aus, unterstützt durch strenge regulatorische Standards, die darauf abzielen, Leistungsverluste in Übertragungs- und Verteilungssystemen zu reduzieren. Länder setzen amorphe Kerntransformatoren ein, um Klima- und Energieeffizienzvorgaben in Industrie- und Handelssektoren zu erfüllen. Die Region profitiert auch von starken Investitionen in die Erzeugung erneuerbarer Energien und fortschrittliche Netzautomatisierung. Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage durch kontinuierliche Upgrades der intelligenten Netzinfrastruktur an. Der Vorstoß in Richtung kohlenstoffneutraler Betrieb ermutigt Versorgungsunternehmen und Hersteller, auf Materialien umzusteigen, die eine verbesserte magnetische Effizienz und geringere Lebenszykluskosten bieten.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 34 % an, angetrieben durch expandierende Industrialisierung, steigenden Stromverbrauch und groß angelegte Netzmodernisierung. China und Indien investieren stark in hocheffiziente Transformatoren, um das schnelle urbane Wachstum und den Ausbau erneuerbarer Energien zu unterstützen. Amorphe Kerne gewinnen an Bedeutung, da Regierungen strengere Effizienznormen für neue Verteilungsgeräte durchsetzen. Die starke Fertigungsbasis der Region unterstützt die wettbewerbsfähige Produktion von amorphen Legierungen und Transformatoreneinheiten. Wachsende EV-Ladenetze, industrielle Automatisierung und digitale Infrastruktur beschleunigen die Akzeptanz, was Asien-Pazifik zum am schnellsten wachsenden regionalen Markt mit nachhaltiger langfristiger Nachfrage macht.
Lateinamerika
Lateinamerika hält einen Anteil von 9 %, unterstützt durch die schrittweise Modernisierung der Stromnetze und den steigenden Bedarf an effizienten Verteilungstransformatoren. Länder wie Brasilien und Mexiko setzen amorphe Kernlösungen ein, um technische Verluste in alternden Netzsystemen zu reduzieren. Investitionen in erneuerbare Projekte, insbesondere Solar- und Windkraftanlagen, schaffen zusätzliche Möglichkeiten für den Einsatz von hocheffizienten Transformatoren. Das Marktwachstum profitiert von der Ausweitung der Industriegebiete, die stabile Stromsysteme mit reduzierten Betriebskosten erfordern. Die begrenzte lokale Fertigungskapazität verlangsamt die Einführung, doch der zunehmende staatliche Fokus auf Energieeffizienz stärkt das langfristige Marktpotenzial in der Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst einen Anteil von 6 %, angetrieben durch die laufende Infrastrukturerweiterung und die steigende Stromnachfrage in den kommerziellen und industriellen Sektoren. Golfstaaten investieren in moderne Netzsysteme, die eine effiziente Stromverteilung und reduzierte Verluste unterstützen. Die Einführung wächst in afrikanischen Märkten, da Versorgungsunternehmen verlustarme Transformatoren einsetzen, um die Versorgungsnetze zu stabilisieren. Erneuerbare Energieprojekte, einschließlich Solarparks, erhöhen den Bedarf an amorphen Kerntransformatoren, die Effizienz und Haltbarkeit verbessern. Trotz langsamerer Einführung aufgrund von Kosteneinschränkungen zeigt die Region stetigen Fortschritt, da Modernisierungsprogramme ausgeweitet werden.
Marktsegmentierungen:
Nach Produkttyp
- E-Kern
- C-Kern
- Andere
Nach Anwendung
- Eisenbasiert
- Kobaltbasiert
Nach Endverwendung
- Wechselrichter
- Transformatoren
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Unternehmen wie Hitachi Metals, AT&M, Metglas, VACUUMSCHMELZE, China Amorphous Technology, Zhaojing Incorporated, Qingdao Yunlu Advanced Materials, CG Power and Industrial Solutions, ATI und Fuji Electric. Diese Hersteller konzentrieren sich auf die Produktion von hocheffizienten amorphen Legierungen, fortschrittliche Bandverarbeitung und verbesserte Glühtechnologien, um die steigende Nachfrage von Transformator- und Wechselrichter-OEMs zu decken. Führende Akteure erweitern die Produktionskapazität und investieren in Dünnband-Innovationen, um Kernverluste zu reduzieren und die magnetische Stabilität zu verbessern. Partnerschaften mit Versorgungsunternehmen und Transformatorherstellern stärken die regionale Präsenz, während wettbewerbsfähige Preise und Zuverlässigkeit der Lieferkette wichtige Unterscheidungsmerkmale bleiben. Unternehmen verfolgen auch Nachhaltigkeitsziele, indem sie energieeffiziente Verarbeitungsprozesse verbessern und Materialabfälle reduzieren. Die steigende Nachfrage nach intelligenten Netzen, erneuerbaren Systemen und EV-Infrastruktur treibt Unternehmen dazu, F&E für nächste Generationen von Hochfrequenzkernen zu beschleunigen.
Analyse der Hauptakteure
- Hitachi Metals, Ltd.
- Advanced Technology & Materials Co., Ltd. (AT&M)
- China Amorphous Technology Co., Ltd.
- Metglas, Inc.
- VACUUMSCHMELZE GmbH & Co. KG
- Zhaojing Incorporated
- Qingdao Yunlu Advanced Materials
- CG Power and Industrial Solutions
- Allegheny Technologies Incorporated (ATI)
- Fuji Electric Co., Ltd.
Neueste Entwicklungen
- Im Jahr 2024 setzte VACUUMSCHMELZE GmbH & Co. KG die Stärkung ihrer Versorgung mit Kernen für energieeffiziente Transformatoranwendungen fort, ein Markt, der weltweit wächst. Das Unternehmen förderte seine VITROPERM®-Legierungsreihe, ein nanokristallines Material, für verlustarme magnetische Komponenten wie Stromwandler, Gleichtaktdrosseln und Mittelfrequenztransformatoren.
- Im Jahr 2024 blieb Advanced Technology & Materials Co., Ltd. (AT&M) ein wichtiger Teilnehmer in der globalen amorphen Kernindustrie. Das Unternehmen unterstützte die Produktion von amorphen Bandmaterialien für Verteilungstransformatoren.
- Im März 2023 kündigte Metglas, Inc. eine bedeutende Erweiterung seiner HB1M-Produktion von amorphem Stahl in Conway, South Carolina, an. Das Upgrade umfasste die Installation der weltweit größten Gießlinie für amorphe Metalle, um die steigende Nachfrage nach transformatorgeeigneten Kernen zu decken.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hocheffizienten Transformatoren wird steigen, da Versorgungsunternehmen ihre Verteilungsnetze aufrüsten.
- Die Einführung amorpher Kerne in EV-Ladestationen und erneuerbaren Systemen wird stetig zunehmen.
- Fortschrittliche Legierungsformulierungen werden die magnetische Stabilität verbessern und Kernverluste weiter reduzieren.
- Hersteller werden die Produktionskapazität erhöhen, um die steigende globale Nachfrage nach Transformatoren zu decken.
- Smart-Grid-Projekte werden die Installation verlustarmer Transformatoren in wichtigen Regionen beschleunigen.
- Das Wachstum der Leistungselektronik wird den Einsatz amorpher Materialien in Hochfrequenzgeräten fördern.
- Regionale Anbieter werden in lokale Fertigung investieren, um die Importabhängigkeit zu verringern.
- Automatisierung und präzise Verarbeitung werden die Bandqualität verbessern und die Produktionskosten senken.
- Die Einführung in Schwellenländern wird zunehmen, da Regierungen die Effizienzstandards verschärfen.
- Die Zusammenarbeit zwischen OEMs und Materialherstellern wird die Entwicklung der nächsten Generation amorpher Kerne beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für amorphe Metallkerne und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für amorphe Metallkerne zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der amorphen Metallkerne hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für amorphe Metallkerne antreiben?
Wer sind die führenden Unternehmen im Markt für amorphe Metallkerne?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für amorphe Metallkerne Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für amorphe Metallkerne Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 711.17 million → 2032: USD 1,345.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für amorphe Metallkerne Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für amorphe Metallkerne Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für amorphe Metallkerne Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für amorphe Metallkerne Market Drivers
- 3.3 Markt für amorphe Metallkerne Market Restraints & Challenges
- 3.4 Markt für amorphe Metallkerne Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für amorphe Metallkerne Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für amorphe Metallkerne Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für amorphe Metallkerne category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für amorphe Metallkerne Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für amorphe Metallkerne Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für amorphe Metallkerne market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für amorphe Metallkerne Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für amorphe Metallkerne Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für amorphe Metallkerne Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für amorphe Metallkerne (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für amorphe Metallkerne Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für amorphe Metallkerne Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für amorphe Metallkerne Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für amorphe Metallkerne Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für amorphe Metallkerne Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für amorphe Metallkerne Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für amorphe Metallkerne Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für amorphe Metallkerne Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für amorphe Metallkerne Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
