
Überblick über den Markt für analytische Standards:
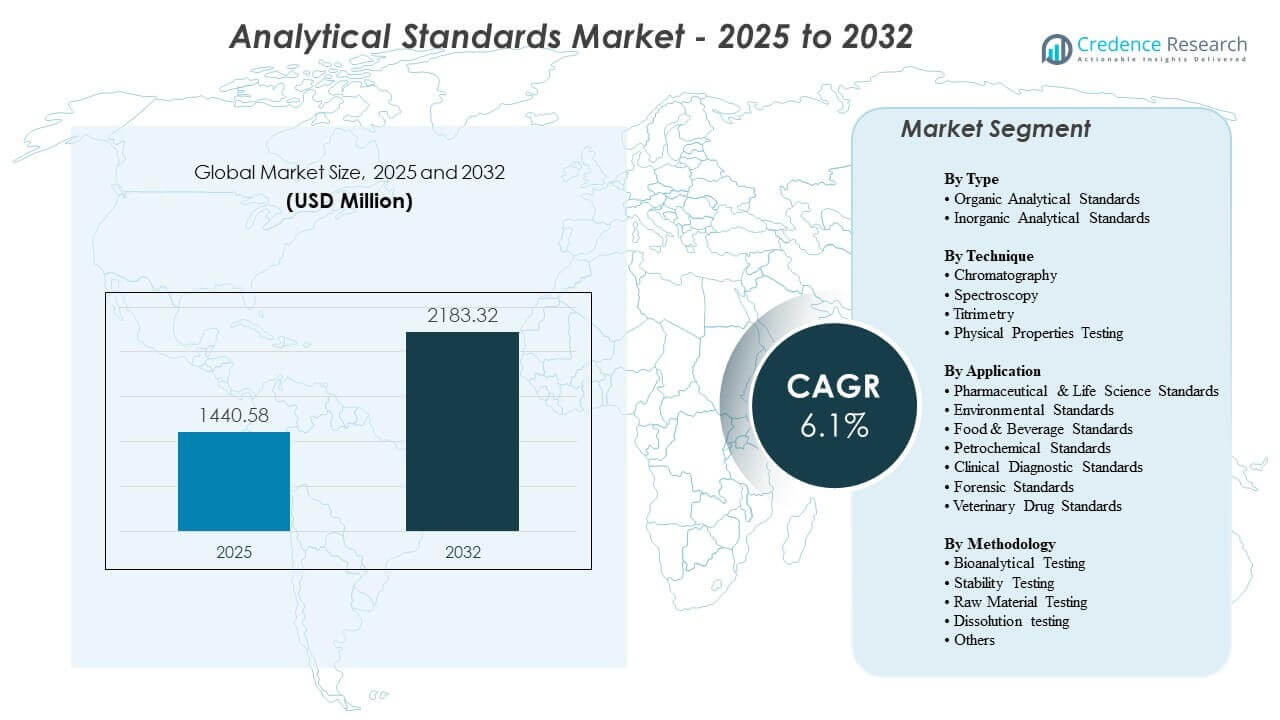
Der Markt für analytische Standards wird voraussichtlich von 1.440,58 Millionen USD im Jahr 2025 auf geschätzte 2.183,32 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für analytische Standards 2025 | 1.440,58 Millionen USD |
| Markt für analytische Standards, CAGR | 6,1 % |
| Marktgröße für analytische Standards 2032 | 2.183,32 Millionen USD |
Das Marktwachstum wird durch zunehmende behördliche Überprüfungen und die Notwendigkeit validierter analytischer Methoden in stark regulierten Sektoren angetrieben. Die Erweiterung der pharmazeutischen Pipelines, das Wachstum bei Biologika und die steigende Produktion von Generika veranlassen Labore, zertifizierte Referenzmaterialien für Verunreinigungstests, Stabilitätsstudien und Assay-Verifizierung zu verwenden. Fortschritte in der Chromatographie, Spektroskopie und Massenspektrometrie erweitern die Nutzung komplexer Kalibrierstandards, um Nachweise auf Spurenebene zu erreichen. Umweltüberwachungsprogramme und Lebensmittelsicherheitsvorschriften verstärken die Nachfrage nach genauen und rückverfolgbaren analytischen Standards weiter.
Nordamerika führt den Markt für analytische Standards an, bedingt durch starke Forschungsaktivitäten, strikte Compliance-Anforderungen und die weit verbreitete Einführung fortschrittlicher analytischer Technologien. Europa folgt mit robusten Umweltvorschriften, strukturierten pharmazeutischen Qualitätsrahmen und gut etablierten Labornetzwerken. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch die expandierende pharmazeutische Produktion in China und Indien sowie steigende Investitionen in Lebensmittelsicherheit und Umweltprüfungen. Lateinamerika und der Nahe Osten zeigen stetigen Fortschritt, da sich die regulatorischen Rahmenbedingungen verbessern und die Laborinfrastruktur ausgebaut wird.
Markteinblicke für analytische Standards:
- Es wird prognostiziert, dass der Markt für analytische Standards von 1.440,58 Millionen USD im Jahr 2025 auf 2.183,32 Millionen USD bis 2032 wachsen wird, was einem CAGR von 6,1 % entspricht, angetrieben durch die zunehmende Akzeptanz zertifizierter Referenzmaterialien in regulierten Industrien.
- Starke Marktdynamik resultiert aus dem regulatorischen Druck in den Bereichen Pharmazie, Lebensmittelsicherheit und Umweltprüfung, was den Bedarf an validierten analytischen Methoden und hochreinen Referenzstandards erhöht.
- Marktbeschränkungen umfassen hohe Produktionskosten für ultrareine Standards, komplexe Zertifizierungsprozesse und logistische Herausforderungen im Zusammenhang mit globalen Lieferkettenabhängigkeiten.
- Nordamerika führt den Markt aufgrund strenger regulatorischer Anforderungen und fortschrittlicher Laborekosysteme an, während Europa durch strukturierte Compliance-Rahmenwerke eine starke Nachfrage aufrechterhält.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch die Expansion der pharmazeutischen Produktion, zunehmende Umweltüberwachung und steigende Investitionen in die Modernisierung von Laboren.
Markttreiber für analytische Standards
Zunehmende regulatorische Durchsetzung in den Bereichen Pharmazie, Lebensmittelsicherheit und Umweltprüfungsrahmen
Strenge regulatorische Rahmenwerke treiben die Nachfrage nach zertifizierten Referenzmaterialien in globalen Laboren an. Arzneimittelzulassungsbehörden verlangen validierte analytische Methoden vor der Produktkommerzialisierung. Lebensmittelsicherheitsbehörden setzen Grenzwerte für Rückstände und Kontaminanten in verarbeiteten Produkten durch. Umweltbehörden verlangen die Erkennung von Spurenverunreinigungen in Wasser- und Bodenproben. Labore verlassen sich auf hochreine Standards, um Compliance-Audits zu bestehen. Qualitätssicherungsteams priorisieren Rückverfolgbarkeit und Dokumentation in jedem Testzyklus. Der Markt für analytische Standards profitiert von stärkeren Inspektionsregimen in entwickelten Volkswirtschaften. Erweiterte Compliance-Mandate drängen Labore dazu, Kalibrierungsprotokolle und zertifizierte Materialien zu aktualisieren.
- Zum Beispiel unterstützen die von der EPA zugelassenen anorganischen CRMs von SPEX CertiPrep Labore bei der Erfüllung der Anforderungen der Methoden 200.7 und 200.8 für über 35 regulierte Metalle.
Erweiterung der pharmazeutischen Forschung und komplexer Arzneimittelentwicklungs-Pipelines
Biopharma-Unternehmen erweitern Forschungspipelines, die eine Verunreinigungsprofilierung und Stabilitätsstudien erfordern. Fortschrittliche Biologika und Zelltherapien verlangen präzise analytische Validierungswerkzeuge. Auftragsforschungsorganisationen erhöhen die Beschaffung von Mehrkomponentenstandards zur Methodenvalidierung. Das Wachstum klinischer Studien unterstützt die routinemäßige analytische Verifizierung über Chargen hinweg. Labore übernehmen pharmakopöische Standards für die genaue Quantifizierung von Wirkstoffen. Die steigende Produktion von Generika stärkt ebenfalls die Nachfrage nach routinemäßigen Tests. Präzisionsanalytik unterstützt die Produktkonsistenz und Sicherheitsvalidierung. Investitionen in Forschungseinrichtungen sichern wiederkehrende Käufe von Referenzverbindungen.
- Zum Beispiel liefert Cerilliant mehr als 400 isotopenmarkierte Standards, die weltweit für pharmakokinetische und toxikologische Workflows verwendet werden.
Technologische Fortschritte in Chromatographie- und Spektrometrie-Plattformen
Moderne analytische Instrumente erfordern kompatible und hochwertige Referenzmaterialien. Hochleistungsflüssigkeitschromatographiesysteme sind auf validierte Kalibrierstandards angewiesen. Massenspektrometrie-Plattformen verlangen nach ultrareinen Verbindungen für die Spurenanalyse. Multi-Rückstands-Testmethoden erfordern gemischte und matrixangepasste Standards. Instrumentenhersteller empfehlen zertifizierte Materialien für optimale Leistung. Automatisierung in Laboren verstärkt die Nachfrage nach konsistenten Kalibrierprodukten. Labore suchen nach verbesserter Reproduzierbarkeit in quantitativen Ergebnissen. Technische Upgrades erhöhen die Abhängigkeit von zuverlässigen analytischen Eingaben.
Wachstum in der Lebensmittelverarbeitung, chemischen Herstellung und industriellen Qualitätskontrollprogrammen
Lebensmittelverarbeiter übernehmen strenge interne Tests, um Exportstandards zu erfüllen. Chemiehersteller verlassen sich auf die Erkennung von Verunreinigungen, um die Chargeneinheitlichkeit sicherzustellen. Industrielabore führen routinemäßige Kalibrierungsprüfungen durch, um Produktionsverluste zu vermeiden. Toxikologiestudien sind auf genaue Referenzverbindungen angewiesen. Der grenzüberschreitende Handel erhöht die Kontrolle der Produktzusammensetzung. Qualitätssicherungsteams verlangen wiederholbare und überprüfbare Ergebnisse. Der Markt für analytische Standards gewinnt durch industrielle Compliance-Initiativen an Dynamik. Unternehmensführungspolitiken verstärken strukturierte analytische Verifizierungspraktiken.
Markttrends für analytische Standards
Verlagerung hin zu Multi-Komponenten- und kundenspezifischen analytischen Standardlösungen für komplexe Testanforderungen
Labore fordern zunehmend Multi-Analyten-Mischungen, die auf spezifische Anwendungen zugeschnitten sind. Kundenspezifische Standards reduzieren die Vorbereitungszeit und verbessern die Workflow-Effizienz. Anbieter erweitern ihre Portfolios mit matrixspezifischen und branchenorientierten Kits. Forschungslabore suchen nach flexiblen Verpackungsformaten, die zu Chargengrößen passen. Standards in kleinen Volumina gewinnen für Nischenanwendungen an Beliebtheit. Der Markt für analytische Standards spiegelt eine allmähliche Bewegung hin zu spezialisierten Produktangeboten wider. Lieferanten konzentrieren sich auf schnellere Lieferzeiten für kundenspezifische Formulierungen. Personalisierte Testprotokolle gestalten Beschaffungsstrategien in verschiedenen Sektoren.
- Zum Beispiel erweiterte die Restek Corporation ihr Programm für kundenspezifische Referenzstandards, um Mischungen mit über 100 einzelnen Analyten in einer einzigen Ampulle anzubieten, die eine Haltbarkeitsstabilität von 24 Monaten für komplexe Pestizidrückstände aufrechterhalten.
Integration von digitaler Rückverfolgbarkeit und Blockchain-basierten Zertifizierungssystemen
Hersteller betten digitale Zertifikate in Produktsysteme ein. Blockchain-gestützte Verifizierung verbessert Transparenz und Authentizitätssicherung. Labore bevorzugen elektronischen Zugang zu Compliance-Daten. QR-Codes auf Verpackungen ermöglichen eine schnelle Validierung des Produktursprungs. Digitale Dokumentation verkürzt die Vorbereitungszeit für Audits. Globale Lieferketten übernehmen sichere Plattformen für den Datenaustausch. Rückverfolgbarkeitssysteme stärken das Vertrauen zwischen Lieferanten und Endnutzern. Technologiegetriebene Transparenz wird zu einem zentralen Unterscheidungsmerkmal bei der Lieferantenauswahl.
- Zum Beispiel erweiterte Merck KGaA sein SmartChemicals-Digitalökosystem durch die Integration von QR-fähigen Verpackungen, die sofortigen Zugang zu Analysenzertifikaten über eine cloudbasierte Plattform ermöglichen, die Dokumentationsgenauigkeit verbessern und optimierte Laborabläufe unterstützen.
Steigende Nachfrage nach nachhaltigen und umweltverantwortlichen Referenzmaterialien
Hersteller führen umweltfreundliche Verpackungen ein, um Abfall zu reduzieren. Labore bevorzugen lösungsmittelreduzierte Formulierungen in Kalibrierprodukten. Lieferanten setzen auf energieeffiziente Produktionsstätten. Biologisch abbaubare Etikettenmaterialien gewinnen in regulierten Märkten an Bedeutung. Nachhaltigkeitsmetriken beeinflussen Lieferantenverträge und Ausschreibungen. Grüne Beschaffungspolitiken prägen Einkaufsentscheidungen. Unternehmensziele zur Nachhaltigkeit treiben Innovationen in der Produktentwicklung voran. Umweltverantwortung wird zu einem strategischen Thema entlang der gesamten Wertschöpfungskette.
Erweiterung von E-Commerce und direkten Beschaffungskanälen für Laborbedarf
Online-Beschaffungsplattformen vereinfachen Bestellprozesse für Labore. Digitale Kataloge bieten sofortigen Zugriff auf technische Spezifikationen. Automatisierte Inventarsysteme lösen Nachbestellungen von Schlüsselstandards aus. Direkte Verkaufsmodelle verkürzen Lieferzyklen. Kleinere Labore erhalten durch Online-Kanäle einen breiteren Zugang zu Lieferanten. Abonnementbasierte Auffüllmodelle unterstützen routinemäßige Kalibrierungsbedarfe. Datenanalysetools verfolgen Kauftrends und Nutzungsmuster. Digitale Vertriebsinfrastruktur verbessert die Reichweite der Lieferanten und die Kundenbindung.
Analyse der Herausforderungen im Markt für analytische Standards
Hohe Produktionskosten und komplexe Zertifizierungsprozesse für hochreine Standards
Die Herstellung von ultrapuren Referenzmaterialien erfordert fortschrittliche Reinigungssysteme. Die Qualitätsvalidierung umfasst strenge Chargentests und Dokumentation. Die Zertifizierung erfordert die Einhaltung globaler pharmakopöischer Richtlinien. Produktionszyklen bleiben für komplexe Verbindungen langwierig. Begrenzte Rohstoffverfügbarkeit erhöht die Inputkosten. Kleinserienproduktion verringert Skaleneffekte. Labore erwarten wettbewerbsfähige Preise trotz strenger Standards. Der Markt für analytische Standards steht unter Druck, Kosteneffizienz mit kompromissloser Qualität in Einklang zu bringen.
Unterbrechungen der Lieferkette und Abhängigkeit von spezialisierten chemischen Eingaben
Die Produktion von Referenzmaterialien ist auf spezialisierte Vorläuferchemikalien angewiesen. Geopolitische Spannungen können die grenzüberschreitende Materialbewegung einschränken. Transportverzögerungen beeinträchtigen die rechtzeitige Laborversorgung. Begrenzte globale Lieferanten schaffen Beschaffungsrisiken. Kühlkettenlogistik erhöht die betriebliche Komplexität für bestimmte Verbindungen. Regulatorische Genehmigungen variieren zwischen Ländern und erschweren die Verteilung. Lagerengpässe stören Laborabläufe und Forschungstermine. Unternehmen müssen Beschaffungsstrategien diversifizieren, um die Versorgungssicherheit zu gewährleisten.
Marktchancen
Erweiterung der analytischen Tests in Schwellenländern mit wachsender industrieller Infrastruktur
Entwicklungsländer erweitern die Kapazität für Pharma- und Lebensmittelverarbeitung. Nationale Regulierungsbehörden stärken die Akkreditierungssysteme für Labore. Private Diagnostikketten investieren in fortschrittliche analytische Plattformen. Das Wachstum des Industrieexports erhöht die Nachfrage nach Konformitätstests. Lokale Forschungsinstitute beschaffen zertifizierte Standards zur Qualitätssicherung. Internationale Handelsabkommen fördern strengere Produktvalidierung. Der Markt für analytische Standards kann durch regionale Vertriebspartnerschaften Wachstum erzielen. Kapazitätsaufbauinitiativen unterstützen die breitere Einführung zertifizierter Materialien.
Innovation in biopharmazeutischen und fortschrittlichen Materialtestanwendungen
Die Forschung in der Zell- und Gentherapie erfordert präzise Reinheitsstandards. Die Prüfung von Nanomaterialien eröffnet die Nachfrage nach neuartigen Kalibrierungslösungen. Die Analyse biologischer Arzneimittel erfordert Peptid- und Protein-Referenzmaterialien. Die personalisierte Medizin unterstützt die Entwicklung spezialisierter Verbindungen. Fortgeschrittene Polymerprüfungen erweitern die Bedürfnisse industrieller Labore. Forschungskollaborationen treiben die Nachfrage nach maßgeschneiderten zertifizierten Materialien an. Lieferanten können in hochwertige Spezialsegmente investieren. Innovationsorientierte Branchen schaffen langfristige Einnahmequellen für spezialisierte analytische Produkte.
Analyse der Marktsegmentierung für analytische Standards:
Nach Typ
Organische analytische Standards sind stark nachgefragt aufgrund ihrer Rolle im pharmazeutischen Verunreinigungsprofiling, in Metabolitenstudien und bei der Identifizierung komplexer Mischungen. Labore verwenden diese Standards zur Unterstützung validierter chromatographischer und spektrometrischer Methoden. Hochreine organische Verbindungen stärken die Datenzuverlässigkeit in der Arzneimittelentwicklung und der Lebenswissenschaftsforschung. Anorganische analytische Standards gewinnen an Bedeutung in der Umwelt-, Wasser- und Lebensmittelprüfung aufgrund strenger Regeln zur Überwachung von Spurenelementen. Diese Standards unterstützen die regulatorische Überprüfung von Metallen, Mineralien und Verunreinigungen. Branchen sind auf konsistente Kalibrierungsmaterialien angewiesen, um Compliance-Ziele zu erreichen. Der Markt für analytische Standards profitiert von der breiten Akzeptanz in regulierten Sektoren.
- Zum Beispiel stellt Merck KGaA (Supelco) eine breite Palette von ISO 17034-akkreditierten organischen zertifizierten Referenzmaterialien her, von denen viele eine Reinheit von über 99,5% aufweisen, um das pharmazeutische Verunreinigungsprofiling und die regulatorische Validierung zu unterstützen.
Nach Technik
Die Chromatographie bleibt eine Kerntechnik aufgrund ihrer Präzision bei der Quantifizierung von Mehrkomponentenproben. HPLC führt die Nachfrage in pharmazeutischen und lebensmittelprüfenden Laboren an. GC unterstützt die Analyse flüchtiger Verbindungen in Umwelt- und petrochemischen Arbeitsabläufen. LC–MS gewinnt an Bedeutung aufgrund seiner Empfindlichkeit für die Erkennung von Spuren. Spektroskopietechniken expandieren durch die breite Instrumentenakzeptanz. Atomabsorptions- und UV/Vis-Methoden bleiben essenziell für routinemäßige Elementprüfungen. IR und NMR liefern Strukturaufklärung in Forschungslaboren. Titrimetrie und Prüfungen physikalischer Eigenschaften unterstützen Qualitätskontrollen in der Chemie- und Industrieproduktion.
Nach Anwendung
Pharmazeutische und lebenswissenschaftliche Standards dominieren die Nachfrage aufgrund wachsender Arzneimittelpipelines und regulatorischer Erwartungen. Umweltstandards unterstützen die Überwachung von Verschmutzungen und die Überwachung der Wasserqualität. Lebensmittel- und Getränkestandards werden bei der Prüfung von Verunreinigungen, Zusatzstoffen und Nährstoffen eingesetzt. Petrochemische Standards gewährleisten die Prozessstabilität und die Überprüfung der Kraftstoffqualität. Klinische Diagnosestandards stärken die Genauigkeit von Assays in Krankenhäusern und Referenzlaboren. Forensische Standards leiten die Toxikologie und die Validierung von Beweismitteln. Veterinärarzneimittelstandards unterstützen die Rückstandskontrolle in Nutztieren und Lebensmitteltierprodukten. Jedes Segment stärkt den Markt für analytische Standards durch wiederkehrende Laborbedarfe.
Nach Methodik
Bioanalytische Tests fördern die starke Nutzung zertifizierter Referenzmaterialien in Studien zu Arzneimittelmetabolismus und Pharmakokinetik. Stabilitätstests stützen sich auf hochreine Standards, um Abbauwege zu verfolgen. Rohstofftests stärken die Qualitätskontrolle in der Pharma-, Chemie- und Lebensmittelproduktion. Auflösungstests unterstützen die Analyse der Arzneimittelfreisetzung und regulatorische Einreichungen. Andere Methoden umfassen Validierung, Eignungsprüfungen und Instrumentenkalibrierung. Labore integrieren diese Arbeitsabläufe in den Routinebetrieb. Die regulatorische Aufsicht fördert die Einführung methodenspezifischer Standards. Der Markt für analytische Standards verzeichnet durch die weit verbreitete Anwendung in verschiedenen Sektoren ein stetiges Wachstum.
- Zum Beispiel hat LGC Standards sein VHG®-Portfolio mit Multielement-Ölstandards erweitert, die 21 Verschleißmetall-Analyten enthalten und für ICP-basierte Schmierstofftests entwickelt wurden, wobei die Produkte unter strengen Qualitätssystemen hergestellt und die Rückverfolgbarkeit mit relevanten NIST SRMs wie SRM 1085b verknüpft ist.
Segmentierung des Marktes für analytische Standards:
Nach Typ
- Organische analytische Standards
- Anorganische analytische Standards
Nach Technik
- Chromatographie
- HPLC
- GC
- LC–MS
- Spektroskopie
- Atomabsorptionsspektroskopie
- Massenspektrometrie
- IR
- NMR
- UV/Vis
- Titrimetrie
- Prüfung physikalischer Eigenschaften
Nach Anwendung
- Pharmazeutische & Lebenswissenschaftliche Standards
- Umweltstandards
- Lebensmittel- & Getränkestandards
- Petrochemische Standards
- Klinische Diagnosestandards
- Forensische Standards
- Veterinärarzneimittelstandards
Nach Methodik
- Bioanalytische Tests
- Stabilitätstests
- Rohstofftests
- Auflösungstests
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für analytische Standards aufgrund starker pharmazeutischer Forschungsaktivitäten, strenger Qualitätsvorschriften und breiter Akzeptanz fortschrittlicher analytischer Technologien. Labore in den Vereinigten Staaten treiben die wiederkehrende Nachfrage nach zertifizierten Standards in der Arzneimittelentwicklung, Umweltüberwachung und Lebensmittelsicherheit voran. Die Region profitiert von gut etablierten Regulierungsbehörden und häufigen Inspektionszyklen. Sie unterstützt hohe Beschaffungsmengen in Industrie-, Klinik- und akademischen Laboren. Die Präsenz von Anbietern stärkt auch die Zuverlässigkeit von Versorgung und Vertrieb. Der Markt für analytische Standards gewinnt in dieser Region durch kontinuierliche Compliance-Anforderungen und starke F&E-Investitionen anhaltendes Wachstum.
Europa repräsentiert den zweitgrößten regionalen Anteil, unterstützt durch strenge Umwelt-, Chemikalien- und Lebensmittelsicherheitsrichtlinien. Länder wie Deutschland, das Vereinigte Königreich und Frankreich unterhalten starke Laborekosysteme und hohe Testarbeitslasten. Regulatorische Rahmenwerke wie REACH stärken die routinemäßige Einführung von anorganischen und organischen Standards. Pharmazeutische Herstellung und Biotechnologie-Cluster in der Region erweitern die Nachfrage nach hochreinen Kalibriermaterialien. Forschungseinrichtungen priorisieren fortschrittliche chromatographische und spektroskopische Validierung. Es profitiert von stabilen Beschaffungsmustern aus öffentlichen und privaten Laboren. Der Marktanteil bleibt aufgrund ausgereifter Testfähigkeiten stabil.
Der asiatisch-pazifische Raum zeigt das schnellste Wachstum und erweitert seinen gesamten Marktanteil jedes Jahr weiter. China, Indien und Japan führen den regionalen Verbrauch durch schnelles Wachstum in der Fertigung und Modernisierung von Laboren an. Die pharmazeutische Produktion und das Outsourcing von Vertragsforschung stärken die branchenübergreifende Einführung zertifizierter Referenzmaterialien. Die Lebensmittelsicherheitsüberwachung nimmt mit steigenden Exportanforderungen an Umfang zu. Umweltprüfungen erweitern sich aufgrund strengerer Verschmutzungskontrollen. Es gewinnt an Dynamik durch steigende Investitionen in klinische Diagnostik und industrielle Qualitätskontrollabläufe. Der regionale Anteil steigt weiter aufgrund starker sektoraler Diversifizierung.
Analyse der Hauptakteure:
- Merck KGaA
- Sigma-Aldrich (Merck)
- Thermo Fisher Scientific
- Agilent Technologies
- Waters Corporation
- LGC Group
- Restek Corporation
- PerkinElmer Inc.
- SPEX CertiPrep
- AccuStandard
- Mallinckrodt Pharmaceuticals
- GFS Chemicals
- Shimadzu Corporation
- Chiron AS
- Cytiva (Danaher)
Wettbewerbsanalyse:
Der Markt für analytische Standards ist hochkompetitiv, wobei sich globale Unternehmen auf Reinheitsgrade, Zertifizierungsgenauigkeit und validierte Dokumentation konzentrieren, um ihre Marktpräsenz zu stärken. Hauptakteure erweitern ihre Portfolios, um Mehrkomponentenstandards, matrixangepasste Lösungen und pharmakopöische Referenzen abzudecken. Der Wettbewerb konzentriert sich auf Qualitätssicherung, schnellere Lieferzeiten und starke regulatorische Ausrichtung. Unternehmen investieren in digitale Rückverfolgbarkeitssysteme, um die Audit-Bereitschaft für Endnutzer zu unterstützen. Es profitiert von Kooperationen mit pharmazeutischen und umweltbezogenen Laboren, die langfristige Lieferverträge benötigen. Anbieter erhöhen die Produktionskapazität, um die steigende Nachfrage aus aufstrebenden Regionen zu unterstützen. Strategische Akquisitionen und Produktinnovationen prägen die Wettbewerbspositionierung und helfen Unternehmen, sich durch spezialisierte und hochwertige analytische Standards zu differenzieren.
Jüngste Entwicklungen:
- Im September 2025 erweiterte Sigma-Aldrich (Merck) seine strategische Partnerschaft mit Siemens durch ein neues Memorandum of Understanding, um die KI- und datengesteuerte Arzneimittelentdeckung, -entwicklung und digitale Transformation in den Lebenswissenschaften, einschließlich Analytik zur Validierung von Standards, zu beschleunigen.
- Im Juni 2025 brachte Thermo Fisher Scientific die Massenspektrometriesysteme Orbitrap Astral Zoom und Orbitrap Excedion Pro auf den Markt, die die Scan-Geschwindigkeit um 35 % und den Durchsatz um 40 % verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Technik, Anwendung und Methodik. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für analytische Standards wird durch die steigende globale Nachfrage nach validierten Tests in den Bereichen Pharmazie, Lebensmittel und Umweltlabore gestärkt.
- Regulatorischer Druck wird Labore dazu drängen, zertifizierte Referenzmaterialien zur Unterstützung der Methodenpräzision und Rückverfolgbarkeit einzusetzen.
- Das Wachstum in den Bereichen Biologika, fortschrittliche Therapien und komplexe Arzneimittelformulierungen wird den Bedarf an spezialisierten organischen Standards erweitern.
- Umweltüberwachungsprogramme werden den Verbrauch von anorganischen Standards zur Erkennung von Schadstoffen und Spurenelementen erhöhen.
- Fortschritte in der Chromatographie und Massenspektrometrie werden die höhere Akzeptanz von Mehrkomponenten-Kalibriermischungen vorantreiben.
- Digitale Zertifizierung und durch Blockchain ermöglichte Rückverfolgbarkeit werden die Transparenz der Lieferkette und die Prüfbereitschaft verbessern.
- Der asiatisch-pazifische Raum wird aufgrund der expandierenden Produktion und steigenden Investitionen in die Qualitätskontrolle die am schnellsten wachsende Region bleiben.
- Maßgeschneiderte analytische Standards werden von Forschungseinrichtungen mit einzigartigen Testanforderungen nachgefragt werden.
- Die Modernisierung der Lebensmittelsicherheit und Exportvorschriften wird die Nutzung zertifizierter Standards erweitern.
- Branchenkooperationen und Kapazitätserweiterungen werden die langfristige Stabilität der Versorgung für den Markt für analytische Standards unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Analytische Standards und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für analytische Standards voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der analytischen Standards hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für analytische Standards antreiben?
Wer sind die führenden Unternehmen im Markt für analytische Standards?
Welche Region hatte 2025 den größten Anteil am Markt für analytische Standards?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für analytische Standards Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für analytische Standards Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,440.58 million → forecast year: USD 2,183.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für analytische Standards Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für analytische Standards Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für analytische Standards Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für analytische Standards Market Drivers
- 3.3 Markt für analytische Standards Market Restraints & Challenges
- 3.4 Markt für analytische Standards Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für analytische Standards Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für analytische Standards Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für analytische Standards category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für analytische Standards Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für analytische Standards Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für analytische Standards market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für analytische Standards Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für analytische Standards Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für analytische Standards Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für analytische Standards (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für analytische Standards Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für analytische Standards Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für analytische Standards Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für analytische Standards Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für analytische Standards Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für analytische Standards Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für analytische Standards Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für analytische Standards Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für analytische Standards Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
