
Überblick über den Markt für Anämiebehandlungen:
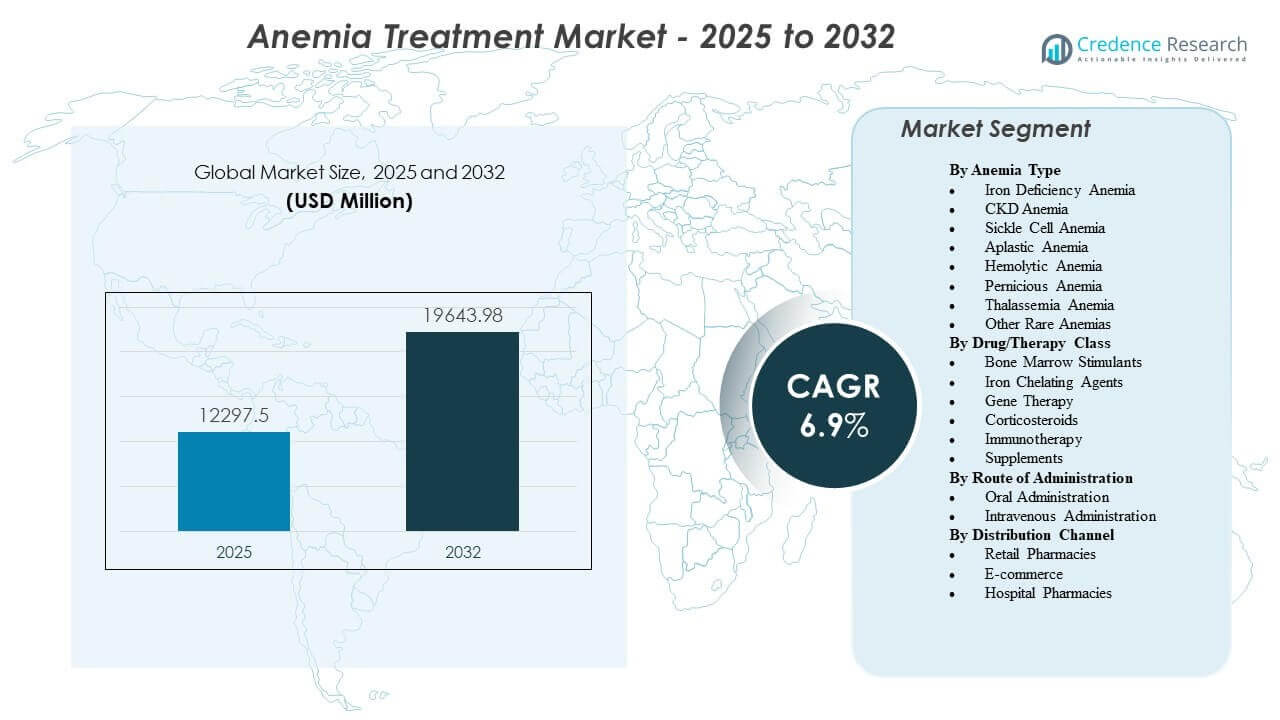
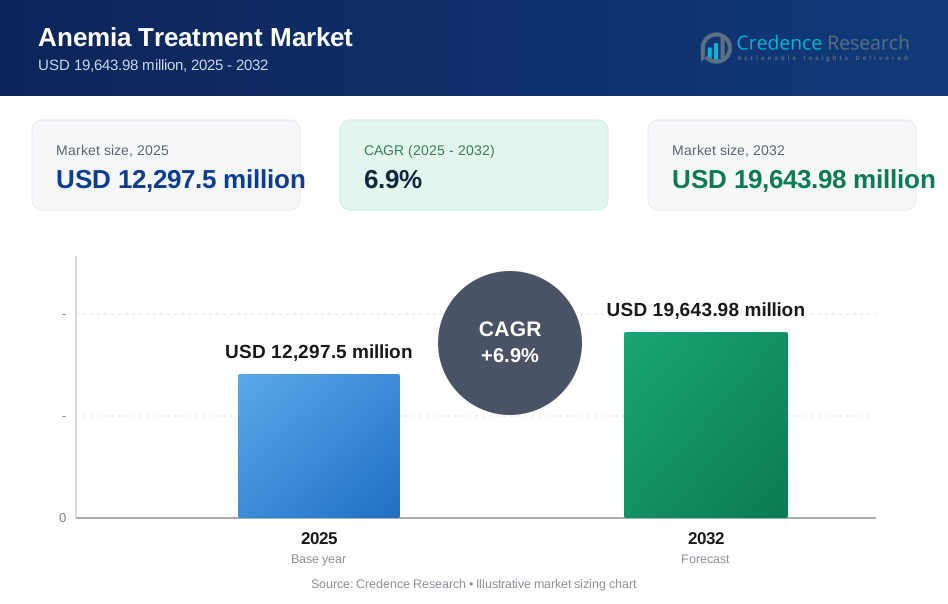
Es wird prognostiziert, dass der Markt für Anämiebehandlungen von 12.297,5 Millionen USD im Jahr 2025 auf geschätzte 19.643,98 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Anämiebehandlungen 2025 | 12.297,5 Millionen USD |
| Markt für Anämiebehandlungen, CAGR | 6,9% |
| Marktgröße für Anämiebehandlungen 2032 | 19.643,98 Millionen USD |
Wachsende Aufklärungskampagnen, nationale Screening-Programme und verbesserte Diagnosetechnologien treiben die starke Dynamik des Marktes an. Anbieter übernehmen neuere Biologika und ESAs, um die Hämoglobinreaktion zu verbessern und die Behandlungsbelastung zu reduzieren, während orale und intravenöse Formulierungen für das Management von Ernährungs- und chronischer Anämie unerlässlich bleiben. Pharmaunternehmen erweitern die Forschung in den Bereichen Gentherapie und Präzisionsmedizin, um vererbte Anämien mit ungedecktem klinischem Bedarf zu bekämpfen. Starke Investitionen in unterstützende Pflege und optimierte Dosierungsregime verbessern die Therapietreue und verbessern die Patientenergebnisse.
Nordamerika führt den Markt aufgrund hoher Screening-Raten, fortschrittlicher therapeutischer Verfügbarkeit und etablierter klinischer Richtlinien an, die eine hohe Akzeptanz unterstützen. Europa hält einen bedeutenden Anteil mit strukturierten Erstattungssystemen und breitem Zugang zu Spezialbehandlungen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch große Patientengruppen, steigende Aufklärungskampagnen und verbesserten Zugang zu Behandlungen. Lateinamerika und der Nahe Osten & Afrika entwickeln sich weiter durch den Ausbau der Gesundheitsinfrastruktur und zunehmende Aufmerksamkeit für die Prävention von Ernährungsanämie.
Einblicke in den Markt für Anämiebehandlungen:
- Es wird prognostiziert, dass der Markt für Anämiebehandlungen von 12.297,5 Millionen USD im Jahr 2025 auf 19.643,98 Millionen USD bis 2032 wachsen wird, was eine stetige CAGR von 6,9% widerspiegelt.
- Steigende Screening-Bemühungen, verbesserte Diagnostik und breitere Akzeptanz von Biologika stärken die Nachfrage nach Behandlungen in großen Patientengruppen.
- Begrenzter Zugang zu fortschrittlichen Therapien in aufstrebenden Regionen und Unterschiede in der Behandlungsreaktion schaffen Einschränkungen für eine breitere Marktdurchdringung.
- Nordamerika führt aufgrund einer starken klinischen Infrastruktur und der schnellen Einführung moderner Therapien, während Europa durch strukturierte Pflegewege eine solide Nachfrage aufrechterhält.
- Der asiatisch-pazifische Raum zeigt das schnellste Wachstum, angetrieben durch große Patientengruppen, expandierende Aufklärungskampagnen und verbesserten Zugang zu wesentlichen Behandlungen.
Markttreiber
Wachsende klinische Belastung durch Eisenmangel und chronische Krankheiten stärkt die therapeutische Nachfrage
Die steigende Inzidenz von Eisenmangel und chronischer Nierenerkrankung erhöht die Nutzung etablierter Therapien. Der Markt für Anämiebehandlungen reagiert auf diesen Druck mit der Ausweitung von Behandlungsprotokollen in Krankenhäusern und Kliniken. Screening-Programme erkennen mehr Patienten in früheren Stadien, was die konsequente therapeutische Aufnahme unterstützt. Viele Ärzte wechseln zu evidenzbasierten Regimen, die die Geschwindigkeit der Hämoglobinwiederherstellung verbessern. Dies profitiert von dem zunehmenden Fokus auf frühzeitige Interventionen zur Bewältigung von Komplikationen. Patientenaufklärungsprogramme ermutigen mehr Menschen, eine Diagnose zu suchen. Ernährungslücken in mehreren Regionen verstärken die Abhängigkeit von oralen und intravenösen Therapien. Starke klinische Leitlinien fördern die Standardisierung der Behandlung.
- Zum Beispiel berichtete Pharmacosmos A/S, dass Monofer® die Verabreichung von bis zu 20 mg/kg in einer einzigen Infusion ermöglichte, was die Anzahl der Wiederholungsbesuche reduzierte und die Therapietreue verbesserte.
Schnelle Einführung neuer Biologika und ESAs verbessert Behandlungswege
Investitionen in fortschrittliche Biologika verbessern Sicherheitsprofile und langfristige Ergebnisse. Der Markt für Anämiebehandlungen gewinnt durch Innovationen an Fahrt, die die Dosierungsfrequenz reduzieren. Ärzte verlassen sich auf verfeinerte ESAs, die eine bessere Produktion roter Blutkörperchen unterstützen. Behandlungswege verlagern sich hin zu Optionen mit verbesserter Patientenadhärenz. Dies führt zu einem starken Wechsel von älteren Therapien zu Injektionsmitteln der nächsten Generation. Klinische Studien erzeugen robuste Beweise für neue therapeutische Indikationen. Gesundheitsdienstleister bevorzugen Lösungen mit vorhersehbaren Ansprechraten. Starke F&E-Pipelines erweitern zukünftige Behandlungsoptionen.
- Zum Beispiel zeigte Amgen Inc., dass Aranesp® verlängerte Dosierungsintervalle von einmal alle zwei bis vier Wochen erreicht, verglichen mit der wöchentlichen Dosierung früherer ESAs.
Ausweitung nationaler Screening-Programme und Gesundheitspolitiken fördert die Aufnahme
Von der Regierung geleitete Screenings verbessern die Identifizierung von Risikogruppen. Der Markt für Anämiebehandlungen profitiert von strukturierten Programmen zur Müttergesundheit in vielen Regionen. Öffentliche Bildungsinitiativen ermutigen Einzelpersonen, sich früher auf Anämie testen zu lassen. Die Nachfrage nach Behandlungen steigt, wenn Massen-Screening-Veranstaltungen unbehandelte Defizite aufdecken. Dies unterstützt den zunehmenden Einsatz von Eisentherapien in Gemeinde-Gesundheitszentren. Politische Reformen stärken die Erstattungsabdeckung für fortschrittliche Behandlungen. Globale Agenturen heben die Auswirkungen unbehandelter Anämie auf die nationale Produktivität hervor. Diese Aufmerksamkeit unterstützt die nachhaltige Einführung standardisierter Pflege.
Verbesserte Diagnosetechnologien erhöhen Genauigkeit und Behandlungseffizienz
Moderne Diagnosetools reduzieren Unterdiagnosen und unterstützen die Auswahl maßgeschneiderter Therapien. Der Markt für Anämiebehandlungen verzeichnet eine höhere Akzeptanz dort, wo automatisierte Analysatoren und biochemische Tests weit verbreitet sind. Präzisionsdiagnosen reduzieren Behandlungsverzögerungen und verbessern klinische Entscheidungen. Ärzte nutzen datenbasierte Erkenntnisse, um komplexe Anämiefälle zu managen. Dies hilft, die Ursachen schneller zu identifizieren und rechtzeitige Interventionen zu leiten. Diagnostikunternehmen starten Plattformen, die die Workflow-Integration in Laboren verbessern. Krankenhäuser konzentrieren sich auf Werkzeuge, die die Erkennungsgenauigkeit verbessern. Verbesserte Diagnostik schafft höheres Vertrauen in personalisierte Behandlungsregime.
Markttrends
Zunehmender Trend zu Kombinationstherapien zur Verbesserung der Behandlungsergebnisse
Kombinationstherapien gewinnen an Bedeutung aufgrund der besseren Korrektur der multifaktoriellen Anämie. Der Markt für Anämiebehandlungen verzeichnet ein starkes Interesse an Therapiekombinationen, die die Wirksamkeit optimieren. Anbieter wählen kombinierte orale und injizierbare Therapien für Hochrisikopatienten. Es unterstützt therapeutische Rahmenwerke, die grundlegende Defizite und Begleiterkrankungen adressieren. Pharmaunternehmen erforschen Fixdosis-Kombinationen mit vereinfachter Dosierung. Forschungsergebnisse heben die Vorteile der Kombination von Eisenbehandlungen mit unterstützenden Medikamenten hervor. Krankenhäuser folgen integrierten Versorgungspfaden für verschiedene Patientengruppen. Dieser Trend verändert die Behandlungseinführung in wichtigen Märkten.
- Zum Beispiel zeigte Vifor Pharma in klinischen Studien, dass die Kombination von Ferinject® mit ESA-Therapie die erforderlichen ESA-Dosen um bis zu 34% reduzierte und die Behandlungseffizienz verbesserte.
Wachsende Durchdringung digitaler Gesundheitsplattformen in der Patientenüberwachung und Koordination der Versorgung
Digitale Plattformen unterstützen eine bessere Nachverfolgung der Therapietreue und Patientenüberwachung. Der Markt für Anämiebehandlungen integriert intelligente Werkzeuge, die Dosierung und Therapieerinnerungen leiten. Fernüberwachung hilft Ärzten, Behandlungspläne schnell anzupassen. Es verbessert das Engagement für Patienten, die chronische Anämie managen. Gesundheitssysteme verlassen sich auf Telekonsultationen für ländliche und unterversorgte Bevölkerungsgruppen. Mobile Apps bieten Unterstützung bei der Therapiemanagementbildung. Anbieter nutzen digitale Dashboards, um Fortschritte zu bewerten. Dieser Trend stärkt die koordinierte Versorgung in verschiedenen Umgebungen.
Starke Bewegung hin zu sichereren intravenösen Eisenformulierungen mit kürzerer Verabreichungszeit
Intravenöse Eisengenerationen der nächsten Generation reduzieren die Infusionsdauer und unerwünschte Wirkungen. Der Markt für Anämiebehandlungen übernimmt diese Innovationen, um den Patientendurchsatz zu verbessern. Krankenhäuser setzen auf Formulierungen mit vorhersehbaren Sicherheitsausgängen. Es reduziert die Belastung der Infusionszentren und des klinischen Personals. Schnellere Protokolle unterstützen stark frequentierte ambulante Einheiten. Patienten bevorzugen Behandlungsoptionen, die die Klinikzeit verkürzen. Hersteller konzentrieren sich auf Stabilitätsverbesserungen und risikofreie Profile. Dieser Trend entspricht der steigenden Nachfrage nach effizienten therapeutischen Erfahrungen.
- Zum Beispiel hebt Daiichi Sankyo hervor, dass Injectafer® in Dosen von bis zu 750 mg in einer einzigen Infusion über 15 Minuten verabreicht werden kann, was die Stuhlzeit für Patienten und Kliniken erheblich verkürzt.
Zunehmender Fokus auf personalisiertes Anämiemanagement mit biomarkerbasierten Ansätzen
Biomarkerbasierte Entscheidungstools leiten individualisierte Therapiepläne. Der Markt für Anämiebehandlungen gewinnt an Wert durch Fortschritte, die Anämietypen genau differenzieren. Ärzte verlassen sich auf molekulare Marker, um den Behandlungszeitpunkt zu optimieren. Es hilft, unwirksame Medikamentenexposition zu reduzieren. Innovationen verbessern die Erkennung von funktionellem Eisenmangel und entzündlicher Anämie. Labore nutzen genetische Erkenntnisse, um Behandlungsentscheidungen zu verfeinern. Personalisierte Versorgungsrahmenwerke gewinnen Aufmerksamkeit von Gesundheitsnetzwerken. Dieser Trend unterstützt die breitere Einführung präzisionsbasierter Lösungen.
Analyse der Herausforderungen auf dem Markt für Anämiebehandlungen
Hohe Variabilität in der Behandlungsreaktion und Sicherheitsbedenken begrenzen die einheitliche Einführung
Die Reaktion der Patienten auf Anämietherapien variiert stark zwischen verschiedenen Bevölkerungsgruppen. Der Markt für Anämiebehandlungen steht vor Herausforderungen aufgrund inkonsistenter Ergebnisse in komplexen Fällen. Kliniker haben Schwierigkeiten mit der Dosisanpassung bei schwerer oder chronischer Anämie. Dies schafft Unsicherheit in der langfristigen Behandlungsplanung. Einige fortschrittliche Therapien bergen Sicherheitsrisiken, die eine Überwachung erfordern. Krankenhäuser balancieren zwischen Wirksamkeit, Kosten und klinischen Überwachungsbedürfnissen. Die Therapietreue bleibt in mehreren Regionen niedrig, was die Ergebnisse beeinflusst. Diese Herausforderung besteht sowohl in entwickelten als auch in Entwicklungsländern.
Begrenzter Zugang zu fortschrittlichen Therapien und Lieferengpässe in aufstrebenden Regionen Viele Regionen haben keinen ausreichenden Zugang zu modernen Anämietherapeutika. Der Markt für Anämiebehandlungen erfährt Verfügbarkeitsunterschiede aufgrund von Versorgungslücken. Vertriebsnetze haben Schwierigkeiten, den Bedürfnissen der ländlichen Gesundheitsversorgung gerecht zu werden. Dies schränkt die Einführung von Biologika und neueren intravenösen Formulierungen ein. Erstattungsbeschränkungen verringern den Zugang zu hochwertigen Therapien weiter. Die Gesundheitsinfrastruktur variiert stark, was die diagnostische Fähigkeit beeinflusst. Patienten sind in Regionen mit weniger Ressourcen auf veraltete Behandlungen angewiesen. Diese Einschränkungen behindern ein konsistentes Marktwachstum.
Marktchancen
Erweiterungspotenzial in unterversorgten Regionen mit großen anämieanfälligen Bevölkerungsgruppen
Aufstrebende Regionen bieten starke Perspektiven, wo die Anämieprävalenz hoch bleibt. Der Markt für Anämiebehandlungen kann durch verbesserte Outreach- und Zugangsinitiativen expandieren. Regierungen investieren in Programme zur Müttergesundheit, die die Behandlungsdurchdringung stärken. Dies unterstützt umfassendere Screening- und therapeutische Interventionen in Gemeinschaftsumgebungen. Mobile Gesundheitseinheiten schaffen neue Reichweiten für abgelegene Gebiete. Pharmaunternehmen können kosteneffiziente Therapien einführen, die auf lokale Bedürfnisse zugeschnitten sind. Verbesserungen in der Lieferkette ermöglichen eine stabile Verteilung. Diese Gelegenheit steht im Einklang mit den steigenden globalen Gesundheitsprioritäten.
Steigende Nachfrage nach fortschrittlichen Biologika und Präzisionspflege schafft Wachstumswege
Präzisionsbasierte Anämiemanagement eröffnet neue Wege für gezielte Therapien. Der Markt für Anämiebehandlungen profitiert, wenn biomarkergesteuerte Lösungen die personalisierte Pflege leiten. F&E-Pipelines liefern innovative Moleküle mit stärkeren Wirksamkeitsergebnissen. Dies zieht Investitionsinteresse von führenden Pharmaunternehmen an. Krankenhäuser übernehmen neue Werkzeuge, die Präzisionsdiagnostik unterstützen. Patienten sprechen gut auf Therapien an, die mit genetischen und biochemischen Markern verknüpft sind. Datengetriebene Modelle verbessern die Vorhersagbarkeit der Behandlung. Diese Entwicklungen schaffen starken Wachstumsschwung.
Marktsegmentierungsanalyse:
Nach Anämietyp
Der Markt für Anämiebehandlungen bedient eine vielfältige Patientenbasis, die von ernährungsbedingten, genetischen und chronischen krankheitsbedingten Zuständen reicht. Eisenmangelanämie treibt die Hauptnachfrage an, aufgrund steigender Ernährungslücken und höherer Diagnosequoten bei Frauen und Kindern. CKD-Anämie bleibt eine große Behandlungskategorie, da das Langzeitmanagement einen wiederkehrenden Therapieeinsatz schafft. Sichelzellenanämie gewinnt stärkeren Fokus mit neuen krankheitsmodifizierenden Behandlungen, die in die klinische Praxis eintreten. Aplastische Anämie benötigt spezialisierte Pflege, die durch immunsuppressive Regime angetrieben wird. Hämolytische Anämie erfordert maßgeschneiderte Ansätze, die die zugrunde liegenden Auslöser adressieren. Perniziöse Anämie hängt von Vitaminersatztherapien mit vorhersehbaren Reaktionsmustern ab. Thalassämie und andere seltene genetische Anämien expandieren durch neue Forschungsaktivitäten und verbesserte Screening-Praktiken, die Behandlungswege leiten.
Nach Medikamenten-/Therapieklasse
Der Markt für Anämiebehandlungen expandiert durch eine breite Mischung von Therapien, die in klinischen Umgebungen eingesetzt werden. Knochenmarkstimulanzien verzeichnen eine starke Nachfrage, da sie die Produktion roter Blutkörperchen in chronischen Fällen verbessern. Eisenchelatbildner unterstützen die Behandlung von Patienten mit Eisenüberladung, die mit transfusionsabhängigen Störungen verbunden ist. Gentherapie tritt mit starkem Interesse von Anbietern, die erbliche Anämien behandeln, in den Markt ein. Kortikosteroide bleiben entscheidend für Bedingungen, die eine entzündungshemmende Kontrolle erfordern. Immuntherapie eröffnet neue Möglichkeiten für immunbedingte Anämietypen. Nahrungsergänzungsmittel bleiben aufgrund der weit verbreiteten Verwendung in der Primärversorgung stark nachgefragt. Sie fördern die Akzeptanz, wo Patienten einfache, kostengünstige Interventionen zur Behebung von Mängeln benötigen.
- Zum Beispiel berichtet Novartis AG, dass sein Eisenchelator Deferasirox weltweit bei Thalassämie- und Sichelzellpopulationen eingesetzt wird, um die Leber-Eisen-Konzentration durch einmal tägliche orale Einnahme zu reduzieren, unterstützt durch groß angelegte klinische Beweise.
Nach Verabreichungsweg
Der Markt für Anämiebehandlungen bietet sowohl orale als auch intravenöse Optionen, die unterschiedlichen klinischen Bedürfnissen gerecht werden. Die orale Verabreichung ist aufgrund der Bequemlichkeit und des stetigen Einsatzes bei Ernährungsanämie stark vertreten. Tabletten und Kapseln unterstützen die Langzeittherapie für viele Patientengruppen. Die intravenöse Verabreichung gewinnt an Bedeutung, wo eine schnelle Korrektur der Hämoglobinwerte erforderlich ist. Sie spielt eine Schlüsselrolle in Krankenhäusern, die schwere oder therapieresistente Anämie behandeln. Kliniker verlassen sich auf Infusionstherapien, die eine kontrollierte Dosierung und vorhersehbare Ergebnisse bieten. Verbesserte Formulierungen verkürzen die Verabreichungszeit. Diese Variation der Verabreichungswege unterstützt die breite Zugänglichkeit für unterschiedliche Schweregrade.
Nach Vertriebskanal
Der Markt für Anämiebehandlungen erreicht Patienten über mehrere Vertriebsnetzwerke, die die Zugänglichkeit der Therapie unterstützen. Einzelhandelsapotheken dominieren, da sie sofortigen Zugang zu weit verbreiteten Nahrungsergänzungsmitteln und oralen Eisenprodukten bieten. Krankenhausapotheken verwalten fortschrittliche Therapien, die klinische Überwachung und Infusionsunterstützung benötigen. Sie gewährleisten die sichere Abgabe spezialisierter Medikamente für komplexe Anämiefälle. E-Commerce-Plattformen gewinnen stetig an Bedeutung aufgrund der steigenden Verbraucherpräferenz für Hauslieferungen. Digitale Geschäfte unterstützen wiederkehrende Kaufmuster für chronische Nutzer. Diese Mischung aus Kanälen stärkt die Marktdurchdringung in städtischen und ländlichen Regionen.
- Zum Beispiel hat Amazon Pharmacy den Zugang zu Medikamenten für chronische Erkrankungen durch landesweite Erfüllung erweitert, sodass Patienten orale Anämiebehandlungen durch geplante Hauslieferung mit automatisierten Nachfülloptionen erhalten können.
Segmentierung:
Nach Anämietyp
- Eisenmangelanämie
- CKD-Anämie
- Sichelzellenanämie
- Aplastische Anämie
- Hämolytische Anämie
- Perniziöse Anämie
- Thalassämie-Anämie
- Andere seltene Anämien
Nach Medikamenten-/Therapieklasse
- Knochenmarkstimulanzien
- Eisenchelatbildner
- Gentherapie
- Kortikosteroide
- Immuntherapie
- Nahrungsergänzungsmittel
Nach Verabreichungsweg
- Orale Verabreichung
- Intravenöse Verabreichung
Nach Vertriebskanal
- Einzelhandelsapotheken
- E-Commerce
- Krankenhausapotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika führt den Markt für Anämiebehandlungen mit einem geschätzten Anteil von 38–40% an, unterstützt durch starke diagnostische Fähigkeiten, breiten Zugang zu Biologika und strukturierte Behandlungswege in großen Gesundheitsnetzwerken. Die Nachfrage wächst durch hohe CKD-Inzidenz, starke Versicherungsdeckung und schnelle Einführung fortschrittlicher intravenöser Formulierungen. Es profitiert von kontinuierlicher klinischer Innovation, angetrieben durch große Pharmaunternehmen und akademische Zentren. Screening-Programme erkennen mehr Patienten in früheren Stadien, was die Therapieaufnahme erweitert. Krankenhäuser verlassen sich auf standardisierte Protokolle, die Behandlungsentscheidungen leiten. Digitale Plattformen verbessern die Adhärenz und unterstützen das langfristige Krankheitsmanagement.
Europa hält einen Anteil von etwa 28–30%, angetrieben durch etablierte Erstattungssysteme und konsistente Umsetzung klinischer Leitlinien. Die starke Präsenz von Fachkliniken unterstützt den Einsatz fortschrittlicher Therapien in verschiedenen Patientengruppen. Es gewinnt an Dynamik durch steigende Aufklärungskampagnen, die auf ernährungsbedingte und chronische krankheitsbedingte Anämie abzielen. Anbieter übernehmen evidenzbasierte Protokolle, die regionale Unterschiede in der Pflegequalität reduzieren. Regulatorische Rahmenbedingungen fördern die Bewertung neuer Biologika und unterstützender Therapien. Wachsende Investitionen in die diagnostische Infrastruktur stärken die Früherkennung in Hochrisikopopulationen.
Asien-Pazifik erfasst einen Anteil von etwa 22–24%, unterstützt durch den Ausbau des Zugangs zur Gesundheitsversorgung und steigende Screening-Aktivitäten in großen Bevölkerungsgruppen. Es erfährt starke Nachfrage aus ernährungsbedingter Anämie, Programmen zur Müttergesundheit und chronischen krankheitsbedingten Fällen. Regierungen priorisieren groß angelegte Präventionsstrategien, um die hohe Belastung durch Eisenmangel zu bewältigen. Krankenhausnetzwerke führen fortschrittliche Therapien in städtischen Zentren ein, während der Zugang in ländlichen Gebieten durch öffentliche Gesundheitsinitiativen verbessert wird. Wachsende Investitionen von globalen und regionalen Herstellern beschleunigen die Marktdurchdringung. Lateinamerika und Naher Osten & Afrika zusammen machen 8–10% des Anteils aus, angetrieben durch verbesserte Gesundheitssysteme und steigende Aufklärungskampagnen.
Schlüsselspieler-Analyse:
- Pfizer Inc.
- GSK plc
- Takeda Pharmaceutical Company Limited
- Amgen Inc.
- Novartis AG
- Sanofi
- AbbVie Inc. (Allergan Plc)
- Pharmacosmos A/S
- Covis Pharma GmbH (AMAG Pharmaceuticals)
- Johnson & Johnson (Janssen)
- Roche
- CSL Vifor
- Akebia Therapeutics Inc.
- Pieris Pharmaceuticals Inc.
- CRISPR Therapeutics AG
- Vertex Pharmaceuticals
Wettbewerbsanalyse:
Der Markt für Anämiebehandlungen zeichnet sich durch eine Mischung aus globalen Pharmaführern und aufstrebenden Innovatoren aus, die im Bereich Therapieinnovation, klinische Ergebnisse und langfristiges Krankheitsmanagement konkurrieren. Etablierte Unternehmen stärken ihre Portfolios durch Biologika, ESAs und fortschrittliche intravenöse Eisentherapien. Der Wettbewerb gewinnt an Dynamik, wenn Unternehmen regulatorische Zulassungen erhalten oder Indikationen für bestehende Produkte erweitern. Mehrere Akteure investieren in Gentherapie und Präzisionsmedizin, um erbliche Anämien zu adressieren. Partnerschaften zwischen Biotechnologieunternehmen und großen Arzneimittelherstellern beschleunigen die Entwicklungspipelines. Die Marktdifferenzierung hängt von Sicherheitsprofilen, Dosierungskomfort und realer Wirksamkeit ab. Der Wettbewerb intensiviert sich in Regionen mit starken Erstattungsstrukturen und wachsender Nachfrage nach Behandlungen der nächsten Generation.
Aktuelle Entwicklungen:
- Im August 2025 gab Viatris die FDA-Zulassung für die erste generische Version der Eisen-Saccharose-Injektion bekannt, die den Zugang zu erschwinglichen Behandlungen für Eisenmangelanämie bei Patienten mit chronischer Nierenerkrankung verbessert.
- Im März 2024 erhielt Akebia Therapeutics die FDA-Zulassung für sein Anämie-Medikament Vafseo (Vadadustat), was einen bedeutenden Fortschritt bei der Behandlung von Anämie bei Patienten mit chronischer Nierenerkrankung unter Dialyse darstellt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anämietyp, Arzneimittel-/Therapieklasse, Verabreichungsweg, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Einführung fortschrittlicher Biologika wird die Behandlungswege für verschiedene Patientengruppen im Markt für Anämiebehandlungen stärken.
- Der steigende Einsatz digitaler Plattformen wird die Nachverfolgung der Therapietreue verbessern und die langfristige Pflegekoordination bei chronischen Fällen unterstützen.
- Erweiterte Screening-Programme werden die Früherkennungsraten erhöhen und die Therapieakzeptanz in unterversorgten Regionen steigern.
- Neue Gentherapie-Kandidaten werden den Fokus auf kurative Behandlungsoptionen für erbliche Anämien verlagern.
- Krankenhäuser werden die nächste Generation intravenöser Formulierungen einführen, die die Infusionszeit verkürzen und die Sicherheit erhöhen.
- Umfassendere klinische Leitlinien werden standardisierte Ansätze in der Primär- und Spezialversorgung unterstützen.
- Nationale Ernährungsprogramme werden die Nachfrage nach erschwinglichen oralen Therapien, insbesondere in aufstrebenden Regionen, steigern.
- Investitionen in präzise Diagnostik werden die Auswahl personalisierter Behandlungen für komplexe Anämietypen vorantreiben.
- Stärkere Erstattungsunterstützung wird den Zugang zu fortschrittlichen Therapien in stark belasteten Bevölkerungsgruppen verbessern.
- Strategische Partnerschaften zwischen Biotechnologieunternehmen und globalen Herstellern werden Innovationszyklen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Anämiebehandlungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Anämiebehandlungen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Anämiebehandlungen hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Anämiebehandlungen antreiben?
Wer sind die führenden Unternehmen im Markt für Anämiebehandlungen?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für Anämiebehandlungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Anämiebehandlungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Anämiebehandlungen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 12,297.5 million → 2032: USD 19,643.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Anämiebehandlungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Anämiebehandlungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Anämiebehandlungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Anämiebehandlungen Market Drivers
- 3.3 Markt für Anämiebehandlungen Market Restraints & Challenges
- 3.4 Markt für Anämiebehandlungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Anämiebehandlungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Anämiebehandlungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Anämiebehandlungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Anämiebehandlungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Anämiebehandlungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Anämiebehandlungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Anämiebehandlungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Anämiebehandlungen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Anämiebehandlungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Anämiebehandlungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Anämiebehandlungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Anämiebehandlungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Anämiebehandlungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Anämiebehandlungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Anämiebehandlungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Anämiebehandlungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Anämiebehandlungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Anämiebehandlungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Anämiebehandlungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
