
Marktübersicht für Anästhesiegasmischer:
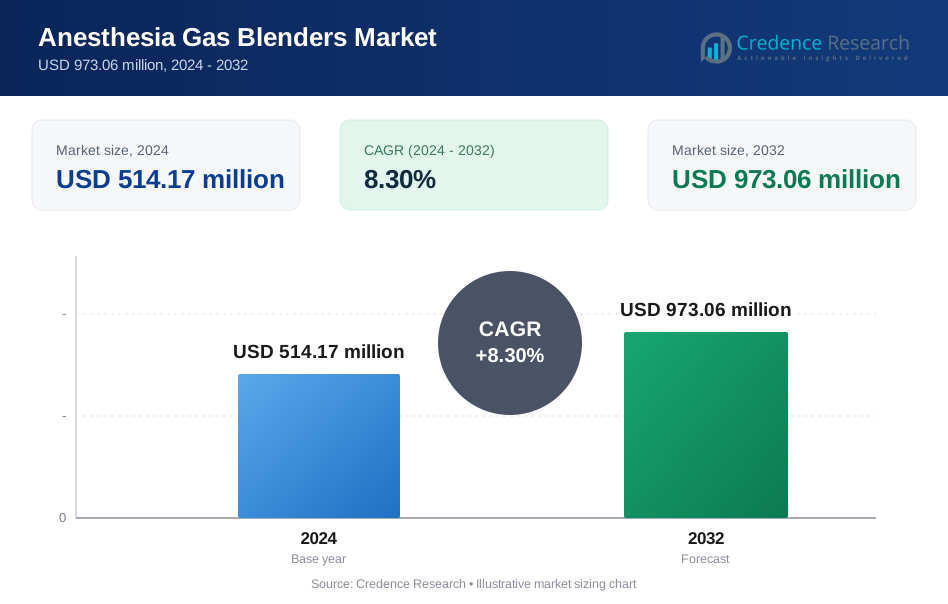
Es wird prognostiziert, dass der Markt für Anästhesiegasmischer von 514,17 Millionen USD im Jahr 2024 auf geschätzte 973,06 Millionen USD bis 2032 wachsen wird, mit einer CAGR von 8,30% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Anästhesiegasmischer 2024 | 514,17 Millionen USD |
| Markt für Anästhesiegasmischer, CAGR | 8,30% |
| Marktgröße für Anästhesiegasmischer 2032 | 973,06 Millionen USD |
Markttreiber konzentrieren sich auf steigende Operationszahlen, erhöhte Akzeptanz von Anästhesie-Arbeitsstationen und wachsendes Bewusstsein für präzise Gasgemischung zur Patientensicherheit. Krankenhäuser modernisieren ältere Systeme, um die Dosierungsgenauigkeit zu verbessern und menschliche Fehler während der Eingriffe zu reduzieren. Hersteller entwickeln kompakte, wartungsarme Mischer, die in moderne Operationsräume passen. Gesundheitssysteme verbessern auch die Schulung und investieren in standardisierte Anästhesiewerkzeuge, was die Nachfrage nach Ersatz in etablierten Einrichtungen und Spezialzentren erhöht.
Nordamerika führt aufgrund einer starken chirurgischen Infrastruktur und einer schnelleren Einführung fortschrittlicher Anästhesiegeräte. Europa folgt mit breiter Integration sicherheitsorientierter klinischer Protokolle, die Upgrades in Operationssälen unterstützen. Asien-Pazifik wächst schnell, da Länder Krankenhausnetzwerke ausbauen und Investitionen in perioperative Pflege erhöhen. Aufstrebende Märkte in Lateinamerika und dem Nahen Osten gewinnen an Bedeutung mit neuen Krankenhäusern und steigenden Verfahrensvolumina, die die Modernisierung der Ausrüstung vorantreiben.

Einblicke in den Markt für Anästhesiegasmischer:
- Der Markt für Anästhesiegasmischer wurde 2024 auf 514,17 Millionen USD geschätzt und soll bis 2032 973,06 Millionen USD erreichen, mit einem Wachstum von 8,30% CAGR.
- Nordamerika (38%), Europa (32%) und Asien-Pazifik (25%) führen den Markt an, dank starker chirurgischer Infrastruktur, hoher Sicherheitsstandards und steigender Investitionen in die Modernisierung von Operationssälen.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 25%, unterstützt durch schnellen Krankenhausausbau, höhere Nachfrage nach Operationen und zunehmende Akzeptanz fortschrittlicher Anästhesiegeräte.
- Nach Typ machen elektronische Mischer den größten Anteil aus, angetrieben durch höhere Präzision, Sicherheitsmerkmale und Integration mit modernen Anästhesie-Arbeitsstationen.
- Nach Anwendung halten Krankenhäuser den dominanten Anteil, was hohe Verfahrensvolumina und schnellere Ersatzzyklen für fortschrittliche Anästhesiegeräte widerspiegelt.
Markttreiber für Anästhesiegasmischer:
Steigende Nachfrage nach präzisen Gasliefersystemen in modernen Operationssälen
Das Wachstum der chirurgischen Volumina unterstützt eine stärkere Akzeptanz fortschrittlicher Mischer, die eine genaue Gasmischung für die Patientensicherheit bieten. Krankenhäuser ersetzen ältere manuelle Geräte, um aktualisierte Anästhesiestandards in hochkomplexen Einheiten zu erfüllen. Viele Einrichtungen übernehmen automatisierte Systeme, die Dosierungsfehler bei komplexen Verfahren reduzieren. Die Nachfrage wächst in Spezialzentren, die Traumafälle, Herz- und Neugeborenenfälle behandeln. Der Markt für Anästhesiegasmischer profitiert von diesem Wandel hin zu präzisen Abgabewerkzeugen in Krankenhäusern weltweit. Er unterstützt standardisierte Anästhesie-Workflows, die in modernen OP-Umgebungen erforderlich sind. Anbieter aktualisieren Designs, um die Steuerung und die Integration von Workflows zu verbessern. Klinische Teams bevorzugen Systeme, die stabile Konzentrationen während langer Eingriffe gewährleisten.
Größere Akzeptanz integrierter Anästhesie-Arbeitsstationen in Gesundheitsnetzwerken
Gesundheitsdienstleister suchen nach integrierten Systemen, die Mischer mit Monitoren, Beatmungsgeräten und Sicherheitsalarmen kombinieren. Viele Krankenhäuser modernisieren Anästhesie-Suiten, um einen höheren Durchsatz zu unterstützen und manuelle Schritte zu reduzieren. Chirurgen sind auf stabile Gaskontrolle für sichere Einleitungs- und Erhaltungsphasen angewiesen. Die Nachfrage nach Hybridsystemen, die sowohl Niedrig- als auch Hochfluss-Anästhesiemodi bewältigen, steigt. Der Markt für Anästhesiegasmischer profitiert von diesem Trend hin zu konsolidierten Plattformen, die die Konsistenz verbessern. Er unterstützt reibungslose Übergänge zwischen Patientenstadien während der Operation. Viele Einrichtungen konzentrieren sich auf Geräte, die Ausfallzeiten in vollen OP-Plänen reduzieren. Hersteller verfeinern Schnittstellenoptionen, um Schulung und täglichen Gebrauch zu vereinfachen.
- Zum Beispiel integriert die Aisys CS²-Arbeitsstation von GE Healthcare einen elektronischen Mischer, der "End-Tidal Control" ermöglicht und die Frischgasströme automatisch anpassen kann, um eine Ziel-Sauerstoffkonzentration mit einer Abweichung von nur 0,5% zu erreichen, was die Arbeitsbelastung der Kliniker während der Erhaltungsphasen erheblich reduziert.
Stärkerer Fokus auf Patientensicherheitsprotokolle und Standardisierung in der perioperativen Versorgung
Krankenhäuser verstärken Sicherheitsprogramme, die eine stabile Gaslieferung während jedes Verfahrens erfordern. Viele Nationen übernehmen Richtlinien, die präzises Mischen unterstützen, um das Hypoxierisiko zu reduzieren. Anbieter konzentrieren sich darauf, menschliche Fehler bei der Anästhesieeinrichtung zu reduzieren. Die Nachfrage nach Geräten mit Alarmen, Sperrfunktionen und kontinuierlicher Überwachungsunterstützung steigt. Der Markt für Anästhesiegasmischer profitiert von diesen Richtlinien, die Krankenhäuser zu fortschrittlichen Systemen drängen. Er stimmt mit globalen Bemühungen überein, die Ergebnisse bei elektiven und Notfalloperationen zu verbessern. Viele Institutionen heben die Schulungsstandards für Anästhesiepersonal an. Branchenlieferanten entwerfen Lösungen mit verbesserter Genauigkeit und sichereren Konfigurationskontrollen.
- Zum Beispiel integriert der Dräger Perseus A500 einen "Low-Flow Wizard", der visuelles Echtzeit-Feedback zum Gasverbrauch bietet und Klinikern hilft, einen minimalen Frischgasfluss von 200mL/min aufrechtzuerhalten, ohne hypoxische Mischungen oder eine Erschöpfung des Anästhetikums zu riskieren.
Technologische Fortschritte zur Verbesserung der Zuverlässigkeit und Wartungseffizienz
Hersteller investieren in kompakte, wartungsarme Designs, die den Servicebedarf reduzieren. Neue Modelle zeichnen sich durch stärkere Haltbarkeit, reibungslosere Steuerungen und verbesserte Kalibrierungswerkzeuge aus. Krankenhäuser schätzen Geräte, die unter hoher Arbeitsbelastung ihre Genauigkeit beibehalten. Viele Einrichtungen setzen auf digitalfähige Systeme, die sich in klinische IT-Plattformen integrieren lassen. Der Markt für Anästhesiegas-Mischer profitiert von dieser Welle an technischen Verbesserungen, die die langfristige Leistung stärken. Er unterstützt eine vorhersehbare Wartungsplanung in großen Krankenhausnetzwerken. Die Nachfrage nach Systemen mit Selbstdiagnosetools, die Technikern helfen, Ausfallzeiten zu vermeiden, wächst. Anbieter führen Designs ein, die die Reinigung und Sterilisationsschritte vereinfachen.
Trends im Markt für Anästhesiegas-Mischer:
Verlagerung hin zu intelligenten, sensorbasierten Mischern mit Echtzeit-Leistungsübersicht
Hersteller führen sensorbasierte Systeme ein, die Gasverhältnisse mit hoher Genauigkeit überwachen. Echtzeitanzeigen helfen Klinikern, Einstellungen mit verbessertem Vertrauen anzupassen. Viele Krankenhäuser investieren in digitale Mischer, die mit Anästhesie-Informationssystemen verknüpft sind. Kliniker verlassen sich auf visuelle Warnungen, die das Situationsbewusstsein in geschäftigen OP-Umgebungen verbessern. Der Markt für Anästhesiegas-Mischer spiegelt diesen Wandel hin zu intelligenten Überwachungsfunktionen wider. Er steht im Einklang mit der breiteren Einführung vernetzter medizinischer Geräte in Gesundheitssystemen. Viele Anbieter konzentrieren sich darauf, manuelle Kontrollen durch automatisierte Verifikationen zu minimieren. Anbieter bewerben Modelle, die Leistungsdaten für kontinuierliche Qualitätsverbesserung erfassen.
Wachsende Präferenz für tragbare und modulare Mischer, die flexible OP-Designs unterstützen
Krankenhäuser gestalten Operationsräume neu, um mobile und multifunktionale Arbeitsabläufe zu unterstützen. Anbieter nutzen tragbare Mischer während Notfallverfahren und bei Anästhesieeinsätzen vor Ort. Modulare Systeme unterstützen den schnellen Einsatz während der Spitzenzeiten der Chirurgie. Die Nachfrage steigt in ambulanten Zentren, die auf kompakte Werkzeuge mit geringem Platzbedarf angewiesen sind. Der Markt für Anästhesiegas-Mischer profitiert von agilen Formaten, die sich an unterschiedliche chirurgische Layouts anpassen. Er hilft Einrichtungen, die Fallabwicklung zu verbessern, ohne große Infrastrukturänderungen vorzunehmen. Hersteller betonen ergonomische Designs, die sicheres Handling unterstützen. Viele Teams bevorzugen Einheiten, die eine zuverlässige Lieferung in unterschiedlichen klinischen Szenarien gewährleisten.
- Zum Beispiel sind die Marvel Series Mischer von Bio-Med Devices mit einem kompakten 3,5-Zoll mal 3,5-Zoll-Fußabdruck und einem leichten Aluminiumgehäuse, das weniger als 3 Pfund wiegt, konstruiert, sodass sie direkt an chirurgischen Schienen oder Transportstangen montiert werden können, ohne die 2 bis 120 mL/min Durchflusskapazität zu beeinträchtigen.
Zunehmende Integration von Niedrigfluss-Anästhesiepraktiken zur Verbesserung der Nachhaltigkeitsergebnisse
Gesundheitssysteme übernehmen Niedrigfluss-Techniken, um das Anästhesiegas-Abfall zu reduzieren. Viele Nationen ermutigen Krankenhäuser, Emissionen im Zusammenhang mit flüchtigen Mitteln zu senken. Anbieter suchen nach Mischern, die eine stabile Lieferung auch bei minimalen Durchflussraten unterstützen. Die Nachfrage nach Systemen, die Effizienz ohne Kompromisse bei der Patientensicherheit verwalten, wächst. Der Markt für Anästhesiegas-Mischer steht im Einklang mit den Nachhaltigkeitszielen, die von vielen Regionen verfolgt werden. Er verstärkt Kosteneinsparungen für Einrichtungen, die hohe Operationsvolumina verwalten. Anbieter verfeinern Systeme, um Modi mit geringem Verbrauch zu unterstützen. Viele Kliniker bevorzugen Werkzeuge, die sanfte Übergänge zwischen Durchflussstufen gewährleisten.
Erhöhte Investitionen in die Modernisierung von OPs und multidisziplinäre chirurgische Infrastruktur
Krankenhäuser modernisieren perioperative Suiten, um höhere chirurgische Lasten zu unterstützen. Viele Netzwerke ersetzen veraltete Geräte, um den globalen Pflegestandards zu entsprechen. Anbieter konzentrieren sich auf Werkzeuge, die sich mit Bildgebung, Navigation und Überwachungsplattformen integrieren lassen. Multidisziplinäre Zentren benötigen flexible Systeme, die unterschiedliche Anästhesieanforderungen bewältigen können. Der Markt für Anästhesiegasmischer passt sich dieser Infrastrukturerweiterung in reifen und aufstrebenden Regionen an. Er hilft Einrichtungen, verschiedene Fachrichtungen mit einheitlichen Gerätesystemen zu unterstützen. Hersteller verfeinern Kompatibilitätsmerkmale, um langfristige Skalierbarkeit zu unterstützen. Viele Käufer bevorzugen Lösungen, die die Lebenszykluskosten für große OP-Flotten senken.
- Zum Beispiel ist das Aisys CS² von GE Healthcare mit einer durchgängigen digitalen Architektur konzipiert, die eine Betriebszeit von 99% durch modulare Komponenten unterstützt und es Krankenhäusern ermöglicht, einzelne Durchflussregelmodule in weniger als 15 Minuten auszutauschen, um hochvolumige chirurgische Zeitpläne aufrechtzuerhalten.
Analyse der Herausforderungen im Anästhesiegasmischer-Markt:
Hohe Anschaffungskosten und laufende Wartungsbelastung verlangsamen die Beschaffungsgeschwindigkeit
Krankenhäuser stehen vor engen Kapitalbudgets, die den Austausch veralteter Mischer verzögern. Viele Einrichtungen vergleichen die Kostenunterschiede zwischen manuellen und fortschrittlichen Systemen, bevor sie aufrüsten. Schulungen erhöhen die Kosten, wenn neue Modelle eine Einarbeitung des Personals erfordern. Wartungspläne erhöhen die betriebliche Belastung für klinische Ingenieurteams. Der Anästhesiegasmischer-Markt spürt den Druck dieser finanziellen Zurückhaltung in mittelgroßen Krankenhäusern. Er drängt Entscheidungsträger dazu, die Lebensdauer der Geräte zu verlängern, selbst wenn sich Präzisionsstandards weiterentwickeln. Viele Institutionen priorisieren zuerst Upgrades in der Intensivpflege, was die Ausgaben für Anästhesiesuiten reduziert. Anbieter müssen flexible Finanzierungen anbieten, um die Akzeptanzraten zu erhöhen.
Komplexität der regulatorischen Konformität und Mangel an qualifizierten Bedienern verlangsamen die Expansion
Gesundheitsbehörden setzen strenge Standards für Gasgenauigkeit und Sicherheitsmerkmale durch. Viele Krankenhäuser kämpfen damit, Altsysteme mit aktualisierten Konformitätsregeln in Einklang zu bringen. Personalmangel beeinträchtigt die täglichen Abläufe und begrenzt die reibungslose Einführung neuer Geräte. Es entstehen betriebliche Lücken, wenn Schulungen Kalibrierung, Handhabung und Fehlerbehebung abdecken müssen. Der Anästhesiegasmischer-Markt sieht sich in Regionen mit geringer technischer Personalbesetzung mit Verzögerungen konfrontiert. Viele Anbieter vermeiden fortschrittliche Systeme, die höhere Wartungskompetenz erfordern. Konformitätsprüfungen belasten Einrichtungen mit begrenzten Ingenieurressourcen zusätzlich. Anbieter müssen Geräteoberflächen vereinfachen, um diese Barrieren zu überwinden.
Chancen im Anästhesiegasmischer-Markt:
Steigende Erweiterung der chirurgischen Infrastruktur in aufstrebenden Regionen unterstützt die Modernisierung der Ausrüstung
Die Erweiterung von Krankenhausnetzwerken in Asien, Lateinamerika und dem Nahen Osten erhöht die Nachfrage nach neuen Anästhesiesystemen. Viele Regierungen investieren in OP-Upgrades, die moderne Gaslieferwerkzeuge unterstützen. Anbieter suchen nach Geräten mit höherer Genauigkeit und digitaler Integration. Wachsende chirurgische Lasten schaffen starke Ersatzmöglichkeiten für globale Anbieter. Der Anästhesiegasmischer-Markt profitiert von diesem Infrastrukturausbau. Er ermöglicht es Lieferanten, in unterversorgte Regionen mit maßgeschneiderten Lösungen einzutreten. Viele Zentren bevorzugen Geräte mit geringem Wartungsbedarf. Anbieter gewinnen Vorteile, indem sie skalierbare Produktlinien anbieten.
Wachsende Umstellung auf vernetzte, datengesteuerte Anästhesie-Ökosysteme in globalen Krankenhäusern
Krankenhäuser übernehmen digitale OP-Plattformen, die Anästhesiegeräte für eine zentrale Überwachung integrieren. Viele Anbieter suchen nach Systemen, die Echtzeitmetriken für Sicherheit und Workflow-Verbesserung teilen. Vernetzte Lösungen helfen Klinikern, die Gasleistung schnell zu verfolgen. Es stärkt Qualitätsprogramme und unterstützt die vorausschauende Wartung. Der Markt für Anästhesiegasmischer gewinnt Chancen in Einrichtungen, die auf intelligente OP-Umgebungen umstellen. Anbieter führen Modelle mit erweiterten Konnektivitätsfunktionen ein. Viele Käufer priorisieren Geräte, die zu langfristigen digitalen Strategien passen. Neue Technologien schaffen starke Differenzierungsmöglichkeiten für Hersteller.
Analyse der Marktsegmentierung für Anästhesiegasmischer:
Nach Typ
Manuelle Einheiten halten eine stabile Nachfrage in Einrichtungen, die einfache Bedienung und geringen Wartungsaufwand priorisieren. Diese Geräte unterstützen grundlegende chirurgische Umgebungen, in denen Zuverlässigkeit die Automatisierung überwiegt. Viele kleine Zentren verwenden manuelle Mischer, um Routineverfahren mit vorhersehbaren Arbeitslasten zu verwalten. Elektronische Systeme gewinnen stärker an Bedeutung aufgrund höherer Präzision, Sicherheitsalarmen und reibungsloser Integration mit Anästhesie-Arbeitsplätzen. Krankenhäuser bevorzugen elektronische Modelle für komplexe Operationen, die eine stabile Gaszufuhr über längere Zeiträume erfordern. Der Markt für Anästhesiegasmischer spiegelt diesen Wandel hin zu fortschrittlichen elektronischen Plattformen wider, die Genauigkeit und Workflow-Effizienz unterstützen. Es stärkt die Akzeptanz in hochfrequentierten Operationssälen. Viele Anbieter verfeinern weiterhin elektronische Systeme, um die digitale Konnektivität zu unterstützen.
- Zum Beispiel nutzt das Mindray A7 Anesthesia System einen leistungsstarken elektronischen Gasmischer, der eine zielgerichtete Sauerstoffkonzentration in weniger als 4 Sekunden erreichen kann und dabei einen Genauigkeitsgrad von ±3% beibehält, selbst wenn sich die Beatmungsparameter während eines Eingriffs schnell ändern.
Nach Anwendung
Krankenhäuser stellen die größte Endnutzergruppe dar, da sie eine hohe chirurgische Durchsatzrate und eine breitere Einführung integrierter Anästhesiesysteme aufweisen. Viele Einrichtungen rüsten auf fortschrittliche Mischer um, die verbesserte Patientensicherheitsprotokolle unterstützen. Ambulante Operationszentren verwenden kompakte und kosteneffektive Modelle, die in schnell wechselnde Umgebungen passen. Diese Zentren schätzen Designs, die die Einrichtungszeit verkürzen und flexible Raumlayouts unterstützen. Kliniken übernehmen manuelle und grundlegende elektronische Einheiten für kleinere Eingriffe, die eine stabile Gaszufuhr ohne komplexe Funktionen erfordern. Der Markt für Anästhesiegasmischer zeigt eine konstante Nachfrage über alle Segmente hinweg aufgrund unterschiedlicher chirurgischer Bedürfnisse. Es passt zu klinischen Umgebungen, die Budget, Workflow und Genauigkeitsanforderungen ausbalancieren.
- Zum Beispiel bietet Smiths Medical (Teil von ICU Medical) die BCI 1200 Serie an, die für hocheffiziente ambulante Kliniken entwickelt wurde; sie verfügt über einen Doppeltank-Sauerstoff/Luft-Mischer mit einem Entlüftungsschalter, der den Gasverbrauch auf weniger als 3 L/min reduziert, wenn das Gerät nicht aktiv genutzt wird.
Marktsegmentierung für Anästhesiegasmischer:
Nach Typ
- Manuell
- Elektronisch
Nach Anwendung
- Krankenhäuser
- Ambulante Operationszentren
- Kliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält mit fast 38% den größten Anteil am globalen Markt, angetrieben durch hohe chirurgische Volumina und eine fortschrittliche Gesundheitsinfrastruktur. Krankenhäuser in den Vereinigten Staaten investieren stark in digitale Anästhesiesysteme, die die Genauigkeit und Standardisierung von Arbeitsabläufen verbessern. Viele Anbieter aktualisieren veraltete Mixer, um den aktualisierten Patientensicherheitsprotokollen zu entsprechen. Der Markt für Anästhesiegasmischer gewinnt in dieser Region durch die frühe Einführung integrierter OP-Plattformen stetig an Dynamik. Er profitiert von starker F&E-Aktivität, die Produktinnovationen unterstützt. Anbieter profitieren auch von strukturierten Erstattungssystemen, die Investitionsentscheidungen verbessern.
Europa
Europa macht etwa 32% des globalen Marktes aus, unterstützt durch strenge regulatorische Standards, die die Nachfrage nach Präzisionsgeräten erhöhen. Gesundheitssysteme betonen Patientensicherheit und ökologische Nachhaltigkeit, was die Einführung von Niedrigflussanästhesie fördert. Krankenhäuser in Deutschland, dem Vereinigten Königreich und Frankreich modernisieren ihre Ausrüstung, um sich an die sich entwickelnden klinischen Richtlinien anzupassen. Viele Länder finanzieren Modernisierungsprojekte für Operationssäle, die zuverlässige Gasversorgungssysteme erfordern. Der Markt für Anästhesiegasmischer profitiert von konstanten Investitionen in fortschrittliche perioperative Technologien. Er wächst weiter, da Lieferanten ihr Servicenetzwerk in ganz Europa erweitern, um installierte Basen zu unterstützen.
Asien-Pazifik
Asien-Pazifik hält etwa 25% des globalen Marktes und bleibt das am schnellsten wachsende regionale Segment. Der Ausbau der Krankenhausinfrastruktur in China, Indien und Südostasien steigert die Nachfrage nach Ausrüstung in öffentlichen und privaten Netzwerken. Anbieter erhöhen die chirurgischen Kapazitäten, was die Aufnahme sowohl manueller als auch elektronischer Mixer stärkt. Viele Einrichtungen konzentrieren sich auf kosteneffektive Modelle, während sie allmählich auf digitale Systeme umstellen. Der Markt für Anästhesiegasmischer gewinnt an Bedeutung, da Schulungsprogramme und Sicherheitsstandards in aufstrebenden Volkswirtschaften verbessert werden. Er profitiert vom steigenden Medizintourismus und dem Wachstum von Multispezialitäten-Krankenhäusern, die moderne Anästhesiegeräte benötigen.
Analyse der Hauptakteure:
- medin Medical Innovations GmbH
- HEYER Medical
- Becton, Dickinson and Company
- Dameca
- EKU Electronics
- Armstrong Medical
- flow-meter S.p.A.
- Smiths Medical
- Farstar (Wuxi) Medical Equipment
- Heyer Aerotech
Wettbewerbsanalyse:
Die Wettbewerbslandschaft im Markt für Anästhesiegasmischer umfasst etablierte globale Hersteller, die sich auf Präzision, Sicherheit und Integration mit fortschrittlichen Anästhesiesystemen konzentrieren. Unternehmen stärken ihre Portfolios mit elektronischen Mischern, die digitale Überwachung und verbesserte Workflow-Kontrolle unterstützen. Viele Firmen erweitern ihre Servicenetzwerke, um die Betriebszeit zu verbessern und installierte Einheiten in Krankenhäusern zu unterstützen. Der Wettbewerb wird durch Innovationen in Alarmsystemen, Kalibrierungsgenauigkeit und ergonomischem Design vorangetrieben. Anbieter investieren in modulare Plattformen, die in verschiedene OP-Umgebungen passen. Partnerschaften mit Herstellern von Anästhesie-Arbeitsstationen verbessern die Kompatibilität und die langfristige Akzeptanz. Der Markt bleibt moderat konsolidiert, wobei führende Akteure die Leistungsstandards und Erwartungen an die Produktzuverlässigkeit prägen.
Neueste Entwicklungen:
- Im Juni 2025 kündigte Maxtec die Aufnahme des Bird® MicroBlender-Produkts in sein Portfolio an, nachdem es von Vyaire Medicals Beatmungsgeschäft erworben wurde. Der Bird MicroBlender unterstützt die präzise FiO₂-Abgabe für Anästhesie- und Sauerstofftherapieanwendungen und soll über Maxtecs Kanäle neu eingeführt werden.
- Im Dezember 2024 schloss Maxtec die Übernahme des Bird MicroBlender von Vyaire Medical ab und brachte diese Produktlinie ins Haus, um sein Angebot an Lösungen für Atemwegsversorgung und Anästhesiegasmanagement zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ und nach Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung elektronischer Mischer wird sich beschleunigen, da Krankenhäuser Anästhesie-Arbeitsstationen aufrüsten und Systeme bevorzugen, die stärkere Präzision, digitale Überwachung und standardisierte Arbeitsabläufe in verschiedenen chirurgischen Abteilungen unterstützen.
- Steigende globale chirurgische Volumina werden die Nachfrage in Krankenhäusern und ambulanten Zentren erhöhen, was zu regelmäßigen Ersatzzyklen für alternde manuelle Geräte führt und Möglichkeiten für fortschrittliche elektronische Plattformen erweitert.
- Hersteller werden kompakte, modulare und wartungsarme Designs einführen, die in hochfrequentierten Operationssälen passen und eine nahtlose Integration mit Beatmungsgeräten, Monitoren und digitalen Anästhesieplattformen unterstützen.
- Intelligente, vernetzte Mischer mit Datenfreigabe- und Analysefähigkeiten werden zu einem zentralen Fokus, stärken ihre Rolle in digitalen OP-Ökosystemen und unterstützen Echtzeit-Sicherheitswarnungen und Workflow-Optimierung.
- Erweiterte Schulungsprogramme und die Einführung einheitlicher klinischer Protokolle werden aufstrebenden Regionen helfen, moderne Anästhesiesysteme effizienter zu integrieren und den Zugang zu hochwertiger perioperativer Versorgung zu verbessern.
- Globale Nachhaltigkeitsziele werden Krankenhäuser dazu ermutigen, Anästhesieverfahren mit niedrigem Durchfluss zu übernehmen, was die Nachfrage nach Mischern erhöht, die Genauigkeit beibehalten und gleichzeitig Gasverschwendung und Umweltauswirkungen reduzieren.
- Strategische Partnerschaften zwischen Geräteherstellern, Krankenhausnetzwerken und Beatmungsgeräte-Marken werden wachsen, um maßgeschneiderte Lösungen zu ermöglichen, die spezifische Anästhesiebedürfnisse adressieren und die Effizienz verbessern.
- Fernwartung, prädiktive Wartung und automatisierte Kalibrierungswerkzeuge werden an Bedeutung gewinnen, um Gesundheitseinrichtungen zu helfen, Ausfallzeiten zu reduzieren, die Lebensdauer von Geräten zu verlängern und betriebliche Belastungen zu verringern.
- Die steigende Nachfrage in neonatalen, pädiatrischen und intensivmedizinischen Bereichen wird die Entwicklung spezialisierter Mischer vorantreiben, die eine stabile, sanfte Gaszufuhr für gefährdete Patientengruppen gewährleisten.
- Der Wettbewerbsdruck wird zunehmen, da etablierte und aufstrebende Hersteller ihre globale Distribution erweitern, Produktlinien verbessern und in fortschrittliche Ingenieurtechnik investieren, um ihre Technologien auf einem wachsenden Markt zu differenzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Anästhesiegas-Mischer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Anästhesiegas-Mischgeräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Anästhesiegas-Mischer hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Anästhesiegas-Mischer antreiben?
Wer sind die führenden Unternehmen im Markt für Anästhesiegas-Mischgeräte?
Welche Region hatte 2024 den größten Anteil am Markt für Anästhesie-Gas-Mischer?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Anästhesiegasmischer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Anästhesiegasmischer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 514.17 million → 2032: USD 973.06 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Anästhesiegasmischer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Anästhesiegasmischer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Anästhesiegasmischer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Anästhesiegasmischer Market Drivers
- 3.3 Markt für Anästhesiegasmischer Market Restraints & Challenges
- 3.4 Markt für Anästhesiegasmischer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Anästhesiegasmischer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Anästhesiegasmischer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Anästhesiegasmischer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Anästhesiegasmischer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Anästhesiegasmischer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Anästhesiegasmischer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Anästhesiegasmischer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Anästhesiegasmischer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Anästhesiegasmischer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Anästhesiegasmischer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Anästhesiegasmischer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Anästhesiegasmischer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Anästhesiegasmischer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Anästhesiegasmischer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Anästhesiegasmischer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Anästhesiegasmischer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Anästhesiegasmischer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Anästhesiegasmischer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Anästhesiegasmischer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
