
Marktübersicht
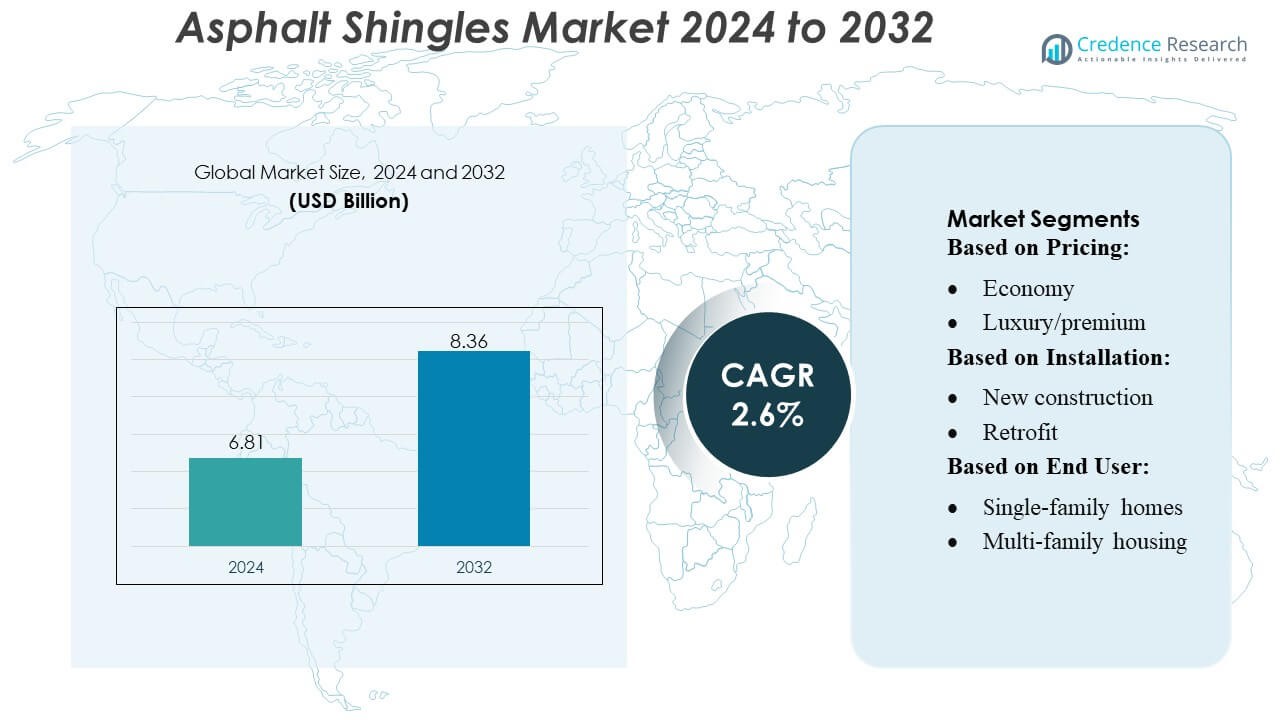
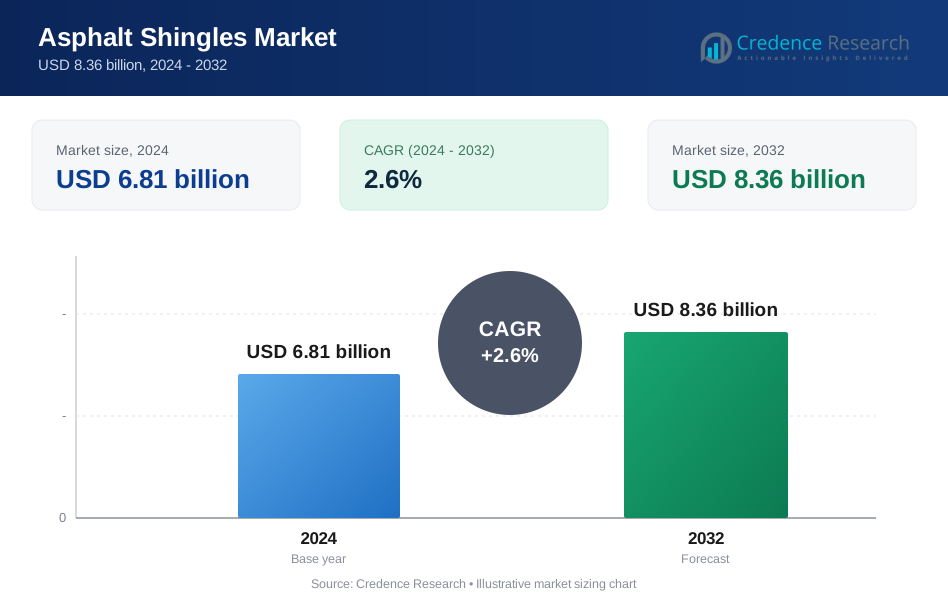
Der Markt für Asphalt-Dachschindeln wurde im Jahr 2024 auf 6,81 Milliarden USD geschätzt und soll bis 2032 8,36 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Asphalt-Dachschindeln 2024 | 6,81 Milliarden USD |
| Markt für Asphalt-Dachschindeln, CAGR | 2,6% |
| Marktgröße für Asphalt-Dachschindeln 2032 | 8,36 Milliarden USD |
Der globale Markt für Asphalt-Dachschindeln zeigt eine wettbewerbsintensive Landschaft, in der eine kleine Gruppe etablierter Hersteller das Feld anführt. Unternehmen wie die Atlas Roofing Corporation haben durch umfangreiche Vertriebsnetze und den Fokus auf langlebige, wetterbeständige Schindeln starke Marktpositionen aufgebaut. Viele führende Anbieter konzentrieren sich auf Produktdifferenzierung — sie bieten architektonische oder Fiberglas-Schindeln an, die eine verbesserte Langlebigkeit, Energieeffizienz und ästhetische Anziehungskraft bieten. Der Gesamtmarkt bleibt fragmentiert, doch einige Schlüsselakteure behalten durch Skaleneffekte, breite regionale Reichweite und konsistente Lieferkettenleistung erheblichen Einfluss. Regional sticht Nordamerika als dominanter Markt mit einem Anteil von etwa 49,8 % an der weltweiten Nachfrage nach Asphalt-Dachschindeln hervor.
Markteinblicke
- Der Markt für Asphalt-Dachschindeln wurde im Jahr 2024 auf 6,81 Milliarden USD geschätzt und soll bis 2032 8,36 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6 % im Prognosezeitraum.
- Die steigende Nachfrage nach langlebigen, kosteneffizienten Dachmaterialien und die erhöhte Aktivität bei der Erneuerung von Wohngebäuden treiben das Marktwachstum sowohl in reifen als auch in sich entwickelnden Bausektoren weiter voran.
- Architektonische und Fiberglas-Schindeln gewinnen als Schlüsseltrends an Dynamik, unterstützt durch verbesserte Langlebigkeit, gesteigerte Ästhetik und bessere Energieeffizienz in Wohnanwendungen.
- Die Wettbewerbsintensität bleibt stark, da führende Hersteller sich auf Produktinnovationen, wetterbeständige Technologien und Optimierung der Lieferkette konzentrieren, während die Marktfragmentierung eine schnelle Konsolidierung einschränkt.
- Nordamerika behauptet seine Position als führender regionaler Markt mit einem 8% Anteil, während das Segment der architektonischen Schindeln die weltweite Produktadoption dominiert, gestützt durch starke Renovierungszyklen und eine Verschiebung der Verbraucherpräferenzen hin zu hochwertigen Dachlösungen.
Marktsegmentierungsanalyse:
Nach Preisgestaltung
Das Wirtschaftlichkeitssegment hält den größten Marktanteil im Markt für Asphalt-Dachschindeln, angetrieben durch die weit verbreitete Akzeptanz in kostenempfindlichen Wohnprojekten. Auftragnehmer bevorzugen Schindeln der Wirtschaftsklasse, da sie akzeptable Haltbarkeit, einfache Installation und breite Farboptionen zu geringeren Anschaffungskosten bieten. Dieses Segment bleibt stark in Regionen mit hohem Wohnungsbauvolumen und budgetorientierten Erneuerungszyklen. Im Gegensatz dazu wächst das Luxus-/Premiumsegment stetig aufgrund der steigenden Nachfrage nach architektonischer Ästhetik, verbesserter Wetterbeständigkeit und höherer Attraktivität, insbesondere in gehobenen Wohnentwicklungen und kommerziellen Gebäuden, die langfristige Leistung erfordern.
- Zum Beispiel verwenden die Schindeln der Duration® Series von Owens Corning die patentierte SureNail®-Technologie, die eine verstärkte Nagelzone bietet, die getestet wurde, um Windgeschwindigkeiten von bis zu 209 km/h standzuhalten, was zeigt, wie Designs der Premiumklasse messbare Leistungsverbesserungen bieten.
Nach Installation
Nachrüstinstallationen dominieren den Markt und halten den größten Anteil aufgrund der kontinuierlichen Ersatznachfrage bei alternden Wohn- und Gewerbedachstrukturen. Hausbesitzer bevorzugen Asphaltziegel für Nachrüstprojekte wegen ihrer schnellen Installation, Kompatibilität mit bestehenden Dächern und relativ niedrigen Arbeitskosten. Das Segment profitiert weiter von zunehmenden sturmbedingten Dachneudeckungen und versicherungsbedingten Ersatzmaßnahmen. Der Neubau zeigt ein stabiles Wachstum, unterstützt durch die Expansion bei Wohnungsbauten und gewerblichen Entwicklungen; jedoch bleibt sein Anteil aufgrund der zyklischen Natur des Neubaus vergleichsweise kleiner.
- Zum Beispiel berichtet GSK, dass sein integriertes globales Fertigungsnetzwerk — bestehend aus 37 Standorten für Medikamente und Impfstoffe — im Laufe des Jahres insgesamt 2,1 Milliarden Packungen Medikamente und Impfdosen geliefert hat.
Nach Endnutzer
Der Wohnsektor macht den größten Marktanteil aus, wobei Einfamilienhäuser das dominierende Teilsegment darstellen, da Asphaltziegel aufgrund ihrer Langlebigkeit, einfachen Wartung und Kosteneffizienz extensiv genutzt werden. Einfamilieneinheiten treiben die konstante Nachfrage sowohl durch Neubauten als auch durch periodische Dachneudeckungszyklen an. Mehrfamilienhäuser und Reihenhäuser tragen ebenfalls stetig bei, da Entwickler Schindeln für ästhetische Einheitlichkeit und Budgeteffizienz übernehmen. Im gewerblichen Bereich verwenden Bürogebäude, Einzelhandelsflächen und institutionelle Strukturen Schindeln in Anwendungen mit flachen oder geneigten Dächern, während industrielle Endnutzer ein kleineres Nischensegment darstellen.
Wichtige Wachstumsfaktoren
- Steigende Wohnbau- und Renovierungsaktivitäten
Wachsende Investitionen in den Wohnungsbau und die Renovierung von Häusern treiben weiterhin die Nachfrage nach Asphaltziegeln an, da sie kosteneffizient, einfach zu installieren und ästhetisch flexibel sind. Regierungen in Entwicklungsländern unterstützen den Ausbau der Wohninfrastruktur, während alternde Wohnbestände in entwickelten Märkten häufige Dachneudeckungszyklen durchlaufen. Asphaltziegel profitieren von kürzeren Installationszeiten und niedrigeren Wartungskosten, was sie zu einer bevorzugten Option für Hausbesitzer macht. Dieser konstante Ersatzzyklus, kombiniert mit wachsenden städtischen Bevölkerungen, verstärkt den stetigen Produktverbrauch sowohl bei Neubauten als auch bei Renovierungsprojekten.
- Zum Beispiel bietet Eagle Roofing die Secure Guard 60 an, eine selbstklebende, polymermodifizierte bituminöse Unterlage. Das Produkt wurde 2024 eingeführt, um eine hochwertige Leckbarriere bereitzustellen und den Feuchtigkeitsschutz für Dachsysteme zu verbessern.
- Fortschritte in der Materialtechnik und Produktbeständigkeit
Innovationen in der Schindelherstellung, einschließlich glasfaserverstärkter Matten, schlagfester Laminate und fortschrittlicher Granulatbeschichtungen, verlängern die Produktlebensdauer erheblich und verbessern die Wetterbeständigkeit. Hersteller integrieren zunehmend UV-blockierende und algenresistente Technologien, um die langfristige Dachleistung in verschiedenen Klimazonen zu verbessern. Verbesserte Reißfestigkeit und Windwiderstandsbewertungen fördern die Akzeptanz in sturmgefährdeten Regionen. Diese technischen Verbesserungen reduzieren nicht nur die Lebenszykluskosten, sondern stärken auch die Einhaltung von Bauvorschriften, die sich weiterentwickeln, und positionieren moderne Asphaltschindeln als langlebige, wertvolle Dachlösung.
- Zum Beispiel wird die synthetische Dachlinie von EcoStar mit bis zu 80 % recycelten Polymeren (Gummi und Kunststoffe) in vielen Profilen hergestellt, was die Nachhaltigkeit und die thermische Isolationsleistung verbessert.
- Wachsende Präferenz für energieeffiziente und nachhaltige Dächer
Die Nachfrage nach energieeffizienten Baumaterialien unterstützt die breitere Akzeptanz von Cool-Roof-Asphaltschindeln, die die Wärmeaufnahme reduzieren und die gesamte Energieeffizienz des Hauses verbessern. Reflektierende Granulat-Technologien helfen, die Kühlbelastung zu verringern und stimmen mit globalen Energieeinsparungsrichtlinien überein. Hersteller führen zunehmend recycelbare und emissionsärmere Schindeln ein, um die Anforderungen an die Zertifizierung von umweltfreundlichen Gebäuden zu erfüllen. Verbraucher, die Nachhaltigkeit priorisieren, nehmen Schindeln mit verlängerter Lebensdauer und reduziertem Umwelteinfluss an, was den Marktschwung verstärkt. Die Integration umweltfreundlicher Additive und verbesserter Herstellungsprozesse positioniert Asphaltschindeln als wettbewerbsfähige, umweltfreundliche Dachoption.
Wichtige Trends & Chancen
- Erweiterung der Kategorien für architektonische und Designer-Schindeln
Architektonische und Designer-Schindeln gewinnen weiterhin an Bedeutung, da Hausbesitzer nach erstklassiger Ästhetik ohne die hohen Kosten natürlicher Materialien suchen. Diese laminierten Schindeln imitieren Holz, Schiefer oder Fliesen und bieten gleichzeitig verbesserte Dimensionen und verbesserte strukturelle Leistung. Hersteller nutzen diesen Trend, indem sie breitere Farbpaletten und Texturoptionen einführen, die margenstärkere Produktlinien ermöglichen. Da sich die Verbraucherpräferenzen hin zu optisch ansprechenden und langlebigen Dachlösungen verschieben, sieht der Markt starke Chancen für Innovationen in stilbewussten Schindelvarianten.
- Zum Beispiel wird die Summit® 60 synthetische Dachunterlage von Atlas Roofing in 10-Quadrat-Rollen (1.000 sq ft) mit den Abmessungen 48″ × 250′ angeboten und unterstützt eine 60-tägige UV-Belastung während der Installation.
- Zunehmende Akzeptanz von katastrophenresistenten und klimaangepassten Dächern
Steigende Klimaauswirkungen, einschließlich Hurrikane, starker Regenfälle und extremer Temperaturen, treiben die Nachfrage nach Schindeln an, die für hohe Winde, Feuchtigkeitseindringung und thermischen Stress ausgelegt sind. Der Markt sieht wachsende Chancen für schlagfeste und feuerbeständige Schindellinien, die Hausbesitzern helfen, Versicherungsrisiken zu mindern. Dies stimmt mit den Anreizen der Versicherer und strengeren Bauvorschriften für Katastrophenresistenz überein. Hersteller, die fortschrittliche Wetterfestigkeitstechnologien anbieten, sind gut positioniert, um die steigende Nachfrage in Regionen mit zunehmender Klimavariabilität zu decken.
- Zum Beispiel unterstützt das Metalldachziegelsystem der Ross Roof Group eine Dachunterlage, die einen klar belüfteten Luftspalt von mindestens 25 mm unter der Ziegeloberfläche ermöglicht, um die innere Feuchtigkeit und Temperatur zu kontrollieren.
- Digitalisierung bei Produktauswahl, Installation und Wartung
Digitale Werkzeuge—wie KI-basierte Dachdesign-Plattformen, drohnenunterstützte Dachinspektionen und Augmented-Reality-Visualisierung—schaffen neue Möglichkeiten für Hersteller und Auftragnehmer. Hausbesitzer verlassen sich zunehmend auf Online-Konfiguratoren, um Schindelstile und Leistungsmerkmale zu vergleichen, was die Produktentscheidungen beschleunigt. Auftragnehmer profitieren von digitalen Mess- und Projektmanagementlösungen, die die Installationszeit verkürzen und die Genauigkeit verbessern. Der Wandel hin zu digitalem Kundenengagement erhöht die Transparenz und erweitert die Marktreichweite, was eine größere Akzeptanz in verschiedenen Kundensegmenten unterstützt.
Wichtige Herausforderungen
- Volatilität der Rohstoffkosten
Schwankende Preise für Asphalt, Glasfaser und petrochemische Derivate stellen erhebliche Herausforderungen für Hersteller dar. Störungen in der Lieferkette und die Instabilität der Rohölpreise wirken sich direkt auf die Produktionskosten aus, drücken die Gewinnmargen und schaffen Preisunsicherheit für Auftragnehmer und Verbraucher. Diese Kostendrucke erschweren die langfristige Planung und führen oft zu höheren Produktpreisen, was die Akzeptanz in preissensiblen Märkten möglicherweise einschränkt. Hersteller müssen Beschaffungsstrategien optimieren und kosteneffiziente Formulierungen entwickeln, um die Auswirkungen der Rohstoffvolatilität zu mildern.
- Wettbewerb durch alternative Dachmaterialien
Da Hausbesitzer Dachoptionen mit längerer Lebensdauer erkunden, wie Metall, Ton, Schiefer und synthetische Verbundmaterialien, stehen Asphaltziegel unter zunehmendem Wettbewerbsdruck. Alternative Materialien bieten Vorteile wie längere Haltbarkeit, höhere Feuerbeständigkeit und verbesserte Umweltprofile, die für Premium-Marktsegmente attraktiv sind. Dieser Wandel fordert die Hersteller von Asphaltziegeln heraus, sich durch Leistungsverbesserungen, Nachhaltigkeitssteigerungen und wertorientierte Angebote zu differenzieren. Ohne kontinuierliche Innovation riskieren Asphaltziegel, Marktanteile an haltbarere oder umweltfreundlichere Dachsysteme zu verlieren.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Asphaltziegel und macht etwa 45% der weltweiten Nachfrage aus. Der starke Wohnungsbau und häufige Dachersatzzyklen in der Region unterstützen einen stabilen Verbrauch. Die Vereinigten Staaten treiben den Großteil der Nachfrage an, aufgrund der weit verbreiteten Vorliebe für kostengünstige Dachlösungen und etablierte Dachdecker. Renovierungsaktivitäten, sturmbedingte Reparaturen und die Beliebtheit von laminierten Schindeln stärken die regionale Dominanz weiter. Insgesamt bleibt Nordamerika der führende Markt, unterstützt durch ausgereifte Baupraktiken und konsistente Nachdachbedürfnisse.
Europa
Europa repräsentiert etwa 22% des globalen Marktes für Asphaltziegel, hauptsächlich angetrieben durch steigende Renovierungsaktivitäten und die Nachfrage nach langlebigen, energieeffizienten Dachmaterialien. Länder wie Deutschland, das Vereinigte Königreich und Frankreich tragen erheblich zu dieser Nachfrage bei, insbesondere bei Wohnungsrenovierungsprojekten. Europäische Verbraucher bevorzugen zunehmend laminierte und Glasfaserschindeln aufgrund ihrer langen Lebensdauer und Wetterbeständigkeit. Obwohl das Wachstum aufgrund ausgereifter Baumärkte moderat ist, unterstützt der Fokus auf Nachhaltigkeit und die Einhaltung strenger Bauvorschriften weiterhin eine stabile Nachfrage nach Asphaltziegeln in der Region.
Asien-Pazifik
Asien-Pazifik macht rund 18% des Marktes für Bitumenschindeln aus und ist die am schnellsten wachsende Region. Schnelle Urbanisierung, steigende Wohnungsentwicklung und größere Akzeptanz moderner Dachmaterialien treiben die Nachfrage an. Länder wie China, Indien und Japan erhöhen die Nutzung von Bitumenschindeln, da sie Langlebigkeit und einfache Installation bieten. Die wachsende Nachfrage nach Wohnraum in der Mittelschicht und die Verschiebung der Vorlieben hin zu amerikanischen Dachstilen unterstützen ebenfalls den Markt. Da die Bautätigkeit in den aufstrebenden Volkswirtschaften zunimmt, wird erwartet, dass Asien-Pazifik seinen Anteil am globalen Markt für Bitumenschindeln stetig erhöht.
Lateinamerika
Lateinamerika hält rund 9% des globalen Marktes für Bitumenschindeln, unterstützt durch ein allmähliches Wachstum im Wohnungsbau. Länder wie Brasilien, Mexiko und Chile übernehmen Bitumenschindeln aufgrund ihrer Erschwinglichkeit und Widerstandsfähigkeit in warmen Klimazonen. Staatliche Wohnungsbauprogramme und wachsende städtische Bevölkerungen tragen zur stetigen Marktnachfrage bei. Obwohl der Gesamtverbrauch niedriger bleibt als in entwickelten Regionen, tragen das zunehmende Bewusstsein für kosteneffiziente Dachlösungen und steigende Renovierungsaktivitäten dazu bei, die konstante Nachfrage in ganz Lateinamerika aufrechtzuerhalten.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika erfasst etwa 7% des globalen Marktes für Bitumenschindeln. Das Wachstum wird durch die zunehmende Bautätigkeit, steigende kostengünstige Wohnprojekte und die verstärkte Einführung wetterbeständiger Dachmaterialien angetrieben. Länder wie die VAE, Saudi-Arabien und Südafrika zeigen ein steigendes Interesse an Bitumenschindeln aufgrund ihrer einfachen Installation und Anpassungsfähigkeit an verschiedene Klimazonen. Während die Einführung im Vergleich zu anderen Regionen noch in der Entwicklung ist, schaffen die fortschreitende Urbanisierung und der Infrastrukturausbau weiterhin neue Möglichkeiten für Bitumenschindeln in MEA.
Marktsegmentierungen:
Nach Preisgestaltung:
- Economy
- Luxus/Premium
Nach Installation:
- Neubau
- Nachrüstung
Nach Endverbraucher:
- Einfamilienhäuser
- Mehrfamilienhäuser
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Bitumenschindeln zeichnet sich durch eine vielfältige Mischung globaler Unternehmen aus, die kollektiv in führenden Sektoren wie CanSinoBIO, GlaxoSmithKline plc., Boral Limited, Vaccitech, Green Cross Corp, SK Bioscience, Bridgestone, Geneone Life Science, Pfizer Inc. und Merck & Co., Inc. referenziert werden. Der Markt für Bitumenschindeln wird durch innovationsgetriebene Strategien, erweiterte Produktportfolios und einen starken Fokus auf leistungssteigernde Technologien geprägt. Führende Hersteller priorisieren die Entwicklung fortschrittlicher laminierter und architektonischer Schindeln, die verbesserte Haltbarkeit, Wetterbeständigkeit und Energieeffizienz bieten. Unternehmen investieren weiterhin in stärkere Glasfaserbasen, verbesserte Granulathaftung und algenresistente Formulierungen, um den steigenden Verbrauchererwartungen gerecht zu werden. Der Wettbewerbsvorteil hängt zunehmend von der Zuverlässigkeit der Lieferkette, Partnerschaften mit Auftragnehmern und einer breiteren geografischen Präsenz ab, um sowohl die Nachfrage nach Neubauten als auch nach Dachsanierungen zu unterstützen. Nachhaltigkeit ist ebenfalls zu einem wichtigen Unterscheidungsmerkmal geworden, da Hersteller emissionsarme Fertigungspraktiken und recycelbare Materialien übernehmen, um sich an die sich entwickelnden Umweltstandards anzupassen.
Analyse der Hauptakteure
- CanSinoBIO
- GlaxoSmithKline plc.
- Boral Limited
- Vaccitech
- Green Cross Corp
- SK Bioscience
- Bridgestone
- Geneone Life Science
- Pfizer Inc.
- Merck & Co., Inc.
Jüngste Entwicklungen
- Im März 2025 gab AIM Vaccine Co., Ltd. bekannt, dass sein unabhängig entwickelter mRNA-Gürtelrose-Impfstoff die klinische Zulassung von der U.S. Food and Drug Administration (FDA) erhalten hat. AIM besitzt die FDA-Zulassung, um klinische Studien für zwei wichtige mRNA-Impfstoffkandidaten zu beginnen.
- Im März 2025 kündigte GlaxoSmithKline (GSK) eine Forschungskooperation mit dem UK Dementia Research Institute (UK DRI) und Health Data Research UK (HDR UK) an, um Neurodegeneration durch eine neuartige Demenzstudie zu untersuchen.
- Im Juni 2024 gab Dynavax Technologies Corporation die Aufnahme und Dosierung des ersten Teilnehmers in einer Phase 1/2 klinischen Studie zur Bewertung der Sicherheit, Verträglichkeit und Immunantwort von Z-1018 bekannt. Dieser experimentelle Impfstoffkandidat wird entwickelt, um Gürtelrose (Herpes Zoster) zu verhindern, eine schmerzhafte Erkrankung, die durch das Varicella-Zoster-Virus verursacht wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Preisgestaltung, Installation, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiter wachsen, da die Aktivitäten im Bereich der Wohnungsdachsanierung in entwickelten Regionen zunehmen.
- Hersteller werden nachhaltigere Materialien einsetzen, um den wachsenden Umweltvorschriften gerecht zu werden.
- Die Nachfrage nach laminierten und architektonischen Schindeln wird aufgrund ihrer längeren Lebensdauer und verbesserten Ästhetik steigen.
- Fortschrittliche Beschichtungen und stoßfeste Technologien werden die Produktleistung bei extremen Wetterbedingungen verbessern.
- Intelligente Dachintegrationen, wie solarbereite Schindeln, werden in der modernen Bauweise an Bedeutung gewinnen.
- Lieferketten werden lokaler, um die Vorlaufzeiten zu verkürzen und die Produktionseffizienz zu verbessern.
- Auftragnehmer und Bauherren werden zunehmend Schindeln bevorzugen, die eine schnellere Installation und geringeren Wartungsaufwand bieten.
- Die durch Renovierung getriebene Nachfrage wird wachsen, da alternde Wohnbestände häufigere Dachsanierungen erfordern.
- Hersteller werden ihre Vertriebsnetze erweitern, um Marktanteile in aufstrebenden Volkswirtschaften zu gewinnen.
- Digitale Werkzeuge und Dachvisualisierungssoftware werden eine bessere Kundenbindung und schnellere Entscheidungsfindung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Bitumenschindeln und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Asphalt-Schindeln voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Asphalt-Schindeln hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Bitumenschindeln antreiben?
Wer sind die führenden Unternehmen im Markt für Bitumenschindeln?
Welche Region hatte 2024 den größten Anteil am Markt für Asphalt-Schindeln?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Asphalt-Dachschindeln Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Asphalt-Dachschindeln Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6.81 billion → 2032: USD 8.36 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Asphalt-Dachschindeln Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Asphalt-Dachschindeln Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Asphalt-Dachschindeln Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Asphalt-Dachschindeln Market Drivers
- 3.3 Markt für Asphalt-Dachschindeln Market Restraints & Challenges
- 3.4 Markt für Asphalt-Dachschindeln Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Asphalt-Dachschindeln Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Asphalt-Dachschindeln Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Asphalt-Dachschindeln category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Asphalt-Dachschindeln Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Asphalt-Dachschindeln Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Asphalt-Dachschindeln market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Asphalt-Dachschindeln Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Asphalt-Dachschindeln Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Asphalt-Dachschindeln Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Asphalt-Dachschindeln (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Asphalt-Dachschindeln Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Asphalt-Dachschindeln Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Asphalt-Dachschindeln Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Asphalt-Dachschindeln Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Asphalt-Dachschindeln Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Asphalt-Dachschindeln Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Asphalt-Dachschindeln Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Asphalt-Dachschindeln Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Asphalt-Dachschindeln Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
