
Marktübersicht
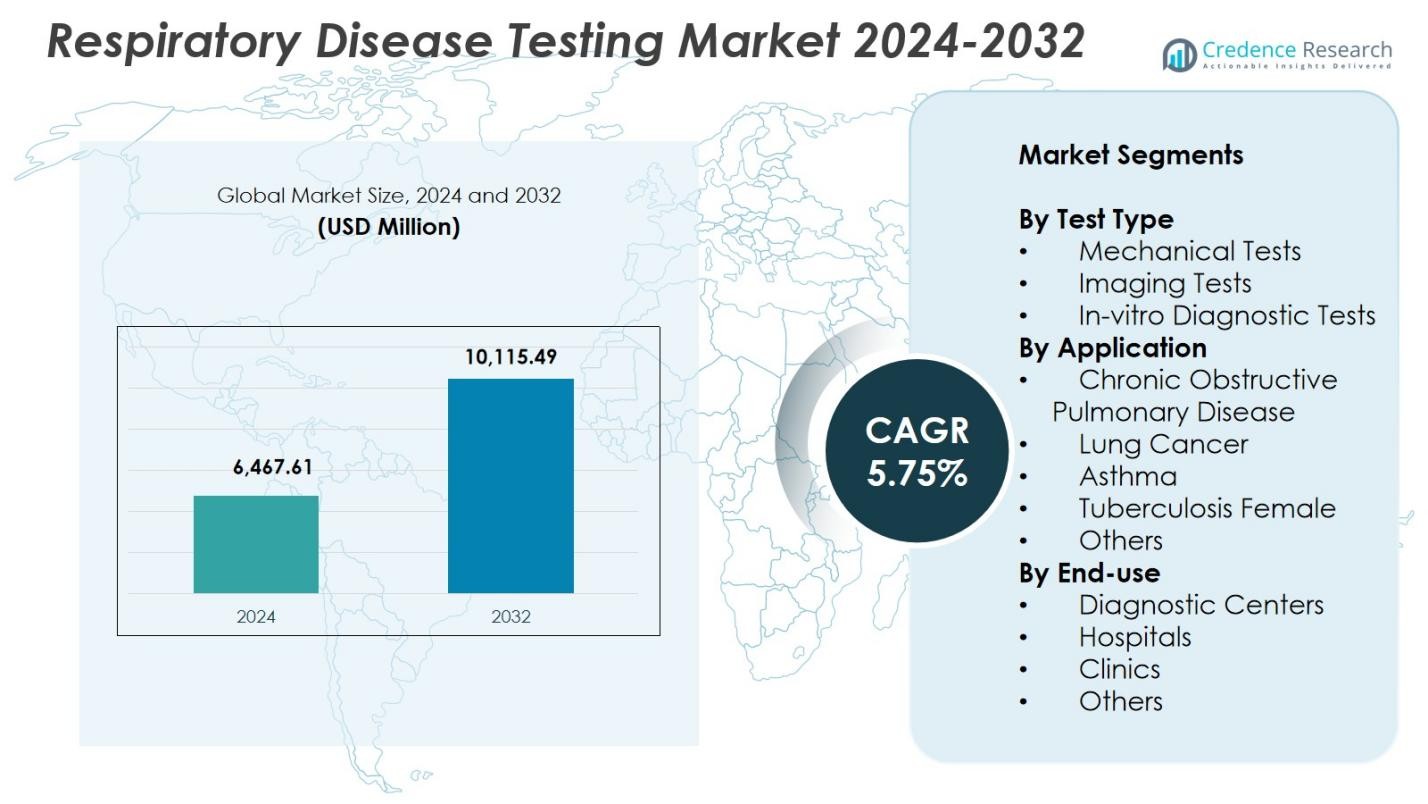
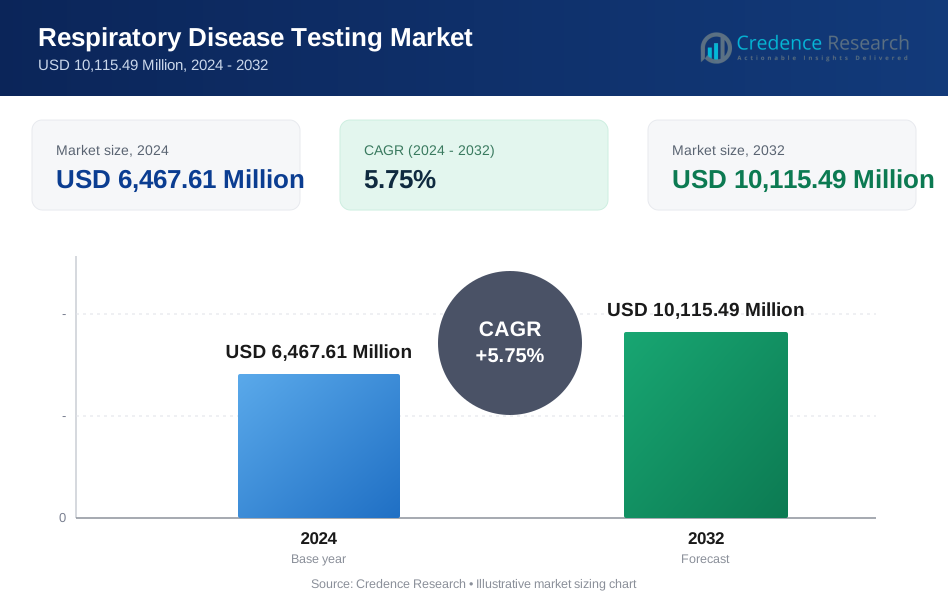
Der Markt für Atemwegserkrankungstests wurde im Jahr 2024 mit 6.467,61 Millionen USD bewertet und wird voraussichtlich bis 2032 10.115,49 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,75 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Atemwegserkrankungstests 2024 | USD 6.467,61 Millionen |
| Markt für Atemwegserkrankungstests, CAGR | 5,75% |
| Marktgröße für Atemwegserkrankungstests 2032 | USD 10.115,49 Millionen |
Der Markt für Atemwegserkrankungstests wird durch die starke Präsenz führender Akteure wie Medtronic, CAREstream Medical Ltd, VYAIRE MEDICAL INC, ResMed, Thermo Fischer Scientific, Fischer & Paykel, BioMerieux SA, Becton, Dickinson and Company, Abbott und Koninklijke Philips N.V geprägt, die Fortschritte in der molekularen Diagnostik, Bildgebungssystemen, Spirometriegeräten und Point-of-Care-Lösungen vorantreiben. Diese Unternehmen konzentrieren sich auf die Verbesserung der diagnostischen Genauigkeit, Geschwindigkeit und Zugänglichkeit durch kontinuierliche Innovation und Technologieintegration. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von 41,3 % an, unterstützt durch eine robuste Gesundheitsinfrastruktur, hohe Krankheitsprävalenz und starke Akzeptanz fortschrittlicher Atemwegdiagnosetools.
Markteinblicke
- Der Markt für Atemwegserkrankungstests erreichte im Jahr 2024 6.467,61 Millionen USD und wird voraussichtlich bis 2032 10.115,49 Millionen USD erreichen, mit einem Wachstum von 5,75 % CAGR.
- Die steigende Prävalenz von COPD, Asthma, Lungenkrebs und Tuberkulose treibt die starke Nachfrage nach fortschrittlichen Diagnostika, einschließlich molekularer Tests, Bildgebungssystemen und Spirometrietools, weiter an.
- Wichtige Trends umfassen die schnelle Einführung von KI-gestützter Bildgebung, digitaler Spirometrie, Point-of-Care-PCR-Plattformen und häuslichen Atemüberwachungslösungen, die die Früherkennung und Fernversorgung unterstützen.
- Große Akteure wie Medtronic, ResMed, Abbott, BioMerieux SA, Thermo Fischer Scientific und VYAIRE MEDICAL INC erweitern die Produktfähigkeiten durch Innovation und Partnerschaften im Gesundheitswesen.
- Nordamerika führte mit einem Anteil von 41,3 %, gefolgt von Europa mit 29,6 %, und das Segment der In-vitro-Diagnosetests dominierte mit einem Anteil von 46,8 %, während hohe Kosten für Diagnosegeräte und Fachkräftemangel bemerkenswerte Einschränkungen bleiben.
 Marktsegmentierungsanalyse:
Nach Testtyp:
Der Markt für Atemwegserkrankungstests wird von In-vitro-Diagnostik (IVD)-Tests dominiert, die 2024 einen Anteil von 46,8 % ausmachten. Dies ist auf ihre weit verbreitete Nutzung zur Früherkennung von Atemwegsinfektionen, ihre hohe Genauigkeit und die Unterstützung molekularer Assays wie PCR und Antigentests zurückzuführen. Die zunehmende Inzidenz von COPD, Asthma und Infektionskrankheiten beschleunigt den Bedarf an schnellen und zuverlässigen diagnostischen Lösungen. Mechanische Tests und bildgebende Verfahren wachsen weiterhin als ergänzende Modalitäten, aber die Skalierbarkeit, schnelle Bearbeitungszeit und Integration von Automatisierung in IVD-Plattformen stärken ihre Führungsposition im globalen Gesundheitswesen.
- Zum Beispiel dient das BIOFIRE Respiratory 2.1 (RP2.1) Panel von bioMérieux als FDA-zugelassener IVD-Test der ersten Wahl, der Infektionen der oberen Atemwege, einschließlich COVID-19, Influenza und RSV, in klinischen Umgebungen identifiziert.
Nach Anwendung:
Chronisch obstruktive Lungenerkrankung (COPD) führte den Markt für Atemwegserkrankungstests mit 38,2 % Anteil im Jahr 2024 an, unterstützt durch die steigende globale Prävalenz, die mit Rauchen, Umweltverschmutzung und alternden Bevölkerungen verbunden ist. Das Segment profitiert von der starken Akzeptanz von Spirometrie, biomarkerbasierten Tests und bildgebenden Werkzeugen zur Überwachung und Bewertung des Krankheitsverlaufs. Fortschrittliche Diagnosesysteme, die eine frühzeitige Erkennung und personalisierte Krankheitsverwaltung bieten, beschleunigen das Wachstum. Asthma, Lungenkrebs, Tuberkulose und andere Erkrankungen erhöhen weiterhin die Testnachfrage, aber COPD bleibt die dominierende Anwendung aufgrund ihrer chronischen Natur und des Bedarfs an kontinuierlicher diagnostischer Bewertung.
- Zum Beispiel bietet ndd Medical Technologies das EasyOne Pro an, ein tragbares Spirometer, das TrueFlow-Ultraschalltechnologie für genaue, kalibrierungsfreie Spirometriemessungen bei COPD-Patienten verwendet.
Nach Endnutzung:
Das Krankenhaussegment dominierte den Markt für Atemwegserkrankungstests mit 52,4 % Anteil im Jahr 2024, angetrieben durch ihre überlegene diagnostische Infrastruktur, Verfügbarkeit fortschrittlicher Bildgebungssysteme und Integration molekularer Labore für Tests mit hohem Volumen. Krankenhäuser dienen als primäre Zentren für das Management akuter und chronischer Atemwegserkrankungen und ermöglichen eine umfassende Bewertung durch multidisziplinäre Versorgung. Diagnostikzentren und Kliniken gewinnen mit Point-of-Care-Tests und verbesserter Zugänglichkeit an Dynamik, doch Krankenhäuser bleiben die bevorzugte Endnutzungsumgebung aufgrund des höheren Patientenaufkommens, spezialisierter Atemwegseinheiten und der Fähigkeit, komplexe diagnostische Verfahren durchzuführen.
Wichtige Wachstumsfaktoren
Steigende Prävalenz chronischer und infektiöser Atemwegserkrankungen
Die zunehmende globale Belastung durch chronische und infektiöse Atemwegserkrankungen wie COPD, Asthma, Lungenentzündung und Tuberkulose treibt weiterhin die starke Nachfrage nach fortschrittlichen Atemwegserkrankungstests an. Die wachsende Exposition gegenüber Luftverschmutzung, Tabakkonsum, beruflichen Gefahren und Lebensstilfaktoren erhöht die Krankheitsinzidenz in entwickelten und aufstrebenden Regionen erheblich. Gesundheitsdienstleister priorisieren die frühzeitige Diagnose, um Komplikationen, Sterblichkeitsraten und Gesamtkosten der Behandlung zu reduzieren. Mit steigenden Patientenzahlen beschleunigen Krankenhäuser und Diagnostikzentren die Einführung moderner Testmodalitäten, einschließlich Spirometrie, Biomarker-Assays, molekularer Diagnostik und Bildgebungstechnologien.
- Zum Beispiel liefert Abbotts ID NOW-Plattform schnelle molekulare Ergebnisse in 13 Minuten oder weniger für respiratorische Erreger, einschließlich Influenza A/B, RSV und Streptokokken A aus Nasenabstrichen. Dieses Point-of-Care-System unterstützt die schnelle Differenzierung von Virusinfektionen, um die Therapie in Umgebungen mit hohem Patientenaufkommen zu leiten.
Erweiterung der molekularen und Point-of-Care-Testfähigkeiten
Fortschritte in der molekularen Diagnostik und Point-of-Care (POC)-Technologien gestalten den Markt für Atemwegserkrankungstests neu, indem sie schnelle, genaue und dezentrale Tests ermöglichen. PCR-Plattformen, Multiplex-Assays und tragbare Analysatoren bieten verbesserte Sensitivität zur Erkennung von viralen und bakteriellen Atemwegserregern. Ihre Fähigkeit, umsetzbare Ergebnisse innerhalb von Minuten zu liefern, unterstützt rechtzeitige klinische Entscheidungen, insbesondere während Ausbrüchen und in Notfallszenarien. Erhöhte Investitionen in POC-Innovationen und die Integration mit digitalen Berichtstools stärken die Zugänglichkeit in abgelegenen Regionen. Diese Entwicklungen unterstützen frühzeitige Interventionen, reduzieren die Krankheitsübertragung und fördern das Marktwachstum.
- Zum Beispiel ermöglicht das FilmArray-System von bioMérieux die Multiplex-PCR-Detektion mehrerer respiratorischer Viren und Bakterien gleichzeitig aus einer einzigen Probe und unterstützt so die umfassende Erregeridentifikation in Minuten. Die Integration mit Automatisierung verbessert die Zuverlässigkeit für die Notfallversorgung.
Steigende Gesundheitsausgaben und Modernisierung der Infrastruktur
Steigende Gesundheitsausgaben, die Modernisierung der diagnostischen Infrastruktur und verbesserte klinische Fähigkeiten in Krankenhäusern und Diagnosezentren tragen erheblich zur Marktexpansion bei. Regierungen und private Gesundheitsinvestoren stärken die Kapazitäten für respiratorische Diagnostik durch neue Laboreinrichtungen, verbesserte Bildgebungseinrichtungen und die Einführung automatisierter Testsysteme. Schwellenländer priorisieren die Atemwegsgesundheit aufgrund steigender Verschmutzungsniveaus und wachsender Patientenzahlen, was die Investitionen weiter beschleunigt. Verbesserte Erstattungspolitiken für Atemwegstests und ein größeres Bewusstsein für präventive Gesundheitsversorgung erhöhen ebenfalls die Screening-Raten der Patienten und stärken das anhaltende Marktwachstum.
Wichtige Trends & Chancen
Integration von KI und digitalen Technologien in die Atemwegsdiagnostik
Künstliche Intelligenz, maschinelles Lernen und digitale Gesundheitstools transformieren die Diagnostik von Atemwegserkrankungen, indem sie die Genauigkeit, Geschwindigkeit und Effizienz der Arbeitsabläufe verbessern. KI-gestützte Bildgebungssysteme können frühe Anomalien in Lungenaufnahmen erkennen, während algorithmengesteuerte Spirometrie und prädiktive Analysen eine bessere Überwachung von Krankheiten und Risikobewertungen ermöglichen. Digitale Plattformen vereinfachen auch den Datenaustausch zwischen Klinikern und unterstützen die koordinierte Versorgung. Diese Innovationen schaffen Möglichkeiten für fortschrittliche diagnostische Ökosysteme, die automatisierte Interpretation, Fernüberwachung und Entscheidungsunterstützungstools integrieren, um Arbeitskräftemangel zu begegnen und die diagnostische Präzision zu verbessern.
- Zum Beispiel analysieren die KI-Algorithmen von Aidoc CT-Scans des Brustkorbs und erreichen eine Sensitivität von 93 % bei der Erkennung von Lungenembolien, was eine schnelle Triage und Benachrichtigung der Pflegeteams für eine schnellere Intervention ermöglicht.
Wachsende Akzeptanz von häuslichen und fernbasierten Atemtestlösungen
Der Wandel hin zu häuslichen Diagnosen und telemedizinisch unterstützten Tests bietet erhebliche Chancen, insbesondere für das Management chronischer Atemwegserkrankungen. Tragbare Spirometer, Fernüberwachungssets und digitale Atemanalysetools ermöglichen es Patienten, Symptome und Lungenfunktion von zu Hause aus zu verfolgen, Krankenhausbesuche zu reduzieren und die langfristige Krankheitskontrolle zu verbessern. Hersteller entwickeln benutzerfreundliche Geräte, die mit mobilen Apps für die Echtzeit-Datenübertragung integriert sind. Dieser Trend steht im Einklang mit der steigenden Präferenz für dezentralisierte Pflege, unterstützt frühzeitige Interventionen und kontinuierliche Krankheitsüberwachung und entlastet gleichzeitig die Gesundheitseinrichtungen.
- Zum Beispiel verbindet sich das Smart One Spirometer von MIR über Bluetooth mit einer speziellen Smartphone-App, sodass Benutzer den Peak Expiratory Flow (PEF) und das forcierte exspiratorische Volumen in 1 Sekunde (FEV1) in häuslichen Umgebungen zur Überwachung von Asthma oder COPD messen können.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Diagnosegeräte und Testverfahren
Die hohen Kosten für Atemwegsbildgebungssysteme, molekulare Diagnoseplattformen und fortschrittliche Analysatoren bleiben eine große Herausforderung, insbesondere in Regionen mit niedrigem und mittlerem Einkommen. Hohe Investitionsausgaben, wiederkehrende Wartungskosten und teure Verbrauchsmaterialien schränken die weitverbreitete Akzeptanz ein. Kleinere Kliniken und Diagnosezentren haben oft Schwierigkeiten, die Investition zu rechtfertigen, was den Zugang zu fortschrittlichen Tests in unterversorgten Gebieten reduziert. Eine begrenzte Erstattung verschärft das Problem weiter und zwingt Patienten, sich auf grundlegende Diagnosen zu verlassen. Diese finanzielle Belastung verlangsamt die Technologiepenetration und schränkt den gleichberechtigten Zugang zu hochwertigen Atemwegstests ein.
Mangel an qualifizierten Gesundheitsfachkräften und betriebliche Hürden
Der Markt für Atemwegserkrankungstests steht vor anhaltenden Herausforderungen aufgrund der begrenzten Verfügbarkeit von geschulten Technikern, Pulmonologen und Laborfachleuten, die in der Lage sind, fortschrittliche Diagnosetests durchzuführen und zu interpretieren. Unzureichende Schulung, hohe Arbeitsbelastung und betriebliche Komplexitäten in stark frequentierten Gesundheitseinrichtungen tragen zu ineffizienten Diagnoseabläufen und verzögerten Ergebnissen bei. Darüber hinaus behindern strenge regulatorische Anforderungen und langsame Genehmigungsprozesse für innovative Diagnosetechnologien den rechtzeitigen Markteintritt. Diese Einschränkungen beeinträchtigen die Testgenauigkeit, Skalierbarkeit und Servicequalität und schränken letztlich die Fähigkeit des Marktes ein, den wachsenden Diagnoseanforderungen gerecht zu werden.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für Atemwegserkrankungstests mit einem Anteil von 41,3 % im Jahr 2024, angetrieben durch fortschrittliche Diagnoseinfrastrukturen, hohe Prävalenz von COPD und Asthma sowie starke Akzeptanz von molekularen und bildgebungsbasierten Tests. Die Region profitiert von erheblichen Gesundheitsausgaben, unterstützenden Erstattungsrahmen und kontinuierlicher technologischer Innovation, angeführt von führenden Herstellern. Die weitverbreitete Integration von KI-gestützten Diagnosen sowie ein umfangreiches Netzwerk von Krankenhäusern und spezialisierten Atemwegszentren verbessern die Testgenauigkeit und Zugänglichkeit. Das wachsende Bewusstsein für die Früherkennung von Krankheiten und eine alternde Bevölkerung stärken das Marktwachstum in den Vereinigten Staaten und Kanada weiter.
Europa
Europa machte 29,6 % Anteil im Jahr 2024 aus, unterstützt durch gut etablierte Gesundheitssysteme, eine zunehmende Belastung durch chronische Atemwegserkrankungen und proaktive öffentliche Gesundheitsinitiativen, die frühes Screening fördern. Die starke Betonung der Präventivmedizin und die regulatorische Förderung fortschrittlicher Diagnostik in der Region fördern die stetige Einführung von molekularen Tests, Spirometrie und Bildgebungstechnologien. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien investieren stark in die Modernisierung der Atemwegsgesundheit. Zunehmende Umweltverschmutzung und berufliche Expositionen erhöhen die Testnachfrage weiter. Laufende Kooperationen zwischen Forschungsinstituten und Diagnostikunternehmen beschleunigen Innovation und Marktexpansion in der gesamten Region.
Asien-Pazifik
Asien-Pazifik erfasste 21,8 % Anteil im Jahr 2024, angetrieben durch schnelle Urbanisierung, hohe Verschmutzungsniveaus und zunehmende Häufigkeit von Asthma, Tuberkulose und COPD. Der Ausbau der Gesundheitsinfrastruktur in China, Indien, Japan und Südostasien stärkt den Zugang zu fortschrittlichen Diagnosetools. Regierungen in der Region priorisieren frühes Atemwegs-Screening aufgrund der steigenden Krankheitsbelastung und des gestiegenen öffentlichen Bewusstseins. Wachsende Investitionen in molekulare Diagnostik, Bildgebungssysteme und Point-of-Care-Geräte treiben ein signifikantes Marktwachstum an. Der große Patientenpool und die verbesserte Erschwinglichkeit von Diagnosediensten positionieren Asien-Pazifik als einen der am schnellsten wachsenden Märkte im Prognosezeitraum.
Lateinamerika
Lateinamerika hielt 4,2 % Anteil im Jahr 2024, angetrieben durch zunehmende Modernisierung des Gesundheitswesens, steigende Fälle von chronischen Atemwegserkrankungen und verbesserten Zugang zu Diagnosediensten in Brasilien, Mexiko und Argentinien. Öffentliche Gesundheitsinitiativen, die auf Tuberkulose und rauchbedingte Krankheiten abzielen, unterstützen die stärkere Einführung von Diagnosetests. Das Wachstum wird weiter durch den Ausbau privater Gesundheitseinrichtungen und die schrittweise Integration von molekularen und Bildgebungstechnologien gestärkt. Trotz wirtschaftlicher Einschränkungen und ungleicher Gesundheitsverteilung helfen Investitionen in städtische medizinische Zentren und Partnerschaften mit globalen Diagnostikunternehmen, die Atemwegstestkapazitäten in den wichtigsten lateinamerikanischen Ländern zu stärken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 3,1 % Anteil im Jahr 2024 aus, unterstützt durch wachsende Gesundheitsinvestitionen, zunehmende verschmutzungsbedingte Atemwegserkrankungen und erhöhte Nachfrage nach frühem diagnostischem Screening. Golfstaaten, einschließlich der VAE und Saudi-Arabien, erweitern die Krankenhausinfrastruktur und übernehmen fortschrittliche molekulare und bildgebungsbasierte Systeme. In Afrika treibt die Tuberkuloseprävalenz ein signifikantes Testvolumen an, obwohl begrenzte Ressourcen und Arbeitskräftemangel die weitverbreitete Einführung hochwertiger Diagnostik einschränken. Internationale Gesundheitsprogramme und Technologiepartnerschaften verbessern weiterhin die Zugänglichkeit und unterstützen das allmähliche Marktwachstum in der gesamten Region.
Marktsegmentierungen:
Nach Testtyp
- Mechanische Tests
- Bildgebungstests
- In-vitro-Diagnosetests
Nach Anwendung
- Chronisch obstruktive Lungenerkrankung
- Lungenkrebs
- Asthma
- Tuberkulose weiblich
- Andere
Nach Endnutzung
- Diagnosezentren
- Krankenhäuser
- Kliniken
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Atemwegserkrankungstests umfasst führende Akteure wie Medtronic, CAREstream Medical Ltd, VYAIRE MEDICAL INC, ResMed, Thermo Fischer Scientific, Fischer & Paykel, BioMerieux SA, Becton, Dickinson and Company, Abbott und Koninklijke Philips N.V. Diese Unternehmen stärken den Markt durch kontinuierliche Innovationen, Portfolioerweiterungen und strategische Kooperationen. Große Hersteller konzentrieren sich auf die Weiterentwicklung von molekularen Diagnostiken, Spirometriesystemen, Bildgebungstechnologien und Point-of-Care-Lösungen, um eine schnelle und genaue Erkennung von Atemwegserkrankungen zu unterstützen. Steigende Investitionen in KI-gestützte Diagnostik, Fernüberwachungstools und automatisierte Laborsysteme verbessern zudem die technologische Führungsposition. Unternehmen erweitern auch ihre globale Reichweite durch Partnerschaften mit Krankenhäusern, Diagnosezentren und Forschungseinrichtungen, während sie auf aufstrebende Märkte mit kosteneffizienten Lösungen abzielen. Regulatorische Zulassungen, Produkteinführungen und Übernahmen bleiben wichtige Strategien zur Verbesserung der Wettbewerbsposition. Insgesamt ist der Markt durch starke F&E-Pipelines, zunehmende digitale Integration und steigende Betonung auf frühzeitige Diagnosen gekennzeichnet.
Analyse der Hauptakteure
- Abbott
- Becton
- Dickinson und Company
- Koninklijke Philips N.V
- ResMed
- VYAIRE MEDICAL INC
- Fischer & Paykel, Medtronic
- BioMerieux SA
- CAREstream Medical Ltd
- Thermo Fischer Scientific
Aktuelle Entwicklungen
- Im August 2025 gab Roche die FDA 510(k)-Zulassung für den cobas Respiratory 4-flex bekannt, seinen ersten Atemwegstest mit TAGS-Technologie zur Erkennung von SARS-CoV-2, Influenza A, Influenza B und RSV in einem einzigen PCR-Test.
- Im Oktober 2025 brachte Thermo Fisher Scientific sein neues Molecular Microscope® Diagnostic System for Lung (MMDx® Lung) auf den Markt, das entwickelt wurde, um die Erkennung von Lungenabstoßung und -verletzungen zu verbessern.
- Im September 2024 erwarb Vitalograph Morgan Scientific, ein US-amerikanisches Unternehmen, das auf Software für pulmonale Funktionstest-Systeme wie ComPAS2 spezialisiert ist, um sein Angebot an Atemwegsdiagnostik zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Testtyp, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stetig expandieren, da die Früherkennung in globalen Gesundheitssystemen Priorität gewinnt.
- Die Einführung von KI-gesteuerten Diagnoseplattformen wird die Genauigkeit verbessern und die klinische Entscheidungsfindung beschleunigen.
- Molekulare Tests und schnelle Point-of-Care-Geräte werden für das Screening von Atemwegserkrankungen breitere Akzeptanz finden.
- Fern- und Heimtestlösungen werden wachsen, da das Management chronischer Krankheiten in Richtung dezentraler Versorgung verlagert wird.
- Fortschritte in der Bildgebung werden die Erkennung von frühen Lungenstörungen verbessern und präzise Diagnosen unterstützen.
- Die Integration digitaler Gesundheitstools wird die Datenverbindung, Überwachung und Diagnoseautomatisierung stärken.
- Schwellenmärkte werden aufgrund verbesserter Gesundheitsinfrastruktur und steigender Patientenaufklärung eine schnellere Einführung erleben.
- Produktinnovationen werden zunehmen, da Hersteller tragbare, benutzerfreundliche und hochsensible Testsysteme entwickeln.
- Strategische Kooperationen zwischen Diagnostikunternehmen und Gesundheitseinrichtungen werden die Technologieeinführung beschleunigen.
- Der zunehmende Fokus auf präventive Atemwegsgesundheit wird regelmäßige Screening-Programme und Marktexpansion unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tests auf Atemwegserkrankungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tests auf Atemwegserkrankungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Tests auf Atemwegserkrankungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Tests auf Atemwegserkrankungen antreiben?
Wer sind die führenden Unternehmen im Markt für Tests auf Atemwegserkrankungen?
Welche Region hatte 2024 den größten Anteil am Markt für Tests auf Atemwegserkrankungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Atemwegserkrankungstests Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Atemwegserkrankungstests Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,467.61 Million → 2032: USD 10,115.49 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Atemwegserkrankungstests Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Atemwegserkrankungstests Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Atemwegserkrankungstests Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Atemwegserkrankungstests Market Drivers
- 3.3 Markt für Atemwegserkrankungstests Market Restraints & Challenges
- 3.4 Markt für Atemwegserkrankungstests Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Atemwegserkrankungstests Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Atemwegserkrankungstests Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Atemwegserkrankungstests category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Atemwegserkrankungstests Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Atemwegserkrankungstests Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Atemwegserkrankungstests market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Atemwegserkrankungstests Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Atemwegserkrankungstests Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Atemwegserkrankungstests Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Atemwegserkrankungstests (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Atemwegserkrankungstests Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Atemwegserkrankungstests Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Atemwegserkrankungstests Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Atemwegserkrankungstests Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Atemwegserkrankungstests Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Atemwegserkrankungstests Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Atemwegserkrankungstests Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Atemwegserkrankungstests Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Atemwegserkrankungstests Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
