
Marktübersicht
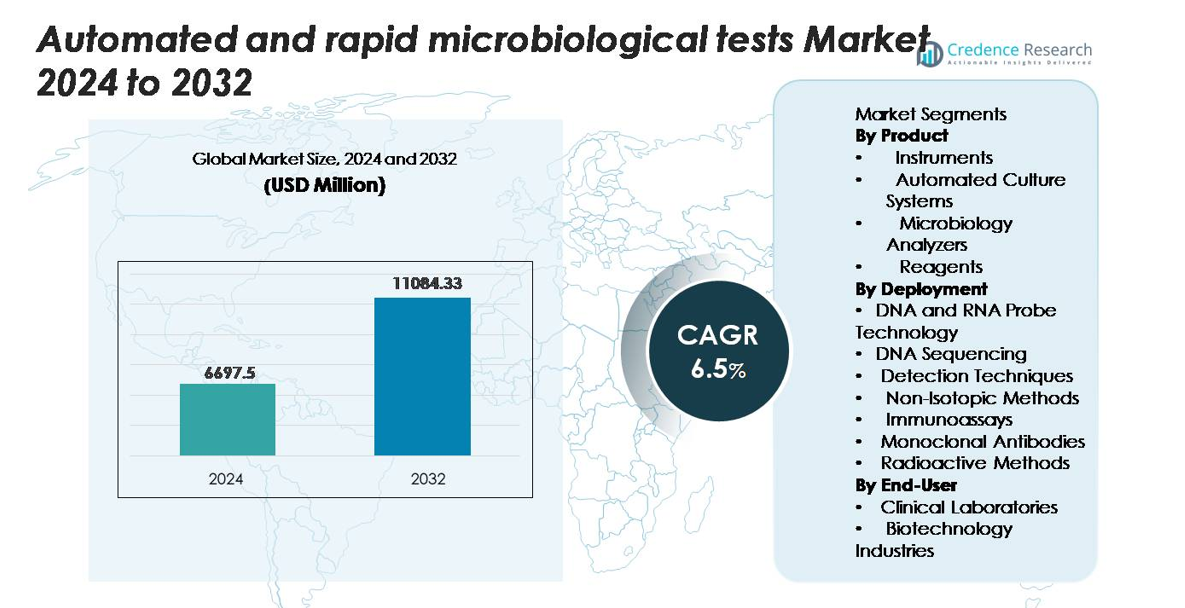
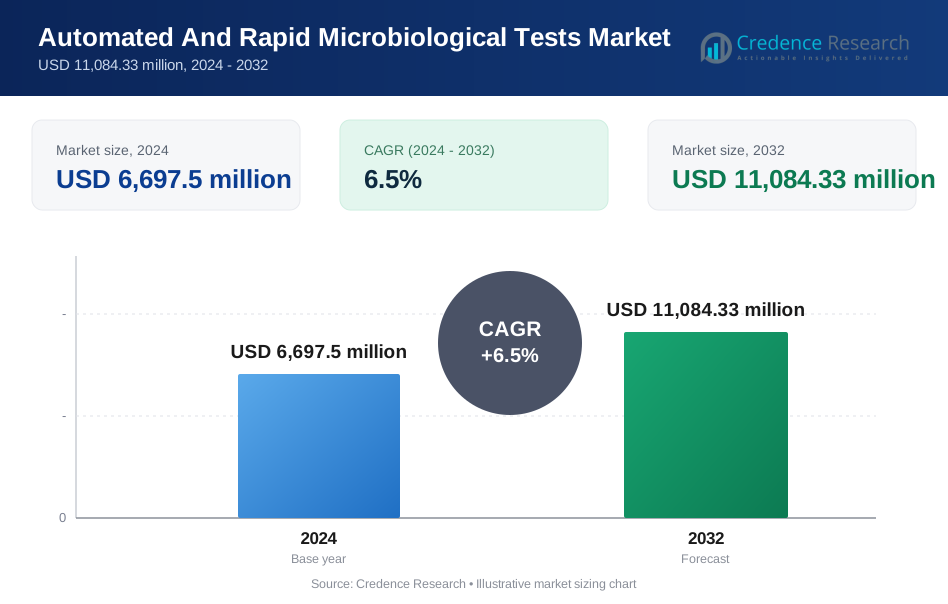
Der Markt für automatisierte und schnelle mikrobiologische Tests wurde im Jahr 2024 auf 6.697,5 Millionen USD geschätzt und soll bis 2032 auf 11.084,33 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für automatisierte und schnelle mikrobiologische Tests 2024 | 6.697,5 Millionen USD |
| Markt für automatisierte und schnelle mikrobiologische Tests, CAGR | 6,5 % |
| Marktgröße für automatisierte und schnelle mikrobiologische Tests 2032 | 11.084,33 Millionen USD |
Der Markt für automatisierte und schnelle mikrobiologische Tests wird durch starken Wettbewerb unter führenden Akteuren wie Thermo Fisher Scientific, bioMérieux, Beckman Coulter, Merck KGaA, Becton Dickinson, Rapid Micro Biosystems, Microbiology International, Clever Culture Systems, Zhuhai Meihua Medical Technology und Cardinal Health geprägt. Diese Unternehmen treiben Innovationen durch fortschrittliche molekulare Plattformen, automatisierte Kulturtechnologien und digitale Mikrobiologielösungen voran, die darauf abzielen, Geschwindigkeit, Genauigkeit und Workflow-Effizienz zu verbessern. Nordamerika führt den globalen Markt mit einem Anteil von 37 % an, unterstützt durch eine fortschrittliche diagnostische Infrastruktur und eine hohe Akzeptanz von automatisierungsgetriebenen Mikrobiologiesystemen. Europa und der asiatisch-pazifische Raum folgen als wichtige Beitragsleister, die von einer starken Modernisierung des Gesundheitswesens und einer steigenden Nachfrage nach schneller mikrobieller Erkennung profitieren.
Markteinblicke
- Der Markt für automatisierte und schnelle mikrobiologische Tests erreichte 2024 6.697,5 Millionen USD und soll bis 2032 auf 11.084,33 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 %.
- Die steigende Nachfrage nach schneller, genauer Pathogenerkennung, die zunehmende Belastung durch Infektionskrankheiten und die expandierende biopharmazeutische Produktion treiben weiterhin die Akzeptanz von automatisierten Analysegeräten und molekularen Diagnostikplattformen voran.
- Zu den wichtigsten Trends gehören die zunehmende Integration digitaler Mikrobiologie, KI-gesteuerte Bildanalyse, dezentralisierte Schnelltests und eine breitere industrielle Akzeptanz in den Bereichen Lebensmittel, Wasser und Pharmazie.
- Der Wettbewerb verschärft sich, da große Akteure wie Thermo Fisher Scientific, bioMérieux, Beckman Coulter, Merck KGaA und Becton Dickinson trotz Einschränkungen wie hohen Kapitalkosten und Qualifikationslücken der Arbeitskräfte die Hochdurchsatzautomatisierung vorantreiben.
- Regional führt Nordamerika mit 37 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 25 %, während segmentweise Mikrobiologie-Analysatoren den größten Anteil aufgrund von hohem Durchsatz und standardisierten automatisierten Workflows halten.
Analyse der Marktsegmentierung:
Nach Produkt:
Im Produktsegment halten Mikrobiologie-Analysatoren die dominierende Marktposition und machen den größten Anteil am Markt für automatisierte und schnelle mikrobiologische Tests aus, da sie eine hohe Durchsatzrate, integrierte Workflows und die Fähigkeit bieten, schnelle, standardisierte Ergebnisse zu liefern. Ihre Einführung wird durch die steigende Nachfrage nach automatisierter Identifizierung und Empfindlichkeitstests in klinischen Umgebungen mit hohem Volumen vorangetrieben. Automatisierte Kultursysteme expandieren weiterhin, da Labore von der manuellen Plattenhandhabung zu automatisierten Inkubations- und Bildgebungsplattformen übergehen. Instrumente und Reagenzien zeigen ebenfalls ein stetiges Wachstum, da Endnutzer in modulare Systeme und verbrauchsbasierte Testmodelle investieren, um kontinuierliche, hocheffiziente mikrobiologische Abläufe zu unterstützen.
- Zum Beispiel verarbeitet der automatisierte Mikrobiologie-Analysator eines großen Anbieters Panels mit branchenüblichen Well-Formaten, wie 96-Well-Mikrotiterplatten oder proprietäre 64-Well-AST-Karten, für antimikrobielle Verdünnungen.
Nach Bereitstellung:
Bei den Bereitstellungstechnologien dominiert die DNA- und RNA-Sondentechnologie den Markt und erfasst den höchsten Anteil aufgrund ihrer nachgewiesenen Genauigkeit, schnellen Hybridisierungs-basierten Erkennung und Eignung für die Erkennung von Krankheitserregern und die Analyse genetischer Marker. Die DNA-Sequenzierung gewinnt stark an Bedeutung, da die Next-Generation-Sequenzierung für Überwachungsanwendungen erschwinglicher wird. Erkennungstechniken, einschließlich Fluoreszenz und Chemilumineszenz, unterstützen hochsensitive Workflows in der klinischen und industriellen Mikrobiologie. Nicht-isotopische Methoden und Immunoassays bleiben weit verbreitet für routinemäßige Diagnosen, während auf monoklonalen Antikörpern basierende Assays und radioaktive Methoden spezialisierte Nischen bedienen, in denen Präzision und Spezifität entscheidend sind.
- Zum Beispiel verwendet Abbotts ID NOW™-Molekularplattform die isotherme Nukleinsäureamplifikation und liefert RNA/DNA-Sonden-basierte Ergebnisse in nur 5 Minuten für bestimmte Atemwegserreger, unterstützt durch ein integriertes Fluoreszenzdetektionsmodul, das auf Signale über 520 nm kalibriert ist.
Nach Endnutzer:
Innerhalb der Endnutzerkategorien stellen klinische Labore den größten Marktanteil dar, angetrieben durch steigende Testvolumina, den Bedarf an Überwachung der antimikrobiellen Resistenz und einen starken Trend zu automatisierten Plattformen, die die Durchlaufzeiten verkürzen. Krankenhäuser und Diagnosenetzwerke rüsten ihre Mikrobiologieeinheiten weiterhin auf Hochdurchsatzsysteme um, um der steigenden Patientennachfrage gerecht zu werden. Die Biotechnologieindustrie zeigt ein stetiges Wachstum, da sie strenge Kontaminationsüberwachung, Sterilitätssicherung und Umweltprüfungen benötigt, um Bioprozesse und Produktentwicklung zu unterstützen. Diese Endnutzer bevorzugen zunehmend integrierte automatisierte Systeme, die Reproduzierbarkeit, regulatorische Konformität und reduzierte manuelle Eingriffe bieten.
Wichtige Wachstumstreiber
Steigende globale Belastung durch Infektionskrankheiten und antimikrobielle Resistenz
Die zunehmende Verbreitung von Infektionskrankheiten und die eskalierende antimikrobielle Resistenz (AMR) beschleunigen erheblich die Einführung automatisierter und schneller mikrobiologischer Tests. Gesundheitssysteme stehen unter wachsendem Druck, Infektionen schneller zu diagnostizieren und gezielte Therapien einzuleiten, insbesondere in Situationen, in denen verzögerte Ergebnisse zu höherer Morbidität und operativer Belastung führen. Automatisierte Plattformen bieten beschleunigte Pathogendetektion, optimierte Probenhandhabung und standardisierte Arbeitsabläufe, die menschliche Fehler reduzieren und gleichzeitig die Anforderungen an Massentests unterstützen. Schnelle mikrobiologische Tests ermöglichen auch eine schnellere Identifizierung von Resistenzgenen, was Klinikern hilft, antimikrobielle Stewardship-Programme zu optimieren. Da Gesundheitsbehörden die Früherkennung und Überwachung priorisieren, investieren Krankenhäuser und Referenzlabore zunehmend in Hochdurchsatz-Automatisierungsanalysatoren, molekulare Diagnostikpanels und fortschrittliche Kultursysteme. Dieses gesteigerte Bedürfnis nach Geschwindigkeit, Genauigkeit und Zuverlässigkeit schafft eine anhaltende Nachfrage nach vollautomatisierten Lösungen, die in der Lage sind, große Probenmengen zu verarbeiten und gleichzeitig eine konsistente diagnostische Leistung zu gewährleisten.
- Zum Beispiel liefert die GeneXpert® Xpress-Plattform von Cepheid vollautomatisierte Echtzeit-PCR-Ergebnisse in nur 30 Minuten und integriert die Probenvorbereitung, Amplifikation und Detektion in einer versiegelten Kartusche mit über 50 mikrofluidischen Kammern.
Fortschritte in der molekularen Diagnostik und Hochdurchsatz-Automatisierung
Technologische Fortschritte in der molekularen Diagnostik dienen als wichtiger Wachstumskatalysator für automatisierte und schnelle mikrobiologische Tests. Innovationen in der sondenbasierten Hybridisierung, Echtzeit-Amplifikation, Multiplex-PCR und sequenzierungsbasierten Arbeitsabläufen ermöglichen es Laboren, Pathogene mit hoher Präzision und reduzierten Durchlaufzeiten zu erkennen. Automatisierte Probenvorbereitungssysteme, robotergesteuerte Testverarbeitung und integrierte digitale Berichterstattung verbessern den Durchsatz und die betriebliche Effizienz. Diese Technologien ersetzen arbeitsintensive manuelle Arbeitsabläufe durch vollautomatisierte Plattformen, die in der Lage sind, komplexe diagnostische Schritte in einem Bruchteil der Zeit durchzuführen. Die Branche profitiert auch von softwaregesteuerter Entscheidungsunterstützung, KI-verbesserter Bildanalyse und intelligenten Konnektivitätsfunktionen, die Fernüberwachung und Qualitätskontrolle erleichtern. Da Hersteller in den Lebenswissenschaften die Miniaturisierung von Systemen, modulares Design und kartuschenbasierte Testformate priorisieren, expandiert die molekulare Diagnostik weiterhin in Point-of-Care- und dezentrale Laborumgebungen und unterstützt eine breitere klinische und industrielle Anwendung.
- Zum Beispiel führt das cobas® 6800 System von Roche vollautomatisierte Nukleinsäureextraktion und Echtzeit-PCR-Amplifikation mit einer Kapazität von bis zu 384 Tests in einer 8-Stunden-Schicht durch, wobei ein integrierter Reagenzienspeicher verwendet wird, der bis zu 8 Stunden kontinuierlichen Betrieb ohne Benutzereingriff unterstützt.
Erweiterung der Anwendungen in der biopharmazeutischen Herstellung und Sterilitätssicherung
Das rasche Wachstum der biopharmazeutischen Herstellung, zellbasierter Therapien und fortschrittlicher Biologika treibt die starke Nachfrage nach automatisierten mikrobiologischen Testlösungen an. Moderne Bioprozessumgebungen erfordern strenge mikrobiologische Überwachung, Umweltüberwachung, In-Prozess-Keimzahltests und schnelle Sterilitätsvalidierung, um Produktsicherheit und regulatorische Konformität zu gewährleisten. Automatisierte Kultursysteme, Echtzeit-Detektionstechnologien und molekulare Kontaminationsassays reduzieren die Testzeiten im Vergleich zu traditionellen kompendialen Methoden erheblich, was eine schnellere Chargenfreigabe ermöglicht und Produktionsverzögerungen minimiert. Diese Lösungen unterstützen auch kontinuierliche Verarbeitungs- und geschlossene Systemherstellungsmodelle, bei denen manuelle Tests ineffizient und risikobehaftet sind. Da Regulierungsbehörden schnellere und robustere Qualitätskontrollpraktiken betonen, übernehmen Bioproduzenten zunehmend hochsensitive Schnelltests, die mikrobielle Kontaminanten in Stunden statt Tagen nachweisen. Dieses sich entwickelnde Bedürfnis nach beschleunigter Entscheidungsfindung und Kontaminationskontrolle erhält die langfristige Nachfrage nach fortschrittlichen automatisierten mikrobiologischen Plattformen aufrecht.
Wichtige Trends & Chancen
Wachstum der dezentralisierten und Point-of-Care-Mikrobiologietests
Ein bedeutender aufkommender Trend ist der Wandel hin zu dezentralisierten, patientennahen mikrobiologischen Tests, die durch miniaturisierte und kartuschenbasierte Schnellsysteme ermöglicht werden. Kliniken, Notaufnahmen, ambulante Zentren und abgelegene Gesundheitsstandorte nutzen zunehmend kompakte molekulare Plattformen, um Infektionen am Point of Care zu diagnostizieren. Diese Systeme reduzieren die Abhängigkeit von zentralisierten Laboren und ermöglichen schnellere therapeutische Interventionen. Hersteller entwickeln tragbare Analysatoren mit integrierten Sample-to-Answer-Funktionen, die es nicht spezialisierten Personal ermöglichen, hochpräzise Tests durchzuführen. Dieser Trend eröffnet Chancen für Unternehmen, die vereinfachte Schnittstellen, telemedizin-kompatible Berichtswerkzeuge und robuste Geräte für die Feldepideemiologie anbieten. Da globale Gesundheitsprogramme schnelle Ausbruchsreaktionen und Diagnosen auf Gemeindeebene betonen, stellt dezentrales Testen ein wachstumsstarkes Segment innerhalb des Marktes dar.
- Zum Beispiel wiegt der ID NOW™ molekulare Analysator von Abbott 2,99 Kilogramm und liefert isotherme Nukleinsäureamplifikationsergebnisse für mehrere Atemwegserreger in nur 5 Minuten, wobei Einwegkartuschen mit über 25 integrierten mikrofluidischen Elementen verwendet werden.
Zunehmende Integration von KI, Robotik und digitaler Mikrobiologie
Die Automatisierung in der Mikrobiologie integriert zunehmend KI-gesteuerte Bildanalyse, maschinelles Lernen basierte Interpretation und robotergestützte Handhabungssysteme. Digitale Mikrobiologieplattformen automatisieren die Plattenbildgebung, Koloniezählung, Pathogenerkennung und Interpretation von Resistenzmustern mit hoher Präzision. KI-Algorithmen verbessern die Genauigkeit, indem sie die Ergebnisinterpretation standardisieren und manuelle Variabilität reduzieren, insbesondere in Hochvolumenlaboren. Robotersysteme unterstützen das Plattenausstreichen, die Inkubation und den Probentransfer, was die Workflow-Effizienz erheblich verbessert. Cloud-basierte Datenverwaltung, LIMS-Integration und Fernqualitätsüberwachung erweitern die Digitalisierungsmöglichkeiten weiter. Da Labore auf vollautomatisierte Ökosysteme aufrüsten, gewinnen Anbieter, die intelligente, interoperable Plattformen anbieten, einen Wettbewerbsvorteil, wodurch die digitale Mikrobiologie in den kommenden Jahren zu einem der vielversprechendsten Wachstumsfelder wird.
- Zum Beispiel ist die DIAMETER™ AI-Plattform von bioMérieux ein algorithmisches Interpretationstool, das in der antimikrobiellen Empfindlichkeitstestung (AST) verwendet wird und digitale AST-Platten schnell verarbeitet, indem es eine große Datenbank von Phänotypen nutzt.
Zunehmende Akzeptanz schneller Methoden in der Industrie- und Umweltprüfung
Über das Gesundheitswesen und die Biotechnologie hinaus übernehmen Branchen wie Lebensmittelverarbeitung, Pharmazie, Wasserprüfung und Konsumgüter zunehmend schnelle mikrobiologische Methoden zur Kontaminationskontrolle. Unternehmen benötigen eine schnellere Erkennung von Krankheitserregern, Verderbnisorganismen und Umweltkontaminanten, um strengen Qualitäts- und Sicherheitsvorschriften zu entsprechen. Schnelle ATP-Tests, molekulare Nachweismethoden und automatisierte Kulturtechnologien ermöglichen es Herstellern, Freigabezyklen zu verkürzen und Produktrückrufe zu minimieren. Auch Umweltüberwachungsprogramme profitieren von Hochdurchsatz-Schnelltests, die das Echtzeit-Management der Anlagenhygiene unterstützen. Da Regulierungsbehörden validierte schnelle mikrobielle Methoden fördern, wird erwartet, dass die industrielle Akzeptanz mehrere traditionelle Testkategorien übertrifft und starke kommerzielle Möglichkeiten für Systemanbieter schafft.
Wichtige Herausforderungen
Hohe Investitionskosten und Budgetbeschränkungen in kleinen und mittelgroßen Laboren
Trotz starker technologischer Vorteile bleibt eine hohe Anfangsinvestition eine große Herausforderung für die weitverbreitete Einführung automatisierter Mikrobiologiesysteme. Instrumente wie automatisierte Kulturplattformen, molekulare Analysatoren und Sequenzierungssysteme erfordern erhebliche Anschaffungs-, Installations- und Wartungskosten. Kleinere Labore, ressourcenbeschränkte Gesundheitseinrichtungen und Entwicklungsländer haben oft Schwierigkeiten, diese Investitionen zu rechtfertigen, insbesondere wenn die Testvolumina inkonsistent sind. Budgetbeschränkungen begrenzen auch die Einführung teurer proprietärer Verbrauchsmaterialien und Softwarelizenzen. Diese finanziellen Barrieren verlangsamen die Marktdurchdringung und schaffen kostenbezogene Unterschiede zwischen großen Referenzlaboren und kleineren Diagnostikzentren. Anbieter müssen die Herausforderungen der Erschwinglichkeit durch flexible Preismodelle und skalierbare Systemkonfigurationen angehen, um eine breitere Akzeptanz zu gewährleisten.
Fachkräftemangel und Komplexität der Systemintegration
Eine bedeutende Herausforderung für den Markt ist der Mangel an ausgebildeten Mikrobiologie-Experten, die in der Lage sind, fortschrittliche automatisierte Plattformen zu betreiben. Viele Labore verfügen nicht über das Personal mit der Expertise, um molekulare Workflows, Robotersysteme und digitale Mikrobiologiesoftware zu verwalten. Die Systemintegration mit bestehenden LIMS, Datensicherheitsprotokollen und Qualitätskontrollanforderungen erhöht die Komplexität zusätzlich. Der Übergang von manuellen zu automatisierten Workflows erfordert oft umfangreiche Schulungen, Prozessumstrukturierungen und Validierungsmaßnahmen, die die Implementierungszeitpläne verlangsamen. Darüber hinaus erschweren Interoperabilitätsprobleme zwischen verschiedenen Anbieterplattformen die Standardisierung. Ohne ausreichende Personalentwicklung und benutzerfreundliches Systemdesign können Labore betriebliche Ineffizienzen erleben, die die erfolgreiche Einführung automatisierter Technologien behindern.
Regionale Analyse
Nordamerika Nordamerika hält mit etwa 37 % den größten Marktanteil, unterstützt durch eine fortschrittliche klinische Laborinfrastruktur, starke Akzeptanz automatisierter Kultursysteme und hohe Nutzung molekularer Diagnostik. Große Krankenhausnetzwerke und Referenzlabore verlassen sich auf Hochdurchsatzanalysatoren, um den steigenden Anforderungen an Infektionstests gerecht zu werden. Umfangreiche Überwachung der antimikrobiellen Resistenz und strenge regulatorische Anforderungen treiben weiterhin Investitionen in schnelle und automatisierte Mikrobiologieplattformen voran. Die Präsenz führender Diagnostik- und Biopharmaunternehmen stärkt die regionale Marktführerschaft zusätzlich. Ständige Upgrades in digitaler Mikrobiologie und Sterilitätstesttechnologien positionieren Nordamerika als die dominierendste Region in diesem Sektor.
Europa
Europa macht etwa 29 % des globalen Marktes aus, angetrieben durch robuste Gesundheitssysteme, starke Infektionskontrollrichtlinien und die frühe Einführung automatisierter Diagnosetechnologien. Westeuropäische Länder führen bei der Integration digitaler Mikrobiologie, während Mittel- und Osteuropa die Laborabläufe schnell modernisieren. Die pharmazeutischen und lebensmittelverarbeitenden Industrien der Region erfordern strenge mikrobiologische Qualitätskontrollen, was die Nachfrage nach schnellen Nachweismethoden steigert. Umfassende Programme zur antimikrobiellen Resistenz und der regulatorische Schwerpunkt auf validierten Schnelltests verstärken die Akzeptanz weiter. Europas stetige Investitionen in Laborautomatisierung und Präzisionsdiagnostik sichern seine Position als wichtiger Beitrag zur globalen Marktexpansion.
Asien-Pazifik
Der Asien-Pazifik-Raum hält etwa 25 % Marktanteil und stellt die am schnellsten wachsende Region dar, unterstützt durch den Ausbau der Gesundheitsinfrastruktur, die zunehmende Prävalenz von Infektionskrankheiten und schnelle Investitionen in die Modernisierung von Laboren. China, Indien, Japan und Südkorea beschleunigen die Einführung automatisierter und molekularer Mikrobiologieplattformen in klinischen und industriellen Sektoren. Das wachsende biopharmazeutische Produktionswesen und strengere regulatorische Aufsicht zur Kontaminationskontrolle treiben die starke Nachfrage nach schnellen mikrobiologischen Tests an. Regierungsinitiativen zur Förderung früher Diagnosen und technologiegetriebener Gesundheitsversorgung erweitern die Marktdurchdringung weiter. Mit zunehmender Automatisierung in Diagnostik und Industrie wird der Asien-Pazifik-Raum zu einem wichtigen Wachstumsmotor im globalen Markt.
Lateinamerika
Lateinamerika erfasst etwa 5 % des globalen Marktes, wobei das Wachstum durch verbesserte Laborkapazitäten und steigende Nachfrage nach schnelleren Diagnoselösungen angetrieben wird. Brasilien, Mexiko und Argentinien führen die Einführung aufgrund von Investitionen in Krankenhausinfrastruktur, Infektionskrankheitsmanagement und pharmazeutische Qualitätskontrolle an. Schnelle mikrobiologische Tests werden zunehmend in der Lebensmittelsicherheit und Umweltüberwachung eingesetzt, obwohl Budgetbeschränkungen eine breitere regionale Einführung behindern. Internationale Kooperationen und von der Regierung geleitete Modernisierungsprogramme helfen, die Implementierung automatisierter Diagnosesysteme zu beschleunigen. Da die Region weiterhin die Diagnostikkapazität verbessert, zeigt sie ein stetiges Potenzial für den erweiterten Einsatz automatisierter mikrobiologischer Technologien.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hält einen Marktanteil von etwa 4 % und zeigt ein stetiges Wachstum, da Investitionen im Gesundheitswesen und Bemühungen zur Modernisierung der Diagnostik zunehmen. Golfstaaten wie die VAE, Saudi-Arabien und Katar sind Vorreiter bei der Einführung automatisierter Kultursysteme und schneller molekularer Tests für klinische und industrielle Anwendungen. Viele afrikanische Länder stehen vor Herausforderungen in Bezug auf Infrastruktur und Finanzierung, was die weit verbreitete Einführung einschränkt, obwohl globale Gesundheitsinitiativen den Zugang zu schnellen Testtechnologien verbessern. Wachsende pharmazeutische Produktion, strengere Hygienebestimmungen und ein steigendes Bewusstsein für Kontaminationskontrolle unterstützen die kontinuierliche Marktexpansion in der gesamten Region.
Marktsegmentierungen:
Nach Produkt
- Instrumente
- Automatisierte Kultursysteme
- Mikrobiologie-Analysatoren
- Reagenzien
Nach Einsatz
- DNA- und RNA-Sondentechnologie
- DNA-Sequenzierung
- Detektionstechniken
- Nicht-isotopische Methoden
- Immunoassays
- Monoklonale Antikörper
- Radioaktive Methoden
Nach Endbenutzer
- Klinische Labore
- Biotechnologie-Industrien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für automatisierte und schnelle mikrobiologische Tests ist durch eine Mischung aus globalen Diagnostikführern, spezialisierten Anbietern von Mikrobiologietechnologie und auf Biopharmazeutika fokussierten Lösungsentwicklern gekennzeichnet. Branchenführer erweitern weiterhin ihre Portfolios durch molekulare Diagnostik, automatisierte Kulturplattformen, schnelle Kontaminationsdetektionssysteme und integrierte digitale Mikrobiologielösungen. Unternehmen konkurrieren, indem sie den Durchsatz erhöhen, die Bearbeitungszeit verkürzen und die Genauigkeit der Tests durch fortschrittliche Robotik, KI-gesteuerte Bildgebung und Multiplex-Detektionstechnologien verbessern. Strategische Initiativen – einschließlich Fusionen, Übernahmen und F&E-Kooperationen – stärken die Produktpipelines und die geografische Reichweite. Anbieter priorisieren auch Instrument-Verbrauchsmaterial-Ökosysteme, um wiederkehrende Einnahmemodelle zu etablieren. Da Automatisierung und Schnelltests in klinischen, biopharmazeutischen, Lebensmittelsicherheits- und Umweltanwendungen an Bedeutung gewinnen, konzentrieren sich die Wettbewerber zunehmend auf Systeminteroperabilität, Workflow-Standardisierung und regulatorische Compliance, um ihre Angebote zu differenzieren und die Führung in einem technologieintensiven, innovationsgetriebenen Markt zu behaupten.
Analyse der Hauptakteure
- Beckman Coulter, Inc.
- Zhuhai Meihua Medical Technology Ltd.
- Thermo Fisher Scientific, Inc.
- Clever Culture Systems
- Merck KGaA
- Microbiology International
- Rapid Micro Biosystems, Inc.
- bioMérieux, Inc.
- Becton Dickinson and Company
- Cardinal Health
Neueste Entwicklungen
- Im September 2025 brachte Beckman Coulter einen vollautomatisierten Hochdurchsatz-BD-Tau-RUO-Immunoassay-Test auf seinen DxI 9000/Access 2 Plattformen auf den Markt.
- Im Dezember 2022 schloss das Unternehmen Zhuhai Meihua Medical Technology Ltd. eine Serie-B-Finanzierungsrunde über mehr als 100 Millionen CNY (ca. 14,3 Millionen USD) ab, um seine Produktionskapazitäten für mikrobiologische Diagnoseinstrumente und Reagenzien zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Bereitstellung, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Automatisierte Mikrobiologiesysteme werden in Hochvolumenlaboren zum Standard, da Einrichtungen schnellere Durchlaufzeiten und Workflow-Effizienz priorisieren.
- Molekularbasierte Schnelltests werden breiter angenommen, da Sequenzierung, Sondentechnologien und Multiplex-Detektion zugänglicher werden.
- KI-gesteuerte Bildanalyse und digitale Mikrobiologieplattformen werden zunehmend die automatisierte Interpretation unterstützen und manuelle Variabilität reduzieren.
- Point-of-Care- und dezentrale Schnelltestlösungen werden sich ausweiten und schnellere Infektionsdiagnosen in Gemeinschafts- und abgelegenen Umgebungen ermöglichen.
- Die biopharmazeutische Herstellung wird stärker auf schnelle Sterilitäts- und Kontaminationsdetektion angewiesen sein, um beschleunigte Produktfreigaben zu unterstützen.
- Integrierte Instrumenten-Verbrauchsmaterial-Ökosysteme werden wiederkehrende Einnahmemodelle stärken und langfristige Partnerschaften zwischen Anbietern und Laboren fördern.
- Automatisierung wird weiterhin die Abhängigkeit von Fachkräften in Mikrobiologie-Workflows reduzieren und Laboren helfen, Personalmangel zu überwinden.
- Schnelltests in der Lebensmittelverarbeitung, Wasserprüfung und Umweltüberwachung werden sich ausweiten, da Branchen Echtzeit-Qualitätssicherung anstreben.
- Regulierungsbehörden werden zunehmend validierte schnelle mikrobiologische Methoden fördern, was die Marktdurchdringung in verschiedenen Anwendungen beschleunigt.
- Digitale Konnektivität, Fernüberwachung und LIMS-Integration werden wesentliche Elemente der nächsten Generation automatisierter Mikrobiologieplattformen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für automatisierte und schnelle mikrobiologische Tests, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für automatisierte und schnelle mikrobiologische Tests zwischen 2025 und 2032 voraussichtlich wachsen?
Wer sind die wichtigsten globalen Akteure im Markt für automatisierte und schnelle mikrobiologische Tests?
Was sind die wichtigsten Markttreiber der Branche für automatisierte und schnelle mikrobiologische Tests?
Was sind die wichtigsten Marktbeschränkungen der Branche für automatisierte und schnelle mikrobiologische Tests?
Was sind die wichtigsten Marktchancen der Branche für automatisierte und schnelle mikrobiologische Tests?
Wer sind die führenden Unternehmen im Markt für automatisierte und schnelle mikrobiologische Tests?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für automatisierte und schnelle mikrobiologische Tests Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für automatisierte und schnelle mikrobiologische Tests Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,697.5 million → 2032: USD 11,084.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für automatisierte und schnelle mikrobiologische Tests Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für automatisierte und schnelle mikrobiologische Tests Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für automatisierte und schnelle mikrobiologische Tests Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für automatisierte und schnelle mikrobiologische Tests Market Drivers
- 3.3 Markt für automatisierte und schnelle mikrobiologische Tests Market Restraints & Challenges
- 3.4 Markt für automatisierte und schnelle mikrobiologische Tests Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für automatisierte und schnelle mikrobiologische Tests Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für automatisierte und schnelle mikrobiologische Tests Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für automatisierte und schnelle mikrobiologische Tests category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für automatisierte und schnelle mikrobiologische Tests Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für automatisierte und schnelle mikrobiologische Tests Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für automatisierte und schnelle mikrobiologische Tests market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für automatisierte und schnelle mikrobiologische Tests Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für automatisierte und schnelle mikrobiologische Tests Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für automatisierte und schnelle mikrobiologische Tests Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für automatisierte und schnelle mikrobiologische Tests (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für automatisierte und schnelle mikrobiologische Tests Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für automatisierte und schnelle mikrobiologische Tests Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für automatisierte und schnelle mikrobiologische Tests Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für automatisierte und schnelle mikrobiologische Tests Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für automatisierte und schnelle mikrobiologische Tests Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für automatisierte und schnelle mikrobiologische Tests Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für automatisierte und schnelle mikrobiologische Tests Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für automatisierte und schnelle mikrobiologische Tests Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für automatisierte und schnelle mikrobiologische Tests Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
