
Marktübersicht:
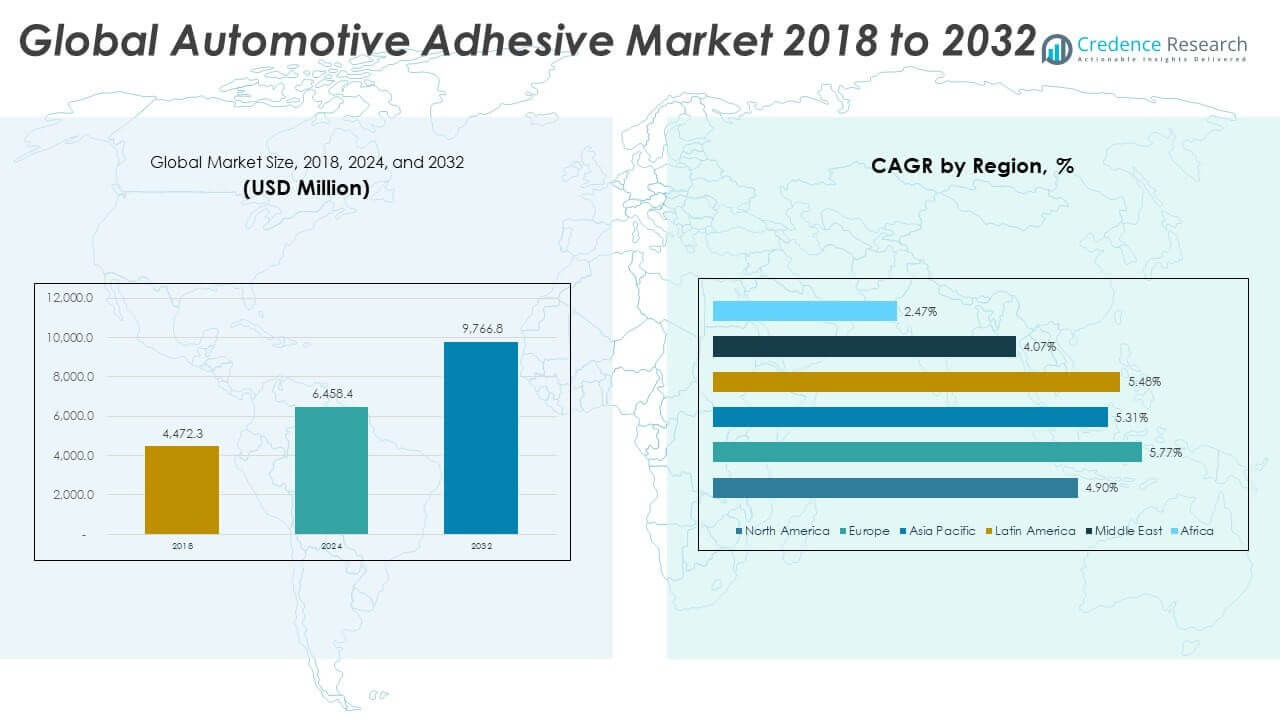
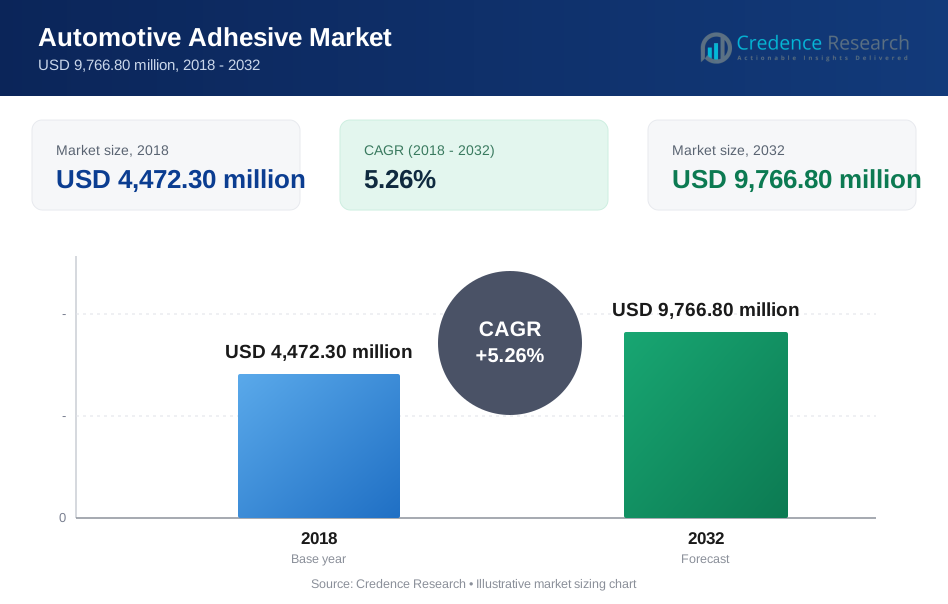
Die globale Marktgröße für Automobilklebstoffe wurde 2018 mit 4.472,30 Millionen USD bewertet und soll bis 2024 auf 6.458,40 Millionen USD und bis 2032 auf 9.766,80 Millionen USD anwachsen, mit einer CAGR von 5,26 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Automobilklebstoffe 2024 | 6.458,40 Millionen USD |
| Markt für Automobilklebstoffe, CAGR | 5,26% |
| Marktgröße für Automobilklebstoffe 2032 | 9.766,80 Millionen USD |
Das Marktwachstum wird durch Prioritäten im Leichtbau von Fahrzeugen bei Automobilherstellern angetrieben. Hersteller ersetzen mechanische Befestigungen durch Klebstoffe, um das Gewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Die Produktion von Elektrofahrzeugen erhöht den Einsatz von Klebstoffen in Batteriepacks und Strukturteilen. Sicherheitsstandards fördern stärkere Klebelösungen für die Crash-Performance. Automobilhersteller suchen nach Lärm- und Vibrationsreduktion durch fortschrittliche Klebesysteme. Klebstoffe unterstützen die Verbindung von Mischmaterialien in Aluminium, Verbundwerkstoffen und Kunststoffen. Automatisierung in Montagelinien begünstigt ebenfalls Klebelösungen. Diese Faktoren sorgen für ein stetiges Nachfragewachstum.
Der asiatisch-pazifische Raum führt den Markt aufgrund hoher Fahrzeugproduktionsvolumen und starker OEM-Präsenz an. China, Japan und Südkorea treiben die Nachfrage durch Massenproduktion und den Ausbau von Elektrofahrzeugen an. Europa folgt mit einem Fokus auf Leichtbau und Emissionsreduktionsrichtlinien. Deutschland und Frankreich unterstützen die Einführung fortschrittlicher Klebstoffe in Premiumfahrzeugen. Nordamerika zeigt eine stetige Nachfrage durch die Produktion von Elektro- und Pickup-Fahrzeugen. Aufstrebende Märkte in Lateinamerika und Südostasien gewinnen durch steigende Investitionen in die Automobilproduktion an Bedeutung.
Markteinblicke:
- Der globale Markt für Automobilklebstoffe wurde 2018 mit 4.472,30 Millionen USD bewertet, erreichte 2024 6.458,40 Millionen USD und soll bis 2032 9.766,80 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,26 %.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 34,9 % aufgrund der hohen Fahrzeugproduktion, gefolgt von Europa mit rund 27,8 %, getrieben durch den Fokus auf leichte und Premium-Fahrzeuge, und Nordamerika hält nahezu 23,6 %, unterstützt durch die Einführung von Elektrofahrzeugen und fortschrittliche Fertigung.
- Europa ist die am schnellsten wachsende Region mit einem Anteil von 27,8 %, unterstützt durch die höchste CAGR von 5,77 %, strenge Emissionsnormen und starke Akzeptanz von Strukturverklebungstechnologien.
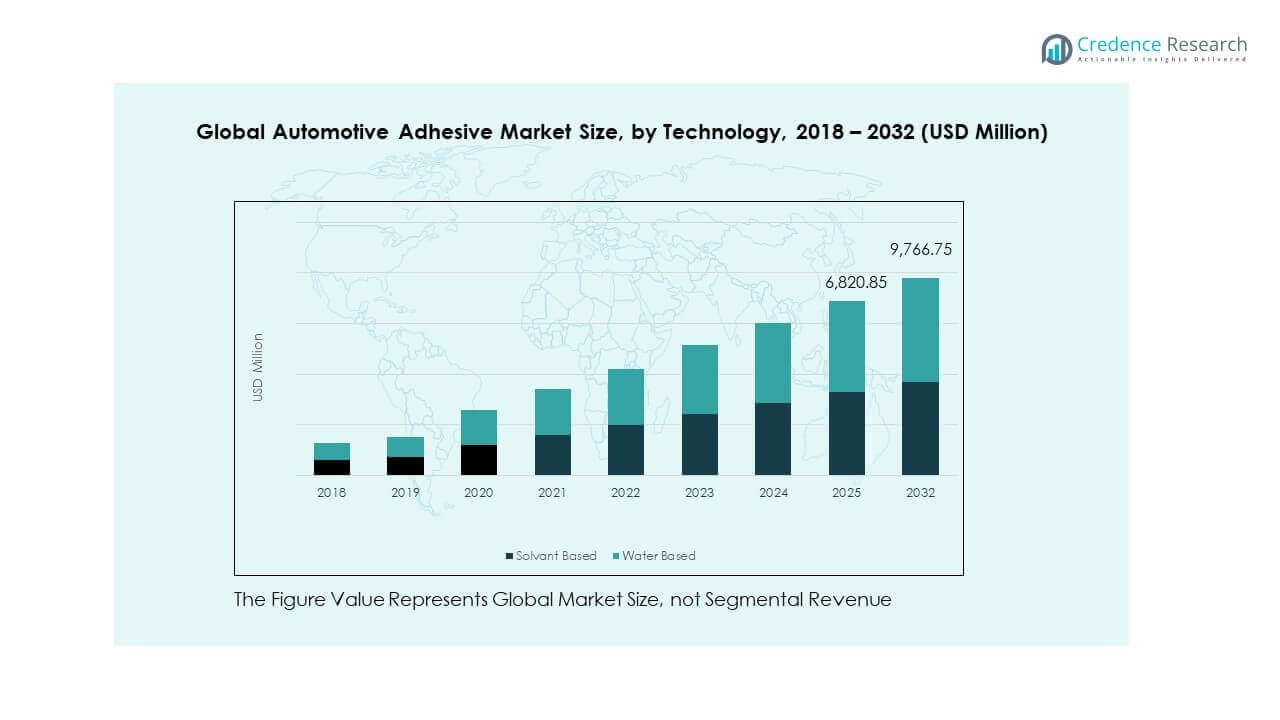
- Nach Technologie machen wasserbasierte Klebstoffe fast 55 % des Anteils aus, was die Präferenz der OEMs für emissionsarme und sicherere Formulierungen in Montage- und Innenanwendungen widerspiegelt.
- Lösungsmittelbasierte Klebstoffe halten etwa 45 % des Anteils, unterstützt durch den fortgesetzten Einsatz in automobilen Anwendungen, die hohe Festigkeit und Haltbarkeit erfordern.
Markttreiber:
Steigende Anforderungen an das Design von Leichtfahrzeugen und die strukturelle Effizienz
Der globale Markt für Automobilklebstoffe profitiert von starken Prioritäten im Leichtbau. Automobilhersteller reduzieren die Fahrzeugmasse, um Kraftstoffeffizienzziele zu erreichen. Klebstoffe ersetzen Schweißnähte und Schrauben in der gesamten Karosseriestruktur. Dieser Wandel verbessert die Lastverteilung und die Haltbarkeit der Verbindungen. Automobilhersteller bevorzugen das Verkleben von Aluminium- und Verbundstoffplatten. Strukturverklebung unterstützt moderne Sicherheitsdesigns bei Unfällen. Die Montageflexibilität verbessert sich über Multi-Material-Plattformen hinweg. Diese Faktoren stärken die Akzeptanz von Klebstoffen in Fahrzeugprogrammen.
- Zum Beispiel integriert die BMW 7er-Serie in der Rohkarosserie einen "Carbon Core", der etwa 130 Meter Strukturklebstoffe verwendet, um kohlenstofffaserverstärkten Kunststoff, Aluminium und hochfesten Stahl zu verbinden. Diese fortschrittliche Multi-Material-Konstruktionsmethode reduzierte das Gewicht der Rohkarosserie um 40 kg im Vergleich zu ihrem Vorgänger.
Wachstum der Produktion von Elektrofahrzeugen und der Nachfrage nach Batterieassemblierung
Der globale Markt für Automobilklebstoffe gewinnt durch die Expansion von Elektrofahrzeugen an Bedeutung. Elektrische Plattformen erfordern fortschrittliche Verklebungen für Batteriemodule. Klebstoffe verbessern die thermische Stabilität und die Vibrationskontrolle. Zell-zu-Pack-Designs verlassen sich auf leistungsstarke Verklebungssysteme. Automobilhersteller bevorzugen Klebstoffe für Isolierung und Sicherheitsschutz. Leichte Batteriegehäuse unterstützen die Reichweitenziele. Die Haltbarkeit der Batterie bleibt ein zentrales Designziel. Dieser Trend erhält eine stetige Nachfrage nach Klebstoffen.
- Zum Beispiel verbindet Teslas strukturelles Batteriepack die Zellen direkt im Pack, was die Steifigkeit erhöht und die Anzahl der Teile reduziert.
Strengere Sicherheits- und Haltbarkeitsstandards für Fahrzeuge
Der globale Markt für Automobilklebstoffe reagiert auf strengere Sicherheitsvorschriften. Regierungen setzen höhere Anforderungen an Crash- und Haltbarkeitsstandards durch. Klebstoffe verbessern die Energieabsorption bei Aufprallereignissen. Verklebte Verbindungen reduzieren Spannungsbelastungen in Strukturen. Automobilhersteller setzen Klebstoffe ein, um langfristige Zuverlässigkeitsziele zu erreichen. Die strukturelle Integrität unterstützt den Schutz der Insassen. Sicherheitstests bevorzugen eine gleichmäßige Lastübertragung. Diese Anforderungen verstärken die Integration von Klebstoffen.
Erweiterung automatisierter und schneller Fahrzeugmontagelinien
Der globale Markt für Automobilklebstoffe orientiert sich an fortschrittlicher Fertigungsautomatisierung. Moderne Werke verlangen schnellere und sauberere Montageverfahren. Klebstoffe unterstützen robotergestützte Dosier- und Aushärtungssysteme. Eine gleichbleibende Verbindungsqualität verbessert die Wiederholbarkeit der Produktion. Reduzierte Nacharbeit unterstützt Kosteneffizienzziele. Die Montagegeschwindigkeit erhöht sich, ohne die Festigkeit der Verbindungen zu beeinträchtigen. Die Prozesskontrolle bleibt ein wesentlicher Vorteil. Automatisierungstrends fördern das Wachstum des Klebstoffeinsatzes.
Markttrends:
Verschiebung zu emissionsarmen und nachhaltigen Klebstoffformulierungen
Der globale Markt für Automobilklebstoffe tendiert zur umweltfreundlichen Produktentwicklung. Hersteller reduzieren den Lösungsmittelgehalt und die Emissionen. Wasserbasierte und reaktive Systeme gewinnen an Beliebtheit. Nachhaltigkeitsziele beeinflussen die Lieferantenauswahlentscheidungen. Automobilhersteller bewerten sorgfältig die Umweltauswirkungen über den gesamten Lebenszyklus. Regulierungsdruck unterstützt die Einführung saubererer Chemie. Die Materialtransparenz verbessert sich in den Lieferketten. Nachhaltigkeit prägt zukünftige Klebstoffportfolios.
- Zum Beispiel berichtet Henkel, dass viele LOCTITE wasserbasierte Automobilklebstoffe die Lösungsmittel-Emissionen um über 50% reduzieren.
Steigende Anpassung über Fahrzeugmodelle und Plattformen hinweg
Der globale Markt für Automobilklebstoffe spiegelt die zunehmende Plattformanpassung wider. Automobilhersteller entwerfen flexible Architekturen für mehrere Varianten. Klebstoffe unterstützen anpassungsfähige Verbindungen über verschiedene Komponenten hinweg. Gemischte Designs erfordern vielseitige Bindungsleistungen. Plattform-Sharing nimmt über Regionen und Marken hinweg zu. Klebstofflieferanten passen Lösungen für modulare Bauten an. Die Produktionskomplexität begünstigt flexible Materialien. Anpassungstrends beeinflussen Produktinnovationen.
- Zum Beispiel unterstützt Volkswagens MQB-Plattform über 40 Modelle (wie den VW Golf, Tiguan, Audi A3 und SEAT Leon) mit gemeinsamen, standardisierten Produktionsprozessen, einschließlich umfangreicher Klebeverbindungstechniken.
Erhöhter Fokus auf Geräusch-, Vibrations- und Härtekontrolle
Der globale Markt für Automobilklebstoffe legt einen stärkeren Fokus auf den Fahrkomfort. Automobilhersteller zielen auf eine leisere und sanftere Fahrt ab. Klebstoffe dämpfen Vibrationen und reduzieren den Geräuschtransfer. Innenraumverklebungen verbessern die akustische Isolationsleistung. Verbrauchererwartungen prägen komfortbezogene Designentscheidungen. Premium-Fahrzeugsegmente führen diesen Trend an. Komfortverbesserungen erstrecken sich auf den Massenmarkt. Klebstoffe unterstützen diesen sich entwickelnden Fokus.
Digitale Simulation und virtuelle Validierung bei der Klebstoffauswahl
Der globale Markt für Automobilklebstoffe übernimmt digitale Ingenieurwerkzeuge. Automobilhersteller nutzen Simulationen, um die Verbindungsleistung frühzeitig zu testen. Virtuelle Validierung reduziert den Bedarf an physischen Prototypen. Designteams bewerten Stress und Ermüdung digital. Die Vorhersage des Klebstoffverhaltens verbessert die Genauigkeit der Materialauswahl. Entwicklungszeiten verkürzen sich mit digitaler Unterstützung. Das Ingenieurvertrauen steigt über Programme hinweg. Digitale Werkzeuge prägen Kaufentscheidungen.
Analyse der Marktchancen:
Komplexe Oberflächenvorbereitung und Materialkompatibilitätsanforderungen
Der globale Markt für Automobilklebstoffe steht vor Herausforderungen bei der Materialkompatibilität. Fahrzeugdesigns verwenden verschiedene Substrate und Beschichtungen. Die Oberflächenvorbereitung bleibt entscheidend für die Bindungsstärke. Inkonsistente Vorbereitung führt zu Leistungsrisiken. Automobilhersteller verlangen strenge Prozesskontrollstandards. Ausbildungslücken beeinflussen die Qualitätsergebnisse der Montage. Umweltfaktoren beeinträchtigen die Zuverlässigkeit der Aushärtung. Diese Probleme erhöhen die betriebliche Komplexität.
Preissensitivität und Qualifikationszeit für neue Klebstoffsysteme
Der globale Markt für Automobilklebstoffe steht unter Preisdruck. Automobilhersteller verhandeln aggressiv über Materialkosten. Klebstoffe durchlaufen lange Qualifikationszyklen vor der Genehmigung. Tests und Validierung erhöhen die Eintrittsbarrieren für Lieferanten. Kostensenkungsziele belasten die Margen der Lieferanten. Plattformbindung begrenzt den schnellen Materialwechsel. Innovationszyklen verzögern sich aufgrund von Genehmigungen. Diese Einschränkungen verlangsamen das Einführungstempo.
Marktchancen:
Wachstumspotenzial in aufstrebenden Automobilproduktionsregionen
Der globale Markt für Automobilklebstoffe findet Chancen in aufstrebenden Regionen. Die Automobilproduktion expandiert in Südostasien und Lateinamerika. Neue Werke übernehmen moderne Klebetechnologien von Anfang an. Infrastrukturinvestitionen unterstützen fortschrittliche Montagepraktiken. Lokale Beschaffungsinitiativen erhöhen die regionale Nachfrage. Die Expansion der OEMs schafft Partnerschaftsmöglichkeiten für Lieferanten. Technologietransfer unterstützt eine schnellere Marktdurchdringung. Diese Regionen bieten langfristiges Wachstumspotenzial.
Fortschritte bei intelligenten Klebstoffen und funktionalen Bindungslösungen
Der globale Markt für Automobilklebstoffe profitiert von Innovationen bei funktionalen Materialien. Intelligente Klebstoffe bieten Sensor- und Wärmemanagementfunktionen. Multifunktionale Bindungen reduzieren die Anzahl der Komponenten. Automobilhersteller erkunden aktiv integrierte Leistungswerkstoffe. Funktionale Bindungen unterstützen das Design der nächsten Fahrzeuggeneration. Innovationen stimmen mit elektrischen und autonomen Plattformen überein. Mehrwertfunktionen verbessern die Differenzierung der Lieferanten. Dieser Bereich bietet starke Chancen.
Analyse der Marktsegmentierung:
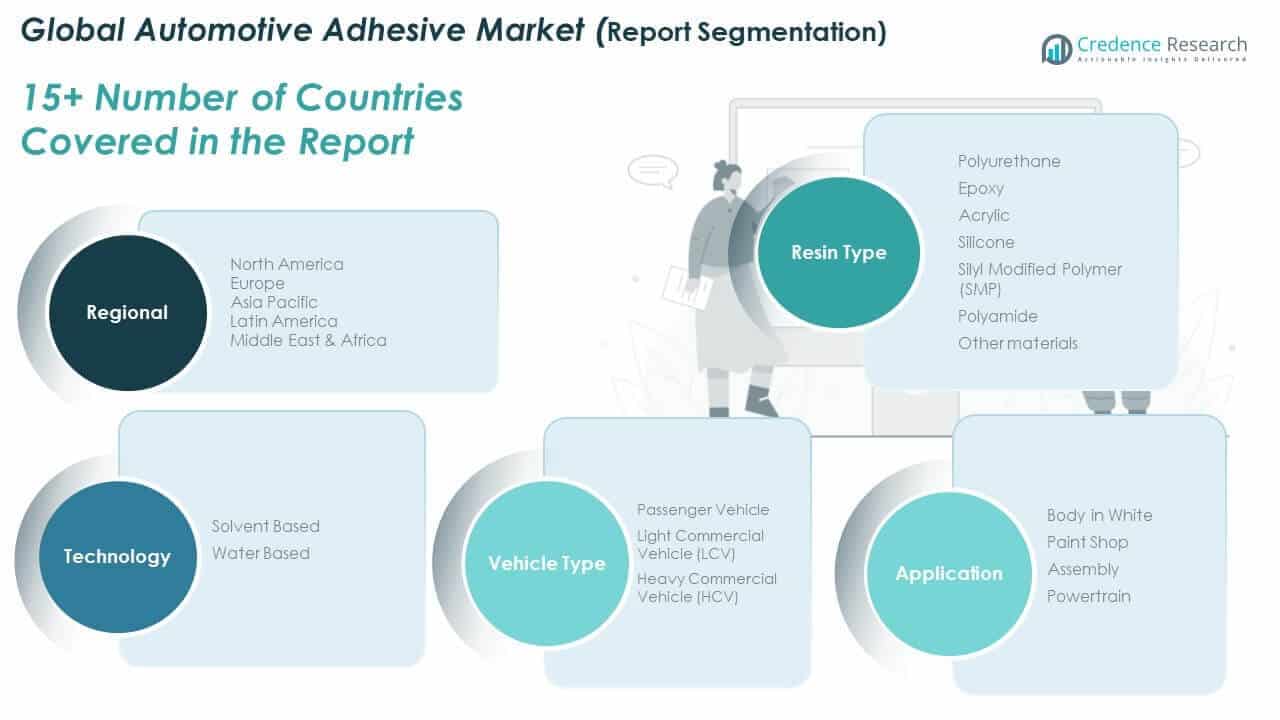
Nach Harztyp
Der globale Markt für Automobilklebstoffe zeigt eine vielfältige Nachfrage nach verschiedenen Harztypen. Polyurethan führt aufgrund seiner Flexibilität, Haltbarkeit und starken strukturellen Bindung. Epoxid unterstützt hochfeste Verbindungen in tragenden Anwendungen. Acryl bietet schnelle Aushärtung und Oberflächentoleranz über gemischte Materialien hinweg. Silikon dient den Anforderungen an Wärmebeständigkeit und Abdichtung. Silylmodifiziertes Polymer unterstützt Elastizität und Wetterbeständigkeit. Polyamid findet Anwendung in hitzebeständigen Anwendungen. Andere Materialien erfüllen spezielle Leistungsanforderungen in spezialisierten Komponenten.
- Zum Beispiel erhellen Sika-Klebstofftechnologien jährlich den Weg für mehr als 35 Millionen Fahrzeuge durch Scheinwerferverklebung, während ihre strukturellen Karosseriewerkstattklebstoffe jährlich über 25 Millionen Fahrzeuge stärker und sicherer machen.
Nach Technologie
Lösungsmittelbasierte Klebstoffe werden weiterhin in hochfesten Automobilanwendungen verwendet. Diese Systeme unterstützen die Haltbarkeit unter rauen Betriebsbedingungen. Wasserbasierte Klebstoffe gewinnen aufgrund niedriger Emissionen und regulatorischer Übereinstimmung an Beliebtheit. Automobilhersteller setzen wasserbasierte Systeme für Innen- und Leichtbaukomponenten ein. Produktionslinien schätzen die sicherere Handhabung und die geringere Umweltbelastung. Die Auswahl der Technologie hängt von den Leistungsanforderungen und den Compliance-Zielen ab.
Nach Fahrzeugtyp
Personenkraftwagen machen die größte Nachfrage nach Klebstoffen aus. Hohe Produktionsvolumina und Designkomplexität treiben den Einsatz voran. Leichte Nutzfahrzeuge verwenden Klebstoffe zur Gewichtsreduzierung und Haltbarkeit. Schwere Nutzfahrzeuge verlassen sich auf Klebstoffe für strukturelle Stabilität und Vibrationskontrolle. Die Elektrifizierung von Fahrzeugen erhöht den Einsatz von Klebstoffen in allen Kategorien. Die Plattformstandardisierung unterstützt die konsistente Materialanwendung.
Nach Anwendung
Der Rohbau stellt einen Kernanwendungsbereich dar. Strukturelle Verklebung verbessert die Steifigkeit und Crash-Performance. Lackieranwendungen unterstützen die Abdichtung und den Korrosionsschutz. Montagearbeiten verwenden Klebstoffe für Innen- und Außenteile. Antriebsstranganwendungen erfordern Wärme- und Chemikalienbeständigkeit. Die Anwendungsvielfalt unterstützt eine stetige Nachfrage über die Fahrzeugsysteme hinweg.
Segmentierung:
Nach Harztyp- Polyurethan
- Epoxid
- Acryl
- Silicon
- Silylmodifiziertes Polymer (SMP)
- Polyamid
- Andere Materialien
- Lösungsmittelbasiert
- Wasserbasiert
- Personenkraftwagen
- Leichtes Nutzfahrzeug (LCV)
- Schweres Nutzfahrzeug (HCV)
- Rohbau
- Lackiererei
- Montage
- Antriebsstrang
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die nordamerikanische globale Marktgröße für Automobilklebstoffe wurde 2018 mit 1.078,27 Millionen USD bewertet und soll bis 2024 auf 1.526,39 Millionen USD und bis 2032 auf 2.246,35 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,90 % im Prognosezeitraum. Der globale Markt für Automobilklebstoffe in Nordamerika hält einen Marktanteil von fast 23,6 %. Die Vereinigten Staaten treiben die regionale Nachfrage durch fortschrittliche Fahrzeugproduktion an. Automobilhersteller verwenden Klebstoffe für leichte und sicherheitsorientierte Designs. Plattformen für Elektrofahrzeuge unterstützen einen höheren Klebstoffverbrauch. Kanada unterstützt die Nachfrage durch stabile OEM-Operationen. Mexiko profitiert von der grenzüberschreitenden Automobilproduktion. Die Technologieakzeptanz bleibt in Montagewerken hoch. Regulatorische Klarheit unterstützt die Materialstandardisierung. Lieferantenpartnerschaften bleiben in der gesamten Region stark.
Europa
Die europäische globale Marktgröße für Automobilklebstoffe wurde 2018 mit 1.207,52 Millionen USD bewertet und soll bis 2024 auf 1.796,35 Millionen USD und bis 2032 auf 2.822,59 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,77 % im Prognosezeitraum. Der globale Markt für Automobilklebstoffe in Europa hat einen Marktanteil von etwa 27,8 %. Deutschland führt durch die Produktion von Premium- und Hochleistungsfahrzeugen. Frankreich und Italien unterstützen die Nachfrage durch die Einführung von Strukturverklebungen. Emissionsnormen fördern den Einsatz von Leichtbaumaterialien. Klebstoffe unterstützen multimaterielle Fahrzeugplattformen. Der OEM-Fokus auf Sicherheit stärkt die Nachfrage nach Strukturverklebungen. Innovationszentren beeinflussen die Materialauswahl. Starke Lieferantenkonformität unterstützt das Wachstum. Die regionale Nachfrage bleibt technologiegetrieben.
Asien-Pazifik
Die asiatisch-pazifische globale Marktgröße für Automobilklebstoffe wurde 2018 mit 1.555,46 Millionen USD bewertet und soll bis 2024 auf 2.252,31 Millionen USD und bis 2032 auf 3.418,36 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,31 % im Prognosezeitraum. Der globale Markt für Automobilklebstoffe im asiatisch-pazifischen Raum führt mit einem Marktanteil von fast 34,9 %. China dominiert durch die großflächige Fahrzeugproduktion. Japan und Südkorea unterstützen fortschrittliche Klebstoffanwendungen. Indien zeigt eine steigende Akzeptanz aufgrund der Expansion der Fertigung. Elektrische Mobilität stärkt die Klebstoffnachfrage über Plattformen hinweg. Kostenoptimierte Produktion zieht globale OEMs an. Lokale Lieferanten gewinnen technische Fähigkeiten. Hohe Volumina unterstützen eine konsistente Materialnachfrage.
Lateinamerika
Die lateinamerikanische globale Marktgröße für Automobilklebstoffe wurde 2018 mit 333,19 Millionen USD bewertet und soll bis 2024 auf 487,24 Millionen USD und bis 2032 auf 749,11 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,48 % im Prognosezeitraum. Der globale Markt für Automobilklebstoffe in Lateinamerika repräsentiert etwa 7,5 % Marktanteil. Brasilien verankert die regionale Automobilproduktion. Mexiko unterstützt die exportorientierte Fahrzeugmontage. Der Einsatz von Klebstoffen wächst in strukturellen und Innenraumbereichen. OEM-Investitionen verbessern die Materialstandards. Kostenkontrolle bleibt ein zentraler Fokus. Technologietransfer unterstützt die Qualitätsverbesserung. Die Nachfrage zeigt eine stetige Aufwärtsbewegung.
Naher Osten
Die Marktgröße für Automobilklebstoffe im Nahen Osten wurde 2018 mit 213,78 Millionen USD bewertet und soll bis 2024 auf 289,89 Millionen USD und bis 2032 auf 400,44 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,07 % im Prognosezeitraum. Der globale Markt für Automobilklebstoffe im Nahen Osten hält etwa 4,5 % Marktanteil. Die GCC-Länder führen die regionale Nachfrage an. Fahrzeugmontage und Aftermarket unterstützen das Wachstum. Infrastrukturprojekte erhöhen den Einsatz von Nutzfahrzeugen. Klebstoffe unterstützen die Haltbarkeit in rauen Klimazonen. Importabhängigkeit prägt die Lieferdynamik. Technologieakzeptanz bleibt selektiv. Das Wachstum folgt einer allmählichen industriellen Expansion.
Afrika
Die Größe des afrikanischen Marktes für globale Automobilklebstoffe wurde 2018 auf 84,08 Millionen USD geschätzt und soll bis 2024 auf 106,19 Millionen USD und bis 2032 auf 129,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,47 % im Prognosezeitraum. Der globale Markt für Automobilklebstoffe in Afrika macht einen Marktanteil von fast 1,6 % aus. Südafrika führt die Automobilproduktionsaktivitäten an. Lokale Montagewerke treiben die Grundnachfrage nach Klebstoffen an. Kostenempfindlichkeit beeinflusst die Materialauswahl. Importabhängigkeit wirkt sich auf die Versorgungskonsistenz aus. Die Technologiepenetration bleibt begrenzt. Allmähliche industrielle Entwicklung unterstützt zukünftiges Wachstum. Die Nachfrage bleibt in den wichtigsten Zentren stabil.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der globale Markt für Automobilklebstoffe zeichnet sich durch starken Wettbewerb zwischen multinationalen und regionalen Anbietern aus. Führende Akteure konzentrieren sich auf Leistungszuverlässigkeit und langfristige Beziehungen zu OEMs. Unternehmen konkurrieren durch Produktvielfalt über Harztypen und Technologien hinweg. Innovationszentren unterstützen maßgeschneiderte Lösungen für Fahrzeugplattformen. Strategische Preisgestaltung bleibt aufgrund des Kostendrucks der OEMs wichtig. Der Ruf der Marke beeinflusst die Lieferantenauswahl bei sicherheitskritischen Anwendungen. Globale Akteure nutzen Skalenvorteile und technische Supportnetzwerke. Regionale Unternehmen konkurrieren durch lokalisierte Versorgung und Kosteneffizienz. Es spiegelt eine ausgewogene Mischung aus Innovation und operativer Stärke wider.
Aktuelle Entwicklungen:
- Im Dezember 2025 brachte Henkel Loctite MS 9650 auf den Markt, einen Klebstoff und Dichtstoff der nächsten Generation, der speziell für die leichte strukturelle Verklebung in Automobildisplay-Komponenten entwickelt wurde. Dieses silanmodifizierte Polymerprodukt härtet durch Feuchtigkeitsreaktion aus und bildet ein weiches elastisches Produkt, das in der Lage ist, verschiedene Substrate wie Glas, Metall, lackierte Oberflächen und Kunststoffe mit hervorragender UV-Beständigkeit zu verbinden. Der Klebstoff bietet ein überragendes Kriechverhalten, das mit silikonbasierten Produkten vergleichbar ist, und verfügt über verbesserte Aushärtungsgeschwindigkeiten durch Teroson MS 9371B-Beschleuniger, die Anwendungen ermöglichen, die zuvor aufgrund von Verarbeitungszeitbeschränkungen für einkomponentige Klebstoffe ungeeignet waren. Die Formel des Produkts ist VOC-arm, isocyanatfrei und PVC-frei und unterstützt die Umweltverträglichkeit, während sie sich für leichte Fahrzeugmontagen eignet.
- Im November 2025 erweiterte Henkel sein Portfolio für das Wärmemanagement von Elektrofahrzeugen mit der Einführung von Loctite SI 5643 und Loctite SI 5637, zweikomponentigen, schnell aushärtenden, niedrigviskosen wärmeleitenden Silikonvergussmassen, die speziell für Hochleistungs-Leistungselektronik in EV-Antriebssträngen entwickelt wurden. Diese Lösungen adressieren die Herausforderung der Branche, mehrere Antriebskomponenten, einschließlich Motoren, Wechselrichtern und On-Board-Ladegeräten, in kompakte Einheiten zu integrieren. Beide Produkte zeichnen sich durch außergewöhnlich schnell fließende Eigenschaften mit selbstnivellierenden Fähigkeiten aus, die es ihnen ermöglichen, kleine Lücken zu füllen und gleichzeitig eine hervorragende Wärmeübertragung für das Wärmemanagement zu bieten. Ihre sehr geringe Shore-Härte und Flexibilität schützen elektrische Komponenten vor Vibrationen, ohne mechanischen Stress während des thermischen Zyklus zu verursachen, was sie ideal für die Leistungselektronik der nächsten Generation und EV-Batteriedesigns macht.
- Nach der Ankündigung der strategischen Trennung im Januar 2025 plant DuPont, die Abspaltung seines Elektronikgeschäfts (das den Namen "Qnity" tragen wird) bis zum 1. November 2025 abzuschließen und ein neues unabhängiges, börsennotiertes Unternehmen zu schaffen. Nach dieser Trennung wird sich das neue DuPont auf wachstumsstarke Geschäfte wie Wasser und Gesundheitswesen konzentrieren, zusammen mit anderen marktführenden industriellen Produktlinien mit Anwendungen in fortschrittlichen Klebstoff- und Dichtstofflösungen für verschiedene Endmärkte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Harztyp, Technologie, Fahrzeugtyp und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Das Wachstum von Elektrofahrzeugen wird die Nachfrage nach leistungsstarken Klebelösungen erhöhen.
- Leichte Fahrzeugplattformen werden den Einsatz von Klebstoffen gegenüber Befestigungselementen steigern.
- Wasserbasierte Technologien werden eine breitere Akzeptanz bei OEMs finden.
- Strukturelles Kleben wird sich auf sicherheitskritische Fahrzeugteile ausweiten.
- Asien-Pazifik wird die wichtigste produktionsgetriebene Region bleiben.
- Automatisierung wird präzise Klebesysteme begünstigen.
- Nachhaltigkeitsziele werden die Prioritäten der Produktentwicklung prägen.
- Maßgeschneiderte Lösungen werden modulare Fahrzeugplattformen unterstützen.
- Partnerschaften mit OEMs werden sich weiter vertiefen.
- Innovation wird sich auf die multifunktionale Leistung von Klebstoffen konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Automobilklebstoffmarkt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Automobilklebstoffmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Automobilklebstoffmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Automobilklebstoffe antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Automobilklebstoffe?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Automobilklebstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Automobilklebstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2018; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Automobilklebstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2018) & Forecast (2018-2032) (2018: USD 4,472.30 million → 2032: USD 9,766.80 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Automobilklebstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2018 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2018
- 2.3.2 Top 10 Players by Volume Share – 2018
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Automobilklebstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Automobilklebstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Automobilklebstoffe Market Drivers
- 3.3 Markt für Automobilklebstoffe Market Restraints & Challenges
- 3.4 Markt für Automobilklebstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Automobilklebstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Automobilklebstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Automobilklebstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Automobilklebstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Automobilklebstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2018)
- 5.1.2 Global Export Volume by Country (2018)
- 5.1.3 Global Import Value by Country (2018)
- 5.1.4 Global Import Volume by Country (2018)
- 5.1.5 Net Trade Balance by Country (2018)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2018)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Automobilklebstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Automobilklebstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2018
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Automobilklebstoffe Market Share Analysis – 2018
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2018)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Automobilklebstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Automobilklebstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Automobilklebstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Automobilklebstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2018 & 2032)
- 7.1.2 Channel Mix Evolution (2018-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Automobilklebstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Automobilklebstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Automobilklebstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Automobilklebstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Automobilklebstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Automobilklebstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Automobilklebstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
