
Marktübersicht:
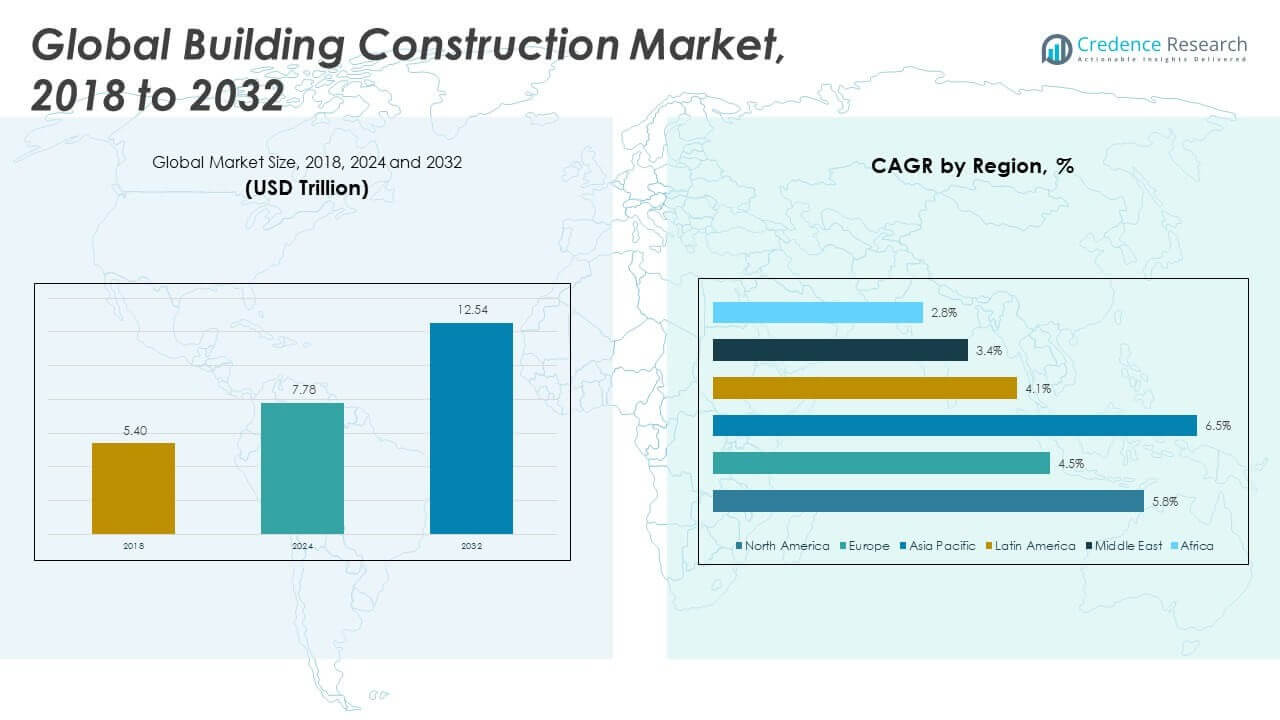
Die Größe des globalen Marktes für Hochbau wurde 2018 mit 5,40 Billionen USD bewertet und soll bis 2024 auf 7,78 Billionen USD und bis 2032 auf 12,54 Billionen USD anwachsen, mit einer CAGR von 5,73 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Hochbau 2024 | USD 7,78 Billionen |
| Markt Hochbau, CAGR | 5,73% |
| Marktgröße Hochbau 2032 | USD 12,54 Billionen |
Das Marktwachstum wird durch die rasche Urbanisierung und die steigende Wohnungsnachfrage in entwickelten und sich entwickelnden Volkswirtschaften angetrieben. Regierungen priorisieren bezahlbaren Wohnraum, verkehrsgebundene Entwicklungen und öffentliche Einrichtungen. Private Entwickler investieren in gemischt genutzte und Hochhausprojekte, um die Flächeneffizienz zu maximieren. Der Einsatz von modularer Bauweise und Vorfertigung verbessert die Projektdauer und Kostenkontrolle. Nachhaltigkeitsziele fördern den Einsatz energieeffizienter Designs und grüner Materialien. Digitale Werkzeuge wie BIM verbessern die Planungsgenauigkeit und reduzieren Bau Risiken. Verbesserungen der Arbeitsproduktivität unterstützen ebenfalls das langfristige Wachstum.
Asien-Pazifik führt den Markt aufgrund groß angelegter Stadtentwicklungen in China, Indien und Südostasien an. Nordamerika bleibt stark, unterstützt durch die Nachfrage nach kommerzieller Renovierung und Wohnraumersatz. Europa zeigt stabiles Wachstum, angetrieben durch energieeffiziente Gebäudeupgrades und regulatorische Konformität. Der Nahe Osten schreitet durch große kommerzielle und Tourismusprojekte voran, die durch staatliche Ausgaben unterstützt werden. Lateinamerika entwickelt sich allmählich, da die Infrastrukturdefizite in großen Volkswirtschaften geringer werden. Afrika zeigt ein frühes Wachstum, angeführt von Wohnungs- und öffentlichen Infrastrukturbedürfnissen in wichtigen städtischen Zentren.
Markteinblicke:
- Der globale Markt für Hochbau wurde 2018 auf 5,40 Billionen USD geschätzt, erreichte 2024 7,78 Billionen USD und soll bis 2032 12,54 Billionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,73%.
- Der asiatisch-pazifische Raum hält etwa 46% Marktanteil, gefolgt von Nordamerika mit 27% und Europa mit 18%, angetrieben durch Urbanisierung, Infrastrukturausgaben und ausgereifte Bauökosysteme.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 46%, unterstützt durch große Wohnungsbauprogramme, Infrastrukturausbau und starke öffentliche Investitionen in China und Indien.
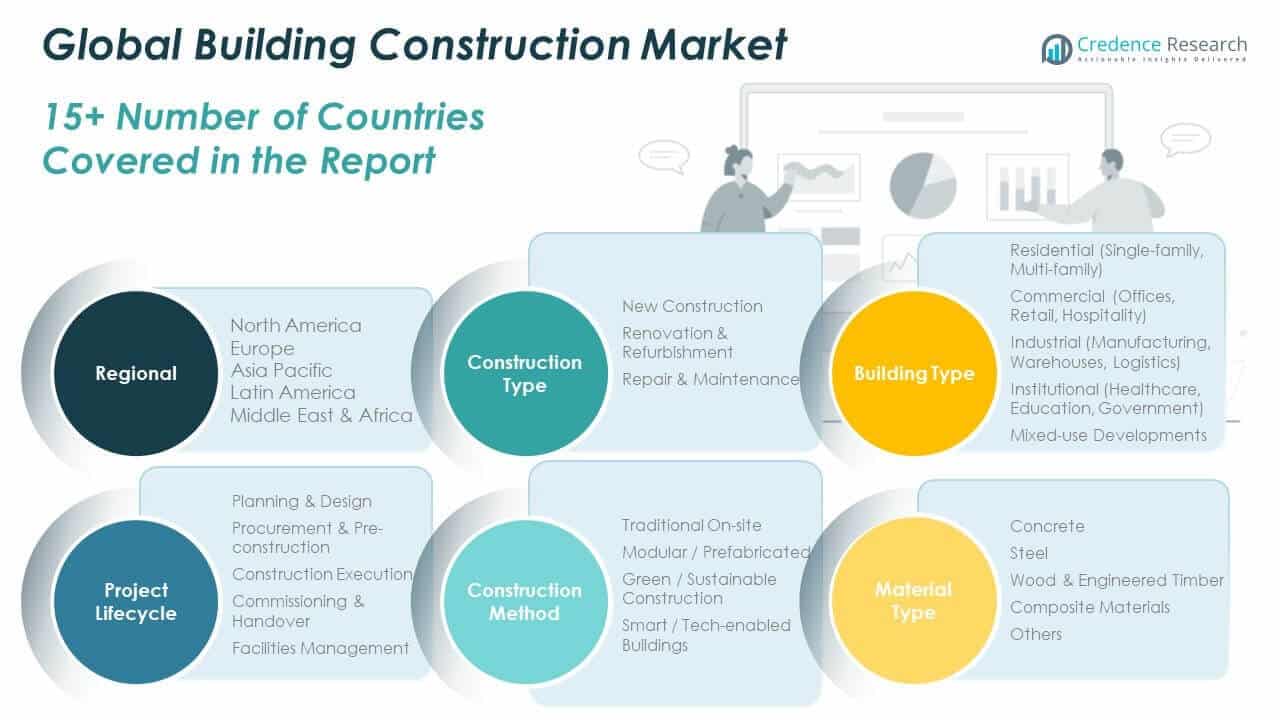
- Neubauten dominieren nach Bauart mit einem Anteil von fast 55%, was die starke Nachfrage nach Wohn-, Gewerbe- und Infrastrukturprojekten weltweit widerspiegelt.
- Renovierung und Sanierung machen etwa 30% aus, während Reparatur und Wartung etwa 15% ausmachen, unterstützt durch alternde Gebäudebestände und den Bedarf an Lebenszyklus-Asset-Management.
Markttreiber:
Nachfrage nach städtischem Wohnraum und demografische Expansion in den Regionen
Der globale Markt für Hochbau profitiert vom schnellen Bevölkerungswachstum in städtischen Zentren. Städte erweitern das Wohnungsangebot, um dem Migrationsdruck gerecht zu werden. Regierungen fördern Wohnprojekte für mittlere Einkommens- und erschwingliche Segmente. Entwickler konzentrieren sich auf vertikale Bauweise, um Land zu sparen. Wohnungsknappheit unterstützt stetige Projektstarts. Der Zugang zu Hypotheken verbessert die Käuferbeteiligung. Urbane Infrastrukturanbindungen erhöhen die Projektviabilität. Langfristige Wohnungsnachfrage erhält Baupipelines aufrecht.
- Zum Beispiel meldete die China State Construction Engineering Corporation im Jahr 2025 neu unterzeichnete, wohnungsbezogene Bauverträge im Wert von über 1,1 Billionen RMB in den ersten fünf Monaten des Jahres, was ihre dominierende Rolle bei der großflächigen städtischen Wohnungsbereitstellung unterstreicht. Das Unternehmen gab außerdem bekannt, dass die insgesamt neu unterzeichneten Verträge bis Ende 2025 in allen Sektoren über 4 Billionen RMB lagen, was seine unübertroffene Umsetzungsskala auf dem chinesischen Baumarkt verdeutlicht.
Öffentliche Infrastrukturausgaben und nationale Entwicklungsprogramme
Der globale Markt für Hochbau erhält Unterstützung durch öffentliche Investitionsprogramme in die Infrastruktur. Regierungen finanzieren Schulen, Krankenhäuser und transportgebundene Gebäude. Haushaltszuweisungen begünstigen langlebige öffentliche Vermögenswerte. Der Ausbau der sozialen Infrastruktur verbessert den regionalen Zugang zu Dienstleistungen. Staatlich geführte Projekte reduzieren das Risiko der privaten Sektoren. Öffentliche Ausschreibungen sorgen für eine gleichmäßige Auslastung der Auftragnehmer. Die Ausrichtung der Infrastruktur stärkt regionale Entwicklungspläne. Die Bautätigkeit profitiert von politischer Kontinuität.
- Zum Beispiel lieferte Vinci Construction jährlich mehr als 70.000 Projekte und nutzte dabei umfangreiche Expertise im öffentlichen Sektor, die unter anderem die Lieferung mehrerer Krankenhäuser in Europa umfasste, einige mit Kapazitäten von über 500 Betten.
Expansion von Gewerbeimmobilien und Nachfrage nach Geschäftseinrichtungen
Der globale Markt für Hochbau entwickelt sich durch den Ausbau von Gewerbeflächen. Büroparks unterstützen Unternehmenswachstumsstrategien. Einzelhandelskomplexe passen sich an gemischte Nutzungsformate an. Logistikgebäude unterstützen moderne Lieferketten. Der Bau von Gastgewerbeeinrichtungen stimmt mit Wachstumsplänen im Tourismus überein. Entwickler suchen nach flexiblen Gebäudegrundrissen. Urbane Geschäftsviertel ziehen langfristiges Kapital an. Gewerbeimmobilien verbessern die Portfoliodiversifikation.
Technologieadoption und Optimierung des Bauprozesses
Der globale Markt für Hochbau schreitet durch Bemühungen zur Prozessmodernisierung voran. Digitale Planungstools verbessern die Genauigkeit des Designs. Projektmanagementsoftware reduziert Terminüberschreitungen. Vorfertigung unterstützt eine schnellere Ausführung vor Ort. Automatisierung verbessert die Arbeitsproduktivität. Qualitätskontrollsysteme verringern das Risiko von Nacharbeiten. Die Einführung von Technologie verbessert die Kostentransparenz. Prozesseffizienz stärkt die Wettbewerbsfähigkeit der Auftragnehmer.
Markttrends:
Verlagerung zu nachhaltigen und energieeffizienten Baupraktiken
Der globale Markt für Hochbau zeigt eine starke Verlagerung hin zu Nachhaltigkeitszielen. Bauherren setzen energieeffiziente Materialien und Designs ein. Grüne Zertifizierungen beeinflussen Projektspezifikationen. Entwickler zielen auf niedrigere Betriebskosten über den Lebenszyklus ab. Kunden verlangen eine reduzierte Umweltbelastung. Dämmung und intelligente Systeme finden breitere Anwendung. Nachhaltigkeit steigert den langfristigen Vermögenswert. Regulatorische Anpassungen unterstützen grüne Bautrends.
- Zum Beispiel berichtete Skanska, dass 100 % seiner gewerblichen Büroverkäufe im Jahr 2024 mit LEED Gold oder höher (oder gleichwertigen Standards wie BREEAM Excellent) zertifiziert waren, unterstützt durch eine 61%ige Reduzierung der Scope 1 und 2 Kohlenstoffemissionen, erreicht durch Lösungen wie kohlenstoffarmen Beton.
Steigende Präferenz für gemischt genutzte und hochdichte Entwicklungen
Der globale Markt für Hochbau spiegelt das Wachstum bei gemischt genutzten Projekten wider. Entwickler kombinieren Wohn-, Einzelhandels- und Büroflächen. Hochdichte Designs maximieren die städtische Flächennutzung. Integrierte Entwicklungen reduzieren die Abhängigkeit vom Pendeln. Stadtplaner bevorzugen kompakte städtische Layouts. Investoren bevorzugen diversifizierte Einnahmequellen. Gemischt genutzte Objekte verbessern die Belegungsstabilität. Städtische Lebensstile unterstützen dieses Entwicklungsmodell.
- Zum Beispiel hat Bouygues Construction (über Tochtergesellschaften wie Linkcity) bedeutende gemischt genutzte Viertel in europäischen Städten geliefert, die Wohntürme mit Einzelhandels- und Bürobereichen integrieren, wie das Hallsville Quarter in London oder das XXL-Öko-Viertel in Marseille, wo mehrphasige Neuentwicklungen häufig 100.000 bis 250.000 Quadratmeter Gesamtfläche erreichen oder überschreiten.
Erweiterung von modularen und vorgefertigten Baumethoden
Der globale Markt für Hochbau setzt modulare Bauweise in großem Maßstab ein. Vorfertigung verkürzt die Bauzeiten vor Ort. Fabrikgesteuerte Prozesse verbessern die Qualitätskonsistenz. Arbeitskräftemangel treibt die Einführung der Produktion außerhalb des Standorts voran. Modulare Systeme reduzieren Materialabfall. Logistik verbessert die Vorhersehbarkeit von Projekten. Entwickler profitieren von schnelleren Projektlieferungen. Kostenkontrolle stärkt den Adoptionsschwung.
Wachsende Fokussierung auf digitales Design und Building Information Modeling
Der globale Markt für Hochbau integriert digitales Design. BIM verbessert die Koordination zwischen Projektbeteiligten. Kollisionserkennung reduziert Bauverzögerungen. Digitale Zwillinge unterstützen das Lebenszyklus-Asset-Management. Datengetriebene Planung verbessert die Genauigkeit der Kostenprognosen. Kollaborationstools verbessern die Kommunikation der Auftragnehmer. Digitale Einführung verbessert die Transparenz. Technologie unterstützt die Ausführung komplexer Projekte.
Analyse der Marktherausforderungen:
Steigende Materialpreisvolatilität und Lieferkettenbeschränkungen
Der globale Markt für Hochbau steht unter Druck durch Schwankungen der Materialpreise. Die Kosten für Stahl und Zement schwanken häufig. Unterbrechungen in der Lieferkette verzögern Projektpläne. Importabhängigkeit erhöht das Beschaffungsrisiko. Auftragnehmer stehen vor Herausforderungen durch Margenkompression. Lange Beschaffungszyklen beeinträchtigen die Planungsgenauigkeit. Das Bestandsmanagement wird immer komplexer. Kostenvolatilität begrenzt die Budgetvorhersehbarkeit.
Fachkräftemangel und Komplexität der Projektausführung
Der globale Markt für Hochbau sieht sich mit Einschränkungen bei der Verfügbarkeit von Fachkräften konfrontiert. Alternde Belegschaften reduzieren die Kapazität im Handwerk. Ausbildungslücken beeinträchtigen die Produktivitätsniveaus. Sicherheitsvorschriften erhöhen die Anforderungen an die Belegschaft. Komplexe Designs erhöhen das Ausführungsrisiko. Projektverzögerungen belasten die Finanzen der Entwickler. Talentmangel treibt die Lohnkosten in die Höhe. Die Personalplanung bleibt eine kritische Herausforderung.
Marktchancen:
Urbanisierung in Schwellenländern und Entwicklung von Infrastrukturdefiziten
Der globale Markt für Hochbau bietet starke Chancen in Schwellenländern. Schnelle Urbanisierung führt zu Wohnungsengpässen. Infrastrukturdefizite unterstützen öffentliche und private Projekte. Regierungen fördern die Teilnahme ausländischer Investitionen. Stadtentwicklungspläne erschließen große Projektpipelines. Bevölkerungswachstum sichert die langfristige Nachfrage. Entwickler erschließen neue Kundensegmente. Aufstrebende Städte bieten skalierbares Wachstumspotenzial.
Intelligente Städte und digital integrierte Bauprojekte
Der globale Markt für Hochbau profitiert von Initiativen für intelligente Städte. Städte übernehmen vernetzte Infrastrukturrahmenwerke. Gebäude integrieren digitale Überwachungssysteme. Energiemanagementlösungen verbessern die Effizienz. Intelligenter Bau zieht institutionelle Investoren an. Öffentlich-private Partnerschaften unterstützen den Technologieneinsatz. Digitale Infrastruktur verbessert die Leistung von Vermögenswerten. Innovationsgetriebene Projekte erweitern zukünftige Chancen.
Analyse der Marktsegmentierung:
Nach Bautyp
Der globale Markt für Hochbau zeigt starke Nachfrage in den Bereichen Neubau, Renovierung und Reparatur. Neubauten führen aufgrund von Stadterweiterung und Infrastrukturwachstum. Renovierung und Sanierung gewinnen in reifen Volkswirtschaften mit alterndem Gebäudebestand an Bedeutung. Reparatur und Wartung gewährleisten die Sicherheit von Vermögenswerten und die Einhaltung gesetzlicher Vorschriften. Öffentliche Einrichtungen treiben die stetige Nachfrage nach Sanierungen. Private Eigentümer konzentrieren sich auf die Kontrolle der Lebenszykluskosten. Dies unterstützt eine ausgewogene Umsatzverteilung über die Bauphasen hinweg.
- Zum Beispiel berichtete die ACS-Gruppe, dass fortschrittliche Technologie und digitale Infrastruktur, wie Rechenzentren, die Hauptwachstumstreiber im Jahr 2025 waren, wobei über 55% der neuen Aufträge speziell auf diese wachstumsstarken Segmente abzielten.
Nach Gebäudetyp
Wohngebäude machen aufgrund der Wohnungsnachfrage einen großen Anteil aus. Gewerbliche Projekte expandieren mit Büro-, Einzelhandels- und Gastgewerbebedarf. Der Industriebau unterstützt das Wachstum von Produktion und Logistik. Institutionelle Gebäude entstehen durch Investitionen in Bildung und Gesundheitswesen. Mischnutzungsentwicklungen ziehen Entwickler an, indem sie Einkommensströme diversifizieren. Die städtische Dichte unterstützt integrierte Projektformate. Sie profitiert von einer diversifizierten Endnutzernachfrage.
- Zum Beispiel hat Skanska weltweit kumulativ über 4 Millionen Quadratmeter Gewerbefläche entwickelt und dabei ein diversifiziertes Portfolio in den Bereichen Bau, Wohnungsbau und institutionelle Gebäude beibehalten.
Nach Projektlebenszyklus
Planungs- und Entwurfsphasen gewinnen durch komplexe Projektanforderungen an Bedeutung. Beschaffung und Vorbau betonen Kosten- und Risikokontrolle. Die Bauausführung bleibt die größte Aktivitätsphase. Inbetriebnahme und Übergabe gewährleisten die Betriebsbereitschaft. Das Facility-Management gewinnt an Wert durch langfristige Vermögenspflege. Die Integration des Lebenszyklus verbessert die Projekteffizienz. Sie unterstützt lang andauernde Servicechancen.
Nach Baumethode
Traditionelle Vor-Ort-Methoden bleiben aufgrund ihrer Flexibilität weit verbreitet. Modulare und vorgefertigte Methoden verbessern Geschwindigkeit und Qualitätskontrolle. Grüner Bau stimmt mit Nachhaltigkeitsvorgaben überein. Intelligente und technologiegestützte Gebäude integrieren digitale Systeme. Die Auswahl der Methode hängt von Projektgröße und Standort ab. Sie passt sich den sich entwickelnden Effizienzanforderungen an.
Nach Materialtyp
Beton dominiert aufgrund von Stärke und Verfügbarkeit. Stahl unterstützt Hochhaus- und Industriegebäude. Holz und konstruiertes Holz finden in niedrigeren Projekten Verwendung. Verbundwerkstoffe verbessern Haltbarkeit und Leistung. Andere Materialien decken spezielle Designanforderungen ab. Sie spiegeln die Materialvielfalt über die Projekttypen hinweg wider.
Nach Beschaffungsmodell
Design–Bid–Build bleibt in öffentlichen Projekten aufgrund von Transparenzanforderungen üblich. Design–Build gewinnt an Akzeptanz für schnellere Lieferung und einheitliche Verantwortung. EPC- und schlüsselfertige Modelle eignen sich für komplexe Industrie- und Infrastrukturanlagen. PPP- und BOT-Strukturen unterstützen große öffentliche Projekte mit privater Kapitalbeteiligung. Risikoteilungsrahmen beeinflussen die Modellauswahl. Sie balancieren Kontrolle, Kosten und Liefergeschwindigkeit.
Nach Projektgröße (CAPEX)
Projekte unter 10 Millionen USD dominieren das Volumen durch kleine Wohn- und Renovierungsarbeiten. Mittelgroße Projekte zwischen 10–100 Millionen USD unterstützen die gewerbliche und institutionelle Nachfrage. Große Projekte im Bereich von 100–500 Millionen USD umfassen städtische Mischnutzungs- und infrastrukturgebundene Entwicklungen. Megaprojekte über 500 Millionen USD betreffen Flughäfen, Verkehrsknotenpunkte und stadtweite Anlagen. Die Kapitalintensität prägt die Teilnahme von Auftragnehmern. Sie unterstützt unterschiedliche Einnahmeprofile über die Skalen hinweg.
Segmentierung:
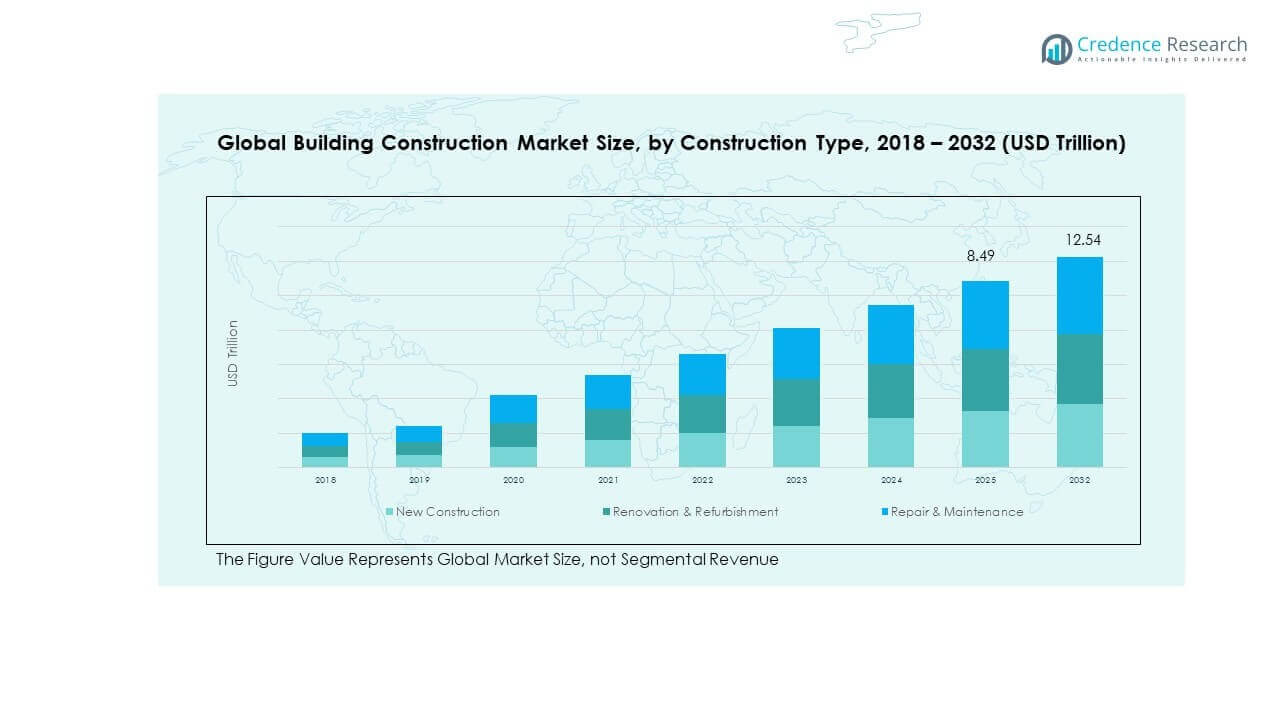
Nach Bautyp
- Neubau
- Renovierung & Sanierung
- Reparatur & Wartung
Nach Gebäudetyp
- Wohngebäude
- Gewerbegebäude
- Industriegebäude
- Institutionelle Gebäude
- Mischgenutzte Entwicklungen
Nach Projektlebenszyklus
- Planung & Design
- Beschaffung & Vorbau
- Bauausführung
- Inbetriebnahme & Übergabe
- Gebäudemanagement
Nach Baumethode
- Traditionell vor Ort
- Modular / Vorgefertigt
- Grünes / Nachhaltiges Bauen
- Intelligente / Technologiegestützte Gebäude
Nach Materialtyp
- Beton
- Stahl
- Holz & Konstruktionsholz
- Verbundwerkstoffe
- Andere
Nach Beschaffungsmodell
- Entwurf–Ausschreibung–Bau
- Entwurf–Bau
- EPC / Schlüsselfertig
- PPP / BOT-Modelle
Nach Projektgröße (CAPEX)
- < USD 10 Millionen
- USD 10–100 Millionen
- USD 100–500 Millionen
- USD 500 Millionen+
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Nordamerika
Der Markt für Hochbau in Nordamerika wurde 2018 auf 1,48 Billionen USD geschätzt und soll bis 2024 auf 2,09 Billionen USD und bis 2032 auf 3,39 Billionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Der globale Hochbaumarkt bleibt in Nordamerika aufgrund der konstanten Nachfrage nach Wohnersatz und der Erneuerung der Infrastruktur reif. Gewerbeprojekte konzentrieren sich auf Logistikzentren, Büros und Rechenzentren. Öffentliche Ausgaben unterstützen Schulen und transportbezogene Gebäude. Der Industriebau orientiert sich am Wachstum der fortschrittlichen Fertigung. Regulatorische Standards betonen Sicherheit und Qualität. Private Investitionen bleiben stabil. Die Region hält 2024 einen Marktanteil von etwa 27 %.
Europa
Der Markt für Hochbau in Europa wurde 2018 auf 1,05 Billionen USD geschätzt und soll bis 2024 auf 1,43 Billionen USD und bis 2032 auf 2,11 Billionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum. Der globale Hochbaumarkt in Europa konzentriert sich auf Renovierung und energieeffiziente Modernisierungen. Alternde Wohn- und Gewerbeimmobilien treiben die Nachfrage nach Sanierungen an. Institutionelle Gebäude expandieren durch Gesundheits- und Bildungsprojekte. Nachhaltigkeitsvorschriften beeinflussen Material- und Designentscheidungen. Die Nachfrage nach städtischem Wohnraum bleibt stabil. Osteuropa unterstützt den schrittweisen Neubau. Die Region macht etwa 18 % des Marktanteils aus.
Asien-Pazifik Der Markt für Hochbau im Asien-Pazifik-Raum wurde 2018 mit 2,39 Billionen USD bewertet und soll bis 2024 auf 3,57 Billionen USD und bis 2032 auf 6,10 Billionen USD anwachsen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5 % während des Prognosezeitraums. Der globale Hochbaumarkt findet seine größte Basis im Asien-Pazifik-Raum. Schnelle Urbanisierung treibt die Wohnungsnachfrage an. China und Indien verankern große Infrastrukturprojekte. Südostasien unterstützt die kommerzielle und industrielle Expansion. Staatliche Wohnungsbauprogramme erhöhen die Aktivität. Private Entwickler konzentrieren sich auf gemischt genutzte Projekte. Die Region hält einen Marktanteil von nahezu 46 %.
Lateinamerika
Der Markt für Hochbau in Lateinamerika wurde 2018 mit 0,25 Billionen USD bewertet und soll bis 2024 auf 0,36 Billionen USD und bis 2032 auf 0,51 Billionen USD anwachsen, bei einer CAGR von 4,1 % während des Prognosezeitraums. Der globale Hochbaumarkt in Lateinamerika wächst durch die Nachfrage nach städtischem Wohnraum und Infrastrukturdefizite. Öffentliche Projekte unterstützen eine stetige Aktivität. Der kommerzielle Bau bleibt selektiv. Brasilien und Mexiko führen die regionale Produktion an. Finanzierungsbedingungen beeinflussen den Zeitpunkt der Projekte. Der Wohnungsbau dominiert die Volumina. Die Region hält einen Marktanteil von knapp 5 %.
Naher Osten
Der Markt für Hochbau im Nahen Osten wurde 2018 mit 0,15 Billionen USD bewertet und soll bis 2024 auf 0,19 Billionen USD und bis 2032 auf 0,26 Billionen USD anwachsen, bei einer CAGR von 3,4 % während des Prognosezeitraums. Der globale Hochbaumarkt im Nahen Osten stützt sich auf staatlich geführte Investitionen. Megaprojekte treiben die Nachfrage nach kommerziellen und gemischt genutzten Projekten an. Tourismus- und Transportentwicklungen unterstützen die Aktivität. Der Wohnungsbau richtet sich nach dem Bevölkerungswachstum. Golfstaaten dominieren die regionalen Ausgaben. Projektpipelines bleiben konzentriert. Die Region repräsentiert etwa 2 % Marktanteil.
Afrika
Der Markt für Hochbau in Afrika wurde 2018 mit 0,09 Billionen USD bewertet und soll bis 2024 auf 0,14 Billionen USD und bis 2032 auf 0,18 Billionen USD anwachsen, bei einer CAGR von 2,8 % während des Prognosezeitraums. Der globale Hochbaumarkt in Afrika befindet sich in einem frühen Stadium, expandiert jedoch. Wohnungsknappheit treibt die Wohnungsnachfrage an. Öffentliche Infrastruktur unterstützt Schulen und Krankenhäuser. Städtische Zentren führen die Bauaktivität an. Private Investitionen bleiben vorsichtig. Lieferkettenbeschränkungen beeinflussen die Ausführungsgeschwindigkeit. Die Region hält einen Marktanteil von rund 2 %.
Analyse der Hauptakteure:
- China State Construction Engineering Corporation
- Vinci
- ACS Group
- Bouygues Construction
- Skanska
Wettbewerbsanalyse:
Der globale Hochbaumarkt zeichnet sich durch intensiven Wettbewerb zwischen großen multinationalen Auftragnehmern und starken regionalen Akteuren aus. Führende Unternehmen konkurrieren durch Projektdimension, geografische Reichweite und Ausführungsfähigkeit. Firmen konzentrieren sich auf diversifizierte Portfolios in den Bereichen Wohnungsbau, Gewerbe und Infrastruktur. Strategische Bieterstärke und Bilanzstabilität beeinflussen den Vertragsgewinn. Technologieeinsatz verbessert die Kostenkontrolle und die Geschwindigkeit der Projektausführung. Nachhaltigkeitsfähigkeit stärkt die Positionierung in öffentlichen und institutionellen Projekten. Regionale Firmen behalten Vorteile bei lokalen Vorschriften und Arbeitszugang. Der Markt bleibt trotz der Präsenz globaler Marktführer moderat fragmentiert.
Neueste Entwicklungen:
- Im Januar 2026 startete Bouygues eine neue Bauabteilung, die Colas, Bouygues Construction und Bouygues Immobilier unter einer Struktur vereint, um Synergien und Wachstum zu fördern. Die Abteilung überwacht über 27 Milliarden Euro Umsatz und 100.000 Mitarbeiter weltweit und konzentriert sich auf Koordination und Effizienz.
- Im Dezember 2025 schloss Vinci Compass, Teil der Vinci-Gruppe, die Übernahme einer 50,1%igen Mehrheitsbeteiligung an Verde Asset Management ab und fügte etwa 16 Milliarden R$ an verwalteten Vermögenswerten hinzu. Dieser Deal stärkt die Plattform von Vinci für Globale Investmentprodukte & Lösungen und wird voraussichtlich zweistellige Zuwächse bei den gebührenbezogenen Erträgen pro Aktie bringen.
- Im Juni 2025 erwarb die Bauabteilung der ACS Group, Dragados, das chilenische Unternehmen Fleischmann, um die Fähigkeiten im Bau von Rechenzentren und digitaler Infrastruktur zu stärken. Dieser Schritt steht im Einklang mit Chiles Nationalem Rechenzentrum-Plan und verbessert die Präsenz von ACS in Lateinamerika für fortschrittliche Technologieprojekte.
- Im Mai 2025 unterzeichnete die China State Construction Engineering Corporation (CSCEC) eine strategische Partnerschaft mit MODENA E&C, um globale Bauprojekte mit Modular Integrated Construction (MIC)-Technologie zu beschleunigen. Die Zusammenarbeit zielt auf Joint Ventures in den Bereichen Infrastruktur, Bau, Wohnen, Anlagen und Energie in Märkten wie China, Indonesien, Russland, Usbekistan und den GCC ab.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bautyp, Gebäudetyp, Projektlebenszyklus, Baumethode, Materialtyp, Beschaffungsmodell und Projektgröße (CAPEX). Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Das Wachstum der städtischen Bevölkerung wird die langfristige Bau-Nachfrage in Wohn- und Mischnutzungsentwicklungen weiterhin stützen.
- Öffentliche Infrastrukturprogramme werden stabile Projektpipelines in den Bereichen Transport, Gesundheitswesen und Bildungseinrichtungen unterstützen.
- Nachhaltigkeitsstandards werden zunehmend das Gebäudedesign, die Materialauswahl und die Baupraktiken beeinflussen.
- Modulare und vorgefertigte Baumethoden werden aufgrund von Geschwindigkeits- und Qualitätsvorteilen breitere Akzeptanz finden.
- Digitale Projektmanagement-Tools werden die Planungsgenauigkeit, Kostenkontrolle und Ausführungseffizienz verbessern.
- Mischnutzungsentwicklungen werden expandieren, um städtische Dichte, Lifestyle-Bedürfnisse und Herausforderungen der Landknappheit zu adressieren.
- Privates Kapital wird widerstandsfähige Gebäudeanlagen mit vorhersehbaren Renditen und langer Betriebsdauer bevorzugen.
- Initiativen zur Entwicklung der Arbeitskräfte werden wachsen, um den Mangel an qualifizierten Arbeitskräften und Produktivitätslücken zu adressieren.
- Regulatorische Compliance-Anforderungen werden eine größere Rolle bei der Gestaltung von Genehmigungszeitleisten und Projektmachbarkeit spielen.
- Schwellenländer werden stärkere Wachstumschancen bieten, unterstützt durch Urbanisierung und Infrastrukturinvestitionen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Bauwesen-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Baukonstruktionsmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Baukonstruktionsmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für den Bau von Gebäuden antreiben?
Wer sind die führenden Unternehmen im globalen Bauwesen?
Welche Region hatte 2024 den größten Anteil am globalen Baukonstruktionsmarkt?
Welche Region hatte 2024 den größten Anteil am globalen Baukonstruktionsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Baukonstruktionen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Baukonstruktionen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 7.78 trillion → forecast year: USD 12.54 trillion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Baukonstruktionen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Baukonstruktionen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Baukonstruktionen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Baukonstruktionen Market Drivers
- 3.3 Markt für Baukonstruktionen Market Restraints & Challenges
- 3.4 Markt für Baukonstruktionen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Baukonstruktionen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Baukonstruktionen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Baukonstruktionen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Baukonstruktionen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Baukonstruktionen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Baukonstruktionen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Baukonstruktionen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Baukonstruktionen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Baukonstruktionen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Baukonstruktionen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Baukonstruktionen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Baukonstruktionen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Baukonstruktionen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Baukonstruktionen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Baukonstruktionen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Baukonstruktionen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Baukonstruktionen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Baukonstruktionen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Baukonstruktionen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
