
Überblick über den Markt für Beschichtungen mit geringem CO2-Fußabdruck
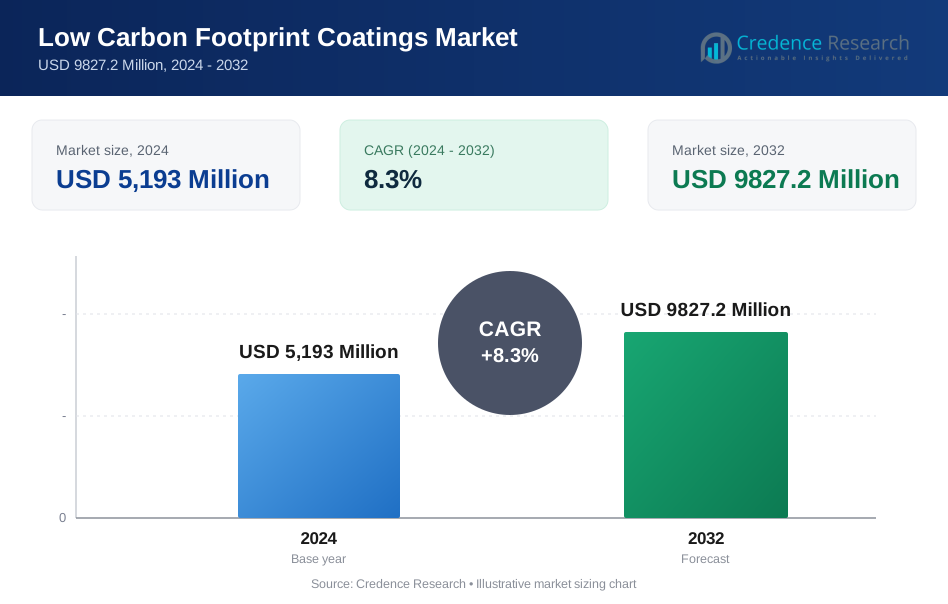
Die globale Marktgröße für Beschichtungen mit geringem CO2-Fußabdruck wurde im Jahr 2024 auf 5.193 Millionen USD geschätzt und soll bis 2032 9.827,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Beschichtungen mit geringem CO2-Fußabdruck 2024 | 5.193 Millionen USD |
| Markt für Beschichtungen mit geringem CO2-Fußabdruck, CAGR | 8,3% |
| Marktgröße für Beschichtungen mit geringem CO2-Fußabdruck 2032 | 9.827,2 Millionen USD |
Einblicke in den Markt für Beschichtungen mit geringem CO2-Fußabdruck
- Das Marktwachstum wird durch strenge VOC-Emissionsvorschriften, den Anstieg des Baus von umweltfreundlichen Gebäuden, Nachhaltigkeitsvorgaben in der Automobil- und Industrieproduktion und die zunehmende Akzeptanz von wasserbasierten Beschichtungen mit einem Segmentanteil von 6 % im Jahr 2024 angetrieben.
- Zu den wichtigsten Trends gehören die zunehmende Nutzung von biobasierten und erneuerbaren Rohstoffen, die Expansion von Pulverbeschichtungen mit einem Anteil von 3 % und technologische Fortschritte in Hochfeststoffformulierungen zur Reduzierung der Kohlenstoffintensität.
- Marktbeschränkungen umfassen höhere Produktionskosten für nachhaltige Formulierungen, Preissensibilität in Schwellenländern und Herausforderungen bei der Leistungswahrnehmung im Vergleich zu herkömmlichen lösemittelbasierten Beschichtungen.
- Der asiatisch-pazifische Raum führte den Markt mit einem regionalen Anteil von 4 % im Jahr 2024 an, gefolgt von Europa mit 28,7 %, Nordamerika mit 22,1 %, Lateinamerika mit 7,1 % und dem Nahen Osten & Afrika mit 5,7 %, angetrieben durch Infrastrukturentwicklung und Nachhaltigkeitsadoption.
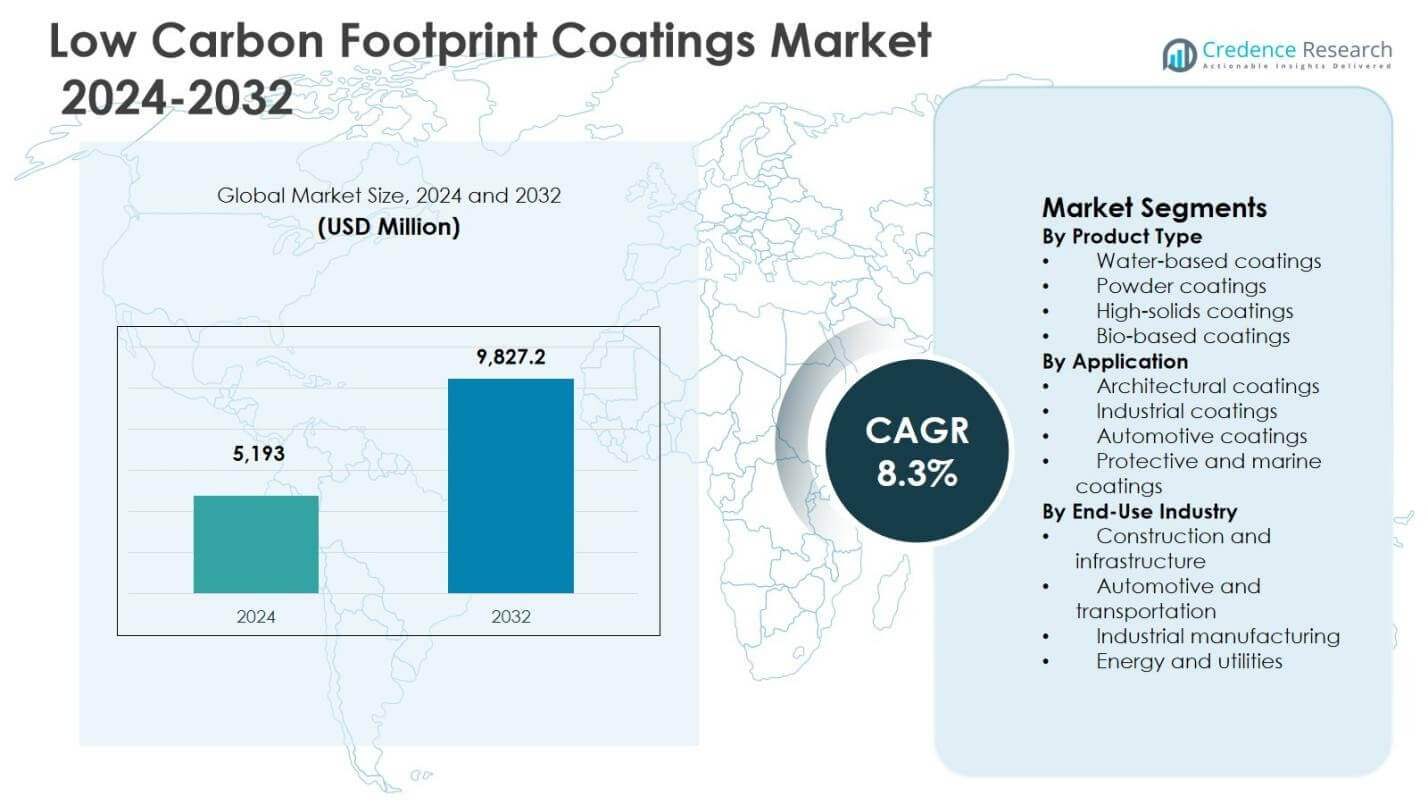
Analyse der Marktsegmentierung für Beschichtungen mit geringem CO2-Fußabdruck:
Nach Produkttyp:
Nach Produkttyp dominierten wasserbasierte Beschichtungen den Markt für Beschichtungen mit geringem CO2-Fußabdruck mit einem Marktanteil von 41,6 % im Jahr 2024, angetrieben durch strenge VOC-Emissionsvorschriften und starke Akzeptanz in architektonischen und industriellen Anwendungen. Diese Beschichtungen bieten geringe Umweltbelastung, verbesserte Innenraumluftqualität und Kompatibilität mit Nachhaltigkeitszertifizierungen, was ihre weit verbreitete Nutzung unterstützt. Pulverbeschichtungen folgten mit einem Anteil von 27,3 %, profitieren von lösungsmittelfreien Formulierungen und hoher Materialnutzungseffizienz. Hochfeststoffbeschichtungen machten 18,2 % aus, unterstützt durch reduzierten Lösungsmittelgehalt und überlegene Haltbarkeit, während biobasierte Beschichtungen 12,9 % hielten, angetrieben durch die Nutzung erneuerbarer Rohstoffe.
- Zum Beispiel bieten Axaltas Alesta ZeroZinc-Grundierungen eine VOC-freie, zinkfreie Korrosionsschutzlösung für Stahl- und verzinkte Substrate, die eine Korrosionsbeständigkeit bis zu C5-I gemäß ISO 12944-6-Standards ohne Lösungsmittel oder sanitäre Kennzeichnung erreicht.
Nach Anwendung:
Nach Anwendung hielten architektonische Beschichtungen die dominierende Position mit einem Marktanteil von 38,4% im Jahr 2024, unterstützt durch den Anstieg des grünen Bauens, die Erweiterung der städtischen Infrastruktur und regulatorische Vorgaben für emissionsarme Materialien. Erhöhte Renovierungsaktivitäten im Wohnbereich stärkten die Nachfrage nach kohlenstoffarmen architektonischen Lösungen weiter. Industrielle Beschichtungen erfassten einen Anteil von 26,7%, angetrieben durch Nachhaltigkeitsinitiativen in Produktionsstätten und Korrosionsschutzanforderungen. Automobilbeschichtungen machten 21,1% aus, unterstützt durch OEM-Nachhaltigkeitsziele und die Produktion von Leichtfahrzeugen, während Schutz- und Marinebeschichtungen 13,8% hielten, begünstigt durch umweltfreundliche korrosionsbeständige Formulierungen.
- Zum Beispiel reflektieren AkzoNobels Cool-Chemie-Produkte Sonnenenergie, um den Kühlbedarf von Gebäuden zu senken, den Energieverbrauch und den CO2-Fußabdruck zu reduzieren und gleichzeitig durch emissionsarme Formeln grüne Zertifizierungen zu unterstützen.
Nach Endverbrauchsindustrie:
Nach Endverbrauchsindustrie dominierten Bauwesen und Infrastruktur den Markt mit einem Anteil von 42,9% im Jahr 2024, angetrieben durch groß angelegte grüne Infrastrukturprojekte, energieeffiziente Gebäude und staatlich unterstützte Nachhaltigkeitsprogramme. Der Automobil- und Transportsektor folgte mit einem Anteil von 24,6%, unterstützt durch die Produktion von Elektrofahrzeugen und emissionsarme Fertigungsstandards. Die industrielle Fertigung machte 20,3% aus, was die verstärkte Einführung nachhaltiger Oberflächenschutzlösungen widerspiegelt, während das Energie- und Versorgungssegment 12,2% hielt, angetrieben durch erneuerbare Energieinstallationen und Korrosionsschutzanforderungen für kohlenstoffarme Energieanlagen.
Wichtige Wachstumsfaktoren
Strenge Umweltvorschriften und Emissionsstandards
Strenge Umweltvorschriften und Emissionsstandards sind ein wesentlicher Wachstumsfaktor für den Markt für Beschichtungen mit niedrigem CO2-Fußabdruck. Regierungen in Nordamerika, Europa und im asiatisch-pazifischen Raum setzen weiterhin strenge Grenzwerte für flüchtige organische Verbindungen, Kohlenstoffintensität und gefährliche Luftschadstoffe in Beschichtungsformulierungen durch. Regulatorische Rahmenbedingungen, die emissionsarme, wasserbasierte, pulver- und biobasierte Beschichtungen fördern, beschleunigen den Übergang weg von lösungsmittelbasierten Produkten. Compliance-Anforderungen in den Bereichen Bauwesen, Automobil und industrielle Fertigung zwingen Hersteller, in nachhaltige Beschichtungstechnologien zu investieren, wodurch die Produktakzeptanz erweitert und das langfristige Marktwachstum unterstützt wird.
- Zum Beispiel hat BASF die CathoGuard 800 E-Beschichtung für Automobilanwendungen entwickelt, die lösungsmittelarm, frei von Schwermetallen und HAPs ist und die VOC-Emissionen im Vergleich zu lösungsmittelbasierten Lacken reduziert.
Schnelle Expansion von umweltfreundlichem Bauen und nachhaltiger Infrastruktur
Die schnelle Expansion von umweltfreundlichem Bauen und der Entwicklung nachhaltiger Infrastruktur treibt die Nachfrage auf dem Markt für Beschichtungen mit geringem CO2-Fußabdruck erheblich an. Steigende Investitionen in energieeffiziente Wohn- und Geschäftsgebäude, unterstützt durch grüne Zertifizierungen und klimaneutrale Bauziele, erhöhen die Nutzung umweltfreundlicher Beschichtungen. Beschichtungen mit geringem CO2-Fußabdruck verbessern die Innenraumluftqualität, reduzieren Emissionen über den Lebenszyklus und unterstützen die Einhaltung von Nachhaltigkeitsstandards. Wachsende Urbanisierung, Modernisierung der Infrastruktur und Renovierungsaktivitäten stärken die Nachfrage weiter, insbesondere nach architektonischen Beschichtungen, die auf emissionsarme und langlebige Anforderungen ausgelegt sind.
- Zum Beispiel bietet Sherwin-Williams ProMar 200 Zero VOC-Beschichtungen mit nahezu keinem Geruch und null VOC-Gehalt an, ideal für bewohnte Räume in LEED-zertifizierten Projekten. Diese Formulierungen mit niedrigem oder keinem VOC-Gehalt, frei von toxischen Inhaltsstoffen, erhalten eine gute Innenraumluftqualität für die Gebäudenutzer.
Nachhaltigkeitsinitiativen in der Automobil- und Industrieproduktion
Nachhaltigkeitsinitiativen in den Bereichen Automobil- und Industrieproduktion beschleunigen das Marktwachstum. Automobilhersteller und Industrieproduzenten integrieren zunehmend kohlenstoffarme Beschichtungen, um Scope-1- und Scope-3-Emissionen in den Produktionsprozessen zu reduzieren. Die Herstellung von Leichtfahrzeugen, die Einführung von Elektrofahrzeugen und energieeffiziente Industrieausrüstungen erfordern fortschrittliche Beschichtungen, die Korrosionsbeständigkeit, Haltbarkeit und eine reduzierte Umweltbelastung bieten. Verpflichtungen zur Dekarbonisierung von Unternehmen und Anforderungen an die ESG-Berichterstattung treiben die Beschichtungsanbieter dazu, innovative emissionsarme Lösungen zu liefern, die die anhaltende Nachfrage in Anwendungen mit hohem Produktionsvolumen verstärken.
Wichtige Trends & Chancen
Steigende Akzeptanz von biobasierten und erneuerbaren Rohstoffen
Die steigende Akzeptanz von biobasierten und erneuerbaren Rohstoffen stellt einen wichtigen Trend und eine Wachstumschance im Markt für Beschichtungen mit geringem CO2-Fußabdruck dar. Hersteller integrieren zunehmend pflanzenbasierte Harze, natürliche Bindemittel und aus Biomasse gewonnene Additive, um die Abhängigkeit von fossilen Rohstoffen zu reduzieren. Diese Innovationen unterstützen niedrigere Emissionen über den Lebenszyklus und erhalten gleichzeitig Leistungseigenschaften wie Haftung, Haltbarkeit und chemische Beständigkeit. Fortschritte in der Materialwissenschaft und Skalierbarkeit der Lieferkette verbessern die kommerzielle Rentabilität von biobasierten Beschichtungen und schaffen Möglichkeiten für Produktdifferenzierung und hochwertige nachhaltige Angebote in den Bereichen Architektur und Industrie.
- Zum Beispiel entwickelte AkzoNobel RUBBOL WF 3350, eine wasserbasierte Holzbeschichtung mit 20 % biobasiertem Inhalt, der durch C-14-Tests verifiziert wurde, unter Verwendung von erneuerbaren, pflanzlich gewonnenen Materialien für sprühbare, opake Anwendungen, die den hohen Haltbarkeitsstandards bei rauem Wetter entsprechen.
Technologische Fortschritte bei leistungsstarken, emissionsarmen Beschichtungen
Technologische Fortschritte bei leistungsstarken, emissionsarmen Beschichtungen eröffnen neue Möglichkeiten in verschiedenen Endverbraucherindustrien. Innovationen in wasserbasierten, Pulver- und Hochfeststoffformulierungen verbessern die Beschichtungseffizienz, die Aushärtungsgeschwindigkeit und den Oberflächenschutz, während sie die Kohlenstoffemissionen minimieren. Digitale Fertigung, intelligente Beschichtungstechnologien und fortschrittliche Anwendungsmethoden verbessern weiter die Materialnutzung und reduzieren Abfall. Diese Entwicklungen ermöglichen es Beschichtungsherstellern, anspruchsvolle Leistungsanforderungen in Automobil-, Schiffs- und Industrieanwendungen zu erfüllen, während sie mit Nachhaltigkeitszielen und regulatorischen Compliance-Standards übereinstimmen.
- Zum Beispiel führte AkzoNobel seine Interpon-Pulverbeschichtungsserie mit Resicoat®-Technologien ein, die eine überlegene Korrosionsbeständigkeit für Komponenten von Elektrofahrzeugen bieten und gleichzeitig VOC-Emissionen eliminieren.
Wichtige Herausforderungen
Höhere Produktionskosten und Preissensibilität
Höhere Produktionskosten im Zusammenhang mit Beschichtungen mit geringem CO2-Fußabdruck stellen eine bedeutende Markt-Herausforderung dar. Nachhaltige Rohstoffe, biobasierte Inputs und fortschrittliche Formulierungstechnologien erhöhen oft die Herstellungskosten im Vergleich zu herkömmlichen Beschichtungen. Diese Kostendrucke können die Akzeptanz bei preissensiblen Kunden, insbesondere in Schwellenländern, einschränken. Darüber hinaus wirken sich Investitionen in Forschung und Entwicklung, Prozessoptimierung und Zertifizierungsanforderungen weiter auf die Rentabilität aus. Die Balance zwischen Kostenwettbewerbsfähigkeit, Leistung und Nachhaltigkeit bleibt eine kritische Herausforderung für Hersteller, die kohlenstoffarme Lösungen skalieren möchten.
Leistungsabstriche und begrenztes Bewusstsein in Entwicklungsmärkten
Leistungsabstriche und begrenztes Bewusstsein in Entwicklungsmärkten stellen eine weitere wichtige Herausforderung dar. Einige kohlenstoffarme Beschichtungen werden als weniger haltbar, mit längeren Aushärtungszeiten oder eingeschränkter Anwendungsflexibilität im Vergleich zu traditionellen Alternativen wahrgenommen. Unzureichendes Bewusstsein für langfristige Umwelt- und betriebliche Vorteile schränkt die Akzeptanz bei Endnutzern weiter ein. Der Mangel an qualifizierten Anwendern und die begrenzte Verfügbarkeit nachhaltiger Beschichtungssysteme in bestimmten Regionen behindern ebenfalls die Marktdurchdringung. Die Überwindung dieser Herausforderungen erfordert kontinuierliche Produktinnovationen, Bildungsinitiativen und Zusammenarbeit entlang der Wertschöpfungskette.
Regionale Analyse
Nordamerika
Nordamerika hatte im Jahr 2024 einen Marktanteil von 22,1 % im Markt für Beschichtungen mit geringem CO2-Fußabdruck, angetrieben durch strenge Umweltvorschriften, starke Nachhaltigkeitsverpflichtungen und hohe Akzeptanz von VOC-armen Beschichtungen in Bau- und Automobilsektoren. Die Vereinigten Staaten führten die regionale Nachfrage aufgrund weit verbreiteter grüner Gebäudezertifizierungen, Renovierungsaktivitäten und Unternehmensziele zur Dekarbonisierung an. Industrielle Fertigung und Automobil-OEMs setzten zunehmend wasserbasierte und Hochfeststoffbeschichtungen ein, um Emissionsvorgaben zu erfüllen. Laufende Investitionen in die Modernisierung der Infrastruktur und die steigende Verbraucherpräferenz für umweltfreundliche Produkte unterstützen weiterhin ein stabiles Marktwachstum in der Region.
Europa
Europa hatte einen Marktanteil von 28,7 % im Jahr 2024, unterstützt durch strenge EU-Umweltrichtlinien, Kohlenstoffreduktionsziele und starke regulatorische Durchsetzung bei Lösungsmittel-Emissionen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich trieben die Nachfrage durch die großflächige Einführung nachhaltiger Architektur- und Industriebeschichtungen an. Die Region profitiert von fortschrittlichen Fertigungskapazitäten, hoher Durchdringung von Pulver- und biobasierten Beschichtungen und starken Innovationsökosystemen. Die Automobil- und Schifffahrtsindustrie priorisieren zunehmend kohlenstoffarme Lösungen, um sich an Klimaneutralitätsziele anzupassen, was Europas Position als wichtiger Beitrag zur globalen Markteinnahme stärkt.
Asien-Pazifik
Asien-Pazifik dominierte den Markt für Beschichtungen mit geringem CO2-Fußabdruck mit einem Marktanteil von 36,4 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, Infrastrukturausbau und steigende industrielle Produktion. China, Indien und südostasiatische Länder trieben die Nachfrage durch große Bauprojekte und expandierende Automobilproduktionsbasen an. Der zunehmende staatliche Fokus auf Emissionsreduktion, grüne Baustandards und nachhaltige industrielle Praktiken beschleunigte die Einführung von wasserbasierten und Pulverbeschichtungen. Kostenwirksame Fertigung, wachsendes Bewusstsein für Umweltauswirkungen und steigende ausländische Investitionen stärkten die Führungsposition von Asien-Pazifik auf dem globalen Markt weiter.
Lateinamerika
Lateinamerika erfasste einen Marktanteil von 7,1 % im Jahr 2024, unterstützt durch die allmähliche Einführung nachhaltiger Baupraktiken und expandierende industrielle Aktivitäten. Brasilien und Mexiko traten als Hauptbeitragszahler aufgrund von Infrastrukturausbau und Wachstum der Automobilproduktion hervor. Regulatorische Rahmenwerke, die reduzierte VOC-Emissionen fördern, gewinnen an Dynamik und ermutigen den Übergang zu kohlenstoffarmen Beschichtungstechnologien. Steigende Investitionen in erneuerbare Energieprojekte und industrielle Modernisierung unterstützen ebenfalls die Nachfrage nach umweltfreundlichen Schutzbeschichtungen. Allerdings beeinflussen moderate regulatorische Durchsetzung und Preissensibilität weiterhin die Einführungsraten in mehreren Ländern der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika hatte einen Marktanteil von 5,7 % im Jahr 2024, angetrieben durch Infrastrukturausbau, Investitionen im Energiesektor und wachsendes Bewusstsein für nachhaltige Materialien. Golfstaaten führten die regionale Nachfrage aufgrund großer Bauprojekte, Smart-City-Initiativen und grüner Bauvorschriften an. Die Einführung von Beschichtungen mit geringem CO2-Fußabdruck nahm in industriellen und Energieanwendungen zu, insbesondere für Korrosionsschutz. In Afrika unterstützten allmähliche Stadtentwicklung und industrielles Wachstum die Marktexpansion, obwohl begrenzte regulatorische Durchsetzung und Kostenbeschränkungen die allgemeine Einführung in mehreren Volkswirtschaften moderierten.
Marktsegmentierungen für Beschichtungen mit geringem CO2-Fußabdruck:
Nach Produkttyp
- Wasserbasierte Beschichtungen
- Pulverbeschichtungen
- Hochfeste Beschichtungen
- Biobasierte Beschichtungen
Nach Anwendung
- Architekturbeschichtungen
- Industriebeschichtungen
- Automobilbeschichtungen
- Schutz- und Schiffsanstriche
Nach Endverbrauchsindustrie
- Bau und Infrastruktur
- Automobil und Transport
- Industrielle Fertigung
- Energie und Versorgungsunternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Marktes für Beschichtungen mit geringem CO2-Fußabdruck umfasst AkzoNobel N.V., PPG Industries, Inc., The Sherwin-Williams Company, BASF SE, Nippon Paint Holdings Co., Ltd., Asian Paints Ltd., Axalta Coating Systems Ltd., Jotun, Berger Paints India Ltd. und Allnex GmbH. Der Markt zeigt eine moderat konsolidierte Struktur, wobei führende Akteure den Fokus auf nachhaltige Produktinnovationen, VOC-arme Formulierungen und Kohlenstoffreduktion entlang der Wertschöpfungskette legen. Unternehmen investieren stark in wasserbasierte, Pulver-, hochfeste und biobasierte Beschichtungen, um den verschärften Umweltvorschriften gerecht zu werden. Strategische Initiativen wie Kapazitätserweiterungen, grüne Fertigungs-Upgrades und Kooperationen mit Rohstofflieferanten unterstützen die Diversifizierung des Portfolios. Eine starke regionale Präsenz, etablierte Vertriebsnetze und die Einhaltung globaler Nachhaltigkeitsstandards bieten Wettbewerbsvorteile. Kontinuierliche Investitionen in Forschung und Entwicklung sowie die Ausrichtung an ESG-Zielen bleiben entscheidend, um die Marktposition zu halten und langfristige Wachstumschancen zu nutzen.
Analyse der Hauptakteure
- AkzoNobel N.V.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- BASF SE
- Nippon Paint Holdings Co., Ltd.
- Asian Paints Ltd.
- Berger Paints India Ltd.
- Jotun
- Axalta Coating Systems Ltd.
- Allnex GmbH
Neueste Entwicklungen
- Im September 2025 erweiterten AkzoNobel und BASF ihre strategische Partnerschaft zur Entwicklung von architektonischen Pulverbeschichtungen mit geringerem CO2-Fußabdruck, um die Kohlenstoffemissionen von Produkten mit hohem Volumen zu reduzieren.
- Im November 2025 schlossen Covestro und Nippon Paint auf der China International Import Expo eine strategische Allianz, um umfassende kohlenstoffarme Beschichtungssysteme für Automobil- und Industrieanwendungen gemeinsam zu entwickeln.
- Im Oktober 2025 brachte BASF seine NEOL® NPG kohlenstoffarme Neopentylglykol-Lösung im neuen Zhanjiang-Werk auf den Markt, um die Versorgung mit Zwischenprodukten mit reduziertem CO2-Fußabdruck für Pulverbeschichtungen zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverwendungsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Beschichtungen mit geringem CO2-Fußabdruck wird sich weiter ausdehnen, angetrieben durch globale Dekarbonisierungsziele und strengere Umweltvorschriften.
- Die zunehmende Akzeptanz von wasserbasierten und Pulverbeschichtungen wird die langfristige Emissionsreduktion in wichtigen Industrien unterstützen.
- Biobasierte und erneuerbare Rohstoffe werden mit steigender Leistungsfähigkeit und Kosteneffizienz höhere Akzeptanz finden.
- Der Bau von grünen Gebäuden und nachhaltigen Infrastrukturprojekten wird ein wichtiger Nachfragetreiber bleiben.
- Die Automobil- und Elektrofahrzeugproduktion wird den Übergang zu emissionsarmen Beschichtungstechnologien beschleunigen.
- Industrielle Hersteller werden zunehmend kohlenstoffarme Beschichtungen integrieren, um ESG- und Compliance-Anforderungen zu erfüllen.
- Technologische Fortschritte werden die Haltbarkeit, Aushärtungseffizienz und Anwendungsleistung nachhaltiger Beschichtungen verbessern.
- Der asiatisch-pazifische Raum wird durch Urbanisierung und industrielle Expansion ein starkes Wachstum beibehalten.
- Strategische Partnerschaften und innovationsorientierte Investitionen werden den Wettbewerb unter den Hauptakteuren intensivieren.
- Das Bewusstsein für die Umweltvorteile über den gesamten Lebenszyklus hinweg wird die Akzeptanz in aufstrebenden und entwickelten Märkten stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Beschichtungen mit niedrigem Kohlenstoff-Fußabdruck und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Beschichtungen mit niedrigem Kohlenstoff-Fußabdruck voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Beschichtungen mit geringem Kohlenstoff-Fußabdruck hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Beschichtungen mit niedrigem Kohlenstoff-Fußabdruck antreiben?
Wer sind die führenden Unternehmen im Markt für Beschichtungen mit niedrigem Kohlenstoff-Fußabdruck?
Welche Region hatte 2024 den größten Anteil am Markt für Beschichtungen mit niedrigem Kohlenstoff-Fußabdruck?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Beschichtungen mit geringem CO2-Fußabdruck Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,193 Million → 2032: USD 9827.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Drivers
- 3.3 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Restraints & Challenges
- 3.4 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Beschichtungen mit geringem CO2-Fußabdruck Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Beschichtungen mit geringem CO2-Fußabdruck Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Beschichtungen mit geringem CO2-Fußabdruck category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Beschichtungen mit geringem CO2-Fußabdruck Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Beschichtungen mit geringem CO2-Fußabdruck market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Beschichtungen mit geringem CO2-Fußabdruck Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Beschichtungen mit geringem CO2-Fußabdruck Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Beschichtungen mit geringem CO2-Fußabdruck (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Beschichtungen mit geringem CO2-Fußabdruck Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Beschichtungen mit geringem CO2-Fußabdruck Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Beschichtungen mit geringem CO2-Fußabdruck Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Beschichtungen mit geringem CO2-Fußabdruck Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Beschichtungen mit geringem CO2-Fußabdruck Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Beschichtungen mit geringem CO2-Fußabdruck Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Beschichtungen mit geringem CO2-Fußabdruck Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Beschichtungen mit geringem CO2-Fußabdruck Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Beschichtungen mit geringem CO2-Fußabdruck Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
