
Marktübersicht
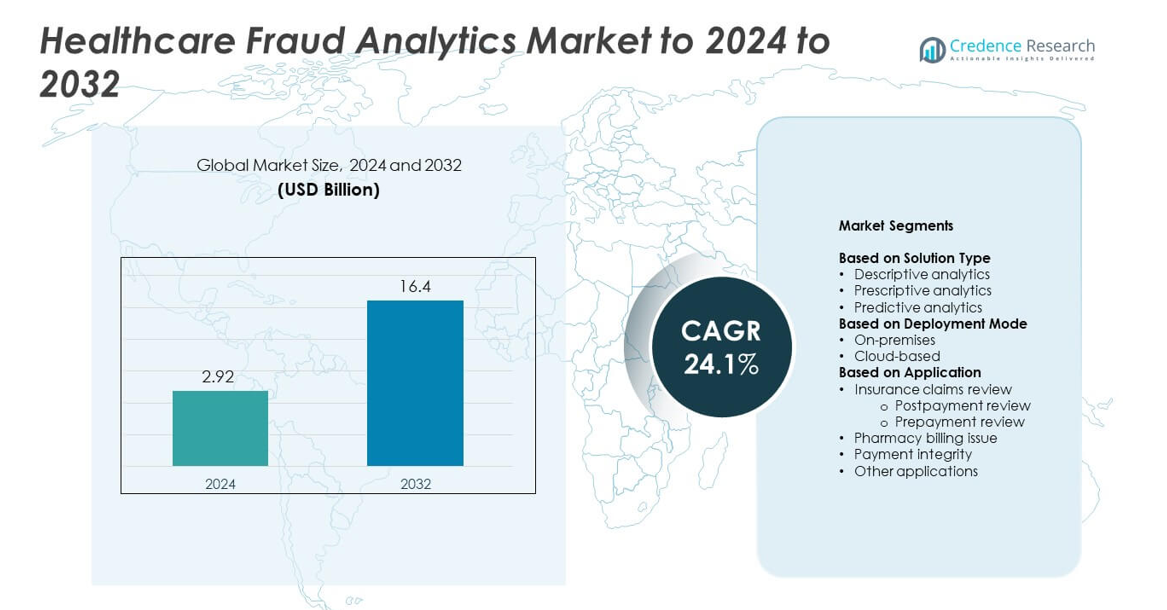
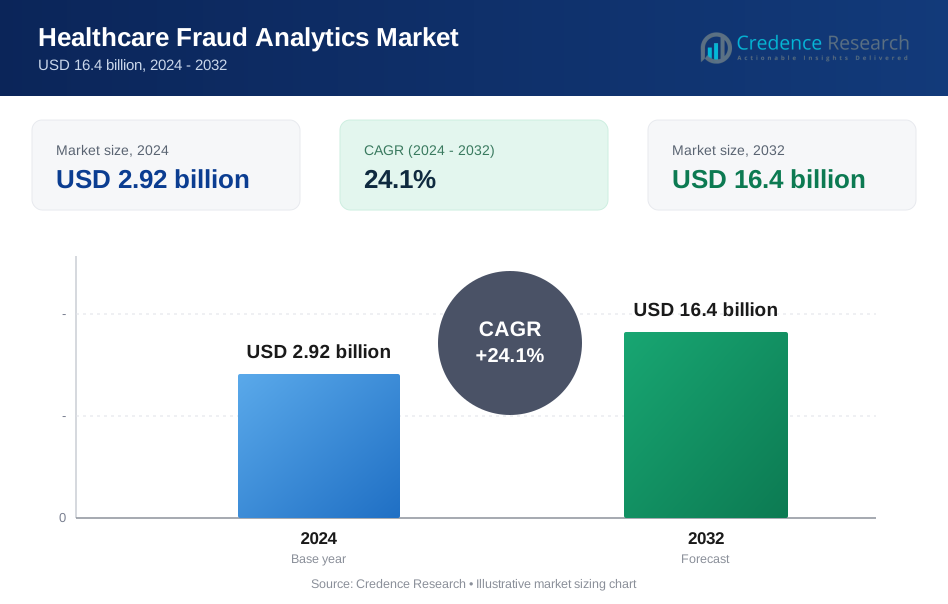
Der Markt für Healthcare Fraud Analytics wurde 2024 auf 2,92 Milliarden USD geschätzt und soll bis 2032 16,4 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 24,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Healthcare Fraud Analytics 2024 | 2,92 Milliarden USD |
| Healthcare Fraud Analytics Markt, CAGR | 24,1% |
| Marktgröße für Healthcare Fraud Analytics 2032 | 16,4 Milliarden USD |
Der Markt für Healthcare Fraud Analytics umfasst wichtige Akteure wie Conduent, Inc, SAS Institute, Inc, Kyndryl, Optum, Inc, Wipro Limited, Cotiviti, Inc, EXL Service Holdings, Inc, HCL Technologies Limited, IBM und DXC Technology. Diese Unternehmen stärken ihre Position durch KI-basierte Betrugserkennungstools, Cloud-Analyseplattformen und integrierte Zahlungssicherheitslösungen, die die Echtzeitüberwachung von Ansprüchen unterstützen. Nordamerika blieb 2024 mit einem Anteil von etwa 46 % die führende Region, was auf strenge behördliche Aufsicht, starke digitale Akzeptanz und den frühen Einsatz fortschrittlicher Analysen in Versicherungsnetzwerken zurückzuführen ist. Europa hielt einen Anteil von etwa 28 %, unterstützt durch nationale Gesundheitssysteme, die prädiktive Betrugserkennung und compliance-orientierte Technologien einführen.
Markteinblicke
- Der Markt für Healthcare Fraud Analytics wurde 2024 auf 2,92 Milliarden USD geschätzt und soll bis 2032 16,4 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 24,1 %.
- Die starke Nachfrage steigt, da Versicherer und Krankenhäuser Analysen einführen, um steigende Betrugsansprüche zu reduzieren, wobei die Überprüfung von Versicherungsansprüchen 2024 etwa 52 % Anteil hält.
- KI-gesteuerte Erkennung, Cloud-Migration und Echtzeitüberwachung bleiben wichtige Trends, da Organisationen die Compliance stärken und Zahlungsausfälle reduzieren.
- Der Wettbewerb wächst, da große Anbieter prädiktive Modelle und integrierte Betrugspräventionsplattformen verbessern und sich auf Genauigkeit, Automatisierung und skalierbare Bereitstellung konzentrieren.
- Nordamerika führte den Markt mit einem Anteil von etwa 46 % im Jahr 2024 an, gefolgt von Europa mit 28 %, während cloudbasierte Bereitstellungen aufgrund schnellerer Skalierung und niedrigerer Infrastrukturkosten fast 58 % Anteil hielten.
Marktsegmentierungsanalyse:
Nach Lösungstyp
Deskriptive Analysen führten 2024 das Segment der Lösungstypen mit einem Anteil von etwa 46 % des Marktes für Healthcare Fraud Analytics an. Krankenhäuser und Versicherer nutzten deskriptive Modelle, um verdächtige Abrechnungstrends zu erkennen und abnormale Anspruchsmuster in Echtzeit zu kennzeichnen. Das Wachstum resultierte aus dem steigenden Volumen digitaler Gesundheitsakten und dem Bedarf an klaren Einblicken in betrugsanfällige Aktivitäten. Prädiktive Analysen expandierten ebenfalls, da Zahler maschinelle Lernwerkzeuge einsetzten, um Betrugsrisiken vorherzusagen, während präskriptive Analysen Aufmerksamkeit erlangten, um Korrekturmaßnahmen zu leiten.
- Zum Beispiel unterstützt die Betrugsanalyse von SAS das BSKY (Biju Swasthya Kalyan Yojana) Programm in Odisha, das über 3,56 Crore (35,6 Millionen) Karteninhabern in einem Netzwerk von 9.509 Krankenhäusern Gesundheitsversorgung bietet.
Nach Bereitstellungsmodus
Die cloudbasierte Bereitstellung dominierte dieses Segment im Jahr 2024 mit einem Anteil von fast 58 % am Markt für Betrugsanalysen im Gesundheitswesen. Gesundheitsdienstleister bevorzugten Cloud-Plattformen, da sie schnelleres Skalieren, stärkere Integration mit Anspruchssystemen und geringere anfängliche Infrastrukturkosten bieten. Die Akzeptanz stieg, als Versicherer zu SaaS-basierten Betrugserkennungstools wechselten, die Echtzeitüberwachung und sicheren Datenaustausch über Netzwerke hinweg unterstützen. Die lokale Bereitstellung blieb für Organisationen mit strengen internen Datenkontrollrichtlinien relevant, wuchs jedoch langsamer.
- Zum Beispiel unterstützt Amazon Web Services Gesundheits-Workloads für 19 der 20 größten globalen Pharmaunternehmen mit seiner Cloud-Plattform.
Nach Anwendung
Die Überprüfung von Versicherungsansprüchen hielt 2024 mit etwa 52 % den führenden Anteil am Markt für Betrugsanalysen im Gesundheitswesen. Sowohl Vor- als auch Nachzahlungsüberprüfungssysteme gewannen an Bedeutung, da Versicherer daran arbeiteten, falsche Ansprüche zu reduzieren und Kodierungsfehler vor der Erstattung zu identifizieren. Die Nachfrage stieg aufgrund strenger regulatorischer Aufsicht und steigender Gesundheitskosten, die die Zahler dazu drängten, automatisierte Überprüfungstools einzuführen. Auch die Erkennung von Problemen bei der Apothekenabrechnung und Zahlungssicherheitslösungen wuchsen, da Betrug im Zusammenhang mit Arzneimittelansprüchen und Überabrechnungen im Gesundheitswesen häufiger wurde.
Wichtige Wachstumsfaktoren
Steigende Fälle von Betrug im Gesundheitswesen
Fälle von Betrug im Gesundheitswesen stiegen in Versicherungs- und Anbieternetzwerken, was Organisationen dazu veranlasste, fortschrittliche Analysetools einzuführen. Zahler suchten nach schnelleren Möglichkeiten, um abnormales Anspruchsverhalten zu erkennen und finanzielle Verluste durch falsche Abrechnung und Identitätsmissbrauch zu reduzieren. Die Akzeptanz stieg, als Regulierungsbehörden die Prüfungsregeln verschärften und stärkere Überwachungssysteme förderten. Diese Bedingungen positionierten Betrugsanalysen als Kernanforderung für sowohl private als auch öffentliche Gesundheitsprogramme.
- Zum Beispiel verarbeitete CVS Caremark im Jahr 2023 etwa 2,3 Milliarden Apothekenansprüche für rund 108 Millionen Mitglieder, was das Ausmaß der Ansprüche hervorhebt, die dem Missbrauchsrisiko ausgesetzt sind.
Verschiebung zu digitalen Gesundheitsakten
Der zunehmende Einsatz elektronischer Gesundheitsakten schuf große Datensätze, die eine stärkere Betrugserkennung unterstützten. Gesundheitsdienstleister nutzten Analysen, um nicht übereinstimmende Patienteninformationen, falsche Kodierungen und doppelte Anspruchseinreichungen zu erkennen. Der Umstieg auf digitale Plattformen ermöglichte Echtzeitüberwachung und reduzierte Verzögerungen bei manuellen Überprüfungen. Dieser Wandel verbesserte die Transparenz, stärkte die Compliance und beschleunigte die Nachfrage nach automatisierten Betrugsanalysetools in Krankenhäusern und bei Versicherern.
- Zum Beispiel verwaltet Epic elektronische Akten für über 325 Millionen Patienten und unterstützt den massiven Datenaustausch zwischen Krankenhäusern und Kliniken durch sein Interoperabilitätsnetzwerk.
Erweiterung von KI und maschinellem Lernen
KI- und maschinelle Lernmodelle verbesserten die Genauigkeit der Betrugserkennung, indem sie versteckte Abrechnungsmuster identifizierten, die traditionelle Systeme oft übersahen. Krankenversicherer führten ML-basierte Bewertungssysteme ein, um risikoreiche Ansprüche zu kennzeichnen und Zahlungsfehler zu reduzieren. Automatisierte Entscheidungsmodelle halfen, die Untersuchungszeit zu verkürzen und die proaktive Betrugsprävention zu unterstützen. Diese Fähigkeiten machten KI-gesteuerte Analysen zu einem wichtigen Wachstumskatalysator auf dem Markt.
Wichtige Trends und Chancen
Wachstum von cloudbasierten Analysen
Cloud-Plattformen gewannen stark an Bedeutung, da Zahler und Anbieter von Altsystemen auf skalierbare Betrugserkennungstools umstiegen. Die Cloud-Bereitstellung reduzierte die Einrichtungskosten und ermöglichte eine schnellere Integration mit Anspruchsplattformen. Echtzeit-Dashboards unterstützten eine bessere Risikoklassifizierung und den Datenaustausch zwischen den Beteiligten. Dieser Trend eröffnete große Chancen für Anbieter, die sichere, flexible und KI-integrierte Cloud-Analyse-Lösungen anbieten.
- Zum Beispiel wird Salesforce Health Cloud weltweit von Hunderten von Gesundheits- und Lebenswissenschaftsorganisationen aktiv genutzt—insgesamt über 630 Kunden—und unterstützt cloudbasierte Patientenbindung, Pflegekoordination und Datenanalysen.
Zunehmender Fokus auf Zahlungsintegrität
Gesundheitsdienstleister legten aufgrund steigender Erstattungsdrucks einen stärkeren Fokus auf Zahlungsgenauigkeit. Analysetools, die Anspruchseinreichungen validierten, die Kodierungsgenauigkeit überprüften und das Verhalten von Anbietern überwachten, wurden schnell übernommen. Zahler nutzten integrierte Plattformen, um verschwenderische Ausgaben zu reduzieren und die Einhaltung von Erstattungsrichtlinien sicherzustellen. Dieser Trend schuf neue Chancen für Anbieter, die einheitliche Technologien zur Zahlungsintegrität und Betrugsprävention anbieten.
- Zum Beispiel kann Cotivitis Zahlungsgenauigkeitssuite die Anspruchsprüfungszyklen von über 90 Tagen auf weniger als fünf Tage für Gesundheitspläne verkürzen.
Zunehmende Akzeptanz bei der Erkennung von Apothekenbetrug
Der steigende Missbrauch von Arzneimittelansprüchen und die eskalierenden Verschreibungskosten erhöhten die Nachfrage nach Analysen in der Apothekenabrechnungsüberwachung. Systeme, die darauf ausgelegt sind, ungewöhnliche Nachfüllmuster, den Missbrauch von kontrollierten Substanzen und falsche Apothekeneinreichungen zu erkennen, wurden intensiver genutzt. Gesundheitspläne betrachteten Apothekenbetrugsanalysen als wertvolles Werkzeug zur Reduzierung von Verlusten und zur Verwaltung der Formelausgaben. Dieser Wandel bot eine wachsende Gelegenheit für spezialisierte Analyseanbieter.
Wichtige Herausforderungen
Bedenken hinsichtlich Datenschutz und Sicherheit
Gesundheitsdaten bleiben hochsensibel, und Betrugsanalyseplattformen erfordern den Zugriff auf große Datensätze für eine effektive Leistung. Dies führt zu Bedenken im Zusammenhang mit Datenaustausch, netzwerkübergreifendem Zugriff und der Einhaltung von Datenschutzgesetzen. Anbieter und Versicherer müssen eine starke Analyseakzeptanz mit einem strengen Schutz der Patientenakten in Einklang bringen. Diese Einschränkungen verlangsamen die Bereitstellung und erhöhen die Notwendigkeit für eine sichere, konforme Infrastruktur.
Komplexität der Integration mehrerer Datenquellen
Gesundheitsnetzwerke arbeiten mit unterschiedlichen Systemen, Kodierungsstandards und Anspruchsformaten, was die Datenintegration erschwert. Betrugsanalysetools benötigen konsistente und qualitativ hochwertige Eingaben, um eine genaue Erkennung zu liefern. Das Zusammenführen von Datensätzen aus Krankenhäusern, Versicherern, Apotheken und Drittanbietern kann technische Herausforderungen schaffen. Diese Komplexität verzögert die Implementierung und erhöht die Betriebskosten für Gesundheitsorganisationen, die Analyseplattformen übernehmen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für Betrugsanalysen im Gesundheitswesen mit etwa 46%. Die starke Akzeptanz resultierte aus strenger behördlicher Aufsicht, fortschrittlichen Versicherungssystemen und hoher digitaler Integration in Krankenhäusern und bei Zahlern. Die Vereinigten Staaten führten das Wachstum aufgrund steigender Fälle von betrügerischen Ansprüchen und der schnellen Nutzung von KI-basierten Erkennungstools durch große Versicherer an. Auch Kanada erweiterte seine Analyseakzeptanz, da Gesundheitsbehörden die Prüfprozesse verstärkten. Die Nachfrage stieg, da sich Gesundheitsnetzwerke auf die Reduzierung verschwenderischer Ausgaben und die Verbesserung der Zahlungsintegrität konzentrierten. Die breite Bereitstellung von Cloud-Analysen unterstützte die starke Position der Region weiter.
Europa
Europa machte im Jahr 2024 fast 28 % des Marktanteils für Healthcare Fraud Analytics aus. Das Wachstum beschleunigte sich, als nationale Gesundheitssysteme prädiktive Analysen einsetzten, um fehlerhafte Abrechnungen und Kodierungsfehler zu identifizieren. Länder wie Deutschland, das Vereinigte Königreich und Frankreich stärkten Betrugspräventionsrahmen und förderten die digitale Überwachung in Versicherungsorganisationen. Die Region verzeichnete ein steigendes Interesse an cloudbasierten Lösungen, da Organisationen flexible Plattformen mit starken Compliance-Funktionen suchten. Zunehmende grenzüberschreitende Gesundheitsaktivitäten veranlassten Versicherer zudem, in bessere Betrugserkennungstools zu investieren. Diese Faktoren unterstützten die konsistente Einführung in öffentlichen und privaten Gesundheitsnetzwerken.
Asien-Pazifik
Asien-Pazifik erfasste im Jahr 2024 etwa 17 % des Marktanteils für Healthcare Fraud Analytics und zeigte ein hohes Wachstumspotenzial. Die Ausweitung der Krankenversicherungsdeckung und die rasche Digitalisierung in Ländern wie China, Indien und Japan förderten die Einführung. Regierungen investierten in fortschrittliche Analysen, um steigende Anspruchsvolumina zu bewältigen und verlustbedingte Betrugsfälle zu reduzieren. Krankenhäuser und Versicherer nutzten KI-gestützte Plattformen, um ungewöhnliche Abrechnungsverhalten zu erkennen und die Compliance zu stärken. Der zunehmende Einsatz von Cloud-Technologien verbesserte den Zugang zu skalierbaren Betrugserkennungssystemen. Wachsende private Gesundheitsausgaben und zunehmendes Betrugsbewusstsein unterstützten den Aufwärtstrend der Region weiter.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von etwa 6 % am Markt für Healthcare Fraud Analytics. Das Wachstum wurde durch steigende betrügerische Anspruchsaktivitäten und die Notwendigkeit einer stärkeren Aufsicht in öffentlichen Versicherungsprogrammen unterstützt. Länder wie Brasilien und Mexiko führten digitale Betrugsüberwachungsplattformen ein, um die Prüfungsleistung zu verbessern und monetäre Verluste zu reduzieren. Die Region verzeichnete eine zunehmende Einführung von cloudbasierten Analysen, da Organisationen kostengünstige Erkennungstools suchten. Eine begrenzte digitale Infrastruktur in einigen Ländern verlangsamte den Fortschritt, doch wachsende Versicherungsmärkte schufen eine stetige Nachfrage nach analytikgetriebener Betrugsprävention.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten im Jahr 2024 fast 3 % des Marktanteils für Healthcare Fraud Analytics aus. Die Einführung nahm zu, als Gesundheitssysteme modernisiert wurden und Versicherer digitale Plattformen zur Anspruchsverarbeitung einführten. Regierungen in der Golfregion investierten in Analysen, um die regulatorische Compliance zu stärken und fehlerhafte Abrechnungen zu erkennen. Afrika zeigte allmählichen Fortschritt mit der Ausweitung von Krankenversicherungsprogrammen und zunehmenden digitalen Gesundheitsinitiativen. Das Marktwachstum blieb aufgrund ungleicher Technologieinfrastruktur moderat, doch zunehmendes Bewusstsein für Betrug und Verschwendung ermutigte mehr Organisationen, analytische Tools für eine stärkere Zahlungsintegrität einzuführen.
Marktsegmentierungen:
Nach Lösungsart
- Deskriptive Analytik
- Präskriptive Analytik
- Prädiktive Analytik
Nach Bereitstellungsmodus
- Vor Ort
- Cloud-basiert
Nach Anwendung
- Überprüfung von Versicherungsansprüchen
- Nachträgliche Überprüfung
- Vorabüberprüfung
- Probleme bei der Apothekenabrechnung
- Zahlungsintegrität
- Andere Anwendungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Betrugsanalysen im Gesundheitswesen umfasst wichtige Akteure wie Conduent, Inc, SAS Institute, Inc, Kyndryl, Optum, Inc, Wipro Limited, Cotiviti, Inc, EXL Service Holdings, Inc, HCL Technologies Limited, IBM und DXC Technology. Die Wettbewerbslandschaft spiegelt starke Investitionen in KI, maschinelles Lernen und cloudbasierte Analyseplattformen wider, die darauf abzielen, die Betrugserkennung in Echtzeit zu verbessern und leistungserstattungsbezogene Verluste zu reduzieren. Anbieter konzentrieren sich auf die Entwicklung integrierter Lösungen, die Zahlungsintegrität, automatisierte Leistungsüberprüfung und Risikobewertung unterstützen. Partnerschaften mit Versicherern, staatlichen Gesundheitsbehörden und großen Krankenhausnetzwerken helfen, die Marktreichweite zu erweitern und die Produktakzeptanz zu stärken. Viele Unternehmen verbessern ihre Angebote durch fortschrittliche Datenintegrationsfähigkeiten, prädiktive Modellierung und sichere Cloud-Infrastruktur, um regulatorische Anforderungen zu erfüllen. Die steigende Nachfrage nach skalierbaren und automatisierten Betrugserkennungsplattformen intensiviert den Wettbewerb weiter und ermutigt die Akteure, sich durch schnellere Verarbeitung, höhere Erkennungsgenauigkeit und verbesserte Interoperabilität mit bestehenden Gesundheits-IT-Systemen zu differenzieren.
Analyse der Hauptakteure
- Conduent, Inc
- SAS Institute, Inc
- Kyndryl
- Optum, Inc
- Wipro Limited
- Cotiviti, Inc
- EXL Service Holdings, Inc
- HCL Technologies Limited
- IBM
- DXC Technology
Neueste Entwicklungen
- Im Jahr 2025 stellte Cotiviti, Inc. ihre fortschrittliche Lösung, 360 Pattern Review™, auf der jährlichen Schulungskonferenz der National Health Care Anti-Fraud Association (NHCAA) vor.
- Im Jahr 2025 gab DXC Technology bekannt, dass sie zum dritten Mal in Folge in die angesehene Liste der besten Managementberatungsunternehmen Amerikas von Forbes für das Jahr 2025 aufgenommen wurde.
- Im Jahr 2023 kündigte Kyndryl die Einführung einer neuen Generation von Betrugsanalysen im Versicherungsbereich mit einer umfassenden technologischen Lösung für ClaimSearch Israel Ltd. an.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Lösungstyp, Bereitstellungsmodus, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von KI-gesteuerten Betrugserkennungsmodellen wird bei Versicherern und Krankenhäusern zunehmen.
- Cloud-basierte Analyseplattformen werden sich ausweiten, da Organisationen von Altsystemen umsteigen.
- Echtzeit-Überwachung von Ansprüchen wird zum Standard, um Zahlungsverspätungen und Betrugsverluste zu reduzieren.
- Prädiktive Analysen werden intensiver genutzt, um Hochrisikomuster früher im Anspruchszyklus zu identifizieren.
- Werkzeuge zur Erkennung von Apothekenbetrug werden zunehmen, da der Missbrauch von Arzneimittelabrechnungen steigt.
- Die Integration von Analysen mit elektronischen Gesundheitsakten wird die Datengenauigkeit und die Qualität der Einblicke verbessern.
- Zahlungsintegritätsplattformen werden mit Betrugserkennungssystemen für eine einheitliche Überwachung verschmelzen.
- Der regulatorische Druck wird zunehmen und Anbieter dazu drängen, in fortschrittliche Betrugspräventionswerkzeuge zu investieren.
- Automatisierung auf Basis von maschinellem Lernen wird die Arbeitsbelastung durch manuelle Überprüfungen für Zahler reduzieren.
- Die Erweiterung digitaler Gesundheitsökosysteme wird größere Datensätze schaffen, die die Genauigkeit der Betrugserkennung verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Analytik bei Gesundheitsbetrug und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Analytik bei Gesundheitsbetrug voraussichtlich zwischen 2025 und 2032 wachsen?
Welche Region ist führend im Markt für Analysen von Gesundheitsbetrug?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Analytik bei Gesundheitsbetrug?
Welches ist das wichtigste Segment im Markt für Healthcare Fraud Analytics nach Anwendung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Betrugsanalysen im Gesundheitswesen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Betrugsanalysen im Gesundheitswesen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.92 billion → 2032: USD 16.4 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Betrugsanalysen im Gesundheitswesen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Betrugsanalysen im Gesundheitswesen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Betrugsanalysen im Gesundheitswesen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Betrugsanalysen im Gesundheitswesen Market Drivers
- 3.3 Markt für Betrugsanalysen im Gesundheitswesen Market Restraints & Challenges
- 3.4 Markt für Betrugsanalysen im Gesundheitswesen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Betrugsanalysen im Gesundheitswesen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Betrugsanalysen im Gesundheitswesen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Betrugsanalysen im Gesundheitswesen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Betrugsanalysen im Gesundheitswesen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Betrugsanalysen im Gesundheitswesen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Betrugsanalysen im Gesundheitswesen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Betrugsanalysen im Gesundheitswesen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Betrugsanalysen im Gesundheitswesen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Betrugsanalysen im Gesundheitswesen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Betrugsanalysen im Gesundheitswesen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Betrugsanalysen im Gesundheitswesen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Betrugsanalysen im Gesundheitswesen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Betrugsanalysen im Gesundheitswesen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Betrugsanalysen im Gesundheitswesen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Betrugsanalysen im Gesundheitswesen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Betrugsanalysen im Gesundheitswesen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Betrugsanalysen im Gesundheitswesen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Betrugsanalysen im Gesundheitswesen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Betrugsanalysen im Gesundheitswesen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
