
Überblick über den Markt für Population Health Management:
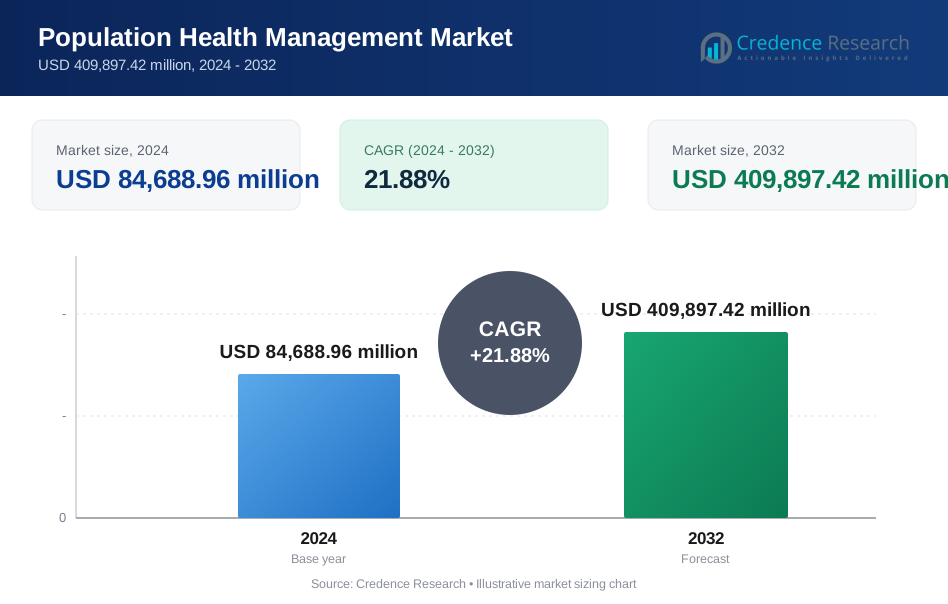
Die Marktgröße für Population Health Management wurde 2018 auf 41.200,00 Millionen USD geschätzt, erreichte 2024 84.688,96 Millionen USD und wird voraussichtlich bis 2032 409.897,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 21,88 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Population Health Management 2024 | 84.688,96 Millionen USD |
| Population Health Management Markt, CAGR | 21,88% |
| Marktgröße für Population Health Management 2032 | 409.897,42 Millionen USD |
Zu den führenden Unternehmen im Markt für Population Health Management gehören Optum, Oracle, Veradigm LLC, McKesson Corporation, eClinicalWorks, Philips, Athenahealth und Conifer Health Solutions. Diese Unternehmen dominieren die Wettbewerbslandschaft, indem sie integrierte Plattformen anbieten, die die Koordination der Versorgung, Datenanalysen und Risikomanagement unterstützen. Sie nutzen KI, Cloud-Infrastruktur und interoperable Systeme, um die Effizienz in allen Gesundheitsbereichen zu steigern. In Bezug auf die regionale Leistung führt Nordamerika den Markt mit einem Anteil von 45,8 % im Jahr 2024 an, angetrieben durch eine fortschrittliche IT-Infrastruktur im Gesundheitswesen, starke regulatorische Unterstützung und die frühe Einführung wertorientierter Versorgungsmodelle. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch schnelle Investitionen in digitale Gesundheit und steigende Belastungen durch chronische Krankheiten.

Einblicke in den Markt für Population Health Management
- Der Markt für Population Health Management wurde 2024 auf 84.688,96 Millionen USD geschätzt und soll bis 2032 409.897,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 21,88 %.
- Der zunehmende Fokus auf wertorientierte Versorgungsmodelle und das Management chronischer Krankheiten treibt die Einführung von PHM bei Anbietern und Zahlern voran.
- KI-gestützte prädiktive Analysen, EHR-Integration und Cloud-basierte Bereitstellung prägen die Innovation auf dem Markt.
- Schlüsselakteure wie Optum, Oracle, McKesson und Veradigm führen mit breiten Produktportfolios und strategischen Partnerschaften, während kleinere Anbieter durch Nischenlösungen expandieren.
- Nordamerika hielt 2024 den größten regionalen Anteil mit 45,8 %, während der asiatisch-pazifische Raum die am schnellsten wachsende Region mit einer CAGR von 23,5 % ist; nach Produkt macht Software aufgrund der Nachfrage nach integrierten Datenwerkzeugen über 60 % des Marktanteils aus.
Analyse der Marktsegmentierung für Population Health Management:
Nach Produkt
Software dominiert den Markt für Bevölkerungs-Gesundheitsmanagement nach Produkt und macht im Jahr 2024 über 60% des gesamten Umsatzanteils aus. Dieses Wachstum resultiert aus der verstärkten Einführung von Datenanalysen, Koordinationsplattformen für die Versorgung und Risikomanagement in Gesundheitssystemen. Krankenhäuser und Anbieter suchen nach integrierten Lösungen, die Patientendaten verfolgen, Behandlungswege optimieren und chronische Erkrankungen verwalten. Regulatorische Vorgaben und der Übergang zu wertorientierten Versorgungsmodellen treiben die Nachfrage nach robusten Software-Tools weiter an. Anbieter verbessern kontinuierlich die Fähigkeiten in prädiktiver Analytik, Bevölkerungsstratifizierung und KI-basierten Einblicken, wodurch Software zu einem entscheidenden Ermöglicher einer ergebnisorientierten Gesundheitsversorgung wird.
- Zum Beispiel setzt Cerner Bevölkerungs-Gesundheitssoftware ein, die von mehr als 27.000 Gesundheitseinrichtungen weltweit genutzt wird.
Nach Endnutzungssegment
Anbieter stellen das größte Endnutzungssegment dar und halten im Jahr 2024 mehr als 65% des Marktanteils. Krankenhäuser, integrierte Versorgungsnetzwerke (IDNs) und Ärztegruppen verlassen sich zunehmend auf Bevölkerungs-Gesundheitstools, um Patientenkohorten zu verwalten, Wiedereinweisungen zu reduzieren und sich an die sich entwickelnden Erstattungsmodelle anzupassen. Der Fokus auf präventive Pflege, Management chronischer Krankheiten und koordinierte Servicebereitstellung fördert die Akzeptanz bei Anbietern. Wertbasierte Verträge mit Kostenträgern und CMS-Qualitätsinitiativen fördern datenbasierte Pflegeentscheidungen. Anbieter nutzen auch Echtzeit-Dashboards und EHR-Integration, um die Sichtbarkeit auf Bevölkerungsebene und die Leistungsüberwachung über Versorgungseinstellungen hinweg zu verbessern.
- Zum Beispiel unterstützt Epic Systems Bevölkerungs-Gesundheitsprogramme in Krankenhausnetzwerken, die weltweit über 250 Millionen Patientenakten betreuen.
Nach Bereitstellungsmodus
Cloud-basierte Lösungen dominieren das Segment des Bereitstellungsmodus mit einem Anteil von über 70% im Jahr 2024 und übertreffen damit On-Premise-Modelle. Der Übergang zur Cloud-Infrastruktur unterstützt eine schnellere Bereitstellung, Skalierbarkeit und Fernzugriff, insbesondere für Anbieter und Kostenträger mit mehreren Standorten. Verbesserungen der Cybersicherheit und die Einhaltung von HIPAA- und GDPR-Standards haben das Vertrauen in Cloud-Plattformen gestärkt. Kosteneinsparungen bei der IT-Infrastruktur und die Echtzeit-Zusammenarbeit zwischen den Beteiligten machen die Cloud-Bereitstellung ebenfalls attraktiver. Anbieter, die Software-as-a-Service (SaaS)-Modelle anbieten, profitieren von wiederkehrenden Einnahmeströmen und flexiblen, abonnementbasierten Preismodellen, die einen breiteren Zugang für mittelgroße und große Gesundheitsorganisationen ermöglichen.
Wichtige Wachstumstreiber des Marktes für Bevölkerungs-Gesundheitsmanagement
Übergang zu wertorientierten Versorgungsmodellen
Der Übergang von der Gebühren-für-Service- zu wertorientierten Versorgungsmodellen treibt das anhaltende Wachstum im Markt für Bevölkerungs-Gesundheitsmanagement voran. Gesundheitssysteme werden dazu angeregt, Kosten zu senken und gleichzeitig die Patientenergebnisse zu verbessern. PHM-Plattformen ermöglichen es Anbietern und Kostenträgern, bevölkerungsweite Metriken zu überwachen, gefährdete Personen zu identifizieren und präventive Strategien einzusetzen. Da Regierungen und private Versicherer die Erstattungen an Qualitätsmetriken binden, investieren die Beteiligten zunehmend in Bevölkerungs-Analysetools. Diese Systeme helfen, Wiedereinweisungen zu reduzieren, chronische Krankheiten zu verwalten und die Versorgung zu koordinieren. Mit der Ausweitung alternativer Zahlungsmodelle durch CMS und private Kostenträger werden PHM-Tools entscheidend für die Navigation durch gebündelte Zahlungen, Programme für gemeinsame Einsparungen und accountable care organizations (ACOs).
- Zum Beispiel nutzt United Health Group Optum Bevölkerungs-Gesundheitsplattformen, um mehr als 100.000 Ärzte in wertorientierten Vereinbarungen zu unterstützen.
Steigende Belastung durch chronische Krankheiten
Die zunehmende Verbreitung chronischer Erkrankungen wie Diabetes, Herzkrankheiten und Atemwegserkrankungen treibt die Nachfrage nach Gesundheitsmanagement-Tools für die Bevölkerung erheblich an. Diese Krankheiten verursachen den Großteil der Gesundheitskosten und erfordern eine kontinuierliche, koordinierte Betreuung. PHM-Lösungen ermöglichen die Segmentierung von Patienten basierend auf Risikoprofilen und helfen, Pflegewege anzupassen. Durch die Verfolgung von Echtzeit-Gesundheitsdaten und Pflegeinterventionen können Anbieter Notfallbesuche reduzieren und langfristige Ergebnisse verbessern. Die alternde Weltbevölkerung beschleunigt diesen Trend weiter und schafft Nachfrage nach proaktiver chronischer Pflegeverwaltung und Fernüberwachungstools. Regierungen und Arbeitgeber stimmen Strategien ab, um steigende Behandlungskosten und Produktivitätsverluste der Arbeitskräfte einzudämmen.
- Zum Beispiel verwaltet Kaiser Permanente chronische Krankheitsgruppen mit PHM-Tools bei mehr als 12 Millionen Mitgliedern.
Unterstützung durch die Regierung und politische Vorgaben
Von der Regierung geführte Initiativen zur Unterstützung der Einführung von Gesundheits-IT spielen eine entscheidende Rolle bei der Beschleunigung der PHM-Einführung. In den USA fördern Programme unter dem Affordable Care Act, dem Medicare Shared Savings Program (MSSP) und der Medicaid-Erweiterung präventive Pflege und Risikoanalysen auf Bevölkerungsebene. International integrieren Länder digitale Gesundheitsrahmen und fördern Interoperabilitätsstandards. Regulatorische Vorgaben zum Datenaustausch, zur klinischen Berichterstattung und zur Leistungsüberwachung treiben Investitionen in Analyseplattformen voran. Finanzielle Anreize, Zuschüsse und Subventionen helfen Anbietern und Kostenträgern, PHM-Technologien in fragmentierten Versorgungssystemen zu implementieren. Da mehr Regionen die Nutzung elektronischer Gesundheitsakten (EHR) und den Austausch von Gesundheitsinformationen (HIE) vorschreiben, wird das Fundament für die Skalierbarkeit von PHM gestärkt.
Wichtige Trends und Chancen im Markt für Bevölkerungs-Gesundheitsmanagement
Integration von Künstlicher Intelligenz und Predictive Analytics
Künstliche Intelligenz (KI) und maschinelles Lernen transformieren das Bevölkerungs-Gesundheitsmanagement, indem sie die prädiktiven Fähigkeiten verbessern. KI-Algorithmen helfen, Hochrisiko-Individuen zu identifizieren, den Krankheitsverlauf vorherzusagen und die Ressourcenzuweisung zu optimieren. Prädiktive Modelle verbessern die Entscheidungsfindung in der chronischen Pflege, der Verhaltensgesundheit und bei Krankenhausaufnahmen. Mit wachsendem Zugang zu elektronischen Gesundheitsakten, Leistungsdaten und sozialen Determinanten der Gesundheit bieten PHM-Plattformen nun genauere Einblicke für gezielte Interventionen. KI-basierte Warnungen unterstützen auch rechtzeitige Maßnahmen für präventive Screenings oder Nachsorge. Anbieter, die KI-gesteuerte Pflegeanleitungen und Automatisierung in ihre Angebote integrieren, gewinnen Wettbewerbsvorteile und fördern die klinische Effizienz im großen Maßstab.
- Zum Beispiel hat IBM KI-gesteuerte Bevölkerungs-Gesundheitsanalysen in sein Watson Health-Portfolio integriert und über 300 Millionen Patientenakten aus Leistungsansprüchen, EHRs und sozialen Datenquellen analysiert.
Wachsende Nachfrage nach Interoperabilität und einheitlichen Gesundheitsakten
Da die Versorgung zunehmend auf mehrere Einrichtungen verteilt wird, ist der Bedarf an interoperablen Systemen dringend geworden. Einheitliche Gesundheitsakten über Anbieter, Kostenträger und Patienten hinweg sind entscheidend für ein effektives PHM. Interoperabilität verbessert den Datenfluss und ermöglicht Echtzeiteinblicke, Koordinierung der Versorgung und Patientenengagement. Die Nachfrage nach nahtloser Integration mit EHRs, Abrechnungsplattformen und Wellness-Anwendungen schafft Chancen für Anbieter, die robuste APIs und standardbasierte Architekturen anbieten. Nationale Bemühungen wie TEFCA in den USA und NHS-Digitalstrategien im Vereinigten Königreich unterstützen diesen Übergang. Organisationen, die eine bessere Datenvernetzung erreichen, verbessern die Versorgungsergebnisse und reduzieren gleichzeitig operative Silos.

Markt für Bevölkerungs-Gesundheitsmanagement Wichtige Herausforderungen
Datenschutz- und regulatorische Compliance-Probleme
Datensicherheit bleibt ein kritisches Anliegen im Bevölkerungs-Gesundheitsmanagement, angesichts der Sensibilität von Patientengesundheitsinformationen. Die Verwaltung großer Datenmengen über mehrere Interessengruppen hinweg erhöht das Risiko von Verstößen und Nichteinhaltung. Strenge Vorschriften wie HIPAA, GDPR und lokale Datenresidenzgesetze schaffen Compliance-Komplexität. Anbieter und Kostenträger müssen Verschlüsselung, Zugangskontrollen und Prüfpfade über Cloud- und On-Premise-Systeme hinweg sicherstellen. Der Anstieg von Drittanbieter-Integrationen und Wearables erhöht ebenfalls die Gefährdung. Die Nichteinhaltung von Datenschutzrahmen kann zu hohen Strafen, rechtlicher Haftung und Vertrauensverlust in der Öffentlichkeit führen. Dies macht robuste Cybersicherheit zu einer obersten Priorität.
Integrationskomplexität über fragmentierte IT-Systeme hinweg
Eine der größten Herausforderungen bei der Implementierung von PHM-Lösungen besteht darin, sie mit vorhandener Infrastruktur und unterschiedlichen Datenquellen zu integrieren. Gesundheitsorganisationen arbeiten oft über isolierte Systeme mit inkompatiblen Formaten und veralteten Schnittstellen hinweg. Die Ausrichtung von EHRs, Laborberichten, Bildgebungssystemen und Kostenträgerdatenbanken auf eine einzige PHM-Plattform erfordert erhebliche Investitionen und Zeit. Interoperabilitätslücken beschränken den Echtzeitzugriff auf Daten und behindern eine nahtlose Koordination der Versorgung. Kleinere Praxen und ländliche Anbieter stehen aufgrund von Budgetbeschränkungen und mangelnder IT-Expertise vor größeren Hürden. Ohne standardisierte Rahmenwerke und einheitliche Governance bleiben die vollen Vorteile von Bevölkerungs-Gesundheitstools ungenutzt.
Marktanalyse des Bevölkerungs-Gesundheitsmanagements nach Regionen
Nordamerika
Nordamerika führte den globalen Markt für Bevölkerungs-Gesundheitsmanagement mit einem Umsatz von 38.778,57 Millionen USD im Jahr 2024 an und machte über 45,8 % des gesamten Anteils aus. Der Markt wuchs von 19.046,76 Millionen USD im Jahr 2018 und wird voraussichtlich bis 2032 auf 187.487,82 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 21,9 %. Die Region profitiert von einer starken Gesundheits-IT-Infrastruktur, früher EHR-Einführung und günstigen politischen Rahmenbedingungen wie dem Affordable Care Act. Hohe Zusammenarbeit zwischen Anbietern und Kostenträgern sowie wertorientierte Versorgungsverträge treiben die Einführung von PHM-Plattformen in Krankenhäusern und accountable care organizations in den USA und Kanada voran.
Europa
Europa hielt 2024 den zweitgrößten Anteil und erreichte 15.902,27 Millionen USD oder etwa 18,8 % des globalen Marktes. Der Markt stieg von 8.157,60 Millionen USD im Jahr 2018 und wird voraussichtlich bis 2032 71.220,77 Millionen USD erreichen, mit einer CAGR von 20,7 %. Von der Regierung unterstützte digitale Gesundheitsstrategien, alternde Bevölkerungen und Initiativen zum Management chronischer Krankheiten fördern das Marktwachstum. Länder wie Deutschland, das Vereinigte Königreich und Frankreich investieren in nationale EHR-Einführungen und Systeme zur Koordinierung der Pflege. Der Vorstoß der EU zur grenzüberschreitenden Interoperabilität von Gesundheitsdaten fördert die regionale Einführung von Analysen auf Bevölkerungsebene und präventiven Pflegemodellen.
Asien-Pazifik
Asien-Pazifik entwickelte sich als die am schnellsten wachsende Region mit einer CAGR von 23,5 % zwischen 2024 und 2032. Der Markt expandierte von 9.270,00 Millionen USD im Jahr 2018 auf 19.973,54 Millionen USD im Jahr 2024 und eroberte 23,6 % des globalen Marktanteils. Es wird erwartet, dass er bis 2032 107.516,42 Millionen USD erreicht. Die schnelle Einführung digitaler Gesundheit in China, Indien, Japan und Australien treibt die Expansion an. Gesundheitsreformen der Regierung, zunehmende Versicherungsdurchdringung und steigende Fälle chronischer Krankheiten beschleunigen die Nachfrage nach cloudbasierten PHM-Lösungen. Regionale Investitionen in die Digitalisierung von Krankenhäusern und KI-gestützte Gesundheitsplattformen treiben die zukünftige Skalierbarkeit voran.
Lateinamerika
Lateinamerika erreichte 2024 5.199,05 Millionen USD, was etwa 6,1 % des globalen Marktes entspricht. Der Markt wuchs von 2.554,40 Millionen USD im Jahr 2018 und wird voraussichtlich bis 2032 23.310,86 Millionen USD erreichen, mit einer CAGR von 20,7 %. Brasilien und Mexiko führen die regionale Einführung aufgrund von Digitalisierungs- und Modernisierungsbemühungen im öffentlichen Gesundheitswesen und Versicherungswesen an. Regierungen unterstützen präventive Pflege und Effizienz des Gesundheitssystems mithilfe von PHM-Tools. Trotz infrastruktureller Einschränkungen verbessern Cloud-Bereitstellungsmodelle und internationale Partnerschaften die Skalierbarkeit. Die Region profitiert von der Expansion privater Gesundheitsdienstleister und der erhöhten Nachfrage nach dem Management chronischer Krankheiten.
Naher Osten
Der Markt für Bevölkerungsmanagement im Nahen Osten belief sich 2024 auf 2.252,18 Millionen USD und hielt einen Anteil von 2,7 %. Er wuchs von 1.194,80 Millionen USD im Jahr 2018 und wird voraussichtlich bis 2032 9.470,88 Millionen USD erreichen, mit einer CAGR von 19,8 %. GCC-Länder wie Saudi-Arabien und die VAE treiben die Nachfrage durch groß angelegte Gesundheitsumwandlungsprogramme und digitale Gesundheitsmandate an. Investitionen in intelligente Krankenhäuser, KI-basierte Pflegemodelle und wertbasierte Zahlungssysteme unterstützen den regionalen Ausblick. Öffentlich-private Partnerschaften verbessern die Integration über primäre und tertiäre Pflegezentren hinweg.
Afrika
Afrika machte 2024 3,0 % des globalen PHM-Marktes aus, bewertet mit 2.583,36 Millionen USD, gegenüber 976,44 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 10.890,67 Millionen USD erreichen, mit einer CAGR von 19,3 %. Das Wachstum wird durch steigende Fälle chronischer Krankheiten, von Spendern geleitete digitale Gesundheitsprojekte und mobile Pflegebereitstellung unterstützt. Länder wie Südafrika, Kenia und Nigeria investieren in Telemedizin und grundlegende PHM-Plattformen, um den Zugang zu erweitern. Trotz infrastruktureller Herausforderungen spielen NGOs und globale Gesundheitsorganisationen eine Schlüsselrolle bei der Umsetzung skalierbarer Initiativen zum Management der Pflege auf Bevölkerungsebene.
Segmentierungen des Marktes für Bevölkerungsmanagement:
Nach Produkt
- Software
- Dienstleistungen
Nach Endnutzungssegment
- Anbieter
- Zahler
- Arbeitgebergruppen
Nach Bereitstellungsmodus
- Vor Ort
- Cloud-basiert
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Wettbewerbslandschaft des Marktes für Bevölkerungsmanagement im Gesundheitswesen
Der Markt für Bevölkerungsmanagement im Gesundheitswesen zeichnet sich durch eine dynamische Wettbewerbslandschaft aus, die von etablierten IT-Unternehmen im Gesundheitswesen und spezialisierten Lösungsanbietern dominiert wird. Zu den Hauptakteuren gehören Optum, Oracle, Veradigm LLC, McKesson Corporation, eClinicalWorks, Philips, Athenahealth und Conifer Health Solutions. Diese Unternehmen bieten umfassende Plattformen, die Datenanalysen, Koordination der Versorgung und Risikostratifizierungstools integrieren. Strategische Partnerschaften, Übernahmen und Produktinnovationen sind üblich, da Unternehmen bestrebt sind, ihre Kundenbasis zu erweitern und ihre Fähigkeiten zu stärken. Cloud-basierte Bereitstellungsmodelle und KI-Integration sind zu entscheidenden Unterscheidungsmerkmalen geworden. Veradigm konzentriert sich auf arztzentrierte Lösungen, während Oracle sein umfangreiches Cloud- und EHR-Ökosystem nutzt. Unternehmen wie Cedar Gate Technologies (Enli Health) und Welltok (Virgin Pulse) zielen mit Plattformen zur Einbindung von Verbrauchern auf wertorientierte Versorgung ab. Der Wettbewerb auf dem Markt verschärft sich, da die Einhaltung von Vorschriften, Dateninteroperabilität und Echtzeitanalysen unerlässlich werden. Anbieter konkurrieren auch, indem sie die Benutzerfreundlichkeit, Sicherheit und Funktionen zur Patientenbindung verbessern, um den Bedürfnissen von Anbietern, Zahlern und Arbeitgebergruppen gerecht zu werden, die eine Verbesserung der Ergebnisse auf Bevölkerungsebene anstreben.
Analyse der Hauptakteure
- Veradigm LLC
- Oracle
- Conifer Health Solutions, LLC
- eClinicalWorks
- Enli Health Intelligence (Cedar Gate Technologies)
- McKesson Corporation
- Medecision
- Optum, Inc.
- Koninklijke Philips N.V.
- Athenahealth, Inc.
- Welltok (Virgin Pulse)
Neueste Entwicklungen
- Im Februar 2024 gingen Everside Health und Marathon Health eine Partnerschaft ein, um fortschrittliche Primärversorgung bereitzustellen und ihre Gesundheitssoftware und -lösungen zu stärken.
- Im Dezember 2023 gab Golden Valley Health Centers (GVHC) seine Teilnahme an der Population Health Management Initiative bekannt und startete ein innovatives Impfprogramm. Die Initiative zielt darauf ab, den Zugang zu Impfstoffen zu erweitern und die Impfprozesse zu optimieren.
- Im August 2023 ging Epic Systems Corporation eine Partnerschaft mit Microsoft ein, um die Auswirkungen von generativer KI auf Gesundheitslösungen, einschließlich Tools für das Management der Bevölkerungsgesundheit, zu beschleunigen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Endnutzungssegment, Bereitstellungsmodus und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung des Managements der Bevölkerungsgesundheit wird zunehmen, da sich das Gesundheitswesen weiter in Richtung wertorientierte Versorgung bewegt.
- KI und maschinelles Lernen werden die Risikovorhersage, Patientensegmentierung und Optimierung der Versorgungspfade verbessern.
- Cloud-basierte Plattformen werden aufgrund von Skalierbarkeit, Fernzugriff und geringeren IT-Infrastrukturbedürfnissen dominieren.
- Interoperabilität wird entscheidend, da Anbieter einheitliche Gesundheitsakten über Versorgungssysteme hinweg verlangen.
- Patientenbindungstools werden an Bedeutung gewinnen, um Selbstversorgung zu unterstützen und Wiedereinweisungen zu reduzieren.
- Regierungen werden die Unterstützung für digitale Gesundheitsinfrastrukturen und Datenfreigaberahmen erweitern.
- Das Management chronischer Krankheiten wird ein wichtiger Anwendungsbereich bleiben, der die kontinuierliche Marktnachfrage antreibt.
- Strategische Partnerschaften zwischen IT-Firmen und Gesundheitsdienstleistern werden die Wettbewerbslandschaft neu gestalten.
- Aufstrebende Volkswirtschaften im asiatisch-pazifischen Raum werden die nächste Welle der Marktexpansion im Bereich PHM vorantreiben.
- Datenschutz, Cybersicherheit und regulatorische Compliance werden für Lösungsanbieter oberste Priorität bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das Population Health Management und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Population Health Management voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment im Bereich Population Health Management hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Population Health Management antreiben?
Wer sind die führenden Unternehmen im Markt für Population Health Management?
Welche Region hatte 2024 den größten Anteil am Markt für Population Health Management?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Bevölkerungsmanagement im Gesundheitswesen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Bevölkerungsmanagement im Gesundheitswesen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 84,688.96 million → 2032: USD 409,897.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Bevölkerungsmanagement im Gesundheitswesen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Drivers
- 3.3 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Restraints & Challenges
- 3.4 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Bevölkerungsmanagement im Gesundheitswesen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Bevölkerungsmanagement im Gesundheitswesen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Bevölkerungsmanagement im Gesundheitswesen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Bevölkerungsmanagement im Gesundheitswesen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Bevölkerungsmanagement im Gesundheitswesen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Bevölkerungsmanagement im Gesundheitswesen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Bevölkerungsmanagement im Gesundheitswesen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Bevölkerungsmanagement im Gesundheitswesen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Bevölkerungsmanagement im Gesundheitswesen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Bevölkerungsmanagement im Gesundheitswesen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Bevölkerungsmanagement im Gesundheitswesen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Bevölkerungsmanagement im Gesundheitswesen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Bevölkerungsmanagement im Gesundheitswesen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Bevölkerungsmanagement im Gesundheitswesen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Bevölkerungsmanagement im Gesundheitswesen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Bevölkerungsmanagement im Gesundheitswesen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Bevölkerungsmanagement im Gesundheitswesen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
