
Marktübersicht
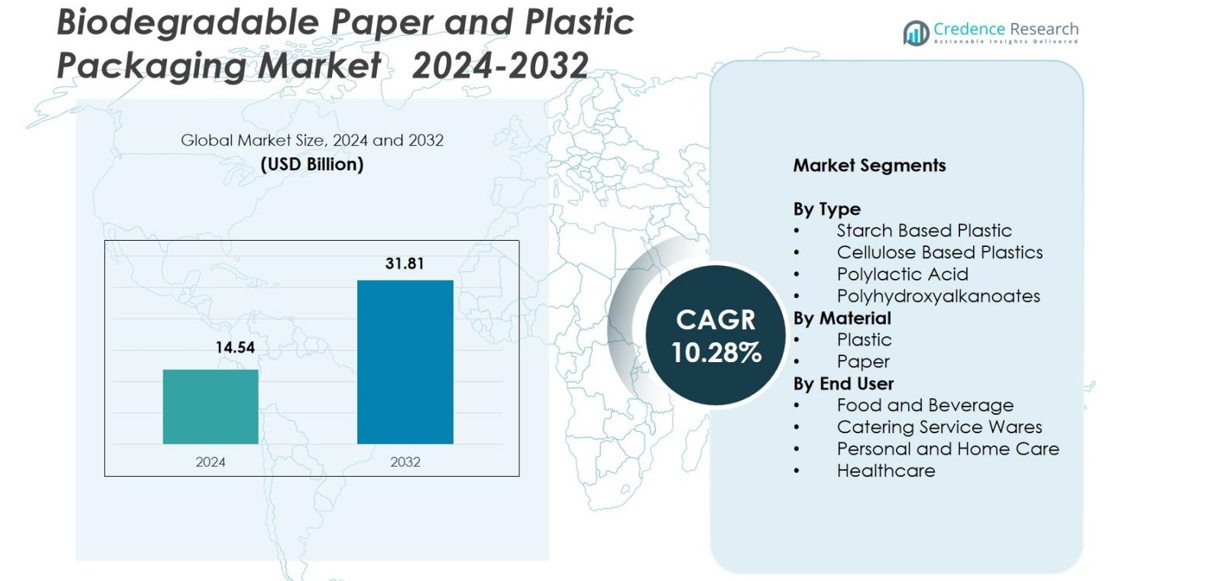
Der Markt für biologisch abbaubare Papier- und Kunststoffverpackungen wurde im Jahr 2024 mit 14,54 Milliarden USD bewertet und soll bis 2032 31,81 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,28 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für biologisch abbaubare Papier- und Kunststoffverpackungen 2024 | 14,54 Milliarden USD |
| Markt für biologisch abbaubare Papier- und Kunststoffverpackungen, CAGR | 10,28% |
| Marktgröße für biologisch abbaubare Papier- und Kunststoffverpackungen 2032 | 31,81 Milliarden USD |
Der Markt für biologisch abbaubare Papier- und Kunststoffverpackungen zeichnet sich durch eine starke Beteiligung globaler, auf Nachhaltigkeit fokussierter Verpackungshersteller aus, wobei Amcor plc, Mondi Group, Tetra Pak International SA, Kruger Inc., SmartSolve Industries, Ultra Green Sustainable Packaging, Eurocell S.r.l. und Hosgör Plastik als prominente Akteure hervortreten, die Innovationen in faserbasierten und kompostierbaren Materialien vorantreiben. Europa führte den Markt im Jahr 2024 mit einem Anteil von 35,7 % an, unterstützt durch strenge Umweltvorschriften und fortschrittliche Recycling- und Kompostierungsinfrastrukturen. Nordamerika folgte mit einem Anteil von 28,4 %, angetrieben durch die wachsende Nachfrage im Lebensmittel- und E-Commerce-Bereich, während der asiatisch-pazifische Raum aufgrund schneller regulatorischer Reformen und steigender Verbraucherinteressen an nachhaltigen Verpackungen 27,1 % ausmachte.
Markteinblicke
- Der Markt für biologisch abbaubare Papier- und Kunststoffverpackungen wurde im Jahr 2024 mit 14,54 Milliarden USD bewertet und soll bis 2032 31,81 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,28 %.
- Wachsende regulatorische Druck, Einwegkunststoffe abzuschaffen, und die steigende Akzeptanz in Lebensmittel- und Getränkeanwendungen, die im Jahr 2024 den größten Segmentanteil von 44,9 % hielten, treiben die Marktexpansion stark voran.
- Die steigende Nachfrage nach kompostierbaren und faserbasierten Materialien sowie Innovationen in PLA-, PHA- und beschichteten Papiertechnologien prägen wichtige Markttrends, da Marken nachhaltigkeitsorientierte Verpackungsformate priorisieren.
- Schlüsselakteure wie Amcor plc, Mondi Group, Tetra Pak, Kruger Inc. und SmartSolve Industries steigern die Wettbewerbsfähigkeit des Marktes, indem sie in biologisch abbaubare Polymere, geformte Faserlösungen und Entwicklungen in recycelbaren Papierverpackungen investieren.
- Europa führte den Markt mit einem regionalen Anteil von 35,7 % im Jahr 2024 an, gefolgt von Nordamerika mit 28,4 % und dem asiatisch-pazifischen Raum mit 27,1 %, was starke regulatorische Unterstützung, fortschrittliche Infrastruktur und steigende Verbraucherpräferenzen für nachhaltige Verpackungen widerspiegelt.
Marktsegmentierungsanalyse
Nach Typ
Im Markt für biologisch abbaubare Papier- und Kunststoffverpackungen dominierte Kunststoff auf Stärkebasis das Segment mit einem Anteil von 38,2 % im Jahr 2024, angetrieben durch seine niedrigen Kosten, einfache Verarbeitbarkeit und starke Übereinstimmung mit Kompostierbarkeitsvorschriften. Seine Einführung beschleunigt sich bei Einwegartikeln, flexiblen Verpackungen und Anwendungen mit Lebensmittelkontakt. Polymilchsäure (PLA) und kunststoffbasierte Zellulose gewinnen ebenfalls an Bedeutung aufgrund erneuerbarer Beschaffung und verbesserter Leistungseigenschaften, während Polyhydroxyalkanoate (PHA) in Premium-Nischen expandieren, die hohe biologische Abbaubarkeit erfordern, insbesondere in marinen und medizinischen Umgebungen.
- Zum Beispiel wird das Ingeo PLA-Portfolio von NatureWorks, das mit 150.000 Tonnen pro Jahr produziert wird und eine zusätzliche 75.000-Tonnen-PLA-Anlage im Bau in Thailand umfasst, weit verbreitet in kompostierbaren Kaffeekapseln, flexiblen Folien und Lebensmittelverpackungen eingesetzt, einschließlich neuer Sorten wie Ingeo Extend 4950D für Kaffeekapseln und Einzelportionsverpackungen.
Nach Material
Papier blieb die führende Materialkategorie mit einem Marktanteil von 56,7 % im Jahr 2024, unterstützt durch die steigende Nachfrage nach recycelbaren, faserbasierten Verpackungen und globale Beschränkungen für Einwegkunststoffe. Seine Kosteneffizienz, starke Bedruckbarkeit und Eignung für Gastronomie, E-Commerce und Einzelhandelsanwendungen stärken seine Dominanz. Biologisch abbaubare Kunststoffe wachsen weiter, stehen jedoch vor höheren Produktionskosten und Leistungskompromissen, was Innovationen in beschichtetem Papier, hochbarrierefaserigen Materialien und geformten Zellstofflösungen fördert, die die Akzeptanz in wichtigen Industrien weiter steigern.
- Zum Beispiel führte Mondi seine FunctionalBarrier-Papierreihe ein, ein recycelbares Hochbarrierepapier, das für trockene Lebensmittel, Tiefkühlprodukte und Konsumgüter entwickelt wurde.
Nach Endverbraucher
Der Lebensmittel- und Getränkesektor führte das Endverbrauchersegment mit einem Anteil von 44,9 % im Jahr 2024 an, angetrieben durch die steigende Einführung von kompostierbaren Schalen, Verpackungen, Behältern und Mitnahmeverpackungen, die mit Nachhaltigkeitsvorgaben übereinstimmen. Catering-Servicewaren zeigen ebenfalls starke Dynamik, da Restaurants und Cloud-Küchen auf umweltbewusste Einwegartikel umsteigen. Marken für persönliche Pflege und Haushaltsprodukte übernehmen zunehmend biologisch abbaubare Beutel und faserbasierte Flaschen, während sich Anwendungen im Gesundheitswesen mit sterilen, biobasierten Verpackungsformaten erweitern, die medizinischen Abfall reduzieren und die Nachfrage in verschiedenen Endverbrauchsindustrien stärken.
Wichtige Wachstumstreiber
Schnelle regulatorische Durchsetzung und Ausstieg aus Einwegkunststoffen
Regierungen weltweit beschleunigen Verbote, Steuern und erweiterte Herstellerverantwortungsmandate (EPR), die traditionelle erdölbasierte Kunststoffe einschränken und die Einführung biologisch abbaubarer Papier- und Kunststoffverpackungen erheblich fördern. Diese Richtlinien drängen Hersteller, Einzelhändler und Gastronomiebetriebe dazu, auf kompostierbare, recycelbare und faserbasierte Alternativen umzusteigen. Die EU-Richtlinie über Einwegkunststoffe, das Einwegplastikverbot in Indien und die Kompostierbarkeitsregeln auf US-Bundesstaatsebene treiben großangelegte Verpackungsneugestaltungen voran. Unternehmen investieren in zertifizierte Materialien, Öko-Kennzeichnung und nachhaltige Beschaffung, um konform zu bleiben. Da Länder die Rahmenbedingungen für die Kreislaufwirtschaft und die Kohlenstoffreduktionsziele stärken, bleibt der strenge regulatorische Druck ein langfristiger Anker für die Nachfrage nach biologisch abbaubaren Verpackungen in den Ökosystemen von FMCG, Lebensmittellieferung, E-Commerce und Einzelhandel.
- Zum Beispiel wechselten Indiens landesweites Verbot bestimmter Einwegkunststoffe im Juli 2022, FMCG-Unternehmen und Schnellrestaurants zu geformten Fasertrays, Pappbechern und kompostierbaren Tüten, wobei mehrere Bundesstaaten strenge Kontrollen bei Herstellern und Händlern durchführten.
Steigende Verbrauchernachfrage nach nachhaltiger und umweltbewusster Verpackung
Das wachsende Umweltbewusstsein der Verbraucher bleibt ein entscheidender Treiber für die Einführung biologisch abbaubarer Verpackungen. Käufer verbinden zunehmend nachhaltige Verpackungen mit Markenverantwortung, Produktqualität und Umweltschutz, was FMCG- und Einzelhandelsunternehmen dazu zwingt, herkömmliche Kunststoffe durch biologisch abbaubare Alternativen zu ersetzen. Jüngere Bevölkerungsgruppen, insbesondere Millennials und Gen Z, bevorzugen Verpackungen aus erneuerbaren Quellen wie PLA, Stärke-Mischungen, Zellulosefasern und recyceltem Papier. Dieser Wandel ist am deutlichsten bei Lebensmittellieferungen, Bio-Lebensmitteln, Kosmetika und hochwertigen Körperpflegeprodukten zu beobachten, wo Nachhaltigkeit die Kaufentscheidungen stark beeinflusst. Marken stärken die Kundenbindung, indem sie kompostierbare, recycelbare und biobasierte Verpackungen fördern. Da sich das ESG-konforme Kaufverhalten weltweit ausweitet, stärkt die verbrauchergesteuerte Nachfrage das Marktwachstum erheblich.
- Zum Beispiel führte L’Oréal seine papierbasierten Kosmetiktuben ein, die in Zusammenarbeit mit Albéa entwickelt wurden und einen erheblichen Teil des Plastiks durch verantwortungsvoll beschaffte Faserstoffe ersetzen, um direkt auf die steigende Verbrauchervorliebe für kohlenstoffarme, biobasierte Verpackungen zu reagieren.
Technologische Fortschritte bei biologisch abbaubaren Materialien und Verarbeitung
Innovationen in der Materialwissenschaft und Verarbeitungstechnologien verbessern drastisch die Leistung, Haltbarkeit und kommerzielle Rentabilität biologisch abbaubarer Verpackungen. Durchbrüche bei beschichteten Papierbarrieren, mehrschichtigen kompostierbaren Folien, Nanocellulose-Beschichtungen, verbesserten PLA-Mischungen und PHA-Fermentationssystemen ermöglichen es biologisch abbaubaren Materialien, erdölbasierte Kunststoffe in Hochbarriereanwendungen zu ersetzen. Diese Fortschritte verbessern die Feuchtigkeitsbeständigkeit, Hitzestabilität und mechanische Festigkeit und erweitern den Einsatz in gekühlten Artikeln, Gastronomiegeschirr, medizinischen Einwegartikeln und Körperpflegeverpackungen. Verbesserte Fertigungsprozesse senken die Kosten, erhöhen den Durchsatz und unterstützen die Massenanwendung. Zertifizierungssysteme, Lebenszyklusbewertungstools und Ökodesign-Richtlinien vereinfachen die Einhaltung von Vorschriften. Da F&E-Investitionen beschleunigt werden, erschließt der technologische Fortschritt weiterhin neue Marktchancen.
Wichtige Trends & Chancen
Beschleunigung der Integration der Kreislaufwirtschaft und der Kompostierungsinfrastruktur
Ein wichtiger Trend, der den Markt für biologisch abbaubare Verpackungen umgestaltet, ist die rasche Ausweitung von Kreislaufwirtschaftsrahmen, die Materialrückgewinnung, Kompostierung und die Einführung erneuerbarer Rohstoffe betonen. Regierungen und private Unternehmen investieren in kommunale Kompostieranlagen, organische Abfallsammlungen und geschlossene Recyclingsysteme, wodurch biologisch abbaubare Verpackungen praktischer und skalierbarer werden. Gastronomieketten und Einzelhändler setzen zunehmend kompostierbares Geschirr, geformte Fasertrays und Sammelprogramme für Abfälle im Geschäft ein. Kooperationen zwischen Abfallwirtschaftsunternehmen, Polymerherstellern und Nachhaltigkeitsinitiativen beschleunigen das Wachstum der Infrastruktur. Mit der Reifung der Kreislaufsysteme werden biologisch abbaubare Verpackungen zugänglicher, kosteneffizienter und stärker an globale Nachhaltigkeitsziele angepasst, was große langfristige Chancen schafft.
- Zum Beispiel hat Starbucks seine zirkulären Pilotprogramme erweitert, indem es kompostierbare Becher eingeführt und Systeme zur Bechersammlung in ausgewählten nordamerikanischen und europäischen Städten etabliert hat. Dabei arbeitet das Unternehmen mit lokalen Kompostierern zusammen, um sicherzustellen, dass zertifizierte Materialien in geeignete Verarbeitungsanlagen gelangen.
Erweiterung von Premium-Faserbasierten und Hochbarriere-Biodegradablen Lösungen
Der Markt bietet starke Chancen in fortschrittlichen biologisch abbaubaren Lösungen, die die Barriereeigenschaften traditioneller Kunststoffe erreichen oder übertreffen. Hochleistungsbeschichtete Papiere, pflanzenbasierte Laminate, Nanocellulose-Filme und hybride Biopolymere unterstützen den Widerstand gegen Sauerstoff, Fett und Feuchtigkeit und ermöglichen den Einsatz in hochwertigen Lebensmitteln, Getränken, Kosmetika und Pharmazeutika. Geformte Faserverpackungen ersetzen starre Kunststoffe in der Elektronik, Luxusgütern und Körperpflege aufgrund ihrer hochwertigen Ästhetik und starken Nachhaltigkeitsattraktivität. Da Marken visuell unverwechselbare, hochbarriere Verpackungen suchen, die das umweltbewusste Branding verbessern, sind Lieferanten, die Spezialfasern, beschichtete Papiertechnologien und kompostierbare Laminate entwickeln, gut positioniert, um von diesen aufkommenden Chancen zu profitieren.
- Zum Beispiel hat Stora Enso MFC (mikrofibrillierte Zellulose) Barrierepapiere kommerzialisiert, die verbesserten Fett- und Sauerstoffwiderstand bieten und Anwendungen in Süßwaren, Snackverpackungen und trockenen Lebensmitteln unterstützen, die zuvor von Kunststofflaminaten dominiert wurden.
Wichtige Herausforderungen
Hohe Produktionskosten und begrenzte Skaleneffekte
Trotz steigender Nachfrage bleiben biologisch abbaubare Verpackungsmaterialien deutlich teurer in der Produktion als herkömmliche Kunststoffe. Biopolymere wie PLA und PHA erfordern spezialisierte Fermentations- oder Polymerisationsprozesse, während hochbarrierebeschichtete Papiere zusätzliche Verarbeitungskosten verursachen. Eine begrenzte großtechnische Fertigungskapazität verhindert Skaleneffekte, was biologisch abbaubare Optionen für margenschwache Industrien und kleine Unternehmen herausfordernd macht. Steigende Rohstoffpreise, Energieverbrauch in der Verarbeitung und Zertifizierungsanforderungen erhöhen die Kosten weiter. Diese Preisbeschränkungen verlangsamen die Einführung im Massenlebensmitteldienst und in Entwicklungsmärkten. Bis die Fertigungskapazität erweitert und die Produktionskosten gesenkt werden, bleibt die Erschwinglichkeit ein großes Hindernis für eine weit verbreitete Einführung.
Unzureichende Kompostierungs- und Recyclinginfrastruktur in vielen Regionen
Eine kritische Herausforderung, die das volle Potenzial biologisch abbaubarer Verpackungen behindert, ist der Mangel an angemessener industrieller Kompostierung, Materialtrennungssystemen und standardisierten Entsorgungswegen. Viele biologisch abbaubare und kompostierbare Materialien erfordern kontrollierte Bedingungen, um effizient abgebaut zu werden, doch in mehreren Regionen fehlen zertifizierte Kompostieranlagen oder kommunale Programme für organische Abfälle. Die Fehlklassifizierung von Materialien, wie die Verwirrung zwischen biologisch abbaubaren, recycelbaren und kompostierbaren Formaten, führt zu unsachgemäßer Entsorgung, Kontamination von Recyclingströmen und reduziertem Umweltvorteil. Ohne stärkere Abfallmanagementreformen, Verbraucherbildung und Investitionen in die Infrastruktur kann biologisch abbaubare Verpackung nicht optimale Leistung erzielen, was die Einführung auf globalen Märkten einschränkt.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von 28,4 %, angetrieben durch starke regulatorische Maßnahmen, steigende Verbraucherpräferenzen für nachhaltige Verpackungen und die rasche Einführung in den Bereichen Gastronomie, E-Commerce und Körperpflege. Der US-Markt führt aufgrund von staatlichen Kompostierbarkeitsvorgaben, Markenverpflichtungen zur Plastikreduktion und der Erweiterung der Biopolymer-Produktionskapazität. Das Wachstum wird weiter durch unternehmerische ESG-Initiativen und die zunehmende Verfügbarkeit von zertifizierten kompostierbaren Verpackungen unterstützt. Kanadas nationale Abfallreduktionsrichtlinien beschleunigen ebenfalls die Einführung, während der Ausbau der kommunalen Kompostierungsinfrastruktur die Machbarkeit einer großflächigen Einführung biologisch abbaubarer Verpackungen in mehreren Sektoren verbessert.
Europa
Europa dominierte den globalen Markt mit einem Anteil von 35,7 % im Jahr 2024, unterstützt durch strenge EU-Vorschriften, fortschrittliche Recyclingsysteme und weit verbreitete Verbraucherakzeptanz nachhaltiger Materialien. Die Führungsrolle der Region ergibt sich aus der Richtlinie über Einwegkunststoffe, Kreislaufwirtschaftsinitiativen und der starken Nachfrage von Lebensmittel- und Getränkemarken, die auf faserbasierte und kompostierbare Formate umstellen. Länder wie Deutschland, Frankreich, Italien und die Niederlande weisen aufgrund gut entwickelter Kompostierungsnetzwerke und Branchenkooperationen hohe Einführungsraten auf. Stetige Investitionen in biobasierte Polymere und beschichtete Papiertechnologien stärken Europas Position als primäres Zentrum für Innovationen im Bereich biologisch abbaubarer Verpackungen.
Asien-Pazifik
Der Asien-Pazifik-Raum machte im Jahr 2024 einen Anteil von 27,1 % aus, angetrieben durch rasche Urbanisierung, staatliche Verbote von Einwegkunststoffen und expandierende Lebensmittel-Liefer- und Einzelhandelssektoren. China, Indien, Japan und Südkorea sind Schlüsselmärkte, die biologisch abbaubare Verpackungen einführen, um Abfallbewirtschaftungsprobleme und Umweltbedenken anzugehen. Indiens landesweites Plastikverbot und Chinas aggressive Auslaufpolitik beschleunigen das Marktwachstum erheblich. Starke Fertigungskapazitäten, steigendes Verbraucherbewusstsein und zunehmende ausländische Investitionen in die Biopolymerproduktion unterstützen die regionale Expansion. Das boomende E-Commerce-Ökosystem erhöht die Nachfrage nach biologisch abbaubaren Alternativen in flexiblen Verpackungen, geformten Faserlösungen und Einwegartikeln im Gastronomiebereich weiter.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Marktanteil von 5,8 %, wobei das Wachstum durch steigendes Bewusstsein für Nachhaltigkeit, expandierende Gastronomiebranchen und von der Regierung geführte Beschränkungen für Einwegplastikartikel angetrieben wurde. Brasilien, Mexiko und Chile führen die Einführung an, da Einzelhändler und FMCG-Unternehmen auf kompostierbare Beutel, geformte Faserbehälter und papierbasierte Verpackungen umsteigen. Infrastrukturbeschränkungen verlangsamen die großflächige Einführung, doch zunehmende Investitionen in Recycling- und Kompostieranlagen helfen, zukünftige Chancen zu erschließen. Regionale Verbraucher bevorzugen zunehmend umweltfreundliche Produkte, was Hersteller dazu veranlasst, kostengünstige biologisch abbaubare Materialien zu erforschen, die für lokale Märkte und Umweltvorschriften geeignet sind.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von 3,0 %, gekennzeichnet durch sich entwickelnde regulatorische Rahmenbedingungen, aufkommende Nachhaltigkeitsinitiativen und wachsendes Interesse an der Reduzierung von Plastikverschmutzung. Die VAE, Saudi-Arabien und Südafrika treiben die Einführung durch Verbote nicht biologisch abbaubarer Beutel und Initiativen zur Förderung kompostierbarer und recycelbarer Verpackungen voran. Während Infrastrukturlücken bestehen bleiben, stimulieren steigende Umweltbedenken und nationale Abfallreduktionsstrategien die Nachfrage. Der Einzelhandel, das Gastgewerbe und der Gastronomiesektor integrieren zunehmend biologisch abbaubare Verpackungen, während Partnerschaften mit internationalen Materiallieferanten helfen, die Verfügbarkeit von hochwertigen faserbasierten und biobasierten Kunststoffen in der Region zu erweitern.
Marktsegmentierungen
Nach Typ
- Stärkebasierter Kunststoff
- Cellulosebasierte Kunststoffe
- Polymilchsäure
- Polyhydroxyalkanoate
Nach Material
- Kunststoff
- Papier
Nach Endverbraucher
- Lebensmittel und Getränke
- Catering-Service-Waren
- Persönliche und häusliche Pflege
- Gesundheitswesen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für biologisch abbaubare Papier- und Kunststoffverpackungen ist geprägt von starker Beteiligung globaler Verpackungshersteller, Biopolymerproduzenten und Innovatoren im Bereich faserbasierter Materialien, die sich auf die Erweiterung nachhaltiger Produktportfolios konzentrieren. Wichtige Akteure wie Amcor plc, Mondi Group, Tetra Pak International SA, Kruger Inc., SmartSolve Industries, Ultra Green Sustainable Packaging, Eurocell S.r.l. und Hosgör Plastik investieren aktiv in fortschrittliche biologisch abbaubare Materialien, beschichtete Papiertechnologien und hochbarrierefähige kompostierbare Folien, um den steigenden regulatorischen und Verbraucheranfragen gerecht zu werden. Unternehmen priorisieren F&E, um Leistungsmerkmale zu verbessern, Produktionskosten zu senken und skalierbare, umweltfreundliche Alternativen für die Bereiche Gastronomie, E-Commerce, Körperpflege und Einzelhandel anzubieten. Strategische Partnerschaften, Kapazitätserweiterungen und Zertifizierungen wie industrielle Kompostierbarkeit und Validierung von recycelbaren Faserqualitäten stärken die Marktpositionierung. Der wachsende Wettbewerb fördert Innovationen in stärkebasierten Kunststoffen, PLA, PHA, geformten Faserlösungen und recycelbaren Papierformaten, wodurch Lieferanten in der Lage sind, unterschiedliche Anwendungsanforderungen zu adressieren und sich durch nachhaltigkeitsgetriebene Wertversprechen zu differenzieren.
Schlüsselspieler-Analyse
- SmartSolve Industries
- Mondi
- Eurocell S.r.l
- Amcor PLC
- Riverside Paper Co. Inc.
- Ultra Green Sustainable Packaging
- Özsoy Plastik
- Kruger Inc.
- Hosgör Plastik
- Tetra Pak International SA
Neueste Entwicklungen
- Im September 2025 sammelte Xampla (UK) 14 Millionen USD ein, um seine aus Pflanzenproteinen gewonnenen biologisch abbaubaren Alternativen zu Einwegkunststoffen, einschließlich Verpackungsauskleidungen, Folien und Beuteln, zu skalieren.
- Im August 2025 erwarb BioPak den in Queensland ansässigen umweltfreundlichen Verpackungslieferanten Bygreen und erweiterte sein Angebot an nachhaltigen Verpackungen, einschließlich biologisch abbaubarer Papierstrohhalme und kompostierbarer Verpackungen.
- Im März 2025 trat Green Lab, ein in Südostasien ansässiges Unternehmen für nachhaltige Verpackungen, offiziell in den US-Markt ein mit seinen FSC-zertifizierten 100% recycelten Papiertüten und biologisch abbaubaren Lebensmittelverpackungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Material, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stetig wachsen, da globale Richtlinien zunehmend Einwegkunststoffe einschränken und die Einführung nachhaltiger Verpackungen fördern.
- Fortschritte in PLA-, PHA- und hochbarrierebeschichteten Papiertechnologien werden die funktionalen Anwendungen in verschiedenen Branchen erweitern.
- Die Lebensmittel- und Getränke-, E-Commerce- und Körperpflegesektoren werden ihren Übergang zu biologisch abbaubaren Verpackungslösungen intensivieren.
- Größere Produktionskapazitäten und Prozessoptimierung werden helfen, die Herstellungskosten im Laufe der Zeit zu senken.
- Der Ausbau von Kompostierungs- und Recyclinginfrastrukturen wird das End-of-Life-Management und die Marktumsetzbarkeit verbessern.
- Unternehmen werden sich auf Ökodesign, leichte Materialien und zirkuläre Verpackungsstrategien konzentrieren, um ESG-Ziele zu erreichen.
- Strategische Kooperationen zwischen Materialentwicklern, Konvertern und FMCG-Marken werden Innovation und Einführung beschleunigen.
- Die Verbrauchernachfrage nach kompostierbaren, faserbasierten und erneuerbaren Verpackungsformaten wird die Verpackungsentscheidungen beeinflussen.
- Asien-Pazifik wird aufgrund von regulatorischen Reformen, Nachhaltigkeitsprogrammen und städtischen Konsummustern starkes Wachstum verzeichnen.
- Neue hybride Biomaterialien und hochwertige geformte Faserlösungen werden neue Chancen in hochwertigen Verpackungssegmenten schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für biologisch abbaubare Papier- und Kunststoffverpackungen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für biologisch abbaubare Papier- und Kunststoffverpackungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welche sind die führenden Regionen des Marktes für biologisch abbaubare Papier- und Kunststoffverpackungen?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für biologisch abbaubare Papier- und Kunststoffverpackungen?
Welche sind die wichtigsten Segmente im Markt für biologisch abbaubare Papier- und Kunststoffverpackungen nach Anwendung?
Wer sind die führenden Unternehmen im Markt für biologisch abbaubare Papier- und Kunststoffverpackungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.54 Billion → 2032: USD 31.81 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Drivers
- 3.3 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Restraints & Challenges
- 3.4 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für biologisch abbaubare Papier- und Kunststoffverpackungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für biologisch abbaubare Papier- und Kunststoffverpackungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für biologisch abbaubare Papier- und Kunststoffverpackungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für biologisch abbaubare Papier- und Kunststoffverpackungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
