
Marktübersicht für Brachytherapie-Geräte
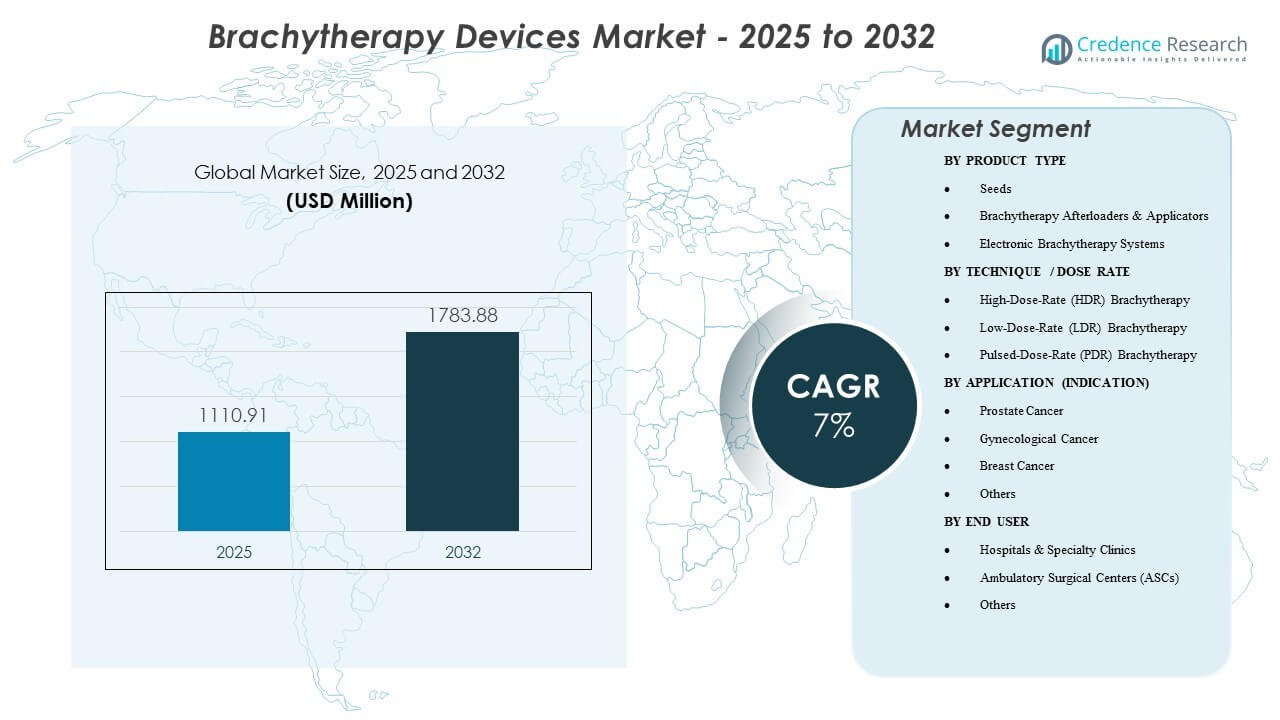
Die globale Marktgröße für Brachytherapie-Geräte wurde im Jahr 2025 auf 1.110,91 Millionen USD geschätzt und soll bis 2032 1.783,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7% von 2025 bis 2032. Die Nachfrage wird durch den Trend zu lokalisierten, organschonenden Strahlentherapien und steigende Krebsfallzahlen unterstützt, zusammen mit einer breiteren Einführung von bildgeführter Planung, die die Platzierungsgenauigkeit und Dosisübereinstimmung verbessert. Darüber hinaus stärken hochdurchsatzfähige klinische Arbeitsabläufe die Nutzung von HDR-Plattformen und zugehörigen Verbrauchsmaterialien, da Anbieter die Behandlungszeit und Planungseffizienz priorisieren. Nordamerika machte 2025 45% des Umsatzes aus, unterstützt durch eine starke installierte Basis, höhere Verfahrensvolumina und günstige Erstattungen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Brachytherapie-Geräte 2025 | 1.110,91 Millionen USD |
| Brachytherapie-Geräte, CAGR | 7% |
| Marktgröße für Brachytherapie-Geräte 2032 | 1.783,88 Millionen USD |
Wichtige Markttrends & Einblicke
- Nordamerika hielt 2025 45% des globalen Umsatzes, unterstützt durch höhere Verfahrensdurchdringung und eine große installierte Basis von Strahlentherapiesystemen.
- HDR-Brachytherapie machte 2025 einen Anteil von 72% aus, was die Präferenz für kürzere, fraktionierte Arbeitsabläufe und bessere Planungseffizienz widerspiegelt.
- Der Markt wird voraussichtlich während 2025–2032 mit einer CAGR von 7% wachsen, angetrieben durch die Modernisierung der Onkologie-Infrastruktur und die protokollbasierte Einführung.
- Brachytherapie-Afterloader & Applikatoren erfassten 2025 einen Anteil von 43%, unterstützt durch die obligatorische Plattformnutzung in der HDR/PDR-Abgabe und die wiederkehrende Nachfrage nach Applikatoren.
- Ambulante Operationszentren (ASCs) werden voraussichtlich ein stetiges Wachstum verzeichnen, da sich die ambulanten Wege für geeignete Verfahren erweitern.
Segmentanalyse
Die Marktnachfrage wird durch ein Gleichgewicht zwischen Kapitalausstattung (Afterloader, Planungsintegration) und wiederkehrenden, verfahrensgebundenen Komponenten (Applikatoren, Zubehör und, bei ausgewählten Indikationen, Seeds) geprägt. Zentren priorisieren Systeme, die den Durchsatz verbessern, die Dosisabgabe standardisieren und die Variabilität zwischen den Bedienern reduzieren, was konsistente Ersatzzyklen und den Abschluss von Serviceverträgen unterstützt. Die Passform des Arbeitsablaufs und die Kapazität des klinischen Teams spielen eine wichtige Rolle bei Kaufentscheidungen, da die Brachytherapie eine koordinierte Planung zwischen Ärzten, Physikern und Bildgebungsressourcen erfordert.
Die Indikationsmischung bleibt ein entscheidender Faktor für die Nutzungsmuster von Geräten. Prostata- und gynäkologische Versorgung verankern weiterhin einen großen Anteil der klinischen Nutzung aufgrund etablierter Protokolle, während Brustanwendungen von lokalisierten Ansätzen in ausgewählten Patientengruppen profitieren. Die Akzeptanz wird auch durch die Verfügbarkeit von geschulten Teams und die Fähigkeit beeinflusst, Applikatoren mit Bildgebung und Behandlungsplanung zu integrieren, um das Vertrauen in Platzierung und Dosisabdeckung zu verbessern.
Die Dynamik am Behandlungsort wird zunehmend wichtig, da Anbieter eine effiziente ambulante Versorgung anstreben, wo dies klinisch angemessen ist. Krankenhäuser bleiben aufgrund von Infrastruktur, Personal und multidisziplinären Onkologiepfaden die Hauptinstallationsumgebung, während das Wachstum von ASCs unterstützt wird, wenn optimierte HDR-Workflows und Planungseffizienz die Machbarkeit verbessern.
Einblicke nach Produkttyp
Brachytherapie-Afterloader & Applikatoren machten 2025 den größten Anteil von 43% aus. Diese Führungsrolle spiegelt die zentrale Rolle von Afterloadern bei der HDR/PDR-Behandlungsabgabe wider und macht sie zu einer grundlegenden Kapitalanforderung für brachytherapiefähige Zentren. Applikatoren tragen auch durch verfahrensspezifische Designs und Ersatzzyklen, die durch Nutzungsintensität und klinische Standardisierung angetrieben werden, zur wiederholten Nachfrage bei. Die Beschaffung bevorzugt oft Anbieter, die integrierte Planungs-Kompatibilität, Serviceabdeckung und ein breites Applikator-Portfolio bieten, das mehrere Indikationen unterstützt.
Einblicke nach Technik / Dosisrate
Hochdosis-Rate (HDR) Brachytherapie machte 2025 den größten Anteil von 72% aus. Die Dominanz von HDR wird durch kürzere Behandlungszeiten, ambulant-freundliche Planung und betriebliche Effizienz für onkologische Abteilungen mit hohem Volumen gestärkt. Die klinische Akzeptanz profitiert auch von etablierten Protokollen und einer starken Ausrichtung auf bildgesteuerte Planung, die eine konsistente Platzierung und Dosisabgabe unterstützt. Zentren tendieren dazu, Plattformen zu priorisieren, die vorhersehbare Fraktionierungs-Workflows unterstützen und die Variabilität über Verfahren hinweg reduzieren.
Einblicke nach Anwendung (Indikation)
Prostatakrebs machte 2025 den größten Anteil von 32% aus. Das Segment wird durch etablierte klinische Pfade und anhaltende Verfahrensvolumina in Zentren unterstützt, die für samenbasierte Implantate und HDR-Ansätze in ausgewählten Fällen ausgestattet sind. Anbieter schätzen die vorhersehbare Workflow-Integration mit Bildgebungs- und Planungswerkzeugen, was die Nachfrage nach kompatiblen Applikatoren und Abgabesystemen stärkt. Entscheidungen über Ersatz und Aufrüstung werden oft durch Durchsatzbedürfnisse und den Wunsch, die Platzierungsgenauigkeit und Dosisübereinstimmung zu verbessern, angetrieben.
Einblicke nach Endnutzer
Krankenhäuser & Fachkliniken machten 2025 den größten Anteil von 60% aus. Diese Führungsrolle spiegelt die Konzentration der Strahlenonkologie-Infrastruktur, die Abdeckung durch Physiker und multidisziplinäre Pflegeteams wider, die für Planung und Abgabe erforderlich sind. Krankenhäuser dominieren auch die Kapitalbeschaffung aufgrund von Budgetstrukturen, die Afterloader-Installationen, Serviceverträge und standardisierte Zubehörportfolios unterstützen. Fachkliniken verstärken die Nachfrage dort, wo hohe Verfahrensvolumina dedizierte Brachytherapie-Workflows und häufige Gerätenutzung rechtfertigen.
Markttreiber
Wachsende Nachfrage nach lokalisierter, organschonender Strahlung
Die Brachytherapie unterstützt die Abgabe hoher Dosen an ein definiertes Ziel, während die Exposition des umliegenden Gewebes begrenzt wird, was den klinischen Zielen für das Management lokalisierter Erkrankungen entspricht. Die Nachfrage wächst, wenn Anbieter nach Ansätzen suchen, die in kürzere Behandlungswege für geeignete Patienten passen. Der zunehmende Einsatz bildgeführter Workflows verbessert das Vertrauen in die Platzierung und Dosisübereinstimmung, was eine breitere Akzeptanz unterstützt. Diese Faktoren verstärken den Kauf von Systemen und Zubehörportfolios, die eine standardisierte Abgabe über Teams hinweg ermöglichen.
- Zum Beispiel erreichte eine von einem MRT-geführte HDR-Prostata-Brachytherapie-Studie an einem akademischen Zentrum in den USA einen medianen Prostata-V100 von 94 %, während der Rektal-V75 unter 3,1 % gehalten wurde, was eine hohe Zielabdeckung bei begrenzter Dosis für gefährdete Organe zeigt.
Modernisierung der installierten Basis und Standardisierung der Workflows
Ersatzzyklen und Upgrades tragen wesentlich zum Marktschwung bei, da Zentren Planungs-, Abgabe- und Sicherheitsmerkmale modernisieren. Krankenhäuser und hochfrequentierte Kliniken betonen zunehmend konsistente Protokolle, vorhersehbare Terminplanung und verbesserte Nutzungseffizienz. Dieses Umfeld unterstützt die Nachfrage nach Afterloader-Plattformen mit integrierter Planungskompatibilität und umfassender Serviceabdeckung. Die Standardisierung erhöht auch die Nutzung von Zubehör, einschließlich verfahrensspezifischer Applikatoren und verwandter Verbrauchsmaterialien.
Erweiterung der Kapazität der Krebsversorgung in aufstrebenden Systemen
Die Erweiterung der Onkologie-Kapazität in sich entwickelnden Versorgungssystemen unterstützt neue Installationen, insbesondere dort, wo die Strahlentherapie-Infrastruktur in tertiären und regionalen Zentren gestärkt wird. Die Entwicklung neuer Standorte erhöht die Nachfrage nach Investitionsgütern, Inbetriebnahmeunterstützung und Schulung, was das Wachstum der installierten Basis beschleunigen kann. Beschaffungsentscheidungen bevorzugen oft Anbieter, die eine vollständige Implementierung, Wartungsunterstützung und Schulungswege für das Personal bieten. Im Laufe der Zeit schaffen diese Installationen wiederkehrende Nachfrage durch Service- und Zubehörersatz.
- Zum Beispiel berichtet Japan von 129 landesweit installierten Ir-192-Remote-Afterloadern für die Brachytherapie, was auf eine signifikante Durchdringung moderner HDR-Kapazitäten in einem einzigen asiatisch-pazifischen Markt hinweist.
Verschiebung hin zu ambulant machbarer Versorgung, wo angemessen
Wenn klinische Protokolle und betriebliche Fähigkeiten es zulassen, übernehmen Anbieter zunehmend ambulant-freundliche Brachytherapie-Modelle. Die Planungs Vorteile von HDR unterstützen diesen Wandel und können den Durchsatz für Einrichtungen verbessern, die hohe Patientenvolumina verwalten. Das Wachstum von ASC wird ermöglicht, wo Personal- und Sicherheitsanforderungen erfüllt werden und wo die Workflow-Effizienz die wirtschaftliche Machbarkeit unterstützt. Dieser Trend verstärkt die Nachfrage nach Plattformen, die den betrieblichen Reibungsverlust reduzieren und gleichzeitig die Abgabegenauigkeit beibehalten.
Marktherausforderungen
Die Akzeptanz der Brachytherapie bleibt empfindlich gegenüber der Verfügbarkeit von Personal und der Tiefe der Schulung, da die Abgabe koordinierte Teams und spezialisierte Planungsworkflows erfordert. Einrichtungen ohne konsistente Physikerabdeckung und Verfahrensexpertise können die Nutzung einschränken, selbst nach der Installation von Investitionsgütern. Betriebliche Einschränkungen wie Terminplanung, Bildzugang und Verfügbarkeit von Verfahrensräumen können ebenfalls den Durchsatz reduzieren, was die ROI-Entscheidungen beeinflusst und die Expansion verlangsamt.
- Zum Beispiel geben die AAPM-Richtlinien vor, dass ein autorisierter Medizinphysiker und ein autorisierter Anwender vor Ort sein müssen, um die Behandlung zu beginnen und während der gesamten Durchführung sofort verfügbar zu sein. Das bedeutet, dass jede Lücke in diesem Personalmodell die Verschiebung oder Absage geplanter HDR-Fälle erzwingen kann, was die tatsächliche Nutzung im Vergleich zur installierten Kapazität verringert.
Die Komplexität der Beschaffung und die Lebenszykluskosten schaffen zusätzliche Reibung bei neuen Installationen. Investitionsbudgets, Wartungsverträge, regulatorische Compliance und Inbetriebnahmeanforderungen können die Einkaufszyklen verlängern, insbesondere in kostenempfindlichen Märkten. Die Standardisierung über Applikatorportfolios hinweg und die Kompatibilität mit bestehenden Planungsabläufen beeinflussen ebenfalls die Lieferantenauswahl, was die Entscheidungsfindung verzögern und die Wechselraten verringern kann.
Markttrends und Chancen
Elektronische Brachytherapiesysteme stellen eine wichtige Chance dar, bei der Anbieter vereinfachte Logistik und flexible Einsatzwege in geeigneten Anwendungsfällen suchen. Das Wachstum wird durch das Interesse an Lösungen unterstützt, die betriebliche Barrieren reduzieren und zu ambulanten Liefermodellen passen, insbesondere wenn Implementierung und Workflow-Integration optimiert sind. Anbieter, die Hardware, Schulung und Service in skalierbare Bereitstellungsmodelle verpacken, sind besser positioniert, um neue Standorte zu gewinnen.
- Zum Beispiel liefert das elektronische Brachytherapiesystem Elekta Xoft Axxent 50 kV niederenergetische Röntgenstrahlen aus einer mobilen, abgeschirmten Einheit, die in Standardbehandlungsräumen ohne speziellen Bunker betrieben werden kann. Dosimetrische Vergleiche in der Planung von Gebärmutterhalskrebs haben gezeigt, dass die Dosis am Punkt B für gefährdete Beckenorgane im Vergleich zu herkömmlichen 192Ir- oder 60Co-HDR-Quellen (111 cGy vs. etwa 210 cGy und 203 cGy) um etwa 45 % reduziert wird, während die Zielabdeckung beibehalten wird.
Die Nachfrage nach Applikator-Ökosystemen, die für Bildführung und reproduzierbare Platzierung optimiert sind, steigt ebenfalls. Die Produktdifferenzierung hängt zunehmend von der Passform des Workflows, der Kompatibilität mit Planungssystemen und der Zubehörbreite über verschiedene Indikationen hinweg ab. Chancen erweitern sich, wenn Anbieter die klinische Standardisierung mit Verfahrens-Kits, Planungsunterstützungswerkzeugen und Serviceabdeckung unterstützen, die Ausfallzeiten reduzieren und die Nutzung verbessern.
Regionale Einblicke
Nordamerika
Nordamerika führte den Markt mit einem 45% Umsatzanteil im Jahr 2025 an, unterstützt durch eine höhere Verfahrensdurchdringung, etablierte Erstattungspfade und eine große installierte Basis in Krankenhäusern und spezialisierten Onkologienetzwerken. Die Nachfrage nach HDR-Workflows und breiten Applikatorportfolios, die über mehrere Indikationen hinweg genutzt werden, bleibt stark. Ersatzzyklen und die Modernisierung von Workflows unterstützen weiterhin System-Upgrades und das Wachstum von Wartungsverträgen.
Europa
Europa machte 25% des weltweiten Umsatzes im Jahr 2025 aus, unterstützt durch strukturierte Onkologie-Versorgungspfade und kontinuierliche Investitionen in die Strahlentherapie-Infrastruktur. Die Akzeptanz wird von nationalen Beschaffungsmodellen, der Verfügbarkeit von Schulungen und der Standardisierung von Brachytherapie-Protokollen in großen Zentren beeinflusst. Die Nachfrage betont typischerweise Kompatibilität, Servicezuverlässigkeit und Verfahrensstandardisierung.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 23% Anteil im Jahr 2025 und wird durch die Erweiterung der Onkologie-Kapazitäten, den zunehmenden Zugang zu Strahlentherapiediensten und die wachsende Installationsaktivität in größeren Krankenhaussystemen unterstützt. Das Marktwachstum wird durch Investitionen in moderne Planungs- und Lieferabläufe sowie die steigende Akzeptanz standardisierter Protokolle in großen städtischen Zentren gestärkt. Implementierungsunterstützung und Schulung bleiben entscheidend für die nachhaltige Nutzungsausweitung.
Lateinamerika
Lateinamerika repräsentierte 4% des weltweiten Umsatzes im Jahr 2025. Das Wachstum wird durch selektive Erweiterung der Onkologie-Kapazitäten, Beschaffungsbeschränkungen und ungleichmäßigen Zugang zu spezialisiertem Personal geprägt. Die Nachfrage steigt dort, wo Krankenhäuser Modernisierung anstreben und wo die Unterstützung durch Anbieter die Inbetriebnahme und Servicekontinuität verbessert.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 3,5% Anteil im Jahr 2025 aus. Die Akzeptanztrends folgen Investitionen in die Infrastruktur der tertiären Versorgung und Programme zur Modernisierung der Strahlentherapie, wobei die Nutzung von der Tiefe der Belegschaft und der Verfügbarkeit von Geräten abhängt. Die Nachfrage ist in Ländern stärker, die ihre nationale Krebsversorgungskapazität erweitern und Fachzentren aufbauen.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf die Leistung der Afterloader-Plattform, die Breite des Applikator-Ökosystems, die Kompatibilität der Behandlungsplanung und die Zuverlässigkeit des Service. Anbieter differenzieren sich durch Workflow-Integration, Support für Betriebszeit, Schulungsfähigkeit und die Fähigkeit, mehrere Indikationen mit standardisierten Zubehörportfolios zu unterstützen. Die kommerzielle Strategie betont zunehmend die Bindung der installierten Basis durch Serviceverträge, Upgrades und prozedurgebundene Zubehördurchläufe.
Varian Medical Systems (Siemens Healthineers) konkurriert durch integrierte Onkologie-Workflows, die Planung, Lieferung und Serviceunterstützung verbinden, was die Standardisierung und betriebliche Effizienz für Zentren mit hohem Volumen verbessern kann. Der Ansatz betont typischerweise die Ausrichtung des klinischen Workflows, die breite Systemintegration und den Lebenszyklus-Support, der Ausfallzeiten reduziert und die Nutzung in der installierten Basis verbessert.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Varian Medical Systems (Siemens Healthineers)
- Elekta AB
- Eckert & Ziegler BEBIG
- Best Medical International (TeamBest)
- Theragenics Corporation
- IsoAid, LLC
- GT Medical Technologies
- iCAD, Inc. (XOFT)
- CIVCO Medical Solutions
- C4 Imaging LLC
- Merit Medical Systems
- Boston Scientific Corporation
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 berichtete GT Medical Technologies, dass die ersten Patienten in die BRIDGES-Studie zur Behandlung von neu diagnostiziertem Glioblastom mit der GammaTile-Brachytherapie eingeschlossen und behandelt wurden. Dies markiert den klinischen Beginn einer Studie, die darauf abzielt zu testen, ob die sofortige, chirurgisch gezielte GammaTile-Bestrahlung zum Zeitpunkt der Tumorresektion das Überleben im Vergleich zum standardmäßigen verzögerten Bestrahlungsansatz verbessern kann.
- Im Juni 2025 gab Elekta die Übernahme von Vermögenswerten seines kroatischen Distributors bekannt, um direkte Geschäfte in Zagreb zu etablieren. Dieser Schritt folgte auf eine bedeutende Bestellung des kroatischen Gesundheitsministeriums im Jahr 2024 für 12 Linearbeschleuniger und vier Brachytherapiesysteme, um nationale Gerätemängel zu beheben.
- Im März 2025 wurde der SagiNova® HDR Afterloader von BEBIG Medical im Father Muller Medical College Hospital in Mangalore, Indien, in Betrieb genommen. Diese Einführung war Teil einer großen Einweihung einer Gesundheitseinrichtung und unterstützt die Expansion des Unternehmens im indischen Onkologiemarkt mit hohem Wachstum.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 1110,91 Millionen |
| Umsatzprognose für 2032 | USD 1783,88 Millionen |
| Wachstumsrate (CAGR) | 7% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp; Nach Technik / Dosisrate; Nach Anwendung (Indikation); Nach Endverbraucher; Nach Region |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Varian Medical Systems (Siemens Healthineers), Elekta AB, Eckert & Ziegler BEBIG, Best Medical International (TeamBest), Theragenics Corporation, IsoAid, LLC, GT Medical Technologies, iCAD, Inc. (XOFT), CIVCO Medical Solutions, C4 Imaging LLC, Merit Medical Systems und Boston Scientific Corporation. |
Segmentierung
NACH PRODUKTTYP
- Samen
- Brachytherapie-Afterloader & Applikatoren
- Elektronische Brachytherapie-Systeme
NACH TECHNIK / DOSISRATEN
- Hochdosisrate (HDR) Brachytherapie
- Niedrigdosisrate (LDR) Brachytherapie
- Pulsdosisrate (PDR) Brachytherapie
NACH ANWENDUNG (INDIKATION)
- Prostatakrebs
- Gynäkologischer Krebs
- Brustkrebs
- Andere
NACH ENDVERBRAUCHER
- Krankenhäuser & Fachkliniken
- Ambulante Operationszentren (ASCs)
- Andere
NACH REGION
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Brachytherapie-Geräte und wie sind die Prognosen dafür?
Was ist die CAGR des Marktes für Brachytherapie-Geräte?
Welches Segment hält den größten Anteil am Markt?
Welche Faktoren treiben das Marktwachstum an?
Wer sind die führenden Unternehmen auf dem Markt?
Welche Region führt den Markt für Brachytherapiegeräte an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Brachytherapiegeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Brachytherapiegeräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,110.91 million → 2032: USD 1,783.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Brachytherapiegeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Brachytherapiegeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Brachytherapiegeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Brachytherapiegeräte Market Drivers
- 3.3 Markt für Brachytherapiegeräte Market Restraints & Challenges
- 3.4 Markt für Brachytherapiegeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Brachytherapiegeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Brachytherapiegeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Brachytherapiegeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Brachytherapiegeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Brachytherapiegeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Brachytherapiegeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Brachytherapiegeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Brachytherapiegeräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Brachytherapiegeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Brachytherapiegeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Brachytherapiegeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Brachytherapiegeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Brachytherapiegeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Brachytherapiegeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Brachytherapiegeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Brachytherapiegeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Brachytherapiegeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Brachytherapiegeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Brachytherapiegeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
