
Marktübersicht für Brustrekonstruktionsnetze
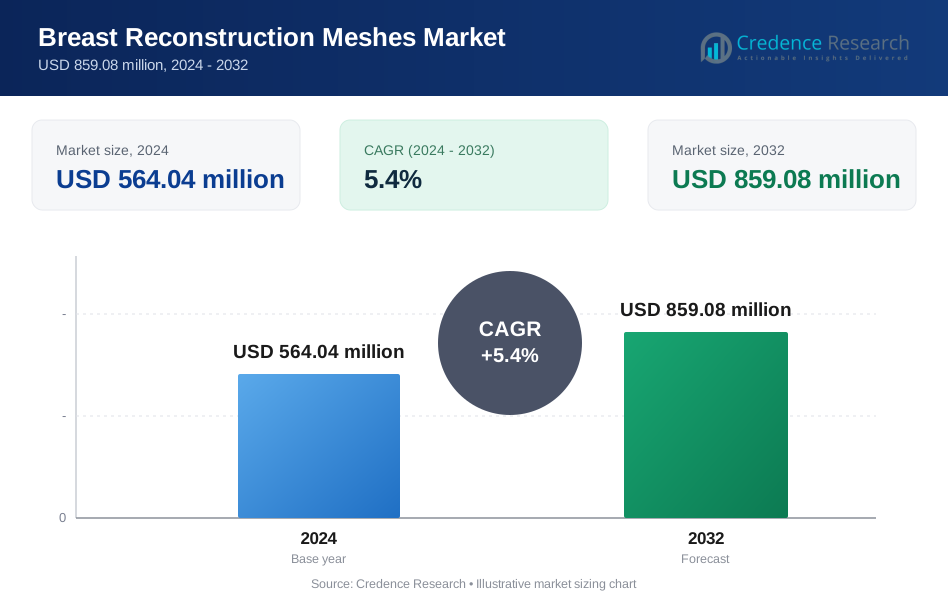
Die Marktgröße für Brustrekonstruktionsnetze wurde im Jahr 2024 auf 564,04 Millionen USD geschätzt und wird voraussichtlich bis 2032 859,08 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Brustrekonstruktionsnetze 2024 | USD 564,04 Millionen |
| Markt für Brustrekonstruktionsnetze, CAGR | 5,4% |
| Marktgröße für Brustrekonstruktionsnetze 2032 | USD 859,08 Millionen |
Der Markt für Brustrekonstruktionsnetze wird von führenden Akteuren wie Allergan Aesthetics, Stryker Corporation, Becton, Dickinson and Company, RTI Surgical und PolyNovo angeführt. Diese Unternehmen halten starke Marktpositionen durch umfangreiche Produktportfolios, technologische Fortschritte und eine breite geografische Reichweite. Entwickler biologischer Netze wie Cook Biotech, MTF Biologics und Tissue Regenix gewinnen in spezialisierten klinischen Umgebungen an Bedeutung. Nordamerika dominiert den globalen Markt und hält im Jahr 2024 über 40 % Marktanteil, angetrieben durch hohe Mastektomieraten, fortschrittliche chirurgische Infrastruktur und günstige Erstattungspolitiken. Europa folgt mit einem signifikanten Anteil aufgrund der Unterstützung durch das öffentliche Gesundheitswesen und einer starken klinischen Akzeptanz. Die Wettbewerbslandschaft wird durch kontinuierliche Innovationen, strategische Partnerschaften und regulatorische Zulassungen geprägt, die darauf abzielen, unterschiedliche Rekonstruktionsbedürfnisse in verschiedenen Regionen zu adressieren.

Einblicke in den Markt für Brustrekonstruktionsnetze
- Der Markt für Brustrekonstruktionsnetze wurde im Jahr 2024 auf 564,04 Millionen USD geschätzt und soll bis 2032 859,08 Millionen USD erreichen, mit einem Wachstum von 5,4 % CAGR.
- Steigende Mastektomieraten und rekonstruktive Operationen nach Krebs treiben die starke Nachfrage nach chirurgischen Netzprodukten, insbesondere bei implantatbasierten Verfahren, an.
- Präpektorale Rekonstruktion und die Einführung biologischer und resorbierbarer Netze spiegeln einen wachsenden Trend zu minimalinvasiven und patientenspezifischen Ansätzen wider.
- Führende Akteure sind Allergan Aesthetics, Stryker, BD und PolyNovo, wobei sich Unternehmen auf die Entwicklung hybrider Netze und klinische Partnerschaften konzentrieren, um ihren Marktanteil zu erweitern.
- Nordamerika hält den höchsten regionalen Anteil mit über 40 %, gefolgt von Europa mit 28 %; nach Produkt dominieren synthetische Netze den Markt, während implantatbasierte Rekonstruktionen aufgrund der Verfahrensleichtigkeit und günstiger Ergebnisse nach Anwendung führend sind.
Marktanalyse der Segmentierung von Brustrekonstruktionsnetzen:
Nach Produkt
Das Segment der synthetischen Netze dominiert den Markt für Brustrekonstruktionsnetze und macht aufgrund seiner breiten Verfügbarkeit, Kosteneffizienz und günstigen mechanischen Eigenschaften den größten Anteil aus. Unter den synthetischen Materialien werden Polypropylen und Polyester (PET) aufgrund ihrer Stärke, Haltbarkeit und Biokompatibilität häufig verwendet. Diese Netze werden häufig sowohl bei implantatbasierten als auch bei autologen Rekonstruktionsverfahren eingesetzt. Im Gegensatz dazu gewinnen biologische Netze wie aus Rinder- und Schweinematrizen aufgrund ihrer Integration mit Wirtsgeweben und reduzierten Entzündungsreaktionen an Interesse, bleiben jedoch teurer. Die klinische Präferenz für synthetische Netze bei Routineverfahren sichert ihre führende Position im Produktumfeld.
- Zum Beispiel zeigt das chirurgische Polypropylen-Netz Bard 3DMax von BD eine Zugfestigkeit von etwa 124,7 N/cm, die die physiologische Anforderung der menschlichen Bauchwand (ca. 32 N/cm) deutlich übersteigt und nach der Implantation eine langfristige strukturelle Stabilität gewährleistet.
Nach Art
Nicht resorbierbare Netze halten den größten Marktanteil unter den Netztypen nach Art, angetrieben durch ihre langfristige Haltbarkeit und strukturelle Unterstützung bei Rekonstruktionsoperationen. Diese Netze werden besonders bei implantatbasierten Verfahren bevorzugt, bei denen eine dauerhafte Verstärkung entscheidend ist. Resorbierbare und absorbierbare chirurgische Netze werden eingesetzt, wenn eine temporäre Unterstützung ausreicht, insbesondere bei Revisionen oder Teilrekonstruktionen. Sie zeigen jedoch eine geringere Akzeptanz aufgrund von Bedenken hinsichtlich des allmählichen Verlusts der Zugfestigkeit. Die klare Präferenz für dauerhafte strukturelle Unterstützung unterstreicht die anhaltende Dominanz nicht resorbierbarer Netze in der klinischen Praxis und den Beschaffungstrends.
- Zum Beispiel behält das nicht resorbierbare Polypropylen-Netz PROLENE™ von Ethicon eine Zugfestigkeit, die weit über 70 Newton (typischerweise bis zu 150+ N/cm gemessen) nach längeren Implantationszeiten liegt und die langfristige Implantatpositionierung unterstützt.
Nach Anwendung
Die implantatbasierte Rekonstruktion ist die dominierende Anwendung im Markt für Brustrekonstruktionsnetze und erfasst den höchsten Anteil aufgrund der kürzeren Operationszeit, Vorhersehbarkeit und weit verbreiteten Anwendung nach Mastektomie. Netze bieten wichtige Unterstützung bei der Formgebung und Stabilisierung von Implantaten, insbesondere bei präpektoralen Platzierungstechniken. Die autologe Geweberekonstruktion folgt in der Nutzung, erfordert jedoch eine längere Erholungszeit und höhere chirurgische Komplexität. Präpektorale und subpektorale Rekonstruktionen entwickeln sich mit dem Einsatz von Netzen weiter, um ästhetische Ergebnisse zu verbessern und Komplikationen zu reduzieren. Die steigenden Mastektomieraten und Fortschritte in implantatbasierten Techniken treiben das stetige Wachstum in diesem führenden Anwendungssegment an.
Markt für Brustrekonstruktionsnetze Wichtige Wachstumstreiber
Zunehmende Mastektomie-Verfahren und Brustkrebsinzidenz
Die wachsende Anzahl von Mastektomie-Verfahren weltweit ist ein Haupttreiber für Brustrekonstruktionsnetze. Die steigende Prävalenz von Brustkrebs, insbesondere bei Frauen im Alter von 40–70 Jahren, hat die Nachfrage nach rekonstruktiven Operationen erhöht, die Form und Funktion nach der Behandlung wiederherstellen. Laut WHO bleibt Brustkrebs die am häufigsten diagnostizierte Krebsart weltweit. Rekonstruktive Chirurgie wird oft nach Mastektomie empfohlen, und Netze bieten die strukturelle Unterstützung, die für implantat- oder lappenbasierte Verfahren erforderlich ist. Verbesserte Bewusstseinsbildung über Rekonstruktionsoptionen und eine bessere Versicherungdeckung in vielen entwickelten Ländern haben weiter zum Anstieg der elektiven rekonstruktiven Operationen beigetragen. Dieser Trend unterstützt weiterhin die stetige Akzeptanz von Netzen in Krankenhäusern und chirurgischen Zentren.
- Zum Beispiel berichtete die WHO im Jahr 2022 von mehr als 2,3 Millionen neuen Brustkrebsfällen weltweit, was den Bedarf an post-mastektomischer Rekonstruktion direkt erhöht.
Fortschritte in der chirurgischen Netztechnologie
Ständige Innovationen in Netzmaterialien und -konfigurationen haben die Produktleistung, Sicherheit und klinischen Ergebnisse verbessert. Netze der neuen Generation bieten verbesserte Biokompatibilität, ein reduziertes Infektionsrisiko und eine bessere Integration mit dem Wirtsgewebe. Hybride Netze, die synthetische Stärke mit biologischer Integration kombinieren, sind entstanden und adressieren die Einschränkungen früherer Lösungen. Leichte, flexible Netze, die die prä-pectorale Rekonstruktion unterstützen, werden nun in ästhetischen und onkologischen Anwendungen bevorzugt. Unternehmen investieren in 3D-gedruckte und resorbierbare Netzprodukte, die langfristige Komplikationen reduzieren. Diese Verbesserungen haben die chirurgischen Indikationen erweitert und das Vertrauen der Chirurgen in die Verwendung von Netzen für primäre und Revisionsrekonstruktionsfälle erhöht.
- Zum Beispiel unterstützt PolyNovos NovoSorb biologisch abbaubares Polymerskelett die Gewebeintegration und ist darauf ausgelegt, sich innerhalb von 24 Monaten vollständig zu resorbieren, während es frühzeitige strukturelle Unterstützung bietet.
Erweiterung der Infrastruktur für rekonstruktive Chirurgie und Erstattungspolitik
Die globale Gesundheitsinfrastruktur für plastische und rekonstruktive Chirurgie expandiert schnell, insbesondere in Asien-Pazifik und Lateinamerika. Mehr Krankenhäuser und Fachkliniken bieten nun Brustrekonstruktionen als Standardoption nach Mastektomie an. Regierungsprogramme und private Versicherer in Ländern wie den USA, Großbritannien, Deutschland und Japan haben den Versicherungsschutz für rekonstruktive Verfahren erweitert. In den USA schreibt der Women’s Health and Cancer Rights Act die Versicherung für die Rekonstruktion nach Mastektomie vor. Solche Richtlinien reduzieren die finanzielle Belastung der Patienten und fördern die Inanspruchnahme. Die zunehmende Verfügbarkeit von ausgebildeten rekonstruktiven Chirurgen und steigende Verfahrensvolumina unterstützen die anhaltende Nachfrage nach Brustrekonstruktionsnetzen.
Wichtige Trends & Chancen
Steigende Präferenz für prä-pectorale Rekonstruktionstechniken
Die prä-pectorale Brustrekonstruktion gewinnt an Bedeutung als weniger invasive und komfortablere Alternative zu traditionellen sub-pectoralen Ansätzen. Diese Methode beinhaltet das Platzieren des Implantats über dem Brustmuskel, was postoperative Schmerzen und Animationsdeformitäten reduziert. Netze spielen eine entscheidende Rolle bei der Stabilisierung von Implantaten in dieser Technik und sind wesentlich für ihren Erfolg. Chirurgen bevorzugen zunehmend die prä-pectorale Platzierung aufgrund kürzerer Erholungszeiten und besserer ästhetischer Ergebnisse. Mit der Weiterentwicklung klinischer Leitlinien und der Erweiterung der Chirurgenausbildung stellt die Nachfrage nach auf diese Methode zugeschnittenen Netzen eine wachsende Gelegenheit für Hersteller dar, spezialisierte Lösungen auf den Markt zu bringen.
- Zum Beispiel wird AbbVies AlloDerm Select azelluläre dermale Matrix in Größen bis zu 20 × 16 cm geliefert, was eine vollständige Implantatabdeckung in der prä-pectoralen Rekonstruktion ermöglicht.
Verschiebung hin zu biologischen und resorbierbaren Netzen
Obwohl synthetische Netze den Markt dominieren, gibt es einen sichtbaren Trend zu biologischen und resorbierbaren Optionen, insbesondere bei Hochrisikopatienten. Biologische Netze, die aus Schweine- oder Rindgewebe gewonnen werden, werden in Fällen mit dünnen Hautlappen oder eingeschränkter Gefäßversorgung bevorzugt. Diese Netze integrieren sich gut in das Wirtsgewebe und reduzieren Infektions- und Seromaraten. Resorbierbare Netze, die sich nach der Unterstützung der Gewebeheilung allmählich abbauen, gewinnen bei Patienten, die vorübergehende Unterstützung benötigen, an Bedeutung. Da die Preise wettbewerbsfähiger werden und klinische Daten ihre Verwendung unterstützen, wird erwartet, dass biologische und resorbierbare Netze, insbesondere bei Revisionsoperationen und strahlenexponierten Rekonstruktionen, Marktanteile gewinnen.
Markt für Brustrekonstruktionsnetze Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Netze und eingeschränkte Zugänglichkeit
Eine der Hauptherausforderungen in diesem Markt sind die hohen Kosten, die mit fortschrittlichen chirurgischen Netzen, insbesondere biologischen und hybriden Typen, verbunden sind. Diese Produkte sind deutlich teurer als traditionelle synthetische Netze, was ihre Verwendung in kostenempfindlichen Gesundheitssystemen einschränkt. In vielen Ländern mit niedrigem und mittlerem Einkommen schränken fehlende Versicherungsschutz und Budgetbeschränkungen den Zugang zu hochwertigen Rekonstruktionsmaterialien ein. Selbst in entwickelten Märkten können Erstattungsobergrenzen und Eigenkosten Patienten oder Gesundheitsdienstleister davon abhalten, sich für Premium-Netzlösungen zu entscheiden, was zu Ungleichheiten in der Versorgung führt und die Einführung in einigen Segmenten verlangsamt.
Risiko postoperativer Komplikationen und regulatorische Überprüfung
Chirurgische Netze sind zwar vorteilhaft, aber nicht ohne Risiken. Komplikationen wie Infektionen, Serombildung und Kapselkontrakturen können nach der Implantation auftreten. Einige synthetische Netze können auch entzündliche Reaktionen auslösen oder sich bei bestimmten Patienten nicht effektiv integrieren. Diese Risiken haben die Aufmerksamkeit von Regulierungsbehörden auf sich gezogen, insbesondere wenn sie mit Off-Label-Verwendung oder fehlenden klinischen Nachweisen in Verbindung stehen. Eine verstärkte Überprüfung durch Agenturen wie die FDA hat zu Rückrufen und erhöhten Dokumentationsanforderungen geführt. Hersteller müssen nun mehr in klinische Studien und Überwachungen nach der Markteinführung investieren, um Sicherheitsstandards zu erfüllen, was die Produktzulassungen verzögert und die Entwicklungskosten erhöht.
Markt für Brustrekonstruktionsnetze Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Brustrekonstruktionsnetze und macht 2024 über 40 % des weltweiten Umsatzes aus. Eine hohe Brustkrebsinzidenz, fortschrittliche chirurgische Infrastruktur und günstige Erstattungsrahmenbedingungen treiben diese Dominanz voran. Die USA führen die Region an, dank der starken Akzeptanz von präpektoralen und implantatbasierten Rekonstruktionen, unterstützt durch den Women's Health and Cancer Rights Act. Chirurgen in dieser Region bevorzugen synthetische Netze, aber der Einsatz von biologischen Netzen nimmt in komplexen Fällen zu. Ein steigendes Bewusstsein für Rekonstruktionsrechte und eine wachsende Nachfrage nach ästhetischen Ergebnissen unterstützen zudem die anhaltende Marktexpansion in Krankenhäusern und spezialisierten Kliniken.
Europa
Europa erfasst etwa 28% des Marktes für Brustrekonstruktionsnetze, wobei Deutschland, Frankreich und das Vereinigte Königreich bei den Verfahrensvolumina führend sind. Die Region profitiert von starken öffentlichen Gesundheitssystemen und Erstattungsunterstützung für die Rekonstruktion nach Mastektomie. Chirurgen verwenden sowohl synthetische als auch biologische Netze, basierend auf der Komplexität des Falls. Der regulatorische Schwerpunkt auf Produktsicherheit und der Ausbildung von Chirurgen unterstützt die konsistente Einführung. Die steigende Nachfrage nach minimal-invasiven, muskel-schonenden Techniken fördert die Akzeptanz der präpektoralen Rekonstruktion. Die alternde Bevölkerung Europas und die erweiterten Brustkrebsvorsorgeprogramme tragen zum Wachstum der Verfahren bei und unterstützen die Nachfrage nach Netzen in Krebszentren, Fachkliniken und akademischen Einrichtungen.
Asien-Pazifik
Asien-Pazifik hält einen Marktanteil von etwa 18% und ist die am schnellsten wachsende Region im Markt für Brustrekonstruktionsnetze. Länder wie Japan, China, Südkorea und Australien zeigen steigende Raten von Mastektomien und Rekonstruktionen. Steigendes Bewusstsein für Brustkrebs, verbesserter Zugang zur Gesundheitsversorgung und wachsende chirurgische Kapazitäten treiben die Einführung von Netzen voran. Japan führt in der Verfahrensqualität, während China und Indien aufgrund der expandierenden Gesundheitsinfrastruktur ein schnelles Marktwachstum verzeichnen. Allerdings stellen begrenzte Erstattungen und hohe Netzpreise in Entwicklungsländern eine Herausforderung für die Marktdurchdringung dar. Wachsende Medizintourismus, Ausbildungsprogramme für Chirurgen und die Präferenz der Patienten für Rekonstruktionen werden voraussichtlich die regionale Nachfrage nach sowohl synthetischen als auch biologischen Netzen beschleunigen.
Lateinamerika
Lateinamerika macht fast 8% des globalen Marktes aus, wobei Brasilien, Mexiko und Argentinien die Einführung anführen. Das Wachstum der Region wird durch verbesserten Zugang zur Onkologieversorgung und ein erhöhtes Bewusstsein für Rekonstruktionsoptionen nach Mastektomie angetrieben. Private Krankenhäuser und städtische Zentren dominieren die Nutzung von Netzen, insbesondere für implantatbasierte Verfahren. Synthetische Netze werden aufgrund ihrer Erschwinglichkeit bevorzugt, während biologische Optionen auf hochklassige Kliniken beschränkt sind. Regierungsprogramme zur Unterstützung der Brustkrebsbehandlung und die Erweiterung der chirurgischen Ausbildung verbessern die Verfahrensvolumina. Allerdings schränken inkonsistente Erstattungen und Infrastrukturlücken in ländlichen Gebieten die breitere Einführung von Rekonstruktionsnetzen in öffentlichen Gesundheitssystemen ein.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentiert den kleinsten Anteil des globalen Marktes und trägt 2024 weniger als 6% bei. Der Markt bleibt aufgrund begrenzter Kapazitäten für rekonstruktive Chirurgie und geringer Bekanntheit in mehreren Ländern unterdurchdrungen. Allerdings verzeichnen die VAE, Saudi-Arabien und Südafrika eine erhöhte Einführung in städtischen Privatkliniken. Brustkrebsvorsorgeprogramme und die Entwicklung von Krebszentren unterstützen das allmähliche Wachstum der Netznutzung. Die meisten Verfahren verwenden synthetische Netze aufgrund von Kosteneinschränkungen. Internationale Kooperationen und Medizintourismus in der Golfregion tragen zur Nachfrage bei, obwohl die Gesamtakzeptanz im Vergleich zu anderen globalen Regionen langsamer bleibt.
Marktsegmentierungen für Brustrekonstruktionsnetze :
Nach Produkt
- Synthetisches Netz
- Biologisches Netz
Nach Art
- Absorbierbares Netz
- Nicht absorbierbares Netz
- Resorbierbares chirurgisches Netz
- Nicht-resorbierbares chirurgisches Netz
Nach Anwendung
- Implantatbasierte Rekonstruktion
- Autologe Geweberekonstruktion
- Präpektorale Rekonstruktion
- Subpektorale Rekonstruktion
- Revisionsoperationen
- Chirurgie bei angeborener Asymmetrie/Deformität
Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Umfassende Krebszentren
- Kliniken für plastische Chirurgie
- Akademische & Forschungsinstitute
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- UK
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Brustrekonstruktionsnetze weist eine mäßig fragmentierte Wettbewerbslandschaft mit einer Mischung aus multinationalen Konzernen und spezialisierten Biologikafirmen auf. Hauptakteure wie Allergan Aesthetics, Stryker Corporation, Becton, Dickinson and Company und RTI Surgical halten starke Positionen durch breite Produktportfolios und globale Reichweite. Unternehmen wie PolyNovo, MTF Biologics und Cook Biotech konzentrieren sich auf Innovationen bei biologischen und resorbierbaren Netzen, um die Nachfrage nach verbesserter Biokompatibilität und reduzierten Komplikationen zu adressieren. Strategische Initiativen wie Produkteinführungen, behördliche Zulassungen, Übernahmen und regionale Expansionen sind üblich. Beispielsweise investieren Firmen in leichte, präpektoral kompatible Netze und Hybridmaterialien, um die Ergebnisse zu verbessern. Kooperationen mit Krankenhäusern und akademischen Zentren fördern die klinische Validierung und die Akzeptanz durch Chirurgen. Europäische Unternehmen wie SERAG-WIESSNER, Novus Scientific und PFM medical tragen mit regional fokussierten Angeboten bei. Die Wettbewerbsintensität nimmt zu, da aufstrebende Firmen Nischenanwendungen und ästhetische Rekonstruktionen anvisieren. Preisstrategien und Produktdifferenzierung bleiben entscheidend, um Marktanteile zu gewinnen.
Analyse der Hauptakteure
- Allergan Aesthetics
- Advanced Biomedical Concept Srl
- Aziyo Biologics
- Becton, Dickinson and Company
- Biomedica
- Cook Biotech
- MedSkin Solutions Dr. Suwelack AG
- MTF Biologics
- Novus Scientific
- PFM medical
- PolyNovo
- RTI Surgical
- SERAG-WIESSNER GmbH & Co. KG
- Stryker Corporation
- Tissue Regenix
- Tutogen Medical GmbH
Jüngste Entwicklungen
- Im Januar 2024 gab RTI Surgical, eine führende Vertragsentwicklungs- und Produktionsorganisation (CDMO), die der regenerativen Medizinbranche dient, bekannt, dass sie eine endgültige Vereinbarung zur Übernahme von Cook Biotech Incorporated, einem führenden Unternehmen für fortschrittliche Gewebereparaturprodukte aus Biomaterialien mit Sitz in West Lafayette, Indiana, unterzeichnet hat.
- Im Jahr 2022 erhielt Mentor Worldwide LLC (Johnson & Johnson) die US-amerikanische FDA-Zulassung für ein neues MENTOR Memory Gel Boost Brustimplantat.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Natur, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Brustrekonstruktionsnetzen wird mit der zunehmenden Anzahl globaler Brustkrebsoperationen steigen.
- Chirurgen werden mehr präpektorale Rekonstruktionstechniken anwenden, die spezialisierte Netzunterstützung erfordern.
- Biologische und resorbierbare Netzprodukte werden in komplexen und risikoreichen Fällen an Bedeutung gewinnen.
- Hybride Netzdesigns werden entstehen, um Stärke mit besserer Gewebeintegration zu kombinieren.
- Regulatorischer Fokus auf Produktsicherheit und langfristige Ergebnisse wird die Zulassungszeitleisten beeinflussen.
- Hersteller werden in klinische Studien investieren, um erweiterte Indikationen und das Vertrauen der Chirurgen zu unterstützen.
- Aufstrebende Märkte werden mit wachsender Gesundheitsinfrastruktur und Bewusstsein eine erhöhte Akzeptanz erfahren.
- Digitale chirurgische Planung und 3D-gedruckte Netztechnologien können die Präzision von Verfahren verbessern.
- Die Erweiterung der Erstattung für Rekonstruktionsverfahren wird einen breiteren Patientenzugang unterstützen.
- Der Wettbewerbsdruck wird Innovation, Preisoptimierung und Produktdifferenzierung vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Brustrekonstruktionsnetze und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Brustrekonstruktionsnetze voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Brustrekonstruktionsnetze hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Brustrekonstruktionsnetze antreiben?
Wer sind die führenden Unternehmen im Markt für Brustrekonstruktionsnetze?
Welche Region hatte 2024 den größten Anteil am Markt für Brustrekonstruktionsnetze?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Brustrekonstruktionsnetze Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Brustrekonstruktionsnetze Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 564.04 million → 2032: USD 859.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Brustrekonstruktionsnetze Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Brustrekonstruktionsnetze Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Brustrekonstruktionsnetze Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Brustrekonstruktionsnetze Market Drivers
- 3.3 Markt für Brustrekonstruktionsnetze Market Restraints & Challenges
- 3.4 Markt für Brustrekonstruktionsnetze Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Brustrekonstruktionsnetze Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Brustrekonstruktionsnetze Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Brustrekonstruktionsnetze category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Brustrekonstruktionsnetze Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Brustrekonstruktionsnetze Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Brustrekonstruktionsnetze market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Brustrekonstruktionsnetze Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Brustrekonstruktionsnetze Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Brustrekonstruktionsnetze Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Brustrekonstruktionsnetze (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Brustrekonstruktionsnetze Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Brustrekonstruktionsnetze Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Brustrekonstruktionsnetze Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Brustrekonstruktionsnetze Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Brustrekonstruktionsnetze Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Brustrekonstruktionsnetze Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Brustrekonstruktionsnetze Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Brustrekonstruktionsnetze Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Brustrekonstruktionsnetze Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
