
Marktübersicht zur atopischen Dermatitis bei Hunden:
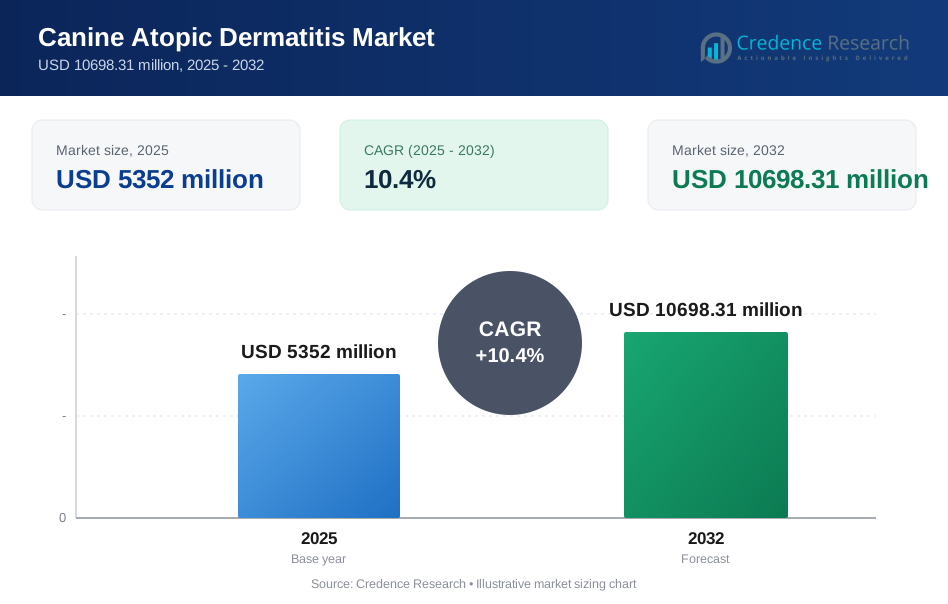
Die globale Marktgröße für atopische Dermatitis bei Hunden wurde 2025 auf 5352 Millionen USD geschätzt und soll bis 2032 10698,31 Millionen USD erreichen, mit einer CAGR von 10,4% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die steigende Diagnose und das langfristige Management von chronischer juckender Dermatitis angetrieben, da Tierhalter und Tierärzte zunehmend auf gezielte Therapien umsteigen, die eine nachhaltige Symptomkontrolle und Therapieadhärenz verbessern. Der erweiterte Zugang zu tierärztlichen Dermatologiediensten und die höhere Zahlungsbereitschaft für Premiumversorgung in entwickelten Märkten unterstützen weiterhin die breitere Akzeptanz von verschreibungspflichtigen Optionen und wiederholten Therapiezyklen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für atopische Dermatitis bei Hunden 2025 | USD 5352 Millionen |
| Markt für atopische Dermatitis bei Hunden, CAGR | 10,4% |
| Marktgröße für atopische Dermatitis bei Hunden 2032 | USD 10698,31 Millionen |
Wichtige Markttrends & Einblicke
- Nordamerika repräsentierte 40,6% des Umsatzes 2025, unterstützt durch eine höhere Durchdringung von Premiumtherapien und eine dichte tierärztliche Infrastruktur.
- Biologika machten 2025 den größten Anteil von 56,7% aus, was die starke Nachfrage nach gezielter Immunpfad-Modulation bei chronischen Fällen widerspiegelt.
- Orale Therapien hielten 2025 einen Anteil von 49,3% aufgrund von dosierungsfreundlichen Formaten, die zu Erhaltungsregimen für wiederkehrende Erkrankungen passen.
- Monoklonale Antikörper und Interleukin-Inhibitoren erfassten 2025 einen Anteil von 35,2%, was auf eine anhaltende Abkehr von der langfristigen systemischen Steroidabhängigkeit hinweist.
- Die Injektionsverabreichung gewinnt im Prognosezeitraum an Bedeutung, unterstützt durch langwirkende Dosierungsintervalle, die verpasste Dosen reduzieren und die Adhärenz im Management der chronischen atopischen Dermatitis bei Hunden verbessern.

Segmentanalyse
Die Therapieauswahl im Markt für atopische Dermatitis bei Hunden wird zunehmend von den Bedürfnissen der langfristigen Krankheitskontrolle beeinflusst, wobei atopische Dermatitis bei Hunden häufig als etwa 10–15% der Hundepopulation betreffend beschrieben wird, in mehreren Branchenbesprechungen. Höher gefährdete Rassen zeigen oft wiederkehrende Schubmuster, was die Anzahl der Nachsorgebesuche, Zusatztherapien und wiederholte Rezeptauffüllungen erhöht. Das wachsende Bewusstsein der Besitzer für Allergieauslöser und sekundäre Hautinfektionen fördert auch eine frühere klinische Vorstellung, was die adressierbare Verschreibungsbasis erweitert. Die Premiumisierung in der Begleitpflege unterstützt weiter die Einführung neuerer gezielter Optionen, wenn Tierärzte eine nachhaltige Juckreizkontrolle und Sicherheit priorisieren.
Die Nachfrage wird auch durch die Produktpositionierung und das Kaufverhalten in Bezug auf verschreibungspflichtige Pflege- und ergänzende Hautpflegeroutinen beeinflusst. Der gemeldete Verkaufsimpuls für führende gezielte orale Therapien unterstreicht die starke Präferenz von Klinikern und Tierhaltern für schnelle Juckreizlinderung und vorhersehbare Ergebnisse im Management von mittelschweren bis schweren Erkrankungen. Die breitere Ausweitung der Ausgaben für Haustiere, insbesondere in den Vereinigten Staaten, stärkt die Fähigkeit der Haushalte, teurere Dermatologieregime über längere Zeiträume hinweg zu übernehmen. Die Distribution diversifiziert sich allmählich durch Nachfüllungen und Komfortkanäle, obwohl die Erstdiagnose und der Behandlungsbeginn typischerweise klinikgeführt bleiben.
Nach Arzneimittelklassen-Einblicken
Monoklonale Antikörper / Interleukin-Inhibitoren (Lokivetmab) machten 2025 den größten Anteil von 35,2 % aus. Die Führungsrolle spiegelt eine starke klinische Präferenz für die gezielte Kontrolle des Zytokinwegs wider, die eine dauerhafte Juckreizreduktion in chronischen Krankheitsprofilen unterstützt. Monatliche oder längere Dosierungsintervalle können die Compliance im Vergleich zu täglichen Regimen in der von Tierhaltern verwalteten Pflege verbessern. Sicherheitsüberlegungen beeinflussen auch die Therapieauswahl, da Tierärzte versuchen, die langfristige systemische Steroidexposition zu reduzieren. Laufendes Lebenszyklusmanagement und wettbewerbsfähige Markteinführungen verstärken weiterhin die Akzeptanz bei mittelschweren bis schweren Fällen.
Nach Typ-Einblicken
Verschreibungspflichtige Therapien stellten 2025 den Kern der Nachfrage dar, da die meisten klinisch bedeutsamen Fälle von atopischer Dermatitis eine tierärztliche Diagnose, Überwachung und Anpassung der Behandlung im Laufe der Zeit erfordern. Verschreibungspflichtige Optionen werden häufig für mittelschweren bis schweren Juckreiz bevorzugt, da Tierärzte vorhersehbare Kontrolle und langfristige Sicherheit priorisieren. OTC-Produkte dienen eher als ergänzende Unterstützung für die Pflege der Hautbarriere, Reinigung und leichte Symptomlinderung als zur primären Krankheitskontrolle. Behandlungspfade kombinieren häufig verschreibungspflichtige entzündungshemmende Therapien mit topischer Unterstützung, um die Häufigkeit von Schüben zu reduzieren. Kanaldynamiken begünstigen auch die Kontinuität der Verschreibung durch geplante Nachfüllungen und klinische Nachsorge.
Nach Verabreichungsart-Einblicken
Oral machte 2025 den größten Anteil von 49,3 % aus. Orale Formate passen zu häuslichen Verabreichungsroutinen und werden häufig zur systemischen Kontrolle verwendet, wenn Läsionen generalisiert sind. Die breite Produktverfügbarkeit über Tabletten und aromatisierte Kautabletten unterstützt die Akzeptanz und wiederholte Kaufmuster. Injektionsoptionen gewinnen an Bedeutung, da Tierärzte nach Vorteilen bei der Compliance durch längere Dosierungsintervalle und konsistente Expositionsprofile suchen. Topische Therapien bleiben wichtig für fokale Läsionen und Barrierepflege und ergänzen oft systemische Regimen, anstatt sie zu ersetzen.
Nach Molekültyp-Einblicken
Biologika machten 2025 den größten Anteil von 56,7 % aus. Die Führungsrolle ist mit gezielter Immunmodulation verbunden, die die Symptomkontrolle unterstützt und die Abhängigkeit von breiteren immunsuppressiven Ansätzen bei chronischer Anwendung reduziert. Premium-Preise werden bei Biologika aufgrund der Herstellungskomplexität und der differenzierten klinischen Positionierung besser beibehalten. Das Wachstum der Ausgaben für die Pflege von Begleittieren unterstützt die Bereitschaft, höherwertige Therapieoptionen zu übernehmen, wenn die Ergebnisse dauerhaft sind. Kleine Moleküle bleiben wichtig für die schnelle Kontrolle und flexible Dosierung, aber Biologika erweitern weiterhin ihren Fußabdruck in langfristigen Protokollen.
Nach Indikations-Einblicken
Nahrungsmittelallergien, durch Ektoparasiten verursachte Dermatitis und sekundäre allergische Hautinfektionen bestimmen gemeinsam die Intensität der Behandlung, da gemischte Ätiologien häufig mit atopischen Dermatitis-Präsentationen überlappen. Sekundäre Infektionen können die Besuchshäufigkeit und die Therapiedauer erhöhen, da Tierärzte bakterielle oder Hefekomplikationen neben der Entzündungskontrolle behandeln. Die Identifizierung und Eliminierung von Auslösern erfordert oft wiederholte Konsultationen, Diätversuche und kontinuierliche Überwachung. Managementansätze kombinieren häufig systemische antipruritische Therapie mit antimikrobieller oder topischer Unterstützung, wenn Aufflammungsmuster anhalten. Diese multifaktorielle klinische Realität erhöht die Therapiebeständigkeit und die Gesamtnachfrage in dieser Kategorie.
Von Dog Breed Insights
Retriever, Terrier und Deutsche Schäferhunde bleiben prominente Rassengruppen in klinischen Diskussionen, da Prädispositionen und Wiederholungsmuster die Diagnosehäufigkeit und wiederholte Behandlungszyklen erhöhen können. Rassenbedingte Empfindlichkeit und Unterschiede in der Hautbarriere werden häufig mit einem früheren Beginn und anhaltenden Symptomprofilen in Verbindung gebracht. Besitzer prädisponierter Rassen suchen oft schneller tierärztliche Hilfe aufgrund von sichtbarem Juckreiz und wiederkehrender Otitis oder Hautläsionen. Dieses Verhalten erhöht die Akzeptanz von Erhaltungsregimen und Nachsorgeplänen. Die breitere Kategorie „Andere“ repräsentiert dennoch eine erhebliche Nachfrage angesichts der breiten Rassenbasis in den globalen Haustierpopulationen.
Von Distribution Channel Insights
Tierkliniken / -praxen machten im Jahr 2025 den größten Anteil von 41,6 % aus. Die Dominanz spiegelt die Kontrolle der Kliniken über Diagnose, Verschreibungsbeginn, Dosisoptimierung und Nachbewertung für das Management chronischer Krankheiten wider. Die tierärztliche Abgabe unterstützt auch gebündelte Pflegepfade, die Diagnostik, Verschreibungstherapie und ergänzende topische Empfehlungen umfassen. Einzelhandelsapotheken wachsen, wo die Verschreibungserfüllung optimiert und die Preisgestaltung für langfristige Nachfüllungen wettbewerbsfähig ist. Online-Tierapotheken gewinnen an Bedeutung für bequemlichkeitsorientierte Nachbestellungen und die Einhaltung chronischer Nachfüllungen. Trotz der Diversifizierung der Kanäle bleibt der klinikgeführte Beginn zentral für die Therapieauswahl.
Markttreiber für Canine Atopische Dermatitis
Steigende Diagnose und Langzeitkrankheitsmanagement
Chronische juckende Dermatitis wird zunehmend diagnostiziert, da Besitzer früher tierärztliche Hilfe bei anhaltendem Kratzen, Erythem und wiederkehrenden Infektionen suchen. Klinische Pfade erfordern oft eine Langzeittherapie und periodische Anpassungen, was die wiederholten Käufe und die Gesamtdauer der Behandlung erhöht. Höheres Bewusstsein für allergische Auslöser und Komorbiditäten unterstützt häufigere Konsultationen und Nachsorgetermine. Verbesserte diagnostische Abläufe in Kliniken und Überweisungseinrichtungen erweitern die behandelte Population. Diese Faktoren stärken gemeinsam die anhaltende Nachfrage nach verschreibungsgeführtem Management.
- Zum Beispiel gibt Zoetis an, dass eine Cytopoint-Injektion innerhalb eines Tages wirken und 4 bis 8 Wochen Linderung bieten kann, und in einer unterstützenden Studie zur atopischen Dermatitis zeigte das Produkt eine signifikant größere Reduktion des Juckreizes im Vergleich zum Ausgangswert an den Tagen 1 bis 49 und der Hautzustandspunkte an den Tagen 7 bis 56 im Vergleich zu Placebo bei einer Mindestdosis von 2 mg/kg. Diese Faktoren stärken gemeinsam die anhaltende Nachfrage nach verschreibungsgeführtem Management.
Verschiebung hin zu gezielten immunmodulatorischen Therapien
Die tierärztliche Versorgung bewegt sich in Richtung gezielter Therapien, die eine dauerhafte Symptomkontrolle und verbesserte Sicherheitsprofile für den Langzeiteinsatz bieten. Biologika und selektive Optionen mit kleinen Molekülen werden zunehmend bevorzugt, wenn Kliniker die langfristige Abhängigkeit von breiter Immunsuppression reduzieren möchten. Eine bessere Kontrolle von Juckreiz und Entzündung unterstützt die Therapietreue und verbessert die Lebensqualitätsergebnisse, was die Fortsetzungsraten stärkt. Innovationen im Lebenszyklusmanagement wie verbesserte Formulierungen können auch die Akzeptanz der Patienten erhöhen. Dieser Wandel unterstützt die Aufnahme von Premiumprodukten und das Wachstum des Wertes.
- Zum Beispiel vermarktet Elanco Zenrelia als einmal täglich einzunehmende orale Therapie mit einer Dosierung von 0,6 bis 0,8 mg/kg, und auf der tierärztlichen Produktseite berichtet das Unternehmen über eine klinische Studie mit 338 von Kunden gehaltenen Hunden, in der Zenrelia am primären Endpunkt an Tag 28 eine ähnliche Wirksamkeit wie Apoquel zeigte und gleichzeitig für die langfristige Erhaltungstherapie positioniert wurde.
Premiumisierung der Ausgaben für die Gesundheitsversorgung von Begleittieren
Besitzer von Begleittieren weisen höhere Budgets für präventive und spezialisierte Pflege zu, was die Einführung fortschrittlicher Dermatologie-Regime ermöglicht. Eine höhere Zahlungsbereitschaft unterstützt die Aufnahme gezielter Therapien und konsistenter Nachfüllungen über Erhaltungszyklen hinweg. Das Wachstum der Tierversicherung und die auf Abonnements basierende Apothekenversorgung in einigen Märkten unterstützen zusätzlich die Erschwinglichkeit und Kontinuität. Erhöhte Ausgaben treiben auch die Nachfrage nach ergänzenden Hautpflegeprodukten an, die die verschreibungspflichtige Therapie ergänzen. Diese Premiumisierung untermauert die Marktexpansion in entwickelten Regionen.
Erweiterung des Zugangs zu tierärztlichen Dienstleistungen und Spezialpflege
Tierärztliche Kliniknetzwerke und Überweisungskapazitäten verbessern sich in vielen Regionen, was den Zugang zu dermatologisch fundierter Diagnose und Behandlung erhöht. Eine größere Verfügbarkeit von Spezialdiensten unterstützt strukturierte Managementpläne, einschließlich der Identifizierung von Auslösern und der Optimierung der Therapie. Klinikgeführte Schulungen verbessern die Therapietreue und reduzieren das Abbruchrisiko bei chronischen Regimen. Ein besserer Servicezugang unterstützt auch frühere Interventionen, was die behandelte Gruppe vergrößert. Die Erweiterung der professionellen Kapazität stärkt sowohl das Volumen- als auch das Wertwachstum.
Herausforderungen im Markt für atopische Dermatitis bei Hunden
Die Behandlungskosten bleiben ein erhebliches Hindernis für das Langzeitmanagement, insbesondere wenn Premium-Biologika oder neuere gezielte Therapien über wiederholte Zyklen eingesetzt werden. Strukturen für die Selbstzahlung und begrenzte Versicherungsdurchdringung in mehreren Regionen können die Therapiekontinuität einschränken. Preissensibilität kann Haushalte dazu veranlassen, auf intermittierende Nutzung oder kostengünstigere Alternativen auszuweichen, was die Konsistenz der Krankheitskontrolle verringert. Diese Herausforderung wird in aufstrebenden Märkten verstärkt, in denen der Zugang zu Spezialisten ungleichmäßig ist. Kostenbedingte Wechsel und Abbruchrisiken können die vollständige Wertschöpfung begrenzen.
Klinische Variabilität erschwert auch standardisierte Behandlungswege über Rassen und gemischte Ätiologien hinweg. Viele Fälle beinhalten sich überschneidende Auslöser wie Umweltallergene, Nahrungsmittelunverträglichkeiten und sekundäre Infektionen, die mehrstufige Protokolle erfordern. Variable Reaktionsprofile können Test- und Anpassungszyklen antreiben, die die Überwachungsbelastung für Kliniken und Besitzer erhöhen. Die Therapietreue kann schwächer werden, wenn tägliche Regime schwer aufrechtzuerhalten sind oder die Ergebnisse inkonsistent sind. Diese Dynamiken können die Therapieoptimierung verlangsamen und die langfristige Persistenz beeinflussen.
- Zum Beispiel verwendet Antechs Heska Allercept-Plattform eine Hochaffinitäts-IgE-Rezeptortechnologie, die bereits 10 Pikogramm allergenspezifisches IgE nachweisen kann und 83 Umweltallergene sowie 24 Nahrungsmittelallergene bei Hunden und Katzen bewertet. Dies veranschaulicht die diagnostische Bandbreite, die oft erforderlich ist, bevor Kliniker den dominanten Auslöser eingrenzen und einen Behandlungsplan stabilisieren können.
Trends und Chancen im Markt für canine atopische Dermatitis
Die Innovation in der gezielten Therapie erweitert die Produktwahl über orale selektive Inhibitoren und injizierbare Biologika, die für eine nachhaltige Symptomkontrolle entwickelt wurden. Langwirkende Dosierungsformate werden attraktiver, wo Adhärenzprobleme in der chronischen Dermatologiemanagement häufig sind. Verbesserungen in der Formulierung und differenzierte Lieferoptionen können die Compliance der Besitzer und das Vertrauen der Tierärzte in die langfristige Anwendung verbessern. Neue Pipeline-Ansätze können auch das Wettbewerbsumfeld über etablierte Mechanismen hinaus erweitern. Diese Trends unterstützen die zukünftige Expansion der Kategorie und die Verbesserung des Premium-Mix.
Die Entwicklung der Distribution schafft Möglichkeiten durch Nachfüllkomfort und Kontinuität der chronischen Therapie. Online-Tierapotheken und Einzelhandelsmodelle können das Wiederbestellverhalten stärken und verpasste Dosen bei Erhaltungsregimen reduzieren. Integrierte Workflows von der Klinik zur Apotheke können auch die Adhärenz verbessern und langfristige Überwachungspläne unterstützen. Digitale Engagement-Tools und Abonnement-Nachfüllprogramme gewinnen an Bedeutung für chronische Krankheitskategorien. Diese Modelle können die Persistenz erhöhen und wiederkehrende Einnahmen stabilisieren.
- Zum Beispiel arbeitet Chewys digital unterstütztes Nachfüllmodell bereits in erheblichem Umfang mit 20,756 Millionen aktiven Kunden im ersten Quartal des Geschäftsjahres 2025, einem Umsatz von Autoship-Kunden von 2,56 Milliarden US-Dollar und einem Anteil von Autoship an den Nettoumsätzen von 82,2 %, während seine Websites und mobilen Anwendungen etwa 130.000 Produkt- und Dienstleistungsangebote unterstützen, die den wiederholten Kauf in den Kategorien Apotheke und Tiergesundheit vereinfachen.
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Anteil von 40,6 %, unterstützt durch hohe Ausgaben für die Gesundheitsversorgung von Begleittieren und breiten Zugang zu Tierkliniken und spezialisierten Dienstleistungen. Hohe Diagnosequoten und frühere klinische Präsentationen erhöhen die behandelte Population für das Management chronischer Allergien. Die Akzeptanz gezielter Therapien ist erhöht, da Kliniker langfristige Sicherheit und vorhersehbare Ergebnisse priorisieren. Die Kontinuität der Nachfüllungen wird durch etablierte Apothekenabwicklungsoptionen und wiederkehrende Nachfolgemuster unterstützt. Der Wettbewerb bleibt intensiv, da Unternehmen ihre Dermatologie-Portfolios und Formulierungsoptionen erweitern.
Europa
Europa repräsentierte 2025 einen Anteil von 25,8 %, verankert durch etablierte tierärztliche Versorgungspfade in den großen Volkswirtschaften und die stetige Bereitschaft der Besitzer, für das Rezeptmanagement zu zahlen. Strukturierte klinische Nachverfolgung unterstützt die Therapie-Persistenz, insbesondere für die Kontrolle chronischen Juckreizes. Die Nachfrage wird durch die zunehmende Anerkennung von Rasseprädispositionen und wiederkehrenden Aufflammungsmustern gestärkt. Rezeptpflichtige Therapien bleiben zentral, wobei ergänzende Hautpflegeprodukte die systemische Kontrolle unterstützen. Die fortlaufende Produktverfügbarkeit und der Zugang zur Distribution unterstützen das konsistente Wachstum der Kategorie.
Asien-Pazifik
Asien-Pazifik erfasste 2025 einen Anteil von 20,7 % und expandiert weiter, da die Haustierhaltung zunimmt und der Zugang zu tierärztlichen Dienstleistungen in großen städtischen Märkten verbessert wird. Das Wachstum wird durch ein steigendes Bewusstsein für Allergieauslöser und eine wachsende Nachfrage nach spezialisierten Pflegeleistungen unterstützt. Die Einführung von Premiumtherapien verbessert sich, obwohl die Erschwinglichkeit und ungleichmäßige Spezialabdeckung in mehreren Märkten die Durchdringung noch einschränken. Erweiterte Kliniknetzwerke und moderne Einzelhandelsvertriebswege unterstützen einen breiteren Zugang zu verschreibungspflichtigen Behandlungen. Die Region ist für ein starkes inkrementelles Volumenwachstum positioniert, da sich die Pflegewege weiterentwickeln.
Lateinamerika
Lateinamerika machte 2025 einen Anteil von 7,6 % aus, was auf eine kleinere Basis für Premiumtherapien und Variabilität im tierärztlichen Zugang in verschiedenen Ländern zurückzuführen ist. In städtischen Zentren verbessern sich die Diagnosequoten und die Nachfrage nach langfristiger Juckreizkontrolle steigt, da das Bewusstsein für die Begleitpflege zunimmt. Die Erschwinglichkeit bleibt ein Hindernis für Biologika und neuere gezielte Therapien, was eine selektive Einführung und intermittierende Nutzung fördert. Einzelhandels- und Online-Erfüllungskanäle gewinnen an Bedeutung für Nachfüllungen, wo die Infrastruktur vorhanden ist. Die kontinuierliche Serviceerweiterung kann die allmähliche Verbesserung der behandelten Bevölkerungsgröße unterstützen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt 2025 einen Anteil von 5,3 %, geprägt von begrenzter Kapazität in der Spezialdermatologie außerhalb ausgewählter Märkte und ungleichmäßiger Diagnoseintensität. Die Nachfrage wird durch Premium-Haustierpflege in entwickelten städtischen Gebieten unterstützt, wo tierärztliche Dienstleistungen und der Zugang zu Apotheken stärker sind. In vielen Regionen reduzieren Kostenempfindlichkeit und eingeschränkter Zugang die Kontinuität der Langzeittherapie. Die klinikgeführte Abgabe bleibt wichtig, wo die Verschreibungskontrolle konzentriert ist. Das Marktwachstum hängt von einer breiteren Expansion der tierärztlichen Dienstleistungen und einer verbesserten Erschwinglichkeit ab.
Wettbewerbslandschaft
Der Wettbewerb im Markt für atopische Dermatitis bei Hunden konzentriert sich auf Wirksamkeit, Sicherheit, Dosierungskomfort und Lebenszyklusmanagement bei gezielten oralen und injizierbaren Therapien. Unternehmen konkurrieren durch die Erweiterung ihrer Produktportfolios, die Verbesserung von Formulierungen zur Unterstützung der Adhärenz und die Stärkung des Klinikengagements durch Bildungs- und Unterstützungsprogramme. Differenzierung ergibt sich auch aus der Positionierung des Wirkmechanismus und der Fähigkeit, sowohl Wartungs- als auch Schubkontrollbedürfnisse zu bedienen. Vertriebspartnerschaften und der Zugang zu Nachfüllkanälen werden zunehmend wichtig für die Persistenz der Langzeittherapie.
Zoetis Inc. bleibt ein prominenter Teilnehmer durch die kontinuierliche Betonung gezielter Therapieoptionen und Portfoliostrategien in der Hundedermatologie. Produktlebenszyklusinitiativen, die sich auf die Anwendbarkeit und die Adhärenz der Besitzer konzentrieren, unterstützen die anhaltende Nachfrage in chronischen Kategorien. Klinikengagement, tierärztliche Bildung und breiter Vertriebszugang stärken die Therapieeinleitung und die Nachfüllkontinuität. Laufende Innovationsaktivitäten unterstützen auch die Wettbewerbsverteidigung gegen neue Marktteilnehmer und die Erweiterung gezielter oraler Optionen. Die Portfoliotiefe in der Therapie von Begleittieren hilft, eine stabile Marktposition zu festigen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Zoetis Inc.
- Elanco Tiergesundheit
- Merck Tiergesundheit (MSD Tiergesundheit / Merck & Co., Inc.)
- Virbac
- Dechra Pharmaceuticals
- Ceva Santé Animale
- Vetoquinol
- Boehringer Ingelheim Tiergesundheit
- Bioiberica S.A.U.
- Nextmune
- Toray Industries, Inc.
- Bioceltix S.A.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Dezember 2025 erhielt Elanco Animal Health die USDA-Zulassung für Befrena (Tirnovetmab), eine neue anti-IL31 monoklonale Antikörperinjektion, die auf allergische und atopische Dermatitis bei Hunden abzielt. Das Unternehmen gab an, dass es mit einem US-Start in der ersten Hälfte des Jahres 2026 rechnet.
- Im September 2025 gab Elanco außerdem bekannt, dass die FDA ein aktualisiertes US-Zenrelia-Label genehmigt hat, das die vorherige Sprache zur impfstoffinduzierten Krankheit entfernt, was laut dem Unternehmen das Label näher an bereits in Märkten wie der Europäischen Union, Großbritannien, Brasilien und Japan genehmigte Versionen bringt.
- Im Juni 2025 erhielt Elancos Zenrelia eine positive Stellungnahme vom Ausschuss für Tierarzneimittel der Europäischen Arzneimittel-Agentur, ein Schritt, der die Marktzulassung in Europa für die Therapie der Hundedermatitis bis Ende des dritten Quartals 2025 unterstützen könnte.
- Im September 2024 gab Elanco Animal Health die FDA-Zulassung und Markteinführung von Zenrelia (Ilunocitinib-Tabletten) bekannt, einem einmal täglich einzunehmenden oralen JAK-Inhibitor zur Kontrolle von Juckreiz und Entzündungen im Zusammenhang mit allergischer und atopischer Dermatitis bei Hunden ab 12 Monaten.
Berichtsumfang
| BERICHTSATTRIBUT | DETAILS |
| Marktwert im Jahr 2025 | USD 5352 Millionen |
| Umsatzprognose im Jahr 2032 | USD 10698,31 Millionen |
| Wachstumsrate (CAGR) | 10,4% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Arzneimittelklasse-Ausblick: Antihistaminika; Kortikosteroide / Glukokortikoide; Calcineurin-Inhibitoren (Cyclosporin); Janus-Kinase (JAK)-Inhibitoren (Oclacitinib); Monoklonale Antikörper / Interleukin-Inhibitoren (Lokivetmab) | Nach Typ-Ausblick: Verschreibungspflichtig; OTC | Nach Verabreichungsart-Ausblick: Oral; Topisch; Injektabel | Nach Molekültyp-Ausblick: Kleinmolekulare Arzneimittel; Biologika | Nach Indikation-Ausblick: Ektoparasiten; Nahrungsmittelallergie; Allergische Hautinfektionen; Andere | Nach Hunderasse-Ausblick: Deutscher Schäferhund; Terrier; Retriever; Andere | Nach Vertriebskanal-Ausblick: Tierkliniken / Kliniken; Einzelhandelsapotheken; Online-Tierapotheken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Zoetis Inc.; Elanco Animal Health; Merck Animal Health (MSD Animal Health / Merck & Co., Inc.); Virbac; Dechra Pharmaceuticals; Ceva Santé Animale; Vetoquinol; Boehringer Ingelheim Animal Health; Bioiberica S.A.U.; Nextmune; Toray Industries, Inc.; Bioceltix S.A. |
| Anzahl der Seiten | 340 |
Segmentierung
Nach Arzneimittelklasse- Antihistaminika
- Kortikosteroide / Glukokortikoide
- Calcineurin-Inhibitoren (Cyclosporin)
- Janus-Kinase (JAK)-Inhibitoren (Oclacitinib)
- Monoklonale Antikörper / Interleukin-Inhibitoren (Lokivetmab)
- Verschreibungspflichtig
- OTC
- Oral
- Topisch
- Injektabel
- Kleinmolekulare Arzneimittel
- Biologika
- Ektoparasiten
- Nahrungsmittelallergie
- Allergische Hautinfektionen
- Andere
- Deutscher Schäferhund
- Terrier
- Retriever
- Andere
- Tierkliniken / Kliniken
- Einzelhandelsapotheken
- Online-Tierapotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Größe des Marktes für canine atopische Dermatitis?
Was ist die CAGR des Marktes für canine atopische Dermatitis im Zeitraum 2025–2032?
Welches Segment ist 2025 das größte?
Welche Faktoren treiben das Wachstum in diesem Markt voran?
Wer sind die führenden Unternehmen, die auf dem Markt tätig sind?
Welche Region führt den Markt für canine atopische Dermatitis an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für canine atopische Dermatitis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für canine atopische Dermatitis Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5352 million → 2032: USD 10698.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für canine atopische Dermatitis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für canine atopische Dermatitis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für canine atopische Dermatitis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für canine atopische Dermatitis Market Drivers
- 3.3 Markt für canine atopische Dermatitis Market Restraints & Challenges
- 3.4 Markt für canine atopische Dermatitis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für canine atopische Dermatitis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für canine atopische Dermatitis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für canine atopische Dermatitis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für canine atopische Dermatitis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für canine atopische Dermatitis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für canine atopische Dermatitis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für canine atopische Dermatitis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für canine atopische Dermatitis Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für canine atopische Dermatitis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für canine atopische Dermatitis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für canine atopische Dermatitis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für canine atopische Dermatitis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für canine atopische Dermatitis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für canine atopische Dermatitis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für canine atopische Dermatitis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für canine atopische Dermatitis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für canine atopische Dermatitis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für canine atopische Dermatitis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für canine atopische Dermatitis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
