
Marktübersicht
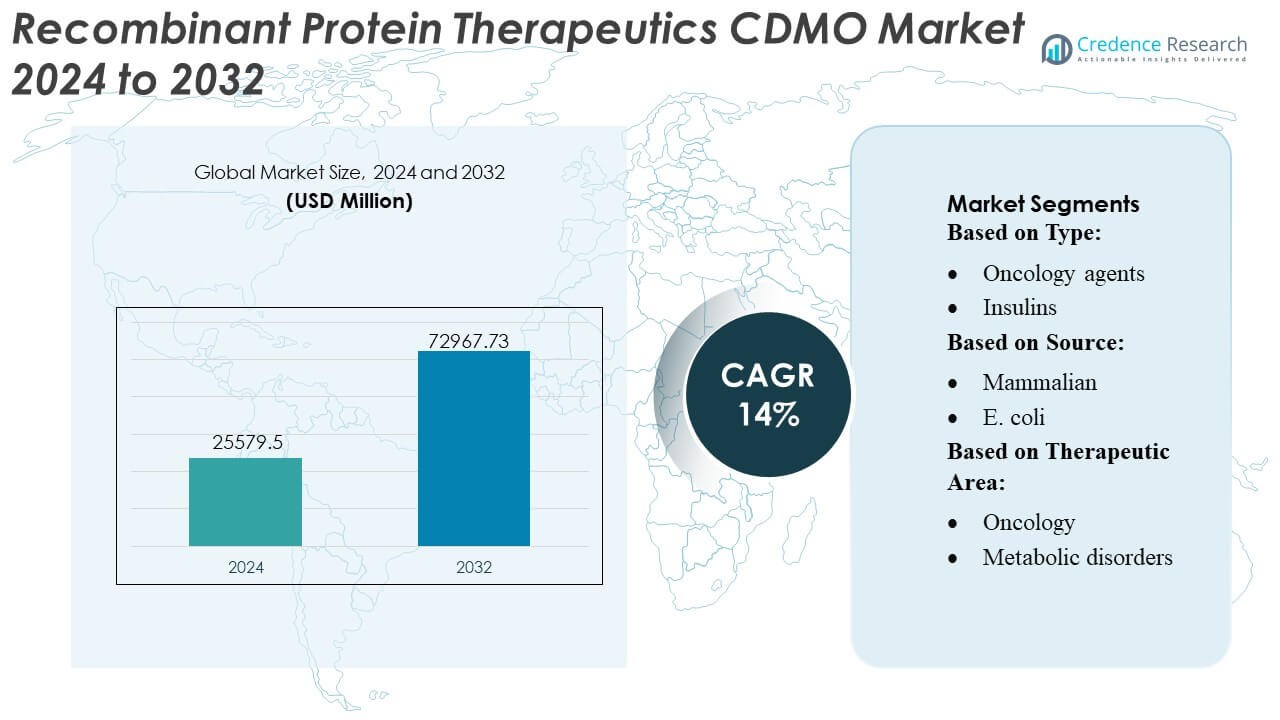
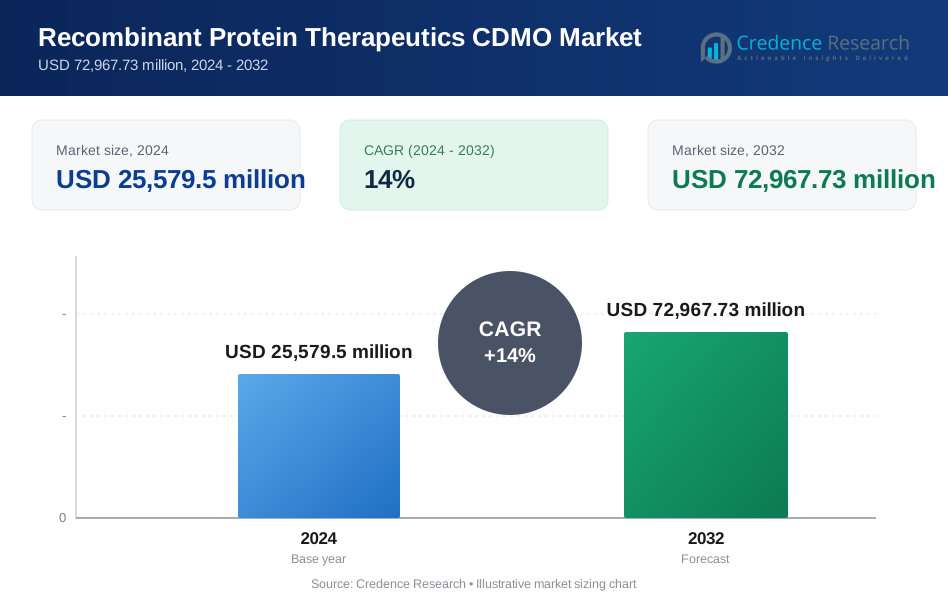
Der Markt für rekombinante Proteintherapeutika CDMO wurde 2024 mit 25.579,5 Millionen USD bewertet und soll bis 2032 72.967,73 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für rekombinante Proteintherapeutika CDMO 2024 | USD 25.579,5 Millionen |
| Markt für rekombinante Proteintherapeutika CDMO, CAGR | 14% |
| Marktgröße für rekombinante Proteintherapeutika CDMO 2032 | USD 72.967,73 Millionen |
Der Markt für rekombinante Proteintherapeutika CDMO wird von weltweit etablierten Dienstleistern geprägt, die in fortschrittliches Expressionsengineering, skalierbare Biomanufacturing-Plattformen und integrierte Entwicklungs- bis Kommerzialisierungsfähigkeiten investieren. Diese Unternehmen stärken ihre Wettbewerbsfähigkeit durch ertragreiche Säugetier- und mikrobielle Systeme, Einweg-Bioreaktoren, intensivierte Upstream-Prozesse und robuste Reinigungstechnologien, die für komplexe rekombinante Proteine maßgeschneidert sind. Strategische Partnerschaften mit Biotech-Innovatoren und erweiterte analytische Infrastrukturen verbessern zudem die Zuverlässigkeit und regulatorische Bereitschaft. Nordamerika bleibt die führende Region mit einem Marktanteil von 38%, unterstützt durch eine starke Biopharma-Konzentration, ausgereifte CDMO-Kapazitäten und eine stetige Nachfrage nach ausgelagerten Entwicklungs- und GMP-Herstellungsdiensten.
Markteinblicke
- Der Markt für rekombinante Proteintherapeutika CDMO erreichte 2024 25.579,5 Millionen USD und soll bis 2032 72.967,73 Millionen USD erreichen, bei einer CAGR von 14%, was eine schnelle Expansion widerspiegelt, die durch die steigende Entwicklung von Biologika und die Nachfrage nach ausgelagerter Herstellung getrieben wird.
- Wachsende Pipelines in Onkologie, Immunologie und seltenen Krankheiten treiben starke Markttreiber an, unterstützt durch die hohe Akzeptanz von Säugetier-Expressionssystemen und kontinuierlichen Bioprozessierungstechnologien.
- Markttrends heben Investitionen in Einweg-Bioreaktoren, KI-gestützte Prozessoptimierung und intensivierte Upstream-Systeme hervor, die den Ertrag steigern und die Zeitpläne verkürzen.
- Der Wettbewerbsdruck verstärkt sich, da globale CDMOs ihre Kapazitäten an mehreren Standorten ausbauen, analytische Fähigkeiten verbessern und Partnerschaften eingehen, um komplexe rekombinante Proteinplattformen zu unterstützen.
- Die regionale Analyse zeigt, dass Nordamerika mit einem Anteil von 38% führend ist, während das Segment der Säugetier-Expression mit über 55% dominiert, unterstützt durch die Nachfrage nach hochwertigen therapeutischen Proteinen.
Marktsegmentierungsanalyse:
Nach Typ
Onkologie-Medikamente halten die dominierende Position mit einem geschätzten Marktanteil von 32–34%, angetrieben durch die steigende Nachfrage nach zielgerichteten Biologika, Antikörper-Wirkstoff-Konjugaten und der nächsten Generation von Immuntherapien, die hochpräzise Expression, Reinigung und Skalierungsfähigkeiten erfordern. CDMOs profitieren von wachsenden Outsourcing-Volumina, da Biopharma-Unternehmen die Entwicklungspipelines für solide Tumore, Blutkrebserkrankungen und seltene onkologische Indikationen beschleunigen. Immunstimulierende und immunsuppressive Mittel zeigen ebenfalls starke Dynamik, da Entwickler ihre Zytokin-, Checkpoint- und Fusionsprotein-Portfolios erweitern. Zunehmende regulatorische Zulassungen für biosimilare Insuline und die Optimierung von Wachstumshormonen und Gerinnungsfaktoren unterstützen weiter die Segmenterweiterung über globale CDMO-Netzwerke hinweg.
- Zum Beispiel bietet Merck ein Portfolio von Mobius-Einweg-Bioreaktoren in verschiedenen Größen an, darunter eine Kapazität von 2000 L, die Flexibilität und Skalierbarkeit in der Bioproduktion bieten sollen.
Nach Quelle
Säugetier-Expressionssysteme führen mit einem Marktanteil von 58–60%, angetrieben durch ihre Fähigkeit, komplexe glycosylierte rekombinante Proteine mit hoher Bioaktivität und klinischer Vergleichbarkeit zu produzieren. CDMOs investieren stark in die Entwicklung von CHO-Zelllinien, intensivierte Bioreaktoren und hochdurchsatzfähige Prozessoptimierung, um die Nachfrage nach Onkologie-, Autoimmun- und Stoffwechseltherapien zu decken. E. coli-Systeme gewinnen weiterhin an Bedeutung für nicht-glycosylierte Proteine und kosteneffiziente Massenproduktion. S. cerevisiae unterstützt Impfstoffantigene und ausgewählte Enzyme, während aufkommende mikrobielle und hybride Systeme eine ertragreiche, schnelle Entwicklung für frühe Programme ermöglichen, die beschleunigte Zeitpläne anstreben.
- Zum Beispiel berichtete Curia Global, Inc., dass seine proprietäre CHO-basierte Plattform fed-batch Läufe unterstützt, die Antikörpertiter von 7 g/L erreichen, und dass seine mikrobiellen Fermentationsanlagen Edelstahlreaktoren bis zu 3.000 L betreiben, die rekombinante Proteinexpressionsniveaus von über 20 g/L in optimierten E. coli-Systemen liefern, deren Fähigkeiten in Curias Biologika-Produktionsausweitung durch technische Dokumentation validiert wurden.
Nach therapeutischem Bereich
Die Onkologie bleibt der dominierende therapeutische Bereich mit einem Marktanteil von 35–37%, unterstützt durch eine starke Pipeline von monoklonalen Antikörpern, Bispezifika und rekombinanten Fusionsproteinen, die fortschrittliche Plattformtechnologien und flexible kommerzielle Kapazitäten erfordern. CDMOs ermöglichen eine schnelle Versorgung mit klinischem Material, robuste Zelllinienentwicklung und skalierbare Upstream-Downstream-Integration, die mit beschleunigten regulatorischen Wegen übereinstimmt. Immunologische Störungen stellen ein schnell wachsendes Segment dar, da die Nachfrage nach zytokinmodulierenden und immunausgleichenden Biologika steigt. Infektionskrankheiten und Stoffwechselstörungen behalten stabile Outsourcing-Bedürfnisse bei, während Hämatologie- und Frauengesundheitsprogramme von verbesserten Expressionstechnologien und Nischen-Therapieinnovationen profitieren.
Wichtige Wachstumstreiber
- Erweiterung der Biologika-Pipeline und steigende Komplexität rekombinanter Proteine
Das Wachstum beschleunigt sich, da Pharmaunternehmen ihre Biologika-Pipelines erweitern und sich auf monoklonale Antikörper, Fusionsproteine, Zytokine und entwickelte therapeutische Proteine konzentrieren, die spezialisierte Entwicklungskompetenz erfordern. Die zunehmende molekulare Komplexität führt zu einer stärkeren Abhängigkeit von CDMOs, die mit Hochdurchsatz-Screening, fortschrittlichem Expressions-Engineering und skalierbaren Upstream-Technologien ausgestattet sind. Kleine und mittelständische Biotech-Unternehmen lagern die frühe Entwicklung bis hin zur kommerziellen Fertigung aus, um die Kapitalbelastung zu reduzieren. Dieser Wandel positioniert CDMOs als strategische Partner, die beschleunigte Zeitpläne, verbesserte Ertragsoptimierung und flexible Kapazitäten unterstützen, die für die nächste Generation rekombinanter Proteintherapien erforderlich sind.
- Zum Beispiel umfasst Ajinomotos globaler Produktionsstandort Reaktor- und Produktionskapazitäten von 50 L bis zu 10.000 L, wobei die gesamte Reaktorkapazität an den belgischen Standorten 590 m³ erreicht, was eine Skalierung von Labor- bis hin zu kommerziellen Mengen über kleine Moleküle, Zwischenprodukte und Biopharma-Wirkstoffe ermöglicht.
- Erhöhte Akzeptanz von Säugetier-Expressionssystemen für hochwertige Therapeutika
Die Marktexpansion wird durch die steigende Nachfrage nach Säugetierzelllinien, insbesondere CHO-Zellen, gestärkt, da diese überlegene Produktqualität, authentische posttranslationale Modifikationen und bewährte regulatorische Akzeptanz bieten. Biopharma-Unternehmen bevorzugen zunehmend Säugetiersysteme für Onkologie-Wirkstoffe, Autoimmuntherapien und Immunmodulatoren, was CDMOs dazu ermutigt, in hocheffiziente Bioreaktoren, intensivierte Perfusionsprozesse und automatisierte Kultursysteme zu investieren. Verbesserte Produktivität, stabile Glykosylierungsmuster und reduzierte Prozessvariabilität ermöglichen eine schnellere Kommerzialisierung komplexer Biologika und erhöhen das Outsourcing von Entwicklungs- und GMP-Fertigungsaktivitäten an spezialisierte CDMOs mit umfassender Säugetier-Expertise.
- Zum Beispiel berichtete der Biologika-Bereich von WuXi AppTec, dass seine WuXiUP™-Plattform für kontinuierliche Verarbeitung volumetrische Produktivitäten von über 4 g/L/Tag im Perfusionsmodus erreicht hat und sein globales Säugetier-Netzwerk nun Bioreaktoren von 50 L bis 20.000 L betreibt, darunter mehr als 50 Einweg-Einheiten, die für GMP-Läufe validiert sind und die Herstellung von Wirkstoffen im kommerziellen Maßstab unterstützen.
- Steigende Auslagerung von End-to-End-Bioprozessen zur Kostensenkung und Verkürzung der Markteinführungszeit
Pharma- und Biotech-Unternehmen beschleunigen das Outsourcing, um das operationelle Risiko, die Herstellungskosten und die regulatorische Belastung im Zusammenhang mit der Produktion rekombinanter Proteine zu reduzieren. CDMOs, die integrierte Dienstleistungen wie Zelllinienentwicklung, Formulierung, analytische Charakterisierung und Abfüllung anbieten, gewinnen an Bedeutung, da Auftraggeber nach Modellen mit einem einzigen Partner suchen, die Lieferketten vereinfachen. Die Nachfrage nach flexibler, modularer Fertigungskapazität wächst parallel zu schnellen Entwicklungsprogrammen in der Onkologie und bei seltenen Krankheiten. CDMOs mit digitalisierten Einrichtungen, standardisierten Plattformprozessen und effizientem Technologietransfer profitieren erheblich von kürzeren Entwicklungszyklen und einem steigenden Volumen ausgelagerter therapeutischer Programme.
Wichtige Trends & Chancen
- Wachsende Akzeptanz von Einweg-Bioprozessierung und Hochintensitäts-Fertigungsplattformen
Ein wichtiger Trend ist die schnelle Umstellung auf Einweg-Bioreaktoren, Einweg-Filtrationssysteme und kontinuierliche Perfusionskulturen, die die betriebliche Flexibilität verbessern und die Zeit für die Reinigungsvalidierung verkürzen. CDMOs nutzen diese Plattformen, um eine schnellere Skalierung zu ermöglichen, Kontaminationsrisiken zu minimieren und Multi-Produkt-Umgebungen zu unterstützen, die für rekombinante Proteinprogramme unerlässlich sind. Hochintensive Upstream-Systeme steigern die Proteinausbeuten und verkürzen die Produktionszyklen, wodurch sich Chancen für CDMOs ergeben, kostengünstige Fertigungspakete anzubieten, die für aufstrebende Biotech-Unternehmen attraktiv sind, die unter beschleunigten Entwicklungsrahmenbedingungen arbeiten.
- Zum Beispiel hat LGC Limited kontinuierlich in die Erweiterung seiner Kapazitäten investiert, einschließlich der Hinzufügung erheblicher Laborflächen in Petaluma, die sich auf die großtechnische Oligo-Herstellung konzentrieren. Der gesamte Fertigungsbereich an ihren Standorten übersteigt 14.000 m².
- Erweiterung der modularen und multiregionalen Fertigungskapazität
CDMOs setzen zunehmend modulare Reinräume, adaptive Biomanufacturing-Suiten und multiregionale Produktionszentren ein, um die globale therapeutische Nachfrage zu adressieren und Lieferunterbrechungen zu mindern. Dieser Trend eröffnet Chancen für Kunden, die Redundanz, Nähe zu klinischen Märkten und die Einhaltung regionsspezifischer regulatorischer Rahmenbedingungen suchen. Investitionen in fortschrittliche Downstream-Reinigung, kryogene Lagerung und automatisierte Qualitätstests stärken die globalen Servicefähigkeiten. Die Harmonisierung mehrerer Standorte ermöglicht auch einen reibungsloseren Technologietransfer und eine konsistente Produktqualität, wodurch CDMOs attraktivere Partner für die großtechnische Kommerzialisierung rekombinanter Proteine werden.
- Zum Beispiel hat Univercells die Plattform mit dem scale‑X™ nitro Controller erweitert, der in der Lage ist, Festbett-Bioreaktoren mit bis zu 600 m² zu betreiben, was eine großtechnische Herstellung von viralen Vektoren, Impfstoffen oder onkolytischen Viren mit minimalem Platzbedarf ermöglicht.
- Integration von digitalen, KI-gesteuerten und Automatisierungstechnologien in Bioprozesse
Datengetriebene Biomanufacturing stellt sich als bedeutende Chance dar, da CDMOs KI-gestützte prädiktive Modellierung, digitale Zwillinge, fortschrittliche PAT-Tools und automatisierte Workflows übernehmen. Diese Technologien verbessern die Produktivität im Upstream-Bereich, optimieren Reinigungsparameter und reduzieren Chargenausfälle durch Echtzeitanalysen. Sponsoren profitieren von kürzeren Entwicklungszyklen, höherer Chargenkonsistenz und transparenter Qualitätsüberwachung. CDMOs, die Robotik, elektronische Chargenprotokolle und cloud-integrierte Prozessüberwachung nutzen, unterscheiden sich durch Effizienz und regulatorische Bereitschaft und verbessern ihre Wettbewerbsfähigkeit im schnell wachsenden Outsourcing-Markt für rekombinante Proteine.
Wichtige Herausforderungen
- Kapazitätsbeschränkungen und Produktionsengpässe für komplexe Proteine
Der Markt steht vor Einschränkungen aufgrund der begrenzten Verfügbarkeit von Hochkapazitäts-Fertigungssuiten für Säugetiere und Mikroben, insbesondere für komplexe oder ertragsarme rekombinante Proteine. Plötzliche Nachfragespitzen aus Onkologie- und Immunologie-Pipelines verschärfen den Wettbewerb um Bioreaktorplätze, was zu verlängerten Wartezeiten und eingeschränkten Projektstarts führt. Inkonsistenzen bei der Skalierung, Engpässe bei der Reinigung und Chargenvariabilität stellen weitere Herausforderungen für die Zeitpläne dar. CDMOs müssen die Kapazitätsauslastung mit Flexibilität ausbalancieren, während sie in fortschrittliche Ausrüstung und Prozessintensivierung investieren, um diese Produktionsbeschränkungen zu überwinden.
- Steigende regulatorische und Qualitätsanforderungen auf globalen Märkten
CDMOs arbeiten unter strengen regulatorischen Rahmenbedingungen, die eine strikte Einhaltung von GMP, Prozessvalidierung, Biosicherheit und Datenintegritätsstandards erfordern. Häufige Aktualisierungen der regulatorischen Richtlinien für Biologika, insbesondere in Bezug auf Zellliniencharakterisierung, virale Sicherheit und Verunreinigungsprofilierung, erhöhen die Komplexität der Compliance. Die Gewährleistung der globalen Harmonisierung zwischen FDA, EMA, PMDA und aufstrebenden Märkten erhöht das Betriebsrisiko und die Ressourcennutzung. CDMOs müssen robuste Qualitätssysteme, hochqualifiziertes Personal und digitale Rückverfolgbarkeitstools aufrechterhalten, um Prüfungsfeststellungen zu vermeiden und eine ununterbrochene Versorgung mit rekombinanten Proteintherapeutika sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika hält einen führenden Marktanteil von 38%, unterstützt durch eine starke Konzentration von biopharmazeutischen Unternehmen, fortschrittliche CDMO-Infrastruktur und hohe Akzeptanz von Säugetier- und mikrobiellen Expressionssystemen. Umfangreiche Investitionen in Onkologie, Immunologie und seltene Krankheitsbiologika steigern die Outsourcing-Nachfrage für die Entwicklung rekombinanter Proteine und die GMP-Herstellung. Die Region profitiert von der regulatorischen Klarheit der FDA, starker Risikokapitalfinanzierung für Biotech-Start-ups und etablierter großtechnischer Bioreaktorkapazität. Die wachsende Integration digitalisierter Einrichtungen, Hochdurchsatz-Screening und automatisierte Downstream-Verarbeitung stärken Nordamerikas Führungsposition in der CDMO-basierten Produktion rekombinanter Proteine weiter.
Europa
Europa macht etwa 30% des Marktes aus, angetrieben durch bedeutende Biologika-Forschungsaktivitäten, starke regulatorische Rahmenbedingungen und wachsende Investitionen in fortschrittliche Biomanufacturing-Fähigkeiten. CDMOs in Deutschland, der Schweiz und dem Vereinigten Königreich profitieren von Fachwissen in der Zelllinienentwicklung, kontinuierlicher Bioprozessierung und multimodaler analytischer Prüfung. Die Nachfrage steigt, da regionale Pharmaunternehmen komplexe rekombinante Proteinprojekte auslagern, um Kosten zu optimieren und Entwicklungszeiten zu beschleunigen. Strategische Kooperationen zwischen CDMOs und akademischen Biotechnologie-Clustern stärken Innovationspipelines. Die wachsende Akzeptanz von Einweg-Systemen und modularen Reinraumtechnologien in der Region unterstützt das stetige Wachstum sowohl in frühen als auch in kommerziellen Biologika-Programmen.
Asien-Pazifik
Asien-Pazifik hält einen geschätzten Marktanteil von 24% und zeigt die schnellste Expansion aufgrund zunehmender Investitionen in die Biologika-Herstellung, kosteneffizienter Produktionskapazitäten und staatlich unterstützter Biopharma-Entwicklungsinitiativen. China, Südkorea, Indien und Singapur entwickeln sich zu wichtigen Outsourcing-Destinationen, die wettbewerbsfähige Kapazitäten für die rekombinante Proteinexpression, großtechnische Fermentation und Downstream-Reinigung bieten. Regionale CDMOs ziehen globale Kunden an, die flexible Kapazitäten und beschleunigten Technologietransfer suchen. Starkes Wachstum in der Onkologie und bei Stoffwechselstörungstherapeutika treibt die Nachfrage nach CHO- und E. coli-basierter Produktion an. Die Erweiterung von GMP-Einrichtungen, Talententwicklungsprogrammen und unterstützenden regulatorischen Reformen positioniert Asien-Pazifik als wachstumsstarken CDMO-Hub.
Lateinamerika
Lateinamerika erfasst rund 5% des Marktes, unterstützt durch steigende Gesundheitsausgaben, regionale Forschungsprogramme für Biologika und erweiterte Partnerschaften mit globalen CDMOs. Brasilien und Mexiko führen die Nachfrage durch zunehmende klinische Studienaktivitäten und einen verstärkten Fokus auf Biosimilars an, was das Interesse an Dienstleistungen zur Entwicklung rekombinanter Proteine weckt. Obwohl die Produktionsinfrastruktur begrenzt bleibt, verbessern Investitionen in GMP-Anlagen, Qualitätssysteme und regulatorische Modernisierung die Outsourcing-Anziehungskraft der Region. Das Marktwachstum wird gestärkt, da regionale Pharmaunternehmen kosteneffiziente Entwicklungswege suchen und mit internationalen CDMOs für komplexe Proteinexpression und Skalierungsanforderungen zusammenarbeiten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält fast 3% des Marktes, gekennzeichnet durch ein wachsendes Interesse an der Herstellung von Biologika, steigende Inzidenz chronischer Krankheiten und eine zunehmende Akzeptanz fortschrittlicher Therapeutika. Das Wachstum konzentriert sich auf die Länder des Golfkooperationsrates, wo Investitionen in Biotechnologieparks, Forschungszentren und pharmazeutische Innovationszentren die Marktentwicklung beschleunigen. Die begrenzte lokale CDMO-Kapazität führt zu einer Abhängigkeit von globalen Partnern für die Forschung, Formulierung und Herstellung rekombinanter Proteine. Verbesserungen in den regulatorischen Rahmenbedingungen und wachsende Kooperationen mit europäischen und asiatischen CDMOs stärken allmählich die Position der Region in der globalen Outsourcing-Landschaft.
Marktsegmentierungen:
Nach Typ:
- Onkologie-Wirkstoffe
- Insuline
Nach Quelle:
- Säugetiere
- coli
Nach therapeutischem Bereich:
- Onkologie
- Stoffwechselstörungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für rekombinante Proteintherapeutika CDMO umfasst eine diversifizierte Gruppe von globalen und spezialisierten Akteuren, darunter Merck KGaA, Curia Global, Inc., BIOSPRING, Ajinomoto Co., Inc., WuXi AppTec, LGC Limited, KNC Laboratories Co., Ltd., Univercells Inc., Danaher (Aldevron) und Agilent Technologies, Inc. Der Markt für rekombinante Proteintherapeutika CDMO spiegelt eine zunehmende Spezialisierung, Kapazitätserweiterung und starken Fokus auf integrierte Bioprozesslösungen wider. CDMOs differenzieren sich durch fortschrittliche Expressionsplattformen, hochproduktive Zelllinienentwicklung und robuste GMP-konforme Fertigungssysteme, die komplexe rekombinante Proteine in den Bereichen Onkologie, Immunologie und Stoffwechselstörungen unterstützen. Unternehmen stärken ihre Wettbewerbsposition durch Investitionen in Einweg-Bioreaktoren, kontinuierliche Perfusionssysteme und automatisierte Downstream-Reinigungs-Workflows, die die Produktivität steigern und die Chargenvariabilität reduzieren. Die steigende Nachfrage nach beschleunigten Entwicklungszeiten ermutigt CDMOs, ihre analytischen Fähigkeiten auszubauen, die Abläufe zu digitalisieren und multiregionale Fertigungszentren zu etablieren. Der Markt wird dynamischer, da strategische Partnerschaften, Technologielizenzen und innovationsgetriebene Servicemodelle eine breitere Unterstützung sowohl für Biotech-Unternehmen in der Frühphase als auch für etablierte Pharmaentwickler ermöglichen.
Analyse der Hauptakteure
- Merck KGaA
- Curia Global, Inc.
- BIOSPRING
- Ajinomoto Co., Inc.
- WuXi AppTec
- LGC Limited
- KNC Laboratories Co., Ltd.
- Univercells Inc.
- Danaher (Aldevron)
- Agilent Technologies, Inc.
Neueste Entwicklungen
- Im März 2025 ging ICON plc, eine führende Organisation für klinische Forschung, eine Partnerschaft mit Mural Health Technologies, einem patientenorientierten Technologieunternehmen, ein, um die Mural Link-Plattform von Mural Health zur Verwaltung der Teilnehmerbindung und -zahlungen in den bevorstehenden klinischen Studien von ICON zu integrieren, mit dem Ziel, die Patientenerfahrung und die Effizienz der Standorte zu verbessern.
- Im März 2025 führte Shilpa Medicare ein einzigartiges "Hybrid-CDMO"-Modell auf der DCAT ein, das traditionelle Entwicklung/Herstellung (kleine/große Moleküle, Peptide) mit vorentwickelten, lizenzbereiten Produkten integriert und Pharma-Partnern flexible Marktzugangswege bietet, das Risiko reduziert und Markteinführungen beschleunigt, während der strikte B2B-Fokus beibehalten wird.
- Im März 2025 erwarb ATA Action die Digital Therapeutics Alliance (DTA), einen globalen Anbieter, der den Zugang zu digitalen Therapeutika fördert. Diese Fusion stärkt die Interessenvertretung zur Unterstützung innovativer Technologien, die das Gesundheitswesen umgestalten und die Patientenergebnisse verbessern.
- Im Oktober 2024 brachte Click Therapeutics, Inc. Software-unterstützte Arzneimitteltherapien unter seinem neuen Click SE-Angebot auf den Markt und führte eine neuartige Kategorie von verschreibungspflichtigen digitalen Therapeutika ein, die mit dem wachsenden Interesse der FDA an der Richtlinie für verschreibungspflichtige Arzneimittel-verwendungsbezogene Software (PDURS) übereinstimmt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Quelle, therapeutischem Bereich und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Outsourcing von rekombinanten Proteinen wird steigen, da sich die Biotech-Pipelines in den Bereichen Onkologie, Immunologie und seltene Krankheiten erweitern.
- CDMOs werden die Investitionen in Hochkapazitäts-Einweg- und kontinuierliche Bioprozesssysteme erhöhen, um die Produktivität zu verbessern.
- Die Einführung von KI-gesteuerter Prozessoptimierung wird die Ertragssteigerung stärken und die Entwicklungszeiten verkürzen.
- Säugetier-Expressionsplattformen werden weiter an Dominanz gewinnen, da die Komplexitäts- und Qualitätsanforderungen für therapeutische Proteine steigen.
- Modulare und multiregionale GMP-Anlagen werden erweitert, um die Widerstandsfähigkeit der Lieferkette und eine schnellere globale Lieferung zu gewährleisten.
- CDMOs werden ihre analytischen und Charakterisierungsfähigkeiten vertiefen, um den sich entwickelnden regulatorischen Erwartungen gerecht zu werden.
- Partnerschaften zwischen Biotech-Innovatoren und CDMOs werden die Kommerzialisierung von rekombinanten Proteinen der nächsten Generation beschleunigen.
- Mikrobielle Expressionssysteme werden sich mit verbesserter Stammentwicklung weiterentwickeln, um eine kosteneffiziente Produktion zu unterstützen.
- Quality-by-Design-Rahmenwerke und digitale Chargenaufzeichnungen werden zum Standard, um die Einhaltung von Vorschriften und Transparenz zu gewährleisten.
- Integrierte End-to-End-Dienstleistungsmodelle werden gestärkt, da Sponsoren bevorzugen, von der Entwicklung bis zur Abfüllung auf Lösungen eines einzigen Anbieters zurückzugreifen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für rekombinante Proteintherapeutika im CDMO-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für rekombinante Proteintherapeutika-CDMO zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des CDMO-Marktes für rekombinante Proteintherapeutika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für CDMO von rekombinanten Proteintherapeutika antreiben?
Wer sind die führenden Unternehmen im Markt für CDMO von rekombinanten Proteintherapeutika?
Welche Region hatte 2024 den größten Anteil am Markt für CDMO von rekombinanten Proteintherapeutika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für CDMO von rekombinanten Proteintherapeutika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für CDMO von rekombinanten Proteintherapeutika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 25,579.5 million → 2032: USD 72,967.73 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für CDMO von rekombinanten Proteintherapeutika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für CDMO von rekombinanten Proteintherapeutika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für CDMO von rekombinanten Proteintherapeutika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für CDMO von rekombinanten Proteintherapeutika Market Drivers
- 3.3 Markt für CDMO von rekombinanten Proteintherapeutika Market Restraints & Challenges
- 3.4 Markt für CDMO von rekombinanten Proteintherapeutika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für CDMO von rekombinanten Proteintherapeutika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für CDMO von rekombinanten Proteintherapeutika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für CDMO von rekombinanten Proteintherapeutika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für CDMO von rekombinanten Proteintherapeutika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für CDMO von rekombinanten Proteintherapeutika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für CDMO von rekombinanten Proteintherapeutika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für CDMO von rekombinanten Proteintherapeutika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für CDMO von rekombinanten Proteintherapeutika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für CDMO von rekombinanten Proteintherapeutika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für CDMO von rekombinanten Proteintherapeutika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für CDMO von rekombinanten Proteintherapeutika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für CDMO von rekombinanten Proteintherapeutika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für CDMO von rekombinanten Proteintherapeutika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für CDMO von rekombinanten Proteintherapeutika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für CDMO von rekombinanten Proteintherapeutika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für CDMO von rekombinanten Proteintherapeutika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für CDMO von rekombinanten Proteintherapeutika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für CDMO von rekombinanten Proteintherapeutika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für CDMO von rekombinanten Proteintherapeutika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
