
Marktübersicht:
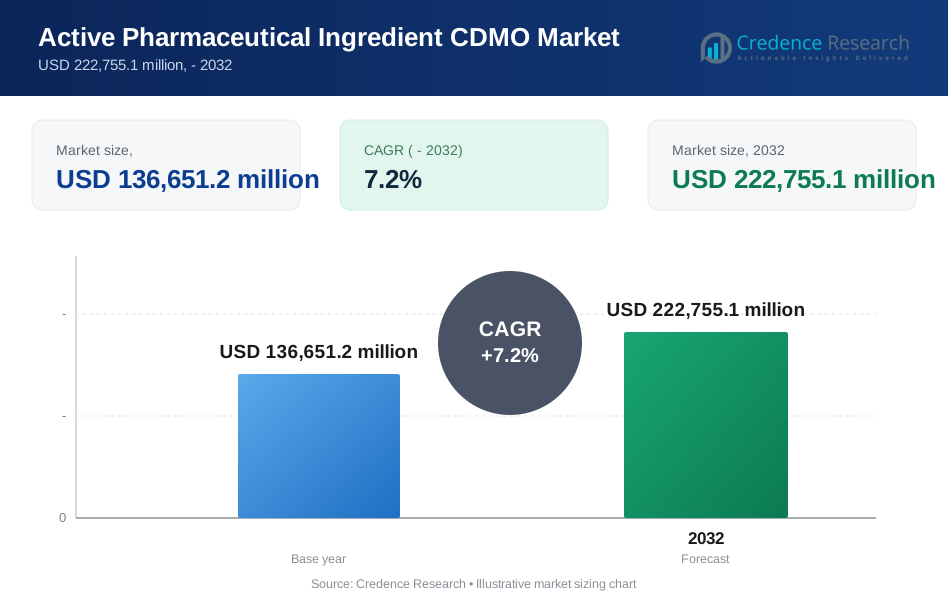
Der Markt für Auftragsentwicklung und -herstellung von Wirkstoffen (CDMO) wird voraussichtlich von 136.651,2 Millionen USD im Jahr 2025 auf geschätzte 222.755,1 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Wirkstoff-CDMO 2024 | 136.651,2 Millionen USD |
| Markt für Wirkstoff-CDMO, CAGR | 7,2% |
| Marktgröße für Wirkstoff-CDMO 2032 | 222.755,1 Millionen USD |
Stetige Nachfrage nach kleinen Molekülen und hochwirksamen APIs treibt das Wachstum an, da Arzneimittelentwickler zunehmend auf externe Partner für Geschwindigkeit, Skalierung und Compliance angewiesen sind. CDMOs stärken den Wert, indem sie Routenentwicklung, fortschrittliche Eindämmung und digitale Produktionssysteme bereitstellen, die Effizienz und Qualität verbessern. Das Wachstum in den Bereichen Biologika, Peptide und Onkologieprogramme erhöht den Bedarf an spezialisierter Kapazität in Entwicklungs- und kommerziellen Phasen. Viele Pharma- und Biotech-Unternehmen wechseln zu flexiblen Outsourcing-Modellen, die die interne Belastung reduzieren und die Markteinführungszeit verbessern. Diese Faktoren verstärken das anhaltende Marktwachstum über globale Pipelines hinweg.
Nordamerika führt aufgrund starker F&E-Ausgaben, ausgereifter Fertigungsökosysteme und strenger regulatorischer Aufsicht, die qualitativ hochwertige CDMO-Operationen unterstützt. Europa folgt mit fortschrittlichen chemischen Synthesefähigkeiten und zunehmenden Investitionen in hochwirksame Bereiche. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch die Kapazitätserweiterung in Indien, China und Südkorea. Lokale CDMOs verbessern die Compliance-Standards und ziehen mehr globale Outsourcing-Arbeiten an. Lateinamerika und der Nahe Osten zeigen allmähliche Expansion, da Entwickler die Lieferketten diversifizieren. Afrika bleibt ein aufstrebender Markt mit wachsendem Interesse am Aufbau lokaler API-Fähigkeiten.

Markteinblicke:
- Der Markt für CDMO-Wirkstoffe wird voraussichtlich von 136.651,2 Millionen USD im Jahr 2025 auf 222.755,1 Millionen USD bis 2032 wachsen, was einem CAGR von 7,2 % entspricht, unterstützt durch den steigenden Outsourcing-Trend.
- Starke Nachfrage nach kleinen Molekülen, hochwirksamen und komplexen APIs treibt die breitere Akzeptanz von CDMO-Dienstleistungen voran, wobei Unternehmen auf Partner für Schnelligkeit, Skalierung und regulatorische Compliance setzen.
- Das Wachstum steht vor Einschränkungen aufgrund hoher Betriebskosten, Volatilität der Lieferkette und der Notwendigkeit kontinuierlicher Infrastruktur-Upgrades, um globale Qualitätsanforderungen zu erfüllen.
- Nordamerika führt aufgrund fortschrittlicher F&E-Ökosysteme, während Europa seine Stärke in Synthese-Expertise und hochwirksamen Fähigkeiten beibehält.
- Der asiatisch-pazifische Raum expandiert schnell, da Indien, China und Südkorea die API-Kapazität erhöhen und durch verbesserte Compliance und Kosteneffizienz globales Outsourcing anziehen.
Markttreiber
Steigende Outsourcing-Nachfrage aufgrund von Kostendruck und Bedarf an skalierbarer API-Produktion
Der Markt für CDMO-Wirkstoffe wächst, weil Arzneimittelhersteller auf Outsourcing setzen, um Kosten zu senken und die Geschwindigkeit zu verbessern. Viele Pharmaunternehmen reduzieren die interne Belastung, indem sie komplexe Schritte an externe Partner auslagern. Dies hilft den Teams, sich auf F&E zu konzentrieren, während CDMOs das Scale-up verwalten. Käufer suchen flexible Produktionsnetzwerke, um das Lieferkettenrisiko zu minimieren. Starkes Wachstum bei Generika erhöht den Bedarf an zuverlässigen API-Partnern. Komplexe Synthesearbeiten verlagern sich zu Spezialisten mit technischer Tiefe. Regulatorischer Druck zwingt Unternehmen, Partner mit starken Qualitätssystemen auszuwählen. Dieser Wandel stärkt langfristige Outsourcing-Pipelines.
- Zum Beispiel verwaltet Euroapi (ein Sanofi-Spin-off) einen massiven industriellen Fußabdruck mit etwa 450 API-Produkten und nutzt sein spezialisiertes 6-Standort-Netzwerk, um ein Produktionsvolumen von über 3.400 Tonnen jährlich für Drittkunden zu erreichen.
Wachsendes Pipeline von kleinen Molekülen, die fortschrittliche Prozessfähigkeiten erfordern
Starke Entwicklungsaktivitäten für kleine Moleküle unterstützen die breitere Nachfrage auf dem Markt für CDMO-Wirkstoffe. Viele neue Moleküle erfordern mehrstufige Routen, die erfahrene Prozessteams benötigen. Arzneimittelentwickler wählen Partner mit starken Chemieplattformen. Dies schafft einen steigenden Bedarf an kontinuierlicher Fertigung und Handhabung hochwirksamer APIs. Kleine Biotechs sind auf CDMOs angewiesen, um Chargen für Studien zu skalieren. CDMO-Unterstützung hilft, Produktionsverzögerungen während der frühen Entwicklung zu reduzieren. Käufer bevorzugen Partner, die integrierte Entwicklungs- und kommerzielle Unterstützung bieten. Dieser Trend baut einen vorhersehbaren langfristigen Projektfluss auf.
Steigender Fokus auf Qualitätskonformität und globale regulatorische Angleichung in API-Lieferketten
Wachsende regulatorische Überprüfungen weltweit stärken die Abhängigkeit vom Markt für CDMO-Wirkstoffe. Arzneimittelhersteller bevorzugen Partner mit starken Audit-Aufzeichnungen und validierten Systemen. Dies hilft, das Compliance-Risiko während der Genehmigungen zu reduzieren. Viele Entwickler wählen CDMOs mit globaler Präsenz und Mehrregionen-Zertifizierungen. Starke Qualitätskontrollen fördern sicherere und zuverlässigere Lieferketten. Neue Vorschriften drängen Käufer, die Dokumentationsstandards zu verbessern. CDMOs investieren mehr in digitale Nachverfolgung und Reinraum-Upgrades. Diese Schritte verbessern das Vertrauen in regulierten Märkten.
Expandierender Biotech-Sektor, der auf Outsourcing für Geschwindigkeit, Flexibilität und technische Unterstützung angewiesen ist
Das schnelle Wachstum der Biotechnologie treibt eine höhere Aktivität auf dem CDMO-Markt für Wirkstoffe (Active Pharmaceutical Ingredients) an. Viele kleine Unternehmen nutzen CDMOs für Unterstützung in der frühen Entwicklung. Begrenzte interne Kapazitäten zwingen Teams dazu, auf externe Chemie und Analytik zu setzen. Dies verbessert die Geschwindigkeit in frühen Studien. Biotech-Pipelines umfassen komplexe APIs, die ein fachkundiges Routen-Design erfordern. Investoren erwarten schnellen Fortschritt, was die Abhängigkeit von Partnern mit starken Scale-up-Fähigkeiten erhöht. CDMOs unterstützen Stabilitätstests und regulatorische Einreichungen. Diese Struktur verbessert die Erfolgsraten für schnelllebige Biotech-Programme.
- Zum Beispiel hat Cambrex seine Kapazität erheblich erweitert, um den Biotech-Sektor zu unterstützen, indem es 14 großskalige Reaktoren (von 2.000 bis 4.000 Gallonen) in seiner Anlage in Charles City installiert hat, die speziell darauf ausgelegt sind, den Übergang von klinischen Chargen zu kommerziellen Volumina zu beschleunigen.
Markttrends
Verschiebung hin zu hochwirksamen APIs und Einführung von Containment-Technologien für eine sicherere Produktion
Hochwirksame APIs treiben tiefgreifende Veränderungen auf dem CDMO-Markt für Wirkstoffe voran. CDMOs investieren in neue Containment-Suiten für eine sicherere Handhabung. Käufer verlangen strenge Kontrollen für die Arbeitssicherheit. Viele Entwickler verlagern Onkologie-Pipelines zu Partnern mit spezialisierten Anlagen. Dies erhöht die Einführung von Barriere-Isolatoren in den Produktionslinien. Starkes Interesse an zielgerichteten Therapien unterstützt mehr HPAPI-Verträge. CDMOs entwerfen neue modulare Suiten, um unterschiedliche Wirksamkeitsstufen zu handhaben. Diese Verschiebung fördert eine stärkere Kapazitätserweiterung.
- Zum Beispiel hat Piramal Pharma Solutions in einen spezialisierten Flügel in seiner Riverview-Anlage investiert, der über primäre Containment- und Isolatoren verfügt, die in der Lage sind, hochwirksame Verbindungen mit Arbeitsplatz-Expositionsgrenzen (OEL) von bis zu 10 ng/m³ zu handhaben.
Steigende Integration digitaler Werkzeuge, prädiktiver Analysen und Automatisierung in der API-Herstellung
Die digitale Einführung prägt neue Fortschritte auf dem CDMO-Markt für Wirkstoffe. CDMOs implementieren Automatisierung, um manuelle Fehler zu reduzieren. Prädiktive Werkzeuge verbessern Chargenausbeute und Stabilität. Viele Einrichtungen setzen Sensoren für Echtzeitüberwachung ein. Dies erhöht die Transparenz in der Arzneimittelproduktion. KI-Tools unterstützen die Routenoptimierung in der frühen Entwicklung. Digitale Systeme verbessern die Geschwindigkeit der regulatorischen Dokumentation. Diese Fähigkeiten stärken die Attraktivität moderner CDMOs.
Wachsende Präferenz für End-to-End-CDMO-Partnerschaften von der Entwicklung bis zur kommerziellen Lieferung
Arzneimittelhersteller bevorzugen langfristige integrierte Verträge auf dem CDMO-Markt für Wirkstoffe. Käufer suchen Partner, die frühe Entwicklung, Scale-up und langfristige Lieferung managen. Integrierte Modelle helfen, Projektübertragungsverzögerungen zu reduzieren. Viele CDMOs erweitern ihre Dienstleistungssuiten um Analytik, Verpackung und Lebenszyklusunterstützung. Dies schafft einen einheitlichen Workflow für Kunden. End-to-End-Modelle reduzieren das Risiko bei Produkteinführungen. Starke Nachfrage fördert tiefere Zusammenarbeit. Dieser Trend verlagert den Wettbewerb hin zu Full-Service-Anbietern.
Erweiterung regionaler Fertigungszentren zur Stärkung der Lieferkettensicherheit und Reduzierung von Abhängigkeitsrisiken
Regionale Zentren schaffen neuen Schwung für den CDMO-Markt für aktive pharmazeutische Wirkstoffe. Käufer wünschen sich eine nahegelegene Versorgung, um die geopolitische Exponierung zu reduzieren. Viele Regierungen unterstützen die lokale API-Kapazität durch Anreize. Dies treibt den Kapazitätsaufbau in Indien, Europa und Nordamerika voran. Unternehmen bevorzugen diversifizierte Netzwerke, um Unterbrechungen zu vermeiden. Regionale Anlagen helfen, Lieferzeiten zu verkürzen. CDMOs investieren in neue lokale Anlagen, um diesen Wandel zu unterstützen. Diese Schritte verbessern die Lieferkettenresilienz für globale Käufer.
- Zum Beispiel hat die Siegfried Holding AG ihre globale Präsenz durch den Erwerb von zwei Standorten von Novartis in Spanien erweitert, was ihr gesamtes Reaktionsvolumen auf etwa 4.000 Kubikmeter erhöhte, um speziell die Versorgungssicherheit für lebenswichtige Medikamente in Europa zu stärken.
Analyse der Marktchallenges
Steigende regulatorische Belastung und Bedarf an kontinuierlichen Upgrades in der API-Produktionsinfrastruktur
Wachsende Vorschriften erhöhen die Komplexität für den CDMO-Markt für aktive pharmazeutische Wirkstoffe. Viele CDMOs benötigen ständige Upgrades, um die Compliance aufrechtzuerhalten. Dies erhöht die Betriebskosten und die Projektlaufzeiten. Käufer erwarten starke Audit-Bereitschaft auf globalen Märkten. Alte Anlagen kämpfen damit, neue technische Standards zu erfüllen. Ausbildungslücken führen zu Verzögerungen bei der Einhaltung von Dokumentationsvorschriften. Starker Qualitätsdruck zwingt Unternehmen zu hohen Investitionen in die Aufsicht. Diese Belastungen schränken kleinere CDMOs bei der Expansion in regulierte Märkte ein. Die Compliance-Erwartungen steigen jedes Jahr weiter an.
Volatilität in der Lieferkette, Rohstoffknappheit und begrenzte qualifizierte Arbeitskräfte in Schlüsselregionen
Lieferunterbrechungen beeinträchtigen die Stabilität auf dem CDMO-Markt für aktive pharmazeutische Wirkstoffe. Rohstoffknappheit verlangsamt die Projektabwicklung. Viele CDMOs stehen vor langen Vorlaufzeiten für Lösungsmittel und Zwischenprodukte. Dies erhöht den Druck auf die Beschaffungsteams. Qualifizierte Chemiker sind in mehreren Märkten begrenzt. Dieser Mangel verlangsamt die Entwicklungs- und Skalierungsarbeit. Unerwartete geopolitische Veränderungen verstärken das Lieferkettenrisiko. Talentlücken erhöhen die Ausbildungskosten und verringern die Betriebseffizienz.
Marktchancen
Starke Chancen bei hochpotenten APIs, komplexer Molekülsynthese und onkologisch fokussierten Entwicklungspipelines
Hochpotente Portfolios schaffen erheblichen Wachstumsraum für den CDMO-Markt für aktive pharmazeutische Wirkstoffe. Viele onkologische Medikamente erfordern fortgeschrittene Eindämmungs- und Prozessfähigkeiten. CDMOs mit diesen Fähigkeiten ziehen langfristige Verträge an. Dies unterstützt höhere Margen und tiefere Kundenbindungen. Komplexe Syntheserouten erhöhen die Nachfrage nach Innovationen in der Prozesschemie. Käufer suchen Partner mit starker Frühentwicklungsstärke. Neue HPAPI-Erweiterungen schaffen Wettbewerbsvorteile. Diese Chance unterstützt langfristige Kapazitätsinvestitionen.
Erweiterungspotenzial in der regionalen Fertigung, Spezial-APIs und integrierten CDMO-Dienstleistungsmodellen
Regionale Expansion schafft neue Wege für den CDMO-Markt für aktive pharmazeutische Wirkstoffe. Käufer bevorzugen diversifizierte Liefernetzwerke, um Unterbrechungen zu reduzieren. Dies unterstützt Investitionen in Indien, Europa und Nordamerika. Spezial-APIs eröffnen Nischenmärkte mit geringerer Konkurrenz. Integrierte Dienstleistungsmodelle verbessern die Kundenbindung. Viele Unternehmen wünschen sich einen Partner für Entwicklungs- und kommerzielle Arbeiten. CDMOs, die Analytik, Formulierung und Verpackung kombinieren, erhalten mehr Aufträge. Diese Chance stärkt die Wettbewerbspositionierung.
Marktsegmentierungsanalyse:
Nach API-Typ
Traditionelle und kleine Molekül-APIs halten einen dominanten Anteil am Markt für aktive pharmazeutische Inhaltsstoffe CDMO, da viele Pharmaunternehmen auf Outsourcing angewiesen sind, um therapeutische Klassen mit hohem Volumen zu unterstützen. Die Nachfrage bleibt stark aufgrund stabiler Chemie, breiter therapeutischer Anwendung und niedriger Eintrittsbarrieren. HPAPIs verzeichnen ein schnelles Wachstum, angetrieben durch Onkologieprogramme und zielgerichtete Therapien, die fortschrittliche Containment-Systeme erfordern. Dies ermutigt CDMOs, hochpotente Suiten zu erweitern und in Sicherheitsverbesserungen zu investieren. Biologische und biotechnologische APIs gewinnen an Dynamik, da Entwickler ihre Pipeline in Richtung komplexer Moleküle mit höherem klinischen Wert verlagern. Peptid-APIs wachsen aufgrund ihrer zunehmenden Verwendung in der Therapie von Stoffwechsel- und seltenen Krankheiten. CDMOs stärken ihre Fähigkeiten in der spezialisierten Synthese, um den sich entwickelnden Kundenanforderungen gerecht zu werden.
Nach therapeutischem Bereich / Anwendung
Die Onkologie führt die Aktivitäten im Markt für aktive pharmazeutische Inhaltsstoffe CDMO an, da zielgerichtete Behandlungen komplexe Syntheserouten und den Umgang mit potenten Verbindungen erfordern. Therapien für Herz-Kreislauf-Erkrankungen sind auf eine konsistente API-Versorgung angewiesen, die durch die großflächige Herstellung unterstützt wird. Diabetes-Management-Programme hängen von langfristigem Outsourcing ab, um eine stetige API-Produktion aufrechtzuerhalten. Infektionskrankheits-APIs wachsen aufgrund des erneuten globalen Fokus auf die Entwicklung von antiviralen und antibakteriellen Medikamenten. Hormon- und endokrine Therapien schaffen eine stabile Nachfrage über reife Arzneimittelklassen hinweg. APIs für ZNS-Störungen nehmen zu, da der Fokus auf psychische Gesundheitstherapien steigt. Atemwegserkrankungen treiben den Outsourcing-Bedarf aufgrund der Prävalenz chronischer Krankheiten an. Andere therapeutische Anwendungen unterstützen vielfältige Projektpipelines für CDMOs.
- Zum Beispiel hat die Lonza Group ihre Kapazität für onkologiebezogene APIs erheblich erhöht, indem sie an ihrem Standort in Visp zwei dedizierte Produktionslinien hinzugefügt hat, die in der Lage sind, Antikörper-Wirkstoff-Konjugat (ADC)-Nutzlasten mit einer Arbeitsplatz-Expositionsband (OEB) von 5 zu produzieren.
Nach Synthesetyp
Synthetische APIs halten eine starke Position im Markt für aktive pharmazeutische Inhaltsstoffe CDMO, da viele zugelassene Medikamente weiterhin auf chemische Synthese angewiesen sind. Dies hilft CDMOs, langfristige Verträge sowohl im Volumen- als auch im Spezialsegment zu sichern. Fortschritte in der kontinuierlichen Verarbeitung und grünen Chemie verbessern die Effizienz für synthetische Arbeitsabläufe. Biotechnologisch gewonnene APIs expandieren aufgrund des steigenden Interesses an Biologika, Peptiden und komplexen Molekülen mit höherer klinischer Spezifität. Dieses Segment erfordert fortschrittliche Fermentations-, Reinigungs- und Analysefähigkeiten. CDMOs investieren in hochwertige Biotechnologie-Plattformen, um Kunden bei der Entwicklung und Skalierung zu unterstützen. Starkes Wachstum in neueren Modalitäten stärkt den Bedarf an hybrider Fertigungskompetenz.
Nach Workflow-Stufe
Die Herstellung im klinischen Stadium unterstützt frühe Entwicklungsarbeiten im Markt für aktive pharmazeutische Inhaltsstoffe CDMO, wo Geschwindigkeit, Flexibilität und Prozessoptimierung die Partnerauswahl leiten. Viele Biotech-Unternehmen sind auf CDMOs angewiesen, um kleine Chargen, Routenentwurf und analytische Validierung zu handhaben. Dies hilft, Entwicklungsverzögerungen während der regulatorischen Einreichungen zu reduzieren. Die Herstellung im kommerziellen Maßstab treibt einen größeren Umsatzanteil an, da langfristige Lieferverpflichtungen von zugelassenen Medikamenten bestehen. CDMOs investieren in Hochkapazitätsreaktoren, Qualitätssysteme und Zuverlässigkeitsprogramme, um globale Märkte zu unterstützen. Starke Kundennachfrage ermutigt zur Erweiterung von Mehrzweckanlagen. Diese Fähigkeiten verbessern die Lebenszyklusunterstützung von der Entwicklung bis zur vollständigen Produktion.
- Zum Beispiel hat Recipharm innerhalb von 24 Monaten über 10 klinische Moleküle auf kommerzielle Größenordnung gebracht, indem es sein "Path to Commercialization"-Rahmenwerk nutzte, das standardisierte 2.000-Liter-Glasreaktoren einsetzt, um das Risiko bei der Skalierung zu minimieren.
Nach Arzneimitteltyp
Marken- und Innovator-Arzneimittel erzeugen eine starke Nachfrage im CDMO-Markt für Wirkstoffe, unterstützt durch komplexe Moleküle und strenge Qualitätsanforderungen. Dies zwingt CDMOs dazu, fortschrittliche Fähigkeiten in den Bereichen Eindämmung, Analytik und regulatorische Ausrichtung zu bewahren. Innovator-Unternehmen sind auf Partner angewiesen, um eine schnelle Skalierung und zuverlässige globale Versorgung sicherzustellen. Generika tragen aufgrund der Nachfrage nach kosteneffizienter Herstellung in verschiedenen therapeutischen Klassen zu einem stabilen Volumen bei. Outsourcing hilft Generikaherstellern, wettbewerbsfähig zu bleiben und die Betriebslast zu reduzieren. CDMOs bieten flexible Kapazitäten zur Unterstützung der API-Kostenoptimierung. Dieses Gleichgewicht zwischen innovationsgetriebener Arbeit und großvolumiger Generikaproduktion hält den Markt stabil.
Segmentierung:
Nach API-Typ
- Traditionelle / Kleine Molekül-APIs
- Hochwirksame APIs (HPAPIs)
- Biologische und Biotechnologische APIs
- Peptidbasierte APIs
Nach therapeutischem Bereich/Anwendung
- Onkologie
- Kardiovaskuläre Erkrankungen
- Diabetesmanagement
- Infektionskrankheiten
- Hormonelle und endokrine Störungen
- Erkrankungen des zentralen Nervensystems
- Atemwegserkrankungen
- Andere therapeutische Anwendungen
Nach Synthesetyp
- Synthetische APIs
- Biotechnologisch abgeleitete APIs
Nach Workflow-Stufe
- Herstellung in der klinischen Phase
- Herstellung im kommerziellen Maßstab
Nach Arzneimitteltyp
- Marken- / Innovator-Arzneimittel
- Generika
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am CDMO-Markt für Wirkstoffe und trägt etwa 35% bei, dank hoher F&E-Ausgaben und eines ausgereiften Outsourcing-Ökosystems. Viele führende CDMOs betreiben großflächige GMP-Anlagen in den Vereinigten Staaten. Es profitiert von strenger regulatorischer Durchsetzung, die Investitionen in hochwertige Produktionssysteme fördert. Die Expansion der Biotechnologie unterstützt eine starke Nachfrage nach klinischen und kommerziellen Chargen. Strategische Partnerschaften zwischen Pharmaunternehmen und CDMOs stärken die Lieferresilienz. Diese Region behauptet ihre Führungsposition durch konsistentes Wachstum der Arzneimittelpipeline.
Europa macht etwa 30% des Marktes aus, unterstützt durch fortschrittliche Fertigungskapazitäten und strenge Qualitätsrahmen, die die CDMO-Operationen leiten. Es profitiert von starker Expertise in chemischer Synthese, die sich über Deutschland, die Schweiz und das Vereinigte Königreich erstreckt. Viele regionale CDMOs investieren in hochwirksame Anlagen und Kapazitäten für Biologika, um neue therapeutische Pipelines zu bedienen. Klare regulatorische Vorgaben stärken das Vertrauen der Kunden. Die Expansion von in der EU ansässigen Biotech-Unternehmen unterstützt die anhaltende Nachfrage nach flexiblen Outsourcing-Modellen. Diese Region hält eine ausgewogene Mischung aus traditionellen und speziellen API-Projekten aufrecht.
Der asiatisch-pazifische Raum hält etwa 25% des Marktes und wächst schneller als andere Regionen aufgrund steigender Investitionen in Indien, China und Südkorea. Der Markt für CDMOs von Wirkstoffen expandiert hier aufgrund von Kosteneffizienz und großflächiger Infrastruktur. Viele globale Arzneimittelentwickler sind auf regionale Einrichtungen für die Produktion in großem Umfang angewiesen. Er gewinnt durch kontinuierliche staatliche Unterstützung für den Kapazitätsaufbau von APIs an Dynamik. Lokale CDMOs verbessern die Compliance-Standards, um internationale Audit-Anforderungen zu erfüllen. Diese Region stärkt ihre Position sowohl bei synthetischen als auch bei Biotech-APIs.
Analyse der Hauptakteure:
- Lonza Group Ltd
- Catalent, Inc.
- Thermo Fisher Scientific Inc. (Patheon)
- Cambrex Corporation
- Piramal Pharma Solutions
- WuXi AppTec Co., Ltd.
- Recipharm AB
- Siegfried Holding AG
- CordenPharma International
- Boehringer Ingelheim International GmbH
Wettbewerbsanalyse:
Der Markt für CDMOs von Wirkstoffen zeichnet sich durch starken Wettbewerb aus, der durch Serviceerweiterung, regulatorische Compliance und Investitionen in fortschrittliche Fertigungsplattformen angetrieben wird. Führende CDMOs konzentrieren sich auf Containment-Systeme, digitale Integration und Hochkapazitätsreaktoren, um die Erwartungen der Kunden zu erfüllen. Dies ermutigt Unternehmen, sich durch End-to-End-Angebote zu differenzieren, die Entwicklung, Scale-up, Analytik und kommerzielle Versorgung umfassen. Unternehmen erweitern ihre globale Präsenz, um Projekte in mehreren Regionen zu unterstützen und Lieferketten zu diversifizieren. Starker Fokus auf Qualität und pünktliche Lieferung prägt die Lieferantenauswahl. Viele Akteure verfolgen strategische Akquisitionen, um Fähigkeiten in HPAPIs, Biologika und Peptiden auszubauen. Diese Wettbewerbslandschaft belohnt Unternehmen, die Innovation und betriebliche Zuverlässigkeit aufrechterhalten.
Neueste Entwicklungen:
- Im Oktober 2025 kündigte Cambrex Corporation eine Investition von 120 Millionen US-Dollar an, um seine API-Produktionsanlage in Charles City, Iowa, zu erweitern und die großtechnische Produktionskapazität um 40 % für kleine Moleküle und Peptidtherapeutika zu erhöhen. Die Erweiterung adressiert Trends zur Rückverlagerung und steigende Bedürfnisse im API CDMO-Sektor.
- Im Oktober 2025 ging Piramal Pharma Solutions eine strategische Partnerschaft mit IntoCell ein, einem Biotech-Unternehmen, das sich auf Antikörper-Wirkstoff-Konjugat (ADC)-Linker- und Payload-Technologien konzentriert, über ein Memorandum of Understanding. Diese Zusammenarbeit zielt darauf ab, die Entwicklung und Herstellung von ADCs im API CDMO-Bereich voranzutreiben.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf API-Typ, therapeutischem Bereich/Anwendung, Synthesetyp, Workflow-Phase, Medikamententyp und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Active Pharmaceutical Ingredients CDMO wird expandieren, da Arzneimittelentwickler zunehmend auf ausgelagerte Chemie und skalierbare Produktionsnetzwerke setzen.
- Das Wachstum bei komplexen Molekülen wird CDMOs dazu veranlassen, die Kapazität für den Umgang mit hochwirksamen Stoffen und fortschrittlichen Eindämmungssystemen zu erhöhen.
- Steigende Biotech-Pipelines werden die Nachfrage nach Unterstützung in der frühen Entwicklungsphase und flexiblen Herstellungsmodellen stärken.
- Digitale Werkzeuge werden breitere Anwendung finden, um die Echtzeitüberwachung, Routenoptimierung und die Geschwindigkeit der regulatorischen Dokumentation zu verbessern.
- Regionale Produktionszentren werden stärker, da Unternehmen nach widerstandsfähigen Lieferketten und reduzierter Abhängigkeit von Einzelstandorten suchen.
- Integrierte Servicemodelle werden an Bedeutung gewinnen, da Kunden End-to-End-Entwicklungs- und kommerzielle Liefervereinbarungen bevorzugen.
- Nachhaltigkeitsprogramme werden Anlagen-Upgrades, umweltfreundlichere Syntheserouten und energieeffiziente Reaktorsysteme beeinflussen.
- Die Nachfrage nach Peptid- und biologischen APIs wird steigen, was CDMOs dazu ermutigt, spezialisierte Reinigungs- und Analyseplattformen auszubauen.
- Kapazitätserweiterungen bleiben eine Priorität, da sich die Pharma-Pipelines erweitern und mehr Therapien in Richtung kommerzieller Maßstab voranschreiten.
- Strategische Partnerschaften und Akquisitionen werden den Wettbewerb erhöhen und breitere Fähigkeiten sowie globale Reichweite im Markt für Active Pharmaceutical Ingredients CDMO ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für CDMO von aktiven pharmazeutischen Wirkstoffen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Auftragsfertigung von Wirkstoffen (CDMO) zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des CDMO-Marktes für Wirkstoffe hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Auftragsfertigung von aktiven pharmazeutischen Wirkstoffen (CDMO) antreiben?
Wer sind die führenden Unternehmen im Markt für Auftragsfertigung von Wirkstoffen (CDMO)?
Welche Region hatte 2025 den größten Anteil am Markt für Auftragsfertigung von Wirkstoffen (CDMO)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für CDMO von Wirkstoffen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für CDMO von Wirkstoffen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 136,651.2 million → 2032: USD 222,755.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für CDMO von Wirkstoffen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für CDMO von Wirkstoffen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für CDMO von Wirkstoffen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für CDMO von Wirkstoffen Market Drivers
- 3.3 Markt für CDMO von Wirkstoffen Market Restraints & Challenges
- 3.4 Markt für CDMO von Wirkstoffen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für CDMO von Wirkstoffen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für CDMO von Wirkstoffen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für CDMO von Wirkstoffen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für CDMO von Wirkstoffen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für CDMO von Wirkstoffen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für CDMO von Wirkstoffen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für CDMO von Wirkstoffen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für CDMO von Wirkstoffen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für CDMO von Wirkstoffen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für CDMO von Wirkstoffen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für CDMO von Wirkstoffen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für CDMO von Wirkstoffen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für CDMO von Wirkstoffen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für CDMO von Wirkstoffen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für CDMO von Wirkstoffen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für CDMO von Wirkstoffen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für CDMO von Wirkstoffen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für CDMO von Wirkstoffen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für CDMO von Wirkstoffen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
