
Marktübersicht
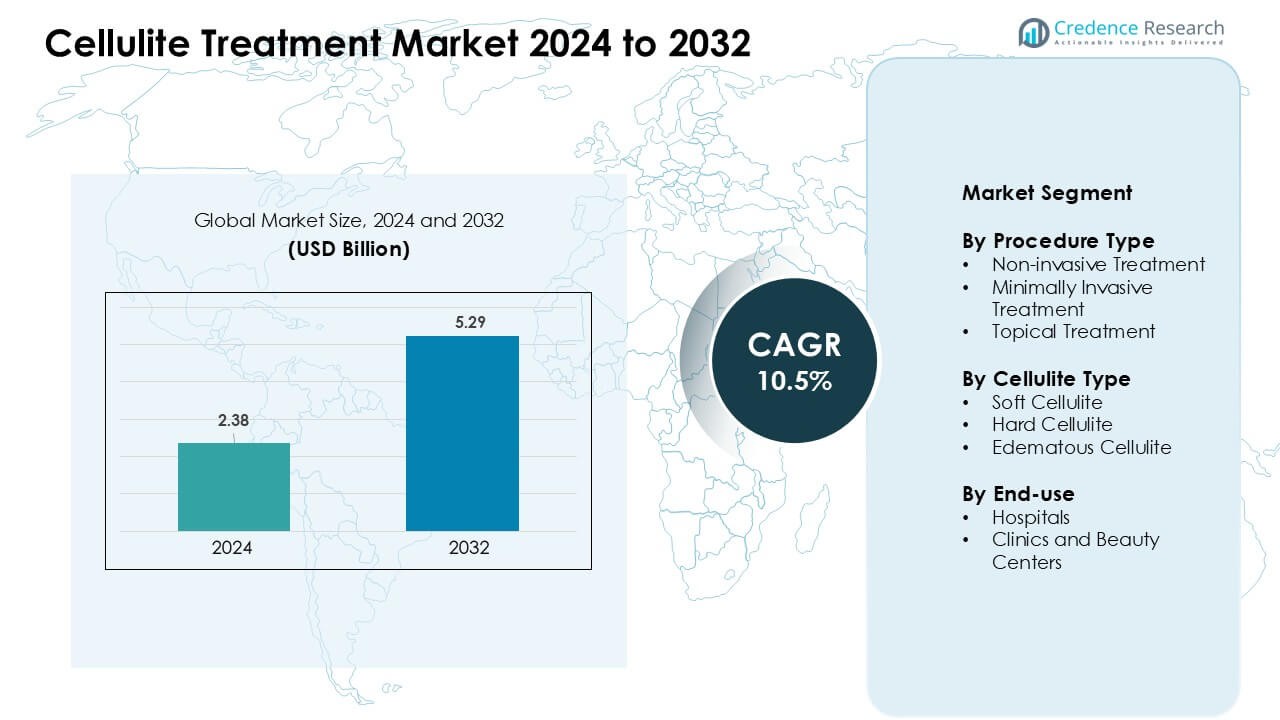
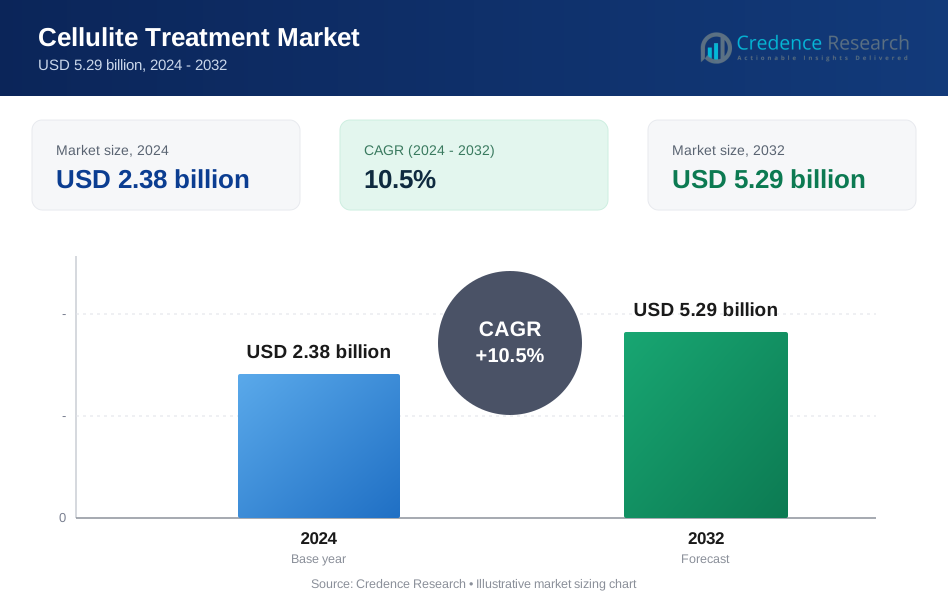
Der Markt für Cellulite-Behandlungen wurde im Jahr 2024 auf 2,38 Milliarden USD geschätzt und soll bis 2032 voraussichtlich 5,29 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Cellulite-Behandlungen 2024 | 2,38 Milliarden USD |
| Markt für Cellulite-Behandlungen, CAGR | 10,5 % |
| Marktgröße für Cellulite-Behandlungen 2032 | 5,29 Milliarden USD |
Der Markt für Cellulite-Behandlungen wird von wichtigen Akteuren wie Cynosure Inc. (Hologic), Zimmer Aesthetics, Alma Lasers, Merz Pharma GmbH & Co. KGaA, Syneron Medical Inc., Nubway, Cymedics, Tanceuticals LLC und Inceler Medikal Co. Ltd. geprägt. Diese Unternehmen konkurrieren durch fortschrittliche energiebasierte Geräte, multimodale Behandlungsplattformen und erweiterte klinische Schulungsprogramme, die die Behandlungsergebnisse verbessern. Innovationen in den Bereichen Radiofrequenz, Laser- und Akustikwellensysteme stärken die Marktdurchdringung in Kliniken und Schönheitszentren. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 38 % an, unterstützt durch starke Verbrauchernachfrage, hohe Ausgaben für ästhetische Pflege und frühe Einführung fortschrittlicher Technologien.
Markteinblicke
- Der globale Marktwert für Cellulite-Behandlungen erreichte im Jahr 2024 2,38 Milliarden USD und wird voraussichtlich mit einer CAGR von 10,5 % wachsen.
- Die steigende Nachfrage nach nicht-invasiven Behandlungen und das wachsende Bewusstsein für Wellness treiben das Marktwachstum an.
- Der Trend zu multimodalen und Heimgeräten erweitert die Reichweite; Kombinationstherapien gewinnen in Kliniken an Beliebtheit.
- Wichtige Akteure wie Cynosure, Zimmer Aesthetics, Alma Lasers, Merz Pharma, Syneron, Nubway und andere stärken die Wettbewerbslandschaft durch Geräteinnovationen und globale Distribution.
- Hohe Behandlungskosten und inkonsistente Ergebnisse hemmen die Markteinführung; Versicherungen decken kosmetische Verfahren selten ab.
- Nordamerika erfasste ~38 % des Marktes im Jahr 2024; das Segment der nicht-invasiven Verfahren führte mit ~62 % Anteil, der weiche Cellulite-Typ etwa 48 %, und Kliniken/Schönheitszentren dominierten die Endnutzung mit ~57 %.
Marktsegmentierungsanalyse:
Nach Verfahrenstyp
Nicht-invasive Behandlungen hielten im Jahr 2024 mit etwa 62 % den dominierenden Anteil. Die starke Nachfrage kam von sichereren Methoden wie Radiofrequenz, Lasertherapie und Akustikwellentherapie. Diese Optionen sprechen Patienten an, die eine kurze Erholungszeit und ein geringeres Risiko im Vergleich zu chirurgischen Ansätzen bevorzugen. Kliniken fördern auch nicht-invasive Systeme aufgrund höherer Patientendurchlaufzahlen und vorhersehbarer Ergebnisse. Der zunehmende Einsatz von Geräten mit temperaturgesteuerter Energieabgabe stärkte die Einführung in städtischen Zentren weiter.
- Zum Beispiel liefert das Venus Concept-Gerät Venus Legacy multipolare Radiofrequenz und gepulste elektromagnetische Felder mit integriertem RealTime Thermal Feedback, das die Hauttemperaturen innerhalb von ±2°C für eine optimale Kollagenneubildung und Patientensicherheit hält.
Nach Cellulite-Typ
Weiche Cellulite führte das Segment im Jahr 2024 mit fast 48% an. Diese Art tritt häufiger bei Frauen im Alter von 25–45 Jahren auf, was die konstante Nachfrage nach ästhetischer Korrektur unterstützt. Kliniken berichten von einer höheren Behandlungsaufnahme, da weiche Cellulite gut auf laserbasierte und mechanische Massagesysteme anspricht. Das steigende Bewusstsein für frühzeitige ästhetische Pflege und sichtbare Ergebnisse durch Kombinationstherapien treiben dieses Segment weiterhin vor harte und ödematöse Cellulite.
- Zum Beispiel zielt das Cellulaze-Lasersystem von Cynosure präzise auf faserige Septen und subkutanes Fett ab, wobei die Behandlungen typischerweise in 60–90 Minuten abgeschlossen werden und innerhalb von 12 Wochen eine messbare Reduzierung der Hautdellen zeigen.
Nach Endnutzung
Kliniken und Schönheitszentren dominierten das Segment im Jahr 2024 mit etwa 57%. Diese Einrichtungen ziehen Verbraucher aufgrund flexibler Preisgestaltung, schnellerer Termine und breiterer Geräteverfügbarkeit an. Kliniken investieren auch stark in Radiofrequenzplattformen und Stoßwellensysteme, die konsistente Ergebnisse liefern. Wachsende Urbanisierung und steigendes Interesse an nicht-chirurgischer Körperkonturierung helfen, die Kundenbasis zu erweitern. Krankenhäuser bleiben wichtig für komplexe oder minimalinvasive Verfahren, liegen jedoch hinter Kliniken im gesamten Behandlungsvolumen zurück.
Wichtige Wachstumstreiber
Steigende Nachfrage nach nicht-invasiven ästhetischen Verfahren
Das wachsende Interesse an nicht-invasiver kosmetischer Pflege treibt die starke Aufnahme im Cellulite-Behandlungsmarkt voran. Viele Verbraucher bevorzugen Verfahren mit minimalem Unbehagen, kurzer Erholungszeit und geringerem Komplikationsrisiko. Kliniken bewerben weitgehend Radiofrequenzgeräte, Lasersysteme und akustische Wellen-Technologien, da diese Plattformen einen hohen Patientendurchsatz und vorhersehbare Ergebnisse ermöglichen. Die Nachfrage steigt auch, da jüngere Verbraucher frühzeitige ästhetische Korrekturen suchen. Soziale Medien beeinflussen die Entscheidungen zur Körperkonturierung und steigern das Bewusstsein für Behandlungsoptionen. Die zunehmende Verfügbarkeit von FDA-zugelassenen Geräten stärkt das Vertrauen und die Akzeptanz in Kliniken und Schönheitszentren. Dieser Wandel hin zu weniger invasiver Pflege unterstützt ein stetiges, langfristiges Marktwachstum.
- Zum Beispiel ist das Accent Prime weithin dokumentiert, da es sowohl proprietäre Ultraschall- (US) als auch unipolare Radiofrequenz- (RF) Technologien verwendet.
Wachsende Fokussierung auf Körperkonturierung und Wellness-Bewusstsein
Das globale Bewusstsein für Körperästhetik und Wellness steigt weiter, was mehr Menschen dazu ermutigt, Optionen zur Cellulite-Reduzierung zu erkunden. Viele Verbraucher übernehmen ganzheitliche Schönheitsroutinen, die Ernährung, Fitness und ästhetische Behandlungen kombinieren. Kliniken nutzen diesen Wandel, um Paketdienste zu fördern, die Cellulite-Reduktion mit Straffungs- und Konturierungsverfahren kombinieren. Die Nachfrage steigt weiter in Metropolregionen, wo verfügbares Einkommen und Schönheitsbewusstsein hoch bleiben. Marketingkampagnen heben sichtbare Verbesserungen und kurze Ausfallzeiten hervor, um Erstnutzer anzuziehen. Da die Schönheits- und persönliche Wellness-Industrie weltweit expandiert, gewinnen Cellulite-Behandlungen eine größere und stabilere Kundenbasis.
- Zum Beispiel integriert das VelaShape III von Syneron Candela Infrarotlicht, bipolare Radiofrequenz und Vakuummassage, behandelt durchschnittlich 20–30 Körperbereiche pro Tag in stark frequentierten ästhetischen Kliniken, verbessert die Hautkontur und reduziert das Erscheinungsbild von Cellulite in kontrollierten klinischen Studien.
Fortschritte in der ästhetischen Gerätetechnologie
Neue Gerätetechnologien beschleunigen die Marktexpansion erheblich. Hersteller führen Systeme mit höherer Präzision, besserer Energiekontrolle und verbesserten Sicherheitsmerkmalen ein. Multimodale Geräte, die Radiofrequenz, mechanische Massage und Laserenergie kombinieren, erzielen stärkere Ergebnisse und ziehen eine breitere klinische Akzeptanz an. Diese Systeme verkürzen die Sitzungszeiten und bieten konsistente Ergebnisse bei verschiedenen Cellulite-Typen, was die Patientenzufriedenheit verbessert. Kliniken investieren in fortschrittliche Plattformen, da sie durch erhöhte Verfahrensvolumina eine bessere Kapitalrendite bieten. Steigende behördliche Genehmigungen und kontinuierliche F&E unterstützen die Geräteinnovation weiter. Da neue Technologien die Behandlungseffizienz verbessern, erlebt der Markt ein nachhaltiges Wachstum.
Wichtige Trends & Chancen
Verlagerung hin zu kombinierten und maßgeschneiderten Behandlungsprotokollen
Kliniken übernehmen zunehmend kombinierte Behandlungsansätze, um ausgeprägtere und länger anhaltende Ergebnisse zu erzielen. Die Kombination von Radiofrequenz mit Akustikwellentechnologie oder Lasersystemen verbessert die Kollagenumstrukturierung und Gewebestraffung. Personalisierte Protokolle basierend auf Cellulite-Typ und Hautprofil verbessern die Patientenzufriedenheit und differenzieren das Angebot der Klinik. Dieser Trend schafft Chancen für Gerätehersteller, Hybridsysteme und integrierte Plattformen zu entwickeln. Der Drang nach maßgeschneiderter Pflege erweitert auch Schulungsprogramme und Fachzertifizierungen, was die professionellen Fähigkeiten in der ästhetischen Industrie stärkt.
- Zum Beispiel ist BTL Exilis Ultra (auch bekannt als Exilis Ultra 360) ein Gerät, das monopolare Radiofrequenz (RF) und Ultraschall in einer einzigen Plattform integriert.
Wachsende Verbreitung von ästhetischen Geräten für den Heimgebrauch
Technologien für den Heimgebrauch erweisen sich als vielversprechende Möglichkeit, unterstützt durch die steigende Nachfrage nach erschwinglichen und flexiblen Lösungen. Kompakte RF-Massager, vakuumbasierte Werkzeuge und LED-Geräte bieten leichte Verbesserungen und ziehen preisbewusste Nutzer an. Obwohl sie weniger leistungsstark als klinikbasierte Systeme sind, fördert ihre Bequemlichkeit wiederholte Käufe. Hersteller entwickeln intelligentere, app-verbundene Geräte, die Behandlungssitzungen leiten und Fortschritte verfolgen. Mit der wachsenden Akzeptanz von Hautpflegewerkzeugen für zu Hause eröffnet das Segment einen zusätzlichen Einnahmepfad für Marken und steigert die allgemeine Marktsichtbarkeit.
Expansion in aufstrebenden Märkten
Entwicklungsregionen bieten starkes Potenzial aufgrund von urbanem Wachstum, steigendem verfügbarem Einkommen und größerem Schönheitsbewusstsein. Kliniken expandieren nach Südostasien, Lateinamerika und in den Nahen Osten, um die steigende Nachfrage nach Körperkonturierungsdiensten zu decken. Influencer-getriebene Trends beschleunigen die Akzeptanz kosmetischer Verfahren bei jüngeren Gruppen. Gerätehersteller konzentrieren sich auf kosteneffiziente Plattformen, um die Durchdringung in diesen Regionen zu erhöhen. Da der ästhetische Tourismus wächst, werden aufstrebende Märkte zu wichtigen Beitragszahlern für das langfristige Wachstum.
- Zum Beispiel hat Cynosure seine Vertriebspräsenz in Brasilien, den VAE und Südostasien, einschließlich Thailand, erweitert, um die wachsende Nachfrage nach ästhetischen Verfahren zu unterstützen. Das Unternehmen liefert kompakte Laser- und RF-Plattformen, wie TempSure Envi, die bei 6,78 MHz RF arbeiten und in platzbeschränkten Kliniken weit verbreitet für Körperkonturierung und Cellulite-Behandlung eingesetzt werden.
Wichtige Herausforderungen
Hohe Behandlungskosten und begrenzte Versicherungsdeckung
Cellulite-Behandlungen bleiben für viele Verbraucher teuer, insbesondere wenn mehrere Sitzungen erforderlich sind. Die Kosten variieren je nach Gerätetyp, Fachwissen des Bedieners und Standort der Klinik, was die Zugänglichkeit in den Regionen ungleich macht. Die meisten Cellulite-Verfahren fallen unter kosmetische Pflege und werden nicht von der Versicherung erstattet, was die Akzeptanz bei preissensiblen Nutzern einschränkt. Kliniken kämpfen oft damit, Erschwinglichkeit mit Investitionen in fortschrittliche Technologien in Einklang zu bringen. Infolgedessen verlangsamen Kostenbarrieren die Aufnahme in Entwicklungsmärkten und begrenzen die Behandlungsfrequenz für einige Patienten.
Variabilität der Behandlungsergebnisse und Patientenerwartungen
Ergebnisinkonsistenz bleibt eine große Herausforderung im Cellulite-Behandlungsmarkt. Die Ergebnisse variieren je nach Cellulite-Typ, Hautelastizität und Behandlungsmethode, was manchmal zu Unzufriedenheit führt. Hohe Verbrauchererwartungen, die oft durch soziale Medien geprägt sind, stimmen nicht immer mit den erreichbaren Ergebnissen überein. Kliniken benötigen qualifizierte Praktiker und eine ordnungsgemäße Patientenbewertung, um zuverlässige Ergebnisse sicherzustellen. Ausbildungslücken und unsachgemäße Geräteeinsätze können die Behandlungseffektivität verringern. Diese Variabilität beeinflusst das langfristige Vertrauen und verlangsamt die Markteinführung, insbesondere bei Erstnutzern.
Regionale Analyse
Nordamerika
Nordamerika führte den Cellulite-Behandlungsmarkt im Jahr 2024 mit einem Anteil von etwa 38% an. Die starke Nachfrage resultierte aus der hohen Akzeptanz nicht-invasiver ästhetischer Verfahren und dem frühen Zugang zu fortschrittlichen medizinischen Geräten. Die Region profitiert von einem großen Netzwerk von Dermatologiekliniken, klaren regulatorischen Wegen und einem starken Verbraucherbewusstsein für Körperkonturlösungen. Das steigende Interesse an Wellness und kosmetischer Pflege unter jüngeren Erwachsenen unterstützt ein stetiges Wachstum. Die USA bleiben der Hauptumsatzträger aufgrund hoher Verfahrensvolumina und höherer Ausgaben für Premium-Behandlungen.
Europa
Europa hielt im Jahr 2024 einen Anteil von etwa 29%, angetrieben durch starke Nachfrage in Ländern wie Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Die Region zeigt eine hohe Akzeptanz von energiebasierten Geräten und Kombinationstherapien, unterstützt durch gut etablierte ästhetische Kliniken. Verbraucher bevorzugen Behandlungen mit minimaler Ausfallzeit, was die Akzeptanz von Radiofrequenz- und Laserplattformen fördert. Regulatorische Stabilität ermutigt auch Hersteller, neue Systeme einzuführen. Das wachsende Interesse am Wellnesstourismus und die steigende Präferenz für maßgeschneiderte ästhetische Pflege unterstützen weiterhin die regionale Expansion.
Asien-Pazifik
Der Asien-Pazifik-Raum machte im Jahr 2024 fast 23% des Anteils aus und entwickelte sich zur am schnellsten wachsenden Region. Steigende verfügbare Einkommen, wachsende städtische Bevölkerungen und zunehmendes Schönheitsbewusstsein erhöhen die Nachfrage nach Cellulite-Reduktionsdiensten. Länder wie China, Japan, Südkorea und Australien führen die Akzeptanz an, dank starker Kliniknetzwerke und schneller Akzeptanz ästhetischer Technologien. Die Influencer-Kultur treibt das Bewusstsein bei jüngeren Verbrauchern voran. Wachsende Investitionen in fortschrittliche Geräte und eine breitere Verfügbarkeit erschwinglicher Behandlungsoptionen beschleunigen die Marktdurchdringung in der gesamten Region.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 6% des Anteils, unterstützt durch starkes Interesse an kosmetischen Verfahren, insbesondere in Brasilien, Mexiko und Kolumbien. Die Region profitiert von einem hohen kulturellen Schwerpunkt auf Körperästhetik und einem wachsenden Netzwerk von medizinischen Spas und kosmetischen Kliniken. Die steigende Beliebtheit nicht-invasiver Konturierungsbehandlungen stärkt die Nachfrage. Allerdings verlangsamt die begrenzte Kaufkraft in einigen Volkswirtschaften die Akzeptanz von High-End-Technologien. Trotzdem schaffen Medizintourismus und zunehmende Gerätezugänglichkeit weiterhin stetige Wachstumschancen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Anteil von knapp 4%, angetrieben durch die steigende Nachfrage in den VAE, Saudi-Arabien und Südafrika. Das Wachstum resultierte aus der Expansion ästhetischer Zentren, steigendem verfügbarem Einkommen und starkem Interesse an Premium-Kosmetikbehandlungen. Der Nahe Osten zeigt eine schnellere Akzeptanz aufgrund von Medizintourismus und Investitionen in fortschrittliche Technologien. Afrika wächst langsamer aufgrund von Erschwinglichkeitsproblemen, profitiert jedoch von der schrittweisen Expansion von Kliniken. Insgesamt unterstützen steigendes Bewusstsein und Lebensstiländerungen die kontinuierliche regionale Entwicklung.
Marktsegmentierungen:
Nach Verfahrenstyp
- Nicht-invasive Behandlung
- Minimalinvasive Behandlung
- Topische Behandlung
Nach Cellulite-Typ
- Weiche Cellulite
- Harte Cellulite
- Ödematöse Cellulite
Nach Endnutzung
- Krankenhäuser
- Kliniken und Schönheitszentren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Cellulite-Behandlungen zeichnet sich durch eine vielfältige Mischung aus globalen Geräteherstellern, ästhetischen Technologieunternehmen und spezialisierten Hautpflegemarken aus. Führende Akteure wie Cynosure Inc. (Hologic), Zimmer Aesthetics, Alma Lasers, Merz Pharma GmbH & Co. KGaA und Syneron Medical Inc. stärken ihre Präsenz durch fortschrittliche energiebasierte Plattformen, multimodale Behandlungssysteme und erweiterte klinische Partnerschaften. Unternehmen konzentrieren sich darauf, Geräte mit verbesserter Energieabgabe, verbesserten Sicherheitsmerkmalen und kürzeren Behandlungszeiten zu entwickeln, um der steigenden Nachfrage nach nicht-invasiven Lösungen gerecht zu werden. Viele Marken erweitern auch Schulungsprogramme, um die Expertise der Anwender zu unterstützen und konsistente Ergebnisse sicherzustellen. Wachsende Investitionen in F&E, breitere regulatorische Zulassungen und strategische Vertriebsvereinbarungen helfen diesen Unternehmen, neue Märkte zu erreichen. Mit zunehmendem Wettbewerb differenzieren sich die Akteure durch technologische Innovationen, stärkeren After-Sales-Support und gebündelte Behandlungsprotokolle, die für Kliniken und Schönheitszentren attraktiv sind, die zuverlässige, leistungsstarke Systeme suchen.
Schlüsselspieler-Analyse
- Cynosure Inc. (Sub. Hologic Inc.)
- Nubway
- Zimmer Ästhetik
- Alma Lasers
- Merz Pharma GmbH & Co. KGaA
- Syneron Medical Inc.
- BTL Industries
- Venus Concept
- Cutera Inc.
- Solta Medical
- Lumenis Ltd.
- InMode Ltd.
Neueste Entwicklungen
- Im November 2025 erhielt Venus Concept die FDA 510(k)-Zulassung für seine Venus NOVA-Plattform, was den Start seines fortschrittlichsten Multi-Anwendungsgeräts für nicht-invasive Körper- und Hautbehandlungen, einschließlich der Reduzierung von Cellulite, markiert.
- Im Dezember 2024 kündigte Zimmer die bevorstehenden Markteinführungen neuer Körperbehandlungsgeräte (Z Stim und Z Shape) in Nordamerika an, die zusammen mit ihrem bestehenden Z Wave-Cellulite-Gerät als Transformation Trio beworben wurden, um die Ergebnisse bei Cellulite, Hautstraffung und Konturierung zu optimieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Verfahrenstyp, Cellulite-Typ, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Nicht-invasive Verfahren werden in Kliniken weiterhin stärker angenommen.
- Multi-Technologie-Geräte, die RF, Laser und akustische Energie kombinieren, werden zum Standard.
- Personalisierte Behandlungspläne basierend auf dem Cellulite-Typ werden die klinische Praxis prägen.
- Ästhetische Geräte für den Heimgebrauch werden sich ausweiten, da das Verbraucherbewusstsein für Selbstpflege wächst.
- KI-gestützte Bewertungstools werden Praktikern helfen, die Behandlungsreaktion genauer zu messen.
- Medizintourismus wird zunehmen, da sich in Entwicklungsländern fortschrittliche ästhetische Zentren ausbreiten.
- Gerätehersteller werden die Investitionen in Sicherheitsmerkmale und Energiesteuerungssysteme erhöhen.
- Kombinationstherapien mit Körperkonturierung und Hautstraffungsverfahren werden schnell an Bedeutung gewinnen.
- Schulungs- und Zertifizierungsprogramme werden wachsen, um die Fähigkeiten der Praktiker und die Behandlungsergebnisse zu verbessern.
- Schwellenmärkte in Asien-Pazifik und dem Nahen Osten werden die nächste Welle der Marktexpansion antreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Cellulite-Behandlungen und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Cellulite-Behandlungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Cellulite-Behandlungen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Cellulite-Behandlungen antreiben?
Wer sind die führenden Unternehmen im Markt für Cellulite-Behandlungen?
Welche Region hatte den größten Anteil am Markt für Cellulite-Behandlungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Cellulite-Behandlungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Cellulite-Behandlungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.38 billion → 2032: USD 5.29 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Cellulite-Behandlungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Cellulite-Behandlungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Cellulite-Behandlungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Cellulite-Behandlungen Market Drivers
- 3.3 Markt für Cellulite-Behandlungen Market Restraints & Challenges
- 3.4 Markt für Cellulite-Behandlungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Cellulite-Behandlungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Cellulite-Behandlungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Cellulite-Behandlungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Cellulite-Behandlungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Cellulite-Behandlungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Cellulite-Behandlungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Cellulite-Behandlungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Cellulite-Behandlungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Cellulite-Behandlungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Cellulite-Behandlungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Cellulite-Behandlungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Cellulite-Behandlungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Cellulite-Behandlungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Cellulite-Behandlungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Cellulite-Behandlungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Cellulite-Behandlungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Cellulite-Behandlungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Cellulite-Behandlungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Cellulite-Behandlungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
