
Marktübersicht:
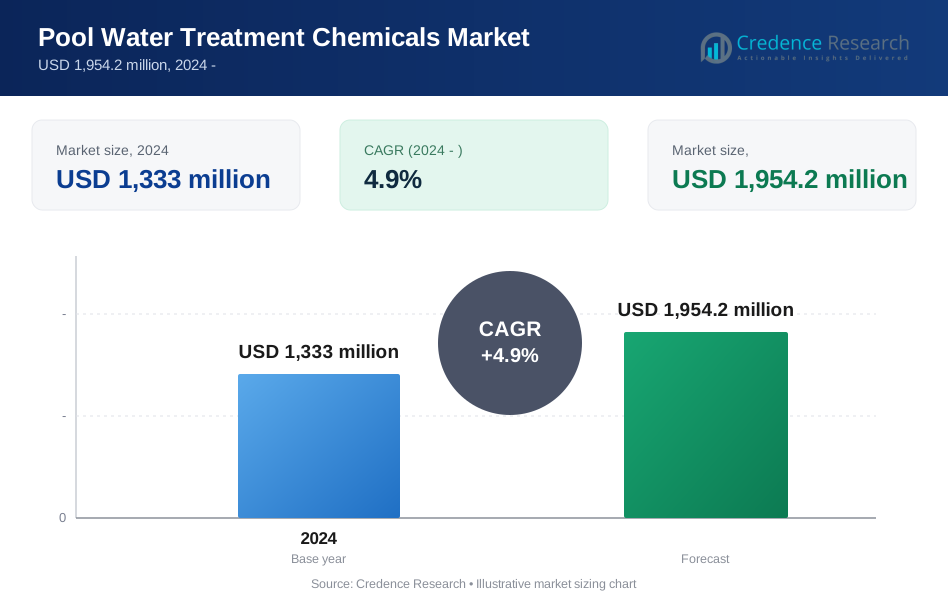
Der Markt für Poolwasseraufbereitungschemikalien wird voraussichtlich von 1.333 Millionen USD im Jahr 2024 auf geschätzte 1.954,2 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,9% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Poolwasseraufbereitungschemikalien 2024 | USD 1.333 Millionen |
| Markt für Poolwasseraufbereitungschemikalien, CAGR | 4,9% |
| Marktgröße für Poolwasseraufbereitungschemikalien 2032 | USD 1.954,2 Millionen |
Der Markt wächst aufgrund des steigenden Gesundheitsbewusstseins und strengerer Hygienevorschriften für Pools weltweit. Poolbesitzer bevorzugen chemische Lösungen, die Bakterien, Algen und Wasserreinheit kontrollieren. Das Wachstum bei privaten Schwimmbädern unterstützt die wiederkehrende Nachfrage nach Chemikalien. Gewerbliche Pools erfordern routinemäßige Behandlungen, um Sicherheitsvorschriften und Inspektionen zu erfüllen. Der Ausbau des Tourismus fördert die Installation von Pools in Hotels und Resorts. Städtische Wohnprojekte beinhalten zunehmend Gemeinschaftspools. Produktinnovationen verbessern die Benutzerfreundlichkeit und Dosiergenauigkeit. Kostenwirksame Formulierungen helfen, die Akzeptanz bei kleinen Betreibern zu erhöhen. Klimabedingt längere Schwimmsaisons erhöhen ebenfalls den Chemikalienverbrauch.
Nordamerika führt aufgrund des hohen Poolbesitzes und einer starken Wartungskultur. Die Vereinigten Staaten treiben die Nachfrage durch private Pools und öffentliche Aquatikeinrichtungen an. Europa folgt mit strengen Wasserqualitätsvorschriften und etablierter Freizeitinfrastruktur. Länder wie Deutschland, Frankreich und Spanien unterstützen einen stabilen Verbrauch. Der asiatisch-pazifische Raum entwickelt sich aufgrund von Urbanisierung und steigenden Einkommen zu einer schnell wachsenden Region. China, Australien und Südostasien fügen neue Pools im Wohnungsbau und Tourismus hinzu. Der Nahe Osten zeigt Wachstum durch Luxushotels und Resorts. Lateinamerika expandiert stetig durch Wohnentwicklungen und öffentliche Freizeitprojekte.
Markteinblicke:
- Der Markt erreichte 2024 1.333 Millionen USD und wird voraussichtlich bis 2032 1.954,2 Millionen USD erreichen, mit einem Wachstum von 9% CAGR aufgrund der wiederkehrenden Nachfrage nach Poolwartung.
- Nordamerika (38%), Europa (28%) und der asiatisch-pazifische Raum (22%) führen aufgrund hoher Pooldichte, strenger Hygieneregeln und starker Freizeitinfrastruktur.
- Der asiatisch-pazifische Raum, mit einem Anteil von 22%, ist die am schnellsten wachsende Region, angetrieben durch städtischen Wohnungsbau, Tourismusprojekte und steigende Akzeptanz privater Pools.
- Gewerbliche Pools halten etwa 62% Anteil, unterstützt durch Hotels, Resorts, öffentliche Pools und strenge inspektionsgeleitete Chemikaliennutzung.
- Private Pools machen fast 38% Anteil aus, unterstützt durch stetigen Hauspoolbesitz und routinemäßige saisonale Wartungszyklen.

Markttreiber:
Steigende öffentliche Gesundheitsstandards und strenge Sicherheitsvorschriften für Poolwasser
Der Markt für Poolwasserbehandlungsmittel wächst mit einem stärkeren Fokus auf die Sicherheit der Schwimmer. Gesundheitsbehörden setzen strenge Desinfektions- und Wasserklärungsregeln durch. Poolbetreiber befolgen klare chemische Behandlungspläne. Gewerbliche Einrichtungen unterliegen regelmäßigen Inspektionen und Audits. Der Einsatz von Chemikalien unterstützt die Kontrolle von Bakterien und Krankheitserregern. Er hilft auch, das Algenwachstum und das Wasserverhältnis zu managen. Öffentliche Pools sind auf zuverlässige chemische Leistung angewiesen. Die Einhaltung von Sicherheitsvorschriften treibt den wiederholten Chemikalienkauf an.
- Zum Beispiel bietet Ecolab chlorbasierte Lösungen an, die bei Einhaltung des vom CDC empfohlenen freien Chlorgehalts von 1,0 ppm wirksam sind, um E. coli innerhalb von Minuten zu inaktivieren und die für die Einhaltung des CDC Model Aquatic Health Code erforderlichen 3-log (99,9%) Reduktionsleistungsstandards zu unterstützen.
Erweiterung von Wohnpools und Annehmlichkeiten in geschlossenen Wohnanlagen
Städtische Wohnprojekte umfassen private und gemeinschaftlich genutzte Pools. Hausbesitzer schätzen sauberes und sicheres Poolwasser. Chemische Behandlungen unterstützen eine einfache Poolpflege. Wohnpools erfordern häufige Wassertests. Besitzer bevorzugen verpackte Chemikalienlösungen. Bauherren bewerben Poolannehmlichkeiten, um Käufer anzuziehen. Dieser Trend erhöht die chemische Nachfrage auf Haushaltsebene. Saisonale Poolnutzung fördert den wiederkehrenden Verbrauch.
- Zum Beispiel vermarktet Lonza Kits zur Pflege von Wohnpools, die Desinfektionsmittel, Algizid und Klärmittel kombinieren und innerhalb von 24 Stunden unter Standardbedingungen für Hauspools klares Wasser unterstützen.
Wachstum von Gastgewerbe-, Tourismus- und Freizeiteinrichtungen mit Wasser
Hotels und Resorts investieren in Poolinfrastruktur. Wasserparks expandieren in Tourismusregionen. Pools verbessern das Gästeerlebnis und den Markenwert. Betreiber halten strenge Hygienevorschriften ein, um das Vertrauen der Kunden zu gewinnen. Chemische Behandlungen sorgen für klares und geruchloses Wasser. Hohe Poolnutzung erhöht die Behandlungsfrequenz. Freizeiteinrichtungen folgen standardisierten Behandlungsprotokollen. Tourismuswachstum fördert die langfristige chemische Nachfrage.
Klimabedingungen unterstützen längere Badesaisons in Schlüsselregionen
Wärmere Klimazonen verlängern die Betriebsmonate von Pools. Heiße Regionen nutzen Pools das ganze Jahr über. Längere Saisons erhöhen das Chemikalienverbrauchsvolumen. Außenpools benötigen ständige Behandlung. Witterungseinflüsse erhöhen das Kontaminationsrisiko. Chemische Dosierung hilft, Schmutz und Mikroben zu managen. Saisonale Stabilität verbessert die Vorhersagbarkeit der Nachfrage. Klimamuster unterstützen ein stetiges Marktwachstum.
Markttrends:
Verschiebung hin zu multifunktionalen und benutzerfreundlichen chemischen Formulierungen
Der Markt für Poolwasserbehandlungsmittel tendiert zu vereinfachten Lösungen. Hersteller entwickeln Mehrzweck-Chemikalien. Einzelne Produkte übernehmen die Desinfektion und pH-Kontrolle. Einfache Dosierung verbessert die Benutzerfreundlichkeit. Vorgefertigte Formate reduzieren Handhabungsfehler. Poolbesitzer suchen nach pflegeleichten Wartungsoptionen. Produktetiketten legen Wert auf Klarheit und Anleitung. Dieser Trend unterstützt eine schnellere Akzeptanz.
- Zum Beispiel hat BioLab multifunktionale Chlortabletten eingeführt, die Desinfektionsmittel, Stabilisator und Algizid kombinieren und die wöchentlichen chemischen Handhabungsschritte für Wohnpools reduzieren.
Steigende Präferenz für automatisierte Dosierung und intelligente Poolsysteme
Poolautomatisierung gewinnt weltweit an Bedeutung. Intelligente Dosiersysteme arbeiten mit Chemikalien zusammen. Automatisierung gewährleistet eine genaue chemische Freisetzung. Poolmanager reduzieren manuelle Eingriffe. Chemikalienlieferanten stimmen Produkte auf Sensoren ab. Intelligente Pools verbessern die Wasserbeständigkeit. Die Integration von Technologie verändert Kaufentscheidungen. Digitale Steuerung unterstützt die Nachfrage nach Premiumprodukten.
- Zum Beispiel integriert Hayward Industries automatisierte Chlorierungssysteme, die die Ausgabe basierend auf Echtzeit-ORP-Messungen anpassen und den freien Chlorwert innerhalb der empfohlenen ppm-Bereiche halten.
Wachsende Nachfrage nach geruchsarmen und schwimmerfreundlichen chemischen Lösungen
Nutzer erwarten angenehme Schwimmerlebnisse. Starke Chemiegerüche schrecken von der Poolnutzung ab. Lieferanten verbessern Formulierungen, um Reizungen zu reduzieren. Haut- und Augenkomfort gewinnt an Bedeutung. Familienpools bevorzugen sanftere Chemikalienmischungen. Gewerbliche Pools schätzen Benutzerzufriedenheitsmetriken. Produktdifferenzierung konzentriert sich auf Komfortvorteile. Dieser Trend prägt die Markenpositionierung.
Verpackungsinnovation und Fokus auf sichere chemische Handhabung
Hersteller gestalten Verpackungen für mehr Sicherheit um. Kindersichere Behälter gewinnen an Bedeutung. Auslaufsichere Designs reduzieren Unfallrisiken. Klare Kennzeichnung verbessert die Lagerungskonformität. Großverpackungen dienen gewerblichen Pools. Kleinere Packungen passen zu privaten Käufern. Transportsicherheit beeinflusst Kaufentscheidungen. Verpackungsinnovation bietet Wettbewerbsvorteile.
Analyse der Marktchancen:
Wachsende Bedenken hinsichtlich chemischer Exposition und Umweltauswirkungen
Der Markt für Poolwasserbehandlungsmittel steht wegen des Chemikalieneinsatzes unter Beobachtung. Öffentliche Bedenken konzentrieren sich auf Hautempfindlichkeit und gesundheitliche Auswirkungen. Umweltgruppen hinterfragen die Auswirkungen der Entsorgung. Verbindungen zur Abwasserbehandlung ziehen regulatorische Aufmerksamkeit auf sich. Poolbetreiber suchen nach sichereren Handhabungspraktiken. Missbrauchsrisiken beeinflussen die Verbraucherwahrnehmung. Bildungslücken schränken die korrekte Anwendung ein. Diese Faktoren schaffen Akzeptanzbarrieren.
Preissensibilität und Abhängigkeit von regelmäßiger Chemikaliennachfüllung
Die chemische Behandlung erfordert laufende Käufe. Preisschwankungen beeinflussen Kaufentscheidungen. Kleine Poolbesitzer suchen nach Kostenkontrolle. Großkäufer verhandeln aggressiv. Importabhängigkeit beeinflusst die Lieferstabilität. Lager- und Transportkosten erhöhen den Druck. Saisonale Nachfrageschwankungen belasten die Bestandsplanung. Diese Herausforderungen beeinflussen die Margen der Lieferanten.
Marktchancen:
Produktinnovation mit Fokus auf Benutzersicherheit und vereinfachte Wartung
Hersteller können sicherere Formulierungen auf den Markt bringen. Niedrigtoxische Chemikalien ziehen vorsichtige Nutzer an. Vereinfachte Behandlungskits gewinnen an Attraktivität. Bildungspackungen unterstützen die korrekte Anwendung. Private Pools bieten starkes Innovationspotenzial. An Klima angepasste Chemikalienmischungen bieten Mehrwert. Innovation stärkt das Markenvertrauen. Dies unterstützt langfristiges Wachstum.
Expansion in aufstrebenden Regionen mit neuer Poolinfrastruktur
Städtisches Wachstum schafft neue Poolinstallationen. Aufstrebende Märkte investieren in Freizeiteinrichtungen. Wohnanlagen fügen Gemeinschaftspools hinzu. Gastprojekte expandieren in Tourismuszonen. Lieferanten können lokale Vertriebsnetze aufbauen. Schulungsprogramme unterstützen den Markteintritt. Regionale Anpassung verbessert die Akzeptanz. Diese Faktoren eröffnen neue Einnahmequellen.
Analyse der Marktsegmentierung:
Nach Typ
Bleichpulver erfreut sich aufgrund der niedrigen Kosten und der einfachen Verfügbarkeit einer konstanten Nachfrage. Kommunale und kleine Schwimmbäder verlassen sich auf diesen Typ für grundlegende Desinfektionsbedürfnisse. Natriumhypochlorit wird häufig in privaten und mittelgroßen kommerziellen Schwimmbädern verwendet. Betreiber schätzen die präzise Dosierung und die stabile Sanitärkontrolle. Flüssigchlor wird in großen kommerziellen Schwimmbädern mit hoher Besucherzahl eingesetzt. Einrichtungen bevorzugen diesen Typ aufgrund der schnellen Wirkung und der starken mikrobiellen Kontrolle. Trichlorisocyanursäure (TCCA) gewinnt an Bedeutung für die langanhaltende Chlorfreisetzung. Poolbesitzer schätzen die reduzierte Dosierhäufigkeit und die Lagereffizienz. Andere Chemikalientypen unterstützen den pH-Ausgleich, die Algenkontrolle und die Wasserreinheit. Die Produktwahl hängt von der Poolgröße, der Nutzungsintensität und den Wartungspraktiken ab.
- Zum Beispiel liefert Aditya Birla Chemicals Calciumhypochlorit mit über 65% verfügbarem Chlor, das in öffentlichen Schwimmbädern weit verbreitet für eine schnelle mikrobiologische Kontrolle eingesetzt wird.
Nach Anwendung
Private Schwimmbäder stellen eine stabile Nachfragebasis dar, die durch routinemäßige Wartungsbedürfnisse getrieben wird. Hausbesitzer bevorzugen leicht zu handhabende und vorab gemessene chemische Formate. Saisonale Nutzungsmuster beeinflussen die Kaufzyklen in diesem Segment. Kommerzielle Schwimmbäder machen aufgrund der starken täglichen Nutzung einen höheren Verbrauch aus. Hotels, Resorts, Wasserparks und öffentliche Schwimmbäder folgen strengen Hygieneprotokollen. Betreiber verwenden professionelle Chemikalien, um Sicherheitsstandards zu erfüllen. Regelmäßige Inspektionen unterstützen eine konsistente chemische Nachfrage. Der Markt für Poolwasseraufbereitungschemikalien balanciert volumengetriebene kommerzielle Nachfrage mit wertorientiertem privatem Verbrauch. Das Wachstum des Segments hängt von der Pooldichte, der Nutzungshäufigkeit und der behördlichen Aufsicht ab.
Segmentierung:
Nach Typ
- Bleichpulver
- Natriumhypochlorit
- Flüssigchlor
- Trichlorisocyanursäure (TCCA)
- Andere
Nach Anwendung
- Privater Pool
- Kommerzieller Pool
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Marktführerschaft in Nordamerika und Europa
Nordamerika hält mit etwa 38% den größten Anteil am Markt für Poolwasseraufbereitungschemikalien. Der hohe Besitz von privaten Schwimmbädern unterstützt eine starke Basisnachfrage. Kommerzielle Schwimmbäder in Hotels und Gemeindezentren sorgen für Volumenstabilität. Die Vereinigten Staaten treiben den Verbrauch durch eine Kultur der routinemäßigen Wartung an. Europa folgt mit einem Marktanteil von fast 28%. Strenge Hygienevorschriften für Schwimmbäder prägen den konstanten Chemikalieneinsatz. Länder wie Deutschland, Frankreich und Spanien erhalten die Nachfrage durch öffentliche und touristische Schwimmbäder aufrecht.
Asien-Pazifik als wachstumsstarker Verbrauchshub
Der asiatisch-pazifische Raum macht etwa 22% des Marktanteils aus. Die rasche Entwicklung urbaner Wohngebiete unterstützt neue Poolinstallationen. Steigende Einkommensniveaus erhöhen die Akzeptanz privater Pools. Hotels und Resorts erweitern Poolanlagen in touristischen Regionen. Länder wie China, Australien und Thailand treiben das Mengenwachstum voran. Gewerbliche Pools dominieren den Chemikalienverbrauch in dicht besiedelten Städten. Der Markt für Poolwasseraufbereitung profitiert von der Erweiterung der Freizeitinfrastruktur in dieser Region.
Lateinamerika und Naher Osten & Afrika: Aufstrebende Nachfrage
Lateinamerika repräsentiert fast 7% des gesamten Marktanteils. Brasilien und Mexiko führen den regionalen Verbrauch durch Wohnprojekte an. Öffentliche Freizeiteinrichtungen unterstützen eine stetige Chemikaliennachfrage. Der Nahe Osten & Afrika hält etwa 5% Marktanteil. Luxushotels und Resorts treiben die Nutzung in GCC-Ländern voran. Hochtemperaturklimata verlängern die Betriebszeiten von Pools. Investitionen in die Tourismusinfrastruktur unterstützen das langfristige regionale Nachfragewachstum.
Analyse der Hauptakteure:
- Lonza Group
- Olin Corporation
- Occidental Chemical
- Solvay
- BASF
- FMC
- Nouryon
- Clorox Pool & Spa
Wettbewerbsanalyse:
Der Markt für Poolwasseraufbereitungschemikalien zeigt eine moderate Konsolidierung mit starken globalen und regionalen Akteuren. Große Hersteller konkurrieren in Bezug auf Produktzuverlässigkeit, Vertriebsreichweite und regulatorische Compliance. Ein breites Portfolio hilft Lieferanten, sowohl private als auch gewerbliche Pools zu bedienen. Globale Unternehmen konzentrieren sich auf standardisierte Formulierungen und Großvolumenlieferverträge. Regionale Marken konkurrieren durch Preisgestaltung und lokalisierten Service-Support. Innovation konzentriert sich auf sicherere Handhabung und konsistente Wasserqualität. Strategische Beschaffung von Chloreingaben unterstützt die Kostenkontrolle. Markentreue beeinflusst langfristige Käuferbeziehungen. Sie begünstigt Unternehmen mit starker Logistik und technischer Beratung. Die Wettbewerbsintensität bleibt aufgrund wiederkehrender Nachfragezyklen stabil.
Neueste Entwicklungen:
- Im Oktober 2025 gab Warren Buffetts Berkshire Hathaway seine größte Übernahme seit drei Jahren bekannt, mit dem Kauf der Chemiesparte von Occidental Petroleum, OxyChem, für 9,7 Milliarden US-Dollar in einer reinen Bartransaktion. OxyChem ist ein globaler Hersteller von Basischemikalien mit wichtigen Anwendungen in verschiedenen Sektoren, einschließlich Wasseraufbereitung, Pharmazie, Gesundheitswesen sowie gewerblicher und privater Entwicklung. Die Übernahme stellt einen strategischen Schritt von Berkshire dar, um sein Portfolio in essenziellen Chemikalien zu stärken, die in Schwimmbädern und Wasseraufbereitungsanwendungen verwendet werden. Occidental hat sich verpflichtet, 6,5 Milliarden US-Dollar aus den Transaktionserlösen zur Schuldenreduzierung einzusetzen, wobei der Abschluss der Transaktion im vierten Quartal 2025 erwartet wird, vorbehaltlich behördlicher Genehmigungen und üblicher Abschlussbedingungen.
- Am 4.-5. Juni 2025 gaben Solvay und BASF eine bahnbrechende Partnerschaft bekannt, die sich auf die Reduzierung von Treibhausgasemissionen der Kategorie 3 innerhalb der Wasserstoffperoxid-Lieferkette konzentriert, einem wichtigen Bestandteil, der in Wasseraufbereitungsanwendungen verwendet wird. Solvay wählte BASF als Hauptlieferanten von Aluminiumchlorid für seine Linne Herten Anlage in den Niederlanden aus, das für die Herstellung von Anthrachinon, einem kritischen Bestandteil in der Wasserstoffperoxidproduktion, unerlässlich ist. Der strategische Wechsel von der Beschaffung von Aluminiumchlorid aus Indien zu BASF in Deutschland soll eine Reduzierung des CO2-Fußabdrucks dieses Rohstoffs um über 50% erreichen. Diese Zusammenarbeit steht im Einklang mit Solvays umfassenderem Engagement, seine Emissionen der Kategorie 3 bis 2030 um 20% zu reduzieren, und zeigt, wie große Chemiehersteller Nachhaltigkeit in ihre Lieferkettenstrategien für Wasseraufbereitungschemikalien integrieren.
- Im Januar 2025 gab die Olin Corporation die Unterzeichnung einer endgültigen Vereinbarung zur Übernahme des Kleinkaliber-Munitionsgeschäfts von AMMO, Inc. bekannt, was einen bedeutenden Schritt zur Erweiterung ihres diversifizierten Portfolios über traditionelle Chemikalien hinaus darstellt. Zuvor hatte Olin ein strategisches Joint Venture namens Hidrogenii, LLC, in Partnerschaft mit Plug Power, Inc., gegründet, das darauf abzielt, die Wasserstoffproduktion und -nutzung voranzutreiben. Das Joint Venture startete den Bau einer Wasserstoffverflüssigungsanlage mit einer Kapazität von 15 Tonnen pro Tag in St. Gabriel, Louisiana, deren Betrieb Anfang 2025 beginnen soll. Auch wenn diese Initiativen möglicherweise keinen direkten Einfluss auf das Segment der Poolchemikalien haben, spiegeln sie Olins Engagement wider, seine chemischen Aktivitäten zu diversifizieren und neue Wachstumswege innerhalb der breiteren Chemieindustrie zu erkunden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ, nach Anwendung und nach Region Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da der Bau von Wohnpools in städtischen Wohnprojekten zunimmt.
- Gewerbliche Pools werden aufgrund strenger Hygiene- und Sicherheitsvorschriften einen hohen Chemikalienverbrauch aufrechterhalten.
- Produktinnovationen werden sich auf sicherere Formulierungen und eine einfachere Handhabung für Poolbesitzer konzentrieren.
- Die Einführung von Automatisierung wird die Auswahl und Dosierung von Chemikalien beeinflussen.
- Das Wachstum des Tourismus wird eine stetige Nachfrage von Hotels, Resorts und Wasserparks unterstützen.
- Verbesserungen bei der Verpackung werden die Lagersicherheit und die Einhaltung von Vorschriften verbessern.
- Schwellenmärkte werden neue Poolinfrastrukturen in Wohn- und Freizeiträumen hinzufügen.
- Lieferantenpartnerschaften werden die regionale Verteilung und den Servicebereich stärken.
- Klimamuster werden die Schwimmsaisons in warmen Regionen verlängern.
- Markenvertrauen und Produktzuverlässigkeit werden langfristige Kaufentscheidungen leiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Chemikalien zur Behandlung von Poolwasser und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Chemikalien zur Wasseraufbereitung von Schwimmbädern zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Poolwasserbehandlungschemikalien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Poolwasserbehandlungsmittel antreiben?
Wer sind die führenden Unternehmen im Markt für Chemikalien zur Behandlung von Poolwasser?
Welche Region hatte 2024 den größten Anteil am Markt für Poolwasseraufbereitungschemikalien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Chemikalien zur Behandlung von Poolwasser Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Chemikalien zur Behandlung von Poolwasser Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,333 million → forecast year: USD 1,954.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Chemikalien zur Behandlung von Poolwasser Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Chemikalien zur Behandlung von Poolwasser Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Chemikalien zur Behandlung von Poolwasser Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Chemikalien zur Behandlung von Poolwasser Market Drivers
- 3.3 Markt für Chemikalien zur Behandlung von Poolwasser Market Restraints & Challenges
- 3.4 Markt für Chemikalien zur Behandlung von Poolwasser Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Chemikalien zur Behandlung von Poolwasser Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Chemikalien zur Behandlung von Poolwasser Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Chemikalien zur Behandlung von Poolwasser category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Chemikalien zur Behandlung von Poolwasser Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Chemikalien zur Behandlung von Poolwasser Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Chemikalien zur Behandlung von Poolwasser market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Chemikalien zur Behandlung von Poolwasser Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Chemikalien zur Behandlung von Poolwasser Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Chemikalien zur Behandlung von Poolwasser Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Chemikalien zur Behandlung von Poolwasser (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Chemikalien zur Behandlung von Poolwasser Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Chemikalien zur Behandlung von Poolwasser Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Chemikalien zur Behandlung von Poolwasser Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Chemikalien zur Behandlung von Poolwasser Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Chemikalien zur Behandlung von Poolwasser Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Chemikalien zur Behandlung von Poolwasser Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Chemikalien zur Behandlung von Poolwasser Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Chemikalien zur Behandlung von Poolwasser Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Chemikalien zur Behandlung von Poolwasser Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
