
Marktübersicht
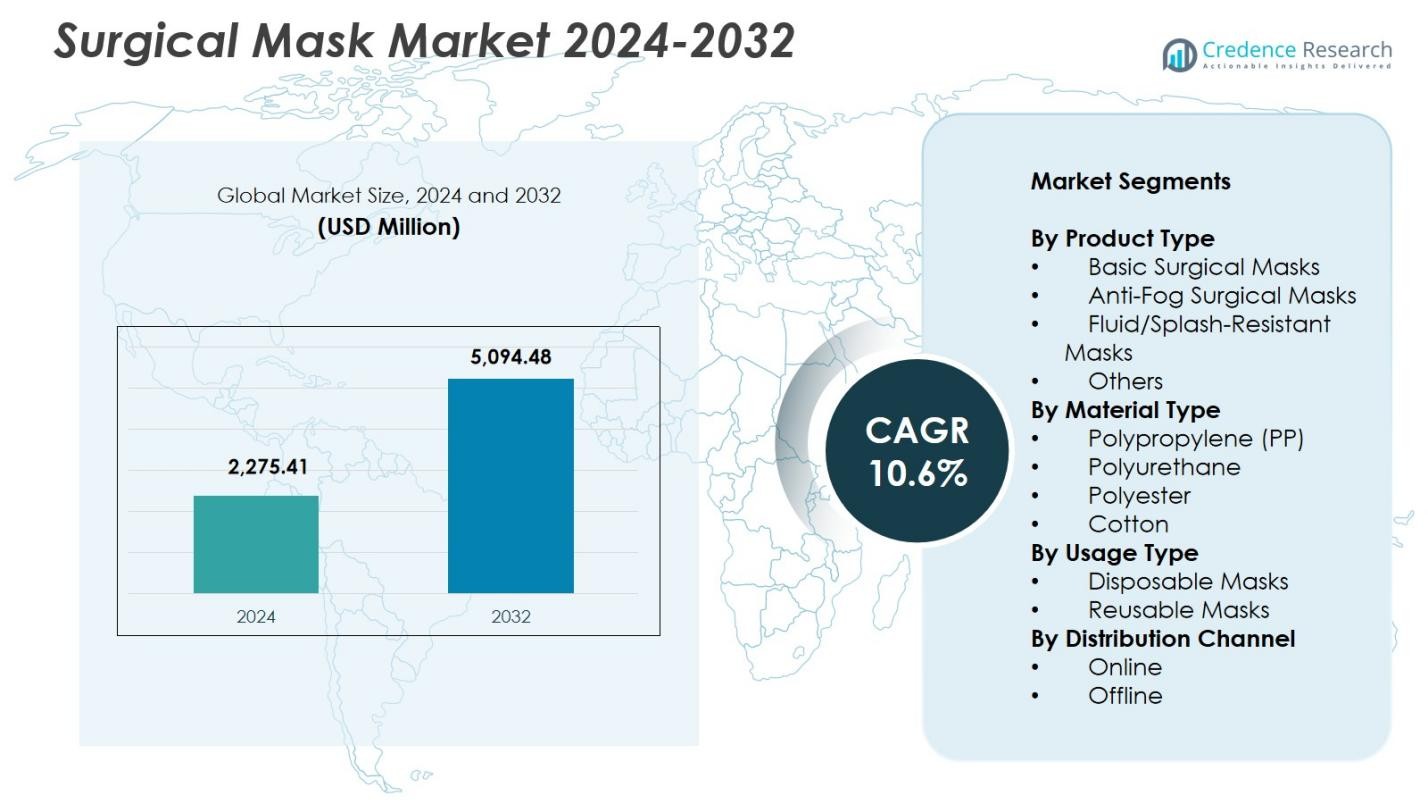
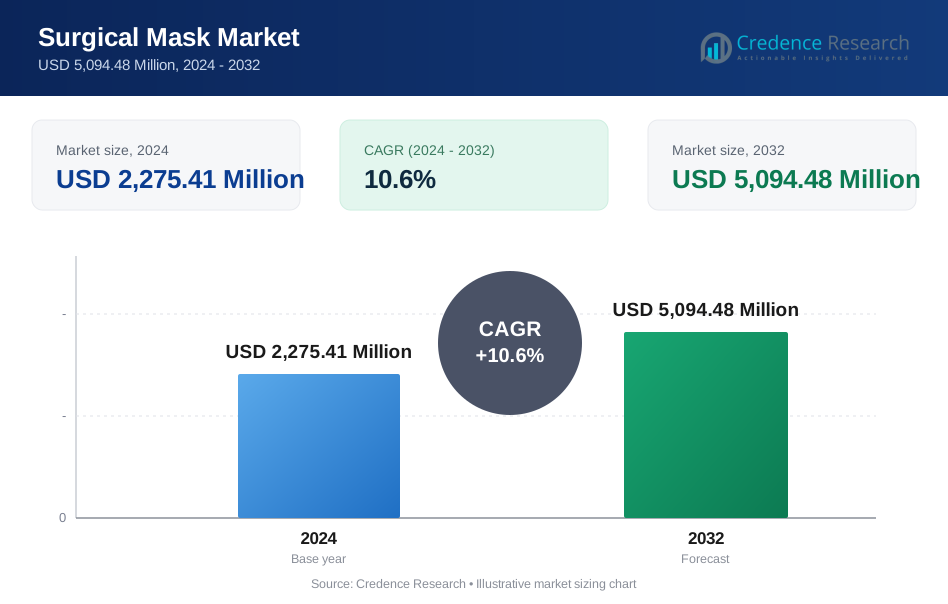
Der Markt für chirurgische Masken wurde im Jahr 2024 auf 2.275,41 Millionen USD geschätzt und wird voraussichtlich bis 2032 5.094,48 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für chirurgische Masken 2024 | USD 2.275,41 Millionen |
| Markt für chirurgische Masken, CAGR | 10,6 % |
| Marktgröße für chirurgische Masken 2032 | USD 5.094,48 Millionen |
Der Markt für chirurgische Masken zeichnet sich durch eine starke Beteiligung großer Akteure wie 3M Company, Honeywell International Inc., Kimberly-Clark Corporation, Cardinal Health, Medline Industries, DuPont de Nemours, Ansell Ltd., Owens & Minor, Dynarex Corporation und AlphaProTech aus, die jeweils zur Produktinnovation, hochwertigen Filtrationstechnologien und großflächigen Lieferkapazitäten beitragen. Diese Unternehmen konzentrieren sich darauf, die Atmungsaktivität, Flüssigkeitsresistenz und Materialeffizienz zu verbessern, um der steigenden klinischen Nachfrage in chirurgischen Umgebungen gerecht zu werden. Regional führt Nordamerika den Markt mit einem Anteil von 38,2 % an, angetrieben durch fortschrittliche Gesundheitsinfrastrukturen und hohe Verfahrensvolumina, während Europa und der asiatisch-pazifische Raum aufgrund wachsender Krankenhauskapazitäten und eines gestiegenen Bewusstseins für Infektionskontrolle weiterhin schnell expandieren.
Markteinblicke
- Der Markt für chirurgische Masken erreichte 2024 2.275,41 Millionen USD und wird bis 2032 mit einer CAGR von 10,6 % wachsen.
- Steigende chirurgische Eingriffe und Infektionskontrollprotokolle treiben die Nachfrage an, wobei Einwegmasken aufgrund ihrer starken Hygienevorteile in klinischen Umgebungen einen Anteil von 71,4 % halten.
- Die Einführung von hochwertigen, flüssigkeitsresistenten und beschlagfreien Masken nimmt zu, da Krankenhäuser fortschrittliche Schutzmaterialien und verbesserten Komfort für lang andauernde Eingriffe priorisieren.
- Führende Akteure wie 3M, Honeywell, Medline, Kimberly-Clark und Cardinal Health konzentrieren sich auf hohe Filtrationsleistung, Schmelzblaseneffizienz und großflächige Produktionskapazitäten.
- Nordamerika führt mit einem Anteil von 38,2 %, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 24,9 %, unterstützt durch starke Gesundheitsinfrastrukturen und steigende chirurgische Aufnahmen in wichtigen Regionen.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für chirurgische Masken zeigt eine starke Nachfrage in allen Produktkategorien, wobei Basischirurgische Masken im Jahr 2024 mit einem dominanten Anteil von 47,3 % führend sind, da sie weit verbreitet in Krankenhäusern, ambulanten Einrichtungen und Notfallversorgung eingesetzt werden. Ihre Kosteneffizienz, hohe Filtrationseffizienz und Eignung für routinemäßige medizinische Verfahren fördern die weltweite Akzeptanz. Beschlagfreie chirurgische Masken gewinnen in ophthalmologischen und zahnmedizinischen Umgebungen an Bedeutung, während flüssigkeits-/spritzresistente Masken mit steigenden chirurgischen Volumina und Infektionskrankheitsvorsorge schnell expandieren. Die zunehmende Verfahrenskomplexität und strengere Sicherheitsprotokolle im Gesundheitswesen verstärken die anhaltende Präferenz für Basismasken und stärken ihre Marktposition.
- Zum Beispiel enthalten die Secure-Gard Anti-Fog Surgical Masks von Cardinal Health einen Schaumstreifen und sind mit Augenschutz für ophthalmologische und zahnmedizinische Anwendungen erhältlich und entsprechen den ASTM Level 3 Standards.
Nach Materialtyp:
Innerhalb der Materialsegmentierung machte Polypropylen (PP) im Jahr 2024 mit 58,6% den größten Anteil aus, angetrieben durch seine überlegene Atmungsaktivität, hohe bakterielle Filtrationseffizienz (BFE) und Kompatibilität mit Schmelzblas- und Spinnvlies-Herstellungstechnologien. Die niedrigen Kosten und die leichte Struktur von PP unterstützen die Massenproduktion weiter und machen es zur bevorzugten Wahl für medizinische Masken. Polyurethan- und Polyestersegmente wachsen stetig aufgrund verbesserter Komfort- und Elastizitätsmerkmale, während Baumwolle in wiederverwendbaren Maskendesigns relevant bleibt. Steigende Investitionen in Vliesstoff-Innovationen stärken weiterhin die Dominanz von Polypropylen in der chirurgischen Maskenindustrie.
- Zum Beispiel verwendet die 1860er Serie N95 Healthcare Particulate Respirator und Surgical Mask von 3M Polypropylen in ihrer mehrschichtigen Konstruktion und erreicht über 99% BFE gemäß ASTM F2101-Standards, während sie eine Flüssigkeitsbeständigkeit von bis zu 80 mmHg bietet.
Nach Verwendungstyp:
Die Analyse des Verwendungstyps zeigt, dass Einweg-Chirurgiemasken mit einem Anteil von 71,4% im Jahr 2024 dominieren, angetrieben durch ihre Hygienevorteile bei einmaliger Nutzung, weit verbreitete Akzeptanz in klinischen Umgebungen und Einhaltung von Infektionskontrollprotokollen. Gesundheitsdienstleister priorisieren Einwegprodukte, um Kreuzkontaminationen zu verhindern, insbesondere in risikoreichen und stark frequentierten Umgebungen. Wiederverwendbare Masken bleiben in nicht-klinischen und langfristigen persönlichen Anwendungen präsent, unterstützt durch Nachhaltigkeitsinitiativen. Der konstante prozedurale Umschlag in Krankenhäusern, die regulatorische Betonung der Sterilität und steigende chirurgische Aufnahmen stärken jedoch die Führung von Einwegmasken in der Gesamtnachfrage des Marktes.
Wichtige Wachstumstreiber
Steigende chirurgische Eingriffe und Nachfrage nach Infektionskontrolle
Der Markt für chirurgische Masken wächst erheblich, da die globalen chirurgischen Volumina steigen und Gesundheitssysteme die Infektionspräventionsprotokolle stärken. Krankenhäuser und ambulante Pflegezentren verlassen sich zunehmend auf Masken mit hoher Filtration, um die Übertragung von Krankheitserregern während invasiver Eingriffe zu minimieren. Ein erhöhtes Bewusstsein für nosokomiale Infektionen (HAIs) und strenge regulatorische Rahmenbedingungen unterstützen die kontinuierliche Beschaffung zertifizierter chirurgischer Masken. Der Ausbau der Gesundheitsinfrastruktur in aufstrebenden Volkswirtschaften und steigende elektive Operationen stimulieren die Nachfrage weiter und stärken die Rolle von chirurgischen Masken als wesentliche medizinische Verbrauchsmaterialien in klinischen Umgebungen.
- Zum Beispiel verwendet Medicoms SafeMask FreeFlow "Omega-Falten" für verbesserte Atmungsaktivität, während die ASTM F2100 Schutzstandards der Stufen 1-3 erfüllt werden, wodurch eine Lufttasche entsteht, ohne die Filtrationseffizienz zu verringern.
Erweiterung der Gesundheitsinfrastruktur und staatliche Unterstützung
Der schnelle Ausbau von Krankenhäusern, Kliniken und Diagnostikeinrichtungen treibt die Einführung von chirurgischen Masken stark voran, insbesondere in Entwicklungsländern. Von der Regierung unterstützte Initiativen zur Förderung der Zugänglichkeit des Gesundheitswesens, der Bereitschaft im Bereich der öffentlichen Gesundheit und der Lagerhaltung wesentlicher medizinischer Vorräte tragen zu einem nachhaltigen Marktwachstum bei. Nationale Gesundheitsbehörden verlangen zunehmend Qualitätsstandards für chirurgische Masken, was die Nachfrage nach fortschrittlichen, zertifizierten Produkten steigert. Öffentliche Beschaffungsprogramme, Strategien zur Pandemiebereitschaft und Investitionen in lokale Fertigungskapazitäten beschleunigen weiter die Marktdurchdringung und verbessern die Versorgungssicherheit.
- Zum Beispiel verlangt das Bureau of Indian Standards in Indien, dass chirurgische Masken vor der Lieferung an Regierungsabteilungen wie HLL eine ISI-Zertifizierung gemäß IS 16289 erhalten.
Technologische Fortschritte in Materialeffizienz und Maskendesign
Innovationen in Vliesstoffen, verbesserten Meltblown-Schichten und erweiterten Filtertechnologien tragen erheblich zur Marktexpansion bei. Hersteller entwickeln leichte, atmungsaktive und hautfreundliche chirurgische Masken, die für längeres Tragen konzipiert sind, ohne den Schutz zu beeinträchtigen. Antibeschlag-Beschichtungen, spritzwasserfeste Schichten und ergonomische Passformen sprechen chirurgische Teams an, die Klarheit und Komfort benötigen. Automatisierung in der Maskenproduktion verbessert die Konsistenz und Skalierbarkeit und hilft Lieferanten, die steigende Nachfrage im Gesundheitswesen zu decken. Diese Fortschritte verbessern die Produktleistung, senken die Produktionskosten und fördern die breitere Akzeptanz in klinischen Fachgebieten.
Wichtige Trends & Chancen
Verlagerung hin zu Premium- und spezialisierten chirurgischen Masken
Ein klarer Trend zeichnet sich hin zu spezialisierten Masken ab, die Antibeschlag-, Flüssigkeitsresistenz- und antimikrobielle Eigenschaften bieten, um fortgeschrittenen klinischen Anforderungen gerecht zu werden. Chirurgen und OP-Personal bevorzugen zunehmend Premium-Masken, die Sichtbarkeit und Komfort bei langen Eingriffen verbessern. Dieser Wandel schafft starke Chancen für Hersteller, die Hochleistungs-Filterschichten und zweckmäßige Designs anbieten. Der zunehmende Einsatz von Masken, die für die Augenheilkunde, Zahnoperationen und hochriskante Infektionsumgebungen maßgeschneidert sind, unterstützt die Produktdiversifizierung und stärkt den Markt für Spezialangebote.
- Zum Beispiel bietet die AIR+ Chirurgische Maske eine Flüssigkeitsresistenz von 120 mmHg gemäß ASTM F1862-Standards sowie 98% bakterielle Filtereffizienz, was sie für Zahnoperationen geeignet macht, bei denen es zu Spritzern und Flüssigkeiten kommt.
Steigende Nachfrage nach nachhaltigen und wiederverwendbaren Lösungen
Nachhaltigkeitsbedenken schaffen neue Chancen, da Gesundheitssysteme wiederverwendbare chirurgische Maskenoptionen und umweltfreundliche Materialien erkunden. Hersteller innovieren mit recycelbaren Polymeren, biologisch abbaubaren Vliesstoffen und wiederverwendbaren Maskenrahmen, die Sterilisation standhalten, ohne die Filtereffizienz zu beeinträchtigen. Während Einwegprodukte weiterhin den klinischen Einsatz dominieren, treiben umweltbewusste Beschaffungsstrategien und grüne Krankenhausinitiativen das Interesse an nachhaltigen Alternativen voran. Dieser Wandel fördert langfristige Materialinnovationen und positioniert wiederverwendbare Lösungen als aufstrebenden Wachstumsbereich im Bereich der chirurgischen Masken.
- Zum Beispiel entwickelte FPInnovations eine vollständig biologisch abbaubare nicht-medizinische Maske aus kanadischen Forstfasern zur Filtration, die 95% Filtereffizienz gemäß ASTM-Standards erreicht und kompostierbar bleibt.
Wichtige Herausforderungen
Schwankende Rohstoffpreise und Instabilität der Lieferkette
Die Volatilität der Kosten für Polypropylen und andere Vliesstoffe stellt eine anhaltende Herausforderung für Hersteller von chirurgischen Masken dar. Lieferkettenstörungen—verursacht durch geopolitische Spannungen, Transportengpässe und begrenzte Verfügbarkeit von Meltblown-Gewebe—beeinflussen Produktionszeitpläne und Preisstrukturen. Hersteller stehen unter Druck, die Erschwinglichkeit zu wahren und gleichzeitig Qualitätsstandards aufrechtzuerhalten. Diese Schwankungen schaffen Unsicherheit für Beschaffungsabteilungen und behindern die langfristige Planung, insbesondere in Regionen, die auf importierte Rohstoffe angewiesen sind.
Strenge regulatorische Compliance und Produktzertifizierungsanforderungen
Globale Regulierungsbehörden setzen strenge Leistungs-, Filter- und Sicherheitsstandards für chirurgische Masken durch, was Barrieren für Neueinsteiger und kleinere Hersteller schafft. Das Erreichen von Zertifizierungen wie ASTM, EN oder FDA-Zulassungen erfordert erhebliche Investitionen in Tests, Qualitätskontrolle und fortschrittliche Fertigungsprozesse. Die Nichteinhaltung birgt das Risiko von Produktrückrufen und eingeschränktem Marktzugang. Da sich die regulatorischen Erwartungen weiterentwickeln, müssen Hersteller kontinuierlich ihre Einrichtungen und Dokumentationspraktiken aktualisieren, was die betriebliche Komplexität erhöht und die Produktentwicklungszyklen verlängert.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für chirurgische Masken mit einem Anteil von 38,2 % im Jahr 2024 an, unterstützt durch eine starke Gesundheitsinfrastruktur, hohe Volumina chirurgischer Eingriffe und strenge Infektionskontrollstandards. Die USA treiben den Großteil der regionalen Nachfrage durch kontinuierliche Beschaffung durch Krankenhäuser, ambulante Zentren und staatliche Gesundheitsbehörden an. Fortschrittliche Fertigungskapazitäten und die schnelle Einführung von hochwertigen, flüssigkeitsresistenten und anti-beschlag Masken fördern die Marktexpansion. Kontinuierliche Investitionen in die Gesundheitsvorsorge und Vorratsinitiativen öffentlicher Institutionen stärken Nordamerikas dominante Position weiter und gewährleisten eine stetige Nachfrage nach zertifizierten, leistungsstarken chirurgischen Masken.
Europa
Europa hält einen Anteil von 27,6 % im Jahr 2024, angetrieben durch strenge regulatorische Rahmenbedingungen, gut etablierte Krankenhausnetzwerke und starken Fokus auf Arbeitssicherheit in klinischen Umgebungen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich tragen erheblich zur Nachfrage bei, insbesondere nach hochfiltrierenden und flüssigkeitsresistenten Masken, die in spezialisierten chirurgischen Eingriffen verwendet werden. Der wachsende Fokus auf inländische Fertigung reduziert die Abhängigkeit von Importen und verbessert die Lieferstabilität. Steigende chirurgische Aufnahmen, Infektionskontrollschulungen und die Modernisierung von Operationssälen unterstützen das Marktwachstum. Europas Fokus auf Nachhaltigkeit treibt auch das Interesse an fortschrittlichen Materialien und wiederverwendbaren Maskenlösungen im Gesundheitssektor voran.
Asien-Pazifik
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit einem Marktanteil von 24,9 % im Jahr 2024, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, steigende chirurgische Volumina und steigende Gesundheitsausgaben. China, Indien und Japan bleiben aufgrund großer Patientenzahlen und erhöhter Sensibilisierung für im Krankenhaus erworbene Infektionen wichtige Beitragszahler. Staatliche Investitionen in die inländische Maskenproduktion und Notfallvorräte steigern die Produktionskapazität erheblich. Der wachsende Medizintourismus und die schnelle Einführung fortschrittlicher chirurgischer Verfahren beschleunigen die Nachfrage weiter. Die starke Fertigungsbasis der Region unterstützt eine kosteneffiziente Versorgung und positioniert Asien-Pazifik als einen Markt mit hohem Potenzial und anhaltendem Wachstum.
Lateinamerika
Lateinamerika macht einen Anteil von 5,4 % im Jahr 2024 aus, angetrieben durch die zunehmende Modernisierung des Gesundheitswesens in Brasilien, Mexiko und Argentinien. Steigende Investitionen in öffentliche Krankenhäuser, verbesserte chirurgische Infrastruktur und ein stärkerer Fokus auf Infektionsprävention unterstützen die regionale Nachfrage. Die Verfügbarkeit kostengünstiger chirurgischer Masken in Kombination mit expandierenden privaten Gesundheitsdiensten steigert den Verbrauch. Herausforderungen wie ungleichmäßige Verteilung von medizinischen Versorgungsgütern und Abhängigkeit von Importen in einigen Ländern bestehen weiterhin, aber staatliche Gesundheitsinitiativen und das wachsende Bewusstsein für Infektionskontrolle stärken die Akzeptanz in chirurgischen und klinischen Umgebungen weiter.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von 3,9 % im Jahr 2024, wobei die Nachfrage durch den Ausbau von Krankenhausnetzwerken, die Modernisierung chirurgischer Einrichtungen und zunehmende Programme zur Vorbereitung auf Infektionskrankheiten unterstützt wird. Golfstaaten wie Saudi-Arabien und die VAE führen die Einführung aufgrund signifikanter Investitionen im Gesundheitswesen und der Abhängigkeit von zertifizierten chirurgischen Masken für Routine- und Spezialverfahren an. In Afrika tragen der verbesserte Zugang zur Gesundheitsversorgung und internationale Hilfsprogramme zum Marktwachstum bei. Obwohl Lücken in der Lieferkette und begrenzte lokale Produktion weiterhin Herausforderungen darstellen, treibt der zunehmende Fokus auf die Widerstandsfähigkeit des Gesundheitswesens die stetige Nachfrage in öffentlichen und privaten Sektoren an.
Marktsegmentierungen:
Nach Produkttyp
- Grundlegende chirurgische Masken
- Antibeschlag-Chirurgische Masken
- Flüssigkeits-/Spritzresistente Masken
- Andere
Nach Materialtyp
- Polypropylen (PP)
- Polyurethan
- Polyester
- Baumwolle
Nach Verwendungstyp
- Einwegmasken
- Wiederverwendbare Masken
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für chirurgische Masken umfasst wichtige Akteure wie die 3M Company, Honeywell International Inc., Kimberly-Clark Corporation, Cardinal Health, Medline Industries, DuPont de Nemours, Ansell Ltd., Owens & Minor, Dynarex Corporation und AlphaProTech, die gemeinsam das globale Angebot durch umfangreiche Produktportfolios und fortschrittliche Fertigungskapazitäten stärken. Diese Unternehmen betonen eine hohe Filtrationseffizienz, komfortorientierte Designs und flüssigkeitsresistente Technologien, um unterschiedlichen klinischen Anforderungen gerecht zu werden. Strategische Investitionen in die Produktion von Meltblown-Stoffen, Automatisierung und Qualitätszertifizierung verbessern die Produktzuverlässigkeit und Skalierbarkeit. Führende Hersteller konzentrieren sich zunehmend auf Innovationen, einschließlich Antibeschlag-Beschichtungen, atmungsaktiven Vliesstoffen und nachhaltigen Maskenlösungen. Partnerschaften mit Gesundheitseinrichtungen, staatlichen Beschaffungsprogrammen und die Expansion in aufstrebende Märkte verstärken die Marktpräsenz weiter. Kontinuierliche F&E-Bemühungen und die Einhaltung strenger regulatorischer Standards ermöglichen es diesen Unternehmen, eine starke Positionierung innerhalb der sich entwickelnden Landschaft für chirurgische Masken beizubehalten.
Analyse der Hauptakteure
- Owens & Minor, Inc.
- Medline Industries, Inc.
- AlphaProTech
- Cardinal Health, Inc.
- Ansell Ltd.
- Dynarex Corporation
- DuPont de Nemours, Inc.
- Kimberly-Clark Corporation
- Honeywell International Inc.
- 3M Company
Jüngste Entwicklungen
- Im Mai 2025 startete die U.S. Medical Glove Company (USMGC) eine voll funktionsfähige Gesichtsmasken-Produktionsanlage mit sechs Hochgeschwindigkeitslinien, die über 75 Millionen Masken pro Jahr produzieren kann (skalierbar auf bis zu 230 Millionen jährlich in Notfällen).
- Im Jahr 2024 führte BioClean (Ansell Ltd.) umweltfreundliche chirurgische Masken aus biologisch abbaubaren Materialien für eine nachhaltige Gesundheitsversorgung ein.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Materialtyp, Verwendungstyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig ausdehnen, da die chirurgischen Volumina steigen und Gesundheitssysteme ihre Infektionskontrollprotokolle stärken.
- Hersteller werden fortschrittliche Vliesstofftechnologien übernehmen, um die Filterleistung und Atmungsaktivität zu verbessern.
- Die Nachfrage nach hochwertigen, flüssigkeitsresistenten und beschlagfreien chirurgischen Masken wird bei spezialisierten klinischen Verfahren wachsen.
- Die Automatisierung in der Maskenproduktion wird zunehmen, um Effizienz, Konsistenz und großflächige Produktion zu verbessern.
- Nachhaltige und wiederverwendbare chirurgische Maskenlösungen werden an Bedeutung gewinnen, da Krankenhäuser umweltfreundliche Beschaffung anstreben.
- Regionale Fertigungskapazitäten werden erweitert, um die Abhängigkeit von globalen Lieferketten zu reduzieren.
- Regulatorische Rahmenbedingungen werden sich weiter verschärfen und qualitativ hochwertigere und zertifizierte Maskenangebote fördern.
- Digitale Lösungen für das Lieferkettenmanagement werden eine effizientere Verteilung und Bestandsplanung unterstützen.
- Schwellenmärkte werden aufgrund wachsender Gesundheitsinvestitionen und Infrastrukturentwicklung eine starke Akzeptanz erfahren.
- Innovationen in komfortorientierten und für längeres Tragen geeigneten Maskendesigns werden das Benutzererlebnis verbessern und eine breitere Akzeptanz fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für chirurgische Masken und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für chirurgische Masken voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für chirurgische Masken hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für chirurgische Masken antreiben?
Wer sind die führenden Unternehmen im Markt für chirurgische Masken?
Welche Region hatte 2024 den größten Anteil am Markt für chirurgische Masken?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für chirurgische Masken Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für chirurgische Masken Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,275.41 Million → 2032: USD 5,094.48 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für chirurgische Masken Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für chirurgische Masken Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für chirurgische Masken Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für chirurgische Masken Market Drivers
- 3.3 Markt für chirurgische Masken Market Restraints & Challenges
- 3.4 Markt für chirurgische Masken Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für chirurgische Masken Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für chirurgische Masken Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für chirurgische Masken category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für chirurgische Masken Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für chirurgische Masken Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für chirurgische Masken market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für chirurgische Masken Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für chirurgische Masken Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für chirurgische Masken Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für chirurgische Masken (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für chirurgische Masken Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für chirurgische Masken Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für chirurgische Masken Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für chirurgische Masken Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für chirurgische Masken Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für chirurgische Masken Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für chirurgische Masken Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für chirurgische Masken Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für chirurgische Masken Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
