
Marktübersicht der Chromatographie-Datensysteme:
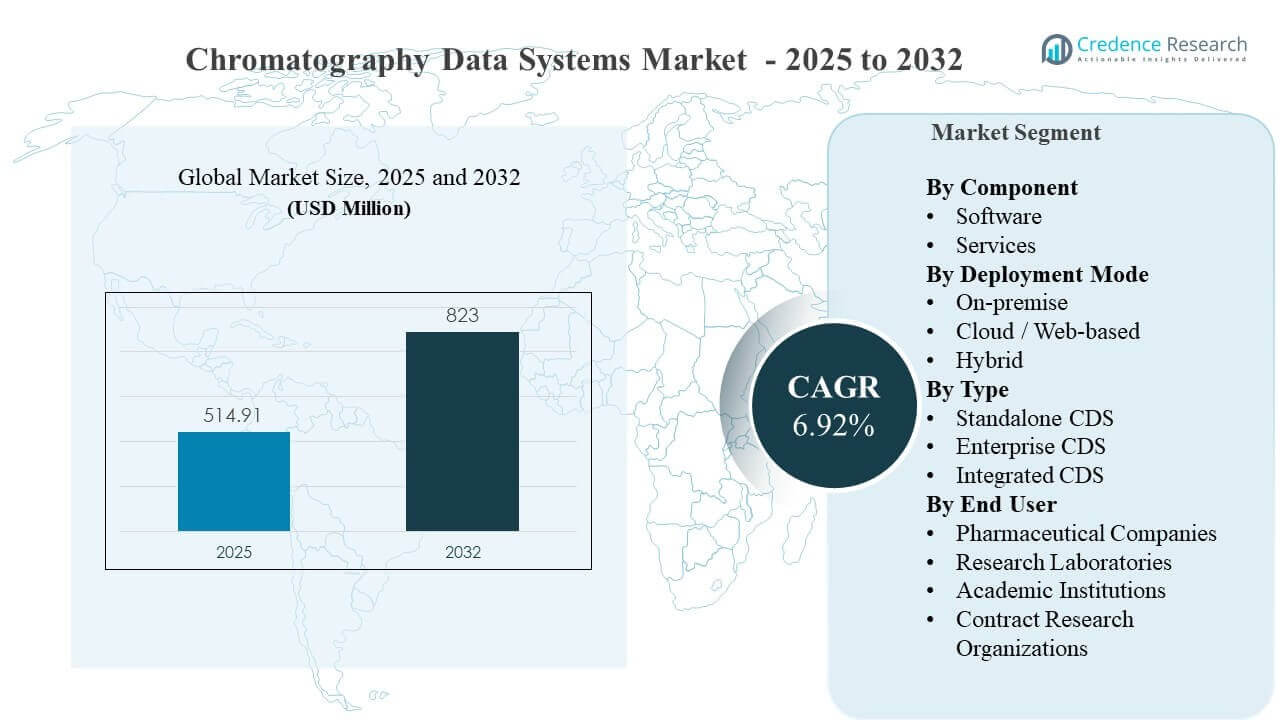
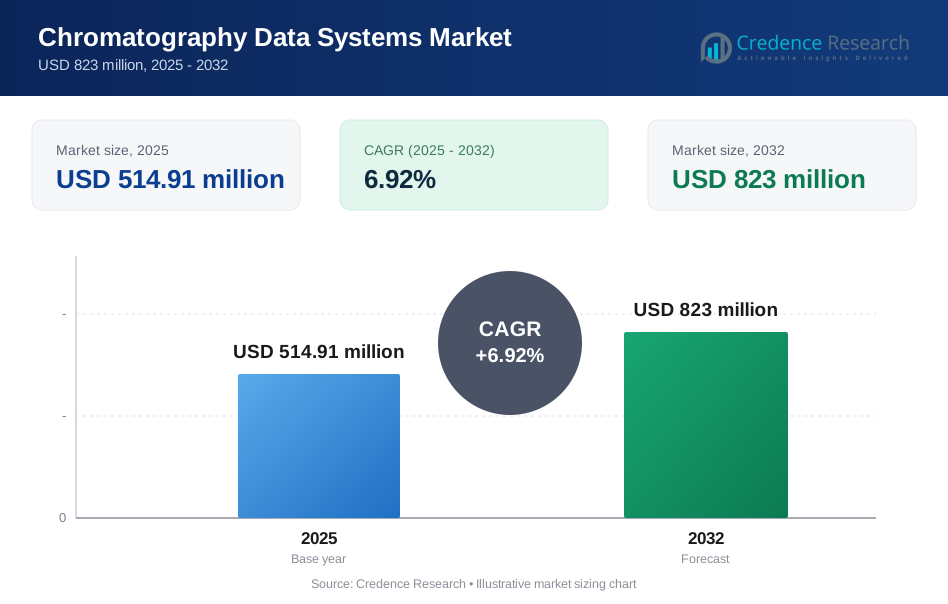
Die globale Marktgröße für Chromatographie-Datensysteme wurde im Jahr 2025 auf 514,91 Millionen USD geschätzt und soll bis 2032 823 Millionen USD erreichen, was einem CAGR von 6,92 % von 2025 bis 2032 entspricht. Der zunehmende Druck zur Einhaltung von Vorschriften in Bezug auf Datenintegrität, Prüfbereitschaft und nachvollziehbare elektronische Arbeitsabläufe drängt regulierte Labore dazu, die Chromatographie-Informatik zu modernisieren und Methoden über Instrumentenflotten hinweg zu standardisieren. Der asiatisch-pazifische Raum bleibt ein wichtiger Wachstumsmotor, da neue analytische Kapazitäten in der pharmazeutischen Herstellung und in ausgelagerten Testnetzwerken hinzugefügt werden, was die Nachfrage nach skalierbaren CDS-Architekturen in Multi-Site-Umgebungen erhöht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße der Chromatographie-Datensysteme 2025 | 514,91 Millionen USD |
| Chromatographie-Datensysteme Markt, CAGR | 6,92% |
| Marktgröße der Chromatographie-Datensysteme 2032 | 823 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Chromatographie-Datensysteme soll von 514,91 Millionen USD (2025) auf 823 Millionen USD (2032) expandieren.
- Integrierte CDS machten 2025 den größten angepassten Anteil von 53,20 % aus, was die Konsolidierung hin zu einheitlichen Arbeitsabläufen und Governance widerspiegelt.
- Die On-Premise-Bereitstellung behielt 2025 den größten angepassten Anteil von 58,70 %, unterstützt durch Validierungsstrenge und konservative Änderungssteuerung.
- Pharmaunternehmen repräsentierten 2025 einen angepassten Anteil von 44,10 %, verankert durch GMP-gesteuerte QC- und analytische Entwicklungsanforderungen.
- Cloud-/Web-basierte Bereitstellung zeigt starke Dynamik, angetrieben durch Zusammenarbeit und skalierbare Rechenanforderungen.
Segmentanalyse
Die Nachfrage nach Chromatographie-Datensystemen wird zunehmend durch ein Compliance-orientiertes Kaufverhalten geprägt, bei dem Labore sichere Prüfpfade, elektronische Signaturen und kontrollierten Zugang priorisieren, um die Inspektionsbereitschaft sicherzustellen. Die Plattformstandardisierung nimmt zu, da Multi-Site-Organisationen ein konsistentes Methodenmanagement, eine zentrale Benutzerverwaltung und harmonisierte Berichtsvorlagen über verschiedene Chromatographie-Instrumentenflotten hinweg anstreben. Die Cloud-Enablement erweitert sich parallel, aber die Einführung erfolgt häufig in einem phasenweisen Ansatz, der Innovation mit Validierung, Änderungssteuerung und Sicherheitsanforderungen in regulierten Umgebungen ausbalanciert.
Die Marktsegmentierung der Chromatographie-Datensysteme zeigt, dass sich die Führung auf Architekturen konzentriert, die die Verwaltung vereinfachen, die Integrationslast verringern und die Zusammenarbeit zwischen Teams unterstützen. Integrierte Plattformen profitieren von konsolidierten Workflows, die manuelle Übergaben minimieren und die Rückverfolgbarkeit von der Erfassung bis zur Berichterstattung verbessern. Die Akzeptanz durch Endbenutzer bleibt in pharmazeutischen Umgebungen am stärksten aufgrund der höchsten Compliance-Intensität und des höchsten Durchsatzbedarfs, während Forschungs- und Servicelabore zunehmend skalierbare Modelle übernehmen, um das Onboarding zu beschleunigen und variable Projektvolumina zu verwalten.
Nach Komponenten-Einblicken
Software bleibt der Entscheidungsanker in den Bewertungen des Chromatographie-Datensystem-Marktes, da Compliance-gerechte Kontrollen, Audit-Bereitschaft und Datensicherheitsvorkehrungen hauptsächlich in die Kernplattform eingebettet sind. Die Serviceaktivität erweitert sich, wenn die Implementierungen über Standorte und Instrumente hinweg skaliert werden, insbesondere wenn Labore Qualifikationsunterstützung, Validierungsdokumentation, Schulungen und Upgrade-Verwaltung benötigen. Die Implementierungskomplexität steigt, wenn die Konnektivität mehrere Chromatographie-Modalitäten und periphere Systeme wie LIMS oder ELN umfasst. Standardarbeitsanweisungen und kontrolliertes Konfigurationsmanagement erhalten wiederkehrende Servicebedarfe nach dem Go-Live aufrecht.
Nach Bereitstellungsmodus-Einblicken
On-Premise machte den größten Anteil von 58,70% im Jahr 2025 aus. Regulierte Labore bevorzugen weiterhin die lokale Kontrolle, um sich an etablierte Validierungsprotokolle, Sicherheitsrichtlinien und konservative Änderungsmanagementpraktiken anzupassen. On-Premise-Modelle vereinfachen auch bestimmte Audit- und Qualifikations-Workflows, bei denen der Infrastruktur-Besitz bevorzugt wird. Cloud-/Web-basierte und hybride Muster steigen, wenn standortübergreifende Zusammenarbeit, Fernüberprüfung und zentralisierte Analysen zu strategischen Prioritäten werden, insbesondere für Organisationen, die verteilte Labornetzwerke betreiben.
Nach Typ-Einblicken
Integrierte CDS machten den größten Anteil von 53,20% im Jahr 2025 aus. Die Führung integrierter CDS spiegelt den operativen Wert einheitlicher Workflows von der Erfassung bis zur Berichterstattung, zentralisierter Verwaltung und standardisierter Methoden über Instrumentenflotten hinweg wider. Integrierte CDS reduzieren auch die Fragmentierung, indem sie die Anzahl der Schnittstellen begrenzen, die Validierung und laufende Änderungssteuerung erfordern. Unternehmensweite Konfigurationen verbessern die Rückverfolgbarkeit und ermöglichen harmonisierte Berichterstattung, was entscheidend für den Methodentransfer, vergleichende Analysen und die Audit-Bereitschaft über mehrere Labore hinweg ist.
Nach Endbenutzer-Einblicken
Pharmaunternehmen machten den größten Anteil von 44,10% im Jahr 2025 aus. Pharmaunternehmen priorisieren CDS-Plattformen, die die Compliance stärken, die Datenintegrität sicherstellen und eine konsistente QC-Ausführung in hochdurchsatzstarken Umgebungen unterstützen. Das Management des Methodenlebenszyklus und der kontrollierte Zugriff werden entscheidend, wenn Labore regulierte Freigabetests und Stabilitätsprogramme durchführen. Auftragsforschungsorganisationen und Forschungslabore betonen zunehmend Skalierbarkeit und schnelleres Onboarding, um variable Kunden-Workflows zu unterstützen, was das Interesse an modernen Bereitstellungs- und Integrationsmodellen verstärkt.
Markttreiber für Chromatographie-Datensysteme
Compliance-gesteuerte Digitalisierung von Chromatographie-Workflows
Das Wachstum des Marktes für Chromatographie-Datensysteme wird durch steigende Anforderungen an Datenintegrität und Prüfbereitschaft in regulierten Laboren vorangetrieben, die auf Chromatographie als zentrale Analysemethode angewiesen sind. Labore wechseln zunehmend von fragmentierten Werkzeugen zu kontrollierten elektronischen Aufzeichnungen, Prüfpfaden und standardisierten Berichten, um das Inspektionsrisiko zu reduzieren. Die Standardisierung von Plattformen verbessert auch die Methodengovernance und unterstützt eine konsistente Ausführung über verschiedene Standorte hinweg. Das Ergebnis ist ein nachhaltiger Ersatzzyklus und inkrementelle Upgrades in den installierten Instrumentenflotten, insbesondere in Qualitäts- und Entwicklungslaboren.
- Zum Beispiel gibt Thermo Fisher Scientific an, dass sein Chromeleon 7 CDS entwickelt wurde, um alle 19 Anforderungen in 21 CFR Part 11 zu erfüllen und mehr als 160 konfigurierbare Berechtigungen für rollenbasierte Kontrolle umfasst, zusammen mit bis zu 3 elektronischen Freigabestufen Einreichen, Überprüfen und Genehmigen, was zeigt, wie Anbieter CDS-Plattformen um compliance-fähige elektronische Workflows statt papierabhängige Überprüfungsmodelle herum entwickeln.
Plattformkonsolidierung und standortübergreifende Standardisierung
Die Expansion des Marktes für Chromatographie-Datensysteme wird durch Organisationen unterstützt, die die Ausbreitung der Informatik reduzieren und auf weniger Plattformen konsolidieren, um Validierung und Änderungsmanagement zu vereinfachen. Einheitliche Workflows stärken die Rückverfolgbarkeit vom Erwerb bis zur Genehmigung und reduzieren das Betriebsrisiko durch manuelle Übergaben. Die Standardisierung verbessert den Methodentransfer zwischen Einrichtungen und beschleunigt Technologietransferprogramme. Zentrale Verwaltung stärkt auch den rollenbasierten Zugriff und die Governance für verteilte Teams. Diese Vorteile fördern die Einführung integrierter und unternehmensweiter Architekturen in Netzwerken mit mehreren Laboren.
Wachstum des regulierten Testdurchsatzes und der Instrumentendichte
Die Nachfrage nach Chromatographie-Datensystemen steigt, da Labore das Probenvolumen in QC-, Stabilitäts- und analytischen Entwicklungsprogrammen erhöhen. Höhere Instrumentendichte erhöht den Wert einer konsistenten Instrumentenvernetzung, vorgefertigter Methoden und optimierter Überprüfungsprozesse. Der betriebliche Druck, die Zykluszeit zu verkürzen, fördert die Einführung von Automatisierungsfunktionen, standardisierten Berechnungen und kontrollierten Berichtsformaten. Größere Datensätze erhöhen auch den Bedarf an zuverlässiger Speicherung, Abruf und Reproduzierbarkeit. Diese Faktoren verstärken Investitionen in CDS-Upgrades in pharmazeutischen und vertragsbasierten Testumgebungen.
- Zum Beispiel dokumentiert Agilent, dass eine Standard-OpenLab-CDS-Workstation Instrumentenkonfigurationen mit insgesamt 4 Instrumentenpunkten unterstützen kann, während eine OpenLab CDS VL Workstation 1 Instrument mit bis zu 2 Instrumentenpunkten unterstützt, was ein konkretes Beispiel dafür bietet, wie Anbieter skalierbare Architekturen um wachsende Instrumentendichte und kontrollierte Durchsatzerweiterung definieren.
Steigender Bedarf an Interoperabilität mit digitalen Laborökosystemen
Das Wachstum des Marktes für Chromatographie-Datensysteme wird durch Integrationsanforderungen verstärkt, die Chromatographie-Workflows mit breiteren Laborsystemen verbinden. Labore erwarten zunehmend einen strukturierten Datenaustausch mit LIMS, ELN und Qualitätssystemen, um manuelle Transkriptionen zu reduzieren und die End-to-End-Rückverfolgbarkeit zu verbessern. Interoperable Plattformen reduzieren das Fehlerrisiko und verbessern die Überprüfungseffizienz. Standardisierte Schnittstellen vereinfachen auch Multi-Vendor-Instrumentenumgebungen. Mit der Ausweitung der digitalen Labormodernisierung belohnen die Auswahlkriterien für CDS zunehmend Plattformen mit robusten Integrationsoptionen und skalierbarer Verwaltung.
Herausforderungen des Chromatographie-Datenverwaltungssystem-Marktes
Die Einführung von Chromatographie-Datenverwaltungssystemen stößt in regulierten Umgebungen auf Widerstand aufgrund der Validierungsanforderungen und der Einschränkungen durch Änderungsmanagement. CDS-Migrationen erfordern sorgfältige Planung für die Neugestaltung von Methoden, Datenaufbewahrungsrichtlinien und die Kontinuität des Audit-Trails, was die Bereitstellungszeitpläne verlängern kann. Die Integrationskomplexität nimmt zu, wenn Labore mit gemischten Instrumentenflotten und veralteten Schnittstellen arbeiten. Cybersicherheit und Zugriffsverwaltung erhöhen ebenfalls den Aufwand, insbesondere in verteilten Umgebungen. Diese Anforderungen erhöhen den gesamten Bereitstellungsaufwand und verlangsamen die Entscheidungsfindung für Plattformwechsel.
Das Wachstum des Chromatographie-Datenverwaltungssystem-Marktes wird auch durch Lücken in den Fähigkeiten und der betrieblichen Bereitschaft innerhalb der IT- und Informatik-Teams der Labore eingeschränkt. Die Verwaltung von Konfigurationen, die Verwaltung von Benutzerrollen und regelmäßige Upgrades erfordern eine kontinuierliche administrative Fähigkeit. Labore mit begrenzten Informatik-Ressourcen könnten die Modernisierung verzögern oder den Umfang auf minimale Funktionalität beschränken, um das Betriebsrisiko zu reduzieren. Rollouts an mehreren Standorten verstärken den Bedarf an Schulungen und die Angleichung von Standardarbeitsanweisungen. Die Budgetprüfung intensiviert sich weiter, wenn die Vorteile schwer gegen konkurrierende Investitionen in die Laborautomatisierung zu quantifizieren sind.
- Zum Beispiel gibt Waters an, dass Empower Workgroup auf 10 Benutzer beschränkt ist, während Empower Personal-Arbeitsstationen und jedes LAC/E-Gerät nur bis zu 4 chromatographische Systeme gleichzeitig online bringen können; das Überschreiten dieser Grenzen erfordert in der Regel eine umfassendere Unternehmensverwaltung, Benutzerverwaltung und Rollout-Planung, was die Schulungs- und Verwaltungsbelastung der Laborinformatik-Teams erhöht.
Trends und Chancen des Chromatographie-Datenverwaltungssystem-Marktes
Zu den Trends des Chromatographie-Datenverwaltungssystem-Marktes gehört die strukturierte Migration hin zu hybriden Architekturen, die lokale Kontrolle mit zentraler Zusammenarbeit ausbalancieren. Hybride Wege ermöglichen es Laboren, kontrollierte Akquisitionsumgebungen beizubehalten und gleichzeitig eine Fernüberprüfung, standardisierte Berichterstattung und standortübergreifende Analysen zu ermöglichen. Abonnementpakete schaffen eine niedrigere Eintrittsbarriere für kleine und mittelgroße Labore, die vorhersehbare Betriebskostenmodelle bevorzugen. Die Roadmaps der Anbieter betonen zunehmend Benutzerfreundlichkeit, vorgefertigte Workflows und verbesserte auditbereite Berichterstattung. Diese Trends schaffen Chancen für Plattformen, die die Verwaltung vereinfachen und die Bereitstellungszeit bis zum Wert beschleunigen.
Die Chancen des Chromatographie-Datenverwaltungssystem-Marktes erweitern sich auch, da Labore breitere Initiativen zur digitalen Transformation verfolgen, die analytische Instrumente mit unternehmensweiten Qualitätsprozessen verbinden. Es entsteht eine starke Nachfrage nach Interoperabilitätsfunktionen, die manuelle Übergaben zwischen LIMS, ELN und Qualitätsmanagementsystemen reduzieren. Standardisierte Datenmodelle und APIs unterstützen Multi-Vendor-Umgebungen und verbessern die Skalierbarkeit. Fortschrittliche Analyseschichten, die Untersuchungs-Workflows und Ausnahmebehandlung beschleunigen, gewinnen ebenfalls an Interesse. Anbieter, die compliance-gerechte Automatisierung und integrationsfreundliche Architekturen liefern, können ihren Fußabdruck in Organisationen mit mehreren Standorten vergrößern.
- Zum Beispiel berichtet Agilent, dass OpenLab CDS mehr als 20 Standardberichtsvorlagen bietet, Sequenzzusammenfassungsberichte für Hunderte von Proben erstellen kann und Ausgaben in TXT-, CSV-, PDF-, Microsoft Word- und Excel-Formaten exportieren kann, um sie in LIMS und andere Systeme zu importieren, was direkt standardisierte Berichterstattung und workflows mit weniger manuellen Übergaben in vernetzten Laborumgebungen unterstützt.
Regionale Einblicke
Nordamerika
Die Marktleistung für Chromatographie-Datensysteme in Nordamerika bleibt stark aufgrund der hohen Konzentration regulierter pharmazeutischer und biopharmazeutischer Labore sowie der ausgereiften Informatik-Adoption. Der angepasste regionale Anteil für 2025 beträgt 31,90%, was starke installierte Chromatographie-Flotten und compliance-getriebene Upgrade-Zyklen widerspiegelt. Standardisierungsprogramme in Laboren über Multi-Site-Netzwerke hinweg erhöhen die Nachfrage nach zentraler Governance und konsistenter Berichterstattung. Investitionen in Datenintegrität und Audit-Bereitschaft halten Ersatz- und Upgrade-Aktivitäten stabil. Die Präsenz von Anbietern und Service-Ökosystemen unterstützt die Tiefe der Adoption weiter.
Europa
Die Nachfrage nach Chromatographie-Datensystemen in Europa profitiert von strengen regulatorischen Erwartungen, starker Qualitätsinfrastruktur und ausgereiften pharmazeutischen Herstellungs- und Testnetzwerken. Der angepasste regionale Anteil für 2025 beträgt 26,80%, unterstützt durch fortgesetzte Plattform-Standardisierung und Modernisierung von Legacy-Informatik. Labore betonen validierte Workflows, kontrollierte Benutzerverwaltung und sichere elektronische Aufzeichnungen. Grenzüberschreitende Herstellungs- und Testnetzwerke erhöhen das Interesse an harmonisierten Methoden und konsistenten Überprüfungsprozessen. Diese Treiber unterstützen laufende CDS-Ersatz- und Erweiterungsprogramme.
Asien-Pazifik
Die Expansion des Marktes für Chromatographie-Datensysteme im Asien-Pazifik-Raum wird durch steigende pharmazeutische Produktionskapazitäten, wachsende CRO-Aktivitäten und zunehmenden analytischen Durchsatz in expandierenden Labornetzwerken untermauert. Der angepasste regionale Anteil für 2025 beträgt 29,60%, was den starken Schwung durch neue Laboraufbauten und Modernisierungsprogramme widerspiegelt. Der Bedarf an Multi-Site-Kollaboration erhöht die Attraktivität skalierbarer Architekturen und standardisierter Workflows. Wachsende Outsourcing-Aktivitäten erhöhen auch die Nachfrage nach schnellerem Onboarding und wiederholbaren analytischen Prozessen. Diese Faktoren halten die Adoptionsintensität bei vielfältigen Endnutzern hoch.
Lateinamerika
Das Wachstum des Marktes für Chromatographie-Datensysteme in Lateinamerika wird durch selektive Expansion in der pharmazeutischen Herstellung, Vertragsprüfung und regulatorische Modernisierungsbemühungen unterstützt. Der angepasste regionale Anteil für 2025 beträgt 6,40%, was eine geringere Gesamtdichte der Instrumente und eine ungleichmäßige Reife der Laborinfrastruktur widerspiegelt. Die Adoption ist am stärksten, wo Labore standardisierte Berichterstattung und nachvollziehbare Workflows für regulierte Einreichungen priorisieren. Budgetbeschränkungen und die Verfügbarkeit von Informatik-Fähigkeiten beeinflussen das Tempo und den Umfang der Implementierung. Anbieter, die die Implementierung und Schulung vereinfachen, können zusätzliches Wachstum freisetzen.
Mittlerer Osten & Afrika
Die Adoption von Chromatographie-Datensystemen im Mittleren Osten & Afrika wird von fortschrittlichen Laborinfrastrukturen, insbesondere in industriellen Tests und ausgewählten Life-Science-Zentren, angeführt. Der angepasste regionale Anteil für 2025 beträgt 5,30%, was eine ungleichmäßige Durchdringung über Länder und Sektoren hinweg widerspiegelt. Labore priorisieren sichere Datenverarbeitung, kontrollierte Berichterstattung und Stabilität in validierten Workflows. Modernisierungsprogramme sind am aktivsten, wo Labornetzwerke expandieren und die Governance gestärkt wird. Zielgerichtete Investitionen in compliance-orientierte Digitalisierung können die Adoption im Laufe der Zeit steigern.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Chromatographie-Datensysteme konzentriert sich auf die Stärke der Compliance, Skalierbarkeit und die Fähigkeit zur Integration über verschiedene Chromatographieinstrumente und Unternehmenslabore hinweg. Anbieter konkurrieren mit auditbereiten Funktionen, administrativen Kontrollen, standardisierten Workflows und flexiblen Bereitstellungsmodellen, die On-Premise-, Hybrid- und Cloud-nahe Modelle umfassen. Die Differenzierung ergibt sich auch aus der Tiefe des Ökosystems, einschließlich Implementierungsunterstützung, Validierungsdiensten, Schulungen und laufender Upgrade-Governance. Plattformkonsolidierungsstrategien sind üblich, da Labore weniger Systeme bevorzugen, um den Validierungsaufwand und die betriebliche Komplexität zu reduzieren.
Thermo Fisher Scientific positioniert sich im Markt für Chromatographie-Datensysteme mit unternehmensgerechter Governance, breiter Instrumentenvernetzung und Workflow-Standardisierung, die den Erwartungen regulierter Labore entspricht. Thermo Fisher Scientific profitiert auch von einer großen installierten Basis in der Chromatographie-Instrumentierung und Informatik, die integrierte Implementierungen und konsistentes Methodenmanagement unterstützt. Die Service- und Supportfähigkeiten von Thermo Fisher Scientific stärken Qualifikations-, Rollout- und kontrollierte Upgrade-Pfade für validierte Umgebungen. Die Roadmaps von Thermo Fisher Scientific betonen typischerweise Verbesserungen der Benutzerfreundlichkeit, harmonisierte Berichterstattung und Skalierbarkeit für Labore mit mehreren Standorten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific
- Waters Corporation
- Agilent Technologies
- Shimadzu Corporation
- Danaher Corporation
- PerkinElmer
- Bruker Corporation
- Tosoh Bioscience
- KNAUER Wissenschaftliche Geräte
- DataApex
- Gilson
- JASCO
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im April 2026 schloss MilliporeSigma, das Life-Science-Geschäft von Merck KGaA in den USA und Kanada, die Übernahme des Chromatographiegeschäfts von JSR Life Sciences ab. Der Deal fügte Amsphere Protein A Harze und fortschrittliche Protein A Chromatographiefähigkeiten zu MilliporeSigmas Portfolio für die Downstream-Verarbeitung hinzu und stärkte skalierbare Reinigungsabläufe für die Herstellung monoklonaler Antikörper.
- Im September 2024 gab Dotmatics die Übernahme von Virscidian bekannt, einem Anbieter von Software für analytische Chemie und automatisierten Lösungen zur Datenverarbeitung in der Chromatographie und Massenspektrometrie. Durch diese Übernahme erweiterte Dotmatics seine Fähigkeit zur Automatisierung von Labordatenauswertungen und verbesserte sein Informatikangebot für Hochdurchsatzreinigung, Qualitätskontrolle von Proben und andere chromatographiebasierte analytische Anwendungen.
- Im September 2025 veröffentlichte Thermo Fisher Scientific Chromeleon 7.4, eine neue Feature-Version seines Chromeleon Chromatographie-Datensystems. Die Veröffentlichung wurde von Thermo Fisher als aktuelle Feature-Version für Chromeleon 7 CDS gelistet und spiegelt die kontinuierliche Produktentwicklung in der Software für Chromatographie-Datensysteme wider.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 514,91 Millionen |
| Umsatzprognose im Jahr 2032 | USD 823 Millionen |
| Wachstumsrate (CAGR) | 6,92% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Komponenten: Software, Dienstleistungen; Nach Bereitstellungsmodus: Vor Ort, Cloud-/Web-basiert, Hybrid; Nach Typ: Eigenständiges CDS, Unternehmens-CDS, Integriertes CDS; Nach Endbenutzer: Pharmaunternehmen, Forschungslabore, Akademische Institutionen, Auftragsforschungsorganisationen |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific, Waters Corporation, Agilent Technologies, Shimadzu Corporation, Danaher Corporation, PerkinElmer, Bruker Corporation, Tosoh Bioscience, KNAUER Wissenschaftliche Geräte, DataApex, Gilson, JASCO |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Komponenten
- Software
- Dienstleistungen
Nach Bereitstellungsmodus
- Vor Ort
- Cloud / Web-basiert
- Hybrid
Nach Typ
- Eigenständiges CDS
- Unternehmens-CDS
- Integriertes CDS
Nach Endbenutzer
- Pharmaunternehmen
- Forschungslabore
- Akademische Einrichtungen
- Auftragsforschungsinstitute
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt der Chromatographie-Datensysteme?
Was ist die CAGR für den Markt der Chromatographie-Daten Systeme?
Was ist das größte Segment im Markt für Chromatographie-Daten Systeme?
Welche Faktoren treiben das Wachstum im Markt für Chromatographie-Datenmanagementsysteme an?
Wer sind die führenden Unternehmen im Markt für Chromatographie-Datenmanagementsysteme?
Welche Region führt den Markt für Chromatographie-Datenmanagementsysteme an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Chromatographie-Datensysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Chromatographie-Datensysteme Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 514.91 million → 2032: USD 823 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Chromatographie-Datensysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Chromatographie-Datensysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Chromatographie-Datensysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Chromatographie-Datensysteme Market Drivers
- 3.3 Markt für Chromatographie-Datensysteme Market Restraints & Challenges
- 3.4 Markt für Chromatographie-Datensysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Chromatographie-Datensysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Chromatographie-Datensysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Chromatographie-Datensysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Chromatographie-Datensysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Chromatographie-Datensysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Chromatographie-Datensysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Chromatographie-Datensysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Chromatographie-Datensysteme Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Chromatographie-Datensysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Chromatographie-Datensysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Chromatographie-Datensysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Chromatographie-Datensysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Chromatographie-Datensysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Chromatographie-Datensysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Chromatographie-Datensysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Chromatographie-Datensysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Chromatographie-Datensysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Chromatographie-Datensysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Chromatographie-Datensysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
