
Marktübersicht:
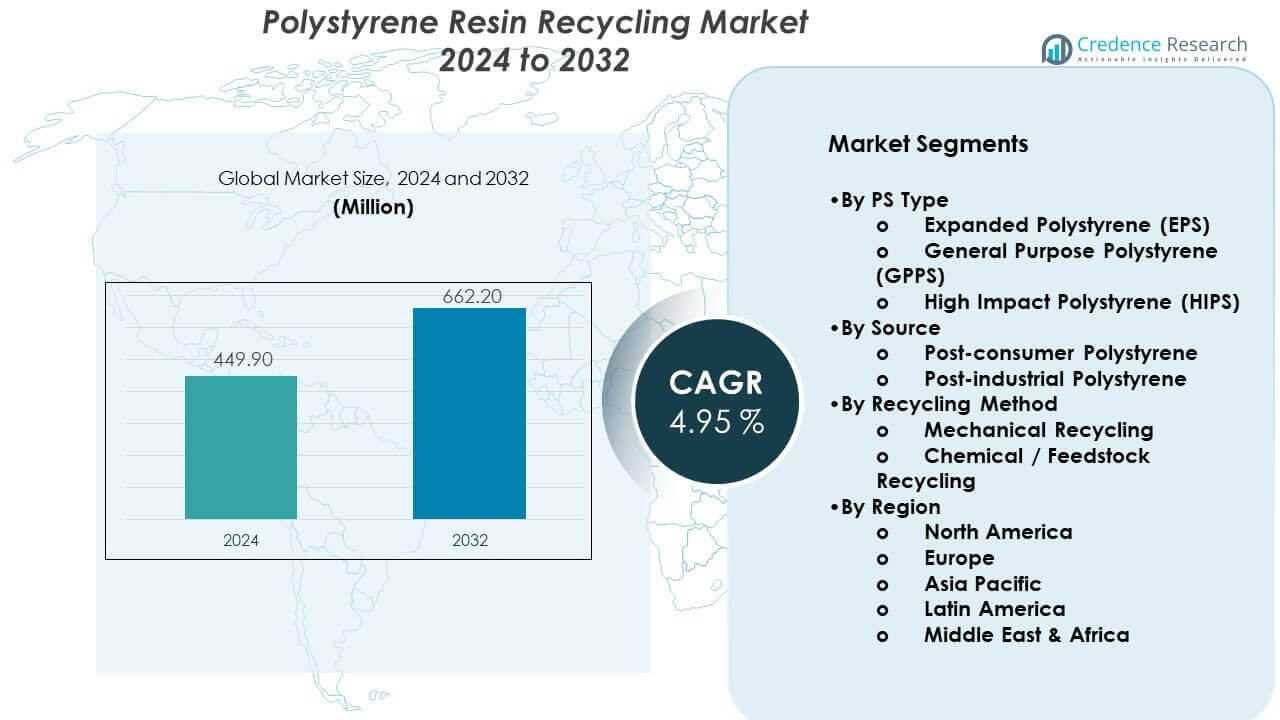
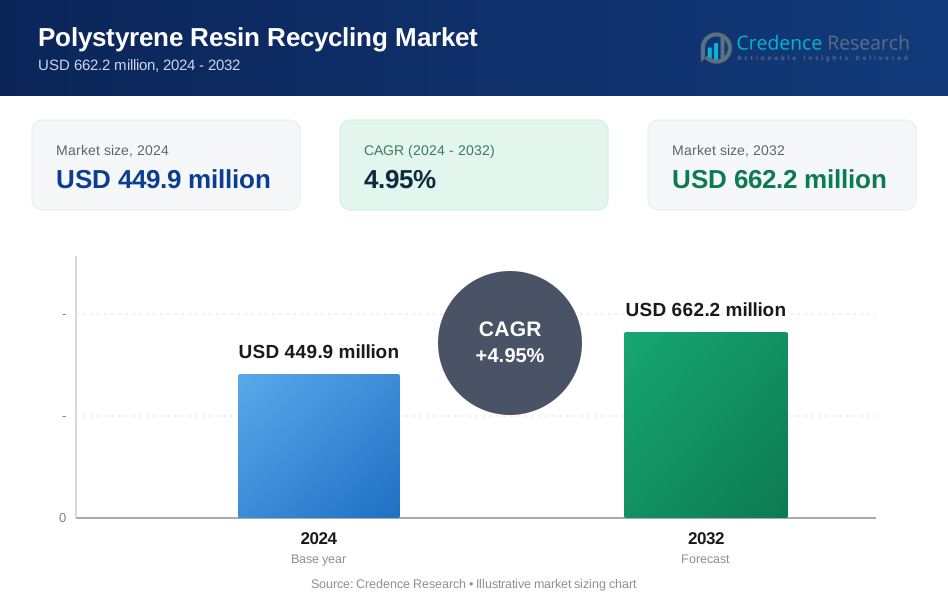
Der Markt für das Recycling von Polystyrolharz wird voraussichtlich von 449,9 Millionen USD im Jahr 2024 auf geschätzte 662,2 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate von 4,95% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für das Recycling von Polystyrolharz 2024 | 449,9 Millionen USD |
| Markt für das Recycling von Polystyrolharz, CAGR | 4,95% |
| Marktgröße für das Recycling von Polystyrolharz 2032 | 662,2 Millionen USD |
Das Marktwachstum wird durch steigende Umweltvorschriften zur Bekämpfung von Einwegkunststoffen und Deponieabfällen angetrieben. Markeninhaber erhöhen den Einsatz von recyceltem Material, um Nachhaltigkeitsversprechen einzuhalten. Die Lebensmittel- und Verpackungssektoren verwenden recyceltes Polystyrol, um den Einsatz von neuem Harz zu reduzieren. Verbesserte mechanische Recyclingverfahren erhöhen die Materialqualität und die Akzeptanz bei Endverbrauchern. Chemisches Recycling erweitert die Rückgewinnung von Rohstoffen aus kontaminiertem Abfall. Kostenbelastungen durch Preisschwankungen bei neuem Harz fördern die Nachfrage nach Recycling. Öffentliches Bewusstsein erhöht auch die Sammel- und Recyclingquoten.
Nordamerika führt aufgrund starker Recyclingsysteme und strenger Abfallvorschriften. Europa folgt mit erweiterten Herstellerverantwortungsprogrammen und Recyclingvorgaben. Länder wie Deutschland und Frankreich unterstützen Investitionen in fortschrittliches Recycling. Der asiatisch-pazifische Raum entwickelt sich aufgrund des steigenden Kunststoffverbrauchs zu einer Region mit hohem Wachstum. Japan und Südkorea übernehmen effiziente Recyclingtechnologien. China verbessert die Infrastruktur zur Abfallsortierung. Entwicklungsländer erweitern die Kapazitäten, da das städtische Abfallvolumen zunimmt.
Markteinblicke:
- Der Markt für das Recycling von Polystyrolharz wurde 2024 auf 449,9 Millionen USD geschätzt und soll bis 2032 662,2 Millionen USD erreichen, mit einem CAGR von 4,95% im Prognosezeitraum.
- Der asiatisch-pazifische Raum (38%), Europa (30%) und Nordamerika (24%) dominieren aufgrund hoher Abfallmengen, strenger Vorschriften und ausgereifter Recyclinginfrastruktur.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 38%, angetrieben durch politische Unterstützung, städtisches Abfallwachstum und Kapazitätserweiterungen in China und Japan.
- Nach PS-Typ hält expandiertes Polystyrol (EPS) etwa 55% Anteil aufgrund der intensiven Nutzung in Verpackungs- und Lebensmittelanwendungen.
- Nach Recyclingmethode macht mechanisches Recycling nahezu 65% Anteil aus, unterstützt durch geringere Kosten und etablierte Verarbeitungssysteme.
Markttreiber:
Steigender regulatorischer Druck zur Reduzierung von Kunststoffabfällen und Einführung der Kreislaufwirtschaft
Der Markt für das Recycling von Polystyrolharz profitiert von strengen Abfallkontrollgesetzen weltweit. Regierungen beschränken die Deponierung von Schaumkunststoffen. Recyclingziele drängen die Industrie zur Nutzung von Kreislaufmaterialien. Die Einhaltung der Vorschriften erhöht die Nachfrage nach recyceltem Polystyrol. Kommunale Programme erweitern die Sammelsysteme für Abfälle von Verbrauchern. Politische Unterstützung verbessert die Wirtschaftlichkeit des Recyclings. Produzenten passen ihre Betriebsabläufe an, um regulatorische Vorgaben zu erfüllen. Dieser Wandel stärkt die langfristige Marktstabilität.
- Zum Beispiel betreibt Veolia Polystyrol-Recyclinganlagen in Europa, die in der Lage sind, jährlich über 50.000 Tonnen EPS-Abfall zu verarbeiten, um die Einhaltung der EU-Richtlinien zur Deponierungsvermeidung zu unterstützen.
Wachsende Markenverpflichtungen zu nachhaltiger Verpackung und Materialien
Verbrauchermarken verpflichten sich, ihren Plastik-Fußabdruck zu verringern. Verpackungsteams suchen nach recyceltem Harz, um öffentliche Ziele zu erreichen. Der Markt für das Recycling von Polystyrolharz profitiert von Unternehmensplänen zur Nachhaltigkeit. Einzelhändler verlangen Nachweise über die Verwendung von recycelten Inhalten. Gastronomiebetriebe gestalten Verpackungen neu, um die Recyclingfähigkeit zu verbessern. Lieferantenaudits bevorzugen die Beschaffung von recyceltem Material. Markendruck beeinflusst die Wahl der Harze in der Lieferkette. Dieses Verhalten unterstützt eine stetige Recyclingnachfrage.
- Zum Beispiel liefert Trinseo recycelte Polystyrol (rPS)-Qualitäten für Gastronomie- und Verbraucher-Verpackungen mit 30 % recyceltem Inhalt, validiert durch die ISCC PLUS-Zertifizierung und konform mit den EU 2022/1616 Lebensmittelsicherheitsstandards.
Kostenvolatilität von neuem Polystyrolharz unterstützt die Wirtschaftlichkeit des Recyclings
Die Preise für neues Harz sind Risiken durch Energie- und Rohstoffkosten ausgesetzt. Käufer suchen Kostenkontrolle durch recycelte Alternativen. Der Markt für das Recycling von Polystyrolharz bietet Vorteile in der Preisstabilität. Recyceltes Harz reduziert die Abhängigkeit von Ölpreisschwankungen. Langfristige Lieferverträge bevorzugen recycelte Inputs. Die Kostenplanung verbessert sich für Verpackungsumwandler. Beschaffungsteams sehen Recycling als Absicherung. Dieser Faktor erhöht die Attraktivität des Marktes.
Fortschritte in der Sortier- und Recyclingprozesseffizienz
Recyclingsysteme verbessern die Qualität und den Ertrag der Ausgaben. Optische Sortierung erhöht die Materialreinheit. Der Markt für das Recycling von Polystyrolharz profitiert von besseren Rückgewinnungsraten. Prozessverbesserungen reduzieren Kontaminationsverluste. Hochwertigeres Harz findet breitere Anwendungen. Innovationen bei der Ausrüstung senken die Betriebskosten. Anlagen skalieren schneller mit zuverlässigen Ausgaben. Technologischer Fortschritt unterstützt die Marktexpansion.
Markttrends:
Verschiebung hin zu hochwertigem recyceltem Polystyrol für wertvolle Anwendungen
Endverbraucher verlangen bessere Leistung von recyceltem Harz. Der Markt für das Recycling von Polystyrolharz orientiert sich an diesem Qualitätsfokus. Recycler zielen auf lebensmitteltaugliche und langlebige Anwendungen ab. Materialkonsistenz gewinnt an Priorität. Prozesskontrolle erhält höhere Investitionen. Käufer akzeptieren recyceltes Harz in Premiumprodukten. Qualitätsstandards werden entlang der Lieferketten verschärft. Dieser Trend verändert die Produktpositionierung.
- Zum Beispiel hat BASF die Eignung von recyceltem Polystyrol für Konsumgüter demonstriert, indem zertifizierte Materialien produziert wurden, die die EU-Grenzwerte für Lebensmittelkontaktmigration unter 10 mg/dm² unter kontrollierten Recyclingbedingungen erfüllen.
Wachsende Akzeptanz des chemischen Recyclings für komplexe Abfallströme
Mechanisches Recycling stößt auf Grenzen bei der Rohstoffversorgung. Chemische Methoden adressieren kontaminierten Polystyrolabfall. Der Polystyrolharz-Recyclingmarkt setzt auf Depolymerisationswege. Das Ergebnis entspricht den Eigenschaften von neuem Harz. Technologietests bewegen sich in Richtung kommerziellen Maßstabs. Industriepartnerschaften beschleunigen die Einführung. Chemische Verfahren erweitern die nutzbaren Abfallpools. Dieser Trend erhöht die langfristige Kapazität.
- Zum Beispiel betreibt Agilyx eine kommerzielle Polystyrol-Depolymerisationsanlage in Oregon mit einer Kapazität zur Verarbeitung von 10 Tonnen Post-Consumer-PS pro Tag, wobei Abfall in gereinigtes Styrolöl umgewandelt wird.
Integration von Recyclingoperationen mit nachgelagerter Fertigung
Hersteller integrieren Recycling in Produktionslinien. Der Polystyrolharz-Recyclingmarkt unterstützt geschlossene Kreislaufsysteme. Internes Recycling senkt Logistikkosten. Die Versorgungssicherheit verbessert sich für Konverter. Die Produktionsplanung stimmt mit der Verfügbarkeit von recyceltem Rohstoff überein. Vertikale Integration verbessert die Margenkontrolle. Unternehmen gewinnen Rückverfolgbarkeitsvorteile. Diese Struktur wird häufiger.
Erhöhter Fokus auf Rückverfolgbarkeit und Zertifizierungsstandards
Käufer verlangen Nachweise für Ansprüche auf recycelte Inhalte. Der Polystyrolharz-Recyclingmarkt reagiert mit der Einführung von Zertifizierungen. Rückverfolgbarkeitssysteme verfolgen Abfallquellen. Audits gewährleisten die Materialintegrität. Compliance baut das Vertrauen der Käufer auf. Digitale Werkzeuge unterstützen die Dokumentation. Zertifizierte Produkte gewinnen an Präferenz. Transparenz wird zur Markt-Norm.
Analyse der Marktherausforderungen:
Beschränkungen bei der Rohstoffsammlung und Kontaminationsprobleme in verschiedenen Regionen
Die Sammlung von Polystyrolabfällen bleibt ungleichmäßig. Leichter Schaumstoff erschwert die Transportökonomie. Der Polystyrolharz-Recyclingmarkt steht vor Rohstoffengpässen. Kontamination verringert die Recyclingeffizienz. Lebensmittelrückstände beeinträchtigen die Materialqualität. Die Sortierinfrastruktur variiert je nach Region. Die Rückgewinnungsraten bleiben inkonsistent. Diese Probleme schränken die Zuverlässigkeit der Versorgung ein.
Wirtschaftliche und technische Barrieren beim Hochskalieren fortschrittlicher Recyclinganlagen
Kapitalbedarf bleibt hoch für neue Anlagen. Technologierisiken schrecken kleinere Akteure ab. Der Polystyrolharz-Recyclingmarkt steht vor Herausforderungen beim Hochskalieren. Der Energieverbrauch beeinflusst die Betriebskosten. Prozessstabilität erfordert qualifizierte Arbeitskräfte. Regulatorische Genehmigungen verzögern Projekte. Der Zugang zu Finanzierungen variiert je nach Region. Diese Barrieren verlangsamen die schnelle Expansion.
Marktchancen:
Erweiterung der Recyclingkapazität in aufstrebenden urbanen und industriellen Regionen
Das Abfallvolumen in städtischen Gebieten steigt in Entwicklungsländern stark an. Der Polystyrolharz-Recyclingmarkt kann ungenutzte Recyclingbedarfe erschließen. Städte investieren in moderne Abfallsysteme. Industrieparks suchen lokale recycelte Materialien. Infrastrukturfinanzierung verbessert die Sammlungserfassung. Frühe Teilnehmer gewinnen Skalenvorteile. Regionale Nachfrage unterstützt neue Anlagen. Diese Expansion bietet starkes Wachstumspotenzial.
Entwicklung von geschlossenen Kreislaufpartnerschaften mit Verpackungs- und Gastronomieunternehmen
Marken suchen eine stabile Versorgung mit recyceltem Harz. Der Polystyrolharz-Recyclingmarkt unterstützt langfristige Partnerschaften. Geschlossene Kreislaufmodelle sichern den Zugang zu Rohstoffen. Abnahmevereinbarungen reduzieren Marktrisiken. Gemeinsame Investitionen senken die Kapitalbelastung. Produktdesign stimmt mit Recyclingzielen überein. Zusammenarbeit verbessert die Materialrückgewinnungsraten. Diese Partnerschaften erschließen dauerhafte Chancen.
Marktsegmentierungsanalyse:
Nach PS-Typ
Expandiertes Polystyrol führt aufgrund der breiten Verwendung in Verpackungen und Lebensmitteldienstleistungsprodukten. Die Sammelmengen bleiben in Einzelhandels- und Logistikkanälen hoch. Der Polystyrolharz-Recyclingmarkt profitiert von der EPS-Verdichtung und verbesserten Handhabungssystemen. Allgemeines Polystyrol unterstützt die Nachfrage nach Konsumgütern und Elektronikgehäusen. Recyclingströme für GPPS bleiben sauberer und leichter zu verarbeiten. Hochschlagfestes Polystyrol dient Haushaltsgeräten und Automobilanwendungen. HIPS-Recycling hängt von einer konsistenten industriellen Abfallversorgung ab. Materialleistungsanforderungen leiten die Endnutzungseinführung.
- Zum Beispiel betreibt INEOS Styrolution EPS-Recyclingprogramme, die in der Lage sind, EPS-Abfälle mit einer Volumenreduktion von bis zu 50:1 zu verdichten, was die Sammlungskosten verbessert.
Nach Quelle
Post-Consumer-Polystyrol treibt das Volumenwachstum aufgrund steigender Verpackungsentsorgung an. Kommunale Sammelprogramme erhöhen die Rückgewinnungsraten. Der Polystyrolharz-Recyclingmarkt ist auf Sortierqualität angewiesen, um Kontaminationen zu kontrollieren. Post-industrielles Polystyrol bietet einen stabilen und saubereren Rohstoff. Hersteller recyceln Produktionsabfälle intern. Die Vorhersehbarkeit der Versorgung verbessert die Betriebsplanung. Qualitätskonsistenz unterstützt Anwendungen mit höherem Wert. Der Quellenmix beeinflusst Kosten und Ausgabequalität.
- Zum Beispiel gewinnt MBA Polymers jährlich über 30.000 Tonnen post-consumer gemischte Kunststoffe zurück, indem automatisierte optische Sortiersysteme verwendet werden, die Polymerreinheitsgrade von über 95 % erreichen.
Nach Recyclingmethode
Mechanisches Recycling hält aufgrund niedrigerer Kosten und bewährter Prozesse einen starken Anteil. Es eignet sich für saubere und sortierte Abfallströme. Der Polystyrolharz-Recyclingmarkt nutzt diese Methode für die Wiederverwendung von Verpackungen und Isolierungen. Chemisches und Rohstoffrecycling adressieren gemischte oder kontaminierte Abfälle. Die Ausgabequalität entspricht den Standards von Neuware. Kapitalbedarf bleibt bei chemischen Verfahren höher. Skalierung zieht strategische Partnerschaften an. Die Wahl der Methode hängt von der Abfallqualität und den Endnutzungsanforderungen ab.
Segmentierung:
- Nach PS-Typ
- Expandiertes Polystyrol (EPS)
- Allgemeines Polystyrol (GPPS)
- Hochschlagfestes Polystyrol (HIPS)
- Nach Quelle
- Post-Consumer-Polystyrol
- Post-industrielles Polystyrol
- Nach Recyclingmethode
- Mechanisches Recycling
- Chemisches / Rohstoffrecycling
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Asien-Pazifik
Der asiatisch-pazifische Raum hält mit rund 38% den größten Anteil am Markt für das Recycling von Polystyrolharz. China führt aufgrund von Größenordnung, politischer Unterstützung und wachsender Recyclingkapazität. Japan unterstützt hochwertiges Recycling durch fortschrittliche Sortiersysteme. Südkorea investiert in effiziente mechanische und chemische Recyclinganlagen. Das Volumen von Verpackungs- und Elektronikabfällen bleibt in der gesamten Region hoch. Das städtische Wachstum verbessert die Verfügbarkeit von Rohstoffen. Die regionale Größe unterstützt die Kosteneffizienz.
Europa und Nordamerika
Europa macht fast 30% des Anteils aus, unterstützt durch strenge Abfallvorschriften und Programme zur Produzentenverantwortung. Deutschland, Frankreich und die Niederlande führen die regionale Einführung an. Der Markt für das Recycling von Polystyrolharz profitiert von starken Sammelsystemen in diesen Ländern. Nordamerika hält fast 24% des Anteils, angeführt von den Vereinigten Staaten. Unternehmensziele für Nachhaltigkeit unterstützen die Verwendung von recyceltem Harz. Die Infrastruktur begünstigt das mechanische Recycling. Die Innovationsaktivität bleibt stark.
Lateinamerika und Naher Osten & Afrika
Lateinamerika repräsentiert etwa 5% des Anteils, mit Wachstum angeführt von Brasilien und Mexiko. Sammelsysteme expandieren langsam in großen Städten. Der Markt für das Recycling von Polystyrolharz profitiert von steigenden Verpackungsabfallvolumina. Der Nahe Osten & Afrika hält fast 3% des Anteils. Die Recyclingaktivität bleibt begrenzt, verbessert sich jedoch in städtischen Zentren. Der politische Fokus auf Abfallreduzierung erhöht das Interesse. Frühphaseninvestitionen unterstützen das langfristige Potenzial.
Analyse der Hauptakteure:
- Agilyx
- Veolia
- SUEZ
- MBA Polymers
- Trinseo
- INEOS Styrolution
- BASF
Wettbewerbsanalyse:
Der Markt für das Recycling von Polystyrolharz zeigt eine moderate Konsolidierung, angeführt von Unternehmen mit fortschrittlicher Verarbeitung und globaler Reichweite. Hauptakteure konzentrieren sich auf mechanische und chemische Recyclingfähigkeiten, um sich eine vielfältige Rohstoffbasis zu sichern. Größe, technologische Tiefe und Zugang zu Sammelsystemen bestimmen die Wettbewerbsstärke. Unternehmen investieren in Partnerschaften mit Verpackungs- und Abfallunternehmen. Produktqualität und Konsistenz bleiben wichtige Unterscheidungsmerkmale. Kostenkontrolle beeinflusst die Käuferpräferenz in verschiedenen Anwendungen. Regionale Präsenz unterstützt die Zuverlässigkeit der Versorgung. Der Wettbewerb konzentriert sich auf Technologieeffizienz und langfristige Verträge.
Neueste Entwicklungen:
- Am 15. Oktober 2025 schloss Agilyx die Übernahme von 44 % von GreenDot Global ab, Europas größter Plattform für das Recycling von Kunststoffabfällen. Die Transaktion, die am 17. Juli 2025 angekündigt wurde, beinhaltete, dass Agilyx 7 Millionen Euro zu einer Investitionsrunde von 27 Millionen Euro beitrug. Nach Abschluss und einer Kapitalerhöhung bei GreenDot besitzt Agilyx etwa 44 % aller ausgegebenen Anteile an der Plattform. Diese transformative Investition stärkt Agilyx' Präsenz auf dem europäischen Markt erheblich und schafft eine globale Plattform zur Beschaffung und Lieferung von Rohstoffen für die fortschrittliche Recyclingindustrie. GreenDot erhielt einen 10-Jahres-Vertrag zur Lieferung von Rohstoffen von einer externen fortschrittlichen Recyclinganlage, der 20.000-34.000 Tonnen pro Jahr umfasst, und hat eine Vereinbarung zum Kauf einer mechanischen Recyclinganlage in Italien getroffen, die sich auf Flaschen-zu-Flaschen-Recycling spezialisiert hat.
- Am 9. Juli 2025 kündigte Veolia eine Investition von 70 Millionen Pfund an, um eine stillgelegte Industrieanlage in Battlefield, Shropshire, in eine hochmoderne Anlage zur Sortierung und zum Recycling von Kunststoffen umzuwandeln. Die Anlage stellt die erste innovative "Tray-to-Tray"-Closed-Loop-PET-1-Recyclinganlage im Vereinigten Königreich dar und wird jährlich 80.000 Tonnen gemischte Kunststoffe verarbeiten. Der Bau hat begonnen, mit Plänen für den Betriebsstatus Anfang 2026. Die Initiative ist Teil von Veolias umfassenderem Engagement für die Kreislaufwirtschaft im Vereinigten Königreich, wobei die Gesamtinvestitionen bis 2030 rund 1 Milliarde Pfund erreichen sollen. Die Ankündigung fiel mit dem Staatsbesuch des französischen Präsidenten Emmanuel Macron im Vereinigten Königreich zusammen und unterstreicht Veolias Führungsrolle bei innovativen Lösungen für die Kreislaufwirtschaft.
- Im März 2025 gab Agilyx ASA seine Teilnahme an einem neuen Joint Venture namens Plastyx Ltd. mit Sitz in Dublin bekannt. Zu den Partnern des Joint Ventures gehören das in Luxemburg ansässige Circular Resources und der Kunststoffrecycling-Manager Carlos Monreal, Gründer und ehemaliger CEO von Plastic Energy mit Sitz im Vereinigten Königreich. Das neu gegründete Plastyx-Joint-Venture zielt darauf ab, Europas führender Rohstofflieferant für den fortschrittlichen Kunststoffrecyclingmarkt zu werden und eine kritische Lücke in der Versorgung mit konsistenten, hochwertigen Rohstoffen für fortschrittliche Recyclingtechnologien zu schließen. Das Ziel des Unternehmens ist es, bis Ende 2025 Absichtserklärungen für 200.000 Tonnen recycelbaren Kunststoff zu beschaffen und umzusetzen. Durch die Verbindung der Rohstoffmanagement-Fähigkeiten von Cyclyx mit Plastyx durch die gemeinsame Eigentümerschaft von Agilyx startet die Partnerschaft eine strategische Initiative im kritischen Marktsegment der Rohstoffbeschaffung.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf den Segmenten nach PS-Typ und nach Recyclingmethode. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Recyclingkapazität wird sich in großen städtischen und industriellen Zentren erweitern.
- Chemisches Recycling wird für gemischte und kontaminierte Polystyrolabfälle breitere Akzeptanz finden.
- Nachhaltigkeitsverpflichtungen von Marken werden weiterhin die Nachfrage nach recyceltem Harz unterstützen.
- Abkommen über geschlossene Lieferketten werden die Rohstoffsicherheit für Recycler stärken.
- Prozessautomatisierung wird die Qualität der Produktion und die Kostenkontrolle verbessern.
- Regionale Vorschriften werden Investitions- und Technologieentscheidungen leiten.
- Partnerschaften zwischen Recyclern und Verpackungsunternehmen werden zunehmen.
- Endanwendungen werden sich über Verpackungen hinaus auf langlebige Güter ausweiten.
- Rückverfolgbarkeit und Zertifizierung werden die Lieferantenauswahl beeinflussen.
- Markteintrittsbarrieren werden für technologieorientierte Akteure moderat bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das Recycling von Polystyrolharz und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für das Recycling von Polystyrolharzen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für das Recycling von Polystyrolharz hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für das Recycling von Polystyrolharz antreiben?
Wer sind die führenden Unternehmen im Markt für das Recycling von Polystyrolharz?
Welche Region hatte 2024 den größten Anteil am Markt für das Recycling von Polystyrolharz?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für das Recycling von Polystyrolharz Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für das Recycling von Polystyrolharz Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 449.9 million → 2032: USD 662.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für das Recycling von Polystyrolharz Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für das Recycling von Polystyrolharz Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für das Recycling von Polystyrolharz Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für das Recycling von Polystyrolharz Market Drivers
- 3.3 Markt für das Recycling von Polystyrolharz Market Restraints & Challenges
- 3.4 Markt für das Recycling von Polystyrolharz Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für das Recycling von Polystyrolharz Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für das Recycling von Polystyrolharz Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für das Recycling von Polystyrolharz category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für das Recycling von Polystyrolharz Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für das Recycling von Polystyrolharz Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für das Recycling von Polystyrolharz market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für das Recycling von Polystyrolharz Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für das Recycling von Polystyrolharz Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für das Recycling von Polystyrolharz Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für das Recycling von Polystyrolharz (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für das Recycling von Polystyrolharz Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für das Recycling von Polystyrolharz Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für das Recycling von Polystyrolharz Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für das Recycling von Polystyrolharz Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für das Recycling von Polystyrolharz Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für das Recycling von Polystyrolharz Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für das Recycling von Polystyrolharz Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für das Recycling von Polystyrolharz Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für das Recycling von Polystyrolharz Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
