
Marktübersicht
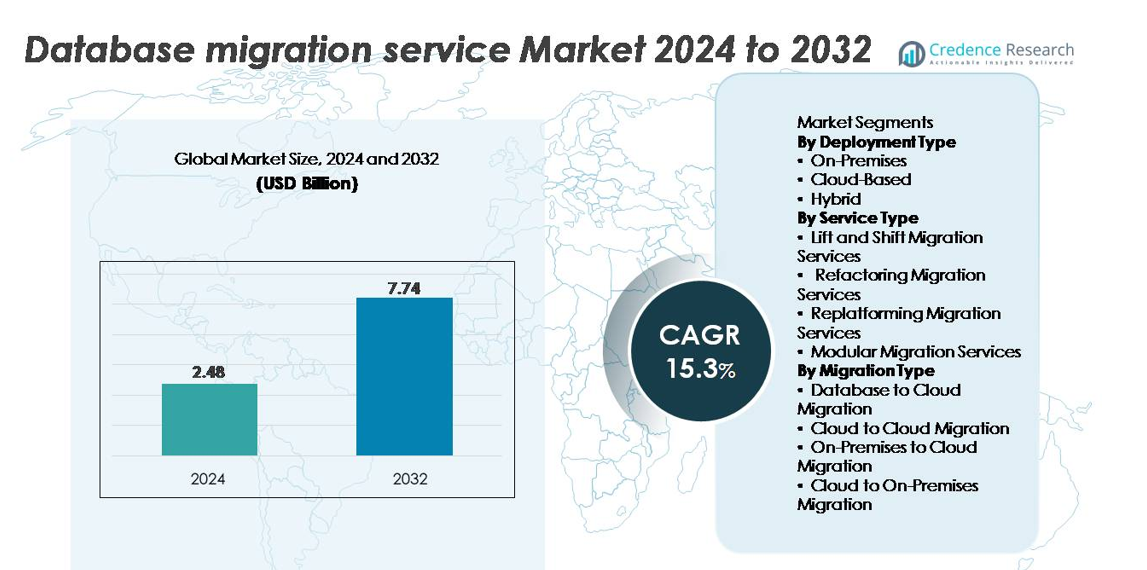
Der globale Markt für Datenbank-Migrationsdienste wurde im Jahr 2024 auf 2,48 Milliarden USD geschätzt und soll bis 2032 7,74 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 15,3 % im Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Datenbank-Migrationsdienste 2024 | 2,48 Milliarden USD |
| Markt für Datenbank-Migrationsdienste, CAGR | 15,3% |
| Marktgröße für Datenbank-Migrationsdienste 2032 | 7,74 Milliarden USD |
Der Markt für Datenbank-Migrationsdienste wird von großen Cloud-Anbietern und spezialisierten Datenmanagement-Firmen angeführt, die fortschrittliche Automatisierung, Ausfallzeiten-freie Fähigkeiten und Unterstützung für mehrere Umgebungen bieten. Wichtige Akteure wie Google, Amazon, Microsoft, Oracle, IBM, HUAWEI, Alibaba, Tencent, Pythian und Virtual-DBA prägen die Wettbewerbslandschaft durch End-to-End-Migrationsplattformen, Echtzeit-Replikationstools und starke Governance-Funktionen. Nordamerika bleibt mit einem Marktanteil von 38 % die dominierende Region, angetrieben durch die ausgereifte Cloud-Adoption und groß angelegte Modernisierungsinitiativen. Europa folgt mit 27 %, unterstützt durch strenge Datenkonformitätsvorgaben, während der asiatisch-pazifische Raum 24 % hält, angetrieben durch schnelle digitale Transformation und die wachsende Präsenz von Hyperscalern.
Markteinblicke
- Der globale Markt für Datenbank-Migrationsdienste wurde im Jahr 2024 auf 2,48 Milliarden USD geschätzt und soll bis 2032 auf 7,74 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 15,3 % im Prognosezeitraum.
- Das Marktwachstum wird durch die beschleunigte Cloud-Einführung, die Modernisierung von Altdatenbanken und die steigende Nachfrage nach Automatisierung, migrationsfreien Ausfallzeiten und Echtzeit-Datensynchronisation in hybriden und Multi-Cloud-Umgebungen angetrieben.
- Zu den wichtigsten Trends gehören die Erweiterung von KI-gesteuerten Migrationstools, die verstärkte Einführung von Multi-Cloud-Strategien und der wachsende Fokus auf Sicherheit, Compliance und umfassende Governance während der Datenbewegung.
- Die Wettbewerbslandschaft wird von großen Akteuren wie Amazon, Microsoft, Google, Oracle, IBM, Alibaba, Tencent, HUAWEI, Pythian und Virtual-DBA geprägt, die durch Automatisierung, fortschrittliche Replikations-Engines und cloud-native Integration konkurrieren.
- Nordamerika führt mit einem Marktanteil von 38 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 24 %; Cloud-basierte Bereitstellung bleibt das dominierende Segment aufgrund von Skalierbarkeit, Kosteneffizienz und starker Unternehmensakzeptanz.
Marktsegmentierungsanalyse:
Nach Bereitstellungstyp
Das Segment der Cloud-basierten Bereitstellung hält den dominierenden Marktanteil, angetrieben durch die schnelle Einführung skalierbarer, kosteneffizienter und vollständig verwalteter Datenbank-Migrationsplattformen, die von führenden Cloud-Anbietern angeboten werden. Organisationen, die von Altsystemen migrieren, bevorzugen cloud-native Automatisierung, integrierte Überwachung und erweiterte Sicherheitsfunktionen, die den betrieblichen Aufwand reduzieren. On-Premises-Lösungen bleiben für Unternehmen mit strengen Datenresidenz- und regulatorischen Anforderungen relevant, während hybride Bereitstellungen bei Unternehmen, die sich schrittweise modernisieren, an Bedeutung gewinnen. Der starke Drang zur digitalen Transformation, Multi-Cloud-Einführung und Pay-as-you-go-Flexibilität positioniert die Cloud-Bereitstellung weiterhin als bevorzugtes Modell in verschiedenen Branchen.
- Zum Beispiel unterstützt Amazon Aurora die automatische Skalierung von Speicher bis zu 128 TiB, was es zu einem starken Ziel für große Datenbankmigrationen macht. In der Zwischenzeit ermöglicht Azure SQL Database Hyperscale Speicher bis zu 128 TB und unterstützt die dynamische Skalierung von Rechenleistung und Speicher, wodurch Unternehmen große Workloads flexibel migrieren und skalieren können.
Nach Dienstleistungstyp
Lift-and-Shift-Migrationsdienste stellen den größten Anteil in diesem Segment dar, hauptsächlich aufgrund ihrer Fähigkeit, Datenbanken schnell mit minimalen architektonischen Änderungen und reduzierten Ausfallzeiten zu verschieben. Unternehmen, die eine groß angelegte Modernisierung durchlaufen, favorisieren diesen Ansatz, um die Cloud-Einführung zu beschleunigen und gleichzeitig die Kontinuität kritischer Workloads zu gewährleisten. Refactoring- und Replatforming-Dienste expandieren, da Organisationen Altsysteme für cloud-native Leistung optimieren, während modulare Migrationsdienste phasenweise Modernisierungsstrategien unterstützen. Die Dominanz von Lift-and-Shift wird durch die Nachfrage nach vorhersehbaren Migrationszeitleisten, reduzierter Komplexität und der weit verbreiteten Verfügbarkeit automatisierter Tools, die einen nahtlosen Workload-Übergang ermöglichen, verstärkt.
- Zum Beispiel unterstützt der AWS Database Migration Service Replikationsinstanzen mit bis zu 128 vCPUs und 512 GiB Speicher in der r6i.32xlarge-Klasse, was die benötigte Rechenkapazität für groß angelegte Migrationen bietet. DMS verschlüsselt auch alle Replikationsdaten während der Übertragung mit TLS 1.2 und speichert Migrationsprotokolle auf Amazon S3, das eine Haltbarkeit von 99,9% unterstützt.
Nach Migrationstyp
Datenbank-zu-Cloud-Migration dominiert das Segment der Migrationstypen, da Unternehmen von traditioneller Infrastruktur zu flexiblen, leistungsstarken Cloud-Umgebungen wechseln. Der Bedarf an verbesserten Analysen, reduzierten Speicherkosten und erhöhter Skalierbarkeit beschleunigt diesen Trend, insbesondere in datenintensiven Branchen wie Finanzen, E-Commerce und Telekommunikation. Cloud-zu-Cloud-Migration wächst, da Organisationen Multi-Cloud-Strategien übernehmen, um Anbieterabhängigkeiten zu reduzieren und die Resilienz zu verbessern. Gleichzeitig bleibt die On-Premises-zu-Cloud-Migration stark, da Unternehmen alte Architekturen modernisieren. Die führende Position der Datenbank-zu-Cloud-Migration wird durch Automatisierung, Echtzeit-Replikationsfähigkeiten und fortschrittliche Sicherheitsrahmenwerke unterstützt, die von großen Cloud-Plattformen bereitgestellt werden.
Wichtige Wachstumsfaktoren
Schnelle Cloud-Adoption und Modernisierungsinitiativen von Unternehmen
Der beschleunigte Übergang zur Cloud-Computing bleibt der Haupttreiber für Datenbank-Migrationsdienste, da Unternehmen von alten On-Premises-Systemen zu agilen, skalierbaren digitalen Umgebungen wechseln. Organisationen, die geschäftskritische Anwendungen migrieren, verlassen sich zunehmend auf automatisierte Migrationswerkzeuge, um Ausfallzeiten zu reduzieren, Risiken zu minimieren und nahtlose Interoperabilität zu gewährleisten. Das wachsende Volumen unstrukturierter und Echtzeitdaten drängt Unternehmen zusätzlich dazu, cloud-native Datenbanken zu übernehmen, die fortschrittliche Analysen, KI-Workloads und Echtzeiteinblicke unterstützen. Darüber hinaus schaffen Modernisierungsprogramme wie Anwendungs-Replatforming, Microservices-Adoption und Containerisierung wiederkehrende Nachfrage nach optimierter Datenmigration. Da digitale Transformation in Sektoren wie BFSI, Gesundheitswesen, E-Commerce und Telekommunikation zu einem strategischen Imperativ wird, erweist sich die Datenbankmigration als grundlegender Schritt, der Agilität, betriebliche Kontinuität und verbesserte Infrastruktur-Effizienz ermöglicht.
- Zum Beispiel ermöglicht der AWS Database Migration Service eine kontinuierliche Replikation durch logbasierte Change Data Capture (CDC), wodurch aktive Datenbanken mit minimalen Ausfallzeiten migriert werden können. Amazon Aurora bietet eine verteilte Speicherarchitektur, die sich automatisch skaliert, wenn die Datenmenge wächst, und unterstützt große Unternehmens-Workloads während der Migration. Diese Kombination bietet einen zuverlässigen Weg, um hochvolumige Transaktionssysteme in die Cloud zu verlagern.
Steigende Nachfrage nach Kostenoptimierung und operativer Effizienz
Organisationen nutzen zunehmend Datenbank-Migrationsdienste, um Infrastrukturkosten zu senken, Lizenzkosten zu optimieren und den Aufwand für die Wartung alternder On-Premises-Systeme zu eliminieren. Die Migration zu Cloud- oder modernisierten Datenbankumgebungen ermöglicht den Zugriff auf elastischen Speicher, automatisierte Skalierung und Pay-as-you-go-Preismodelle, was die Betriebskosten erheblich senkt. Automatisierte Migrationsplattformen verbessern die Effizienz weiter, indem sie den manuellen Datenumgang, Fehlerquoten und Projektlaufzeiten reduzieren. Unternehmen, die unterschiedliche Datenbanken in einheitliche Architekturen konsolidieren, profitieren auch von vereinfachtem Management, verbesserter Systemleistung und besserer Nutzung von Rechenressourcen. Da Unternehmen finanzielle Agilität und nachhaltige IT-Betriebe priorisieren, wächst die Nachfrage nach hocheffizienten Migrationsmodellen, die schnellere Bereitstellungszyklen und langfristige Kosteneinsparungen in verschiedenen Branchen unterstützen.
Erweiterte Nutzung von Echtzeitanalysen, KI und datengesteuerter Entscheidungsfindung
Die Einführung von KI, maschinellem Lernen und fortschrittlichen Analysetools beschleunigt den Übergang zu modernen Datenplattformen, die in der Lage sind, Hochgeschwindigkeitsverarbeitung und Berechnung mit geringer Latenz zu leisten. Legacy-Datenbanken können oft keine Echtzeitanalyse-Workloads unterstützen, was Unternehmen dazu veranlasst, zu cloud-nativen oder verteilten Systemen zu migrieren, die für hohen Durchsatz und nahtlose Integration mit KI-Pipelines ausgelegt sind. Da Unternehmen digitale Operationen wie prädiktive Modellierung, Personalisierungs-Engines und Echtzeitüberwachung skalieren, wird die Migration unerlässlich, um Leistungssteigerungen freizuschalten und die Datenzugänglichkeit sicherzustellen. Die Nachfrage nach einheitlichen Data Lakes, Echtzeit-Streaming-Architekturen und skalierbarem Speicher steigert die Nutzung automatisierter Migrationsdienste. Dieser Trend ist besonders stark in Branchen, in denen Echtzeit-Entscheidungsfindung einen Wettbewerbsvorteil bietet, einschließlich Einzelhandel, Logistik, Energie und Finanzdienstleistungen.
- Zum Beispiel bietet der Database Migration Service von Google Cloud eine native Integration mit BigQuery, die es Organisationen ermöglicht, Workloads direkt in die Plattform zu verschieben, ohne manuelle ETL-Einrichtung. Die verteilte Architektur von BigQuery kann Abfragen über Tausende von parallelen Slots verarbeiten und ermöglicht so eine schnelle Analyse sehr großer Datensätze. Diese Integration unterstützt Unternehmen bei der Migration von Legacy-Analysesystemen in eine Echtzeit-, cloud-native Umgebung.
Wichtige Trends & Chancen
Wachstum von Automatisierung, KI-gesteuerten Migrationstools und Zero-Downtime-Fähigkeiten
KI-gestützte Migrationstools stellen eine der stärksten Chancen auf dem Markt dar, da sie automatisierte Schema-Mapping, Abhängigkeitsentdeckung, Validierung und Leistungsoptimierung ermöglichen. Intelligente Orchestrierungsplattformen reduzieren den manuellen Eingriff und beschleunigen die End-to-End-Migrationszeitleisten. Zero-Downtime- und Live-Migrationsfähigkeiten gewinnen ebenfalls an Bedeutung, insbesondere für Unternehmen, die geschäftskritische Datenbanken betreiben, die keine Ausfälle tolerieren können. Automatisierte Rollbacks, Echtzeit-Replikation und kontinuierliche Synchronisierung erhöhen die Zuverlässigkeit weiter. Diese Fähigkeiten ermöglichen es Unternehmen, Systeme zu modernisieren, ohne laufende Operationen zu unterbrechen, und eröffnen erhebliche Chancen für Dienstleister, die nächste Generation von Migrationsrahmen, autonome Datenpipelines und intelligente Workload-Bewertungstools anbieten.
- Zum Beispiel unterstützt Oracle GoldenGate die Echtzeit-Protokoll-basierte Replikation und sichert die Datenübertragung mit AES-128 oder AES-256 Verschlüsselung mit Transportschutz durch TLS 1.2. GoldenGate ermöglicht auch mehrere parallele Extract- und Replicat-Prozesse innerhalb einer einzigen Bereitstellung, was eine kontinuierliche Synchronisierung während Live-Migrationen ermöglicht. Diese Fähigkeiten helfen Unternehmen, Datenbanken mit minimaler Ausfallzeit und starken Sicherheitskontrollen zu aktualisieren.
Erweiterung von Multi-Cloud- und Hybrid-Migrationsstrategien
Die zunehmende Einführung von Multi-Cloud- und Hybrid-Architekturen schafft neue Möglichkeiten für Datenbank-Migrationsdienste über verschiedene Umgebungen hinweg. Organisationen diversifizieren Cloud-Anbieter zur Leistungsoptimierung, Risikominderung bei Anbietern und Einhaltung von Datenhoheitsvorschriften, was die Nachfrage nach nahtlosen Cloud-zu-Cloud-Migrationstools antreibt. Hybride Umgebungen, die lokale und Cloud-Ressourcen kombinieren, unterstützen auch eine gestaffelte Modernisierung, die es Unternehmen ermöglicht, schrittweise zu migrieren, ohne das gesamte System zu überholen. Da Unternehmen containerisierte Datenbanken, verteilte Speichersysteme und serverlose Datenplattformen einführen, werden Dienstleister, die flexible, cloud-agnostische Migrationsfähigkeiten anbieten, einen erheblichen Wettbewerbsvorteil erlangen.
Steigende Nachfrage nach Sicherheits-, Governance- und Compliance-Lösungen für Migrationen
Erhöhte behördliche Überwachung und die Ausweitung von Datenschutzbestimmungen schaffen starke Möglichkeiten für sichere Migrationsrahmen mit fortschrittlicher Verschlüsselung, Prüfpfaden, Schlüsselverwaltung und Echtzeitüberwachung. Unternehmen bevorzugen zunehmend Migrationstools, die starke Governance-Kontrollen, automatisierte Richtliniendurchsetzung und Compliance-Mapping über verschiedene Rechtsgebiete hinweg bieten. Sektoren wie Banken, Regierung und Gesundheitswesen verlangen insbesondere nach verbesserter Sichtbarkeit, Rückverfolgbarkeit und Risikominderung während der Datenbewegung. Diese Anforderungen eröffnen Dienstleistern Wege, die sicherheitsgehärtete Migrationspipelines, Bedrohungsanalysen und compliance-ausgerichtete Architekturen liefern.
- Beispielsweise verschlüsselt der AWS Database Migration Service den gesamten Replikationsverkehr mit TLS 1.2, während der AWS Key Management Service die zentrale Kontrolle von Verschlüsselungsschlüsseln unterstützt und sich in CloudTrail integriert, um detaillierte Prüfprotokolle für jeden migrationsbezogenen API-Aufruf zu erstellen.
Wichtige Herausforderungen
Komplexität bei der Migration großer, veralteter oder stark angepasster Datenbanken
Viele Unternehmen arbeiten mit stark angepassten Altsystemen mit komplexen Integrationen, proprietären Erweiterungen und jahrzehntealten Datenstrukturen. Die Migration solcher Systeme stellt aufgrund von Kompatibilitätsproblemen, unsicherem Abhängigkeits-Mapping und inkonsistenter Datenqualität große Herausforderungen dar. Komplexe relationale Datenbanken und geschäftskritische Workloads erfordern präzise Planung, umfangreiche Tests und benutzerdefinierte Transformationsprozesse, was Zeitpläne verlängert und Kosten erhöht. Darüber hinaus erfordert die Sicherstellung der Leistungskonsistenz nach der Migration häufig eine architektonische Neugestaltung. Diese Komplexitäten schrecken einige Organisationen davon ab, eine umfassende Modernisierung zu initiieren, was die Altsystemmigration zu einer der hartnäckigsten Herausforderungen der Branche macht.
Datensicherheit, Compliance-Risiken und potenzielle Ausfallzeiten
Datensicherheit und regulatorische Compliance bleiben während der Migration bedeutende Hürden, insbesondere für Branchen, die mit sensiblen Informationen umgehen, wie Finanzdienstleistungen, öffentlicher Sektor und Gesundheitswesen. Unbefugter Zugriff, Datenlecks und Übertragungsschwachstellen stellen echte Risiken dar, wenn große Datensätze über Umgebungen hinweg verschoben werden. Die Einhaltung von GDPR, HIPAA, PCI-DSS und regionalen Datenresidenzgesetzen verkompliziert die Migrationsplanung weiter. Selbst geringfügige Ausfallzeiten können den Betrieb stören, insbesondere in Echtzeitsystemen wie E-Commerce oder digitalem Banking. Anbieter müssen daher robuste Sicherheitskontrollen, Echtzeit-Replikation und validierte Kontinuitätsmechanismen implementieren, was sichere Migration sowohl ressourcenintensiv als auch technisch anspruchsvoll macht.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 38% den größten Anteil am Markt für Datenbankmigrationsdienste, angetrieben durch die rasche digitale Transformation in Unternehmen und die starke Verbreitung von Cloud-Plattformen wie AWS, Microsoft Azure und Google Cloud. Die ausgereifte IT-Infrastruktur der Region, die hohe Konzentration datenintensiver Branchen und der frühe Wechsel zu KI-, Analyse- und Modernisierungsinitiativen unterstützen die anhaltende Dominanz. US-Unternehmen migrieren aggressiv von Altsystemen zu cloud-nativen Architekturen, um Agilität zu erhöhen und Infrastrukturkosten zu senken. Der starke regulatorische Fokus auf Daten-Governance und Sicherheit beschleunigt zudem die Einführung sicherer, konformer Migrationsrahmen.
Europa
Europa erfasst etwa 27% des globalen Marktes, beeinflusst durch die steigende Cloud-Adoption in BFSI, Telekommunikation, Fertigung und öffentlichen Organisationen. Durch die DSGVO getriebene Datenschutzanforderungen zwingen Unternehmen dazu, strukturierte, richtlinienbasierte Migrationsrahmen zu übernehmen, die die Einhaltung von Vorschriften während der gesamten Datenübertragungsabläufe gewährleisten. Die Region profitiert auch von den wachsenden Investitionen in Cloud-Infrastrukturen durch Microsoft, AWS und Google in Deutschland, Frankreich und den nordischen Ländern. Die Nachfrage nach hybriden und Multi-Cloud-Migrationsdiensten wächst, da Unternehmen die Datenlokalisierung und souveräne Cloud-Umgebungen priorisieren. Diese Faktoren stärken gemeinsam Europas Position als wichtiger Anwender von unternehmensgerechten Migrationslösungen.
Asien-Pazifik
Asien-Pazifik macht etwa 24% des Marktes aus und entwickelt sich schnell zur am schnellsten wachsenden Region aufgrund der großflächigen Cloud-Modernisierung in China, Indien, Japan und Südostasien. Digital-native Unternehmen, die Expansion von Fintech und starke, von der Regierung geführte Cloud-Initiativen beschleunigen die Einführung automatisierter Datenbank-Migrationstools. Der Anstieg des E-Commerce, der 5G-Einführung und der datengesteuerten Dienste in der Region treibt die Nachfrage nach skalierbaren, latenzarmen Cloud-Umgebungen an. Unternehmen migrieren zunehmend von On-Premises-Systemen zu kosteneffizienten Cloud-Plattformen, um die Elastizität der Arbeitslast und Echtzeitanalysen zu unterstützen. Wachsende Investitionen von Hyperscalern wie Alibaba Cloud, AWS und Google Cloud treiben die Marktexpansion weiter voran.
Lateinamerika
Lateinamerika hält etwa 7% des Marktes, unterstützt durch die wachsende Cloud-Durchdringung in Brasilien, Mexiko, Chile und Kolumbien. Regionale Unternehmen wechseln von Altdatenbanksystemen zu Cloud-basierten Architekturen, um Betriebskosten zu senken und die IT-Infrastruktur zu modernisieren. Die Einführung wird durch die steigende Nachfrage nach digitalem Banking, E-Commerce und staatlichen Cloud-Programmen gestärkt, die die Modernisierung öffentlicher Datenbanken fördern. Budgetbeschränkungen und Fachkräftemangel verlangsamen jedoch die Migrationsgeschwindigkeit für kleinere Unternehmen. Partnerschaften zwischen globalen Cloud-Anbietern und regionalen Telekommunikationsbetreibern verbessern den Zugang zu automatisierten Migrationsdiensten und beschleunigen allmählich die Marktexpansion.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert etwa 4% des globalen Marktes, angetrieben durch wachsende digitale Transformationsprogramme in den VAE, Saudi-Arabien und Südafrika. Regierungsmodernisierungsinitiativen und Investitionen in nationale Cloud-Infrastrukturen fördern die Migration von Datenbanken des öffentlichen Sektors und von Unternehmen. Organisationen im Bankwesen, Energiesektor und Einzelhandel übernehmen zunehmend Cloud- und Hybridarchitekturen, um die betriebliche Widerstandsfähigkeit und Analysefähigkeit zu verbessern. Trotz wachsendem Interesse bleiben Migrationskomplexität, begrenzte technische Expertise und hohe Implementierungskosten Barrieren. Die Erweiterung von Hyperscaler-Rechenzentren und cloud-fähige regulatorische Rahmenbedingungen sollen die regionale Einführung schrittweise steigern.
Marktsegmentierungen:
Nach Bereitstellungstyp
- On-Premises
- Cloud-basiert
- Hybrid
Nach Dienstleistungstyp
- Lift-and-Shift-Migrationsdienste
- Refactoring-Migrationsdienste
- Replatforming-Migrationsdienste
- Modulare Migrationsdienste
Nach Migrationstyp
- Datenbank-zu-Cloud-Migration
- Cloud-zu-Cloud-Migration
- On-Premises-zu-Cloud-Migration
- Cloud-zu-On-Premises-Migration
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Datenbank-Migrationsdienste wird durch eine Mischung aus globalen Cloud-Hyperscalern, spezialisierten Migrationswerkzeuganbietern und IT-Dienstleistungsunternehmen geprägt, die um schnelle, sichere und automatisierte Migrationslösungen konkurrieren. Führende Anbieter wie Amazon Web Services, Microsoft Azure, Google Cloud und IBM dominieren durch End-to-End-verwaltete Migrationsplattformen, fortschrittliche Automatisierung und starke Integration mit cloud-nativen Datenbanken. Spezialisierte Anbieter wie Informatica, SAP, Oracle und Talend verstärken den Wettbewerb mit robuster Datenverwaltung, Abstammungsverfolgung und hochpräzisen Transformationsfähigkeiten. IT-Dienstleistungsintegratoren wie Accenture, Wipro und TCS erweitern ihre Rolle, indem sie groß angelegte Modernisierungsprogramme, Multi-Cloud-Migrationsexpertise und branchenspezifische Compliance-Lösungen liefern. Der Wettbewerb intensiviert sich um migrationsfreie Ausfallzeiten, KI-gesteuerte Orchestrierung und Hybrid-/Multi-Cloud-Unterstützung, was die Anbieter dazu zwingt, Sicherheit, Replikationsgeschwindigkeit und Kosteneffizienz zu priorisieren, um sich in einem expandierenden digitalen Transformationsökosystem zu differenzieren.
Analyse der Hauptakteure
Neueste Entwicklungen
- Im Oktober 2025 veröffentlichte AWS (mit seinem Beratungspartner) einen Weg für Kunden, Oracle-Datenbanken zu migrieren und zu modernisieren, einschließlich Replattformierung oder Migration zu AWS-nativen Datenbanken (RDS, Aurora usw.), unter Berücksichtigung hybrider und veralteter Setups.
- Im Juli 2025 wurde Oracle Database@AWS in den US-Ost- und Westregionen allgemein verfügbar (GA). Dies ermöglicht es Kunden, Oracle-Datenbanken (einschließlich Exadata und Autonomous Database) in AWS-Rechenzentren zu betreiben, was Migrationen und Multi-Cloud-Bereitstellungen erheblich vereinfacht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bereitstellungstyp, Servicetyp, Migrationstyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Datenbank-Migrationsdienste werden zunehmend auf KI-gesteuerte Automatisierung setzen, um Schema-Konvertierung, Arbeitslastanalyse und Abhängigkeitszuordnung zu optimieren.
- Fähigkeiten für Zero-Downtime und Live-Migration werden zum Standard, da Unternehmen unterbrechungsfreie Abläufe während der Modernisierung verlangen.
- Multi-Cloud- und Hybrid-Migrationsstrategien werden sich ausweiten, da Organisationen Anbieter diversifizieren, um die Resilienz zu verbessern und eine Anbieterbindung zu vermeiden.
- Echtzeit-Datenreplikation und kontinuierliche Synchronisierung werden an Bedeutung gewinnen, um leistungsstarke Analysen und geschäftskritische Arbeitslasten zu unterstützen.
- Sicherheitsverbesserte Migrationsrahmenwerke werden wachsen, da die Anforderungen an regulatorische Compliance und Datenschutz zunehmen.
- Cloud-native Datenbanken und serverlose Datenplattformen werden die Nachfrage nach Replattforming- und Refactoring-fokussierten Migrationsdiensten beschleunigen.
- Die Einführung containerisierter und mikroservicebasierter Architekturen wird die Nachfrage nach modularen und iterativen Migrationsmodellen erhöhen.
- Automatisierungsgetriebene Kostenoptimierung wird Kaufentscheidungen beeinflussen, da Unternehmen schnellere und effizientere Transformationszyklen anstreben.
- KMUs werden Migrationsdienste schneller übernehmen, da Cloud-Angebote zunehmend zugänglich und vereinfacht werden.
- Partnerschaften zwischen Hyperscalern und globalen Systemintegratoren werden sich ausweiten, um großangelegte Modernisierungen und branchenspezifische Migrationsprogramme zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Datenbank-Migrationsdienst, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Datenbankmigrationdienste voraussichtlich zwischen 2024 und 2032 wachsen?
Welcher ist der führende Markt für Geräte zur Datenbankmigration?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Geräte des Datenbank-Migrationsdienstes?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Datenbank-Migrationsdienste antreiben?
Wer sind die führenden Unternehmen im Markt für Datenbank-Migrationsdienste?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Datenbank-Migrationsdienste Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Datenbank-Migrationsdienste Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.48 billion → 2032: USD 7.74 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Datenbank-Migrationsdienste Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Datenbank-Migrationsdienste Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Datenbank-Migrationsdienste Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Datenbank-Migrationsdienste Market Drivers
- 3.3 Markt für Datenbank-Migrationsdienste Market Restraints & Challenges
- 3.4 Markt für Datenbank-Migrationsdienste Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Datenbank-Migrationsdienste Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Datenbank-Migrationsdienste Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Datenbank-Migrationsdienste category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Datenbank-Migrationsdienste Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Datenbank-Migrationsdienste Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Datenbank-Migrationsdienste market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Datenbank-Migrationsdienste Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Datenbank-Migrationsdienste Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Datenbank-Migrationsdienste Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Datenbank-Migrationsdienste (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Datenbank-Migrationsdienste Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Datenbank-Migrationsdienste Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Datenbank-Migrationsdienste Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Datenbank-Migrationsdienste Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Datenbank-Migrationsdienste Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Datenbank-Migrationsdienste Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Datenbank-Migrationsdienste Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Datenbank-Migrationsdienste Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Datenbank-Migrationsdienste Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
