
Marktübersicht
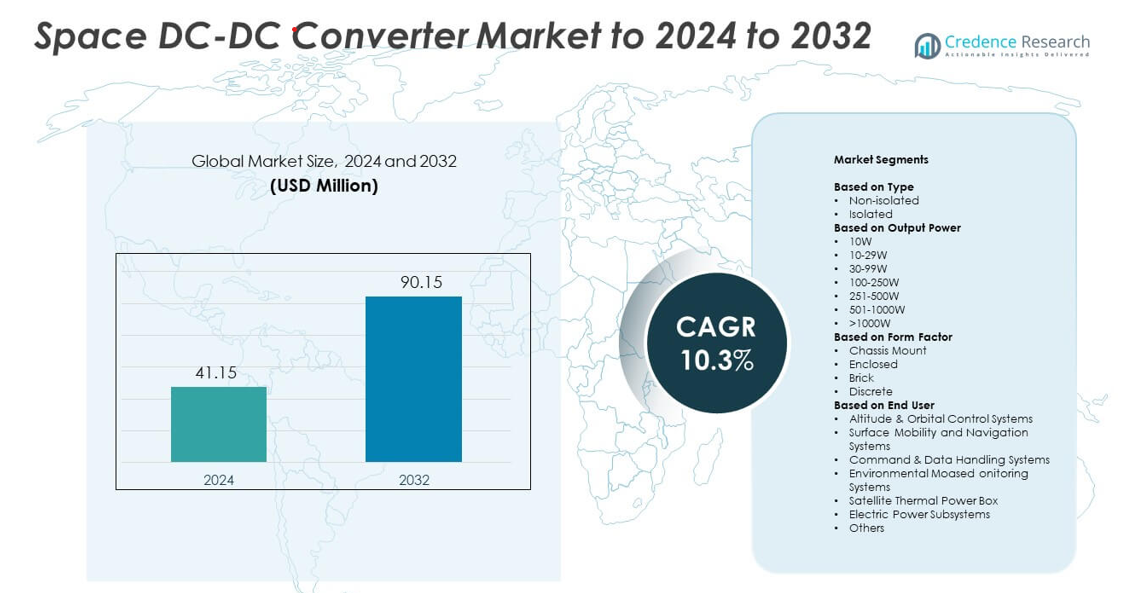
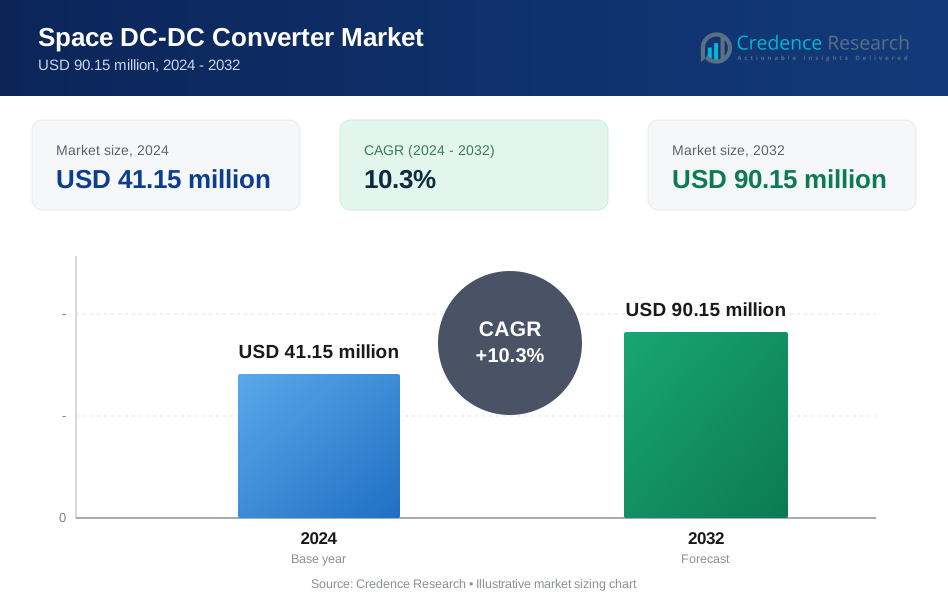
Der Markt für Space-DC-DC-Wandler wurde im Jahr 2024 mit 41,15 Millionen USD bewertet und soll bis 2032 90,15 Millionen USD erreichen, bei einer CAGR von 10,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Space-DC-DC-Wandler 2024 | 41,15 Millionen USD |
| Markt für Space-DC-DC-Wandler, CAGR | 10,3% |
| Marktgröße für Space-DC-DC-Wandler 2032 | 90,15 Millionen USD |
Der Markt für Space-DC-DC-Wandler wird von großen Akteuren wie Modular Devices Inc., Infineon Technologies AG, Astronics Corporation, Renesas Electronics Corporation, Crane Co., STMicroelectronics, EPC Space, Advanced Energy Industries Inc., Microsemi Corporation und Airbus Group SE geprägt. Diese Unternehmen fördern die Wettbewerbsfähigkeit durch strahlungsgehärtete Designs, hocheffiziente Leistungsmodulen und kompakte Bauformen, die für moderne Satellitenplattformen geeignet sind. Nordamerika war 2024 mit einem Anteil von etwa 39 % die führende Region, unterstützt durch starke Satellitenproduktion, Verteidigungsinvestitionen und ein ausgereiftes Raumfahrtelektronik-Ökosystem. Europa und der asiatisch-pazifische Raum folgten mit bemerkenswertem Wachstum, angetrieben durch expandierende kommerzielle und staatliche Raumfahrtprogramme.
Markteinblicke
- Der Markt für Space-DC-DC-Wandler erreichte 2024 41,15 Millionen USD und soll bis 2032 90,15 Millionen USD erreichen, mit einer Wachstumsrate von 10,3 %.
- Das Wachstum wird durch steigende Satellitenkonstellationen, höhere Nachfrage nach strahlungstoleranten Leistungsmodulen und den zunehmenden Einsatz elektrischer Antriebssysteme in kommerziellen und Verteidigungsmissionen angetrieben.
- Zu den wichtigsten Trends gehören miniaturisierte Hochdichte-Wandler, modulare Leistungsarchitekturen und die breitere Akzeptanz fortschrittlicher Halbleitermaterialien für verbesserte Effizienz und Wärmeableitung.
- Der Wettbewerb wird gestärkt, da große Akteure die Zuverlässigkeit erhöhen, die Wandlergröße reduzieren und strahlungsgehärtete Produktlinien erweitern, die auf kleine Satelliten und Hochleistungslasten zugeschnitten sind.
- Nordamerika führte den Markt mit einem Anteil von etwa 39 % an, gefolgt von Europa mit fast 27 % und dem asiatisch-pazifischen Raum mit rund 23 %, während isolierte Wandler nach Typ mit einem Anteil von etwa 63 % im Jahr 2024 dominierten.
Analyse der Marktsegmentierung:
Nach Typ
Das isolierte Segment führte den Markt für Space-DC-DC-Wandler im Jahr 2024 mit einem Anteil von etwa 63 % an. Ingenieure bevorzugten isolierte Wandler aufgrund des starken Schutzes vor Spannungsspitzen, verbesserter Rauschimmunität und besserer Eignung für strahlungsanfällige Satellitenumgebungen. Diese Wandler unterstützen eine stabile Stromversorgung für Nutzlasten, Antriebsmodule und Kommunikationssysteme. Die Nachfrage stieg auch durch den zunehmenden Einsatz von Kleinsatelliten und Tiefraummissionen, die hohe Zuverlässigkeit erfordern. Nicht isolierte Wandler wuchsen in einem stetigen Tempo, da Betreiber kompakte Lösungen für leistungsschwache Elektronik und Avionikplatinen einsetzten.
- Zum Beispiel sind die isolierten DC-DC-Wandler der SVR-Serie von VPT nach MIL-PRF-38534 Klasse K qualifiziert und halten Gesamtionendosen von bis zu 100 krad(Si) stand, wie in den Strahlungstests von VPT (2019) dokumentiert.
Nach Ausgangsleistung
Das Segment 30–99W dominierte diese Kategorie im Jahr 2024 mit einem Anteil von etwa 34 %, unterstützt durch den breiten Einsatz in Satellitennutzlast-Elektronik, Telemetriesystemen und Leistungsregelungsmodulen. Dieser Bereich bietet ein Gleichgewicht zwischen Effizienz, kompakter Größe und thermischer Stabilität, was für große Konstellationen und kommerzielle Weltraummissionen geeignet ist. Leistungsstärkere Bereiche wie 100–250W und 251–500W gewannen an Bedeutung aufgrund der steigenden Nachfrage nach elektrischen Antriebseinheiten und hochbelastbarer Kommunikationstechnik. Optionen mit niedrigerer Leistung, einschließlich 10W-Einheiten, blieben für Sensoren und Bordcomputersysteme unerlässlich.
- Zum Beispiel bieten die Interpoint hMOR DC-DC-Wandler von Crane Aerospace & Electronics eine Ausgangsleistung von bis zu 120 Watt. Sie akzeptieren Eingänge von 15 bis 50 Volt und arbeiten bei Temperaturen von −55°C bis +125°C.
Nach Formfaktor
Brick-Typ-Wandler führten im Jahr 2024 mit einem Anteil von fast 47 %. Ihre modulare Struktur, starke thermische Handhabung und strahlungstolerantes Design machten sie zur bevorzugten Wahl für Bus-Stromsysteme und hochdichte Satellitenplattformen. Brick-Wandler reduzieren auch die Integrationszeit, was schnelle Raumfahrzeug-Produktionszyklen unterstützt. Chassis-Montage- und geschlossene Formate verzeichneten einen steigenden Einsatz in großen Raumfahrzeugen und Verteidigungsplattformen, die ein robustes Gehäuse benötigen. Diskrete Wandler blieben wichtig für kundenspezifische Stromlayouts in wissenschaftlichen Nutzlasten und spezialisierten Missionsarchitekturen.
Wichtige Wachstumstreiber
Steigende Satellitenkonstellations-Entwicklungen
Die zunehmende Produktion von kommerziellen und staatlichen Satellitenkonstellationen treibt die starke Nachfrage nach weltraumqualifizierten DC-DC-Wandlern an. Konstellationen benötigen zuverlässige Leistungsregelung für Nutzlasten, Kommunikationseinheiten und Antriebsmodule. Erweiterte Programme in Erdbeobachtung, Breitbandkonnektivität und Navigation erhöhen die Wandler-Volumina in allen Leistungsklassen. Plattformen im niedrigen Erdorbit erhöhen auch die Nachfrage nach strahlungstoleranten und hocheffizienten Designs, was ein nachhaltiges Marktwachstum unterstützt.
- Zum Beispiel hatte das Starlink-Programm von SpaceX bis zum 8. Dezember 2025 10.663 Satelliten gestartet. Davon wurden 7.867 in öffentlichen Startstatistiken als betriebsbereit aufgeführt.
Fortschritte in strahlungsharter Leistungselektronik
Fortschritte in strahlungsharten Halbleitern und verbesserten Abschirmmethoden fördern die Akzeptanz in Tiefenraum- und Verteidigungsmissionen. Diese Verbesserungen helfen Wandlern, extreme Temperaturschwankungen, ionisierende Strahlung und Spannungsinstabilität zu bewältigen. Bessere Zuverlässigkeit reduziert das Missionsrisiko und unterstützt längere Umlaufzeiten. Da Agenturen und Betreiber höhere Leistungen bei reduzierten Leistungsverlusten anstreben, profitieren Wandlerhersteller von steigenden Investitionen in fortschrittliche strahlungsharte Technologien.
- Zum Beispiel bietet Texas Instruments mehrere einzelne weltraumgeeignete Komponenten und Referenzdesigns an, die diese Komponenten verwenden, um Weltraum-Energiesysteme zu bauen. Einzelne Produkte wie der TPS7H4011-SP (ein 12-A-DC/DC-Wandler) sind darauf ausgelegt, eine Gesamtionendosis (TID) von 100 krad(Si) zu überstehen und bleiben immun gegen zerstörerische Einzelereigniseffekte (SEL, SEB und SEGR) bis zu einem linearen Energietransfer (LET) von 75 MeV·cm²/mg bei 125 °C, was ihre Funktionalität in rauen Weltraumstrahlungsumgebungen gewährleistet.
Wachstum bei der Elektrifizierung von Raumfahrtsystemen
Moderne Raumfahrzeuge integrieren mehr elektrische Antriebseinheiten, Hochleistungslasten und digitale Subsysteme. Dieser Wandel erhöht die Anzahl der an Bord erforderlichen geregelten Leistungsstufen. DC-DC-Wandler helfen, eine stabile Stromverteilung für Sensoren, Prozessoren und Kommunikationshardware aufrechtzuerhalten. Höhere Lastanforderungen in Satelliten der nächsten Generation fördern die Nutzung effizienter, kompakter und thermisch robuster Wandlerarchitekturen, was ein stetiges Marktwachstum antreibt.
Wichtige Trends & Chancen
Miniaturisierung und Hochdichte-Wandlerdesigns
Hersteller entwickeln kleinere, leichtere und dichtere Wandlermodule, um den Anforderungen von Kleinsatelliten und CubeSats gerecht zu werden. Diese Raumfahrzeuge benötigen kompakte Komponenten, die in begrenztem Raum hohe Effizienz liefern. Fortschrittliche Verpackungen, Galliumnitrid-Geräte und verbesserte thermische Lösungen schaffen starke Chancen. Dieser Trend steht im Einklang mit dem schnellen Wachstum kommerzieller Weltraummissionen, die eine reduzierte Startmasse und flexible Energiearchitekturen anstreben.
- Zum Beispiel ist der TDG650E30BEP GaN-Transistor von Teledyne e2v HiRel für 650 Volt und 30 Ampere ausgelegt. Er ist in einem 7,1 x 8,5 x 0,56 Millimeter großen GaNPX-Gerät verpackt.
Erweiterung modularer und standardisierter Energieplattformen
Es gibt einen zunehmenden Trend zu modularen Wandlerformaten, die eine schnellere Integration von Raumfahrzeugen und verkürzte Entwicklungszyklen unterstützen. Standardisierte Brick- und geschlossene Designs ermöglichen es Betreibern, Systeme über mehrere Missionen hinweg mit minimalem Redesign zu skalieren. Dieser Trend stärkt die Beschaffungseffizienz und beschleunigt die Produktion von Satellitenflotten. Er erweitert auch die Chancen für Anbieter, die strahlungstolerante Module anbieten, die auf gemeinsamen Formfaktoren basieren.
- Zum Beispiel ist der BCM6123-Buswandler von Vicor in einem ChiP (Converter housed in a Package) mit Standardabmessungen von 63,34 x 22,80 x 7,21 Millimetern (oder 2,494 x 0,898 x 0,284 Zoll) untergebracht.
Wichtige Herausforderungen
Strenge Qualifikations- und Testanforderungen für den Weltraum
Weltraumgeeignete DC-DC-Wandler müssen umfassende Tests auf Strahlungstoleranz, Vibration, thermische Zyklen und langfristige Zuverlässigkeit bestehen. Diese Anforderungen erhöhen die Entwicklungszeit und -kosten für Hersteller. Kleinere Akteure haben Schwierigkeiten, in den Markt einzutreten, da hohe Zertifizierungsbarrieren bestehen. Lange Qualifikationszyklen können Raumfahrtprogramme verzögern und Herausforderungen für Anbieter schaffen, die in schnelllebigen kommerziellen Segmenten konkurrieren.
Wärmemanagement und Einschränkungen der Energieeffizienz
Wandler müssen unter rauen thermischen Bedingungen stabile Leistung erbringen und gleichzeitig steigende Leistungsanforderungen unterstützen. Begrenzte Oberfläche in kompakten Raumfahrzeugen schränkt die Wärmeableitung ein und erhöht die Designkomplexität. Hohe Effizienz ist entscheidend, um übermäßige thermische Belastung und Leistungsverlust zu vermeiden. Diese Einschränkungen zu erfüllen und gleichzeitig die Strahlungstoleranz aufrechtzuerhalten, bleibt eine große Herausforderung für Ingenieurteams, die Wandler der nächsten Generation entwickeln.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 die führende Position im Markt für DC-DC-Wandler im Weltraum mit einem Anteil von etwa 39 %. Das Wachstum resultierte aus einer starken Satellitenproduktion, der Modernisierung der Verteidigung und der zunehmenden kommerziellen Startaktivität. Die Region profitiert von fortschrittlicher Forschung in der Leistungselektronik und hohen Investitionen von Luft- und Raumfahrtunternehmen. Der steigende Einkauf von Kleinsatelliten und die kontinuierliche Finanzierung von Tiefraum-Missionen unterstützen die stetige Nachfrage nach Wandlern. Der zunehmende Einsatz von elektrischer Antriebstechnik und Hochleistungspayloads stärkt die Akzeptanz in staatlichen und privaten Programmen weiter.
Europa
Europa machte 2024 fast 27 % des Marktanteils aus, angetrieben durch aktive Teilnahme an wissenschaftlichen Missionen, Erdbeobachtungsprogrammen und kommerziellen Satellitennetzwerken. Die Investitionen der Region in strahlungsgehärtete Komponenten und die Entwicklung standardisierter Leistungsmodulen unterstützen die Akzeptanz von Wandlern über verschiedene Plattformtypen hinweg. Das Wachstum wird durch starke Beiträge nationaler Raumfahrtagenturen und kollaborative Missionen unter der Europäischen Weltraumorganisation verstärkt. Der zunehmende Einsatz von Navigations- und Kommunikationssatelliten steigert ebenfalls die Nachfrage nach hocheffizienten DC-DC-Wandlern.
Asien-Pazifik
Asien-Pazifik erfasste 2024 etwa 23 % des Marktanteils und expandiert weiter aufgrund steigender Satellitenproduktion und staatlich unterstützter Raumfahrtprogramme. Länder investieren stark in Erdbeobachtung, Breitbandkonstellationen und Mondforschungsmissionen, was die Nachfrage nach Wandlern in verschiedenen Leistungsklassen antreibt. Das Wachstum wird weiter durch die rasante Entwicklung kommerzieller Startdienste und die steigende Beteiligung privater Raumfahrtunternehmen unterstützt. Der Fokus der Region auf miniaturisierte Raumfahrzeuge und kosteneffiziente Plattformen stärkt die Akzeptanz kompakter Wandlerdesigns.
Lateinamerika
Lateinamerika hielt 2024 etwa 6 % des Marktanteils, unterstützt durch die allmähliche Expansion nationaler Satellitenprogramme und die verstärkte Zusammenarbeit mit globalen Raumfahrtagenturen. Die Region investiert in Kommunikationssatelliten, Fernerkundungsmissionen und Kapazitätsaufbauinitiativen, die zuverlässige Stromversorgungssysteme für Raumfahrzeuge erfordern. Das wachsende Interesse an der Ausbildung in Raumfahrttechnologie und der Entwicklung regionaler Startinfrastrukturen trägt zum zukünftigen Marktpotenzial bei. Die Nachfrage bleibt moderat, wird jedoch voraussichtlich steigen, da Länder fortschrittlichere Nutzlasten übernehmen und auf Kleinsatellitenplattformen diversifizieren.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten 2024 fast 5 % des Marktanteils aus, angetrieben durch Missionsbedarfe in Kommunikation, Verteidigungsüberwachung und Umweltbeobachtung. Investitionen in nationale Raumfahrtagenturen und Satellitenbodeninfrastruktur unterstützen die stetige Nachfrage nach Stromumwandlungssystemen. Die Region sucht stärkere technologische Partnerschaften, um die Fähigkeiten im Raumfahrzeugdesign und in der Subsystemintegration zu verbessern. Da Länder Raumfahrtprogramme für Sicherheits- und kommerzielle Zwecke verfolgen, wird erwartet, dass die Akzeptanz von strahlungstoleranten und hocheffizienten DC-DC-Wandlern allmählich zunimmt.
Marktsegmentierungen:
Nach Typ
- Nicht isoliert
- Isoliert
Nach Ausgangsleistung
- 10W
- 10-29W
- 30-99W
- 100-250W
- 251-500W
- 501-1000W
- >1000W
Nach Formfaktor
- Chassis-Montage
- Geschlossen
- Brick
- Diskret
Nach Endbenutzer
- Höhen- und Orbitalsteuerungssysteme
- Oberflächenmobilitäts- und Navigationssysteme
- Befehls- und Datenverarbeitungssysteme
- Umweltüberwachungssysteme
- Satelliten-Thermalkraftbox
- Elektrische Energiesubsysteme
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Space-DC-DC-Wandler umfasst führende Unternehmen wie Modular Devices Inc., Infineon Technologies AG, Astronics Corporation, Renesas Electronics Corporation, Crane Co., STMicroelectronics, EPC Space, Advanced Energy Industries Inc., Microsemi Corporation und Airbus Group SE. Diese Unternehmen konkurrieren durch Fortschritte in strahlungsharten Designs, hocheffizienten Architekturen und kompakten Wandlerformaten, die für moderne Raumfahrzeuge maßgeschneidert sind. Hersteller konzentrieren sich darauf, die thermische Stabilität zu verbessern, die Zuverlässigkeit zu erhöhen und höhere Leistungsdichten zu unterstützen, um den Anforderungen von Missionen gerecht zu werden. Der Markt zeigt auch einen starken Fokus auf modulare Plattformen, die die Integrationszeit für Satellitenbauer verkürzen. Die zunehmende Einführung von elektrischer Antriebstechnik, Hochdatenraten-Nutzlasten und großen Satellitenkonstellationen verstärkt die Nachfrage nach robusten Wandlerlösungen. Kontinuierliche Investitionen in Halbleiterinnovationen und Qualifikationstests stärken das Wettbewerbsumfeld weiter.
Analyse der Hauptakteure
- Modular Devices Inc.
- Infineon Technologies AG
- Astronics Corporation
- Renesas Electronics Corporation
- Crane Co.
- STMicroelectronics
- EPC Space
- Advanced Energy Industries Inc.
- Microsemi Corporation
- Airbus Group SE
Neueste Entwicklungen
- Im Jahr 2025 brachte EPC Space den EPCS4001 strahlungsharten DC-DC-Abwärtswandler-Controller auf den Markt, der entwickelt wurde, um mit den bestehenden GaN-Leistungsstufen von EPC Space kombiniert zu werden, um hocheffiziente DC-DC-Wandler in Raumfahrtanwendungen zu ermöglichen und die Leistungsdichte und Schaltleistung zu verbessern.
- Im Jahr 2023 führte Advanced Energy ultra-miniaturisierte, programmierbare Hochspannungs-Präzisions-DC-DC-Wandler ein, die für Anwendungen entwickelt wurden, bei denen Platz und Gewicht entscheidend sind, und erweiterte damit sein Portfolio an Hochspannungswandlern für anspruchsvolle Elektronik.
- Im Jahr 2023 schloss Infineon den Verkauf seines HiRel DC-DC-Wandlergeschäfts an Micross Components ab, während es weiterhin wichtige Halbleitergeräte für hochzuverlässige und Raumfahrt-Stromversorgungslösungen liefert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Ausgangsleistung, Formfaktor, Endbenutzer und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird wachsen, da Satellitenkonstellationen in kommerziellen und staatlichen Programmen expandieren.
- Die Nachfrage nach strahlungsharten Wandlern wird mit mehr Tiefenraum- und Verteidigungsmissionen steigen.
- Miniaturisierte Leistungsmodulen werden in kleinen Satelliten und CubeSats an Akzeptanz gewinnen.
- Hocheffiziente Wandlerdesigns werden elektrischen Antrieb und Hochleistungslasten unterstützen.
- Modulare und standardisierte Wandlerplattformen werden die Integration von Raumfahrzeugen beschleunigen.
- Fortschrittliche Halbleitermaterialien werden das Wärmemanagement und die Zuverlässigkeit verbessern.
- Wandlerlieferanten werden von zunehmenden Investitionen des privaten Sektors in Raumfahrttechnologie profitieren.
- Autonome Raumfahrtsysteme werden eine stabilere und verteilte Leistungsregelung erfordern.
- Globale Zusammenarbeit wird die Möglichkeiten für die Entwicklung von Mehrzweckwandlern erweitern.
- Lebenszyklusorientierte Designs werden längere Missionsdauern und reduzierte Wartungsbedarfe unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für DC-DC-Wandler im Raumfahrtsektor und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für DC-DC-Wandler im Raum zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Space DC-DC-Wandler hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Raum-DC-DC-Wandler antreiben?
Wer sind die führenden Unternehmen im Markt für DC-DC-Wandler im Raumfahrtsektor?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für DC-DC-Wandler im Weltraum Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für DC-DC-Wandler im Weltraum Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41.15 million → 2032: USD 90.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für DC-DC-Wandler im Weltraum Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für DC-DC-Wandler im Weltraum Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für DC-DC-Wandler im Weltraum Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für DC-DC-Wandler im Weltraum Market Drivers
- 3.3 Markt für DC-DC-Wandler im Weltraum Market Restraints & Challenges
- 3.4 Markt für DC-DC-Wandler im Weltraum Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für DC-DC-Wandler im Weltraum Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für DC-DC-Wandler im Weltraum Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für DC-DC-Wandler im Weltraum category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für DC-DC-Wandler im Weltraum Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für DC-DC-Wandler im Weltraum Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für DC-DC-Wandler im Weltraum market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für DC-DC-Wandler im Weltraum Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für DC-DC-Wandler im Weltraum Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für DC-DC-Wandler im Weltraum Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für DC-DC-Wandler im Weltraum (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für DC-DC-Wandler im Weltraum Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für DC-DC-Wandler im Weltraum Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für DC-DC-Wandler im Weltraum Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für DC-DC-Wandler im Weltraum Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für DC-DC-Wandler im Weltraum Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für DC-DC-Wandler im Weltraum Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für DC-DC-Wandler im Weltraum Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für DC-DC-Wandler im Weltraum Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für DC-DC-Wandler im Weltraum Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
