
Marktübersicht
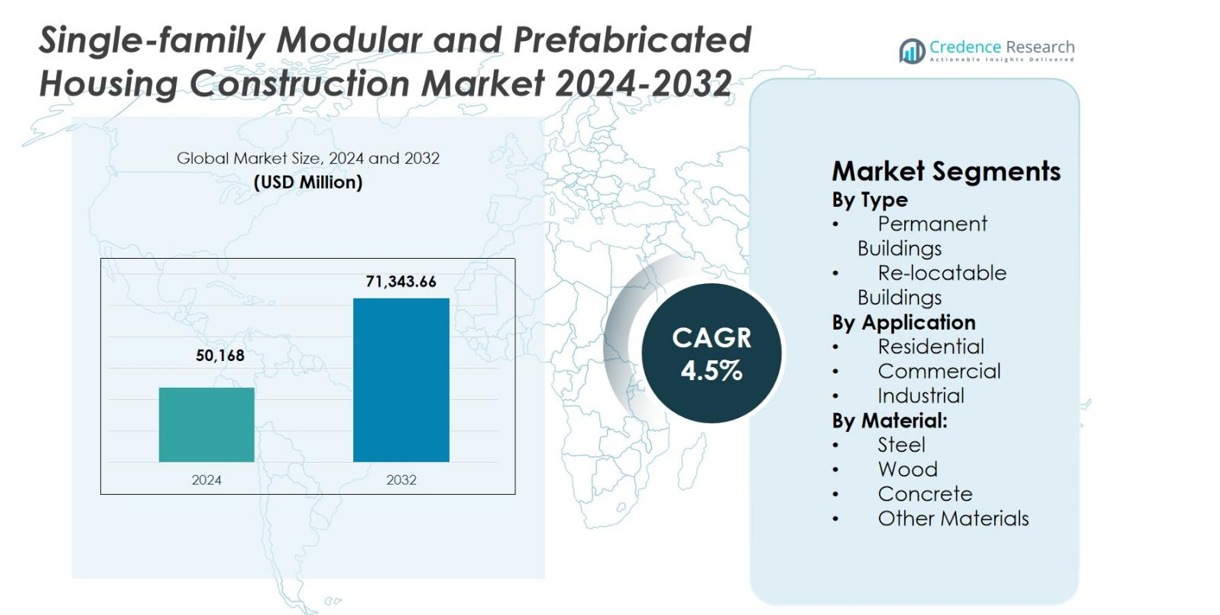
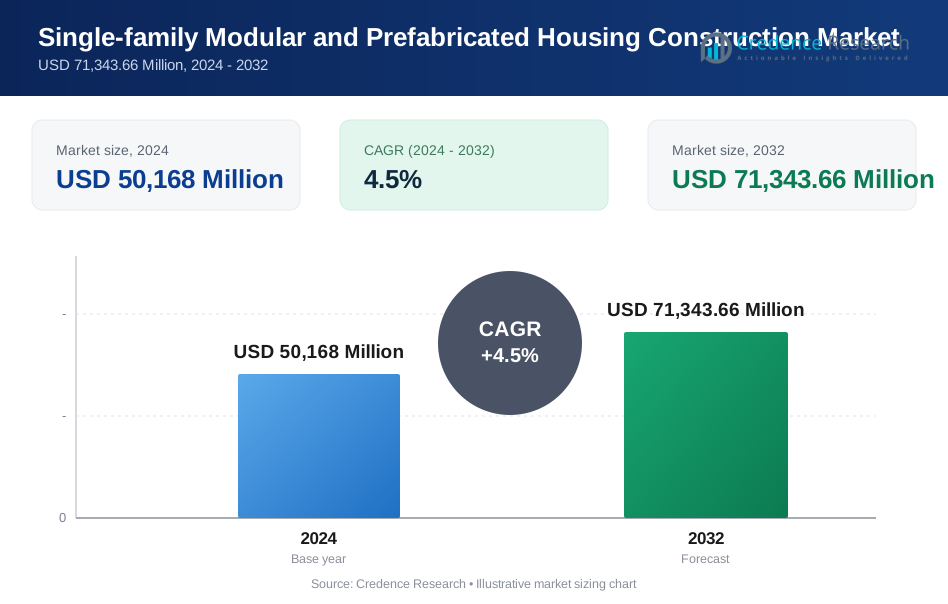
Der Markt für den Bau von modularen und vorgefertigten Einfamilienhäusern wurde im Jahr 2024 auf 50.168 Millionen USD geschätzt und soll bis 2032 71.343,66 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für grüne Einfamilienhäuser 2024 | USD 50.168 Millionen |
| Markt für grüne Einfamilienhäuser, CAGR | 4,5% |
| Marktgröße für grüne Einfamilienhäuser 2032 | USD 71.343,66 Millionen |
Der Markt für den Bau von modularen und vorgefertigten Einfamilienhäusern wird durch die Präsenz etablierter globaler Bauunternehmen und spezialisierter Anbieter von modularen Häusern geprägt, darunter Skanska AB, Bouygues Construction, Grupo ACS, Larsen and Toubro, Balfour Beatty, Kiewit Corporation, Taisei Corporation, Red Sea Housing Services, Lindal Cedar Homes und System House R und C. Diese Unternehmen konzentrieren sich darauf, die Vorfertigungskapazitäten auszubauen, die Projektabwicklungsgeschwindigkeit zu verbessern und digitale Bautechnologien zu integrieren, um ihre Marktposition zu stärken. Nordamerika führt den Markt mit einem Anteil von 34,8 % an, unterstützt durch eine starke Wohnungsnachfrage und ausgereifte modulare Baupraktiken, gefolgt von Europa mit 28,6 %, angetrieben durch Nachhaltigkeitsvorschriften, und Asien-Pazifik mit einem Anteil von 24,1 %, unterstützt durch schnelle Urbanisierung und groß angelegte Wohnungsinitiativen.
Markteinblicke
- Der Markt für den Bau von modularen und vorgefertigten Einfamilienhäusern wurde im Jahr 2024 auf 50.168 Millionen USD geschätzt und soll bis 2032 71.343,66 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum.
- Die Nachfrage beschleunigt sich, da der Druck auf die Erschwinglichkeit und die Anforderungen an schnellere Lieferungen zunehmen, wobei der Wohnungsbau im Jahr 2024 einen Anteil von 74,6 % hält und dauerhafte Gebäude mit einem Anteil von 68,4 % führend sind, unterstützt durch Haltbarkeit, Einhaltung von Vorschriften und vorhersehbare Projektzeitpläne.
- Die Einführung der Offsite-Fertigung steigt durch BIM-gestütztes Design, Automatisierung und Massenanpassung, während Nachhaltigkeitsprioritäten die modulare Akzeptanz durch Abfallreduzierung und verbesserte Energieeffizienz in Einfamilienhäusern stärken.
- Große Akteure wie Skanska AB, Bouygues Construction, Grupo ACS, Larsen and Toubro, Balfour Beatty, Kiewit Corporation und Taisei Corporation stärken ihre Position, indem sie die Vorfertigungskapazitäten ausbauen, Lieferketten optimieren und standardisierte Systeme vorantreiben.
- Die regionale Nachfrage wird weiterhin von Nordamerika mit einem Anteil von 34,8 % angeführt, gefolgt von Europa mit 28,6 % und Asien-Pazifik mit 24,1 %, während regulatorische Fragmentierung, Zonierungseinschränkungen und Finanzierungsbeschränkungen die breitere Akzeptanz weiterhin einschränken.
Marktsegmentierungsanalyse:
Nach Typ:
Im Markt für modulare und vorgefertigte Einfamilienhäuser dominierten permanente Gebäude das Segment mit einem Marktanteil von 68,4 % im Jahr 2024, angetrieben durch die steigende Nachfrage nach langfristigen Wohnlösungen, die der Haltbarkeit und Ästhetik herkömmlicher Häuser entsprechen. Permanente modulare Häuser profitieren von schnelleren Bauzeiten, niedrigeren Lebenszykluskosten und der Einhaltung lokaler Bauvorschriften, was sie sowohl für Hausbesitzer als auch Entwickler attraktiv macht. Die zunehmende Urbanisierung, Wohnungsknappheit und günstige Hypothekenfinanzierung für permanente Strukturen unterstützen die Akzeptanz weiter, während Fortschritte in Designflexibilität und struktureller Integrität ihre Führungsposition gegenüber umziehbaren Gebäuden stärken.
- Zum Beispiel werden die CrossMod-Häuser von Clayton Homes im Werk auf permanenten Fundamenten mit erhöhten Dachneigungen und überdachten Veranden gebaut, die wie vor Ort gebaute Häuser bewertet werden, während sie eine schnellere Montage als traditionelle Methoden ermöglichen.
Nach Anwendung:
Nach Anwendung machte das Wohnsegment im Jahr 2024 einen dominanten Marktanteil von 74,6 % im Markt für modulare und vorgefertigte Einfamilienhäuser aus, unterstützt durch die starke Nachfrage nach erschwinglichen Einfamilienhäusern. Bevölkerungswachstum, steigende Grundstücks- und Arbeitskosten und der Bedarf an schneller Wohnungsbereitstellung treiben die Wohnakzeptanz voran. Modulare Bauweise ermöglicht vorhersehbare Zeitpläne, Kostenkontrolle und reduzierten Materialabfall, was mit Nachhaltigkeitszielen übereinstimmt. Von der Regierung unterstützte Wohnprogramme und die zunehmende Akzeptanz von Fertighäusern bei Käufern mit mittlerem Einkommen stärken die Dominanz des Wohnsektors gegenüber kommerziellen und industriellen Anwendungen weiter.
- Zum Beispiel pilotierte Mirvac in Australien vorgefertigte Wand- und Bodenpaneele für acht Einfamilienhäuser in Tullamore in Melbourne, die 23 % schneller als traditionelle Methoden fertiggestellt wurden, fast sieben Wochen einsparen und den Abfall vor Ort um 50 % sowie die risikoreiche Gerüstarbeit um 42 % reduzieren.
Nach Material:
In Bezug auf das Material führte Stahl das Segment mit einem Marktanteil von 41,8 % im Jahr 2024 im Markt für modulare und vorgefertigte Einfamilienhäuser an, angetrieben durch seine Stärke, Haltbarkeit und Eignung für die fabrikbasierte modulare Bauweise. Stahlkonstruktionen bieten überlegene Tragfähigkeit, Widerstandsfähigkeit gegen Schädlinge und Feuer sowie konsistente Qualitätskontrolle. Der wachsende Fokus auf strukturelle Sicherheit, längere Lebensdauer von Gebäuden und reduzierte Wartungskosten unterstützt die Akzeptanz von Stahl. Darüber hinaus verbessern die Recyclingfähigkeit von Stahl und seine Kompatibilität mit nachhaltigen Baupraktiken seine Präferenz gegenüber Holz, Beton und anderen Materialien.
Wichtige Wachstumsfaktoren
Wachsende Notwendigkeit für erschwingliche und schnelle Wohnungsbereitstellung
Der Markt für modulare und vorgefertigte Einfamilienhäuser wird stark von der steigenden Nachfrage nach erschwinglichen und schnell gelieferten Wohnlösungen angetrieben. Steigende Grundstückspreise, Arbeitskosten und verlängerte Zeitpläne, die mit traditionellem Bau verbunden sind, fördern die Akzeptanz modularer Methoden. Die fabrikbasierte Produktion ermöglicht schnellere Projektabschlüsse, vorhersehbare Kosten und reduzierten Materialabfall. Entwickler und Hausbesitzer profitieren von verkürzten Bauzyklen und früherem Einzug, was modulare Wohnlösungen zu einer praktischen Antwort auf Wohnungsknappheit in städtischen und vorstädtischen Regionen macht.
- Zum Beispiel stellte Clayton Homes im Jahr 2022 über 50.000 vorgefertigte Einfamilienhäuser her, darunter modulare Modelle wie das 1.920 Quadratfuß große Paradise mit drei Schlafzimmern und getrennten Wohnbereichen.
Bauarbeitskräftemangel und Produktivitätsvorteile
Der Arbeitskräftemangel in der Bauindustrie wirkt als wichtiger Wachstumstreiber für den Markt für modulare und vorgefertigte Einfamilienhäuser. Der modulare Bau reduziert die Abhängigkeit von vor Ort tätigen Arbeitskräften, indem die Arbeit in kontrollierte Fertigungsumgebungen verlagert wird. Standardisierte Prozesse verbessern die Produktivität, gewährleisten gleichbleibende Qualität und reduzieren Projektverzögerungen. Da die qualifizierte Belegschaft in vielen Regionen weiter abnimmt, bietet der modulare Wohnungsbau eine effiziente und skalierbare Alternative, die eine kontinuierliche Projektausführung unterstützt.
- Zum Beispiel setzt das japanische Unternehmen Sekisui Heim in seiner Fabrik in Kyushu Roboter ein, um dem Arbeitskräftemangel entgegenzuwirken, und steigert die Produktion von 55 auf 65 Wohneinheiten pro Tag, während die Bediener um 20 % reduziert und die Arbeiter auf weniger anstrengende Aufgaben umverteilt werden.
Regierungsunterstützung und Wohnungsbauinitiativen
Unterstützende Regierungspolitiken beschleunigen das Wachstum im Markt für modulare und vorgefertigte Einfamilienhäuser erheblich. Öffentliche Wohnungsbauprogramme, Steueranreize und schnellere Genehmigungsverfahren begünstigen zunehmend den vorgefertigten Bau. Regierungen nutzen modulare Wohnlösungen, um Ziele für bezahlbaren Wohnraum, Katastrophenhilfe und ländliche Entwicklungsziele zu erreichen. Die regulatorische Anerkennung von Modulstandards fördert private Investitionen und stärkt das langfristige Marktvertrauen.
Wichtige Trends & Chancen
Einführung von digitalem Design und fortschrittlicher Fertigung
Die Integration von digitalen Designtools und fortschrittlichen Fertigungstechnologien ist ein wichtiger Trend im Markt für modulare und vorgefertigte Einfamilienhäuser. Building Information Modeling, Automatisierung und Präzisionsfertigung verbessern die Designgenauigkeit und Produktionseffizienz. Diese Fortschritte unterstützen die Massenanpassung, sodass Hersteller unterschiedliche Designpräferenzen erfüllen können, ohne Geschwindigkeit oder Kosteneffizienz zu opfern. Investitionen in intelligente Fertigungsanlagen schaffen neue Möglichkeiten für Skalierbarkeit und wettbewerbsfähige Differenzierung.
- Zum Beispiel nutzte das CitizenM Bowery Hotel BIM zur Herstellung von 210 modularen Gästezimmern, die jeweils vollständig mit Oberflächen, Sanitäranlagen und Möbeln ausgestattet waren, bevor sie zur Baustelle geliefert wurden.
Steigender Fokus auf nachhaltige und energieeffiziente Häuser
Nachhaltigkeit schafft starke Chancen im Markt für modulare und vorgefertigte Einfamilienhäuser. Der modulare Bau unterstützt energieeffiziente Designs durch bessere Isolierung, reduzierte Abfälle und kontrollierten Materialeinsatz. Hersteller integrieren zunehmend erneuerbare Energiesysteme und emissionsarme Materialien. Wachsende Umweltbewusstheit und strengere energetische Bauvorschriften fördern die Einführung von grünen Modulhäusern und positionieren Nachhaltigkeit als langfristige Wachstumschance.
- Zum Beispiel integriert Dvele Solarmodule, die jährlich mindestens 6.400 Kilowattstunden erzeugen, in seine Fertighäuser, wodurch ein selbstversorgender Betrieb mit Batteriespeicherung für Netzunabhängigkeit ermöglicht wird.
Wichtige Herausforderungen
Regulatorische und Zonierungskomplexität
Regulatorische Inkonsistenz bleibt eine bedeutende Herausforderung für den Markt für Einfamilienhäuser im modularen und vorgefertigten Bau. Unterschiede in Bauvorschriften, Zonierungsgesetzen und Genehmigungsverfahren in verschiedenen Regionen erhöhen die Compliance-Kosten und verzögern die Projektausführung. Modulbauweise unterliegt oft zusätzlichen Inspektionen im Vergleich zur traditionellen Bauweise, was eine schnelle Bereitstellung einschränkt. Der Mangel an standardisierten Vorschriften beschränkt die Skalierbarkeit und verlangsamt die Marktdurchdringung, was eine grenzüberschreitende Expansion entmutigt, die administrative Belastung erhöht und das Vertrauen der Investoren in groß angelegte modulare Wohnbauprogramme verringert.
Marktwahrnehmung und Finanzierungsbeschränkungen
Negative Wahrnehmungen hinsichtlich Designbeschränkungen und langfristiger Haltbarkeit stellen weiterhin eine Herausforderung für den Markt für Einfamilienhäuser im modularen und vorgefertigten Bau dar. Diese Wahrnehmungen beeinflussen die Akzeptanz der Käufer und schränken den Zugang zu günstigen Finanzierungen ein. Einige Kreditgeber setzen strengere Kreditbedingungen für modulare Häuser fest, was die Eigentumskosten erhöht. Die Überwindung dieser Barrieren erfordert eine stärkere Markterziehung, bewährte Leistungsdaten und eine verbesserte Zusammenarbeit mit Finanzinstituten, zusammen mit erfolgreichen Projektdemonstrationen und einer breiteren politischen Anerkennung, um langfristiges Vertrauen aufzubauen.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Marktanteil von 34,8 % im Jahr 2024 im Markt für Einfamilienhäuser im modularen und vorgefertigten Bau, angetrieben durch eine starke Nachfrage nach erschwinglichem Wohnraum und fortschrittliche Baupraktiken. Die Vereinigten Staaten führen die Region an, aufgrund der hohen Akzeptanz von Modulhäusern, Arbeitskräftemangel im traditionellen Bau und unterstützenden Finanzierungsoptionen. Kanada trägt durch staatlich unterstützte Wohninitiativen und nachhaltige Bauvorgaben bei. Eine gut etablierte Fertigungsinfrastruktur, Designstandardisierung und Verbraucherbewusstsein unterstützen die stetige Einführung von modularen Einfamilienhäusern in Vorstadt- und halb-urbanen Entwicklungen.
Europa
Europa machte einen Marktanteil von 28,6 % im Jahr 2024 im Markt für Einfamilienhäuser im modularen und vorgefertigten Bau aus, unterstützt durch strenge Nachhaltigkeitsvorschriften und die Nachfrage nach energieeffizientem Wohnraum. Länder wie Deutschland, das Vereinigte Königreich und die nordische Region übernehmen aktiv vorgefertigte Wohnlösungen, um die Kohlenstoffreduktionsziele zu erreichen. Hohe Arbeitskosten und begrenzte qualifizierte Arbeitskräfte fördern zudem Offsite-Baumethoden. Ein starker Fokus auf Qualitätsstandards, moderne architektonische Designs und staatliche Unterstützung für grünes Wohnen fördern das regionale Wachstum.
Asien-Pazifik
Asien-Pazifik repräsentierte einen Marktanteil von 24,1 % im Jahr 2024 im Markt für Einfamilienhäuser im modularen und vorgefertigten Bau, angetrieben durch schnelle Urbanisierung und groß angelegte Wohnanforderungen. China, Japan und Indien führen die Einführung durch industrialisierte Bauprogramme und expandierende Wohnentwicklungen an. Eine steigende Bevölkerung, zunehmendes verfügbares Einkommen und der staatliche Fokus auf Massenwohnungsbau beschleunigen die Nachfrage. Modulares Bauen unterstützt eine schnellere Projektdurchführung und Kosteneffizienz, was es für den hochvolumigen Einfamilienhausbau in aufstrebenden und entwickelten Asien-Pazifik-Ökonomien geeignet macht.
Lateinamerika
Lateinamerika erreichte einen Marktanteil von 7,2 % im Jahr 2024 im Markt für Einfamilienhäuser im modularen und vorgefertigten Wohnungsbau, unterstützt durch die steigende Nachfrage nach erschwinglichem Wohnraum. Länder wie Brasilien und Mexiko setzen zunehmend auf Fertighäuser, um städtische Wohnungsdefizite zu beheben. Modulares Bauen bietet Kostenkontrolle und verkürzte Bauzeiten, was sowohl für öffentliche als auch private Wohnbauprojekte attraktiv ist. Verbesserte Bauvorschriften und steigende Investitionen in die Wohninfrastruktur tragen zur allmählichen Marktexpansion in der gesamten Region bei.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt einen Marktanteil von 5,3 % im Jahr 2024 im Markt für Einfamilienhäuser im modularen und vorgefertigten Wohnungsbau, angetrieben durch die Wohnungsnachfrage im Zusammenhang mit Bevölkerungswachstum und städtischer Expansion. Golfstaaten setzen modulare Wohnlösungen für Arbeitsunterkünfte und Wohnbauprojekte ein, während Afrika von der Vorfertigung für erschwingliche Wohnprogramme profitiert. Begrenzte traditionelle Baukapazitäten und die Notwendigkeit einer schnellen Wohnungsbereitstellung unterstützen die modulare Einführung, trotz Herausforderungen im Zusammenhang mit regulatorischen Rahmenbedingungen und Finanzierungsverfügbarkeit.
Marktsegmentierungen:
Nach Typ
- Permanente Gebäude
- Verlegbare Gebäude
Nach Anwendung
- Wohngebäude
- Gewerbegebäude
- Industriegebäude
Nach Material:
- Stahl
- Holz
- Beton
- Andere Materialien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft im Markt für Einfamilienhäuser im modularen und vorgefertigten Wohnungsbau umfasst Skanska AB, Bouygues Construction, Grupo ACS, Larsen and Toubro, Balfour Beatty, Kiewit Corporation, Taisei Corporation, Red Sea Housing Services, Lindal Cedar Homes und System House R and C. Der Markt spiegelt eine Mischung aus globalen Bauunternehmen und spezialisierten Anbietern modularer Wohnlösungen wider, die in Bezug auf Geschwindigkeit, Designflexibilität, Kosteneffizienz und Projektausführung konkurrieren. Schlüsselakteure konzentrieren sich auf den Ausbau von Vorfertigungsanlagen, die Integration digitaler Design- und Offsite-Fertigungstechnologien und die Stärkung der regionalen Präsenz durch Partnerschaften und Joint Ventures. Der Schwerpunkt auf nachhaltigem Bauen, energieeffizienten Bauweisen und standardisierten Modulsystemen verstärkt die Differenzierung. Unternehmen investieren zunehmend in Automatisierung, fortschrittliche Materialien und Optimierung der Lieferkette, um Margen und Skalierbarkeit zu verbessern. Strategische Expansion in erschwinglichen Wohnungsbau, Katastrophenhilfe und groß angelegte Wohnprojekte stärkt die Wettbewerbsposition weiter und fördert die langfristige Marktstabilität.
Analyse der Hauptakteure
- Bouygues Construction
- Grupo ACS
- System House R and C
- Larsen and Toubro
- Lindal Cedar Homes
- Kiewit Corporation
- Balfour Beatty
- Taisei Corporation
- Red Sea Housing Services
- Skanska AB
Jüngste Entwicklungen
- Im September 2024 erwarb ATCO Structures & Logistics Ltd. NRB Modular Solutions für 40 Millionen Dollar, um seine Fähigkeiten im modularen Wohnungsbau zu stärken.
- Im Jahr 2025 brachte Champion Homes die Concord Duplex Series auf den Markt, ein neues Produktsegment, das erschwingliche Wohneinheiten durch seine nationalen Angebote für Fertighäuser bereitstellt.
- Im Dezember 2025 brachte Guangdong WELLCAMP Steel Structure & Modular Housing Co., Ltd. schnell einsetzbare, faltbare und erweiterbare Containerhäuser auf globalen Ausstellungen für verschiedene Standorte, einschließlich Bergbau und Katastrophenhilfe, auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Material und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für den Bau von modularen und vorgefertigten Einfamilienhäusern wird stetig wachsen, da die Nachfrage nach schnelleren und kosteneffizienten Wohnlösungen steigt.
- Wachsende Urbanisierung und Vorstadtentwicklung werden die langfristige Einführung modularer Einfamilienhäuser unterstützen.
- Fortschritte in der Offsite-Fertigung, Automatisierung und digitalem Design werden die Baupräzision und Skalierbarkeit verbessern.
- Die zunehmende Akzeptanz von modularen Häusern bei Hauskäufern wird die Durchdringung des Wohnungsmarktes stärken.
- Nachhaltigkeitsanforderungen werden den breiteren Einsatz energieeffizienter Designs und umweltfreundlicher Baumaterialien vorantreiben.
- Regierungswohnungsprogramme und unterstützende regulatorische Rahmenbedingungen werden vorgefertigte Baumethoden fördern.
- Die Integration von Smart-Home-Technologien wird den Wertvorschlag modularer Einfamilienhäuser verbessern.
- Der Ausbau von Vorfertigungsanlagen wird die regionalen Versorgungskapazitäten verbessern und die Projektzeiten verkürzen.
- Strategische Partnerschaften zwischen Entwicklern und modularen Herstellern werden das Marktwachstum beschleunigen.
- Verbesserte Finanzierungsmöglichkeiten und die zunehmende Akzeptanz durch Kreditgeber werden die Einführungshürden senken und die Marktreife unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Bau von Einfamilienhäusern in Modul- und Fertigbauweise, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Einfamilien-Modul- und Fertighäuser zwischen 2024 und 2032 voraussichtlich wachsen?
Wie geht der Markt mit Nachhaltigkeitsbedenken in der Baupraxis um?
Welche Rolle spielt Technologie in der Entwicklung des Marktes für Einfamilienhäuser in Modul- und Fertigbauweise?
Wie werden Smart-Home-Technologien in modulare und vorgefertigte Wohnhäuser integriert?
Welche Herausforderungen hat der Markt, und wie werden sie angegangen?
Wer sind die führenden Unternehmen im Markt für Einfamilien-Modul- und Fertighausbau?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 50,168 Million → 2032: USD 71,343.66 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Drivers
- 3.3 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Restraints & Challenges
- 3.4 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für den Bau von Einfamilienhäusern in modularer und vorgefertigter Bauweise Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
