
Marktübersicht
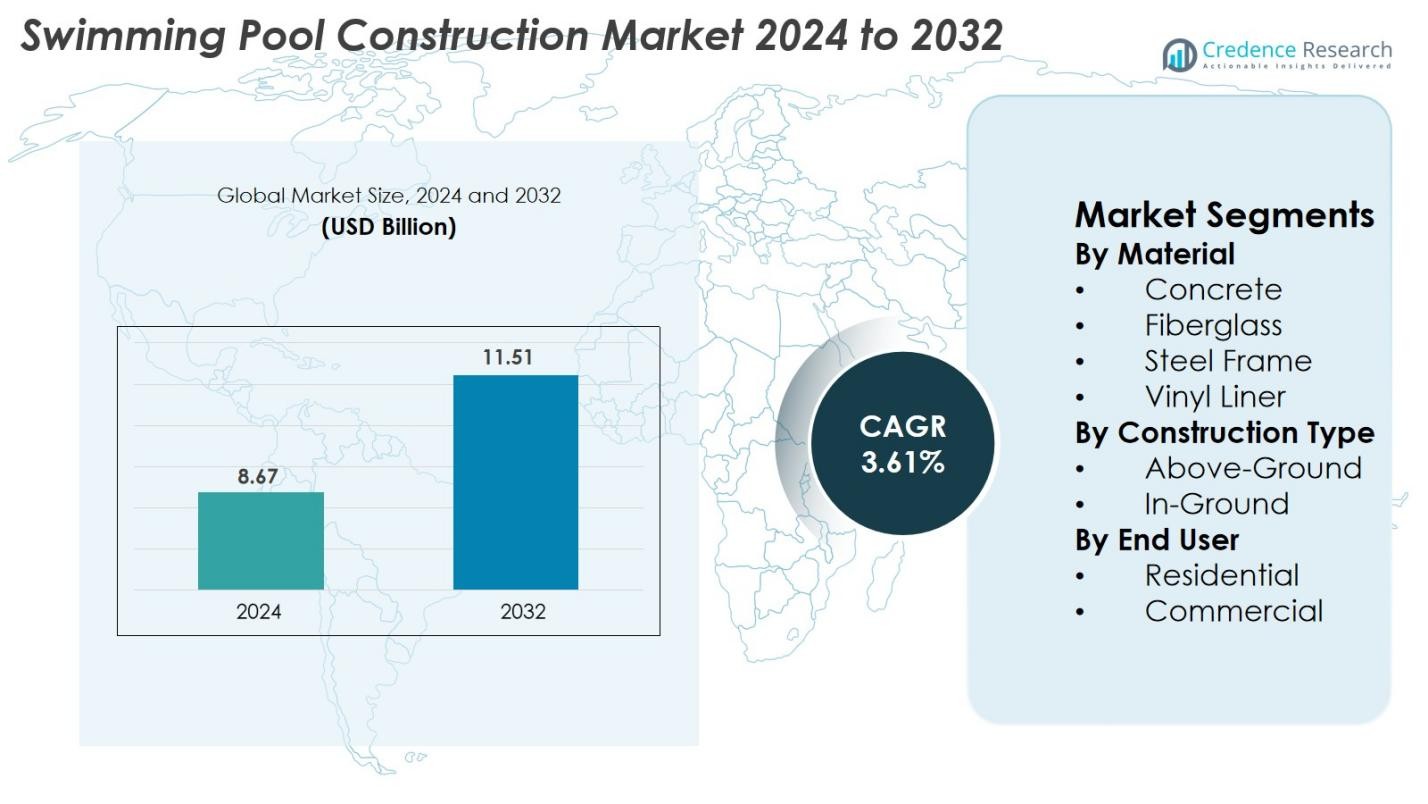
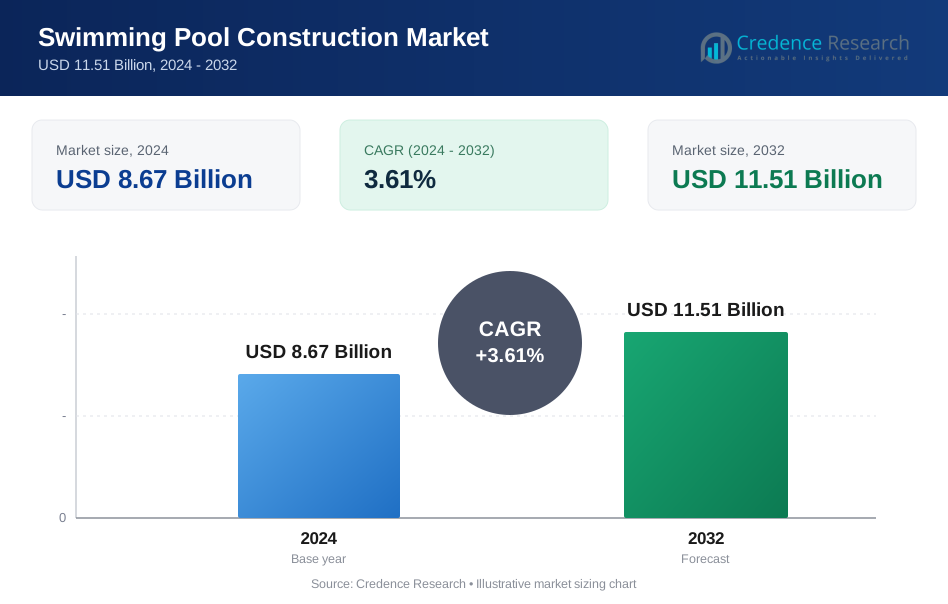
Der Markt für Schwimmbadbau wurde 2024 auf 8,67 Milliarden USD geschätzt und soll bis 2032 11,51 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,61 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Schwimmbadbau 2024 | 8,67 Milliarden USD |
| Schwimmbadbau-Markt, CAGR | 3,61% |
| Marktgröße für Schwimmbadbau 2032 | 11,51 Milliarden USD |
Der Markt für Schwimmbadbau zeichnet sich durch eine starke Mischung aus globalen und regionalen Akteuren aus, darunter Aloha Pools Ltd, Aquamarine Pools, Concord Pools and Spas, Leisure Pools, Millennium Pools Pvt. Ltd, Myrtha Pools, Natare Corporation, Platinum Pools und Presidential Pools, Spas & Patio, die alle mit fortschrittlichen Designs, langlebigen Materialien und schlüsselfertigen Installationsdiensten konkurrieren. Diese Unternehmen konzentrieren sich darauf, ihre Portfolios mit intelligenter Automatisierung, energieeffizienten Systemen und strukturellen Innovationen zu erweitern, um der steigenden Nachfrage im Wohn- und Gewerbebereich gerecht zu werden. Nordamerika führt den Markt mit einem Anteil von über 38 % im Jahr 2024 an, angetrieben durch hohe Verbraucherausgaben, Luxuswohnungsentwicklungen und die weitverbreitete Einführung von Bodensystemen.
Markteinblicke
- Der Markt für Schwimmbadbau wurde 2024 auf 8,67 Milliarden USD geschätzt und soll bis 2032 11,51 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,61 % während des Prognosezeitraums.
- Steigende Wohnungsbauaktivitäten, Lifestyle-Upgrades und die Nachfrage nach häuslichen Freizeiteinrichtungen treiben das Marktwachstum an, wobei das Wohnsegment einen Anteil von 72 % ausmacht und Betonmaterialien mit einem Anteil von 42 % aufgrund ihrer Haltbarkeit und Designflexibilität führend sind.
- Die zunehmende Einführung von intelligenter Automatisierung, energieeffizienten Systemen und umweltfreundlichen Filtrationslösungen prägt die Markttrends, da Verbraucher zunehmend wartungsarme und nachhaltige Poolsysteme bevorzugen.
- Wichtige Akteure wie Aloha Pools Ltd, Leisure Pools, Myrtha Pools, Platinum Pools, Aquamarine Pools und Natare Corporation konkurrieren durch innovative Designs, langlebige Materialien und schlüsselfertige Installationsfähigkeiten, um ihre Marktpräsenz zu stärken.
- Regional führt Nordamerika mit einem Anteil von 38 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 24 %, während Bodenschwimmbäder weltweit mit mehr als 68 % Anteil an neuen Installationen dominieren.
Marktsegmentierungsanalyse
Nach Material
Der Markt für Schwimmbadbau wird vom Betonsektor dominiert, der im Jahr 2024 über 42% Marktanteil erobert, angetrieben durch seine überlegene Haltbarkeit, Designflexibilität und Eignung für große maßgeschneiderte Pools. Betonpools bleiben die erste Wahl für hochwertige Wohn- und Gewerbeinstallationen, die erstklassige Ästhetik und eine lange Lebensdauer erfordern. Glasfaser folgt aufgrund seiner geringen Wartung und schnellen Installationsvorteile, während Vinylfolienpools in budgetorientierten Wohnprojekten gefragt sind. Stahlrahmenstrukturen gewinnen weiterhin an Bedeutung, unterstützt durch die zunehmende Akzeptanz in modularen und semipermanenten Pooldesigns.
- Zum Beispiel hat Shotcrete Technologies hochdichte Spritzbetonsysteme entwickelt, die Druckfestigkeiten von über 8.000 psi erreichen können und es Bauherren ermöglichen, tiefere und strukturell komplexere Betonpools zu erstellen.
Nach Bautyp
Das Segment der eingelassenen Pools führt den Markt für Schwimmbadbau mit einem Anteil von mehr als 68% im Jahr 2024 an, angetrieben durch steigende Investitionen in Luxusimmobilien, landschaftlich gestaltete Außenbereiche und wellnessorientierte Umgebungen. Eingelassene Pools bieten langfristige Haltbarkeit, strukturelle Festigkeit und umfangreiche Anpassungsmöglichkeiten, was sie zur bevorzugten Option in Wohn- und Gewerbeumgebungen macht. Aufstellpools halten eine stetige Nachfrage in kostenbewussten Haushalten aufgrund niedrigerer Installationskosten und minimaler Standortvorbereitung. Die steigende städtische Dichte und DIY-freundliche Designs unterstützen weiterhin die Akzeptanz von Aufstellpoollösungen.
- Zum Beispiel sind Haywards AquaRite-Salzchlorierungssysteme in mehr als einer Million Pools weltweit installiert und für eingelassene Becken mit bis zu 150.000 Litern Wasser ausgelegt.
Nach Endverbraucher
Das Wohnsegment dominierte den Markt für Schwimmbadbau mit einem Anteil von 72% im Jahr 2024, angetrieben durch steigende verfügbare Einkommen, Lifestyle-Upgrades und starke Nachfrage nach häuslichen Freizeiteinrichtungen. Renovierungsaktivitäten im Wohnbereich und die Erweiterung von Premium-Wohnprojekten treiben weiterhin die Installation von Wohnpools an. Das Gewerbesegment, einschließlich Hotels, Resorts, Sportclubs und Wellnesszentren, expandiert stetig aufgrund des Wachstums im Tourismus, der Fitnesskultur und der Modernisierung von Gastgewerbeeinrichtungen. Der zunehmende Bau von olympischen Standard- und Trainingspools trägt weiter zum Wachstum des Segments bei.
Wichtige Wachstumsfaktoren
Steigender Wohnungsbau und Lifestyle-Upgrades
Der Markt für den Bau von Schwimmbädern profitiert erheblich von der Ausweitung des Wohnungsbaus und der Modernisierung des Lebensstils in städtischen und halbstädtischen Gebieten. Steigende verfügbare Einkommen und ein Trend zu hochwertigen Wohnannehmlichkeiten haben die Nachfrage nach privaten Pools erhöht, insbesondere bei Haushalten mit mittlerem bis hohem Einkommen. Hausbesitzer betrachten Pools zunehmend als wertsteigernde Vermögenswerte, die die Attraktivität der Immobilie erhöhen und ein wellnessorientiertes Leben unterstützen. Darüber hinaus treibt der Trend zur Schaffung von Freizeitbereichen im Freien, einschließlich gestalteter Hinterhöfe, Terrassen und Unterhaltungszonen, die höhere Akzeptanz von eingelassenen und maßgeschneiderten Pools voran. Der Anstieg von Luxuswohnanlagen, geschlossenen Siedlungen und Villenprojekten beschleunigt weiter die Installation von Schwimmbädern, da Entwickler Pools als wesentliche Annehmlichkeiten positionieren. Auch der Renovierungsmarkt trägt stark bei, da Hausbesitzer ältere Pools mit modernen Materialien, energieeffizienten Pumpen und intelligenter Automatisierung aufrüsten. Diese breit angelegte Wohnungsnachfrage stärkt weiterhin das Marktwachstum weltweit.
· Zum Beispiel unterstützt Haywards OmniLogic-Plattform für intelligente Automatisierung die Fernsteuerung von Zirkulations-, Heiz- und Beleuchtungssystemen, wobei jedes Hochspannungsrelais individuelle Lasten bis zu 30 A verwaltet, um den Poolbetrieb in modernen Häusern zu optimieren
Erweiterung der Infrastruktur für Gastgewerbe, Freizeit und Wellness
Das Wachstum im Gastgewerbe- und Freizeitsektor spielt eine entscheidende Rolle bei der Weiterentwicklung des Marktes für den Bau von Schwimmbädern. Hotels, Luxusresorts, Wasserparks, Fitnesscenter und Freizeitclubs integrieren zunehmend fortschrittliche Pooldesigns, um das Gästeerlebnis zu verbessern und ihre Einrichtungen zu differenzieren. Der weltweite Anstieg von Reisen und Tourismus, einschließlich Wellnesstourismus, hat Investitionen in Infinity-Pools, Dachpools, temperaturgesteuerte Pools und thematische Freizeitpools beschleunigt. Sportkomplexe und Akademien bauen auch Pools nach olympischem Standard, um den Wettkampfschwimmen und Fitnessprogrammen zu fördern. Darüber hinaus integrieren Wellnesszentren und Spa-Resorts Hydrotherapie-Pools, Tauchbecken und Entspannungspools in ihr Dienstleistungsangebot, was die kommerzielle Nachfrage antreibt. Öffentliche Investitionen in kommunale Schwimmanlagen, insbesondere in Schwellenländern, erweitern die Marktexpansion weiter. Da kommerzielle Einrichtungen bestrebt sind, Komfort, Ästhetik und Funktionalität zu erhöhen, steigt die Nachfrage nach innovativen Materialien, fortschrittlichen Filtersystemen und intelligenten Wartungslösungen weiter an.
- Zum Beispiel hat Myrtha Pools weltweit über 1.500 wettkampftaugliche Schwimmbecken geliefert, die aus Edelstahlmodulen bestehen, die mit einer Blechdicke von bis zu 0,8 mm konstruiert sind, um strukturelle Präzision zu gewährleisten, was sie für olympische Einrichtungen geeignet macht.
Technologische Fortschritte und intelligente Pool-Integration
Schnelle technologische Fortschritte steigern den Markt für Schwimmbadbau erheblich, indem sie Sicherheit, Haltbarkeit und Betriebseffizienz verbessern. Intelligente Pool-Systeme, die mit IoT-Sensoren, automatisierter Filtration, Fernüberwachung und app-basierten Steuerungen ausgestattet sind, werden bei privaten und gewerblichen Nutzern immer beliebter. Diese Funktionen ermöglichen die Überwachung der Wasserqualität in Echtzeit, automatisierte Reinigungszyklen und optimierten Energieverbrauch, was die langfristigen Betriebskosten senkt. Fortschritte bei Baumaterialien wie korrosionsbeständigen Stahlrahmen, Hochleistungsbeton und vorgefertigten Fiberglas-Schalen machen die Poolinstallation schneller und zuverlässiger. Darüber hinaus unterstützen umweltfreundliche Lösungen wie Solar-Poolheizungen, Pumpen mit variabler Geschwindigkeit und energieeffiziente LED-Beleuchtung Käufer, die auf Nachhaltigkeit achten. Roboter-Poolreiniger und automatisierte Chemikalienspender verändern ebenfalls die Poolwartung, indem sie Komfort und Sicherheit verbessern. Diese technologischen Innovationen verändern die Kundenerwartungen und fördern die Einführung moderner, wartungsarmer und energieeffizienter Pool-Systeme.
Wichtige Trends & Chancen
Wachsende Vorliebe für nachhaltige und umweltfreundliche Pool-Lösungen
Nachhaltigkeit hat sich als wichtiger Trend im Markt für Schwimmbadbau herauskristallisiert und eröffnet zahlreiche Möglichkeiten für umweltfreundliche Designs und Technologien. Verbraucher bevorzugen zunehmend Lösungen, die den Energieverbrauch senken, Wasserverluste minimieren und die Umweltbelastung reduzieren. Solarheizsysteme, energieeffiziente Pumpen, regenerative Medienfilter und Salzwasser-Chlorierungssysteme gewinnen weltweit an Bedeutung. Innovationen wie durchlässige Deckmaterialien, Integration von Regenwassernutzung und Optimierung der Rezirkulation unterstützen ebenfalls umweltbewusste Poolbetriebe. Hersteller entwickeln Materialien mit niedrigem VOC-Gehalt, recycelbare Liner und langlebige Fiberglas-Verbundstoffe, um Nachhaltigkeitsbedenken zu adressieren. Da Regierungen strengere Vorschriften für Wasser- und Energieverbrauch umsetzen, setzen Bauunternehmen auf umweltfreundliche Baupraktiken und hocheffiziente Systeme. Dieser Wandel hin zu umweltfreundlichen Pool-Ökosystemen schafft erhebliche Chancen für Technologieanbieter, Filterunternehmen und Hersteller nachhaltiger Baumaterialien.
- Zum Beispiel arbeiten die variablen Geschwindigkeitspumpen von Pentair, wie die IntelliFlo-Serie, in einem Geschwindigkeitsbereich von 450 bis 3.450 U/min, was im Vergleich zu Modellen mit fester Geschwindigkeit in privaten und gewerblichen Pools eine erhebliche Energieeinsparung ermöglicht.
Steigende Nachfrage nach maßgeschneiderten Designs und luxuriösen Pool-Features
Der Trend zu maßgeschneiderten und luxuriösen Pool-Features prägt weiterhin den Markt, insbesondere in den Premiumsegmenten für Wohn- und Gastgewerbe. Verbraucher verlangen zunehmend maßgeschneiderte Designs wie Infinity-Kanten, Glaswände, integrierte Spas, Unterwasserbeleuchtung, Wasserfälle und fortschrittliche Landschaftselemente. Der Aufstieg ästhetisch orientierter Außenwohnbereiche fördert die Verwendung von Premium-Oberflächen, Mosaikfliesen, strukturiertem Beton und dekorativer Beleuchtung. Intelligente Designintegrationen wie Swim-up-Sitzgelegenheiten, Sonnenterrassen, Feuer-und-Wasser-Features und automatische Abdeckungen steigern den Wert zusätzlich. Architekten und Designer arbeiten zunehmend mit Poolspezialisten zusammen, um Erlebnisräume zu schaffen, die Entspannung und visuelle Attraktivität vereinen. Luxushotelmarken erweitern auch die kreativen Grenzen mit Dachpools, schwebenden Pools und thematischen Wasserinstallationen. Diese sich entwickelnden Designpräferenzen bieten starke Chancen für spezialisierte Auftragnehmer, Premium-Materiallieferanten und Technologieintegratoren.
· Zum Beispiel liefert AGC Glass Europe laminierte Strukturglasplatten, die geeignet sind, die von technischen Spezifikationen geforderten Lasten für anspruchsvolle Anwendungen zu tragen, und ermöglicht so den sicheren Bau transparenter Poolwände in Luxusvillen und auf Hoteldächern.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und steigende Wartungskosten
Eine der größten Herausforderungen auf dem Markt für Schwimmbadbau sind die hohen Anfangskosten für die Installation, die Aushub, Materialien, Filtersysteme und Designelemente umfassen. Eingebaute Pools, insbesondere maßgeschneiderte und großflächige Bauten, erfordern erhebliche finanzielle Investitionen, was ihre Akzeptanz bei kostenbewussten Verbrauchern einschränkt. Darüber hinaus erhöhen laufende Wartungskosten—wie Wasseraufbereitung, Reinigung, chemische Balance, Reparaturen und Energieverbrauch—die langfristige Kostenbelastung. Wirtschaftliche Schwankungen, hohe Arbeitskosten und steigende Preise für Rohstoffe wie Beton, Fiberglas und Stahl erhöhen die Projektkosten weiter. In einigen Märkten entmutigen steigende Nebenkosten und Bedenken hinsichtlich Wasserknappheit die Verbraucher, Schwimmbäder zu installieren oder zu warten. Insgesamt verlangsamen diese finanziellen Einschränkungen die private Akzeptanz und verzögern Entscheidungen über Upgrades oder Renovierungen.
Regulatorische Einschränkungen und Wasserknappheit
Strenge regulatorische Rahmenbedingungen in Bezug auf Wasserverbrauch, Sicherheitsstandards, Chemikalienmanagement und Baugenehmigungen stellen erhebliche Herausforderungen für die Marktexpansion dar. Regionen, die von Dürrebedingungen oder Wasserknappheit betroffen sind, verhängen Beschränkungen für den Bau, die Befüllung und die Wartung von Pools, was die Nachfrage erheblich beeinflusst. Die Einhaltung lokaler Bauvorschriften, Zaunanforderungen und Filtrationsstandards erhöht die Komplexität und die Kosten von Projekten sowohl für Auftragnehmer als auch für Verbraucher. Darüber hinaus erfordern Umweltvorschriften zur Abwasserentsorgung, zum Umgang mit Chemikalien und zur Energieeffizienz Investitionen in fortschrittliche Systeme, um die obligatorischen Richtlinien zu erfüllen. Gewerbliche Einrichtungen stehen noch strengeren Anforderungen gegenüber, um die öffentliche Gesundheit und Sicherheit zu gewährleisten, was den betrieblichen Aufwand erhöht. Diese regulatorischen Einschränkungen, kombiniert mit steigenden Umweltbedenken, schaffen Barrieren für neue Installationen und erfordern eine kontinuierliche Anpassung durch Bauherren und Geräteanbieter.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Schwimmbadbau mit einem Anteil von 38 % im Jahr 2024, unterstützt durch eine starke Wohnungsnachfrage und eine gut etablierte Kultur von häuslichen Freizeiteinrichtungen. Die USA führen die Region an, bedingt durch hohe Ausgaben für Luxuswohnungen, Gartenrenovierungen und intelligente Poolinstallationen. Die zunehmende Verbreitung von Glasfaser- und Betonpools in Vorstadtgebieten stärkt das Marktwachstum weiter. Auch die gewerbliche Nachfrage von Hotels, Fitnessclubs und Bildungseinrichtungen trägt erheblich bei. Laufende technologische Fortschritte in den Bereichen Automatisierung, nachhaltigkeitsorientierte Lösungen und energieeffiziente Heizsysteme beschleunigen weiterhin neue Installationen und Renovierungen in der gesamten Region.
Europa
Europa hat im Jahr 2024 einen Anteil von 27 % am Markt für Schwimmbadbau, angetrieben durch steigende Investitionen in Wohnwellnessbereiche und modernisierte Gastinfrastruktur. Südeuropäische Länder wie Spanien, Italien und Frankreich dominieren die Installationen aufgrund wärmerer Klimazonen und hoher Tourismusaktivität. Die Nachfrage nach umweltfreundlichen Poolsystemen, einschließlich energieeffizienter Pumpen, Solarheizungen und Salzwasserchlorierung, steigt rapide. Die Renovierung alternder Poolstrukturen in Hotels, Resorts und Sporteinrichtungen treibt ebenfalls die Marktexpansion voran. Strenge Umweltvorschriften fördern die Einführung fortschrittlicher Filtrations- und wassersparender Technologien, was Europas Premium- und nachhaltiges Poolbau-Segment stärkt.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 24 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, steigende verfügbare Einkommen und expandierende Immobilienentwicklung. Länder wie China, Australien, Indien und die Märkte in Südostasien verzeichnen einen Anstieg von Luxuswohnprojekten, die eingelassene Schwimmbäder als Standardausstattung beinhalten. Der boomende Tourismus- und Gastgewerbesektor treibt auch die Nachfrage nach Resort-Pools, Dachpools und thematischen Wasserattraktionen an. Das steigende Interesse an Gesundheit, Fitness und kommunalen Freizeitzentren fördert weitere Installationen. Von der Regierung unterstützte Infrastrukturentwicklung und ausländische Investitionen beschleunigen weiterhin den gewerblichen Poolbau in aufstrebenden Volkswirtschaften.
Lateinamerika
Lateinamerika erfasst 2024 einen Anteil von 7 % am Markt für Schwimmbadbau, unterstützt durch die zunehmende private Nutzung in Brasilien, Mexiko, Argentinien und Chile. Steigende Einkommen der Mittelschicht und warme klimatische Bedingungen tragen zur steigenden Nachfrage nach Aufstell- und Einbaupools bei. Die Hotel- und Tourismusbranche, insbesondere in Küsten- und stark frequentierten Urlaubsregionen, treibt die Installation von Premium-Pools in Hotels und Resorts voran. Wirtschaftliche Volatilität und unterschiedliche Bauausgaben begrenzen jedoch die schnelle Expansion. Dennoch trägt die Einführung moderner Materialien, Glasfaserschalen und kosteneffizienter Filtersysteme dazu bei, die Marktposition der Region stetig zu stärken.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika hält 2024 einen Anteil von 4 % am Markt für Schwimmbadbau, wobei das Wachstum in den VAE, Saudi-Arabien, Südafrika und Ägypten konzentriert ist. Hohe Temperaturen und expandierende Luxusimmobilienentwicklungen treiben die Installation von privaten und gewerblichen Pools voran. Mega-Tourismusprojekte, Premium-Resorts und geschlossene Wohnanlagen integrieren zunehmend moderne Pooldesigns, darunter Infinity-Pools und temperaturgesteuerte Systeme. Wasserknappheit und regulatorische Einschränkungen stellen Herausforderungen dar, aber Fortschritte in der Rezirkulationstechnologie und energieeffiziente Reinigungssysteme helfen, die Einschränkungen zu mildern. Die zunehmende Urbanisierung in Afrika unterstützt ebenfalls die schrittweise Einführung in den privaten und gastgewerblichen Sektoren.
Marktsegmentierungen
Nach Material
- Beton
- Glasfaser
- Stahlrahmen
- Vinylfolie
Nach Bauart
- Aufstellpool
- Einbaupool
Nach Endverbraucher
- Privat
- Gewerblich
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Naher Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Schwimmbadbau ist geprägt von einer Mischung aus globalen Herstellern, regionalen Spezialisten und spezialisierten Poolbauunternehmen, die im Bereich Designinnovation, Materialqualität und schlüsselfertige Servicefähigkeiten konkurrieren. Führende Akteure wie Aloha Pools Ltd, Aquamarine Pools, Concord Pools and Spas, Leisure Pools, Millennium Pools Pvt. Ltd, Myrtha Pools, Natare Corporation, Platinum Pools und Presidential Pools, Spas & Patio konzentrieren sich darauf, ihre Portfolios mit fortschrittlichen Einbau-, Glasfaser- und Betonpoollösungen zu erweitern. Unternehmen integrieren zunehmend intelligente Automatisierung, energieeffiziente Systeme und nachhaltige Materialien, um ihre Angebote zu differenzieren und die steigende Verbrauchernachfrage nach modernen, wartungsarmen Pools zu adressieren. Strategische Partnerschaften mit Immobilienentwicklern, Hotelketten und Fitnesszentren helfen, die kommerzielle Präsenz zu stärken, während ein starker After-Sales-Service, Renovierungskompetenz und anpassbare Designoptionen wichtige Wettbewerbsvorteile bleiben. Kontinuierliche Investitionen in Technologie, robotergestützte Reinigung und Hochleistungsfiltersysteme verbessern die Wettbewerbsfähigkeit des Marktes weiter.
Analyse der Hauptakteure
- Presidential Pools, Spas & Patio
- Aquamarine Pools
- Myrtha Pools
- Leisure Pools
- Platinum Pools
- Aloha Pools Ltd
- Millennium Pools Pvt. Ltd
- Natare Corporation
- Concord Pools and Spas
- Spas & Patio
Jüngste Entwicklungen
- Im Oktober 2025 erwarb die Easton Select Group die Jackson Pool Service, Inc. (Lexington, Massachusetts) und erweiterte damit ihre Fähigkeiten in den Bereichen Poolbau, Renovierung & Wartung in der Region Greater Boston.
- Im Juli 2025 gab Lightview Capital eine strategische Mehrheitsbeteiligung an drei verbundenen kommerziellen Poolservice- & Bauunternehmen Vermana, Pulexa und nV Pools (alle mit Sitz in Florida) bekannt.
- Im April 2025 tätigte Azureon (über seine Muttergesellschaft O2 Investment Partners) eine Investition in und eine Partnerschaft mit Northern Pool & Spa aus Eliot, Maine, um seine Präsenz im Nordosten der USA zu vertiefen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Bauart, Endnutzer und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine stetige Nachfrage erleben, da der Wohnungsbau und die Renovierungstätigkeiten weltweit weiter zunehmen.
- Die Einführung von intelligenten Pool-Technologien wird sich beschleunigen und die Automatisierung, Energieeffizienz und Fernüberwachung verbessern.
- Umweltfreundliche Pool-Lösungen, einschließlich Solarheizung und chemiearmer Systeme, werden bei umweltbewussten Verbrauchern stärker bevorzugt.
- Kommerzielle Installationen in Hotels, Resorts und Sportkomplexen werden mit wachsendem Tourismus und Wellness-Infrastruktur zunehmen.
- Vorgefertigte Glasfaser- und modulare Pools werden aufgrund schnellerer Installation und geringerer Wartungsanforderungen an Beliebtheit gewinnen.
- Maßgeschneiderte Luxus-Pools mit fortschrittlicher Ästhetik und integrierten Funktionen werden zunehmend angenommen.
- Die Renovierung und Sanierung alternder Pools wird zunehmen, da Immobilieneigentümer auf moderne Materialien und effiziente Systeme umsteigen.
- Wasserspartechnologien und Umlaufsysteme werden in Regionen mit regulatorischem und ökologischem Druck unverzichtbar.
- Schwellenmärkte in Asien-Pazifik und Lateinamerika werden erheblich zu neuen Installationen beitragen.
- Strategische Partnerschaften zwischen Bauherren, Immobilienentwicklern und Technologieanbietern werden die Wettbewerbsfähigkeit des Marktes neu gestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Bau von Schwimmbädern und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Schwimmbadbau voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für den Bau von Schwimmbädern hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für den Bau von Schwimmbädern antreiben?
Wer sind die führenden Unternehmen im Markt für den Bau von Schwimmbädern?
Welche Region hatte 2024 den größten Anteil am Markt für Schwimmbau?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für den Bau von Schwimmbädern Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für den Bau von Schwimmbädern Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.67 Billion → 2032: USD 11.51 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für den Bau von Schwimmbädern Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für den Bau von Schwimmbädern Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für den Bau von Schwimmbädern Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für den Bau von Schwimmbädern Market Drivers
- 3.3 Markt für den Bau von Schwimmbädern Market Restraints & Challenges
- 3.4 Markt für den Bau von Schwimmbädern Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für den Bau von Schwimmbädern Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für den Bau von Schwimmbädern Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für den Bau von Schwimmbädern category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für den Bau von Schwimmbädern Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für den Bau von Schwimmbädern Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für den Bau von Schwimmbädern market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für den Bau von Schwimmbädern Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für den Bau von Schwimmbädern Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für den Bau von Schwimmbädern Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für den Bau von Schwimmbädern (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für den Bau von Schwimmbädern Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für den Bau von Schwimmbädern Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für den Bau von Schwimmbädern Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für den Bau von Schwimmbädern Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für den Bau von Schwimmbädern Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für den Bau von Schwimmbädern Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für den Bau von Schwimmbädern Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für den Bau von Schwimmbädern Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für den Bau von Schwimmbädern Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
