
Marktübersicht
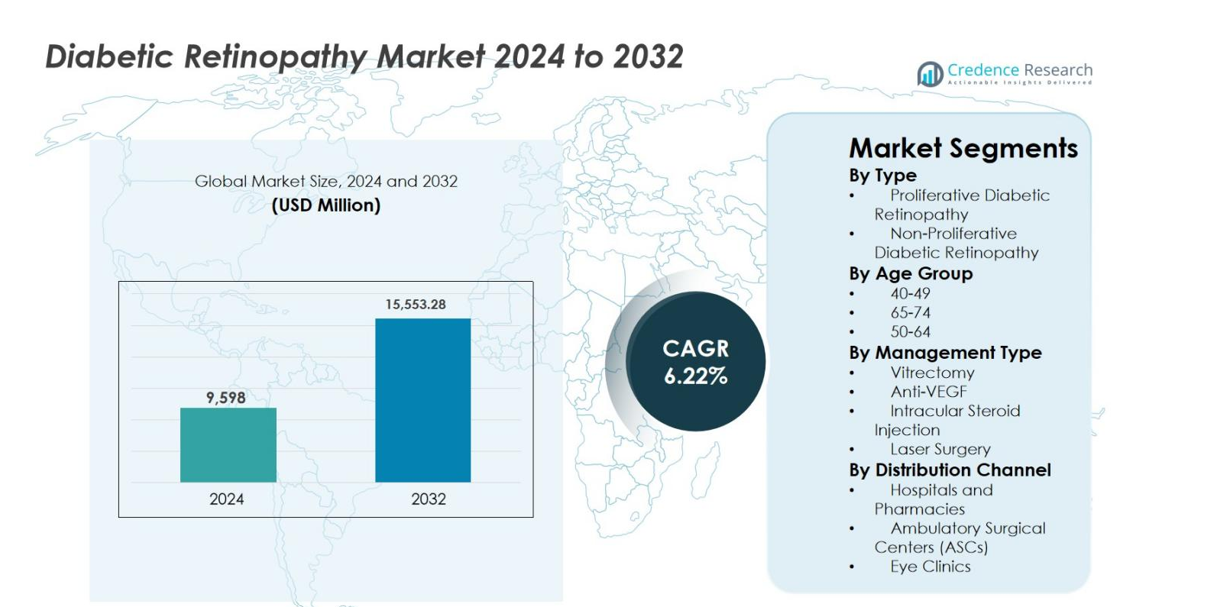
Die Marktgröße für diabetische Retinopathie wurde 2024 auf 9.598 Millionen USD geschätzt und wird voraussichtlich bis 2032 15.553,28 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,22 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für diabetische Retinopathie 2024 | 9.598 Millionen USD |
| Markt für diabetische Retinopathie, CAGR | 6,22 % |
| Marktgröße für diabetische Retinopathie 2032 | 15.553,28 Millionen USD |
Der Markt für diabetische Retinopathie wird durch die starke Präsenz etablierter Pharma- und Biotechnologieunternehmen angetrieben, die sich auf das Management von Netzhauterkrankungen konzentrieren, darunter Bayer AG, AbbVie Inc., Novartis AG, Genentech, Inc., Alimera Sciences, Oxurion NV, Sirnaomics, Ampio Pharmaceuticals Inc., BCNPeptides und Kowa Company Ltd. Diese Akteure legen Wert auf Innovationen in der Anti-VEGF-Therapie, Systeme zur verzögerten Wirkstofffreisetzung und neuartige Biologika, um die Haltbarkeit der Behandlung und die Ergebnisse für Patienten zu verbessern. Nordamerika führt den Markt für diabetische Retinopathie mit einem genauen Marktanteil von 38,2 % an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Screening-Raten und günstige Erstattungspolitiken. Europa folgt mit einem Anteil von 27,6 %, angetrieben durch starke öffentliche Gesundheitsprogramme, während der asiatisch-pazifische Raum einen Anteil von 23,4 % hält, unterstützt durch eine große diabetische Bevölkerung und einen zunehmenden Zugang zur augenärztlichen Versorgung.
Markteinblicke
- Die Marktgröße für diabetische Retinopathie wurde 2024 auf 9.598 Millionen USD geschätzt und soll bis 2032 15.553,28 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,22 %, unterstützt durch die steigende Prävalenz von Diabetes und die zunehmende Nachfrage nach therapien zur Erhaltung des Sehvermögens.
- Das Marktwachstum wird hauptsächlich durch die wachsende globale diabetische Bevölkerung, längere Krankheitsdauer und höhere Screening-Raten angetrieben, die das Diagnose- und Behandlungsvolumen erhöhen, insbesondere für die frühe nicht-proliferative diabetische Retinopathie.
- Ein wichtiger Markttrend ist die starke Akzeptanz der Anti-VEGF-Therapie, die mit einem Anteil von etwa 52,4 % die Managementtypen dominiert, angetrieben durch nachgewiesene klinische Wirksamkeit, günstige Erstattung und weit verbreitete Präferenz der Ärzte.
- Der Wettbewerb konzentriert sich auf Innovationen bei langwirksamen Injektionen, Implantaten mit verzögerter Freisetzung und Pipeline-Erweiterungen, da führende Akteure ihre Augenheilkunde-Portfolios stärken und Differenzierungen durch verbesserte Haltbarkeit der Behandlung anstreben.
- Regional führt Nordamerika mit einem Anteil von 38,2 %, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 23,4 %, während die nicht-proliferative diabetische Retinopathie das dominierende Krankheitssegment mit etwa 64,8 % Anteil bleibt, aufgrund der höheren Prävalenz und frühen Diagnose.
Marktsegmentierungsanalyse
Nach Typ
Der Markt für diabetische Retinopathie nach Krankheitsart wird von der nicht-proliferativen diabetischen Retinopathie (NPDR) angeführt, die 2024 einen Marktanteil von 64,8 % ausmachte. Die Dominanz von NPDR wird durch ihre höhere Prävalenz bei Patienten mit frühem und mittlerem Stadium der Diabeteserkrankung und steigende Screening-Raten, die eine frühere Diagnose ermöglichen, angetrieben. Wachsende Aufklärungsprogramme, routinemäßige Fundusuntersuchungen und die steigende globale Diabetespopulation unterstützen die Nachfrage nach NPDR-Management. Die proliferative diabetische Retinopathie (PDR) stellt ein kleineres, aber kritisches Segment dar, das durch den fortgeschrittenen Schweregrad der Erkrankung und den höheren Interventionsbedarf, insbesondere bei Patienten mit langjährigem, schlecht kontrolliertem Diabetes, angetrieben wird.
- Zum Beispiel zeigte Regenerons Eylea (Aflibercept) in der DRCR Retina Network Protocol W eine anhaltende Verbesserung des DR-Schweregrads um ≥2 Stufen bei NPDR-Patienten, was die frühe pharmakologische Intervention vor dem Fortschreiten zu PDR verstärkt.
Nach Altersgruppe
Die Altersgruppe 50–64 dominierte den Markt für diabetische Retinopathie mit einem Anteil von 38,6 % im Jahr 2024, unterstützt durch eine hohe Inzidenz von Typ-2-Diabetes und längerer Krankheitsdauer. Diese Gruppe zeigt eine erhöhte Anfälligkeit für mikrovaskuläre Komplikationen aufgrund kumulativer glykämischer Exposition und lebensstilbedingter Risikofaktoren. Regelmäßige augenärztliche Überwachung und frühe therapeutische Intervention treiben höhere Diagnose- und Behandlungsraten an. Die Altersgruppe 65–74 folgt dicht dahinter, angetrieben durch alternde Bevölkerungen, während die Gruppe 40–49 von wachsenden präventiven Screenings und Initiativen zur Früherkennung von Krankheiten profitiert.
- Zum Beispiel zeigen Daten aus dem CDC National Diabetes Statistics Report (2023), dass Erwachsene im Alter von 45–64 Jahren eine der höchsten diagnostizierten Diabetesprävalenzen in den USA aufweisen, was direkt zu einem Anstieg der routinemäßigen Netzhautscreening-Volumina in dieser Altersgruppe führt.
Nach Managementtyp
Der Markt für diabetische Retinopathie nach Managementtyp wird von der Anti-VEGF-Therapie dominiert, die 2024 einen Marktanteil von 52,4 % hält. Diese Führungsposition wird durch starke klinische Wirksamkeit bei der Reduzierung von Makulaödemen, Verbesserung der visuellen Ergebnisse und Verzögerung des Krankheitsfortschritts angetrieben. Günstige Erstattungsregelungen, wiederholte Behandlungsanwendung und die Präferenz der Ärzte verstärken die Dominanz weiter. Laserchirurgie bleibt in fortgeschrittenen Fällen aufgrund ihrer Haltbarkeit und Kosteneffizienz weit verbreitet, während Vitrektomie und intravitreale Steroidinjektionen komplexe oder refraktäre Fälle unterstützen und zur diversifizierten Behandlungsnachfrage beitragen.
Wichtige Wachstumstreiber
Steigende globale Prävalenz von Diabetes
Die zunehmende globale Belastung durch Diabetes bleibt der primäre Wachstumstreiber für den Markt der diabetischen Retinopathie. Sitzende Lebensstile, ungesunde Ernährungsgewohnheiten und steigende Adipositasraten beschleunigen weiterhin die Inzidenz von sowohl Typ-1- als auch Typ-2-Diabetes in entwickelten und aufstrebenden Volkswirtschaften. Eine längere Lebenserwartung bei Diabetikern erhöht die kumulative Exposition gegenüber Hyperglykämie, was das Risiko von Netzhautkomplikationen erheblich erhöht. Infolgedessen erleben Gesundheitssysteme einen wachsenden Patientenpool, der regelmäßige Netzhautscreenings, Überwachung und Behandlung benötigt. Diese wachsende diabetische Bevölkerung treibt direkt die anhaltende Nachfrage nach diagnostischen Dienstleistungen, pharmakologischen Therapien und interventionellen Verfahren an.
- Zum Beispiel hebt die Weltgesundheitsorganisation (WHO) hervor, dass eine längere Diabetesdauer ein wesentlicher Risikofaktor für Retinopathie ist und stellt fest, dass mehr als ein Drittel der Menschen mit Diabetes im Laufe ihres Lebens eine Form der diabetischen Retinopathie entwickeln.
Fortschritte in therapeutischen Technologien
Ständige Innovationen in therapeutischen Ansätzen unterstützen das Wachstum des Marktes für diabetische Retinopathie erheblich. Die Entwicklung fortschrittlicher Anti-VEGF-Mittel, intravitrealer Implantate mit verzögerter Freisetzung und kombinierter Behandlungsstrategien hat die klinischen Ergebnisse und die Patientencompliance erheblich verbessert. Diese Therapien ermöglichen eine bessere Krankheitskontrolle, eine reduzierte Injektionshäufigkeit und eine verbesserte Erhaltung der Sehschärfe. Das wachsende Vertrauen der Ärzte in evidenzbasierte Behandlungsprotokolle und die erweiterte Erstattung beschleunigen die Einführung weiter. Technologischer Fortschritt in der Arzneimittelformulierung und in Abgabesystemen verbessert die Behandlungspräzision und macht fortschrittliche Therapien für unterschiedliche Patientengruppen zugänglicher.
- Zum Beispiel bietet AbbVies Ozurdex (Dexamethason-intravitreal-Implantat) eine verzögerte Freisetzung von Kortikosteroiden für bis zu sechs Monate, was die Behandlungsbelastung bei ausgewählten Patienten mit diabetischer Retinopathie und diabetischem Makulaödem reduziert und die breitere Einführung langwirksamer Abgabesysteme unterstützt.
Erweiterung von Screening- und Frühdiagnoseprogrammen
Der zunehmende Fokus auf Frühdiagnose und präventive Augenpflege wirkt als wichtiger Wachstumskatalysator für den Markt der diabetischen Retinopathie. Von der Regierung geleitete Initiativen im Bereich der öffentlichen Gesundheit, versicherungsgetriebene jährliche Augenuntersuchungen und von Arbeitgebern gesponserte Wellness-Programme fördern routinemäßige Netzhautscreenings bei Diabetikern. Verbesserter Zugang zur augenärztlichen Versorgung in städtischen und halbstädtischen Regionen ermöglicht die Früherkennung, insbesondere der nicht-proliferativen diabetischen Retinopathie. Früherkennung erhöht die Behandlungsinitiierungsraten und das langfristige Krankheitsmanagement, reduziert sehbedrohende Komplikationen und erweitert gleichzeitig kontinuierlich die behandelte Patientenbasis weltweit.
Wichtige Trends & Chancen
Annahme von KI-gestützter Netzhautbildgebung und Diagnostik
Künstliche Intelligenz-gesteuerte Netzhautbildgebungslösungen transformieren den Markt für diabetische Retinopathie, indem sie eine schnellere, genauere und skalierbare Krankheitsdetektion ermöglichen. Integrierte KI-Algorithmen mit Fundusfotografie und optischer Kohärenztomographie unterstützen automatisiertes Screening, insbesondere in der Primärversorgung und in abgelegenen Gebieten. Diese Technologien reduzieren die diagnostische Belastung für Spezialisten und verbessern die Screening-Abdeckung in unterversorgten Regionen. Gesundheitsdienstleister übernehmen zunehmend KI-unterstützte Plattformen, um die Früherkennung zu verbessern und Überweisungsabläufe zu optimieren. Dieser Trend schafft bedeutende Chancen für Technologieentwickler, Diagnostikdienstleister und Gesundheitssysteme, die kosteneffiziente Lösungen zur Bewältigung wachsender Diabetikerpopulationen suchen.
- Zum Beispiel erhielt das EyeArt AI-System von Eyenuk in mehreren Regionen eine behördliche Zulassung, nachdem klinische Studien eine hohe Genauigkeit bei der Erkennung von mehr als milden diabetischen Retinopathien gezeigt hatten, was automatisierte Überweisungen ermöglichte und die Abhängigkeit von spezialisierten Gutachtern in hochvolumigen Screening-Workflows reduzierte.
Verlagerung zu langwirkenden und Kombinationstherapien
Der Markt erlebt eine starke Verlagerung hin zu langwirkenden Behandlungsmodalitäten und Kombinationstherapien, die die Behandlungsfrequenz reduzieren und die Patientenadhärenz verbessern. Langzeitfreisetzende intravitreale Implantate, Anti-VEGF-Wirkstoffe mit verlängerter Wirkungsdauer und Therapien, die auf mehrere Krankheitswege abzielen, gewinnen an Bedeutung. Diese Innovationen adressieren Herausforderungen im Zusammenhang mit häufigen Injektionen, Klinikbesuchen und Behandlungserschöpfung. Wachsende klinische Beweise, die eine dauerhafte Wirksamkeit und Sicherheit unterstützen, stärken die Akzeptanz bei Ärzten. Dieser Trend eröffnet neuen Möglichkeiten für Pharmaunternehmen, Produkte zu differenzieren, Behandlungszyklen zu verlängern und Patientenergebnisse zu verbessern, während die Nutzung von Gesundheitsressourcen optimiert wird.
- Zum Beispiel zeigte Genentechs Vabysmo (Faricimab) in den Phase-III-Studien YOSEMITE und RHINE eine dauerhafte Wirksamkeit mit Dosierungsintervallen von bis zu 16 Wochen, was die wachsende Akzeptanz von langwirkenden Anti-VEGF-Therapien im Management von diabetischen Netzhauterkrankungen widerspiegelt.
Wichtige Herausforderungen
Hohe Behandlungskosten und Erstattungsbeschränkungen
Hohe Behandlungskosten bleiben eine bedeutende Herausforderung im Markt für diabetische Retinopathie, insbesondere bei fortgeschrittenen pharmakologischen Therapien. Anti-VEGF-Injektionen, wiederholte Verfahren und das Langzeitmanagement der Krankheit stellen erhebliche finanzielle Belastungen für Gesundheitssysteme und Patienten dar. Unzureichende Erstattungspolitiken in mehreren aufstrebenden Volkswirtschaften schränken den Zugang zu Behandlungen ein, was zu verzögerten Interventionen und Krankheitsfortschritten führt. Kostenbeschränkungen schränken auch die Einführung innovativer Therapien in ressourcenbeschränkten Umgebungen ein, verlangsamen die allgemeine Marktdurchdringung und schaffen Ungleichheiten bei den Patientenergebnissen.
Begrenzter Zugang zu spezialisierter augenärztlicher Versorgung
Die begrenzte Verfügbarkeit von ausgebildeten Augenärzten und fortschrittlichen Netzhautpflegeeinrichtungen stellt eine kritische Herausforderung dar, insbesondere in ländlichen und einkommensschwachen Regionen. Lange Wartezeiten, ungleiche Verteilung von Spezialisten und unzureichende Infrastruktur behindern die rechtzeitige Diagnose und Behandlung. Diese Zugangslücken tragen zur Unterdiagnose und späten Präsentation der diabetischen Retinopathie bei. Trotz wachsender Screening-Bemühungen schränken der Mangel an Nachsorge und Behandlungskapazität das effektive Krankheitsmanagement ein, was sich auf die Patientenergebnisse auswirkt und das Wachstumspotenzial des Marktes in unterversorgten Regionen moderiert.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für diabetische Retinopathie mit einem Marktanteil von etwa 38,2 % im Jahr 2024, unterstützt durch eine hohe Prävalenz von Diabetes, ein starkes Bewusstsein und eine fortschrittliche Gesundheitsinfrastruktur. Die weit verbreitete Einführung von routinemäßigen Netzhautscreenings, frühzeitige Diagnosen und eine hohe Behandlungsdurchdringung für Anti-VEGF-Therapien treiben die regionale Führungsposition an. Günstige Erstattungsrahmen, starke Präsenz führender Pharmaunternehmen und die schnelle Einführung innovativer Therapien unterstützen das Wachstum weiter. Die Vereinigten Staaten bleiben der Hauptbeitragende aufgrund großer Diabetespopulationen und der frühen Einführung von KI-gestützten Diagnosen, während Kanada von expandierenden öffentlichen Gesundheits-Screening-Initiativen profitiert.
Europa
Europa machte im Jahr 2024 etwa 27,6% des Marktanteils aus, angetrieben durch gut etablierte Gesundheitssysteme und eine steigende Diabetes-Inzidenz in alternden Bevölkerungen. Starke, von der Regierung geleitete Screening-Programme und standardisierte Behandlungsrichtlinien unterstützen die Früherkennung und ein konsistentes Krankheitsmanagement. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien führen die regionale Nachfrage aufgrund hoher Diagnosequoten und des Zugangs zu fortschrittlicher augenärztlicher Versorgung an. Die zunehmende Akzeptanz von langwirksamen Therapien und wachsende Investitionen in digitale Gesundheitslösungen fördern das Marktwachstum weiter, während erweiterte Aufklärungsprogramme weiterhin die Einleitung von Behandlungen in Westeuropa und Nordeuropa verbessern.
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2024 etwa 23,4% des Marktanteils und stellt die am schnellsten wachsende Region im Markt für diabetische Retinopathie dar. Das schnelle Wachstum wird durch eine große und wachsende diabetische Bevölkerung, verbesserten Zugang zur Gesundheitsversorgung und zunehmendes Bewusstsein für diabetische Augenkomplikationen angetrieben. China und Indien dominieren die regionale Nachfrage aufgrund zunehmender Urbanisierung, Lebensstiländerungen und von der Regierung unterstützter Screening-Initiativen. Der Ausbau der privaten Gesundheitsinfrastruktur und die zunehmende Akzeptanz kosteneffektiver Anti-VEGF-Therapien unterstützen das Wachstum weiter. Erhöhte Investitionen in Teleophthalmologie und KI-basierte Screening-Plattformen verbessern die Früherkennung in unterversorgten Gebieten.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 6,4% des Marktanteils, unterstützt durch die steigende Diabetesprävalenz und den verbesserten Zugang zur augenärztlichen Versorgung. Länder wie Brasilien, Mexiko und Argentinien treiben die regionale Nachfrage aufgrund der erweiterten Gesundheitsversorgung und des zunehmenden Bewusstseins für diabetische Augenerkrankungen an. Die schrittweise Einführung fortschrittlicher Therapien, unterstützt durch öffentlich-private Partnerschaften, verbessert die Verfügbarkeit von Behandlungen. Allerdings beeinträchtigen ungleicher Zugang zu spezialisierter Versorgung und Erstattungsbeschränkungen weiterhin die Marktdurchdringung. Laufende Investitionen in Screening-Programme und Gesundheitsinfrastruktur sollen das langfristige Marktwachstum in der Region stärken.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 etwa 4,4% des Marktanteils aus, angetrieben durch steigende Diabetes-Inzidenz und verbesserte Gesundheitsinvestitionen. Golfstaaten führen die regionale Nachfrage aufgrund besseren Zugangs zu fortschrittlichen augenärztlichen Dienstleistungen und höherer Gesundheitsausgaben an. Im Gegensatz dazu stehen Teile Afrikas vor Herausforderungen im Zusammenhang mit begrenztem Zugang zu Screening und Verfügbarkeit von Spezialisten. Zunehmende Regierungsinitiativen, internationale Gesundheitsprogramme und mobile Screening-Lösungen unterstützen die Früherkennung. Der schrittweise Ausbau der Gesundheitsinfrastruktur und Aufklärungskampagnen sollen die Diagnose- und Behandlungsraten in der Region verbessern.
Marktsegmentierungen
Nach Typ
- Proliferative diabetische Retinopathie
- Nicht-proliferative diabetische Retinopathie
Nach Altersgruppe
- 40-49
- 65-74
- 50-64
Nach Managementtyp
- Vitrektomie
- Anti-VEGF
- Intraokulare Steroidinjektion
- Laserchirurgie
Nach Vertriebskanal
- Krankenhäuser und Apotheken
- Ambulante chirurgische Zentren (ASCs)
- Augenkliniken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für diabetische Retinopathie weist eine moderat konsolidierte Wettbewerbslandschaft auf, die durch die Präsenz etablierter Pharmaunternehmen und auf Netzhauterkrankungen spezialisierter Biotechnologiefirmen gekennzeichnet ist. Wichtige Akteure wie Bayer AG, AbbVie Inc., Novartis AG, Genentech, Inc. und Alimera Sciences halten starke Positionen durch breite Augenheilkunde-Portfolios, robuste klinische Entwicklungsprogramme und etablierte globale Vertriebsnetze. Diese Unternehmen legen Wert auf Innovationen in Anti-VEGF-Therapien, Systeme zur verzögerten Wirkstofffreisetzung und Biologika der nächsten Generation, um die Haltbarkeit der Behandlung und die Patientenadhärenz zu verbessern. Kleinere Akteure wie Oxurion NV, Sirnaomics, Ampio Pharmaceuticals Inc., BCNPeptides und Kowa Company Ltd. konzentrieren sich auf neuartige Wirkmechanismen, genbasierte Therapien und differenzierte Formulierungen, die auf ungedeckte klinische Bedürfnisse abzielen. Strategische Initiativen wie Produkteinführungen, Erweiterung klinischer Studien, Partnerschaften und geografische Markterweiterung bleiben zentral für die Wettbewerbspositionierung, da Unternehmen bestrebt sind, die therapeutische Wirksamkeit zu stärken, Produktlebenszyklen zu verlängern und die steigende Nachfrage durch wachsende diabetische Bevölkerungen weltweit zu nutzen.
Schlüsselspieler-Analyse
- Genentech, Inc.
- Oxurion NV
- Kowa Company Ltd.
- AbbVie Inc.
- Sirnaomics
- Bayer AG
- BCNPeptides
- Alimera Sciences
- Novartis AG
- Ampio Pharmaceuticals Inc.
Neueste Entwicklungen
- Im August 2025 schloss Topcon Healthcare die Übernahme von Intelligent Retinal Imaging Systems ab, um die vernetzte Versorgung in der Primär- und Augenpflege zu verbessern und die Bemühungen zur Früherkennung von diabetischer Retinopathie zu unterstützen.
- Im Juni 2025 begannen Avant Technologies, Inc. und ihr Joint-Venture-Partner Ainnova Tech, Inc. mit der Früherkennung von diabetischer Retinopathie unter Verwendung ihrer KI-basierten Vision AI-Plattform in Zusammenarbeit mit dem Apothekennetzwerk von Grupo Dökka in Mittelamerika.
- Im Mai 2025 gab Roche’s Genentech bekannt, dass die US-amerikanische FDA Susvimo® (Ranibizumab-Injektion) 100 mg/mL zur Behandlung von diabetischer Retinopathie zugelassen hat, was die erste kontinuierliche Behandlung darstellt, die nur eine Nachfüllung alle neun Monate erfordert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Altersgruppe, Managementtyp, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für diabetische Retinopathie wird weiterhin stetig wachsen, unterstützt durch die steigende globale Zahl von Diabetikern und die längere Krankheitsdauer.
- Früherkennung und präventive Untersuchungen werden stärker betont, was zu einem früheren Behandlungsbeginn in nicht-proliferativen Stadien führt.
- Die Einführung von KI-gestützter Netzhautbildgebung wird großflächige Untersuchungen beschleunigen und die diagnostische Effizienz in der Primärversorgung verbessern.
- Anti-VEGF-Therapien bleiben das Fundament der Behandlung, während nächste Generationen von Wirkstoffen die Haltbarkeit und Patientencompliance verbessern.
- Langwirkende Arzneimittelabgabesysteme werden die Behandlungsfrequenz reduzieren und die Patientenadhärenz verbessern.
- Kombinationstherapien, die mehrere Krankheitswege ansprechen, werden breitere klinische Akzeptanz finden.
- Teleophthalmologie wird den Zugang zur Netzhautversorgung in unterversorgten und abgelegenen Regionen erweitern.
- Wachsende Gesundheitsinvestitionen in aufstrebenden Volkswirtschaften werden die Zugänglichkeit und Infrastruktur der Behandlung verbessern.
- Regulatorische Unterstützung und Aktualisierungen von Richtlinien werden standardisiertes Management und frühzeitige Intervention fördern.
- Strategische Kooperationen und Pipeline-Erweiterungen werden zunehmen, da Unternehmen nach innovationsgetriebener Differenzierung streben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für diabetische Retinopathie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für diabetische Retinopathie voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment führt in Bezug auf den Typ?
Welches Endbenutzersegment wird voraussichtlich die höchste CAGR während des Prognosezeitraums aufweisen?
Wer sind die wichtigsten Akteure auf dem globalen Markt für diabetische Retinopathie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für diabetische Retinopathie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für diabetische Retinopathie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,598 Million → 2032: USD 15,553.28 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für diabetische Retinopathie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für diabetische Retinopathie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für diabetische Retinopathie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für diabetische Retinopathie Market Drivers
- 3.3 Markt für diabetische Retinopathie Market Restraints & Challenges
- 3.4 Markt für diabetische Retinopathie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für diabetische Retinopathie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für diabetische Retinopathie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für diabetische Retinopathie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für diabetische Retinopathie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für diabetische Retinopathie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für diabetische Retinopathie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für diabetische Retinopathie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für diabetische Retinopathie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für diabetische Retinopathie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für diabetische Retinopathie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für diabetische Retinopathie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für diabetische Retinopathie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für diabetische Retinopathie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für diabetische Retinopathie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für diabetische Retinopathie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für diabetische Retinopathie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für diabetische Retinopathie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für diabetische Retinopathie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für diabetische Retinopathie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
