
Überblick über den Markt für die Behandlung chronischer Schmerzen:
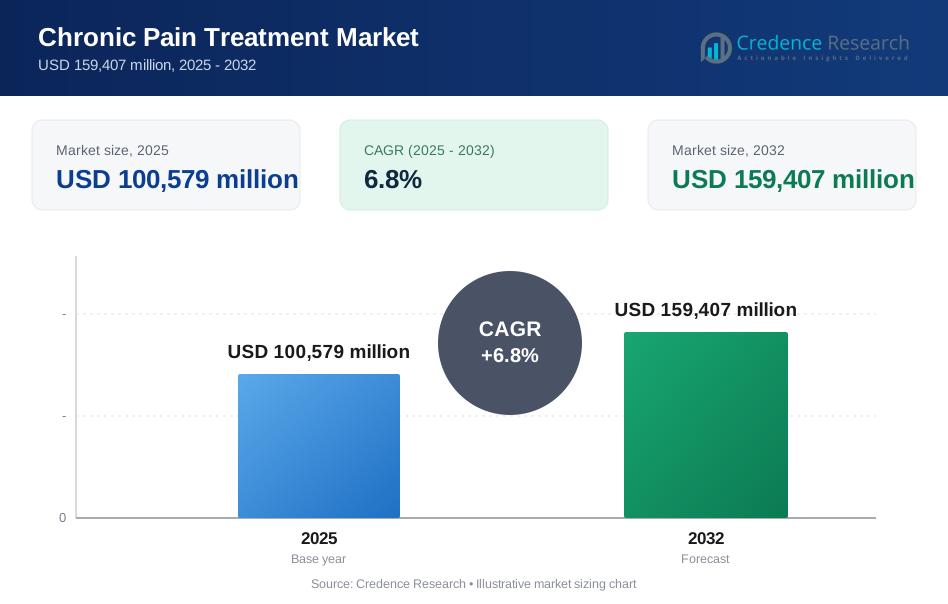
Die globale Marktgröße für die Behandlung chronischer Schmerzen wurde 2025 auf 100.579 Millionen USD geschätzt und soll bis 2032 159.407 Millionen USD erreichen, was einem CAGR von 6,8 % von 2025 bis 2032 entspricht. Die Nachfrage wird durch die zunehmende Prävalenz von langanhaltenden muskuloskelettalen, neuropathischen, arthritisbedingten, migränebedingten, krebsbedingten und postoperativen Schmerzbedingungen angetrieben, die eine nachhaltige Symptomkontrolle und eine periodische Eskalation zur spezialisierten Versorgung erfordern. Die zunehmende Präferenz für opioidsparende Regime und die breitere Verfügbarkeit von interventionellen Optionen erweitern auch die Behandlungspfade in Krankenhäusern, spezialisierten Schmerzkliniken und ambulanten Einrichtungen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für die Behandlung chronischer Schmerzen 2025 | 100.579 Millionen USD |
| Markt für die Behandlung chronischer Schmerzen, CAGR | 6,8% |
| Marktgröße für die Behandlung chronischer Schmerzen 2032 | 159.407 Millionen USD |
Wichtige Markttrends & Einblicke
- Es wird erwartet, dass der Markt für die Behandlung chronischer Schmerzen von 2025 bis 2032 mit einem CAGR von 6,8 % expandiert, was die anhaltende Nachfrage nach Therapien bei chronischen Schmerzindikationen widerspiegelt.
- Geräte machten 2025 den größten Anteil an der Produktart mit 51,3 % aus, was auf eine stärkere Akzeptanz von verfahrensgeführten Schmerzmanagement bei refraktären Patienten hinweist.
- Neuropathische Schmerzen führten 2025 mit einem Beitrag von 32,2 % bei den Schmerzarten, unterstützt durch hohe Volumina bei diabetesbedingter Neuropathie und schädigungsbedingten Nervenschmerzen.
- Krankenhäuser repräsentierten 2025 einen Anteil von 38,9 %, was die fortgesetzte Konzentration fortschrittlicher Schmerzverfahren und komplexer Fallmanagement in institutionellen Einrichtungen widerspiegelt.
- Nordamerika machte 2025 39,8 % des Umsatzes aus, unterstützt durch höhere Behandlungsintensität und Zugang zu fortschrittlichen interventionellen Schmerztechnologien.

Segmentanalyse
Die Behandlung chronischer Schmerzen erfolgt typischerweise durch eine Kombination aus pharmakologischer Therapie und gerätegeführten Interventionen, wobei die Eskalation der Versorgung durch die Schwere der Symptome, den funktionalen Einfluss und die Reaktion auf Erstlinienregime bestimmt wird. Ein wachsender Anteil von Langzeitpatienten bewegt sich in Richtung interventioneller Pfade, wenn orale und topische Optionen unvollständige Linderung bieten, was die Nachfrage nach Neurostimulation, infusionsbasierten Ansätzen und Ablationstherapien verstärkt. Der Trend zu multimodalen Schmerzprotokollen erhöht auch die kombinierte Nutzung von nicht-opioiden Arzneimittelklassen, gezielten lokalen Therapien und verfahrensbasierten Lösungen in spezialisierten Einrichtungen.
Die Auswahl der Behandlung unterscheidet sich auch je nach Versorgungseinrichtung und Krankheitslast. Krankenhäuser und spezialisierte Schmerzkliniken betreuen Patienten mit höherer Schwere, einschließlich neuropathischer Schmerzen, Krebsschmerzen und postoperativen oder traumaassoziierten Schmerzen, die prozedurale Eingriffe und engmaschigere Überwachung erfordern. Ambulante chirurgische Zentren übernehmen zunehmend eine größere Rolle bei ambulanten Eingriffen, bei denen der Patientendurchsatz und die Kostenkontrolle Priorität haben. Die häusliche Pflege wird zunehmend relevant für die Fortsetzung der Langzeittherapie, Unterstützung der Therapietreue und Nachsorge für stabile Patienten.
Nach Produkttyp-Einblicken
Geräte machten den größten Anteil von 51,3% im Jahr 2025 aus. Die Führungsrolle der Geräte wird durch die zunehmende klinische Akzeptanz interventioneller Schmerzpfade für Patienten mit unzureichender Reaktion auf die Erstlinien-Pharmakotherapie gestärkt. Die wachsende Vertrautheit der Ärzte mit Neuromodulation und minimalinvasiven Techniken verbessert die Überweisungszahlen von der Primär- und Spezialversorgung. Ein breiterer Fokus der Kostenträger auf funktionale Ergebnisse und opioidsparende Strategien erhöht die Relevanz von gerätegeführten Ansätzen in der chronischen Schmerzbehandlung.
Nach Arzneimittelklassen-Einblicken
NSAIDs, Opioide, Antidepressiva, Antikonvulsiva, Lokalanästhetika, Kortikosteroide, Muskelrelaxantien und andere Arzneimittelklassen bleiben für die Auswahl der chronischen Schmerztherapie unerlässlich. NSAIDs werden aufgrund der etablierten klinischen Vertrautheit und Zugänglichkeit weiterhin häufig bei Arthritis- und muskuloskelettalen Schmerzen eingesetzt. Antidepressiva und Antikonvulsiva werden zunehmend für das Management neuropathischer Schmerzen im Rahmen multimodaler Regime positioniert. Lokalanästhetika und topische oder transdermale Produkte werden verwendet, um die systemische Exposition bei Langzeittherapien zu begrenzen, insbesondere bei lokalisierten Schmerzbedingungen.
Nach Gerätetyp-Einblicken
Neurostimulationsgeräte bleiben die strategisch wichtigste Gerätekategorie innerhalb der Geräte zur Behandlung chronischer Schmerzen. Die Akzeptanz wird durch Verbesserungen in den Programmierungsansätzen, der Personalisierung der Therapie und dem klinischen Vertrauen in die Behandlung refraktärer chronischer Schmerzbedingungen gestärkt. Analgetische Infusionspumpen behalten ihre Relevanz in komplexen Schmerzfällen, die kontrollierte Abgabeworkflows und kontinuierliche Überwachung erfordern. Ablationsgeräte unterstützen interventionelle Schmerzstrategien für ausgewählte Ätiologien, insbesondere dort, wo sich prozedurale Schmerzlinderungswege mit den Praxisgewohnheiten von Spezialisten decken.
Nach Schmerztyp-Einblicken
Neuropathische Schmerzen machten den größten Anteil von 32,2% im Jahr 2025 aus. Hohe Patientenzahlen bei diabetesassoziierter Neuropathie und anderen nervenbedingten Schmerzbedingungen sorgen für eine konstante Nachfrage nach adjuvanten Arzneimittelklassen und von Spezialisten geführten Interventionen. Neuropathische Schmerzen erfordern oft Titration und Kombinationstherapie, was die stetige Nutzung über mehrere Behandlungsklassen hinweg unterstützt. Überweisungen an Schmerzkliniken nehmen auch bei refraktären neuropathischen Schmerzen zu, was die Rolle von gerätebasierten Optionen in fortgeschrittenen Versorgungspfaden stärkt.
Nach Verabreichungsweg-Einblicken
Oral, injizierbar oder parenteral, topisch oder transdermal und andere Verabreichungswege koexistieren im Management chronischer Schmerzen basierend auf Behandlungsdauer, Sicherheitsüberlegungen und den Bedürfnissen der Patientenadhärenz. Die orale Therapie bleibt aufgrund der Bequemlichkeit und der routinemäßigen Dosierungspraktiken zentral für das langfristige ambulante Management. Injektionsmethoden werden bei akuten Schüben, verfahrensgebundenen Protokollen und in spezialisierten Pflegeszenarien eingesetzt, die eine schnelle Symptomenkontrolle erfordern. Topische und transdermale Wege unterstützen die lokale Schmerzlinderung und werden oft bevorzugt, wenn die Minimierung der systemischen Exposition klinisch wichtig ist.
Nach Endnutzer-Einblicken
Krankenhäuser machten im Jahr 2025 den größten Anteil von 38,9% aus. Krankenhäuser führen aufgrund des Zugangs zu multidisziplinären Spezialisten, diagnostischen Fähigkeiten und prozeduraler Infrastruktur für fortgeschrittene Schmerzinterventionen. Komplexe chronische Schmerzfälle, die Eskalation, Überwachung und Kombinationstherapie erfordern, werden häufiger in krankenhausgebundenen Umgebungen behandelt. Krankenhäuser dienen auch als Überweisungszentren für interventionelle Schmerztherapie und unterstützen höhere Verfahrensvolumina im Vergleich zu anderen Endnutzer-Einstellungen.
Markttreiber für die Behandlung chronischer Schmerzen
Steigende Belastung durch chronische Krankheiten und alternde Bevölkerungen
Die Prävalenz chronischer Schmerzen nimmt mit dem demografischen Altern und der höheren Inzidenz von Arthritis, muskulärer Degeneration, neuropathischen Störungen und Krebsüberlebenden zu. Diese Bedingungen erfordern oft eine langfristige Behandlungsplanung, die Symptomkontrolle mit funktionalen Verbesserungszielen verbindet. Wiederkehrende Schubzyklen fördern die wiederholte Nutzung von oralen, topischen und injizierbaren Therapien. Das Altern erhöht auch die Komplexität von Komorbiditäten, was mehr Patienten in spezialisierte Wege drängt, die verfahrensbasierte Schmerzmanagementlösungen einschließen.
Opioid-sparende Pflegewege und multimodale Therapieprotokolle
Gesundheitssysteme stärken das Opioid-Management und betonen opioid-sparende Strategien für chronische Schmerzen. Dies beschleunigt die Einführung von nicht-opioiden Regimen, einschließlich NSAIDs, Antidepressiva, Antikonvulsiva und lokalanästhetischen Ansätzen. Multimodale Protokolle kombinieren Pharmakotherapie mit physikalischer Rehabilitation, Verhaltensunterstützung und gezielten Interventionen basierend auf dem Schmerzphänotyp. Das Ergebnis ist eine breitere Nutzung komplementärer Behandlungsklassen und eine größere klinische Offenheit für gerätegestützte Eskalation, wenn die Ergebnisse unzureichend sind.
- Zum Beispiel berichtete Boston Scientific, dass in einer klinischen Bewertung der FAST-Therapie 29 von 33 Patienten oder 88% gut ansprachen und eine hochsignifikante Schmerzlinderung erfuhren, was die Rolle der gerätebasierten Therapie innerhalb opioid-sparender multimodaler Pflegewege unterstützt.
Erweiterung der Kapazität für interventionelle Schmerztherapie
Das Wachstum in interventionellen Schmerzpraxen erhöht die Verfügbarkeit von Neurostimulation, infusionsbasierter Verabreichung und Ablationsverfahren. Eine breitere Spezialistenabdeckung verbessert die Überweisungsraten für refraktäre neuropathische und muskuloskelettale Schmerzen. Die Verfahrenseinstellungen diversifizieren sich ebenfalls, da ambulante chirurgische Zentren die ambulante Kapazität für ausgewählte Interventionen erhöhen. Bessere Patientenauswahlwerkzeuge und standardisierte Pflegewege unterstützen eine konsistente Nutzung und stärken die Rolle von Geräten in der Behandlung chronischer Schmerzen.
Technologische Innovationen in Neuromodulation und Verfahrensplattformen
Innovationen bei Geräten verbessern die Personalisierung der Therapie, die Effizienz der Programmierung und das Langzeitmanagement bei der Intervention bei chronischen Schmerzen. Fortschritte in der Stimulationstechnologie und der Optimierung der Behandlung unterstützen ein stärkeres klinisches Vertrauen und die Akzeptanz durch die Patienten. Miniaturisierung und Verbesserungen im Arbeitsablauf können die Komplexität der Verfahren reduzieren und die Anzahl der geeigneten Patientengruppen erweitern. Diese technologischen Faktoren helfen, einen Teil des Managements chronischer Schmerzen von der wiederholten Eskalation der Medikation zu längerfristigen interventionellen Lösungen zu verlagern, wenn dies angemessen ist.
- Zum Beispiel erkennt Medtronics von der FDA zugelassener Inceptiv-Closed-Loop-Rückenmarkstimulator die Reaktion des Körpers auf die Stimulation 50 Mal pro Sekunde und passt die Ausgabe in Echtzeit automatisch an, während er auch die Kompatibilität mit 1,5T und 3T Ganzkörper-MRT unter bestimmten Bedingungen unterstützt, was messbare Fortschritte in der Personalisierung der Therapie und den Langzeitmanagementfähigkeiten demonstriert.
Herausforderungen im Markt für die Behandlung chronischer Schmerzen
Die Behandlung chronischer Schmerzen bleibt durch Variabilität in der Diagnose, der Klassifizierung des Schmerzphänotyps und der Reaktion auf die Therapie eingeschränkt. Viele Patienten durchlaufen mehrere Arzneimittelklassen, bevor sie eine akzeptable Kontrolle erreichen, was das Abbruchrisiko erhöht und die Konsistenz der Ergebnisse verringert. Sicherheitsbedenken und Toleranzprobleme können die langfristige Adhärenz einschränken, insbesondere in Polypharmazie-Szenarien. Ungleicher Zugang zu spezialisierten Pflege- und Interventionsverfahren verlangsamt auch die Einführung in Märkten mit begrenzter Schmerzmanagement-Infrastruktur.
Die Komplexität der Erstattung und die Kostenempfindlichkeit beeinflussen weiterhin die Therapieauswahl, insbesondere bei gerätegeführten Interventionen und wiederholten Verfahren. Die Richtlinien der Kostenträger können eine Stufentherapie und eine verlängerte Dokumentation erfordern, bevor fortgeschrittene Neuromodulationen oder spezialisierte Interventionen genehmigt werden. Anforderungen an die Ausbildung der Anbieter und Kapazitätsbeschränkungen bei Verfahren können Zugangsbeschränkungen für geeignete Patienten schaffen. Regionale Unterschiede in der Gesundheitsfinanzierung und den Überweisungswegen führen auch zu ungleicher Einführung in Krankenhäusern, Kliniken und ambulanten Einrichtungen.
- Zum Beispiel erfordert Aetnas Richtlinie zur Rückenmarkstimulation, dass Patienten mindestens 6 Monate konservatives Schmerzmanagement ohne Erfolg durchlaufen haben, mindestens 6 Wochen formelle persönliche Physiotherapie im letzten Jahr abgeschlossen haben und dann während eines 3- bis 7-tägigen perkutanen Versuchs mindestens 50% Schmerzlinderung zeigen, bevor die dauerhafte Implantation abgedeckt wird, was veranschaulicht, wie die Kriterien der Kostenträger den Zugang zu fortgeschrittenen Schmerzverfahren verzögern können.
Trends und Chancen im Markt für die Behandlung chronischer Schmerzen
Die zunehmende Integration personalisierter Schmerzmanagementpfade verbessert die Zielgenauigkeit der Behandlung und die langfristigen Ergebnisse. Kliniker stimmen die Therapieauswahl mit dem Schmerzphänotyp, dem Komorbiditätsprofil und den funktionalen Zielen ab, was multimodale Pflegemodelle stärkt. Dies unterstützt den verstärkten Einsatz von adjuvanten Arzneimittelklassen bei neuropathischen Schmerzen und gezielten lokalen Therapien bei lokalisierten Schmerzen. Da die Pflege strukturierter wird, kann das Timing der Überweisung an Spezialisten verbessert und die angemessene Eskalation zu interventionellen Optionen beschleunigt werden.
- Zum Beispiel hat das Proclaim™ Dorsal Root Ganglion (DRG) Stimulationssystem von Abbott, das durch die ACCURATE-Studie, die größte randomisierte, direkt vergleichende kontrollierte Neuromodulationsstudie für fokale chronische Schmerzen, evaluiert wurde, eine durchschnittliche Schmerzreduktion von 81,4% nach 12 Monaten gezeigt, wobei über 80% der Patienten eine signifikante Schmerzlinderung erreichten.
Das Wachstum von ambulanten Eingriffen schafft Möglichkeiten für die Nutzung interventioneller Geräte außerhalb von Krankenhauseinrichtungen. Ambulante chirurgische Zentren erweitern die Kapazität für ausgewählte Schmerzbehandlungen, bei denen Sicherheitsprofile und Erholungswege mit der ambulanten Versorgung übereinstimmen. Ein breiteres Patientenbewusstsein und das Vertrauen der Kliniker in die Neuromodulation können die Akzeptanz für refraktäre chronische Schmerzuntergruppen erhöhen. Modelle zur Überwachung und Nachsorge zu Hause können auch die langfristige Kontinuität und Adhärenz der Therapie nach Eingriffen verbessern.
Regionale Einblicke
Nordamerika
Nordamerika führte den Markt für die Behandlung chronischer Schmerzen mit einem Anteil von 39,8% im Jahr 2025 an. Hohe Behandlungsintensität, tiefere Verfügbarkeit von Spezialisten und besserer Zugang zu interventionellen Schmerzbehandlungen unterstützen die Umsatzkonzentration. Krankenhäuser und spezialisierte Schmerzkliniken treiben das Volumen der Eingriffe bei komplexen neuropathischen, muskuloskelettalen und postoperativen Schmerzfällen an. Der anhaltende Fokus auf den verantwortungsvollen Umgang mit Opioiden verstärkt die Nachfrage nach nicht-opioiden Regimen und gerätegestützter Eskalation, wo klinisch angemessen.
Europa
Europa machte einen Anteil von 25,6% im Jahr 2025 aus. Die hohe Belastung durch chronische Krankheiten und alternde Bevölkerungen unterstützen die anhaltende Nachfrage nach pharmakologischen Behandlungen bei Arthritis, neuropathischen Schmerzen und muskuloskelettalen Schmerzen. Die Akzeptanz interventioneller Ansätze variiert je nach Land aufgrund von Unterschieden in den Erstattungswegen und der Kapazität von Spezialisten. Krankenhäuser und strukturierte Versorgungssysteme gewährleisten eine stetige Nutzung von Schmerztherapien und unterstützen die schrittweise Ausweitung fortschrittlicher Interventionen.
Asien-Pazifik
Asien-Pazifik repräsentierte einen Anteil von 23,4% im Jahr 2025. Große Patientenvolumina und zunehmender Zugang zur Versorgung unterstützen die steigende Nachfrage nach Behandlungen bei häufigen chronischen Schmerzindikationen. Das Wachstum wird durch die Verbesserung der Krankenhausinfrastruktur und die breitere Verfügbarkeit von Spezialdiensten in großen städtischen Märkten gestärkt. Die Akzeptanz von Geräten nimmt zu, aber die Intensität im Basisjahr wird durch Erschwinglichkeit, ungleichmäßige Überweisungswege und variablen Zugang zu interventionellem Schmerzmanagement außerhalb führender Zentren moderiert.
Lateinamerika
Lateinamerika hielt einen Anteil von 6,6% im Jahr 2025. Die Nachfrage wird durch chronische muskuloskelettale Erkrankungen, Arthritis-Schmerzen und Migränemanagement unterstützt, mit starker Abhängigkeit von pharmakologischer Therapie. Der Zugang zu fortschrittlichen interventionellen Optionen bleibt aufgrund von Erstattungsbeschränkungen und ungleichmäßiger Abdeckung durch Spezialisten begrenzter. Wachstumschancen sind mit der Verbesserung des Zugangs zur Gesundheitsversorgung, der Ausweitung der spezialisierten Versorgung im privaten Sektor und dem schrittweisen Ausbau der Kapazitäten für Eingriffe verbunden.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika machten im Jahr 2025 einen Anteil von 4,6% aus. Die Einnahmen konzentrieren sich auf Märkte mit stärkerer Gesundheitsfinanzierung und Verfügbarkeit von Spezialisten, insbesondere in ausgewählten Golfstaaten und Südafrika. Die breitere regionale Einführung wird durch Zugangsbeschränkungen, Erschwinglichkeitsprobleme und begrenzte Infrastruktur für interventionelle Schmerztherapie eingeschränkt. Die Nachfrage bleibt hauptsächlich auf die medikamentöse Therapie ausgerichtet, mit einer allmählichen Erweiterung der spezialisierten Dienstleistungen in Märkten mit höheren Investitionen.
Wettbewerbslandschaft
Der Wettbewerb in der Behandlung chronischer Schmerzen erstreckt sich über große pharmazeutische Portfolios, diversifizierte Medizintechnik-Plattformen und spezialisierte Akteure, die sich auf Neuromodulation konzentrieren. Die Marktpositionierung wird durch die Breite der Indikationsabdeckung, Sicherheits- und Verträglichkeitsprofile, die Vertrautheit der Ärzte und die Fähigkeit zur Unterstützung integrierter Schmerzversorgungspfade geprägt. Der Wettbewerb bei Geräten betont zunehmend die Personalisierung der Therapie, die Effizienz des Workflows und evidenzbasierte Ergebnisse, die die Kostenerstattung durch die Kostenträger unterstützen. Unternehmen konkurrieren auch durch die Einbindung von Spezialisten, Schulungsprogramme und Ökosystemangebote, die Geräte mit der Nachsorge verbinden.
Pfizer Inc. bleibt in der Behandlung chronischer Schmerzen durch breite therapeutische Fähigkeiten und Vermarktungsstärke bei verschreibungspflichtigen Medikamenten, die in Umgebungen des chronischen Krankheitsmanagements eingesetzt werden, relevant. Pfizer Inc. profitiert von der Größe in der klinischen Entwicklung, dem globalen Marktzugang und etablierten Beziehungen in Krankenhaus- und ambulanten Pflegeeinrichtungen. Die Positionierung des Unternehmens wird durch die Fähigkeit gestärkt, multimodale Pflegeansätze zu unterstützen, bei denen die Schmerztherapie neben chronischen Komorbiditäten verwaltet wird. Pfizer Inc. konkurriert auch durch Lebenszyklusstrategien und Reichweite der Vertriebskanäle in wichtigen Regionen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Pfizer Inc.
- Eli Lilly and Company
- Johnson & Johnson
- Novartis AG
- Sanofi
- Teva Pharmaceutical Industries Ltd.
- Merck & Co., Inc.
- Abbott Laboratories
- Baxter International Inc.
- Boston Scientific Corporation
- Medtronic plc
- Abbott Neuromodulation
- Nevro Corp.
- Stryker Corporation
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im März 2026 schloss Grünenthal eine endgültige Vereinbarung mit BCWorld Pharm Co., Ltd. ab, die BCWorld exklusive südkoreanische Rechte an Qutenza gewährt, einer topischen, nicht-systemischen, nicht-opioiden Pflasterbehandlung. Qutenza ist in Europa zur Behandlung von peripheren neuropathischen Schmerzen zugelassen, was diese Partnerschaft im breiteren Bereich der chronischen Schmerzbehandlung bemerkenswert macht.
- Im Februar 2026 gaben Grünenthal und Clinect Pty Ltd eine endgültige Vereinbarung bekannt, wonach Clinect exklusive australische Rechte an Qutenza erhielt. Diese Partnerschaft erweitert die geografische Reichweite von Grünenthals Portfolio an nicht-opioiden Schmerzbehandlungen im Bereich der peripheren neuropathischen Schmerzbehandlung.
- Im Mai 2025 erwarb electroCore Inc. NeuroMetrix Inc., um seine Position im Markt für nicht-invasive bioelektronische Therapien zu stärken. Durch diese Übernahme fügte electroCore die Quell-Plattform von NeuroMetrix hinzu, die sich auf Anwendungen im Bereich chronischer Schmerzen und Wellness konzentriert, einschließlich Anwendungsfällen im Zusammenhang mit Fibromyalgie und der Betreuung von Veteranen.
- Im Februar 2025 erwarb Globus Medical Nevro in einem Geschäft im Wert von 250 Millionen USD, das orthopädische Hardware-Fähigkeiten mit Neuromodulationstechnologien kombiniert. Die Transaktion wurde als strategischer Schritt hervorgehoben, um integriertere Lösungen zur Wirbelsäulenreparatur und Schmerzlinderung im Markt für chronische Schmerzbehandlung zu entwickeln.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 100.579 Millionen |
| Umsatzprognose im Jahr 2032 | USD 159.407 Millionen |
| Wachstumsrate (CAGR) | 6,8% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Medikamente, Geräte; Nach Arzneimittelklassen-Ausblick: NSAIDs, Opioide, Antidepressiva, Antikonvulsiva, Lokalanästhetika, Kortikosteroide, Muskelrelaxantien, Andere Arzneimittelklassen; Nach Gerätetyp-Ausblick: Neurostimulationsgeräte, Analgetische Infusionspumpen, Ablationsgeräte, Andere Schmerzmanagementgeräte; Nach Schmerztyp-Ausblick: Neuropathische Schmerzen, Muskuloskelettale Schmerzen, Krebsschmerzen, Arthritis-Schmerzen, Postoperative/Trauma-Schmerzen, Migräne/Kopfschmerzen, Fibromyalgie, Andere chronische Schmerzbedingungen; Nach Verabreichungsweg-Ausblick: Oral, Injektabel/Parenteral, Topisch/Transdermal, Andere Wege; Nach Endverbraucher-Ausblick: Krankenhäuser, Spezialkliniken für Schmerzbehandlung, Ambulante Operationszentren, Häusliche Pflege |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Pfizer Inc.; Eli Lilly and Company; Johnson & Johnson; Novartis AG; Sanofi; Teva Pharmaceutical Industries Ltd.; Merck & Co., Inc.; Abbott Laboratories; Baxter International Inc.; Boston Scientific Corporation; Medtronic plc; Abbott Neuromodulation; Nevro Corp.; Stryker Corporation |
| Anzahl der Seiten | 342 |
Segmentierung
NACH PRODUKTTYP
- Medikamente
- Geräte
NACH ARZNEIMITTELKLASSE
- NSAR
- Opioide
- Antidepressiva
- Antikonvulsiva
- Lokalanästhetika
- Kortikosteroide
- Muskelrelaxantien
- Andere Arzneimittelklassen
NACH GERÄTETYP
- Neurostimulationsgeräte
- Analgetische Infusionspumpen
- Ablationsgeräte
- Andere Schmerzmanagement-Geräte
NACH SCHMERZART
- Neuropathische Schmerzen
- Muskuloskelettale Schmerzen
- Krebsschmerzen
- Arthritisschmerzen
- Postoperative / Trauma-Schmerzen
- Migräne / Kopfschmerzen
- Fibromyalgie
- Andere chronische Schmerzzustände
NACH VERABREICHUNGSWEG
- Oral
- Injektabel / Parenteral
- Topisch / Transdermal
- Andere Verabreichungswege
NACH ENDVERBRAUCHER
- Krankenhäuser
- Spezialisierte Schmerzkliniken
- Ambulante chirurgische Zentren
- Häusliche Pflege
NACH REGION
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt für die Behandlung chronischer Schmerzen?
Wie hoch ist die CAGR des Marktes für die Behandlung chronischer Schmerzen?
Was ist das größte Segment im Markt für die Behandlung chronischer Schmerzen?
Welche Faktoren treiben das Wachstum im Markt für die Behandlung von chronischen Schmerzen an?
Wer sind die führenden Unternehmen im Markt für die Behandlung chronischer Schmerzen?
Welche Region führt den Markt für die Behandlung chronischer Schmerzen an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung chronischer Schmerzen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung chronischer Schmerzen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 100,579 million → 2032: USD 159,407 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung chronischer Schmerzen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung chronischer Schmerzen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung chronischer Schmerzen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung chronischer Schmerzen Market Drivers
- 3.3 Markt für die Behandlung chronischer Schmerzen Market Restraints & Challenges
- 3.4 Markt für die Behandlung chronischer Schmerzen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung chronischer Schmerzen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung chronischer Schmerzen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung chronischer Schmerzen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung chronischer Schmerzen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung chronischer Schmerzen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung chronischer Schmerzen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung chronischer Schmerzen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung chronischer Schmerzen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung chronischer Schmerzen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung chronischer Schmerzen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung chronischer Schmerzen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung chronischer Schmerzen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung chronischer Schmerzen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung chronischer Schmerzen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung chronischer Schmerzen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung chronischer Schmerzen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung chronischer Schmerzen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung chronischer Schmerzen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung chronischer Schmerzen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
