
Überblick über den Markt für die Behandlung des akuten Atemnotsyndroms:
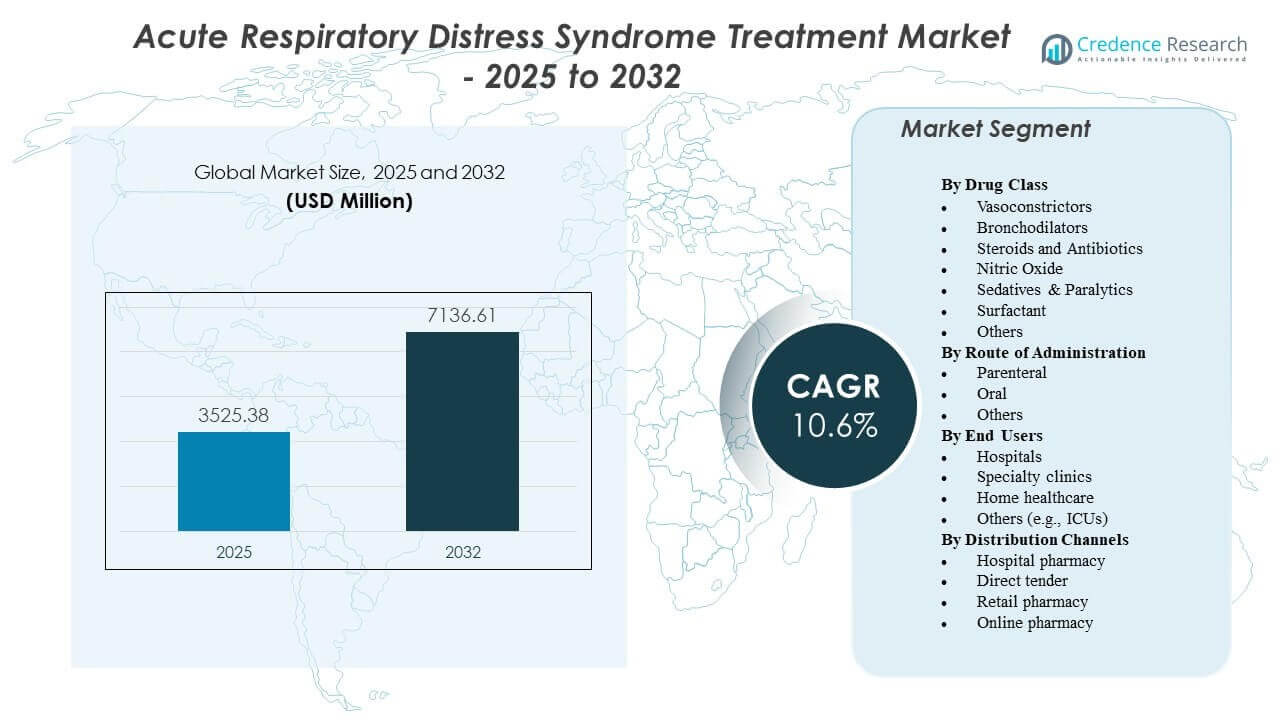
Es wird prognostiziert, dass der Markt für die Behandlung des akuten Atemnotsyndroms von 3525,38 Millionen USD im Jahr 2025 auf geschätzte 7136,61 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6% von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung des akuten Atemnotsyndroms 2025 | 3525,38 Millionen USD |
| Markt für die Behandlung des akuten Atemnotsyndroms, CAGR | 10,6% |
| Marktgröße für die Behandlung des akuten Atemnotsyndroms 2032 | 7136,61 Millionen USD |
Einblicke in den Markt für die Behandlung des akuten Atemnotsyndroms:
- Steigende Fälle schwerer Atemwegskomplikationen erhöhen den Bedarf an mechanischer Beatmung, Immunmodulatoren und gezielter unterstützender Pflege, was die Krankenhausadoption strukturierter ARDS-Behandlungspfade stärkt.
- Begrenzte ICU-Kapazitäten in mehreren Regionen, hohe Behandlungskosten und ungleicher Zugang zu spezialisierten Atemwegstechnologien schränken die breitere Adoption in sich entwickelnden Gesundheitssystemen weiterhin ein.
- Nordamerika führt aufgrund fortschrittlicher Notfallversorgungsrahmen und starker Innovationen in ARDS-Therapien, während Europa durch regulierte klinische Protokolle und erweiterte Krankenhauskapazitäten ein stetiges Wachstum aufrechterhält.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch steigende Infektionsbelastungen, Modernisierung des Gesundheitswesens und erhöhte Investitionen in die Infrastruktur der Intensivpflege in sich entwickelnden Volkswirtschaften.
Treiber des Marktes für die Behandlung des akuten Atemnotsyndroms
Steigende globale Belastung durch kritische Atemwegserkrankungen treibt die Nachfrage nach Behandlungen an
Wachsende Atemwegskomplikationen in Intensivstationen drängen Krankenhäuser dazu, fortschrittliche Therapien im Markt für die Behandlung des akuten Atemnotsyndroms zu übernehmen. Kliniker berichten von einem stetigen Anstieg schwerer Lungenschädigungsfälle, die mit Infektionen, Traumata und Sepsis verbunden sind. Höhere Patientenzahlen erhöhen den Bedarf an strukturierter Beatmungsunterstützung. Medizinische Teams konzentrieren sich auf eine schnelle Stabilisierung, um langfristige Beeinträchtigungen zu verhindern. Starke klinische Richtlinien unterstützen die frühzeitige Diagnose zur Verbesserung der Genesungsraten. Gesundheitsdienstleister erweitern die ICU-Kapazitäten, um steigende Fallzahlen zu bewältigen. Regierungsprogramme heben die Notwendigkeit besserer Akutversorgungssysteme hervor. Der Markt für die Behandlung des akuten Atemnotsyndroms stärkt sich durch ein breiteres Bewusstsein unter Krankenhausnetzwerken.
- Zum Beispiel hat das PrisMax-System von Baxter eine hohe klinische Präzision gezeigt und eine verifizierte Effluentgenauigkeit von bis zu 0,98 durch seinen Algorithmus zur Flüssigkeitsentfernungs-Nachführung geliefert. Seine fortschrittliche CRRT-Leistung unterstützt ARDS-Patienten, die ein akutes Nierenversagen entwickeln, eine Komorbidität, die in 35%–44% der Fälle berichtet wird, wobei der präzise Flüssigkeitshaushalt direkt die Atemwegsergebnisse und das Überleben beeinflusst.
Zunehmender Einsatz von mechanischer Beatmung und nicht-invasiven Atemunterstützungstechnologien
Verbesserte Atemgeräte unterstützen eine effizientere Versorgung von Patienten mit schweren Atemproblemen. Krankenhäuser setzen Hochfluss-Sauerstoffsysteme ein, um das Risiko von Komplikationen zu reduzieren. Es hilft Teams, kritische Patienten schneller in verschiedenen Notfallsituationen zu stabilisieren. Kliniker verlassen sich auf bewährte Werkzeuge, die Lungenprotektionsstrategien unterstützen. Neue Beatmungsmodi helfen, druckbedingte Verletzungen zu reduzieren. Eine breitere Verfügbarkeit von Geräten fördert den schnellen Einsatz bei hoher Intensivstationsbelastung. Forschungsbemühungen stärken das Verständnis für personalisierte Beatmungsbedürfnisse. Die Nachfrage nach sicheren und anpassungsfähigen Atemsystemen steigt weiter.
Erweiterte klinische Anwendung von entzündungshemmenden und ergänzenden Therapien
Arzneimittelentwickler führen gezielte Therapien ein, die Entzündungen ansprechen, die nach wie vor ein Haupttreiber der ARDS-Schwere sind. Es unterstützt maßgeschneiderte Behandlungspläne für Hochrisikogruppen in der Intensivpflege. Kliniker verwenden Kortikosteroide und ergänzende Medikamente, um die Lungenreaktion in akuten Phasen zu verbessern. Krankenhäuser überprüfen aktualisierte Protokolle, die die sich entwickelnden klinischen Erkenntnisse widerspiegeln. Starke Forschung treibt bessere therapeutische Strategien für Multiorgan-Komplikationen voran. Breitere Behandlungsoptionen helfen Anbietern, unterschiedliche Patientenprofile zu verwalten. Erhöhte Studien erweitern die Pipeline für Medikamente der nächsten Generation. Die Akzeptanzraten verbessern sich, da Ärzte Vertrauen in aktualisierte Arzneimittelregime gewinnen.
- Zum Beispiel hat Faron Pharmaceuticals ermutigende klinische Ergebnisse für Traumakine (rekombinantes menschliches IFN-beta-1a) berichtet, das Potenzial zeigt, die Ergebnisse bei Patienten mit schwerem ARDS zu verbessern. Seine Studien zeigten biologisch bedeutsame Effekte auf die Lungenfunktion und systemische Entzündungen, was die Weiterentwicklung der Therapie als Untersuchungsoption unterstützt.
Steigender Fokus auf frühzeitige Intervention und verbesserte Infrastruktur für Intensivpflege
Die steigende Nachfrage nach fortschrittlichen Notfallsystemen drängt Regierungen dazu, die Krankenhausbereitschaft zu verbessern. Es fördert stärkere Investitionen in Diagnosetools, die den Atemwegsrückgang früher erkennen. ICU-Erweiterungen unterstützen einen schnelleren Zugang zu lebensrettenden Verfahren in städtischen und ländlichen Gebieten. Telekritische Pflegemodelle helfen Spezialisten, Frontteams aus der Ferne zu leiten. Frühwarnsysteme reduzieren die Sterblichkeitsrisiken bei schweren Atemwegserkrankungen. Schulungsprogramme verbessern die Fähigkeiten von Klinikern im Management akuter Pflege. Krankenhäuser implementieren datengesteuerte Überwachungssysteme, um schnelle Patientenveränderungen zu verfolgen. Der Markt für die Behandlung des Akuten Atemnotsyndroms profitiert von stärkeren Notfallvorsorgerahmen.
Trends im Markt für die Behandlung des Akuten Atemnotsyndroms
Zunehmender Einsatz von Präzisionsmedizin zur Personalisierung von Atemwegspfaden
Gesundheitssysteme verlagern sich hin zu biomarkerbasierten Behandlungsplänen, die maßgeschneiderte Interventionen unterstützen. Kliniker überprüfen genetische und molekulare Daten, um die therapeutische Auswahl zu verfeinern. Dies verbessert die Patientenergebnisse, indem es die Reaktionsvariabilität in verschiedenen Bevölkerungsgruppen reduziert. Forschungszentren erkunden adaptive Strategien, die spezifische Entzündungswege anvisieren. Krankenhäuser übernehmen Überwachungsplattformen, die physiologische Echtzeitdaten sammeln. KI-gestützte Systeme helfen Teams, den Atemrückgang mit höherer Genauigkeit vorherzusagen. Präzisionswerkzeuge reduzieren die Belastung durch Versuch-und-Irrtum-Anpassungen bei Behandlungen. Dieser Trend stärkt das Vertrauen in fortschrittliche Modelle der Atemwegspflege.
- Zum Beispiel bietet Thermo Fisher Scientific den B·R·A·H·M·S PCT-Test an, einen hochspezifischen Biomarker, der zur Unterscheidung bakterieller Koinfektionen bei kritisch kranken Atemwegspatienten verwendet wird. Procalcitonin-gesteuerte Protokolle, die durch diesen Test unterstützt werden, haben bedeutende Reduzierungen im unnötigen Antibiotikaeinsatz und eine stärkere antimikrobielle Steuerung in Intensivpflegeeinrichtungen gezeigt.
Integration von KI und prädiktiver Analytik im ICU-Management
Intensivstationen setzen intelligente Systeme ein, die frühe Anzeichen einer Verschlechterung bei Hochrisikopatienten erkennen. Maschinelles Lernen unterstützt die Anpassung der Beatmung basierend auf Patientenmustern. Es hilft Klinikern, komplexe Atemwegserkrankungen mit größerem Vertrauen zu managen. Automatisierte Warnungen unterstützen schnellere Entscheidungszyklen während Notfällen. Krankenhäuser investieren in digitale Dashboards, die Atemwegsmetriken rund um die Uhr verfolgen. Prädiktive Modellierung verbessert die Ressourcenplanung bei hoher ICU-Auslastung. Neue KI-Plattformen unterstützen sicherere Entwöhnungspraktiken für beatmete Patienten. Die Technologieeinführung beschleunigt sich in großen Krankenhausnetzwerken.
Steigender Trend zu minimalinvasiven Beatmungslösungen
Kliniker bevorzugen nicht-invasive Geräte, um Komplikationen im Zusammenhang mit traditioneller Beatmung zu reduzieren. Krankenhäuser priorisieren sanfte Unterstützungsmethoden, die empfindliches Lungengewebe schützen. Dies verbessert die Mobilität der Patienten und reduziert den Bedarf an Sedierung. Hochdurchfluss-Nasensauerstoffsysteme stoßen auf großes Interesse für frühzeitige Interventionen. Tragbare Atemgeräte unterstützen den flexiblen Einsatz bei Ansturmereignissen. Neue Maskendesigns verbessern den Komfort und reduzieren Leckageprobleme. Die Nachfrage nach Technologien, die einen stabilen und kontinuierlichen Luftstrom liefern, wächst. Dieser Trend unterstützt sicherere Behandlungswege für Fälle von moderater Atemnot.
Größerer Fokus auf postakute Rehabilitation und Langzeit-Erholungsprogramme
Viele Patienten erleben nach akuten Atemnotsyndromen anhaltende Beeinträchtigungen. Rehabilitationszentren erweitern Dienstleistungen, die auf die Verbesserung der Lungenfunktion abzielen. Dies weckt Interesse an strukturierten post-ICU-Pflegemodellen, die die Langzeiterholung verfolgen. Krankenhäuser führen Frühmobilisierungsprogramme ein, um Schwäche bei Überlebenden zu reduzieren. Digitale Plattformen helfen Teams, die Atemleistung nach der Entlassung zu überwachen. Neue Therapien zielen auf das Fibroserisiko in schweren Fällen ab. Aufklärungskampagnen heben die Bedeutung der Erholungsplanung hervor. Der Markt für die Behandlung des akuten Atemnotsyndroms gewinnt durch umfassendere Rehabilitationsstrategien an Dynamik.
- Zum Beispiel integriert das Servo-u Beatmungsgerät von Getinge die NAVA-Technologie (Neurally Adjusted Ventilatory Assist), die die elektrische Aktivität des Zwerchfells des Patienten nutzt, um die Beatmung zu steuern. Dieser Ansatz hat sich klinisch als effektiv erwiesen, um die Synchronität zwischen Patient und Beatmungsgerät zu verbessern und einen reibungsloseren Entwöhnungsprozess zu unterstützen, was den Klinikern hilft, Patienten früher in die Rehabilitation zu überführen.
Analyse der Herausforderungen im Markt für die Behandlung des Akuten Atemnotsyndroms
Hohe klinische Komplexität und begrenzte Behandlungsansprechbarkeit über Patientengruppen hinweg
Schwere Fälle von Atemnot variieren stark, was die Behandlungsplanung für Krankenhäuser erschwert. Kliniker haben Schwierigkeiten, Ergebnisse aufgrund plötzlicher physiologischer Veränderungen vorherzusagen. Dies erhöht die Unsicherheit bei Beatmungsanpassungen bei instabilen Patienten. Die Ansprechbarkeit auf Medikamente variiert je nach Altersgruppe und Komorbiditätsprofil. Begrenzte Biomarker verringern die Fähigkeit, gezielte Therapien zu leiten. Krankenhauspersonal steht unter Druck, plötzliche Anstiege kritischer Fälle zu bewältigen. Lange Aufenthalte auf der Intensivstation erhöhen die Ressourcenbelastung während der Hochsaison. Der Markt für die Behandlung des Akuten Atemnotsyndroms muss diese Lücken schließen, um die Zuverlässigkeit der Versorgung zu verbessern.
Infrastrukturelle Einschränkungen und hohe Behandlungskosten schränken die breitere Akzeptanz ein
Viele Regionen verfügen nicht über fortschrittliche Intensivpflegesysteme, die moderne Atemwegspflege unterstützen. Dies begrenzt den Zugang zu Hochflusssystemen, fortschrittlichen Beatmungsgeräten und ergänzenden Therapien. Krankenhäuser in ressourcenarmen Gebieten stehen vor Budgetlücken, die Upgrades verlangsamen. Die Behandlungskosten steigen aufgrund langer Beatmungsdauer und komplexer Überwachungsanforderungen. Personalmangel schafft Herausforderungen bei Notfällen. Ausbildungslücken verringern den sicheren Betrieb fortschrittlicher Atemwegssysteme. Lieferengpässe verzögern den Einsatz kritischer Geräte. Diese Barrieren verlangsamen die breite Akzeptanz in mehreren globalen Märkten.
Chancen im Markt für die Behandlung des Akuten Atemnotsyndroms
Wachsender Spielraum für fortschrittliche Beatmungstechnologien und intelligente Überwachungssysteme
Krankenhäuser suchen nach modernen Atemwegstools, die die Behandlungsstabilität verbessern. Dies schafft großes Potenzial für Innovationen in lungenprotektiven Beatmungsmodi. KI-gestützte Plattformen helfen Teams, Entscheidungen in Notfällen zu verfeinern. Tragbare Systeme unterstützen den flexiblen Einsatz in unterschiedlichen Pflegeumgebungen. Fernüberwachung erweitert den Zugang für Risikogruppen in abgelegenen Gebieten. Gerätehersteller erforschen adaptive Systeme, die sich an patientenspezifische Bedürfnisse anpassen. Frühe Diagnosewerkzeuge unterstützen eine schnellere Triage in überfüllten Notaufnahmen. Der Markt für die Behandlung des Akuten Atemnotsyndroms profitiert von steigenden Digitalisierungsbemühungen der Krankenhäuser.
Erweiterung der Forschungspipelines und steigende Nachfrage nach neuartigen Medikamententherapien
Arzneimittelentwickler konzentrieren sich auf Therapien, die Entzündungen und Gewebeschäden ansprechen. Dies fördert mehr klinische Studien, die Kombinationsregime erforschen. Krankenhäuser engagieren sich in der evidenzbasierten Einführung neuer Medikamente. Neue antifibrotische Forschung unterstützt die langfristige Lungenregeneration bei Überlebenden. Partnerschaften zwischen akademischen Zentren und der Industrie treiben neue therapeutische Optionen voran. Der breitere Einsatz von ergänzenden Medikamenten unterstützt mehrstufige Pflegemodelle. Investitionsprogramme helfen, die globale Teilnahme an Studien zu erweitern. Diese Chancen unterstützen kontinuierliche Innovationen auf Plattformen zur Behandlung akuter Atemwegserkrankungen.
Analyse der Marktsegmentierung für die Behandlung des Akuten Atemnotsyndroms:
Nach Arzneimittelklasse
Der Markt für die Behandlung des Akuten Atemnotsyndroms zeigt eine vielfältige Akzeptanz in verschiedenen Arzneimittelklassen, die sowohl die akute Stabilisierung als auch das fortlaufende Atemwegsmanagement unterstützen. Vasokonstriktoren helfen, die Durchblutung während kritischer Episoden aufrechtzuerhalten, während Bronchodilatatoren die Erweiterung der Atemwege in komplexen Fällen unterstützen. Steroide und Antibiotika bleiben aufgrund starker klinischer Evidenz bei entzündlichen und infektionsbedingten Auslösern weit verbreitet. Stickstoffmonoxid unterstützt die Sauerstoffversorgung in schweren Fällen, die eine schnelle Verbesserung erfordern. Sedativa und Muskelrelaxantien helfen Klinikern, die Beatmungsbedürfnisse bei instabilen Patienten zu managen. Surfactants gewinnen Interesse in Behandlungspfaden für Patienten mit eingeschränkter Lungenelastizität. Andere Arzneimitteloptionen unterstützen personalisierte Pläne, die unterschiedliche Patientenreaktionen widerspiegeln.
- Zum Beispiel wirkt Mallinckrodt Pharmaceuticals' INOmax (Stickstoffmonoxid) zur Inhalation als selektiver pulmonaler Vasodilatator, der die Sauerstoffversorgung bei schwerem ARDS verbessert, indem er den intrapulmonalen Shunt reduziert und den Blutfluss in gut belüftete Lungenregionen umleitet. Klinische Studien zeigen, dass Responder oft bedeutende Erhöhungen des PaO₂/FiO₂-Verhältnisses erreichen, was seine Rolle als Rettungstherapie bei lebensbedrohlicher Hypoxämie unterstützt.
Nach Verabreichungsweg
Der Markt für die Behandlung des Akuten Atemnotsyndroms verwendet Verabreichungswege, die den Bedürfnissen der Notfallversorgung in verschiedenen Patientengruppen entsprechen. Parenterale Verabreichung führt aufgrund ihrer schnellen systemischen Wirkung bei instabilen Patienten. Sie unterstützt Krankenhäuser, die schwere Anfälle behandeln, die eine kontrollierte Dosierung erfordern. Orale Formulierungen dienen milden oder unterstützenden Fällen, in denen Patienten die Schluckfähigkeit beibehalten. Andere Wege helfen Klinikern, gezielte Therapien einzuführen, die spezialisierte Interventionen unterstützen. Krankenhäuser wählen die Wege basierend auf der Dringlichkeit der Behandlung, der Patiententoleranz und den Anforderungen an die Arzneimittelwirkung.
Nach Endnutzern
Der Markt für die Behandlung des Akuten Atemnotsyndroms verzeichnet eine starke Nachfrage von Krankenhäusern, die große Mengen kritischer Atemwegserkrankungen behandeln. Er unterstützt fortschrittliche Beatmungsverfahren und kontinuierliche Überwachung. Fachkliniken verwenden maßgeschneiderte Protokolle für Patienten, die eine strukturierte Nachsorge benötigen. Häusliche Pflegeteams unterstützen die verlängerte Genesung von Überlebenden, die betreute Unterstützung benötigen. Andere Endnutzergruppen, einschließlich Intensivstationen, gestalten die Therapieakzeptanz durch fortschrittliche Pflegemodelle und Schnellreaktionssysteme.
- Zum Beispiel hat die Mayo Clinic ihr AWARE (Ambient Warning and Response Evaluation) Entscheidungshilfesystem in spezialisierten Intensivstationen implementiert, das durch die Integration von Echtzeitdaten die Einhaltung von lungenprotektiven Beatmungsstrategien verbessert. Die Plattform erhöht das Bewusstsein der Kliniker für kritische Trends und unterstützt eine konsistentere Anwendung von ARDS-Versorgungsprotokollen.
Nach Vertriebskanälen
Der Markt für die Behandlung des Akuten Atemnotsyndroms stützt sich auf Krankenhausapotheken, die die Notfallversorgung mit Medikamenten für Intensivstationen verwalten. Direkte Ausschreibungskanäle helfen Institutionen, essenzielle Therapien in großen Mengen zu sichern, um ununterbrochene Behandlungszyklen zu unterstützen. Einzelhandelsapotheken bedienen Patienten, die während der Genesung fortlaufende Verschreibungen benötigen. Online-Apothekenplattformen erweitern den Zugang zu unterstützenden Medikamenten in Regionen mit begrenzter physischer Infrastruktur.
Segmentierung:
Nach Arzneimittelklasse
- Vasokonstriktoren
- Bronchodilatatoren
- Steroide und Antibiotika
- Stickstoffmonoxid
- Sedativa & Muskelrelaxantien
- Surfactant
- Andere
Nach Verabreichungsweg
- Parenteral
- Oral
- Andere
Nach Endnutzern
- Krankenhäuser
- Fachkliniken
- Häusliche Pflege
- Andere (z.B. Intensivstationen)
Nach Vertriebskanälen
- Krankenhausapotheke
- Direktvergabe
- Einzelhandelsapotheke
- Online-Apotheke
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Nordamerika führt den Markt für die Behandlung des akuten Atemnotsyndroms mit einem Anteil von über 38% an, unterstützt durch eine starke Intensivkapazität und die frühe Einführung fortschrittlicher Beatmungssysteme. Krankenhäuser in der Region nutzen strukturierte Pflegewege, die die Patientenergebnisse bei schweren Atemwegsepisoden verbessern. Es profitiert von einer hohen Konzentration an Geräteherstellern, die aktualisierte Behandlungstechnologien einführen. Forschungszentren erweitern klinische Studien, die schnelle Zulassungszyklen für neue Medikamente unterstützen. Versicherungssysteme verbessern den Zugang zu kritischen Pflegewerkzeugen. Starke Aufklärungsprogramme fördern eine schnellere Patientenmeldung bei Atemnot.
Europa hält etwa 29% des Anteils, angetrieben durch Investitionen in spezialisierte Atemwegseinheiten und starke klinische Richtlinien in den wichtigsten Ländern. Krankenhäuser übernehmen fortschrittliche Beatmungsunterstützungssysteme, die die Versorgung von Hochrisikogruppen verbessern. Es erhält Unterstützung durch strenge regulatorische Rahmenbedingungen, die evidenzbasierte Therapien begünstigen. Nationale Gesundheitsprogramme erhöhen die Ausgaben für den Ausbau von Intensivstationen, die den schnellen Zugang zur Behandlung unterstützen. Forschungskollaborationen zwischen Universitäten und Unternehmen wecken Interesse an immunmodulatorischen Medikamenten. Öffentliche Gesundheitsbehörden fördern Schulungsprogramme für Notfallteams.
Der asiatisch-pazifische Raum verzeichnet einen Anteil von fast 22 % und zeigt eine steigende Akzeptanz von Intensivpflege-Technologien in aufstrebenden Gesundheitssystemen. Er profitiert von Modernisierungsprogrammen in Krankenhäusern, die die Bereitschaft der Intensivstationen bei akuten Atemwegserkrankungen stärken. Die Nachfrage wächst in China, Indien und Südostasien aufgrund der steigenden Häufigkeit schwerer Infektionen. Große Patientenvolumina veranlassen Krankenhäuser, die Unterstützung durch Beatmungsgeräte und medikamentöse Interventionen auszuweiten. Regierungsprogramme erweitern die Intensivpflegeabdeckung für unterversorgte Regionen. Wachsende private Investitionen im Gesundheitswesen beschleunigen die Einführung innovativer Atemwegslösungen.
Analyse der Hauptakteure:
- Faron Pharmaceuticals
- BioMarck Pharmaceuticals
- GE Healthcare
- Hamilton Company
- Medtronic plc
- Koninklijke Philips N.V.
- Athersys
- United Therapeutics
- HEALIOS K.K.
- Drägerwerk AG & Co. KGaA
- ALung Technologies Inc. (LivaNova PLC)
- Getinge
- Edesa Biotech, Inc.
- Relief Therapeutics
Wettbewerbsanalyse:
Der Markt für die Behandlung des akuten Atemnotsyndroms zeichnet sich durch starken Wettbewerb aus, der von Unternehmen angetrieben wird, die Intensivpflegegeräte, Arzneimitteltherapien und fortschrittliche Atemunterstützungssysteme liefern. Hauptakteure erweitern ihre Portfolios, um die Nachfrage auf Intensivstationen bei schweren Atemwegserkrankungen zu decken. Dies ermutigt Unternehmen, Beatmungsgeräte, Überwachungssysteme und ergänzende Therapien zu verbessern, die die Stabilisierung der Patienten unterstützen. Pharmaunternehmen investieren in Immunmodulatoren, Surfactants und gezielte entzündungshemmende Mittel, um klinische Ergebnisse zu verbessern. Strategische Partnerschaften unterstützen die beschleunigte klinische Entwicklung in hochpriorisierten Arzneimittelkategorien. Gerätehersteller konzentrieren sich auf Technologien, die die Präzision der Beatmung verbessern und behandlungsbedingte Risiken reduzieren. Unternehmen verfolgen auch globale Vertriebsallianzen, um ihre Präsenz auf etablierten und aufstrebenden Märkten zu stärken.
Neueste Entwicklungen:
- Im Juni 2025 erhielt BioAegis Therapeutics von der FDA die Fast-Track-Zulassung für seinen neuartigen Immunmodulator rhu-pGSN (rekombinantes menschliches Plasmagelsolin), der zur Behandlung von mittelschwerem bis schwerem ARDS entwickelt wurde. Dies ermöglicht eine beschleunigte behördliche Prüfung und beschleunigt den Weg zu den Patienten.
- Im März 2025 gab Healios K.K. positive Ergebnisse aus klinischen Studien zur MultiStem-Zelltherapie (Invimestrocel; HLCM-051) zur Behandlung von ARDS bekannt, die eine Reduzierung der Beatmungsdauer und verbesserte Überlebensraten zeigten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimittelklasse, Verabreichungsweg, Endverbraucher und Vertriebskanälen. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Modernisierung der Intensivstationen wird die breitere Einführung fortschrittlicher Atemwegstechnologien auf dem Markt für die Behandlung des akuten Atemnotsyndroms unterstützen.
- Der steigende Fokus auf Präzisionstherapie wird die Entwicklung zielgerichteter Medikamente vorantreiben, die die Genesung der Patienten verbessern.
- Erhöhte Investitionen in die Beatmungsinnovation werden sicherere Interventionsmethoden für verschiedene Patientengruppen unterstützen.
- Digitale Überwachungsplattformen werden Klinikern helfen, Behandlungsentscheidungen in Echtzeit zu optimieren.
- Erweiterte klinische Forschungspipelines werden neue Immunmodulatoren einführen, die die Behandlungsergebnisse stärken.
- Größere Aufmerksamkeit für die Erholung nach der Akutphase wird die Nachfrage nach langfristigen Atemunterstützungsdiensten antreiben.
- Gestärkte Notfallvorsorgerahmen werden den Zugang zu schnellen Stabilisierungstools verbessern.
- Höhere Zusammenarbeit zwischen Krankenhäusern und Technologieunternehmen wird die Einführung intelligenter Atemgeräte beschleunigen.
- Das Wachstum der öffentlichen und privaten Gesundheitsausgaben wird die Verfügbarkeit von Intensivtherapien verbessern.
- Das steigende Bewusstsein für Atemwegserkrankungen wird frühzeitige Interventionen unterstützen und das Fortschreiten zu schweren Fällen reduzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung des akuten Atemnotsyndroms und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung des akuten Atemnotsyndroms zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Behandlung des akuten Atemnotsyndroms hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung des akuten Atemnotsyndroms anheizen?
Wer sind die führenden Unternehmen im Markt für die Behandlung des akuten Atemnotsyndroms?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für die Behandlung des akuten Atemnotsyndroms?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung des akuten Atemnotsyndroms Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung des akuten Atemnotsyndroms Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 3,525.38 million → forecast year: USD 7,136.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung des akuten Atemnotsyndroms Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung des akuten Atemnotsyndroms Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung des akuten Atemnotsyndroms Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung des akuten Atemnotsyndroms Market Drivers
- 3.3 Markt für die Behandlung des akuten Atemnotsyndroms Market Restraints & Challenges
- 3.4 Markt für die Behandlung des akuten Atemnotsyndroms Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung des akuten Atemnotsyndroms Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung des akuten Atemnotsyndroms Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung des akuten Atemnotsyndroms category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung des akuten Atemnotsyndroms Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung des akuten Atemnotsyndroms Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung des akuten Atemnotsyndroms market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung des akuten Atemnotsyndroms Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung des akuten Atemnotsyndroms Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung des akuten Atemnotsyndroms Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung des akuten Atemnotsyndroms (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung des akuten Atemnotsyndroms Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung des akuten Atemnotsyndroms Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung des akuten Atemnotsyndroms Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung des akuten Atemnotsyndroms Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung des akuten Atemnotsyndroms Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung des akuten Atemnotsyndroms Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung des akuten Atemnotsyndroms Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung des akuten Atemnotsyndroms Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung des akuten Atemnotsyndroms Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
