
Marktübersicht zur Behandlung von Herzstillstand:
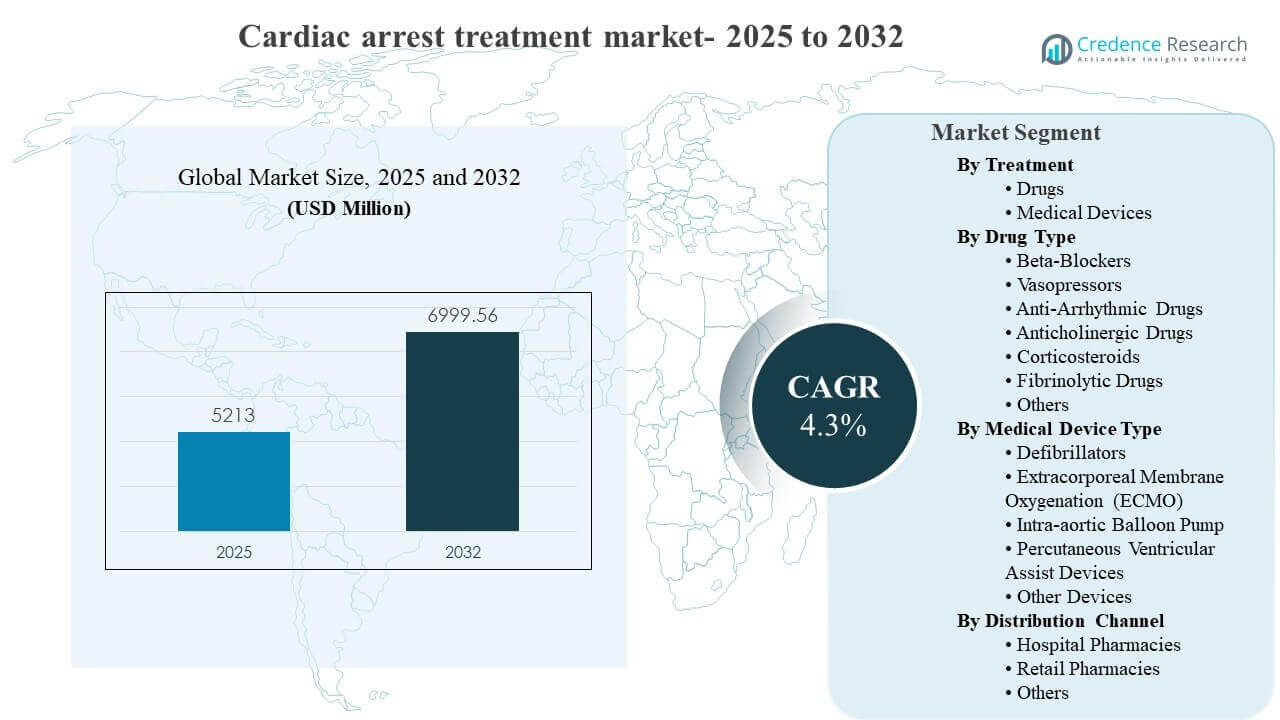
Die globale Marktgröße für die Behandlung von Herzstillstand wurde im Jahr 2025 auf 5213 Millionen USD geschätzt und soll bis 2032 6999,56 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,3% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch die steigende Inzidenz von plötzlichem Herzstillstand und die Notwendigkeit, die Zeit bis zur Intervention in präklinischen und klinischen Pfaden zu verkürzen, angetrieben, was die Einführung von Defibrillation, fortgeschrittenen Medikamentenprotokollen zur Lebensunterstützung und Lösungen für die kritische Versorgung nach der Wiederbelebung erhöht. Die Marktexpansion für die Behandlung von Herzstillstand wird weiter durch den breiteren Einsatz von Notfallinfrastrukturen und die zunehmende Verfügbarkeit fortschrittlicher Kreislaufunterstützung in tertiären Zentren unterstützt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für die Behandlung von Herzstillstand 2025 | USD 5213 Millionen |
| Markt für die Behandlung von Herzstillstand, CAGR | 4,3% |
| Marktgröße für die Behandlung von Herzstillstand 2032 | USD 6999,56 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt für die Behandlung von Herzstillstand wurde im Jahr 2025 auf 5213 Millionen USD geschätzt und soll bis 2032 6999,56 Millionen USD erreichen.
- Das Wachstum des Marktes für die Behandlung von Herzstillstand wird für den Zeitraum 2025–2032 mit einer CAGR von 4,3% prognostiziert.
- Nordamerika machte im Jahr 2025 39,0% des Marktumsatzes für die Behandlung von Herzstillstand aus, was die starke Durchdringung von gerätegeführten Reaktionen und Akutpflegeprotokollen widerspiegelt.
- Vasopressoren stellten im Jahr 2025 29,7% der Nachfrage nach Arzneimitteltypen im Markt für die Behandlung von Herzstillstand dar, unterstützt durch die breite Nutzung von Algorithmen in der Wiederbelebungspflege.
- Die intravenöse Verabreichung hielt im Jahr 2025 einen Anteil von 60,5%, was die Dominanz von schnell wirkenden Lieferwegen in Notfallbehandlungsabläufen hervorhebt.
Segmentanalyse
Die Segmentierung des Marktes für die Behandlung von Herzstillstand zeigt eine klare Aufteilung zwischen pharmakologischer Stabilisierung und gerätegeführter Wiederbelebung, wobei Kaufentscheidungen stark von der Standardisierung von Protokollen, Zielvorgaben für die Reaktionszeit und der Fähigkeit zur Integration in Notfallabläufe beeinflusst werden. Krankenhäuser und Notdienste priorisieren Lösungen, die die Zeit bis zur Defibrillation verkürzen, die Konsistenz der kardiopulmonalen Wiederbelebung verbessern und eine strukturierte Überwachung nach dem Ereignis ermöglichen. Die Nachfrage auf dem Markt für die Behandlung von Herzstillstand spiegelt auch die wachsende Rolle spezialisierter Zentren wider, die fortschrittliche hämodynamische Unterstützung in refraktären Fällen bieten können, was die Relevanz von Hochakuitäts-Gerätepfaden erhöht.
Die Nutzungsmuster im Markt für Herzstillstandbehandlungen bleiben auf akute Umgebungen konzentriert, in denen schneller Zugang, Zuverlässigkeit und Trainingsbereitschaft die Akzeptanz bestimmen. Die Nachfrage nach Medikamenten wird durch Wiederbelebungsalgorithmen gestützt, die sofortige hämodynamische Unterstützung und Rhythmuskontrolle betonen, unterstützt durch standardisierte Lagerhaltung und die Bereitschaft von Notfallwagen in Krankenhäusern. Die Nachfrage nach Geräten wird durch eine breitere Platzierung von AEDs, vernetzte Reaktionsökosysteme und eine verbesserte klinische Integration von Überwachungs- und Eskalationspfaden verstärkt, was die Kontinuität der Versorgung von der Wiederbelebung bis zur Stabilisierung stärkt.
Nach Behandlungseinblicken
Die Einführung von Medizinprodukten bleibt zentral für die Marktleistung bei Herzstillstandbehandlungen, da sofortige Rhythmuskorrektur und Kreislaufstabilisierung schnelle, standardisierte Interventionen sowohl in der präklinischen als auch in der klinischen Umgebung erfordern. Breitere AED-Einsatzprogramme und verbesserte Reaktionsabläufe unterstützen eine nachhaltige Gerätepenetration, insbesondere in Umgebungen, die eine schnelle Schockleistung priorisieren. Der zunehmende Einsatz fortschrittlicher Unterstützungspfade in tertiären Zentren erweitert auch die Rolle von Hochakutgeräten für refraktäre Fälle. Standardisiertes Training und Protokollierung in Notfallteams stärken zusätzlich die Zuverlässigkeit der gerätegeführten Versorgung.
Nach Medikamententyp-Einblicken
Vasopressoren machten 2025 den größten Anteil von 29,7% aus. Die Nachfrage nach Vasopressoren im Markt für Herzstillstandbehandlungen wird durch die breite Anwendbarkeit in Wiederbelebungsprotokollen unterstützt, die sich auf die Wiederherstellung der Perfusion und die Unterstützung der Zirkulation während der erweiterten Lebensrettung konzentrieren. Standardisierte Notfallalgorithmen und konsistente Lagerpraktiken erhöhen die wiederholte Nutzung in Krankenhäusern und Notfalldiensten. Der klinische Schwerpunkt auf sofortiger hämodynamischer Unterstützung verstärkt den anhaltenden Einkauf und die Präsenz von Vasopressortherapien in den Formularen.
Nach Medizingerätetyp-Einblicken
Defibrillatoren bleiben eine grundlegende Kategorie im Markt für Herzstillstandbehandlungen, da die Schockabgabe unverzichtbar ist, um schockbare Rhythmen zu managen und die Überlebenschancen zu verbessern, wenn die Intervention schnell erfolgt. Die Integration von AEDs in öffentlich zugängliche Umgebungen unterstützt eine breitere Bereitstellung und wiederkehrende Ersatzzyklen, die durch Compliance- und Bereitschaftsanforderungen getrieben werden. Fortschrittliche Kreislaufunterstützungstechnologien gewinnen an Relevanz in spezialisierten Zentren, die komplexe und refraktäre Fälle behandeln. Laufende Verbesserungen in Benutzerfreundlichkeit, Tragbarkeit und Workflow-Konnektivität stärken die Akzeptanz in Notfallreaktionsumgebungen.
Nach Vertriebskanal-Einblicken
Krankenhausapotheken bleiben das Rückgrat der Vertriebswege im Markt für Herzstillstandbehandlungen, da Notfallreaktionsprotokolle von der sofortigen Verfügbarkeit von Wiederbelebungsmedikamenten und der standardisierten Kit-Bereitschaft in Akutpflegeumgebungen abhängen. Zentralisierte Lagerhaltung, Formularsteuerung und Nachfüllpraktiken für Notfallwagen treiben vorhersehbare Einkaufsmuster für Notfalltherapeutika an. Einzelhandelskanäle spielen eine sekundäre Rolle, die sich auf das kardiovaskuläre Management nach dem Ereignis und den Zugang zu unterstützenden Medikamenten konzentriert, anstatt auf unmittelbare Wiederbelebungsbedürfnisse. Zuverlässigkeit der Versorgung und Anforderungen an Kühlketten oder kontrollierte Lagerung verstärken weiter die krankenhauszentrierte Verteilung.
Markttreiber für Herzstillstandbehandlungen
Steigende Inzidenz von plötzlichem Herzstillstand und hohe Nachfrage nach Intensivpflege
Das Wachstum des Marktes für die Behandlung von Herzstillstand wird durch die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen und das anhaltende Auftreten plötzlicher Herzstillstände in alternden Bevölkerungen unterstützt. Notfallsysteme und Krankenhäuser priorisieren zunehmend die Fähigkeit zur schnellen Reaktion, da die Überlebensraten stark zeitabhängig sind. Dies fördert Investitionen in die Bereitschaft zur Defibrillation, standardisierte Protokolle für fortgeschrittene lebensrettende Medikamente und die Infrastruktur für die kritische Versorgung nach der Wiederbelebung. Der Einkauf auf dem Markt für die Behandlung von Herzstillstand steigt ebenfalls, da Krankenhäuser ihre Kapazitäten für die Intensivpflege erweitern, um Stabilisierung, Überwachung und Komplikationen nach der Rückkehr des spontanen Kreislaufs zu bewältigen.
- Zum Beispiel liefert der LIFEPAK 15 V4+ Monitor/Defibrillator von Stryker bis zu 360 J biphasische Energie und enthält eine CPR-Anleitung, die den Helfern zeigt, wie sie Kompressionen mit 100 pro Minute durchführen können, was die Bereitschaft im Krankenhaus für hochakute Herzstillstandereignisse stärkt.
Ausbau der Notfallinfrastruktur und Verbreitung von AEDs
Die Akzeptanz des Marktes für die Behandlung von Herzstillstand wird durch die breitere Bereitstellung von AEDs an öffentlichen Orten, Arbeitsplätzen und institutionellen Einrichtungen gestärkt, die darauf abzielen, die Zeit bis zum Schock zu verkürzen. Programmatische AED-Platzierung, Schulungsinitiativen und Bereitschaftsaudits fördern den konsequenten Austausch von Geräten und Serviceverträgen. Rettungsdienste profitieren auch von einer besseren Verfügbarkeit von Ausrüstung und einer strukturierteren Koordination der Reaktion über Disposition, Ersthelfer und Übergabe im Krankenhaus. Die Dynamik des Marktes für die Behandlung von Herzstillstand nimmt zu, wenn verbundene Reaktionsökosysteme die Alarmierung, Auffindbarkeit von Geräten und die Einhaltung von Vorschriften verbessern.
Protokollstandardisierung in fortgeschrittenen kardiologischen Lebensrettungswegen
Die Nachfrage auf dem Markt für die Behandlung von Herzstillstand steigt, da Krankenhäuser die Versorgung mit strukturierten Wiederbelebungs- und Nach-Wiederbelebungswegen in Einklang bringen. Die Protokollstandardisierung erhöht die wiederholte Nutzung von Kernarzneimittelklassen, die während Codes verwendet werden, und rationalisiert die Lagerpraktiken in den Abteilungen. Die einhaltung von Schulungsbasierten Vorgaben reduziert die Variabilität in der klinischen Ausführung und unterstützt den konsequenten Verbrauch von Notfallmedikamenten und Verbrauchsmaterialien. Die Expansion des Marktes für die Behandlung von Herzstillstand wird auch durch stärkere Qualitätsmetriken unterstützt, die eine schnelle Eskalation, Überwachung und dokumentierte Einhaltung von Wiederbelebungsabläufen betonen.
Wachstum der fortgeschrittenen Kreislaufunterstützung in spezialisierten Zentren
Die Chancen auf dem Markt für die Behandlung von Herzstillstand erweitern sich, da tertiäre Zentren die Fähigkeit zur fortgeschrittenen hämodynamischen Unterstützung in hochakuten Fällen erhöhen. Spezialisierte Programme stärken die Rolle der Technologien, die in refraktären Herzstillstands- und schweren kardiogenen Schockwegen eingesetzt werden, was die Nachfrage nach fortschrittlichen Geräten und zugehörigen Verbrauchsmaterialien erhöht. Die Akzeptanz wird durch die Vertrautheit der Kliniker, verbesserte Protokolle zur Patientenauswahl und den Ausbau von Intensivpflegeteams unterstützt. Der Marktwert für die Behandlung von Herzstillstand wächst auch, da Geräteeökosysteme die Überwachung, Eskalation und Stabilisierungsabläufe nach dem Ereignis integrieren.
- Zum Beispiel unterstützt die Cardiohelp II-Plattform von Getinge v-a ECLS bei kardiogenem Schock und kardiopulmonaler Reanimation mit Einweg-Blutflussbereichen von 0,5-5,0 L/min und 0,5-7,0 L/min und ermöglicht zudem den Luft- und Bodentransport für kritisch kranke Patienten, die eine Eskalation der extrakorporalen Unterstützung benötigen.
Herausforderungen im Markt für Herzstillstand-Behandlungen
Das Wachstum des Marktes für Herzstillstand-Behandlungen steht vor Einschränkungen in Bezug auf Kosten, Ausbildungsintensität und ungleichen Zugang zu fortschrittlichen Versorgungswegen. Hochkomplexe Geräte und spezialisierte Programme erfordern erfahrene Teams, standardisierte Protokolle und hohe Einsatzbereitschaft, was die Verbreitung außerhalb von Spitzenkrankenhäusern einschränken kann. Budgetbeschränkungen und die Komplexität der Beschaffung können Upgrades verlangsamen, insbesondere in kleineren Einrichtungen. Die Einführung des Marktes für Herzstillstand-Behandlungen kann auch behindert werden, wenn Wartungs-, Service- und Compliance-Anforderungen betriebliche Reibungen bei der weit verbreiteten Gerätebereitstellung verursachen.
- Zum Beispiel liefert das LUCAS 3 v3.1 Brustkompressionssystem von Stryker automatisierte Kompressionen mit 102 ± 2 Kompressionen pro Minute bei einer Tiefe von 53 ± 2 mm, und seine Einstellungen können auf 102, 111 oder 120 Kompressionen pro Minute konfiguriert werden, was zeigt, wie fortschrittliche Reanimationsplattformen Protokollabstimmung, geschulte Bediener und laufendes Gerätemanagement erfordern, bevor sie breiter eingeführt werden.
Die Leistung des Marktes für Herzstillstand-Behandlungen wird durch Ergebnisvariabilität und die Komplexität der realen Reanimationsdurchführung herausgefordert. Unterschiede in der Reaktionszeit, der Intervention von Umstehenden und der Koordination vor dem Krankenhaus beeinflussen die Ergebnisse und können die Konsistenz der Nutzungsmuster verringern. Die Optimierung der medikamentösen Therapie wird auch durch die Einhaltung von Protokollen und klinische Heterogenität über Patientenprofile hinweg eingeschränkt. Die Akzeptanz des Marktes für Herzstillstand-Behandlungen kann weiter durch Abhängigkeiten in der Lieferkette für kritische Komponenten und die Notwendigkeit kontinuierlicher Schulungen zur Aufrechterhaltung der Einsatzbereitschaft verlangsamt werden.
Trends und Chancen im Markt für Herzstillstand-Behandlungen
Die Innovation im Markt für Herzstillstand-Behandlungen tendiert zu vernetzten Reaktionsökosystemen, die die Einsatzbereitschaft von Geräten, die Reaktionskoordination und die Datenerfassung nach Ereignissen verbessern. AEDs und Überwachungstechnologien integrieren zunehmend Softwareebenen, die die Einhaltung von Vorschriften, die Dokumentation von Vorfällen und Verbesserungen der Arbeitsabläufe unterstützen. Krankenhäuser stärken auch die Wege nach der Reanimation mit strukturierten Überwachungs- und Eskalationswerkzeugen, die die Kontinuität vom Notfalleinsatz bis zur Stabilisierung verbessern. Die Marktchancen für Herzstillstand-Behandlungen steigen, wenn integrierte Systeme die betriebliche Belastung reduzieren und die Einhaltung von Schulungen verbessern.
- Zum Beispiel kombiniert der AED 3 von ZOLL Wi-Fi-fähiges Bereitschaftsmanagement mit AEDtrax-Berichterstattung, die täglich überprüft, und RapidShock-Analyse, die in nur 5 Sekunden einen Schock abgeben kann, während das Thermogard HQ-Temperaturmanagementsystem von ZOLL nach einem Herzstillstand mit bis zu 3,6 °C pro Stunde kühlen und die Zieltemperatur 96,8 % der Zeit innerhalb von 0,2 °C halten kann.
Die Marktchancen für die Behandlung von Herzstillstand erweitern sich durch die breitere Einführung fortschrittlicher Kreislaufunterstützung in spezialisierten Zentren und verbesserte klinische Wege für refraktäre Fälle. Das Wachstum wird durch klinische Programme unterstützt, die Auswahlkriterien, Team-Bereitschaft und Eskalationsprotokolle standardisieren, was die Nutzung von Geräten in hochakuten Umgebungen erhöht. Gleichzeitig unterstützt die verbesserte Benutzerfreundlichkeit und Tragbarkeit von Reaktionsgeräten den Einsatz in mehr Pflegeeinrichtungen. Das Marktwachstum für die Behandlung von Herzstillstand profitiert, wenn Technologie die Komplexität reduziert und die zeitkritische Ausführung verbessert.
Regionale Einblicke
Nordamerika
Nordamerika führt den Markt für die Behandlung von Herzstillstand an, aufgrund einer starken Notfallinfrastruktur, hoher Durchdringung von Defibrillationsbereitschaftsprogrammen und breitem Zugang zu krankenhausbasierter akuter Herzversorgung. Große Gesundheitssysteme unterstützen standardisierte Protokolle, die die Konsistenz in Wiederbelebungsabläufen und Nachereignisüberwachung erhöhen. Die Region profitiert auch von Geräteersatzzyklen und starker Nachfrage nach integrierten Überwachungspfaden, die Eskalation und Stabilisierung unterstützen. Nordamerika machte 2025 39,0 % des Umsatzes im Markt für die Behandlung von Herzstillstand aus.
Europa
Europa zeigt eine starke Nachfrage im Markt für die Behandlung von Herzstillstand, unterstützt durch etablierte Krankenhausnetzwerke, strukturierte Notfallpfade und stetigen Zugang zu Wiederbelebungsmedikamenten in großen Volkswirtschaften. Die Region profitiert von konsistenter Protokollübernahme und zunehmendem Fokus auf Reaktionsbereitschaft in öffentlichen und institutionellen Umgebungen. Das Wachstum wird durch die fortgesetzte Modernisierung der akuten Herzversorgung und die Erweiterung der Überwachungs- und Nach-Wiederbelebungsstabilisierungskapazitäten unterstützt. Europa repräsentierte 2025 26,4 % des Umsatzes im Markt für die Behandlung von Herzstillstand.
Asien-Pazifik
Der Asien-Pazifik-Raum expandiert im Markt für die Behandlung von Herzstillstand, da Urbanisierung, verbesserte Krankenhauskapazität und wachsendes Bewusstsein für plötzlichen Herzstillstand die Bereitschaft von Diagnose bis Behandlung in großen Metropolensystemen erhöhen. Investitionen in Notfallreaktionsfähigkeit und Erweiterung der Intensivpflege unterstützen die Einführung sowohl von Medikamentenprotokollen als auch von gerätegestützten Pfaden. Die Einführung bleibt zwischen den Ländern ungleichmäßig, aber die Skalierung von Tertiärzentren und breitere Schulungsinitiativen erhöhen die Nutzung. Der Asien-Pazifik-Raum machte 2025 25,1 % des Umsatzes im Markt für die Behandlung von Herzstillstand aus.
Lateinamerika
Lateinamerika bleibt kleiner, aber zunehmend relevant im Markt für die Behandlung von Herzstillstand, aufgrund der Konzentration fortschrittlicher Versorgung in städtischen Tertiärkrankenhäusern und verbesserter Notfallreaktionsfähigkeit in großen Volkswirtschaften. Die Nachfrage wird durch das Wachstum der Krankenhauskapazität, den Zugang zu wesentlichen Notfallmedikamenten und die selektive Erweiterung der Gerätebereitstellung in stark frequentierten öffentlichen und institutionellen Umgebungen unterstützt. Die Beschaffung bleibt kostenempfindlich, was die Einführung auf zentrale, wirkungsstarke Lösungen ausrichtet. Lateinamerika machte 2025 6,8 % des Umsatzes im Markt für die Behandlung von Herzstillstand aus.
Naher Osten & Afrika
Der Nahe Osten & Afrika stellt den kleinsten Anteil am Markt für die Behandlung von Herzstillständen dar, was auf ungleichmäßigen Zugang zu fortschrittlicher Notfallinfrastruktur und Unterschiede in der Akutversorgung in den einzelnen Ländern zurückzuführen ist. Die Nachfrage konzentriert sich auf erstklassige Krankenhäuser und private Netzwerke, wo Protokollierung, Lagerpraktiken und Geräteverfügbarkeit stärker ausgeprägt sind. Die Expansion wird durch die schrittweise Modernisierung der Notfalldienste und das Wachstum der tertiären Versorgungskapazität in ausgewählten Märkten unterstützt. Der Nahe Osten & Afrika machte 2025 2,7 % des Umsatzes auf dem Markt für die Behandlung von Herzstillständen aus.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für die Behandlung von Herzstillständen wird durch Produktzuverlässigkeit, Benutzerfreundlichkeit, Workflow-Integration und Serviceunterstützung in Notfall- und Akutpflegeumgebungen geprägt. Unternehmen differenzieren sich durch Verbesserungen im AED-Design, Integrationen in die Überwachung und Partnerschaften im klinischen Ökosystem, die die Einsatzbereitschaft und die Nachsorgepfade stärken. Die Breite des Portfolios an Geräten und Krankenhauslösungen unterstützt Bündelungen und langfristige Kundenbeziehungen, insbesondere mit großen Krankenhausnetzwerken. Die Positionierung auf dem Markt für die Behandlung von Herzstillständen hängt auch von der Ermöglichung von Schulungen, der Serviceabdeckung und der Fähigkeit ab, compliance-gesteuerte Bereitstellungsprogramme zu unterstützen.
Koninklijke Philips N.V. hält eine starke Position auf dem Markt für die Behandlung von Herzstillständen durch integrierte Notfall- und Überwachungsökosysteme, die Einsatzbereitschaft, schnelle Intervention und strukturierte Nachsorge-Workflows unterstützen. Der Ansatz des Unternehmens betont die Zuverlässigkeit der Geräte, die Skalierbarkeit der Bereitstellung und die Interoperabilität in Akutpflegeumgebungen. Die Portfoliointegration und der Service-Support stärken die Kundenbindung in Krankenhausnetzwerken und bei institutionellen Käufern. Diese Strategie unterstützt eine differenzierte Einführung, bei der die Standardisierung von Workflows und die Koordination der Reaktionen Beschaffungsprioritäten sind.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Koninklijke Philips N.V.
- Abbott Laboratories
- Medtronic plc
- Boston Scientific Corporation
- Novartis AG
- ZOLL Medical Corporation
- GE HealthCare
- Stryker Corporation
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2026 gab Kestra Medical Technologies eine strategische Zusammenarbeit mit Biobeat Technologies bekannt, um die diagnostischen Einblicke für Patienten, die den ASSURE tragbaren Kardioverter-Defibrillator verwenden, zu erweitern. Die Vereinbarung umfasst eine exklusive Lizenz, eine Co-Entwicklungsvereinbarung und eine Eigenkapitalinvestition von 5 Millionen US-Dollar in die Serie-B-Finanzierung von Biobeat.
- Im August 2025 gab Cardio Partners, eine Abteilung von Sarnova, die Übernahme von RescueStat bekannt, einem Unternehmen für Gesundheitstechnologie, das sich auf das Management von AED-Programmen und Fernüberwachung konzentriert, um seine Fähigkeiten zur Reaktion auf plötzlichen Herzstillstand zu stärken und seine Lösungen zur Notfallbereitschaft zu erweitern.
- Im Juni 2025 gab Bridgepoint bekannt, dass es sich bereit erklärt hat, eine bedeutende Mehrheitsbeteiligung an Safe Life, einem globalen Distributor von automatisierten externen Defibrillatoren, zu erwerben, und erklärte, dass die Partnerschaft den breiteren Zugang zu AEDs, CPR-Schulungen, Wartungs- und Ersatzdiensten unterstützen würde.
- Im Juni 2025 ging ZOLL Medical eine Partnerschaft mit Simon's Heart ein, um 32 Jugendorganisationen in Städten der USA mit automatisierten externen Defibrillatoren und Schulungen zu versorgen. Die Initiative zielt darauf ab, die Bereitschaft für plötzlichen Herzstillstand bei jungen Sportlern zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 5213 Millionen |
| Umsatzprognose für 2032 | USD 6999,56 Millionen |
| Wachstumsrate (CAGR) | 4,3% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Behandlungsprognose: Medikamente, Medizinische Geräte; Nach Medikamententyp-Prognose: Betablocker, Vasopressoren, Antiarrhythmika, Anticholinergika, Kortikosteroide, Fibrinolytika, Andere Medikamente für Herznotfälle; Nach Medizingerätetyp-Prognose: Defibrillatoren, Extrakorporale Membranoxygenierung (ECMO), Intraaortale Ballonpumpe (IABP), Perkutane ventrikuläre Unterstützungssysteme (pVAD/Impella), Andere Geräte; Nach Vertriebskanal-Prognose: Krankenhausapotheken, Einzelhandelsapotheken, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Koninklijke Philips N.V.; Abbott Laboratories; Medtronic plc; Boston Scientific Corporation; Novartis AG; ZOLL Medical Corporation; GE HealthCare; Stryker Corporation |
| Anzahl der Seiten | 332 |
Segmentierung
Nach Behandlung
- Medikamente
- Medizinische Geräte
Nach Medikamententyp
- Betablocker
- Vasopressoren
- Antiarrhythmika
- Anticholinerge Medikamente
- Kortikosteroide
- Fibrinolytische Medikamente
- Andere kardiologische Notfallmedikamente
Nach Medizingerätetyp
- Defibrillatoren
- Extrakorporale Membranoxygenierung (ECMO)
- Intraaortale Ballonpumpe (IABP)
- Perkutane ventrikuläre Unterstützungssysteme (pVAD/Impella)
- Andere Geräte
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für die Behandlung von Herzstillstand im Jahr 2025 und 2032?
Wie hoch ist die CAGR des Marktes für die Behandlung von Herzstillständen im Zeitraum von 2025 bis 2032?
Was ist das größte Segment im Markt für die Behandlung von Herzstillstand?
Welche Faktoren treiben das Wachstum im Markt für die Behandlung von Herzstillstand voran?
Wer sind die führenden Unternehmen im Markt für die Behandlung von Herzstillstand?
Welche Region führt den Markt für die Behandlung von Herzstillstand an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von Herzstillstand Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von Herzstillstand Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5213 million → 2032: USD 6999.56 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von Herzstillstand Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von Herzstillstand Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von Herzstillstand Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von Herzstillstand Market Drivers
- 3.3 Markt für die Behandlung von Herzstillstand Market Restraints & Challenges
- 3.4 Markt für die Behandlung von Herzstillstand Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von Herzstillstand Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von Herzstillstand Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von Herzstillstand category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von Herzstillstand Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von Herzstillstand Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von Herzstillstand market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von Herzstillstand Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von Herzstillstand Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von Herzstillstand Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von Herzstillstand (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von Herzstillstand Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von Herzstillstand Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von Herzstillstand Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von Herzstillstand Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von Herzstillstand Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von Herzstillstand Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von Herzstillstand Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von Herzstillstand Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von Herzstillstand Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
