
Marktübersicht
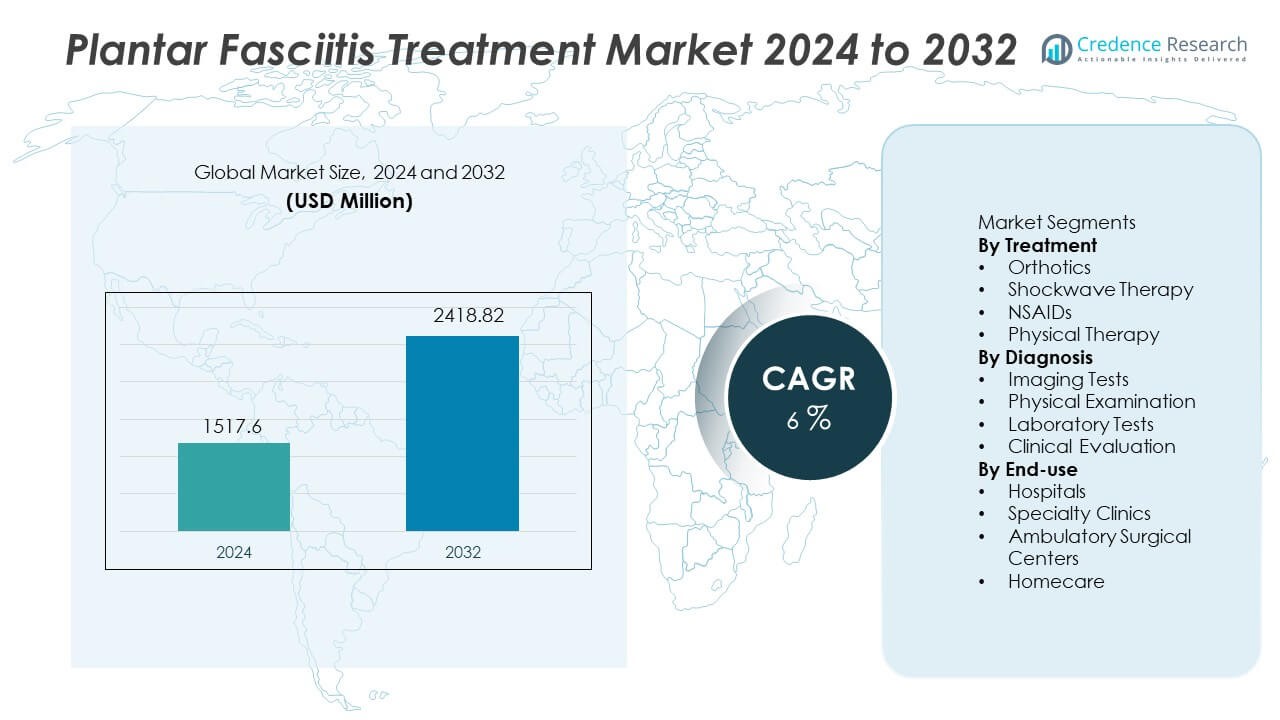
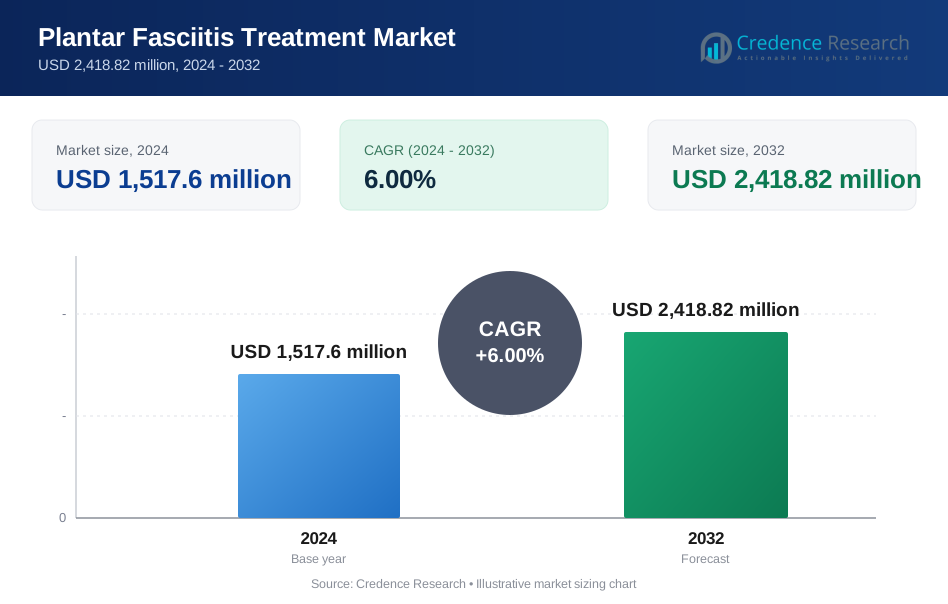
Der Markt für die Behandlung von Plantarfasziitis wurde im Jahr 2024 auf 1.517,6 Millionen USD geschätzt und soll bis 2032 2.418,82 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Plantarfasziitis-Behandlung 2024 | USD 1.517,6 Millionen |
| Markt für Plantarfasziitis-Behandlung, CAGR | 6% |
| Marktgröße für Plantarfasziitis-Behandlung 2032 | USD 2.418,82 Millionen |
Bayer, Pfizer, Sanofi, GlaxoSmithKline, Stride Rite, DJO Global, Bauerfeind, Reckitt Benckiser, Foot Levelers und Orthofeet sind Schlüsselunternehmen im Markt für Plantarfasziitis-Behandlungen und erweitern weiterhin nicht-invasive Lösungen, einschließlich Orthesen, Physiotherapieunterstützung und Stoßwellensystemen. Diese Akteure stärken ihre Produktportfolios mit ergonomischem Schuhwerk, Kompressionslösungen und schmerzlindernden Formulierungen, um eine schnellere Genesung und anhaltende Mobilität zu unterstützen. Nordamerika bleibt mit einem Anteil von 34 % die dominierende Region aufgrund höherer Diagnosequoten, aktiver Sportpopulationen und eines breiteren Zugangs zu podologischen Diensten über klinische und häusliche Kanäle.
 Markteinblicke
- Der Markt für Plantarfasziitis-Behandlungen erreichte 2024 1.517,6 Millionen USD und soll bis 2032 2.418,82 Millionen USD bei einer CAGR von 6 erreichen.
- Die steigende Inzidenz von Fersenschmerzen, Fettleibigkeit und Sportverletzungen treibt die Behandlungsakzeptanz voran, während Orthesen aufgrund starker klinischer Präferenz und nicht-invasiver Schmerzlinderung einen Anteil von 42 % halten.
- Zu den wichtigsten Trends gehören fortschrittliche Bildgebungsunterstützung, maßgeschneiderte Orthesen, häusliche Physiotherapie und Telemedizin-Anleitungen, die Patienten helfen, Schmerzen und Dehnungsroutinen aus der Ferne zu verwalten.
- Der Wettbewerb wächst, da Bayer, Pfizer, Sanofi und andere Unternehmen nicht-invasive Pflege mit Stoßwellengeräten, ergonomischem Schuhwerk und verbesserten schmerzlindernden Lösungen für chronische Fälle ausbauen.
- Nordamerika führt die regionale Nachfrage mit einem Anteil von 34 % an, gefolgt von Europa mit 30 % und dem asiatisch-pazifischen Raum mit 26 %, während Krankenhäuser aufgrund breiterer Diagnose- und Rehabilitationsfähigkeiten einen Anteil von 49 % nach Endnutzung halten.
Marktsegmentierungsanalyse:
Nach Behandlung
Orthesen halten einen Anteil von 42 % im Behandlungssegment und bleiben die führende Option zur Behandlung von Fersenschmerzen, die mit einer Belastung der Plantarfaszie verbunden sind. Ortheseneinlagen unterstützen die Bogenausrichtung und reduzieren die Plantarbelastung beim Gehen. Die Physiotherapie wächst ebenfalls durch Dehnungspläne und Gangkorrektur. NSAIDs bieten kurzfristige Schmerzkontrolle für aktive Patienten. Stoßwellentherapie zieht Interesse aufgrund von Gewebeheilungsvorteilen und kürzerer Erholungszeit an. Orthesen bleiben dominant, da sie nicht-invasiv, risikoarm und von Klinikern weit empfohlen sind. Die steigende Teilnahme an Sport und zunehmende Fettleibigkeit treiben die Orthesenakzeptanz in klinischen und häuslichen Umgebungen weiter voran.
- Zum Beispiel hat DJO Global radiale Stoßwellengeräte entwickelt, die bis zu 5 Bar Druck und 21 Hz Frequenz für die Behandlung chronischer Fersenschmerzen in ambulanten Zentren liefern.
Nach Diagnose
Bildgebende Tests machen einen Anteil von 46 % der Diagnosen aus, da stark auf Ultraschall, Röntgen und MRT bei starken oder anhaltenden Fersenschmerzen gesetzt wird. Bildgebende Verfahren helfen, Frakturen auszuschließen und eine Entzündung der Plantarfaszie zu bestätigen, wenn die Symptome anhalten. Die körperliche Untersuchung bleibt wichtig für die erste Beurteilung in ambulanten Einrichtungen. Die klinische Bewertung umfasst eine Gangstudie und Druckpunkte für die Behandlungsplanung. Labortests unterstützen die Differenzialdiagnose in komplexen Fällen. Das Wachstum fortschrittlicher Ultraschalltechniken verbessert die Früherkennung und reduziert unnötige Überweisungen. Steigende Sportverletzungen und alternde Bevölkerungen fördern die breitere Nutzung der Bildgebung in Fachkliniken und Krankenhausabteilungen.
- Zum Beispiel hat Philips Healthcare KI-basierte Ultraschall-Tools eingeführt, die Daten schnell verarbeiten, um die Weichteilbildgebung in der Sportmedizin zu verbessern.
Nach Endnutzung
Krankenhäuser halten einen Anteil von 49 % am Endnutzungssegment und führen aufgrund eines höheren Patientenaufkommens und stärkerer Diagnosekapazität. Krankenhäuser bieten Zugang zu Bildgebung, Rehabilitation und Schmerzmanagement-Teams an einem Ort. Fachkliniken expandieren durch gezielte podiatrische Versorgung und schnelle Termine. Ambulante chirurgische Zentren führen fortgeschrittene Verfahren für chronische Fälle durch. Die häusliche Pflege nimmt zu, da Patienten Orthesen, Nachtschienen und geführte Übungen nutzen. Krankenhäuser bleiben dominant aufgrund der Verfügbarkeit multidisziplinärer Expertise und der Überwachung nach der Behandlung. Steigende ambulante Besuche wegen Fußschmerzen und zunehmendes Bewusstsein für frühzeitige Intervention unterstützen weiterhin die Nachfrage nach Krankenhäusern in wichtigen Regionen.
Wichtige Wachstumsfaktoren
Steigende Inzidenz von Fußverletzungen und chronischen Fersenschmerzen
Zunehmende Fälle von Fersenschmerzen aufgrund langer Arbeitszeiten, Fettleibigkeit und sportlicher Aktivität treiben die Nachfrage nach Behandlungen an. Viele Erwachsene entwickeln eine Entzündung der Plantarfaszie, die mit schlechtem Schuhwerk und hochintensiven Bewegungen verbunden ist. Steigende Sportbeteiligung und Fitnessroutinen erhöhen die Belastung des Fußgewölbes. Frühere Diagnosen und ein breiteres Bewusstsein der Ärzte erweitern auch das Behandlungsvolumen in der Primärversorgung und in orthopädischen Einrichtungen. Digitale Gesundheitstools helfen Patienten, ihre Schmerzhistorie zu verfolgen und unterstützen die kontinuierliche Pflege. Mehr Patienten suchen frühzeitige Interventionen, um längere Schmerzepisoden zu vermeiden.
- Zum Beispiel verwendet Orthofeet fortschrittliche Polsterung und eine ergonomische Sohle zusammen mit hochwertigen orthopädischen Einlagen, die anatomische Fußgewölbeunterstützung und mehrere Polsterschichten bieten, um weiche, unterstützende Linderung von Fuß- und Fersenschmerzen zu bieten, was Wunder für Komfort und Ausrichtung wirkt.
Wachsende geriatrische Bevölkerung mit muskuloskelettalen Störungen
Alternde Bevölkerungen haben ein höheres Risiko für chronische Fußprobleme, da weichere Gewebe keine wiederholte Belastung absorbieren können. Arthrose und verminderte Muskelfunktion verursachen Probleme bei der Fußausrichtung und erhöhen das Risiko von Fersenschmerzen. Ärzte bevorzugen das orthopädische Management als nicht-invasive Option für ältere Patienten. Verbesserte häusliche Pflege und unterstützende Geräte ermöglichen es älteren Erwachsenen, Beschwerden zu Hause zu bewältigen. Die steigende Belastung durch chronische Krankheiten, insbesondere Diabetes, erhöht auch das Risiko von Fußkomplikationen. Steigende Gesundheitsausgaben in entwickelten Regionen stärken die Einführung unterstützender Therapien.
- Zum Beispiel bietet Eli Lilly and Company verschreibungspflichtige Lösungen für diabetische Neuropathie mit einem täglichen Dosierungsregime, das Fußbeschwerden im Zusammenhang mit Nervenschäden reduziert und die Lebensqualität der Patienten verbessert.
Verschiebung hin zu nicht-invasiven und kosteneffektiven Behandlungen
Gesundheitsdienstleister empfehlen weniger invasive Methoden, um chirurgische Eingriffe zu vermeiden und das Risiko von Komplikationen zu verringern. Orthesen und Physiotherapie dienen als Erstbehandlungsoptionen für die meisten Patienten. Die Stoßwellentechnologie expandiert aufgrund schnellerer Genesung, weniger Nebenwirkungen und starker Akzeptanz bei Ärzten. Verbesserungen bei der Kostenerstattung unterstützen in einigen Regionen die frühe nicht-invasive Behandlung. Direktvertriebskanäle erweitern den Zugang zu unterstützendem Schuhwerk und Einlagen. Wachsende klinische Beweise für nicht-invasive Genesung fördern eine breitere Akzeptanz in ambulanten Einrichtungen.
Wichtige Trends und Chancen
Zunehmender Einsatz von fortschrittlicher Bildgebung und Ultraschalldiagnose
Kliniker verwenden Ultraschall und MRT für die präzise Erkennung von Plantarfasziitis und Fersensporn. Frühe Bildgebung hilft, Frakturen auszuschließen und unterstützt die gezielte Behandlungsplanung. Fortschrittliche Diagnosetools verbessern die Ergebnisse und reduzieren unnötige Operationen. Digitale Bildgebung verbessert die Nachsorgeüberwachung und hilft, Entzündungen im Laufe der Zeit zu verfolgen. Sportmedizinische Zentren nutzen Bildgebung, um Entscheidungen zur Rückkehr zur Aktivität zu unterstützen. Krankenhäuser erweitern radiologische Dienstleistungen für muskuloskelettale Fälle in entwickelten Regionen, was eine breitere medizinische Abdeckung für Fersenschmerzen ermöglicht.
- Moderne MRT-Systeme beinhalten beispielsweise Sequenzen, die entzündliches Ödem und Veränderungen in der Plantarfaszie mit hohem Weichgewebekontrast visualisieren. Diese Sequenzen bieten hervorragende Detail- und Kontrastauflösung zur Unterscheidung verschiedener Gewebe und machen MRT zu einem leistungsstarken Werkzeug zur Bewertung von Weichgewebe- und Knochenanomalien in der Ferse und zur Unterstützung bei der Diagnose von Erkrankungen wie Plantarfasziitis.
Steigende Nachfrage nach maßgefertigten Orthesen und Telemedizin-Unterstützung
Maßgefertigte orthopädische Einlagen werden häufiger für die Unterstützung des Fußgewölbes und die Korrektur des Gangs eingesetzt. Einzelhandels- und Online-Plattformen erhöhen den Zugang zu maßgeschneiderten orthopädischen Lösungen. Telemedizin-Plattformen verbinden Patienten mit physiotherapeutischer Anleitung und Schmerzüberwachung zu Hause. Heim-basierte Genesungs- und Übungsprogramme senken die Behandlungskosten. Kliniken führen Fernnachsorge für Dehnungsroutinen und Nachtschienenverwendung ein. Digitale Konsultationen stärken die Adhärenz und unterstützen die langfristige Fußkorrektur für Hochrisikogruppen.
- Zum Beispiel arbeitet Bayer an digitalen Programmen, die das Management chronischer Krankheiten wie Diabetes und kardiovaskuläres Risiko unterstützen, indem sie patientenberichtete Ergebnisse mit mobilen Protokollen sammeln, die die Adhärenz während der Heimtherapie verstärken können.
Wichtige Herausforderungen
Begrenzte Langzeitentlastung bei einigen Patienten
Einige Patienten erleben wiederkehrende Fersenschmerzen, selbst nach Standardbehandlung. Biomechanische Probleme variieren je nach Patient und erfordern fortlaufende Korrekturpläne. Schlechte Adhärenz an Übungen verringert die Behandlungsergebnisse. Chronische Schmerzfälle können mehrere Therapien erfordern, was die Kostenbelastung erhöht. Mangelnde frühzeitige Konsultation verzögert die Behandlung und führt zu schweren Entzündungen. Unterschiede in den Behandlungsergebnissen erhöhen die Abhängigkeit von langfristiger ärztlicher Überwachung.
Variable Zugänglichkeit zu fortschrittlicher Versorgung in einkommensschwachen Regionen
Begrenzte Versicherung deckt fortschrittliche Therapie in Entwicklungsländern weniger ab. Hohe Gerätepreise schränken den Zugang zu Stoßwellengeräten und Bildgebungsdiensten ein. Mangel an ausgebildeten Spezialisten verringert die Behandlungsqualität in ländlichen Regionen. Patienten verlassen sich auf einfache Schmerzmedikamente anstelle strukturierter Behandlungspläne. Ungleichmäßige Gesundheitsausgaben verlangsamen die Technologieadoption. Diese Herausforderungen schaffen Behandlungslücken in einkommensschwachen Bevölkerungsgruppen und unterversorgten Gemeinschaften.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 34 % am Markt für Plantarfasziitis-Behandlungen, unterstützt durch hohe Diagnosequoten und die hohe Akzeptanz von Orthesen und Stoßwellentherapie in klinischen Umgebungen. Die Vereinigten Staaten führen aufgrund aktiver Sportpopulationen und der hohen Prävalenz von fettleibigkeitsbedingten Fersenschmerzen. Krankenhäuser und Fachkliniken investieren in fortschrittliche Bildgebung und frühe Physiotherapieprogramme. Wachsende Versicherungsschutz für muskuloskelettale Behandlungen unterstützt einen breiteren Zugang. Kanada erweitert die Akzeptanz durch podologische Dienste und Sportrehabilitationszentren. Steigende Bewusstseinsbildung für frühzeitige Interventionen und zunehmende Fußverletzungen treiben die zukünftige Nachfrage in ambulanten Einrichtungen weiter an.
Europa
Europa hat einen Anteil von 30 %, angetrieben durch eine erhöhte Inzidenz von Fußverletzungen, muskuloskelettalen Störungen und einer wachsenden geriatrischen Basis. Deutschland, das Vereinigte Königreich und Frankreich führen aufgrund starker Erstattungen für Physiotherapie und fortschrittliche Bildgebung. Gesundheitssysteme fördern nicht-invasive Behandlungsoptionen vor chirurgischen Eingriffen. Sportbedingte Fußprobleme nehmen mit steigender Teilnahme an Outdoor-Aktivitäten weiter zu. Krankenhäuser und orthopädische Kliniken erweitern Rehabilitationsdienste und maßgeschneiderte Orthesenangebote. Investitionen in frühzeitige Diagnosen und podologische Versorgung unterstützen die Marktexpansion. Steigende chronische Erkrankungen und lebensstilbedingte Fußverletzungen treiben die anhaltende Nachfrage in europäischen Ländern an.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 26 %, unterstützt durch das steigende Bewusstsein für chronische Fußprobleme und die zunehmende Akzeptanz von unterstützendem Schuhwerk und Physiotherapie. China und Indien zeigen aufgrund großer Bevölkerungen und steigender Fettleibigkeitstrends höhere Patientenzahlen. Sportverletzungen und alternde Bevölkerungen tragen zur wachsenden Behandlungsnachfrage bei. Krankenhäuser verbessern die orthopädische Infrastruktur und diagnostische Fähigkeiten, um Fersenschmerzen frühzeitig zu erkennen. Die Expansion von podologischen Diensten und Physiotherapiezentren unterstützt das zukünftige Wachstum. Medizintourismus in Ländern wie Indien fördert den Zugang zu kostengünstiger Pflege. Steigende Gesundheitsausgaben in städtischen Gebieten stärken die regionale Marktpräsenz.
Lateinamerika
Lateinamerika hält einen Anteil von 6 % und wächst, da städtische Bevölkerungen mit zunehmenden lebensstilbedingten Fußverletzungen und langen Steharbeitsbedingungen konfrontiert sind. Brasilien und Mexiko führen aufgrund breiterer Sportteilnahme und aktiver orthopädischer Versorgungsnetzwerke. Gesundheitssysteme erweitern Physiotherapiedienste und den Zugang zu Orthesen für muskuloskelettale Schmerzen. Krankenhäuser verbessern die diagnostischen Fähigkeiten mit Ultraschall und Ganganalysen. Öffentliche Gesundheitsprogramme schaffen Bewusstsein für frühzeitige Fußpflege, um chronische Behinderungen zu vermeiden. Der wachsende Zugang zur privaten Gesundheitsversorgung stärkt auch die Behandlungsakzeptanz in regionalen Städten. Steigendes Fitnessinteresse erhöht die langfristige Nachfrage nach Plantarfasziitis-Management.
Mittlerer Osten und Afrika
Der Nahe Osten und Afrika repräsentieren einen Anteil von 4 %, unterstützt durch die zunehmende Anerkennung von muskuloskelettalen Störungen im Zusammenhang mit Fettleibigkeit, Diabetes und langen Arbeitszeiten im Stehen. Golfstaaten erweitern den Zugang zu Orthopädie, Physiotherapie und diagnostischer Bildgebung in modernen Krankenhausnetzwerken. Afrikanische Märkte zeigen eine wachsende Nachfrage, bleiben jedoch aufgrund der geringen Verfügbarkeit von Spezialisten begrenzt. Importbasierter Zugang zu Orthesen und Stoßwellengeräten schränkt die Akzeptanz in einigen Gebieten ein. Grenzüberschreitende Gesundheitsdienste und Versicherungserweiterungen unterstützen eine höhere Behandlungsaufnahme. Steigende Sportteilnahme unter jungen Bevölkerungen hilft, das Bewusstsein und die langfristige Nachfrage nach Fersenschmerzbehandlungen zu erhöhen.
Marktsegmentierungen:
Nach Behandlung
- Orthesen
- Stoßwellentherapie
- NSAIDs
- Physiotherapie
Nach Diagnose
- Bildgebende Tests
- Körperliche Untersuchung
- Labortests
- Klinische Bewertung
Nach Endverwendung
- Krankenhäuser
- Fachkliniken
- Ambulante Operationszentren
- Hauspflege
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes wird von Bayer, Pfizer, Sanofi, GlaxoSmithKline, Stride Rite, DJO Global, Bauerfeind, Reckitt Benckiser, Foot Levelers und Orthofeet angeführt, die im Markt für die Behandlung von Plantarfasziitis konkurrieren. Diese Unternehmen bieten Produkte an, die von Orthesen und oralen Schmerzmitteln bis hin zu fortschrittlichen Stoßwellentechnologien reichen, die auf chronische Fersenschmerzen abzielen. Anbieter investieren in maßgeschneiderte Orthesenlösungen, Nachtschienen und verbesserte Kompressionsunterstützung, um Schmerzlinderung und Fußausrichtung zu verbessern. Medizinprodukteunternehmen betonen nicht-invasive Erholungsoptionen, die lange Behandlungszyklen verkürzen. Partnerschaften zwischen orthopädischen Zentren und Therapiekliniken stärken auch die Vertriebskanäle. Große Unternehmen fördern digitale Interaktion und Direktvertriebsangebote, um ihre Reichweite in der häuslichen Pflege zu erweitern. Der Wettbewerb nimmt weiter zu, da neue Marken ergonomisches Schuhwerk, intelligente Einlegesohlen und gezielte Physiotherapie-Tools für aktive und alternde Bevölkerungsgruppen einführen.
Schlüsselspieler-Analyse
- Bayer
- Pfizer
- Sanofi
- GlaxoSmithKline
- Stride Rite
- DJO Global
- Bauerfeind
- Reckitt Benckiser
- Foot Levelers
- Orthofeet
Neueste Entwicklungen
- Im November 2025 wurde Pfizer Inc. als einer der wichtigsten globalen Akteure genannt, die das Wachstum im Markt für die Behandlung von Plantarfasziitis vorantreiben.
- Im Juli 2025 teilte Endo, Inc. mit, dass neue Präsentationen im Zusammenhang mit Plantarfasziitis auf der Jahrestagung der APMA vorgestellt wurden. Dies signalisiert ein anhaltendes klinisches und wissenschaftliches Engagement in schmerzfokussierten Therapien.
- Im August 2024 erhielt Enovis ein Patent für eine verstellbare dorsale Nachtschiene. Das Design unterstützt das kontrollierte Dehnen der Plantarfaszie zur Pflege von Fersenschmerzen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Behandlung, Diagnose, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die zukünftige Nachfrage wird durch nicht-invasive Behandlungen wie Orthesen und Physiotherapie wachsen.
- Gesundheitsdienstleister werden fortschrittliche Stoßwellengeräte für chronische Fersenschmerzen einsetzen.
- Digitale Bewertungen werden die frühzeitige Diagnose und Ferntherapiepläne unterstützen.
- Ergonomisches Schuhwerk wird für Sport, Arbeit und alternde Bevölkerungen erweitert.
- Individuell angepasste orthopädische Einlagen werden über Einzelhandels- und Online-Kanäle an Akzeptanz gewinnen.
- Heimpflegesets werden das Dehnen, Nachtschienen und Schmerzmanagement unterstützen.
- Medizintourismus wird kostengünstige Plantarfasziitis-Verfahren in Entwicklungsländern anbieten.
- Künstliche Intelligenz-Tools werden die Ganganalyse und Behandlungsplanung verbessern.
- Sportmedizinische Kliniken werden sich auf Verletzungsprävention und schnellere Erholungsmodelle konzentrieren.
- Regionale Hersteller werden in die lokale Produktion von Orthesen investieren, um die Importabhängigkeit zu reduzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von Plantarfasziitis und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung von Plantarfasziitis zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für die Behandlung von Plantarfasziitis hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung von Plantarfasziitis antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von Plantarfasziitis?
Welche Region hatte 2024 den größten Anteil am Markt für die Behandlung von Plantarfasziitis?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von Plantarfasziitis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von Plantarfasziitis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,517.6 million → 2032: USD 2,418.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von Plantarfasziitis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von Plantarfasziitis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von Plantarfasziitis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von Plantarfasziitis Market Drivers
- 3.3 Markt für die Behandlung von Plantarfasziitis Market Restraints & Challenges
- 3.4 Markt für die Behandlung von Plantarfasziitis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von Plantarfasziitis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von Plantarfasziitis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von Plantarfasziitis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von Plantarfasziitis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von Plantarfasziitis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von Plantarfasziitis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von Plantarfasziitis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von Plantarfasziitis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von Plantarfasziitis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von Plantarfasziitis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von Plantarfasziitis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von Plantarfasziitis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von Plantarfasziitis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von Plantarfasziitis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von Plantarfasziitis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von Plantarfasziitis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von Plantarfasziitis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von Plantarfasziitis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von Plantarfasziitis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
