
Marktübersicht zur Behandlung von Zerebralparese:
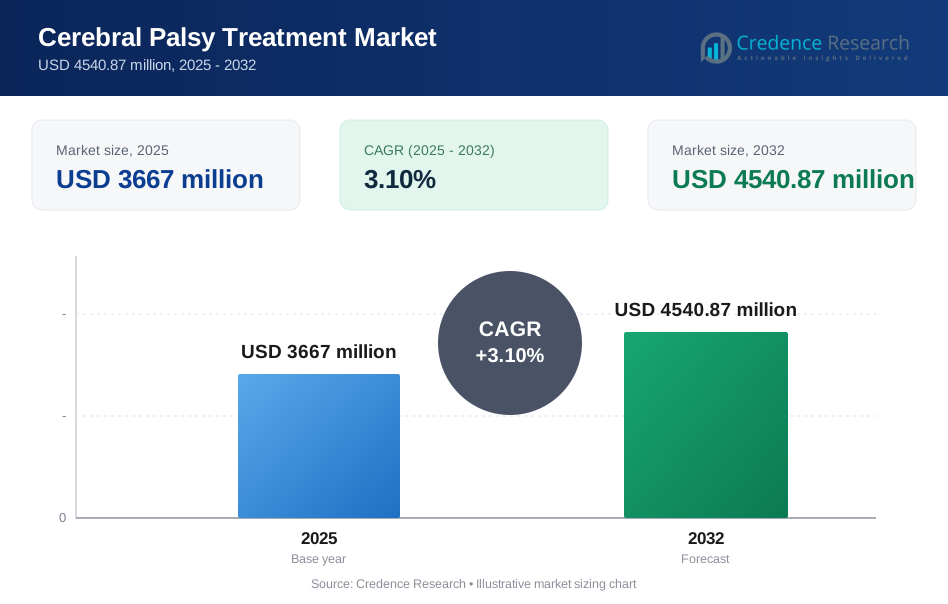
Die globale Marktgröße für die Behandlung von Zerebralparese wurde im Jahr 2025 auf 3667 Millionen USD geschätzt und soll bis 2032 4540,87 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,1% von 2025 bis 2032. Die Nachfrageausweitung wird hauptsächlich durch steigende Diagnosequoten und frühere Interventionswege getrieben, die die lebenslange Intensität der multidisziplinären Versorgung in den Bereichen Neurologie, Rehabilitation, Orthopädie und apothekengeführtes Management erhöhen. Nordamerika behält eine führende Rolle, unterstützt durch starke Erstattungen, Spezialistendichte und eine breitere Verfügbarkeit von verfahrensgebundenem Spastizitätsmanagement und unterstützenden Lösungen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für die Behandlung von Zerebralparese 2025 | USD 3667 Millionen |
| Markt für die Behandlung von Zerebralparese, CAGR | 3,1% |
| Marktgröße für die Behandlung von Zerebralparese 2032 | USD 4540,87 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt für die Behandlung von Zerebralparese soll von 3667 Millionen USD (2025) auf 4540,87 Millionen USD (2032) mit einer jährlichen Wachstumsrate von 3,1% (2025–2032) expandieren.
- Medikamente machten 2025 den größten Anteil von 55,80% aus, was die anhaltende Abhängigkeit von Spastizitäts- und Komorbiditätsmanagementregimen widerspiegelt.
- Spastische Zerebralparese repräsentierte 2025 64,90%, wobei tonbezogene Managementwege im Mittelpunkt der gesamten Behandlungsnachfrage stehen.
- Kinder (0–13 Jahre) trugen 2025 71,60% bei, was die pädiatrische Intensität in Therapiezyklen, Nachuntersuchungen und langfristiger Pflegeplanung hervorhebt.
- Nordamerika führte mit 36,90% im Jahr 2025, gefolgt von Europa mit 28,60% und dem asiatisch-pazifischen Raum mit 23,70%, was Unterschiede im Zugang und Pro-Kopf-Ausgaben widerspiegelt.

Segmentanalyse
Der Markt für die Behandlung von Zerebralparese spiegelt einen Pflegeweg wider, bei dem pharmakologisches Management und Rehabilitationsdienste als komplementäre Ebenen und nicht als Ersatz fungieren. Medikamentenbasiertes Management bleibt zentral aufgrund wiederholter Interventionszyklen für Tonanomalien und laufendes Management von Komorbiditäten wie Anfällen, Schmerzen sowie Schlaf- oder Verhaltensproblemen. Rehabilitationsdienste verstärken funktionale Ergebnisse durch strukturierte Programme, die sich über klinische Umgebungen und häusliche Routinen erstrecken und die wiederkehrende Nutzung über verschiedene Schweregrade der Krankheit hinweg unterstützen.
Nachfragemuster variieren auch je nach Komplexität des Phänotyps und der Versorgungseinrichtung. Spastische Präsentationen machen den Großteil der klinischen Managementintensität aus, da Tonusabnormalitäten eine kontinuierliche Neubewertung und häufige Anpassungen der Therapie und unterstützenden Geräte erfordern. Pädiatrische Pfade dominieren die Gesamtnutzung, angetrieben durch frühe neurodevelopmentale Fenster und die Einbindung von Pflegekräften in die fortlaufende Therapieadhärenz. Das Wachstum der häuslichen Pflege beschleunigt sich, da Fernüberwachung, Tele-Rehabilitation und tragbare Hilfsmittel die Kontinuität über die einrichtungsbasierte Pflege hinaus erweitern.
Einblicke nach Krankheitstyp
Spastische Zerebralparese machte den größten Anteil von 64,90% im Jahr 2025 aus. Die höhere Prävalenz von tonusbedingten Beeinträchtigungen hält das Spastizitätsmanagement als den häufigsten klinischen Pfad in ambulanten und spezialisierten Einrichtungen. Wiederholte Interventionszyklen wie Injektionen, Therapieprogramme und orthotische Optimierung erhalten die Nutzung über das Jahr hinweg. Multidisziplinäre Koordination in Neurologie, Rehabilitation und Orthopädie unterstützt zudem die konsistente Nachfragekonzentration in diesem Segment.
Einblicke nach Behandlungstyp
Medikamente machten den größten Anteil von 55,80% im Jahr 2025 aus. Pharmakologische Interventionen bleiben grundlegend für das Spastizitätsmanagement und die Kontrolle von Komorbiditäten und unterstützen wiederholte Verschreibungen und Muster der Nachsorge durch Spezialisten. Kombinierte Pflegemodelle paaren oft das Medikamentenmanagement mit Therapieplänen, wodurch Medikamente in den meisten Pflegeplänen eingebettet bleiben. Der Zugang zu verfahrensgebundenen Interventionen und unterstützenden Medikamenten stärkt ebenfalls die Führungsrolle der Medikamente in hochkostenintensiven Gesundheitssystemen.
Einblicke nach Medikamententyp
Die Medikamentennutzung im Zerebralparese-Behandlungsmarkt wird eher durch die Komorbiditätsbelastung und Symptomcluster als durch einen einheitlichen Verschreibungsweg geprägt. Das Anfallsmanagement treibt häufig den anhaltenden Einsatz von Antikonvulsiva in Patientengruppen mit Epilepsie-Komorbidität an. Muskelrelaxantien und Anticholinergika sind häufig auf Tonus- und Bewegungssteuerungsbedürfnisse ausgerichtet und erfordern oft Titration und Überwachung. Antidepressiva und breitere unterstützende Medikamente bleiben wichtig in der Langzeitpflege für sekundäre Symptome, die Funktion und Lebensqualität beeinflussen.
Einblicke nach Altersgruppe
Kinder (0–13 Jahre) machten den größten Anteil von 71,60% im Jahr 2025 aus. Frühinterventionsmodelle verstärken die Serviceintensität während der pädiatrischen Entwicklungsfenster und erhöhen die Häufigkeit von Therapiesitzungen und klinischen Bewertungen. Pädiatrische Pflegepfade neigen auch dazu, koordinierte multidisziplinäre Teams einzubeziehen, die die Gesamtnutzung über die Dienste hinweg erhöhen. Die Einbindung von Pflegekräften unterstützt die Einhaltung fortlaufender Heimprogramme und stärkt die Kontinuität des pädiatrischen Verbrauchs.
Einblicke nach Endbenutzer
Krankenhäuser machten den größten Anteil von 49,70% im Jahr 2025 aus. Komplexe Diagnostik, multidisziplinäre Bewertungen und verfahrensgebundene Pflegepfade entstehen oft innerhalb von krankenhauszentrierten Systemen. Krankenhausumgebungen unterstützen auch die Einleitung und Optimierung fortgeschrittener Interventionen, die spezialisierte Aufsicht und strukturierte Nachsorge erfordern. Überweisungsnetzwerke und die Verfügbarkeit von Spezialisten verstärken zudem die Krankenhauskonzentration für mittelschwere bis schwere Fälle, die integriertes klinisches Management erfordern.
Einblicke nach Vertriebskanal
Die Dynamik der Vertriebskanäle im Markt für die Behandlung von Zerebralparese folgt der Komplexität der Therapieeinleitung und dem Wandel hin zur ambulanten Erhaltung. Krankenhausapotheken bleiben wichtig für spezialisierte Therapien und medikationsnahe Verfahren, die durch Krankenhaussysteme koordiniert werden. Einzelhandelsapotheken unterstützen wiederkehrende Nachfüllungen für das chronische Management und erweitern den Zugang zu fortlaufenden unterstützenden Medikamenten. Online-Apotheken expandieren dort, wo Regulierung und Akzeptanz der Kostenträger die Hauszustellung von Erhaltungsrezepten ermöglichen.
Markttreiber für die Behandlung von Zerebralparese
Erweiterung von Wegen zur Früherkennung und Intervention
Frühere Diagnosen und strukturierte Interventionswege erhöhen die Intensität der lebenslangen Betreuung in Bezug auf das Medikamentenmanagement, Rehabilitationsdienste und unterstützende Lösungen. Verbesserungen im pädiatrischen Screening und Netzwerke für Fachüberweisungen erweitern die behandelte Population innerhalb formaler Gesundheitssysteme. Die frühere Einleitung von Therapien treibt wiederkehrende Therapiezyklen und wiederholte Neubewertungen an, da sich die funktionalen Bedürfnisse entwickeln. Größeres Engagement der Pflegekräfte in den frühen Jahren verbessert die Einhaltung von Therapieprogrammen und Nachuntersuchungsplänen. Diese Dynamiken erhöhen gemeinsam die Nutzungsfrequenz über mehrere Behandlungsmodalitäten hinweg.
Hohe Spastizitätsbelastung und langfristige Symptommanagementbedürfnisse
Spastizität bleibt ein wesentlicher Treiber der anhaltenden Behandlungsnachfrage, da das Tonmanagement oft wiederholte Interventionen und laufende funktionale Überwachung erfordert. Pflegepläne kombinieren häufig klinische Verfahren, unterstützende Medikamente und Therapieprogramme, um die Mobilität zu erhalten und das Risiko von Kontrakturen zu reduzieren. Der Einsatz von Orthesen und Hilfsmitteln schafft fortlaufende Ersatz- und Anpassungszyklen. Langfristige Managementbedürfnisse erstrecken sich über Kindheit und Erwachsenentransitionen hinweg und erhalten eine anhaltende Dienstnachfrage. Die Komplexität der Krankheit erhält daher den mehrjährigen Verbrauch über verschiedene Umgebungen hinweg.
- Zum Beispiel wurden in einer Phase-III-Studie zu OnabotulinumtoxinA bei pädiatrischer Spastizität der unteren Extremitäten bei Zerebralparese 381 Teilnehmer randomisiert, und die durchschnittliche Reduktion der modifizierten Ashworth-Skala in den Wochen 4 und 6 erreichte -1,06 in der 8 U/kg-Gruppe gegenüber -0,8 mit Placebo, wobei zusätzliche Verbesserungen auch auf den Skalen der modifizierten Tardieu-Skala und der Zielerreichungsskala berichtet wurden.
Wachstum der multidisziplinären Rehabilitationsinfrastruktur
Das Wachstum der Rehabilitationskapazität unterstützt einen breiteren Zugang zu Therapien durch Physiotherapie, Ergotherapie, Sprachtherapie und technologiegestützte Programme. Spezialisierte Zentren und integrierte Krankenhausnetzwerke stärken Überweisungsmuster und erweitern intensitätsbasierte Therapiemodelle. Robotik-unterstützte Rehabilitation und digitales Fortschritts-Tracking verbessern das Patientenengagement und die Kontinuität. Standardisierte Therapieprotokolle erhöhen die Konsistenz der Ergebnismessung und die klinische Akzeptanz. Die erweiterte Rehabilitationsinfrastruktur unterstützt daher sowohl die Nutzung als auch die Bindung über Patientenpfade hinweg.
- Zum Beispiel wurde Hocomas Lokomat in einer Studie mit 26 Personen mit Zerebralparese im Alter von 4 bis 23 Jahren evaluiert, wobei die Ergebnisse nach dem Programm signifikante Reduzierungen in der mittleren 10-Meter-Geh-Test- und Timed-Up-and-Go-Dauer zeigten, während die Trainingsdaten die stärksten Zuwächse in der Gehstrecke und der Anzahl der Schritte zeigten.
Fortschritte in orthopädischen und unterstützenden Technologielösungen
Orthopädische Korrekturwege und Verbesserungen bei unterstützender Technologie erweitern die Behandlungsoptionen für Patienten mit erheblichen Gangstörungen und muskuloskelettalen Komplikationen. Besseres Gerätdesign, Komfort und funktionale Integration unterstützen eine höhere Akzeptanz im Alltag. Technologiegestützte Mobilitätshilfen und Rehabilitationsgeräte verbessern die Nachverfolgung und das Design personalisierter Programme. Diese Fortschritte stärken auch die häusliche Pflege, indem sie die Unterstützung über den Besuch von Einrichtungen hinaus erweitern. Die kombinierte Wirkung unterstützt breitere funktionale Fortschritte und eine anhaltende Nachfrage nach unterstützenden Lösungen.
Herausforderungen auf dem Markt für die Behandlung von Zerebralparese
Klinische Heterogenität bleibt eine zentrale Herausforderung, da Zerebralparese in unterschiedlichen Phänotypen und Schweregraden auftritt, die individualisierte und häufig angepasste Pflegepläne erfordern. Behandlungsergebnisse variieren aufgrund der Komorbiditätsbelastung, unterschiedlicher Adhärenz und ungleichem Zugang zu multidisziplinären Teams. Die Koordination der Versorgung über Neurologie, Rehabilitation, Orthopädie und Gemeinschaftsdienste hinweg kann fragmentiert sein, was die Effizienz der Wege verringert. Die Ergebnisbewertung unterscheidet sich auch je nach Anbieterumfeld, was die standardisierte Bewertung und Rechtfertigung der Erstattung erschwert. Diese Faktoren können die konsequente Einführung neuerer Ansätze verlangsamen.
- Zum Beispiel zeigten klinische Bewertungen des Lokomat-Roboter-Gangtrainingssystems von Hocoma bei Kindern mit CP, dass Patienten, die in die GMFCS-Stufen I und II eingestuft wurden, eine Gehgeschwindigkeit von 1,26 ± 0,31 m/s beim 10-Meter-Gehtest erreichten, während Kinder mit stärker beeinträchtigten funktionalen Stufen (GMFCS III–IV) eine 39,38%ige Steigerung der zurückgelegten Distanz und eine 41,94%ige Steigerung der Schrittzahl zeigten, was unterstreicht, wie dieselbe Technologieplattform deutlich unterschiedliche Reaktionsprofile über CP-Schweregradklassifikationen hinweg erzeugt.
Kosten- und Zugangsbeschränkungen begrenzen auch die Einführung in mehreren Regionen aufgrund von Engpässen bei spezialisierten Anbietern und ungleicher Erstattung für Therapieintensität und unterstützende Technologien. Familien stehen oft vor logistischen Herausforderungen im Zusammenhang mit häufigen Besuchen, langen Therapiezyklen und Anforderungen an die Zeit der Pflegekräfte. Die Eigenbelastung für Geräte und langfristige Therapie kann die Kontinuität verringern, insbesondere außerhalb großer städtischer Zentren. Angebotsengpässe bei fortschrittlicher Rehabilitationsinfrastruktur können den Beginn der Therapie weiter verzögern. Diese Herausforderungen schaffen Ungleichheiten in der Versorgungsintensität und Marktdurchdringung.
Trends und Chancen auf dem Markt für die Behandlung von Zerebralparese
Die Versorgung verlagert sich hin zu hybriden Modellen, die klinikbasierte Programme mit häuslicher Kontinuität durch Tele-Rehabilitation und digital geführte Therapiepläne kombinieren. Ferncoaching, Adhärenzverfolgung und Werkzeuge zur Ausbildung von Pflegekräften erhöhen das Engagement und können die Reichweite über spezialisierte Zentren hinaus erweitern. Die Ausweitung der häuslichen Pflege entspricht der steigenden Nachfrage nach Bequemlichkeit und langfristiger Integration in den Alltag. Diese Modelle schaffen auch Chancen für Dienstleister und Gerätehersteller, Werkzeuge mit Therapieabläufen zu bündeln. Eine erhöhte Akzeptanz kann das langfristige Engagement und die Bindung stärken.
Technologiegestützte Rehabilitations- und Assistenzlösungen stellen eine wachsende Chance dar, da Robotik, Sensor-Feedback und Fortschrittsanalysen die Personalisierung und Ergebnisüberwachung verbessern. Datengetriebene Therapiepfade unterstützen eine konsistentere Dokumentation und ermöglichen stärkere Diskussionen mit Kostenträgern in Märkten mit höherer Abdeckung. Die Integration über multidisziplinäre Teams hinweg verbessert die Koordination und reduziert Wiederholungen bei Terminen. Partnerschaften zwischen Rehabilitationszentren und Technologieanbietern können die Einführung beschleunigen und den Zugang der Patienten erweitern. Diese Trends unterstützen die Differenzierung zwischen Therapieanbietern und Geräteportfolios.
- Zum Beispiel ergab eine randomisierte kontrollierte Studie, die von Ekso Bionics zusammengefasst wurde, dass nicht gehfähige subakute Schlaganfallpatienten mit dem Exoskelett des Unternehmens durchschnittlich 592 plus oder minus 332 Schritte pro Sitzung im Vergleich zu 330 plus oder minus 355 in der üblichen Versorgung machten, und die Nachuntersuchungsergebnisse favorisierten die Ekso-Gruppe in Bezug auf Gehgeschwindigkeit und den 6-Minuten-Gehtest.
Regionale Einblicke
Nordamerika
Nordamerika führte den Markt für die Behandlung von Zerebralparese im Jahr 2025 mit einem Anteil von 36,90% an, unterstützt durch starke Erstattungen, Zugang zu spezialisierter pädiatrischer Neurologie und höhere Verfügbarkeit von verfahrensgebundener Spastizitätsmanagement. Krankenhauszentrierte multidisziplinäre Modelle erhöhen die Behandlungsintensität und die Häufigkeit der Nachsorge. Eine robuste Rehabilitationsinfrastruktur und eine breitere Einführung von Assistenztechnologien unterstützen die Kontinuität über pädiatrische und erwachsene Übergangspfade hinweg. Höhere Ausgaben pro Patient sichern die regionale Führungsposition, auch wenn andere Regionen den Zugang ausweiten.
Europa
Europa machte im Jahr 2025 einen Anteil von 28,60% aus, angetrieben durch strukturierte Gesundheitsversorgung und etablierte Rehabilitationsnetzwerke in den wichtigsten Ländern. Der Zugang zu langfristigen Therapieprogrammen und koordinierten Versorgungspfaden unterstützt eine stabile Nutzung. Nationale Gesundheitssysteme unterstützen oft die Kontinuität der pädiatrischen Versorgung, was die Nachfrage nach Therapiedienstleistungen stärkt. Das Wachstum setzt sich durch den Ausbau der gemeindebasierten Rehabilitationskapazitäten und die erhöhte Standardisierung der Versorgungspfade fort.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentierte im Jahr 2025 einen Anteil von 23,70%, unterstützt durch eine große Patientenzahl und den Ausbau der Spezialkapazitäten in mehreren Märkten. Das Wachstum wird durch verbesserte Diagnosepfade, steigende Rehabilitationsinvestitionen und die zunehmende Verfügbarkeit von Hilfsgeräten gestärkt. Die Ausgaben pro Patient bleiben in vielen Ländern niedriger als in Nordamerika und Europa, was den Anteil trotz der Größe moderiert. Der Ausbau der städtischen Versorgung und die zunehmenden Anbieternetzwerke unterstützen den anhaltenden Schwung.
Lateinamerika
Lateinamerika hielt im Jahr 2025 einen Anteil von 6,90%, was den erweiterten Zugang, aber auch anhaltende Einschränkungen in der Erstattungsbreite und der Dichte von Spezialisten widerspiegelt. Die Nachfrage konzentriert sich auf größere Städte, in denen multidisziplinäre Versorgungsmodelle besser verfügbar sind. Die Kontinuität der Therapie kann durch die Reisebelastung und die Erschwinglichkeit für langfristige Programme eingeschränkt sein. Wachstumschancen sind mit dem Ausbau des Rehabilitationszugangs, stärkeren Kostenträgerpfaden und der erhöhten Verfügbarkeit kostengünstiger Geräte verbunden.
Naher Osten & Afrika
Der Nahe Osten & Afrika erfassten einen Anteil von 3,90% im Jahr 2025, wobei die Nachfrage in ressourcenreicheren Subregionen und städtischen tertiären Zentren konzentriert ist. Die Verfügbarkeit von Spezialisten und die Rehabilitationsinfrastruktur bleiben in der breiteren MEA ungleichmäßig, was die Durchdringung in mehreren Ländern einschränkt. Investitionen in fortschrittliche Krankenhäuser und Rehabilitationszentren unterstützen das Wachstum in ausgewählten Märkten. Eine erweiterte Ausbildungskapazität und eine stärkere Kostendeckung können den langfristigen Zugang und die Nutzung verbessern.
Wettbewerbslandschaft
Der Markt für die Behandlung von Zerebralparese zeichnet sich durch Wettbewerb in den Bereichen Pharmazeutika, verfahrensgebundene Spastizitätsmanagement, Rehabilitations-Technologie sowie orthopädische und Mobilitätslösungen aus. Die Differenzierung hängt von klinischen Ergebnissen, der Akzeptanz durch Ärzte, der Unterstützung der Therapie-Kontinuität und der Integration in multidisziplinäre Pfade ab. Preisgestaltung und Erstattung beeinflussen die Akzeptanz für fortschrittliche Geräte und intensive Therapieprogramme, während die Zugänglichkeit das Volumen für chronische Medikamente bestimmt. Partnerschaften mit Rehabilitationszentren und Krankenhaussystemen stärken die Vertriebsreichweite und die langfristige Nutzung.
AbbVie hält eine starke Position durch etablierte Spastizitätsmanagement-Angebote, die mit wiederkehrenden Interventionszyklen und spezialisten-geführten Pflegepfaden übereinstimmen. Die Stärke des Portfolios wird durch die Vertrautheit der Ärzte, wiederholte Nutzungsmuster und die Integration in umfassendere multidisziplinäre Pflegepläne unterstützt. Der Investitionsfokus liegt typischerweise auf der Aufrechterhaltung des klinischen Vertrauens durch Evidenz, Schulung und Pflegepfad-Ausrichtung. Krankenhausbasierte Initiierungs- und Nachsorgeroutinen verstärken die Wettbewerbsposition weiter, wo die Dichte der Spezialisten und die Erstattung günstig sind.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- AbbVie
- Ipsen
- Merz Pharma
- Teva Pharmaceuticals
- Pfizer
- GlaxoSmithKline (GSK)
- Novartis
- Medtronic
- Abbott Laboratories
- Supernus Pharmaceuticals
- Neurocrine Biosciences
- Acorda Therapeutics
- Hocoma (DIH)
- Össur
- Zimmer Biomet
- Stryker
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriebezogen, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 startete United Cerebral Palsy (UCP) sein 2026 „Change is Possible for CP“-Förderprogramm, mit Bewerbungen ab dem 12. Januar 2026, um klinische und translationale Forschung zu unterstützen, die sich auf die Früherkennung, Behandlung und Rehabilitation bei Zerebralparese konzentriert. Die Initiative umfasst auch Pilot- und Erweiterungsstipendien, was das anhaltende Engagement von UCP zur Verbesserung der Versorgungspfade bei Zerebralparese zeigt.
- Im September 2025 startete Neurotech International ein Programm für zugelassene Verschreiber für NTI164 am 23. September 2025, das einen spezialisierten Zugangspfad für die Therapie bei neurologischen Erkrankungen im Kindesalter schafft. Die Aktualisierung ist relevant für den Markt der Zerebralparese-Behandlung, da Neurotech bereits die behördliche Genehmigung erhalten hatte, eine Phase-I/II-Studie von NTI164 bei pädiatrischen Patienten mit spastischer Zerebralparese zu beginnen.
- Im Mai 2025 förderte die Cerebral Palsy Foundation zusammen mit der Cerebral Palsy Alliance und der International Cerebral Palsy Society eine partnerschaftsgetriebene Initiative durch CP360, mit einem wichtigen globalen Ereignis am 20. Mai 2025 während der Weltgesundheitsversammlung in Genf. Die Koalition wurde als die erste globale Partnerschaft für Zerebralparese vorgestellt und zielte darauf ab, die Gesundheitsversorgung und umfassendere Behandlungsunterstützung für Menschen mit Zerebralparese zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | 3667 Millionen USD |
| Umsatzprognose im Jahr 2032 | 4540,87 Millionen USD |
| Wachstumsrate (CAGR) | 3,1% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Krankheitstyp-Ausblick: Spastische Zerebralparese, Dyskinetische Zerebralparese, Ataktische Zerebralparese, Gemischte Zerebralparese; Nach Behandlungstyp-Ausblick: Medikamente, Physiotherapie, Ergotherapie, Sprachtherapie, Chirurgische Eingriffe, Assistive Technologie; Nach Medikamententyp-Ausblick: Muskelrelaxantien, Antikonvulsiva, Anticholinergika, Antidepressiva, Andere; Nach Altersgruppen-Ausblick: Kinder (0–13 Jahre), Jugendliche und Erwachsene; Nach Endnutzer-Ausblick: Krankenhäuser, Rehabilitationszentren, Häusliche Pflegeeinrichtungen; Nach Vertriebskanal-Ausblick: Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | AbbVie; Ipsen; Merz Pharma; Teva Pharmaceuticals; Pfizer; GlaxoSmithKline (GSK); Novartis; Medtronic; Abbott Laboratories; Supernus Pharmaceuticals; Neurocrine Biosciences; Acorda Therapeutics; Hocoma (DIH); Össur; Zimmer Biomet; Stryker |
| Anzahl der Seiten | 340 |
Segmentierung
Nach Krankheitstyp
- Spastische Zerebralparese
- Dyskinetische Zerebralparese
- Ataktische Zerebralparese
- Gemischte Zerebralparese
Nach Behandlungsart
- Medikamente
- Physiotherapie
- Ergotherapie
- Sprachtherapie
- Chirurgische Eingriffe
- Hilfstechnologie
Nach Medikamententyp
- Muskelrelaxantien
- Antikonvulsiva
- Anticholinergika
- Antidepressiva
- Andere
Nach Altersgruppe
- Kinder (0–13 Jahre)
- Jugendliche und Erwachsene
Nach Endbenutzer
- Krankenhäuser
- Rehabilitationszentren
- Häusliche Pflege
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für die Behandlung von Zerebralparese im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR für den Markt für die Behandlung von Zerebralparese im Zeitraum von 2025 bis 2032?
Welches Segment hält den größten Anteil am Markt für die Behandlung von Zerebralparese?
Welche Faktoren treiben das Wachstum im Markt für die Behandlung von Zerebralparese voran?
Welche Unternehmen führen den Markt für die Behandlung von Zerebralparese an?
Welche Region führt den Markt für die Behandlung von Zerebralparese an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Behandlung von Zerebralparese Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Behandlung von Zerebralparese Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3667 million → 2032: USD 4540.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Behandlung von Zerebralparese Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Behandlung von Zerebralparese Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Behandlung von Zerebralparese Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Behandlung von Zerebralparese Market Drivers
- 3.3 Markt für die Behandlung von Zerebralparese Market Restraints & Challenges
- 3.4 Markt für die Behandlung von Zerebralparese Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Behandlung von Zerebralparese Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Behandlung von Zerebralparese Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Behandlung von Zerebralparese category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Behandlung von Zerebralparese Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Behandlung von Zerebralparese Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Behandlung von Zerebralparese market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Behandlung von Zerebralparese Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Behandlung von Zerebralparese Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Behandlung von Zerebralparese Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Behandlung von Zerebralparese (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Behandlung von Zerebralparese Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Behandlung von Zerebralparese Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Behandlung von Zerebralparese Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Behandlung von Zerebralparese Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Behandlung von Zerebralparese Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Behandlung von Zerebralparese Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Behandlung von Zerebralparese Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Behandlung von Zerebralparese Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Behandlung von Zerebralparese Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
