
Markt für die Diagnose von Rindertuberkulose
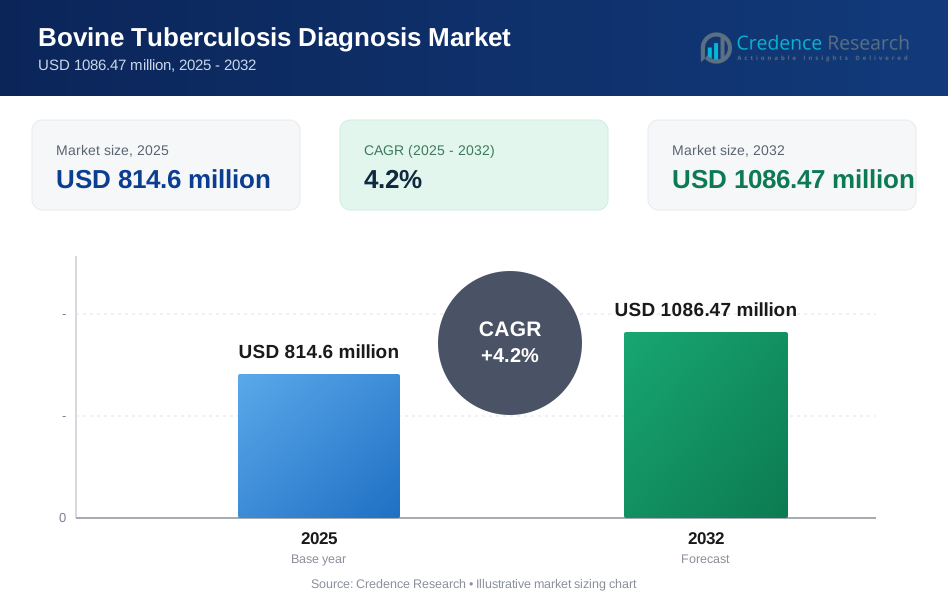
Die globale Marktgröße für die Diagnose von Rindertuberkulose wurde im Jahr 2025 auf 814,6 Millionen USD geschätzt und soll bis 2032 1.086,47 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 4,2 % von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch den wachsenden Bedarf an routinemäßiger Überwachung und Bestätigungstests in kommerziellen Herden unterstützt, angetrieben durch Ausrottungsprogramme, Tierbewegungskontrollen und Exportkonformitätsanforderungen. Die zunehmende Einführung von feldorientierten Testabläufen und schnelleren Laborbearbeitungszeiten unterstützt weiterhin das stetige Volumenwachstum sowohl bei Screening- als auch bei ergänzenden Testpfaden.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für die Diagnose von Rindertuberkulose 2025 | 814,6 Millionen USD |
| Markt für die Diagnose von Rindertuberkulose, CAGR | 4,2% |
| Marktgröße für die Diagnose von Rindertuberkulose 2032 | 1.086,47 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll von 814,6 Millionen USD (2025) auf 1.086,47 Millionen USD (2032) mit einer CAGR von 4,2 % (2025–2032) expandieren.
- Traditionelle Tests machten 2025 den größten Anteil von 43,5 % aus, was die fortgesetzte Nutzung etablierter Screening-Protokolle in routinemäßigen Überwachungsprogrammen widerspiegelt.
- On-Farm / Point-of-Care-Einstellungen repräsentierten 2025 einen Anteil von 52,6 %, was auf eine betriebliche Verschiebung hin zu schnelleren Entscheidungsprozessen auf Herdenebene hinweist.
- Milchkühe hielten 2025 einen Anteil von 65,2 %, unterstützt durch eine höhere Testfrequenz und strengere Qualitäts- und Bewegungskonformität in den Milchlieferketten.
- Nordamerika trug 2025 35,8 % des Umsatzes bei, unterstützt durch strukturierte Überwachung, Referenzlaborkapazität und konsistente Programmfinanzierung.

Segmentanalyse
Die Testnachfrage wird durch eine Kombination aus routinemäßiger Überwachung, Herdenbruchuntersuchungen und Vorbewegungskonformitätsabläufen geprägt, die zusammen wiederkehrende Volumina sowohl in Labor- als auch in farmbasierten Umgebungen aufrechterhalten. Käufer priorisieren Lösungen, die falsch-negative Ergebnisse reduzieren, die Zeit bis zum Ergebnis verbessern und in reale veterinärmedizinische Arbeitsabläufe passen, insbesondere dort, wo Entscheidungen auf Herdenebene zeitkritisch sind. Infolgedessen expandieren die Märkte allmählich über die Abhängigkeit von Einzeltests hinaus zu gestaffelten Teststrategien, die die praktische Anwendbarkeit im Feld mit der Bestätigungsgenauigkeit in Einklang bringen.
Die Einführung von Technologien wird auch durch die Zugänglichkeit von Proben und die Logistik über geografische Gebiete hinweg beeinflusst. Blut bleibt eine häufig verwendete Probe für skalierbare Verarbeitung und Kompatibilität mit mehreren Assay-Workflows, während Milch- und Umweltproben zunehmend dort eingesetzt werden, wo sie die Handhabung von Tieren reduzieren oder mit routinemäßigen Sammelpraktiken übereinstimmen können. Bei den Endnutzern halten Regierungsbehörden und Tiergesundheitsabteilungen die grundlegende Nachfrage durch Überwachungsanforderungen aufrecht, während Referenzlabore und akademische Institute die Validierung und Verfeinerung von Methoden unterstützen, die eine breitere Einführung ermöglichen.
Nach Testtyp-Einblicken
Traditionelle Tests machten 2025 den größten Anteil von 43,5% aus. Diese Ansätze sind in Überwachungsrahmen eingebettet, da sie gut standardisiert sind, von Feldteams weithin verstanden werden und durch lang etablierte Beschaffungswege unterstützt werden. Ihre betriebliche Vertrautheit ermöglicht eine konsistente Bereitstellung im großen Maßstab, insbesondere in routinemäßigen Screening-Zyklen. Der ergänzende Einsatz serologischer und molekularer Optionen neigt dazu, sich um Bestätigungsbedarfe und Hochrisiko-Herden-Situationen zu erweitern, anstatt traditionelle Methoden vollständig zu verdrängen.
Nach Tierart-Einblicken
Milchkühe machten 2025 den größten Anteil von 65,2% aus. Milchviehherden unterliegen typischerweise einer strengeren Überwachung und häufigeren Testzyklen aufgrund von Anforderungen der Lieferkette, Bewegungsbeschränkungen und Qualitätssicherungserwartungen. Größere Herdengrößen und höherdichte Betriebe können das Expositionsrisiko erhöhen und den wirtschaftlichen Fall für proaktive Überwachung stärken. Darüber hinaus unterstützen routinemäßige tierärztliche Betreuung und standardisierte Betriebsmanagementpraktiken eine konsistentere Nutzung von Diagnostik in kommerziellen Milchviehbetrieben.
Nach Probentyp-Einblicken
Blut machte 2025 den größten Anteil von 41,9% aus. Blutbasierte Probenahme ist praktisch für skalierte Überwachung und passt sauber in sowohl screening-ausgerichtete als auch bestätigende Workflows in vielen Programmen. Sie unterstützt auch einen effizienten Transport und Verarbeitung, wenn zentrale Labore für Interpretation und Berichterstattung genutzt werden. Fortlaufende Verbesserungen bei Handhabungsprotokollen und der Integration von Test-Workflows verstärken Blut weiter als Standardprobe in vielen Umgebungen.
Nach Endnutzer-Einblicken
Betriebs- / Point-of-Care-Umgebungen machten 2025 den größten Anteil von 52,6% aus. Die Tests auf dem Hof nehmen zu, da sie schnellere betriebliche Entscheidungen unterstützen, einschließlich Isolationsmanagement, Bewegungsplanung und risikobasierter Herdenmaßnahmen. Reduzierte Durchlaufzeiten können die Kosten der Unsicherheit senken und die Einhaltung von Kontrollanforderungen verbessern. Selbst wenn bestätigende Tests weiterhin laborbasiert bleiben, erhöht das farmzentrierte Screening die allgemeine Testfrequenz und stärkt die Einführung von workflow-freundlichen Werkzeugen.
Markttreiber für die Diagnose von Rindertuberkulose
Ausweitung von Überwachungs- und Krankheitsbekämpfungsprogrammen in kommerziellen Herden
Die Bekämpfung der Rindertuberkulose stützt sich stark auf regelmäßige Tests, Bewegungsbeschränkungen und gezielte Überwachung, was die Nachfrage nach Diagnostik strukturell wiederkehrend hält. Programme erfordern oft routinemäßige Screening-Zyklen, Nachtests für Reaktoren und zusätzliche Kontrollen für Hochrisikogebiete. Diese Anforderungen erhöhen im Laufe der Zeit die Anzahl der Tests pro Herde und schaffen stabile Basisvolumina. Da Tierbewegungen und Handelskonformität strenger werden, erhöhen Produzenten und Behörden die Testfrequenz, um Ausbruchs- und Exportrisiken zu reduzieren.
- Zum Beispiel hat die britische Tier- und Pflanzengesundheitsbehörde (APHA) im Hochrisikogebiet Englands im Rahmen der Strategie zur Ausrottung der Rindertuberkulose (bTB) in den Jahren 2021–2024 viele Herden von einer jährlichen auf eine halbjährliche Überwachung umgestellt, wodurch die Häufigkeit der routinemäßigen Tests für diese Herden effektiv verdoppelt wurde.
Betrieblicher Bedarf an schnelleren Entscheidungen und kürzeren Durchlaufzeiten
Landwirte, Tierärzte und Tiergesundheitsbehörden priorisieren kürzere Zeit bis zum Ergebnis, um das Herdenrisiko zu managen und betriebliche Störungen zu minimieren. Schnellere Entscheidungen unterstützen die Isolationsplanung, Bewegungsfreigaben sowie Entscheidungen über Keulung oder Trennung, wenn nötig. Dies verstärkt die Nachfrage nach arbeitsablauforientierten Lösungen, die den realen Bedingungen entsprechen, einschließlich einfacherer Probenahme und klarerer Interpretation. Infolgedessen verlagert sich mehr Testen näher an die Versorgung, auch wenn die Bestätigungsarbeit weiterhin in Referenzlaboren bleibt.
- Zum Beispiel reduzierte das MGIT-Kultursystem von Becton Dickinson die Durchlaufzeit der Mykobakterienkultur für die Rindertuberkulose von den traditionellen 2–8‑wöchigen Festmedienprotokollen auf unter 7 Tage in Flüssigkultur bei Feldauswertungen.
Allmähliche Einführung neuerer Diagnostik neben etablierten Testverfahren
Der Markt wird zunehmend von geschichteten Strategien geprägt, die weit verbreitete Screening-Tests mit ergänzenden Assays kombinieren, die die Erkennung in spezifischen Szenarien verbessern. Molekulardiagnostik und Serologie werden oft für die Bestätigungsnutzung, spezielle Untersuchungen und Bedingungen mit höherem Risiko in Herden positioniert. Dies ergänzt anstatt die routinemäßigen Tests zu ersetzen und erhöht die Anzahl der durchgeführten Tests pro Verdachtsfall. Im Laufe der Zeit unterstützen breitere Validierung, bessere Integration in Arbeitsabläufe und verbesserte Logistik die schrittweise Ausweitung der Einführung fortschrittlicher Tests.
Steigender Fokus auf das Management von Zoonoserisiken und die Sicherstellung der Lebensmittelkette
Die Rindertuberkulose wird nicht nur im Hinblick auf die Produktivität von Nutztieren überwacht, sondern auch im Hinblick auf Zoonoserisiken und die Integrität der Lebensmittelkette. Produzenten, Regulierungsbehörden und Verarbeiter suchen nach stärkerer Sicherheit, dass Herden den Anforderungen der Tiergesundheit entsprechen. Dies fördert kontinuierliche Investitionen in Testkapazitäten und strukturiertes Reporting, insbesondere in organisierten Milch- und Rindfleischlieferketten. Mit der Ausweitung der Überwachung steigt die Nachfrage nach standardisierten Kits, konsistenten Verbrauchsmaterialien und zuverlässigen Labordienstleistungen in den Regionen.
Herausforderungen des Marktes für die Diagnose von Rindertuberkulose
Die Leistungsfähigkeit von Diagnostika kann durch die Sensitivitätsgrenzen routinemäßiger Tests und die Variabilität im Infektionsstadium eingeschränkt sein, was zu übersehenen Fällen und wiederholten Testzyklen führen kann. Dies schafft eine betriebliche Belastung für Produzenten und Behörden und kann das Vertrauen verringern, wenn Ergebnisse zwischen Methoden widersprüchlich sind. Logistische Herausforderungen wie der Probentransport, Kapazitätsbeschränkungen in Laboren und der Zugang zu qualifiziertem Personal können ebenfalls die Durchlaufzeit verlangsamen, insbesondere außerhalb großer Produktionszentren.
- Zum Beispiel bietet der Teleradiologie-Service VitalRADS von Zoetis STAT-Befunde in weniger als einer Stunde und routinemäßige Interpretationen in etwa drei Stunden an, was zeigt, wie die virtuelle Laborkapazität die Bearbeitungszeiten in abgelegenen oder ressourcenbeschränkten Gebieten verkürzen kann.
Regulatorische Akzeptanzwege und Programmstandardisierung können die Einführung neuerer Methoden verlangsamen, selbst wenn sie betriebliche Vorteile bieten. Testprotokolle sind oft in nationale Rahmenwerke eingebettet, was das Änderungsmanagement über Feldteams, Labore und Berichtssysteme hinweg komplex macht. Kostensensibilität bleibt ein begrenzender Faktor, insbesondere dort, wo Überwachungsbudgets eingeschränkt sind oder wo Produzenten einen größeren Anteil der Testkosten tragen. Diese Faktoren dämpfen insgesamt das Tempo des Technologiewandels über die Märkte hinweg.
Markttrends und Chancen bei der Diagnose von Rindertuberkulose
Die Nachfrage verlagert sich zunehmend hin zu Arbeitsabläufen, die die Störung der Herde reduzieren und die Klarheit der Handlungsfähigkeit verbessern, was die breitere Nutzung von Screening-Tools auf dem Bauernhof und eine effizientere Probenhandhabung unterstützt. Käufer suchen auch nach vereinfachter Berichterstattung, Integration mit Tiergesundheitsdatenbanken und standardisierter Interpretation, um Rückverfolgbarkeit und Programmkonsistenz zu stärken. Diese Bedürfnisse schaffen Chancen für Unternehmen, die Diagnostik mit betrieblicher Unterstützung verpacken können, anstatt nur Einzeltests zu verkaufen.
- Zum Beispiel überwachen die in automatisierte Melksysteme integrierten Inline-Leitfähigkeitssensoren von DeLaval kontinuierlich einzelne Viertel und haben klinische Mastitis-Detektionssensitivitäten von 60% bis 85% gemeldet, was Echtzeitwarnungen ohne zusätzliche Tierhandhabung ermöglicht.
Eine zweite Chance ist die Erweiterung von Überwachungsstrategien mit mehreren Proben und Kontexten, einschließlich der breiteren Nutzung von Milch- und Umweltproben, wo sie die Handhabung reduzieren und die Überwachung auf Herdenebene verbessern können. Das Wachstum in organisierten Milchviehbetrieben und exportorientierten Rindfleisch-Lieferketten erhöht die Nachfrage nach wiederholbaren Tests und Qualitätssicherung. Mit der Kapazitätserweiterung können Anbieter, die Schulungen, Serviceunterstützung und eine stabile Versorgung mit Verbrauchsmaterialien bieten, die langfristige Kundenbindung stärken.
Regionale Einblicke
Nordamerika
Nordamerika hatte 2025 einen Anteil von 35,8%. Die Nachfrage wird durch strukturierte Überwachungssysteme, eine stärkere Abdeckung durch Referenzlabore und konsistente Compliance-Anforderungen in kommerziellen Betrieben unterstützt. Höhere Ausgaben pro Test und eine starke installierte Basis von veterinärdiagnostischen Arbeitsabläufen unterstützen die Umsatzführerschaft. Die Einführung ergänzender Testansätze unterstützt auch konstante Testvolumina sowohl in Screening- als auch in Nachverfolgungskontexten.
Europa
Europa hatte 2025 einen Anteil von 26,7%. Die Region profitiert von formalisierten Krankheitskontrollrahmen und etablierten Labornetzwerken, die wiederholbare Testzyklen unterstützen. Bewegungsbeschränkungen und handelsorientierte Compliance verstärken den konsistenten Überwachungsbedarf über verschiedene Herdentypen hinweg. Laufende Bemühungen zur Verbesserung der Detektionsleistung fördern weiterhin ergänzende Testansätze, wo erforderlich.
Asien-Pazifik
Asien-Pazifik hielt 2025 einen Anteil von 24,9 %. Das Wachstum wird durch die Ausweitung kommerzieller Milch- und Rindfleischbetriebe und die zunehmende Aufmerksamkeit für das Tiergesundheitsmanagement in organisierten Lieferketten unterstützt. Die Testdurchdringung variiert stark von Land zu Land, aber die Skalierung der Herden und die Modernisierung der tierärztlichen Dienste unterstützen die Marktexpansion. Eine breitere Einführung effizienter Probenahmen und verbesserter Labordurchsatz wird voraussichtlich ein nachhaltiges Wachstum unterstützen.
Lateinamerika
Lateinamerika erfasste 2025 einen Anteil von 7,1 %. Die Nachfrage wird in exportorientierten Lieferketten und in Gebieten, in denen Überwachungsprogramme verstärkt werden, gestärkt. Allerdings können ungleichmäßige Infrastruktur und Budgetvariabilität die Testintensität in den Märkten begrenzen. Anbieter, die kosteneffiziente Arbeitsabläufe und eine zuverlässige Verfügbarkeit von Verbrauchsmaterialien ermöglichen, sind gut für das Wachstum positioniert.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2025 einen Anteil von 5,5 % aus. Der Markt wird durch die Verbesserung der veterinärdiagnostischen Kapazitäten und die schrittweise Ausweitung der strukturierten Überwachung in ausgewählten Regionen geprägt. Die Durchdringung bleibt aufgrund von Infrastrukturengpässen und variabler Programmentwicklung geringer. Der zunehmende Fokus auf Herdenproduktivität und Krankheitsmanagement in organisierten Betrieben unterstützt ein inkrementelles Nachfragewachstum.
Wettbewerbslandschaft
Der Wettbewerb wird durch die Fähigkeit geprägt, zuverlässige Tests bereitzustellen, standardisierte Arbeitsabläufe zu unterstützen und eine konsistente Versorgung mit Kits und Verbrauchsmaterialien über Überwachungszyklen hinweg aufrechtzuerhalten. Anbieter differenzieren sich durch die Breite des Testportfolios in den Bereichen Serologie, molekulare Werkzeuge und unterstützende Arbeitsablaufkomponenten, die Wiederholbarkeit und Berichterstattung ermöglichen. Partnerschaften mit veterinärmedizinischen Laboren, Regierungsprogrammen und großen Produzenten helfen, die wiederkehrende Nachfrage und die langfristige Kontostabilität zu stärken. Servicebereitstellung, technische Schulungen und Integrationsunterstützung werden zunehmend wichtig für die Kundenbindung.
Bio-Rad Laboratories ist als bedeutender Teilnehmer durch Immunoassay-Fähigkeiten, Vertrautheit mit Laborabläufen und umfassende Expertise in analytischen Werkzeugen positioniert, die mit der durch Überwachung getriebenen Testnachfrage übereinstimmen. Die Stärken des Unternehmens beziehen sich typischerweise auf die skalierbare Laboreinführung, die standardisierte Kit-Leistung und die Kompatibilität mit Hochdurchsatzumgebungen. Die Portfolio-Nachbarschaft in den Bereichen Infektionskrankheitstests und Laborautomatisierung kann eine reibungslosere Arbeitsablaufadoption für Referenzlabore unterstützen. Die fortlaufende Produktoptimierung und der Service-Support bleiben wichtig für die nachhaltige Wettbewerbsfähigkeit in routinemäßigen Testprogrammen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- Bio-Rad Laboratories
- IDEXX Laboratories
- Innovative Diagnostics SAS (IDvet)
- Thermo Fisher Scientific
- Zoetis
- PBD Biotech
- Abbott Laboratories
- Enfer Group
- QIAGEN
- BioNote
- AsureQuality
- bioMérieux
- Merck KGaA
- INDICAL BIOSCIENCE
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Dezember 2024 gab die Weltgesundheitsorganisation die erste Präqualifizierung eines Tuberkulose-Diagnosetests bekannt, ein Meilenstein, der sich zwar auf menschliche TB konzentriert, aber voraussichtlich indirekt Unternehmen zur Diagnose von Rindertuberkulose zugutekommen wird, indem ähnliche molekulare Plattformen validiert und Investitionen in die Entwicklung von TB-Tests über Spezies hinweg gefördert werden.
- Im Mai 2024 veröffentlichte ein Forscherteam Ergebnisse zu einem neuen ELISA-Test unter Verwendung eines zirkulierenden Mycobacterium bovis Pks5-Biomarkers, der eine geeignete Sensitivität und Spezifität für die Erkennung von Rindertuberkulose bei Milchkühen zeigt und eine Gelegenheit für Diagnostikunternehmen schafft, diesen Test zu lizenzieren oder in kommerzielle Kits für den Feldeinsatz zu übersetzen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 814,6 Millionen |
| Umsatzprognose im Jahr 2032 | USD 1086,47 Millionen |
| Wachstumsrate (CAGR) | 4,2% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Testtyp-Ausblick: Serologische Tests, Molekulare Diagnosetests, Traditionelle Tests; Nach Tierart-Ausblick: Milchkühe, Fleischrinder, Büffel und Bisons; Nach Probentyp-Ausblick: Blut, Milch, Gewebe / Läsion, Kot und Umweltabstrich; Nach Endverbraucher-Ausblick: Veterinärreferenzlabore, Vor-Ort-/Point-of-Care-Einstellungen, Regierungsbehörden und Tiergesundheitsabteilungen, Akademische und Forschungseinrichtungen |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Bio-Rad Laboratories; IDEXX Laboratories; Innovative Diagnostics SAS (IDvet); Thermo Fisher Scientific; Zoetis; PBD Biotech; Abbott Laboratories; Enfer Group; QIAGEN; BioNote; AsureQuality; bioMérieux; Merck KGaA; INDICAL BIOSCIENCE |
| Anzahl der Seiten | 337 |
Segmentierung
Nach Testtyp
- Serologische Tests
- Molekulare Diagnosetests
- Traditionelle Tests
Nach Tierart
- Milchkühe
- Fleischrinder
- Büffel und Bisons
Nach Probentyp
- Blut
- Milch
- Gewebe / Läsion
- Kot und Umweltabstrich
Nach Endverbraucher
- Veterinärreferenzlabore
- Vor-Ort-/Point-of-Care-Einstellungen
- Regierungsbehörden und Abteilungen für Tiergesundheit
- Akademische und Forschungsinstitute
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für die Diagnose von Rindertuberkulose im Jahr 2025 und die Prognose für 2032?
Was ist die CAGR für den Markt für die Diagnose von Rindertuberkulose im Zeitraum 2025–2032?
Welches Segment ist 2025 das größte?
Was sind die wichtigsten Wachstumsfaktoren für den Markt?
Wer sind die führenden Unternehmen auf dem Markt?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für die Diagnose von Rindertuberkulose Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für die Diagnose von Rindertuberkulose Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 814.6 million → 2032: USD 1086.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für die Diagnose von Rindertuberkulose Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für die Diagnose von Rindertuberkulose Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für die Diagnose von Rindertuberkulose Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für die Diagnose von Rindertuberkulose Market Drivers
- 3.3 Markt für die Diagnose von Rindertuberkulose Market Restraints & Challenges
- 3.4 Markt für die Diagnose von Rindertuberkulose Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für die Diagnose von Rindertuberkulose Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für die Diagnose von Rindertuberkulose Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für die Diagnose von Rindertuberkulose category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für die Diagnose von Rindertuberkulose Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für die Diagnose von Rindertuberkulose Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für die Diagnose von Rindertuberkulose market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für die Diagnose von Rindertuberkulose Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für die Diagnose von Rindertuberkulose Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für die Diagnose von Rindertuberkulose Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für die Diagnose von Rindertuberkulose (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für die Diagnose von Rindertuberkulose Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für die Diagnose von Rindertuberkulose Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für die Diagnose von Rindertuberkulose Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für die Diagnose von Rindertuberkulose Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für die Diagnose von Rindertuberkulose Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für die Diagnose von Rindertuberkulose Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für die Diagnose von Rindertuberkulose Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für die Diagnose von Rindertuberkulose Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für die Diagnose von Rindertuberkulose Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
