
Marktübersicht:
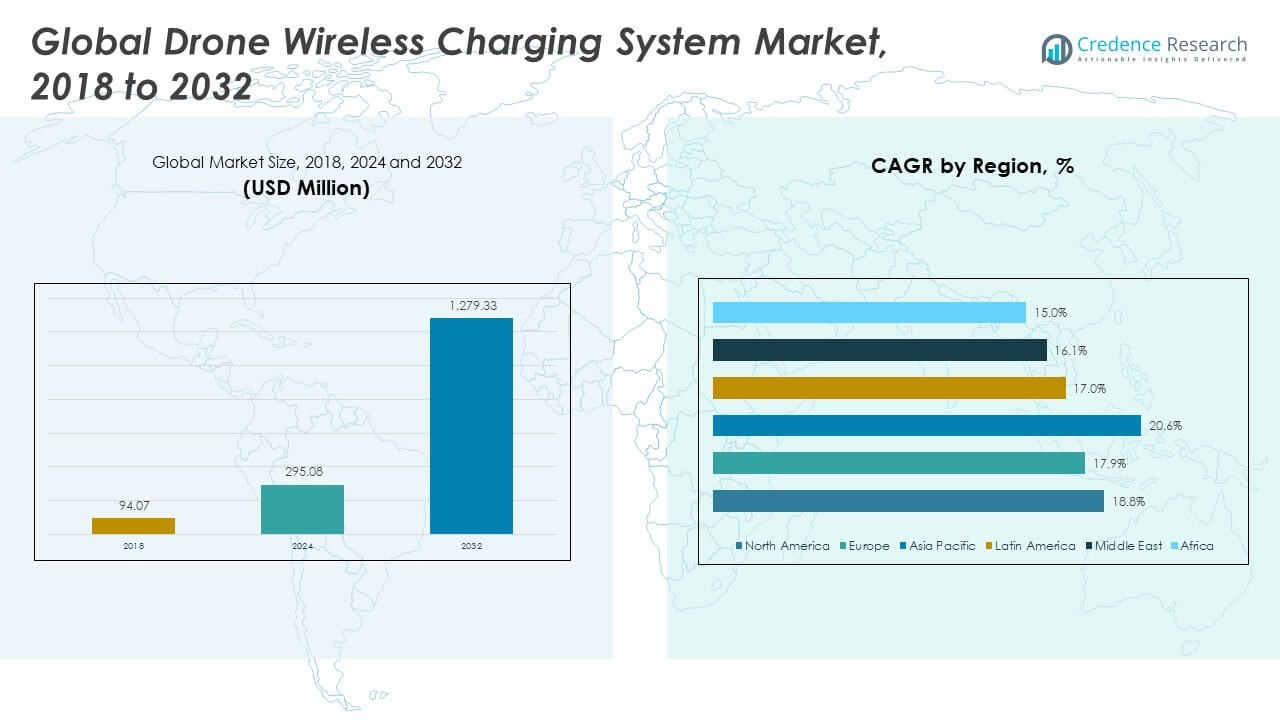
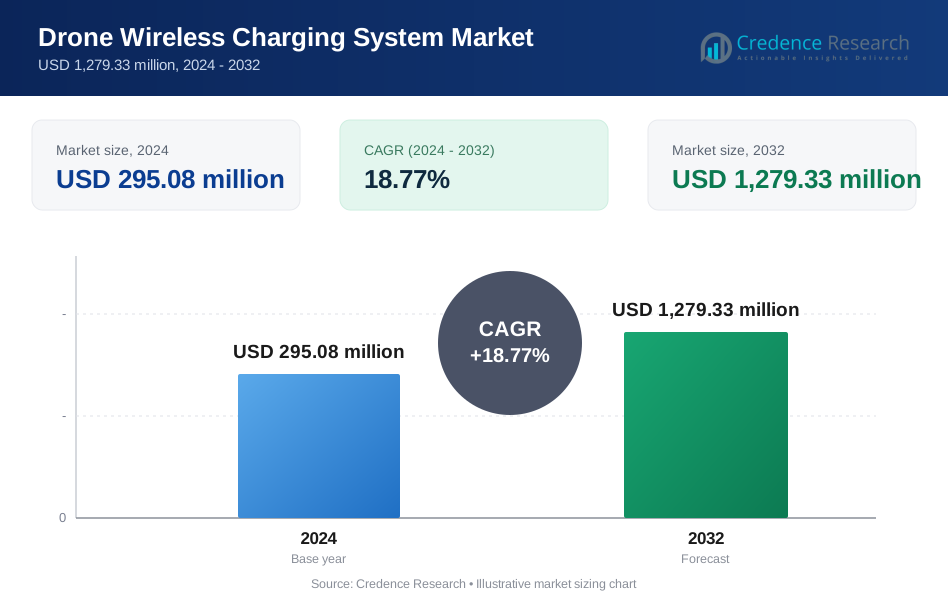
Der globale Markt für drahtlose Ladesysteme für Drohnen wurde 2018 mit 94,07 Millionen USD bewertet und soll bis 2024 auf 295,08 Millionen USD und bis 2032 auf 1.279,33 Millionen USD anwachsen, mit einer CAGR von 18,77 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für drahtlose Ladesysteme für Drohnen 2024 | USD 295,08 Millionen |
| Markt für drahtlose Ladesysteme für Drohnen, CAGR | 18,77% |
| Marktgröße für drahtlose Ladesysteme für Drohnen 2032 | USD 1.279,33 Millionen |
Die starke Akzeptanz resultiert aus dem zunehmenden Einsatz von Drohnen in Inspektions-, Liefer- und Sicherheitsarbeiten. Automatisiertes Laden hilft Betreibern, die Flugzyklen mit minimalen Ausfallzeiten zu verlängern. Unternehmen bevorzugen drahtlose Pads, da sie die Wartung reduzieren und die Sicherheit an Außenstandorten verbessern. Größere Drohnenflotten in den Bereichen Energie, Bergbau und Landwirtschaft erhöhen den Bedarf an schnellen Umschlagzeiten. Autonome Plattformen gewinnen an Bedeutung, da sich die Missionen auf die Erfassung von Echtzeitdaten verlagern. Neue Designs verbessern die Ladeausrichtung und reduzieren betriebliche Verzögerungen. Regulatorische Unterstützung für BVLOS-Missionen stärkt das Interesse an automatisierten Stromsystemen.
Nordamerika führt aufgrund fortschrittlicher Drohnen-Ökosysteme und starker Investitionen von Liefer- und Verteidigungsnutzern. Europa folgt mit schneller Bereitstellung in Versorgungs- und Sicherheitsprogrammen. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region aufgrund der expandierenden kommerziellen Drohnenoperationen in China, Japan und Südkorea. Diese Länder skalieren autonome Flotten für Kartierung, Logistik und industrielle Überwachung. Märkte im Nahen Osten erkunden Systeme für Sicherheits- und Ölfeldinspektionen. Lateinamerika erhöht die Akzeptanz in Landwirtschaft und Infrastrukturüberwachung. Der globale Schwung nimmt zu, da die Regionen auf eine kontinuierliche Verfügbarkeit von Drohnen drängen.
Markteinblicke:
- Der globale Markt für drahtlose Ladesysteme für Drohnen lag 2018 bei 94,07 Millionen USD, erreichte 2024 295,08 Millionen USD und wird voraussichtlich bis 2032 1.279,33 Millionen USD erreichen, mit einer CAGR von 18,77 %, angetrieben durch autonome Drohnenoperationen und Effizienzanforderungen für Langzeitmissionen.
- Nordamerika (42,29 %), Europa (27,82 %) und der asiatisch-pazifische Raum (21,25 %) führen den globalen Anteil an, aufgrund der starken Akzeptanz in Logistik-, Inspektions- und öffentlichen Sicherheitsmissionen. Diese Regionen verfügen über fortschrittliche Drohnen-Ökosysteme, unterstützende regulatorische Pilotprojekte und höhere Infrastrukturausgaben.
- Der asiatisch-pazifische Raum, mit einem Anteil von 25 %, bleibt die am schnellsten wachsende Region, angetrieben durch den schnellen Einsatz industrieller Drohnen in China, Japan und Südkorea. Das Wachstum wird durch Investitionen in Smart Cities, Automatisierung in der Landwirtschaft und die Erweiterung kommerzieller Drohnenkorridore gestärkt.
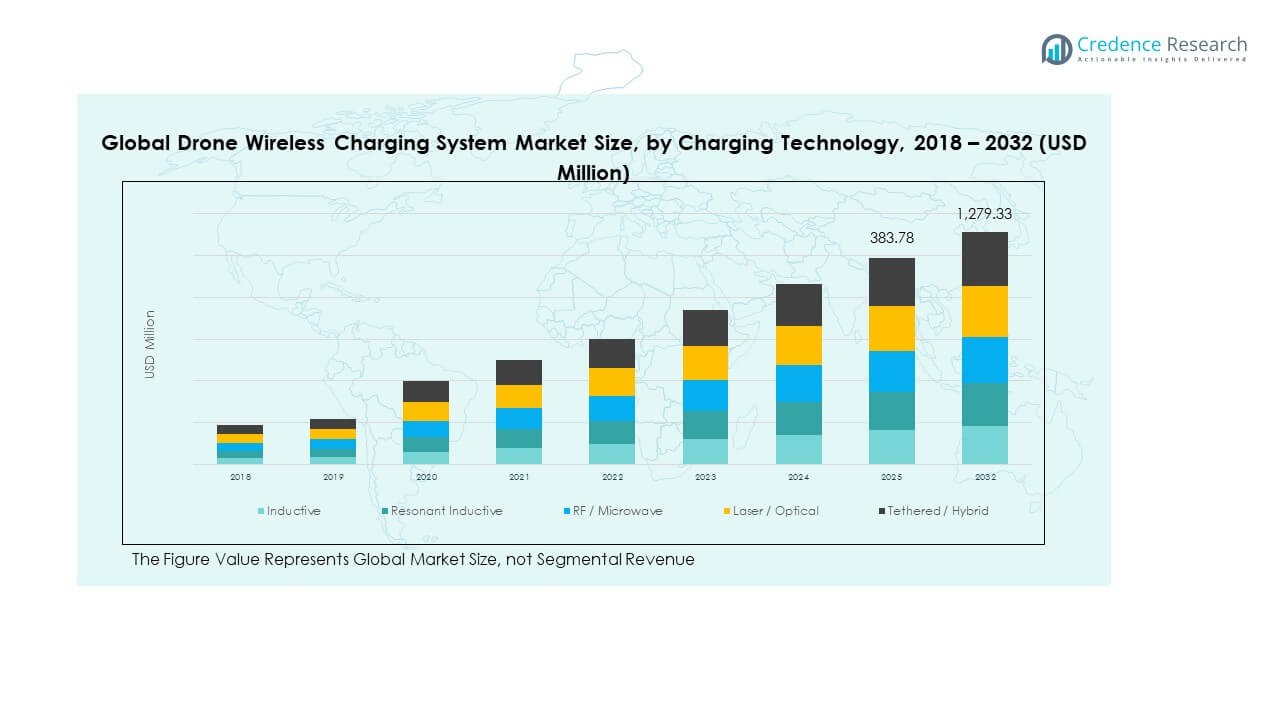
- Induktives Laden trägt mit etwa 40 % den höchsten Segmentanteil im Diagramm bei, aufgrund seiner bewährten Stabilität, einfachen Hardware-Integration und starken Kompatibilität mit kommerziellen UAV-Flotten.
- Resonantes Induktivladen, RF/Mikrowelle, Laser/Optik und gebundene/hybride Formate halten gemeinsam 60 % der Segmentverteilung, unterstützt durch Anwendungen, die höhere Toleranz, größere Reichweite oder kontinuierliche Stromversorgung in industriellen und Verteidigungsmissionen erfordern.
 Markttreiber:
Steigender Bedarf an automatisierter Stromversorgung in wachsenden Drohnenflotten
Der globale Markt für drahtlose Ladesysteme für Drohnen gewinnt an Dynamik durch die starke Nachfrage nach automatisierter Stromversorgung in schnell wachsenden Drohnenflotten. Viele Betreiber setzen autonome Pads ein, um Ausfallzeiten in zeitkritischen Missionen zu reduzieren. Unternehmen nutzen diese Systeme, um kontinuierliche Inspektionszyklen an Energie- und Versorgungsstandorten zu unterstützen. Logistikunternehmen wenden automatisiertes Laden an, um lange Lieferstrecken zu stabilisieren. Verteidigungsbehörden übernehmen kontaktlose Stromsysteme, um die Einsatzbereitschaft zu verbessern. Forschungsgruppen verfeinern Ausrichtungsmodule, um die Ladepräzision unter Außenbedingungen zu erhöhen. Starke betriebliche Belastungen veranlassen Benutzer, statische Ladestationen aufzurüsten. Große Unternehmen sehen in der Automatisierung eine Möglichkeit, die Drohnenverfügbarkeit zu erhöhen und den manuellen Eingriff zu reduzieren.
- Zum Beispiel ermöglicht WiBotic’s PowerPad Pro autonomes Laden mit bis zu 300 Watt drahtloser Leistung, was einen 24/7-Betrieb der Flotte unterstützt.
Wachstum in datenintensiven Drohnenanwendungen, die kontinuierlichen Feldeinsatz erfordern
Hochauflösende Kartierungs- und Überwachungsaufgaben erhöhen die Nachfrage nach ununterbrochenen Drohnenzyklen. Viele Branchen benötigen einen schnellen Neustart in abgelegenen Arbeitszonen. Der Markt unterstützt diese Bedürfnisse durch drahtlose Pads, die die Durchlaufzeit verbessern. Es hilft Betreibern, lange Zeitpläne im Bauwesen und Bergbau zu bewältigen. Automatisiertes Laden reduziert die Ermüdung der Betreiber und den Verschleiß der Hardware. Sensorintensive Drohnen benötigen konstante Energie, um eine dichte Datenerfassung zu unterstützen. Einsatzplaner setzen mehrere Pads ein, um die Flotteneffizienz zu skalieren. Unternehmen verlassen sich auf zuverlässige Ladestationen, um Analyse-Workflows aufrechtzuerhalten.
- Zum Beispiel sind WiBotic's Software zur Leistungsoptimierung und drahtlose Ladelösungen darauf ausgelegt, die Betriebszeit von Roboterflotten zu maximieren und die Batterielebensdauer zu verbessern, indem sie vor unsicheren Ladebedingungen schützen und den physischen Verschleiß von Steckverbindern reduzieren.
Steigende kommerzielle Einsätze in den Bereichen Logistik, Sicherheit, Energie und Landwirtschaft
Kommerzielle Sektoren übernehmen das kabellose Laden, um schwere Drohnenarbeitslasten zu bewältigen. Lieferfirmen benötigen stabile Stromversorgung, um Same-Day- und Last-Mile-Operationen zu verwalten. Sicherheitsbehörden nutzen autonome Pads für Rund-um-die-Uhr-Patrouillendienste. Energieunternehmen sind auf ununterbrochene Inspektionsmissionen entlang von Pipelines und Netzen angewiesen. Landwirtschaftliche Nutzer setzen Drohnen ein, die häufige Neustarts benötigen, um Pflanzen zu überwachen. Es stärkt die Betriebskapazität bei Aufgaben mit großer Flächenabdeckung. Standardisierte Ladehardware unterstützt eine einfachere Flottenerweiterung. Die Einführung auf Sektorebene erhöht die langfristige Nachfrage nach automatisierten Stromlösungen.
Technologische Verbesserungen, die Effizienz, Haltbarkeit und Ladegenauigkeit verbessern
Neue Pad-Designs verbessern die thermische Leistung und reduzieren Energieverluste. Versiegelte Außeneinheiten unterstützen einen zuverlässigen Betrieb bei Regen, Staub und Hitze. Fortschrittliche Kontrollsysteme verbessern die Ausrichtung zwischen Drohnenempfängern und Ladeplatten. Dies hilft, Energieverschwendung zu minimieren und die Ladegeschwindigkeit zu verbessern. Viele Firmen verfeinern Materialien, um die Lebensdauer der Hardware zu verlängern. Systemintegratoren bieten Fernüberwachungsoptionen an, um die Wartung zu verbessern. Eine starke Integration mit Drohnensoftware ermöglicht ein sanfteres Landen und Ausrichten. Wachsende Innovation fördert die schnellere Einführung bei industriellen Nutzern.
 Markttrends:
Ausbau der vollständig autonomen Drohneninfrastruktur in Industrie- und Stadtgebieten
Der globale Markt für kabellose Ladesysteme für Drohnen verzeichnet starkes Interesse an vollständig autonomen Flugkorridoren. Betreiber setzen Dock-and-Charge-Stationen entlang der Missionsrouten ein. Stadtentwickler testen Ladepunkte auf Dächern für Liefernetzwerke. Industriezentren nutzen automatisierte Depots, um Inspektionsstandorte zu verbinden. Flottenbetreiber entwerfen Routen, die auf maschinengesteuerten Neustartzyklen basieren. Neue Software verwaltet die Verfügbarkeit und Nutzungszeiten von Pads. Dies fördert das Wachstum der automatisierten Flottenorchestrierung. Viele Regierungen unterstützen Versuche für kontinuierliche Drohnenmobilität.
- Zum Beispiel integriert Heisha Techs DNEST-System die Unterbringung von Drohnen auf Dächern mit automatisiertem Laden und unterstützt über 200 aufeinanderfolgende autonome Flüge.
Verschiebung hin zu interoperablen Ladestandards für Multi-Vendor-Flotten
Unternehmen verlangen Ladehardware, die verschiedene Drohnenplattformen unterstützt. Hersteller erforschen universelle Schnittstellen, um Kompatibilitätsprobleme zu reduzieren. Gemeinsame Standards vereinfachen die Beschaffung über große Flotten hinweg. Interoperable Pads verbessern die Skalierbarkeit in Multi-Missionsumgebungen. Drohnen-agnostische Systeme fördern die Einführung bei Logistik- und öffentlichen Dienstnutzern. Es unterstützt eine einfachere Integration mit älteren Drohnen. Einheitliche Protokolle helfen, lange Schulungszyklen für Betreiber zu verkürzen. Der Trend verbessert die langfristige Flexibilität der Flotte.
- Zum Beispiel verwendet der PowerSpot-Sender von Powercast das 915 MHz ISM-Band, um jeden kompatiblen RF-Lade-Drohnenempfänger zu unterstützen.
Erhöhte Integration von KI-gesteuerten Landungs-, Ausrichtungs- und Diagnosetools
KI-Tools führen Drohnen zu einer präzisen Ausrichtung auf Ladepads. Algorithmen reduzieren Landefehler bei windigen oder unebenen Standorten. Selbstlernende Software verbessert die Pad-Zielgenauigkeit im Laufe der Zeit. Es stärkt die Zuverlässigkeit bei autonomen Missionen. Prädiktive Diagnosen erkennen Fehler, bevor Ausfallzeiten auftreten. KI-verbundene Controller optimieren Ladezyklen für die Batterielebensdauer. Es ermöglicht Benutzern, Neustarts mit besserer Genauigkeit zu planen. Starkes Interesse wächst in hochautomatisierten Industrien.
Steigende Entwicklung von robusten Outdoor-Ladeplattformen für raue Feldbedingungen
Hersteller entwickeln gehärtete Plattformen, um Drohnen in extremen Umgebungen zu unterstützen. Wetterfeste Einheiten funktionieren bei Hitze, Staub und hoher Luftfeuchtigkeit. Robuste Rahmen verringern Schäden bei harten Landungen. Dies erweitert den Einsatz in Ölfeldern, Bergbaugebieten und Grenzstandorten. Robuste Pads helfen Behörden, Missionen während saisonaler Veränderungen aufrechtzuerhalten. Starke mechanische Unterstützung verbessert die Stabilität der Drohnen. Feldnutzer schätzen Systeme, die Wartungsrisiken reduzieren. Die Akzeptanz steigt bei Operationen in abgelegenen Gebieten.
Analyse der Marktchancen:
Technische Einschränkungen im Zusammenhang mit Ausrichtung, Energieübertragungseffizienz und Systemzuverlässigkeit
Der globale Markt für drahtlose Drohnen-Ladesysteme steht vor technischen Problemen, die mit der Ausrichtung und der Energieübertragung verbunden sind. Viele Drohnen haben Schwierigkeiten, in windigen Zonen eine perfekte Pad-Positionierung zu erreichen. Die Effizienz sinkt, wenn sich die Abstände zwischen den Spulen vergrößern. Dies stellt Betreiber vor Herausforderungen, die große Flotten an Außenstandorten betreiben. Hardwarekomponenten sind in Regionen mit hohen Temperaturen stark belastet. Zuverlässigkeitsprobleme treten auf, wenn Staub, Vibrationen oder Feuchtigkeit Verbindungen stören. Wartungsteams verbringen zusätzliche Zeit mit Umweltschutzmaßnahmen. Benutzer benötigen Systeme mit höherer Toleranz für Feldvariationen. Diese Herausforderungen verlangsamen die Akzeptanz in robusten Operationen.
Hohe Investitionskosten, begrenzte Standards und komplexe regulatorische Genehmigungen
Betreiber stehen vor hohen Investitionsanforderungen für Pad-Netzwerke in großen Gebieten. Viele kleine Unternehmen haben Schwierigkeiten, Investitionsausgaben zu rechtfertigen. Der Mangel an festen Industriestandards erhöht das Integrationsrisiko über Flotten hinweg. Dies verringert das Vertrauen bei Erstnutzern. Genehmigungswege unterscheiden sich von Land zu Land und verzögern Einsätze. Sicherheitsvorschriften schränken die Nutzung in der Nähe öffentlicher Zonen ein. Unternehmen benötigen lange Testzyklen, um die Compliance-Anforderungen zu erfüllen. Diese Faktoren schaffen Barrieren für eine frühe Expansion.
Marktchancen:
Steigende Nachfrage nach skalierbaren autonomen Ladenetzwerken in kommerziellen und staatlichen Sektoren
Der globale Markt für drahtlose Drohnen-Ladesysteme gewinnt durch skalierbare Netzwerkbereitstellungen an Expansionspotenzial. Viele Städte planen korriodorbasierten Drohnenrouten für die Logistik. Industriegruppen erkunden Multi-Pad-Netze für große Inspektionsbereiche. Es unterstützt kontinuierliche Missionen ohne manuelle Ladearbeit. Drohnenhäfen in Smart Cities schaffen starke kommerzielle Möglichkeiten. Energieversorger benötigen vernetzte Pads, um lange Pipeline-Strecken abzudecken. Verteidigungsnutzer investieren in Automatisierung in abgelegenen Gebieten. Diese Bedürfnisse eröffnen breite Akzeptanzwege.
Wachstum bei fortschrittlichen Ladetechnologien, die schnellere Zyklen und erhöhte Betriebssicherheit ermöglichen
Neue Spulendesigns verkürzen Ladezyklen für hochbelastbare Drohnen. Verbesserte Materialien erhöhen die Haltbarkeit bei längerem Gebrauch. Intelligente Controller schützen Batterien unter variablen Lasten. Dies hilft Betreibern, die Lebensdauer der Hardware zu verlängern. KI-Tools verfeinern die Landegenauigkeit und reduzieren das Risiko. Gemeinsame Standards verbessern die Flottenkompatibilität. Diese Fortschritte helfen Unternehmen, automatisierte Energielösungen mit geringerem Unsicherheitsfaktor zu übernehmen.
Analyse der Marktsegmentierung:
Nach Ladeanwendung
Der globale Markt für drahtlose Drohnen-Ladesysteme expandiert durch starke Akzeptanz in mehreren Lademodi. Induktive Systeme führen aufgrund stabiler Leistung und einfacher Integration mit kompakten Drohnen. Resonante Induktive Einheiten unterstützen längere Abstände und höhere Toleranz beim Landen. RF- oder Mikrowellenlösungen wecken Interesse für ununterbrochene Ladeexperimente in der Luft. Laser- oder optische Systeme bieten Langstreckenpotenzial für Hochplattformen. Kabelgebundene oder hybride Formate unterstützen Missionen, die konstante Energie benötigen. Jede Methode bedient unterschiedliche Betriebslasten in kommerziellen und Verteidigungsmissionen. Unternehmen wählen Lösungen, die zur Missionsdauer und Geländebelastung passen.
- Zum Beispiel lieferte PowerLight Technologies laserbasierte drahtlose Energie über 600 Meter, um den Flug von UAVs aufrechtzuerhalten.
Nach Infrastrukturtyp
Ladepads dominieren aufgrund einfacher Bereitstellung und geringer Wartungsanforderungen. Ladestationen gewinnen an Bedeutung in Logistikzentren und Überwachungsnetzwerken, die auf feste Neustartpunkte angewiesen sind. Mobile Ladeplattformen unterstützen Inspektionsaufgaben über große Industrieanlagen hinweg. Sie helfen Betreibern, die Betriebszeit aufrechtzuerhalten, wo permanente Infrastruktur begrenzt ist. Cloud-verwaltete oder Flotten-Orchestrierungssysteme unterstützen die Fernüberwachung und Automatisierung. Zentralisierte Steuerung ermöglicht eine reibungslosere Planung und Ausrichtung der Pads. Vielfältige Infrastrukturformate unterstützen das schnelle Skalieren von Drohnenflotten. Benutzer wählen Layouts basierend auf Flottengröße und Missionsdichte.
- Zum Beispiel integrieren Heishas mobile Basisstationen Heiz-, Kühl- und Lademodule, um kontinuierliche Außenmissionen zu unterstützen.
Nach Drohnentyp
Mikro- und Nano-UAVs profitieren von kompakten Pads, die leichte Landelasten bewältigen. Kleine kommerzielle UAVs erzeugen eine hohe Nachfrage nach Lade-Docks mit mittlerer Kapazität. Mittelgroße oder große UAVs benötigen robustes Hardware, um schwerere Rahmen zu unterstützen. Dies treibt das Interesse an Hochleistungsstationen mit verstärkten Landeflächen an. Verschiedene Drohnenklassen beeinflussen die Leistungsbewertungen und die Geometrie der Pads. Kommerzielle Flotten verlassen sich auf gemischte Drohnenkategorien für unterschiedliche Missionen. Segmentvielfalt drängt Anbieter dazu, anpassbare Systeme anzubieten. Betreiber passen Ladeprofile an Nutzlast- und Ausdauerziele an.
Nach Anwendung und Bereitstellungsmodell
Logistik- und Liefernutzer übernehmen automatisierte Pads, um Routen effizient zu halten. Infrastrukturinspektions- und Energiekunden installieren Stationen in der Nähe von Pipelines und Netzen. Landwirtschaftliche Nutzer schätzen entfernte Pads für Erntemonitoring-Zyklen. Behörden für öffentliche Sicherheit und Überwachung sind auf schnelle Neustartbedürfnisse angewiesen. Militär- und Verteidigungsnutzer benötigen robuste Systeme für Feldbedingungen. Unternehmensnutzer übernehmen skalierbare Ladegitter. Bereitstellungsmodelle reichen von lokalen privaten Systemen bis hin zu Dienstleister- und öffentlichen Infrastruktureinrichtungen. Es schafft flexible Adoptionspfade für unterschiedliche Betriebsbudgets.
 Segmentierung:
Nach Ladeanwendung
- Induktiv
- Resonant Induktiv
- RF / Mikrowelle
- Laser / Optisch
- Verkabelt / Hybrid
Nach Infrastrukturtyp
- Ladepads
- Ladestationen
- Mobile Ladeplattformen
- Cloud-verwaltet / Flottenorchestrierung
Nach Drohnentyp
- Mikro / Nano UAVs
- Kleine kommerzielle UAVs
- Mittelgroße / Große UAVs
Nach Anwendung
- Logistik & Lieferung
- Infrastrukturinspektion & Energie
- Landwirtschaft
- Öffentliche Sicherheit & Überwachung
- Militär & Verteidigung
- Unternehmen / Industrie
Nach Bereitstellungsmodell
- Lokal / Privat
- Dienstleister / Laden-als-Service
- Öffentliche Infrastruktur
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße des drahtlosen Ladesystems für Drohnen in Nordamerika wurde 2018 mit 40,20 Millionen USD bewertet und soll bis 2024 auf 124,76 Millionen USD und bis 2032 auf 542,45 Millionen USD anwachsen, bei einer CAGR von 18,8 während des Prognosezeitraums. Nordamerika hält etwa 42,29% Anteil am globalen Markt für drahtlose Ladesysteme für Drohnen im Jahr 2024. Die Region profitiert von einer starken Akzeptanz in den Bereichen Logistik, Energie, Verteidigung und öffentliche Sicherheit. Sie führt regulatorische Pilotprojekte für automatisierte Drohnenkorridore an. Unternehmen setzen drahtlose Pads ein, um kontinuierliche Inspektionszyklen zu unterstützen. Große Drohnenflotten drängen Betreiber dazu, in automatisierte Infrastrukturen zu investieren. Es unterstützt schnellere Neustartanforderungen für Sicherheits- und Überwachungsarbeiten. Starke Technologie-Ökosysteme in den USA steigern die Nachfrage nach fortschrittlichen Ladeplattformen. Kanada erweitert den Einsatz in den Bereichen Landwirtschaft und Ressourcen.
Europa
Die Marktgröße des drahtlosen Ladesystems für Drohnen in Europa wurde 2018 mit 27,14 Millionen USD bewertet und soll bis 2024 auf 82,10 Millionen USD und bis 2032 auf 335,48 Millionen USD anwachsen, bei einer CAGR von 17,9 während des Prognosezeitraums. Europa macht 27,82% des globalen Marktes für drahtlose Ladesysteme für Drohnen im Jahr 2024 aus. Die Region sieht eine schnelle Akzeptanz in den Bereichen Versorgungsunternehmen, Verkehrsknotenpunkte und kommunale Überwachungsprogramme. Von der EU unterstützte Automatisierungsprojekte fördern das Interesse an Drohnen-Docking-Systemen. Industriestandorte setzen Pads ein, um manuelle Eingriffe bei Inspektionsaufgaben zu reduzieren. Es unterstützt die Logistikexpansion im Zusammenhang mit städtischen Lieferproben. Starke Ingenieursfähigkeiten verbessern die Integration mit europäischen Drohnenplattformen. Deutschland, Frankreich und das Vereinigte Königreich führen die Akzeptanztrends an. Südeuropa erhöht die Nachfrage durch landwirtschaftlich fokussierte Missionen.
Asien-Pazifik
Die Marktgröße des drahtlosen Ladesystems für Drohnen im Asien-Pazifik-Raum wurde 2018 mit 18,48 Millionen USD bewertet und soll bis 2024 auf 62,73 Millionen USD und bis 2032 auf 307,32 Millionen USD anwachsen, bei einer CAGR von 20,6 während des Prognosezeitraums. Asien-Pazifik hält etwa 21,25% Anteil am globalen Markt für drahtlose Ladesysteme für Drohnen im Jahr 2024. China treibt die starke Nachfrage durch den großflächigen Einsatz von Drohnen in Logistik und Inspektion an. Japan und Südkorea übernehmen das drahtlose Laden, um präzise Operationen zu unterstützen. Es hilft regionalen Betreibern, dichte industrielle und städtische Arbeitslasten zu bewältigen. Von der Regierung unterstützte Smart-City-Programme wecken Interesse an automatisierten Drohnenhäfen. Indien erhöht den Einsatz in den Bereichen Landwirtschaft und Infrastrukturerfassung. Schnelle Fertigungskapazitäten unterstützen kostengünstige Ladehardware. Die Region zeigt die schnellste Expansion aufgrund hoher kommerzieller Drohnenaktivität.
Lateinamerika
Der Markt für drahtlose Ladesysteme für Drohnen in Lateinamerika wurde 2018 auf 4,45 Millionen USD geschätzt und soll bis 2024 auf 13,80 Millionen USD und bis 2032 auf 52,96 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 17,0 während des Prognosezeitraums. Lateinamerika macht 4,68% des globalen Marktes für drahtlose Ladesysteme für Drohnen im Jahr 2024 aus. Die Akzeptanz wächst in den Bereichen Landwirtschaft, Bergbau und Versorgungsinspektion. Länder setzen automatisierte Pads ein, um Langstreckenmissionen zu verwalten. Es unterstützt schnellere Neustartzyklen in abgelegenen Gebieten. Brasilien führt die regionale Akzeptanz an, gefolgt von Mexiko und Chile. Die Nachfrage steigt bei Infrastruktur- und Energiebetreibern. Sicherheitsbehörden erkunden autonome Flotten zur Überwachung. Begrenzter manueller Zugang in ländlichen Gebieten steigert das Interesse an kontaktlosem Laden.
Mittlerer Osten
Der Markt für drahtlose Ladesysteme für Drohnen im Mittleren Osten wurde 2018 auf 2,48 Millionen USD geschätzt und soll bis 2024 auf 7,06 Millionen USD und bis 2032 auf 25,51 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 16,1 während des Prognosezeitraums. Der Mittlere Osten repräsentiert 2,39% des globalen Marktes für drahtlose Ladesysteme für Drohnen im Jahr 2024. Die Region setzt autonome Drohnen für Sicherheit, Inspektion von Ölfeldern und Grenzüberwachung ein. Regierungen investieren in fortschrittliche Pads, um eine ständige Überwachung zu unterstützen. Es stärkt die Betriebszeit für Missionen in Wüstenumgebungen. Hohe Temperaturen steigern das Interesse an robusten Ladeplattformen. Die VAE und Saudi-Arabien führen die Marktexpansion an. Infrastruktur-Megaprojekte steigern die Nachfrage nach automatisierter Luftüberwachung. Energieproduzenten verlassen sich auf Drohnen für Pipeline- und Anlageninspektionen.
Afrika
Der Markt für drahtlose Ladesysteme für Drohnen in Afrika wurde 2018 auf 1,32 Millionen USD geschätzt und soll bis 2024 auf 4,63 Millionen USD und bis 2032 auf 15,61 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 15,0 während des Prognosezeitraums. Afrika hält einen Anteil von etwa 1,57% am globalen Markt für drahtlose Ladesysteme für Drohnen im Jahr 2024. Die Akzeptanz wächst in den Bereichen Landwirtschaft, Wildtierüberwachung und öffentliche Sicherheit. Es hilft Betreibern, großflächige Missionen mit begrenzter manueller Unterstützung zu verwalten. Länder erkunden automatisierte Pads zur Unterstützung von Drohnenkorridoren im Gesundheitswesen. Südafrika führt die regionale Bereitstellung für Bergbau- und Inspektionsbedarfe an. Ostafrika erweitert die Drohnenlogistik für die Lieferung von medizinischen Versorgungsgütern. Raues Gelände treibt den Bedarf an feldtauglichen Ladesystemen an. Das Marktwachstum bleibt stabil aufgrund des steigenden Interesses an autonomer Infrastruktur.
Analyse der Hauptakteure:
- WiBotic Inc.
- Skysense, Inc.
- Powercast Corporation
- Heisha Technology
- AeroVironment
- Drone Volt
- Witricity Corporation
Wettbewerbsanalyse:
Der globale Markt für drahtlose Ladesysteme für Drohnen zeichnet sich durch starken Wettbewerb unter Technologieinnovatoren aus, die sich auf automatisierte Stromversorgung, Flottenmanagement und Unterstützung für Langstreckenladung konzentrieren. Führende Unternehmen verbessern die Spuleneffizienz, das robuste Pad-Design und intelligente Ausrichtungswerkzeuge. Es stärkt die Produktdifferenzierung in Märkten, die hohe Zuverlässigkeit und geringen Wartungsaufwand verlangen. Partnerschaften mit Drohnenherstellern unterstützen eine tiefere Integration in kommerzielle und militärische Flotten. Start-ups treiben Innovationen durch flexible Ladestationen und modulare Plattformen voran. Etablierte Anbieter erweitern ihre globale Präsenz durch regionale Pilotprojekte und strategische Kooperationen. Die Wettbewerbsintensität steigt, da Unternehmen Logistik-, Energie-, Sicherheits- und Infrastrukturbenutzer anvisieren. Laufende Investitionen in KI-gesteuerte Landungs- und Ausrichtungsfunktionen prägen die nächste Welle autonomer Ladesysteme.
Neueste Entwicklungen:
- Drone Volt - Im November 2025 demonstrierte Drone Volt seine Führungsposition auf der MILIPOL Paris 2025 mit Rekordergebnissen und operativen Demonstrationen. Das Unternehmen stellte die Integration des AP4C+ Sensors von PROENGIN auf der KOBRA-Drohne zur Fern-CBRNe-Erkennung vor und hob seine HIGH-DRA-Dekontaminationslösung hervor. Drone Volt berichtete über eine starke finanzielle Leistung mit einem Umsatz von 32,7 Millionen Euro im Jahr 2024, was einem Wachstum von 36 % gegenüber 2023 (24,0 Millionen Euro) entspricht, angetrieben durch margenstarke, wertschöpfende Aktivitäten.
- Skysense, Inc. - Im Oktober 2025 kündigte Skysense eine Partnerschaft mit BYD Energy Storage an, um bis 2026 eine Batteriekapazität von 300 MWh in Mexiko und Lateinamerika bereitzustellen. Während sich diese spezielle Entwicklung auf Energiespeichersysteme anstelle von direkten Drohnenladeanwendungen konzentriert, zeigt sie die Expansion von Skysense in den Bereich erneuerbare Energien und Speicher, im Einklang mit den breiteren Infrastrukturentwicklungstrends in Lateinamerika.
- Powercast Corporation - Im Mai 2025 gewann Powercast den Preis für das beste neue Produkt bei den RFID Journal Awards 2025 für seine drahtlos betriebenen, batterielosen RAIN RFID-Sensor-Tags für Rechenzentren. Die preisgekrönte Technologie ermöglicht Energierückgewinnungsfähigkeiten, die neue Anwendungen im Gesundheitswesen, in der Pharmaindustrie, in Lebensmittellieferketten und im Asset-Management von Rechenzentren eröffnen und drahtlose Stromlösungen über traditionelle Ladeanwendungen hinaus erweitern.
- Heisha Technology - Im April 2025 brachte Heisha eine revolutionäre Outdoor-Drahtlos-Ladestation für Roboterhunde auf den Markt, die ein wetterfestes, energieeffizientes Design mit IP54-gehäuse, intelligente Auto-Docking-Fähigkeiten und eine schnelle Ladung bietet, die 30 % schneller ist als herkömmliche kabelgebundene Lösungen. Im März 2025 stellte Heisha die Portable Drone Dock vor – eine mobile Basisstation im Kofferformat, die exklusiv für die DJI Mavic 3 Enterprise-Serie entwickelt wurde und eine 60-Sekunden-Bereitstellung mit All-in-One-Portabilität bietet, die Lagerung, Laden und Startmöglichkeiten kombiniert. Darüber hinaus brachte Heisha das ACK2000 auf den Markt, ein autonomes Energie- und Ladekit für DJI M400 Industriedrohnen, das für Branchen entwickelt wurde, die einen 24/7 autonomen Betrieb erfordern.
Berichtsabdeckung:
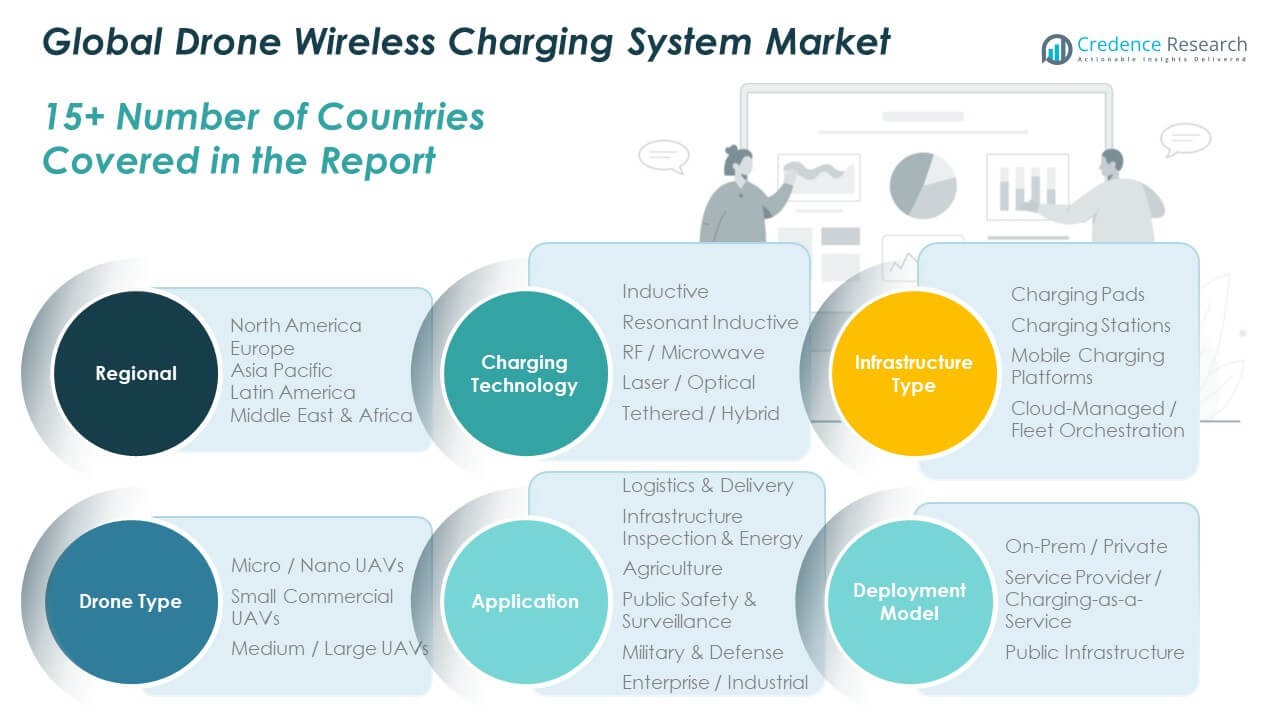
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ladeanwendung, Infrastrukturtyp, Drohnentyp, Anwendung und Bereitstellungsmodell. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftige Aussichten:
- Wachstum stärkt sich durch die Ausweitung autonomer Drohnenoperationen in Industrie- und Stadtgebieten.
- Der Einsatz von drahtlosen Pads steigt durch die Integration in fortschrittliche Logistikkorridore.
- KI-gesteuerte Landungs- und Ausrichtungssysteme verbessern die Zuverlässigkeit in abgelegenen und überfüllten Gebieten.
- Robuste Ladeplattformen gewinnen an Bedeutung in Energie-, Bergbau- und Verteidigungsmissionen.
- Cloud-verwaltete Orchestrierungstools unterstützen große, verteilte Drohnenflotten.
- Langstrecken-Ladetechnologien schaffen neue Anwendungsfälle für Drohnen mit hoher Ausdauer.
- Lademodelle von Dienstanbietern fördern die Akzeptanz bei kleinen und mittelgroßen Nutzern.
- Pläne für intelligente Städte beschleunigen das Interesse an öffentlichen Drohneninfrastrukturnoten.
- Regulatorische Klarheit unterstützt die BVLOS-Erweiterung und automatisierte Neustartzyklen.
- Branchenübergreifende Partnerschaften treiben Innovationen in den Bereichen Materialien, Energieübertragung und Softwaresteuerung voran.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale drahtlose Ladesysteme für Drohnen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für drahtlose Ladesysteme für Drohnen weltweit zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für drahtlose Ladesysteme für globale Drohnen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für drahtlose Ladesysteme für Drohnen antreiben?
Wer sind die führenden Unternehmen im globalen Markt für drahtlose Ladesysteme für Drohnen?
Welche Region hatte 2024 den größten Anteil am globalen Markt für drahtlose Ladesysteme für Drohnen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für drahtlose Ladesysteme für Drohnen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für drahtlose Ladesysteme für Drohnen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 295.08 million → 2032: USD 1,279.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für drahtlose Ladesysteme für Drohnen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für drahtlose Ladesysteme für Drohnen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für drahtlose Ladesysteme für Drohnen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für drahtlose Ladesysteme für Drohnen Market Drivers
- 3.3 Markt für drahtlose Ladesysteme für Drohnen Market Restraints & Challenges
- 3.4 Markt für drahtlose Ladesysteme für Drohnen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für drahtlose Ladesysteme für Drohnen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für drahtlose Ladesysteme für Drohnen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für drahtlose Ladesysteme für Drohnen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für drahtlose Ladesysteme für Drohnen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für drahtlose Ladesysteme für Drohnen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für drahtlose Ladesysteme für Drohnen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für drahtlose Ladesysteme für Drohnen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für drahtlose Ladesysteme für Drohnen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für drahtlose Ladesysteme für Drohnen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für drahtlose Ladesysteme für Drohnen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für drahtlose Ladesysteme für Drohnen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für drahtlose Ladesysteme für Drohnen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für drahtlose Ladesysteme für Drohnen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für drahtlose Ladesysteme für Drohnen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für drahtlose Ladesysteme für Drohnen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für drahtlose Ladesysteme für Drohnen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für drahtlose Ladesysteme für Drohnen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für drahtlose Ladesysteme für Drohnen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für drahtlose Ladesysteme für Drohnen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
