
Marktübersicht für Drogentests zu Hause:
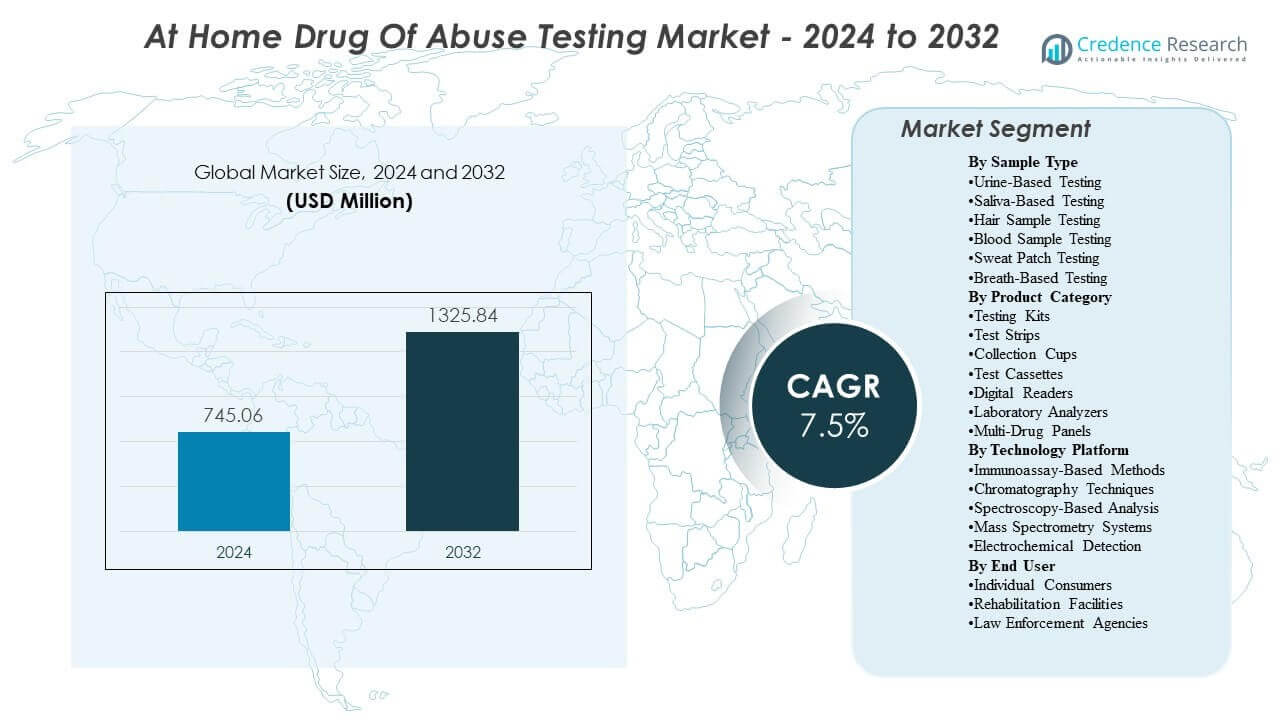
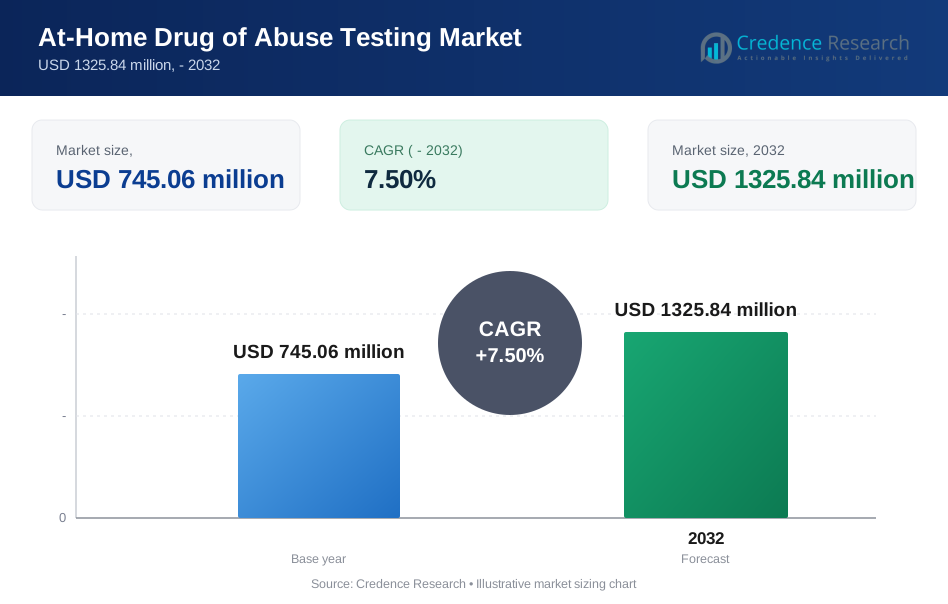
Es wird prognostiziert, dass der Markt für Drogentests zu Hause von 745,06 Millionen USD im Jahr 2024 auf geschätzte 1.325,84 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Drogentests zu Hause 2024 | 745,06 Millionen USD |
| Markt für Drogentests zu Hause, CAGR | 7,5% |
| Marktgröße für Drogentests zu Hause 2032 | 1.325,84 Millionen USD |
Das Wachstum wird hauptsächlich durch die steigende Nachfrage nach privaten, bequemen Screening-Optionen in Haushalten, bei Arbeitgebern und in Pflegeeinrichtungen angetrieben. Ein zunehmendes Bewusstsein für die Risiken von Substanzmissbrauch, gepaart mit einem stärkeren Fokus auf frühzeitige Erkennung, unterstützt die Akzeptanz. Die Verfügbarkeit im Einzelhandel und im E-Commerce hat den Zugang und die Produktauswahl verbessert. Fortschritte bei schnellen Immunoassay-Streifen, Multipanel-Kits und klarerer Ergebnisinterpretation fördern ebenfalls wiederholte Käufe und eine breitere Nutzung.
Nordamerika führt aufgrund eines höheren Bewusstseins für Tests, etablierter Einzelhandelsverteilung und breiterer Nutzung in Arbeitsplätzen und familiären Umgebungen. Europa folgt, unterstützt durch den Fokus auf öffentliche Gesundheit und regulierte Diagnostikmärkte, die Vertrauen in die Produktqualität schaffen.
Drogentests zu Hause beziehen sich auf selbst durchgeführte Testkits, die das Vorhandensein von illegalen oder verschreibungspflichtigen Drogen in biologischen Proben wie Urin, Speichel, Haar oder Schweiß nachweisen. Diese Kits liefern schnelle, vorläufige Ergebnisse für die persönliche Überwachung, elterliche Aufsicht oder Unterstützung bei der Genesung, obwohl für klinische oder rechtliche Entscheidungen oft eine bestätigende Labortestung erforderlich ist.
Einblicke in den Markt für Drogentests zu Hause:
- Die Nachfrage wird hauptsächlich durch das Bedürfnis nach Privatsphäre und Bequemlichkeit angetrieben, wobei Haushalte, Arbeitgeber und Anwendungsfälle zur Überwachungswiederherstellung wiederholte Käufe und breitere Routineuntersuchungen unterstützen.
- Wichtige Einschränkungen konzentrieren sich auf Vertrauens- und Benutzerfreundlichkeitsprobleme, einschließlich falsch positiver/negativer Ergebnisse, Benutzerfehler und Verwirrung zwischen Screening-Ergebnissen und Anforderungen an Bestätigungstests.
- Nordamerika führt aufgrund etablierter OTC- und E-Commerce-Vertriebskanäle und höherer Bewusstseins, während Europa stark bleibt mit regulierten Diagnostikkanälen und Apothekenreichweite.
- Asien-Pazifik ist die wichtigste aufstrebende Wachstumsregion, unterstützt durch die rasche Expansion des E-Commerce und die Verbesserung des Zugangs der Verbraucher zu Heimdiagnostik, während Lateinamerika und der Nahe Osten & Afrika aufgrund von Erschwinglichkeits- und Vertriebsbeschränkungen langsamer wachsen.
Markttreiber:
Wachsende Präferenz für Privatsphäre, Bequemlichkeit und diskretes Selbst-Screening zu Hause
Verbraucher entscheiden sich zunehmend für Drogentests zu Hause, da sie das Stigma reduzieren und private Entscheidungsfindung ermöglichen. Bequemlichkeit ist wichtig für Familien, die Risiken managen, Betreuer, die Rückfälle überwachen, und Einzelpersonen, die ohne Terminvereinbarung in Kliniken Sicherheit suchen. Schnellere Ergebnisse können eine frühere Intervention unterstützen, insbesondere wenn sie mit Beratungs- oder Behandlungswegen kombiniert werden. Die Nachfrage steigt auch, wenn Testformate einfach, minimal invasiv und leicht zu interpretieren sind.
- Zum Beispiel, mit dem UNODC-Bericht, dass 316 Millionen Menschen im Jahr 2023 eine Droge konsumierten, und NIDA hervorhebt, dass Stigma und Diskriminierung die Versorgung von Menschen mit Substanzgebrauchsstörungen beeinträchtigen können, entscheiden sich Verbraucher zunehmend für Drogentests zu Hause für privates, bequemes Selbst-Screening, das zu Hause innerhalb von Minuten gelesen werden kann, anstatt einen Klinikbesuch zu erfordern.
Bedürfnisse nach Arbeitsplatz- und Familiensicherheit treiben routinemäßige, präventive Testverhalten an
Arbeitgeber, Eltern und Betreuer verwenden Tests zu Hause, um sicherheitssensible Routinen zu unterstützen und vermuteten Missbrauch zu bestätigen, ohne sofortige klinische Eskalation. In Haushalten ist das Testen oft mit Prävention und Überwachung verbunden, insbesondere für Jugendliche und Personen in der Genesung. Diese Anwendungsfälle erweitern die Volumina über einmaliges Screening hinaus zu periodischen, wiederholten Käufen. Ein breiterer gesellschaftlicher Fokus auf Schadensminderung und frühzeitige Identifikation verstärkt dieses präventive Verhalten.
- Zum Beispiel ergab die Analyse von Quest Diagnostics von mehr als 8 Millionen Drogentests am Arbeitsplatz, dass die kombinierte US-Arbeitskräfte-Urin-Drogenpositivität im Jahr 2024 bei 4,4 % und die Positivität aus begründetem Anlass bei 33,1 % in der allgemeinen Arbeitskräfte lag, was die Verwendung von Tests zu Hause durch Arbeitgeber, Eltern und Betreuer für routinemäßige Sicherheits- und Genesungsüberwachung verstärkt, die in periodische Wiederholungskäufe übersetzt werden kann.
Breitere Verfügbarkeit im Einzelhandel und E-Commerce verbessert den Zugang und die Produktauswahl
Die Erweiterung der Distribution über Apotheken, Supermärkte und Online-Marktplätze erhöht die Sichtbarkeit und den Kaufkomfort. E-Commerce ermöglicht eine größere geografische Reichweite, einfacheren Produktvergleich und wiederkehrende Käufe durch Nachbestellungen oder Abonnements. Mehr Marken und Eigenmarkenangebote haben die Preisspannen erweitert und unterstützen die Akzeptanz in verschiedenen Einkommensgruppen. Verbesserte Verpackungen, Anleitungen und Kundenbetreuung verringern auch die wahrgenommenen Barrieren für Erstnutzer.
Produktleistungsverbesserungen in Multi-Panel-Formaten und schnelleren Durchlaufzeiten
Hersteller verbessern weiterhin Schnelltestformate mit mehr Drogenpanels, klareren Ergebnisfenstern und kürzeren Verarbeitungszeiten. Multi-Panel-Kits erhöhen die Wertwahrnehmung, indem sie das Screening mehrerer Substanzen in einem Kauf ermöglichen. Bessere Empfindlichkeit und reduzierte Benutzerfehler, unterstützt durch verbesserte Probensammlung und Schritt-für-Schritt-Anleitungen, können Vertrauen und wiederholte Nutzung erhöhen. Diese Produktverbesserungen helfen auch, die Nachfrage von Einwegtests hin zu einer breiteren Haushaltsvorbereitung zu verlagern.
Markttrends und Chancen:
Verschiebung hin zu Multi-Panel- und anpassbaren Panels, die gestufte Produktlinien unterstützen
Käufer wechseln zu Multi-Panel-Kits, die mehr Substanzen in einem Test überprüfen, und es entsteht eine Nachfrage nach anpassbaren Panels je nach Anwendungsfall. Dies unterstützt gestufte Portfolios, von preiswerten Optionen bis hin zu Premium-Multi-Panel-Formaten. Klare Kennzeichnung und einfachere Interpretation helfen Marken, sich zu differenzieren, da die Panel-Breite zu einem wichtigen Kaufkriterium wird. Eine standardisierte Ergebnisdarstellung kann auch das Vertrauen in die wiederholte Nutzung stärken.
Digitale Anleitung und Ergebnisaufnahmefunktionen ermöglichen Premiumisierung und Pflegewege
Digitale Unterstützungsfunktionen wie geführte Anleitungen, Timer und Ergebnisaufnahme werden zunehmend genutzt, um Benutzerfehler zu reduzieren und das Vertrauen zu stärken. Dies schafft Raum für Premium-Angebote, die optionale Leser oder app-basierte Anleitungen beinhalten. Partnerschaften mit Apotheken, Telemedizin oder Beratungsnetzwerken können das Screening mit bestätigenden Wegen und Pflege verbinden. Diese Modelle können die Einhaltung und wiederkehrende Käufe erhöhen.
Benutzerfreundliche Sammlung und Verpackung schaffen Akzeptanzspielraum für Erstnutzer
Benutzerfreundliche Sammlung und Verpackung gewinnen an Aufmerksamkeit, einschließlich manipulationssicherer Designs und klarerer Ergebnisfenster, um Fehlinterpretationen zu reduzieren. Dies eröffnet Möglichkeiten, die Akzeptanz bei Erstnutzern durch bessere Anleitungen und vereinfachte Probenhandhabung zu erweitern. Innovationen bei alternativen Probentypen und verbesserter Empfindlichkeit können die Anwendungsfälle erweitern, wenn die Formate zu Hause praktisch bleiben. Geringere Reibung über die Schritte hinweg unterstützt höhere Wiederkaufraten.
Wachstum des Online-Kanals und Nachfüllmodelle erweitern die Reichweite in aufstrebenden Märkten
Online-Kanäle prägen zunehmend die Markenauswahl durch Bewertungen und wahrgenommene Zuverlässigkeit, während Großpackungen und Nachfüllmodelle zu Segmenten mit wiederholter Nutzung passen. Direktvertriebsstrategien können die Bildung verbessern und eine abonnementsähnliche Nachbestellung ermöglichen. Aufstrebende Märkte werden zugänglicher, da E-Commerce und Ausgaben für Verbraucher-Gesundheit steigen, insbesondere mit lokalisierten Panel-Konfigurationen. Arbeitgeber- und Gemeinschaftsprogramme können auch eine strukturierte Nachfrage fördern, wenn sie durch klare Protokolle unterstützt werden.
Analyse der Herausforderungen im Markt für Drogentests zu Hause
Drogentests zu Hause stehen vor Vertrauens- und Genauigkeitsproblemen, insbesondere in Bezug auf falsch-positive, falsch-negative Ergebnisse und Unterschiede in den Nachweisfenstern bei verschiedenen Substanzen. Die Ergebnisse können durch Benutzerfehler, unsachgemäße Probenhandhabung oder Missverständnisse der Anweisungen beeinflusst werden. Viele Kits sind für das Screening und nicht für die Bestätigung konzipiert, was zu Verwirrung darüber führen kann, wie auf die Ergebnisse reagiert werden soll. In sensiblen Situationen kann Unsicherheit entweder zu verzögerten Interventionen oder unnötiger Eskalation führen.
- Zum Beispiel beschreibt die 510(k)-Entscheidungszusammenfassung der FDA für den On Call Multi Drug Home Test Cup von ACON Laboratories einen visuell ablesbaren Lateral-Flow-Immunoassay mit festen Grenzwerten wie THC 50 ng/mL und PCP 25 ng/mL, wobei die Ergebnisse nach 5 Minuten und nicht nach 10 Minuten abgelesen werden sollen.
Regulatorische Unterschiede und unterschiedliche Qualitätsstandards in den Märkten können die Produktpositionierung und das Verbrauchervertrauen erschweren. Der Preisdruck durch kostengünstige Angebote kann die Margen belasten und Käufer dazu ermutigen, Kosten über Zuverlässigkeit zu priorisieren. Stigma und Datenschutzbedenken können die Akzeptanz in einigen Kulturen oder Haushaltskontexten weiterhin einschränken, selbst wenn Produkte verfügbar sind. Kundenunterstützung und klare Eskalationsrichtlinien bleiben herausfordernd, insbesondere wenn Benutzer nach unerwarteten Ergebnissen nach den nächsten Schritten suchen.
- Zum Beispiel gibt die FDA-Zulassungsdokumentation für den Instant View Multi-Drug Urine Test Cup und Panel von ALFA Scientific Designs für den OTC-Gebrauch an, dass er bis zu 13 Drogen bei definierten Grenzwerten wie Buprenorphin 10 ng/mL und THC 50 ng/mL screenen kann, aber die Ergebnisse sind vorläufig und sollen durch Chromatographie/Massenspektrometrie bestätigt werden, mit einer 400-Teilnehmer-Studie zur Unterstützung der Benutzerfreundlichkeit für Verbraucher.
Analyse der Marktsegmentierung für Drogentests zu Hause:
Der Markt für Drogentests zu Hause kann nach Probentyp, Produkt, Technologie und Endverbraucher segmentiert werden, wobei jeder die Akzeptanz und Preisgestaltung beeinflusst.
Nach Probentyp bleibt der Urintest am weitesten verbreitet aufgrund von Vertrautheit, breiter Verfügbarkeit von Drogentafeln und Kosteneffizienz, während der Speicheltest aufgrund der einfacheren Sammlung und schnelleren Tests an Anteil gewinnt. Haartests unterstützen längere Nachweisfenster, sind jedoch zu Hause weniger verbreitet aufgrund der wahrgenommenen Komplexität und höheren Kosten. Blut-, Schweiß- und Atemtests sind eher Nischenprodukte, die typischerweise durch die Praktikabilität der Sammlung oder die Abhängigkeit von Geräten in Verbraucherkontexten eingeschränkt sind.
Nach Produkt konzentriert sich die Nachfrage auf Testkits, Streifen, Becher und Kassetten, die den Bedarf an Selbstscreening und wiederholter Überwachung abdecken; Multipanels werden bevorzugt, wo eine breitere Abdeckung erforderlich ist. Leser und Analysatoren stellen höherwertige Segmente dar, die dort verwendet werden, wo Benutzer eine klarere Interpretation und Aufzeichnungsfähigkeit wünschen, aber die Akzeptanz hängt von der Erschwinglichkeit und Benutzerfreundlichkeit ab.
Nach Technologie dominiert der Immunoassay für schnelles Screening, während chromatografische Formate helfen, Trennung und Lesbarkeit zu verbessern. Spektroskopie, Massenspektrometrie und elektrochemische Ansätze sind spezialisierter und typischerweise durch Kosten und Geräteanforderungen eingeschränkt.
Nach Endverbraucher bilden Einzelpersonen die größte Basis, wobei Rehabilitationszentren Tests für die laufende Überwachung verwenden. Die Nachfrage der Strafverfolgungsbehörden ist selektiv und oft von verfahrensrechtlichen Anforderungen und Bestätigungsabläufen beeinflusst.
Segmentierung:
Nach Probentyp
- Urinuntersuchung
- Speicheluntersuchung
- Haaruntersuchung
- Blutuntersuchung
- Schweißuntersuchung
- Atemuntersuchung
Nach Produkt
- Testkits
- Streifen
- Becher
- Kassetten
- Lesegeräte
- Analysatoren
- Panels
Nach Technologie
- Immunoassay
- Chromatographisch
- Spektroskopie
- Massenspektrometrie
- Elektrochemisch
Nach Endverbraucher
- Einzelpersonen
- Rehabilitationszentren
- Strafverfolgungsbehörden
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika führt den Markt für Heimtests auf Drogenmissbrauch an, unterstützt durch ein hohes Verbraucherbewusstsein, dichte OTC-Apothekennnetze und starke E-Commerce-Durchdringung. Die routinemäßige Nutzung für häusliches Screening, Risikomanagement am Arbeitsplatz und Überwachungsmaßnahmen zur Genesung fördert wiederholte Käufe. Im Jahr 2024 wird erwartet, dass Nordamerika einen Anteil von 42 % hält, was reife Selbsttestgewohnheiten und eine breite Verfügbarkeit im Einzelhandel widerspiegelt.
Europa ist die zweitgrößte Region mit einem geschätzten Anteil von 28 %. Regulierte Diagnoserahmenwerke und eine apothekengeführte Distribution stärken das Käufervertrauen, aber die Akzeptanz variiert je nach Land, da sich Selbsttestnormen, Durchsetzungsprioritäten und Einkaufskanäle unterscheiden. Die Nachfrage ist in Westeuropa am stärksten, wo der Zugang zu Produkten und die Zahlungsbereitschaft höher sind und diskretes Testen zunehmend geschätzt wird.
Asien-Pazifik ist der Hauptwachstumsmotor mit einem geschätzten Anteil von 20 % im Jahr 2024, angetrieben durch expandierende Online-Marktplätze, steigende Gesundheitsausgaben der Mittelschicht und einen breiteren Zugang zu Multipanel-Kits. Viele Analysen positionieren es als die am schnellsten wachsende Region, da Bewusstsein und Verfügbarkeit zunehmen. Lateinamerika bleibt mit etwa 6 % Anteil kleiner, unterstützt durch E-Commerce-Wachstum und die allmähliche Normalisierung präventiver Screenings. Der Nahe Osten & Afrika ist die kleinste Region mit etwa 4 %, eingeschränkt durch Erschwinglichkeit, ungleichmäßige Verteilung und geringeres Verbraucherbewusstsein in mehreren Märkten. Lokale Preisstrategien werden ebenfalls die Akzeptanz beeinflussen.
Analyse der Hauptakteure:
- Abbott Laboratories
- Quest Diagnostics Incorporated
- LabCorp
- Drägerwerk AG & Co. KGaA
- Alere Inc. (Teil von Abbott)
- OraSure Technologies, Inc.
- Thermo Fisher Scientific Inc.
- Premier Biotech, Inc.
- Confirm BioSciences
- Assure Tech (Hangzhou) Co., Ltd.
- Atlas Medical GmbH
- Psychemedics Corporation
Wettbewerbsanalyse:
Der Markt für Drogentests für den Heimgebrauch ist mäßig fragmentiert, wobei der Wettbewerb durch Produktzuverlässigkeit, Panelbreite, Benutzerfreundlichkeit und Vertriebsreichweite geprägt ist. Etablierte Diagnostik- und Schnelltesthersteller konkurrieren in der Regel mit validierter Leistung, klaren Anweisungen und konsistenter Versorgung, während kleinere Marken und Eigenmarkenverkäufer oft über den Preis und die Online-Sichtbarkeit konkurrieren. Multi-Panel-Formate für Urin und Speichel sind häufige Schlachtfelder, da sie einen höheren Warenkorbwert und wiederholte Käufe für Überwachungsanwendungen fördern.
Die Differenzierung ist zunehmend an Benutzererlebnismerkmale wie klarere Ergebnisfenster, manipulationssichere Designs und optionale Leser gebunden, die Interpretationsfehler reduzieren. Die Kanalstrategie ist zentral: Marken mit starker Apothekenplatzierung und führenden E-Commerce-Rankings neigen dazu, ein höheres Volumen zu erfassen. Der Wettbewerbsdruck bleibt bei Einstiegsstreifen und -bechern aufgrund der Kommodifizierung hoch, während Premiumsegmente mit digitaler Unterstützung, verbesserter Lesbarkeit und breiteren Panels mehr Spielraum für Margen und Markenloyalität bieten.
Neueste Entwicklungen:
- Im August 2025 schloss Quest Diagnostics die Übernahme ausgewählter klinischer Testanlagen von Fresenius Medical Care's Spectra Laboratories ab, um seine Fähigkeiten in verwandten Diagnostikdiensten zu erweitern, jedoch nicht ausschließlich bei Drogentests für den Heimgebrauch.
- Im März 2025 kündigte Psychemedics Corporation die Einführung des Quartile Reporting an, einer Berichtserweiterung, die interpretativen Kontext zu Drogentest-Ergebnissen für organisatorische Entscheidungsfindung hinzufügen soll und die Differenzierung in Haardrogentestdiensten neben breiteren Screening-Märkten verstärkt.
- Im November 2024 erweiterte Easy Healthcare Corporation seine Easy@Home-Produktlinie durch die Einführung von zwei neuen Drogentestkits, einem 5-Panel-Sofort-Urin-Drogentest und einem Nikotin-Urin-Test, die in ausgewählten Walmart-Geschäften und auf Walmart.com erhältlich sind.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Probentyp, Produkt, Technologie und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Drogentests zu Hause und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Drogenmissbrauchstests zu Hause voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Drogenmissbrauchstests zu Hause hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Drogentests zu Hause antreiben?
Wer sind die führenden Unternehmen im Markt für Drogentests zu Hause?
Welche Region hatte 2024 den größten Anteil am Markt für Drogenmissbrauchstests zu Hause?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Drogentests zur Eigenanwendung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Drogentests zur Eigenanwendung Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 745.06 million → 2032: USD 1325.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Drogentests zur Eigenanwendung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Drogentests zur Eigenanwendung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Drogentests zur Eigenanwendung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Drogentests zur Eigenanwendung Market Drivers
- 3.3 Markt für Drogentests zur Eigenanwendung Market Restraints & Challenges
- 3.4 Markt für Drogentests zur Eigenanwendung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Drogentests zur Eigenanwendung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Drogentests zur Eigenanwendung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Drogentests zur Eigenanwendung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Drogentests zur Eigenanwendung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Drogentests zur Eigenanwendung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Drogentests zur Eigenanwendung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Drogentests zur Eigenanwendung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Drogentests zur Eigenanwendung Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Drogentests zur Eigenanwendung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Drogentests zur Eigenanwendung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Drogentests zur Eigenanwendung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Drogentests zur Eigenanwendung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Drogentests zur Eigenanwendung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Drogentests zur Eigenanwendung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Drogentests zur Eigenanwendung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Drogentests zur Eigenanwendung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Drogentests zur Eigenanwendung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Drogentests zur Eigenanwendung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Drogentests zur Eigenanwendung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
