
Marktübersicht
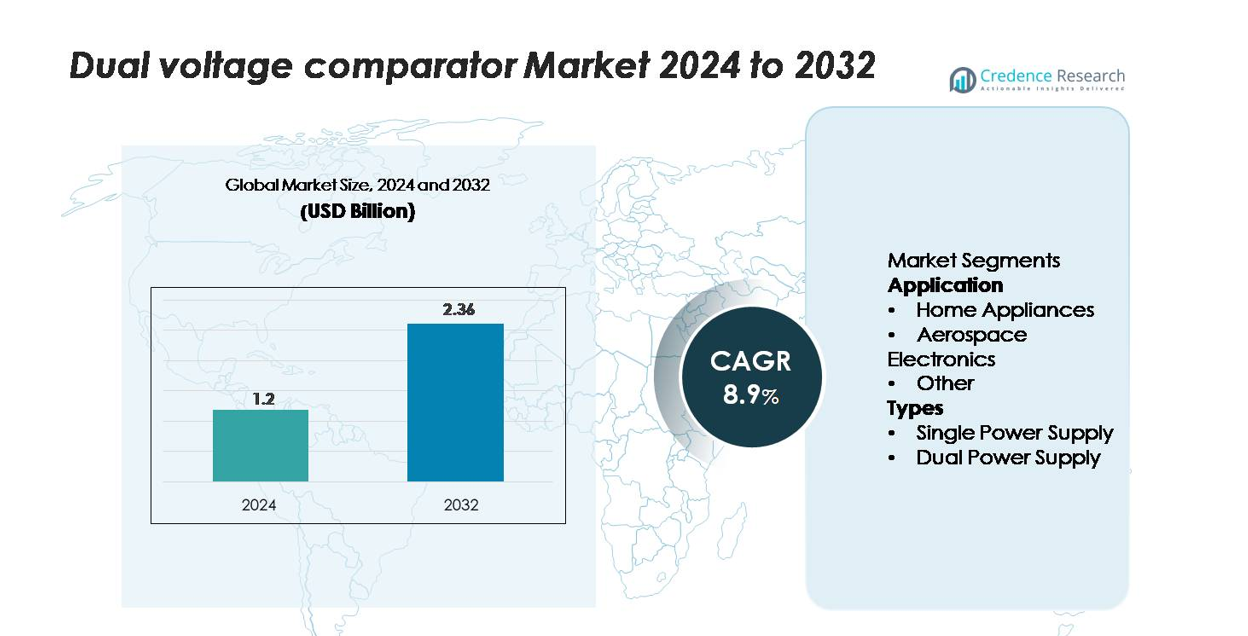
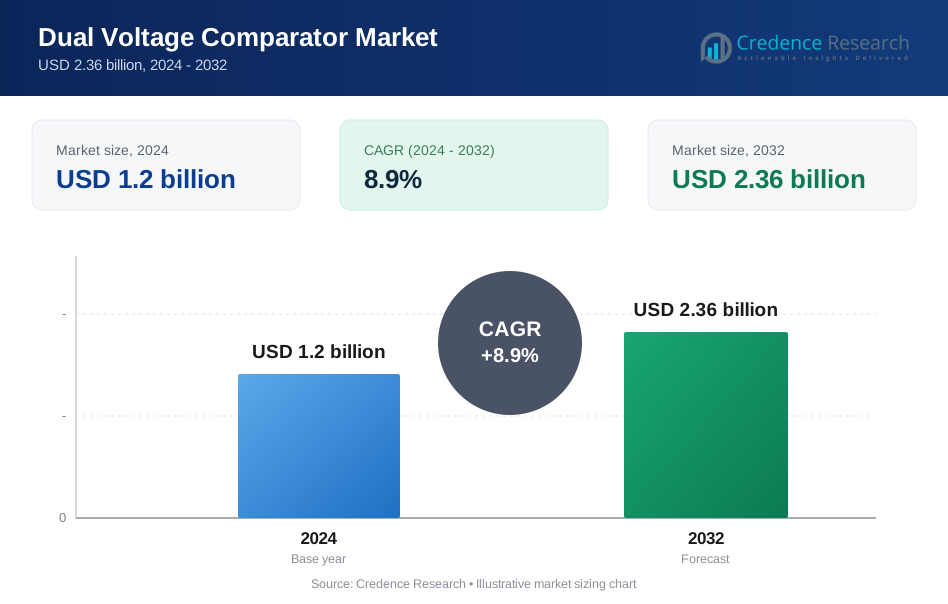
Der Markt für Dual-Spannungs-Komparatoren wurde im Jahr 2024 auf 1,2 Milliarden USD geschätzt und soll bis 2032 2,36 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,9 % über den Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Dual-Spannungs-Komparatoren 2024 | 1,2 Milliarden USD |
| Markt für Dual-Spannungs-Komparatoren, CAGR | 8,9% |
| Marktgröße für Dual-Spannungs-Komparatoren 2032 | 2,36 Milliarden USD |
Der Markt für Dual-Spannungs-Komparatoren wird von führenden globalen Halbleiterherstellern geprägt, die Innovationen in präzisen analogen Komponenten vorantreiben. Zu den Hauptakteuren gehören Texas Instruments, Analog Devices, STMicroelectronics, ON Semiconductor, NXP Semiconductors und Microchip Technology, die sich auf die Entwicklung von energieeffizienten, hochpräzisen Komparatorlösungen für Unterhaltungselektronik, industrielle Automatisierung, Fahrzeugsysteme und Luft- und Raumfahrtelektronik konzentrieren. Nordamerika führt den Markt mit einem Anteil von 35 % an, unterstützt durch starke F&E-Fähigkeiten und eine hohe Akzeptanz fortschrittlicher analoger ICs. Asien-Pazifik folgt dicht mit 32 %, angetrieben durch großflächige Elektronikfertigung und expandierende EV-Produktion, während Europa mit 27 % profitiert, unterstützt durch robuste Automobil- und Luft- und Raumfahrtsektoren.
Markteinblicke
- Der Markt für Dual-Spannungs-Komparatoren wurde im Jahr 2024 auf 1,2 Milliarden USD geschätzt und soll bis 2032 2,36 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,9 % über den Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Akzeptanz in Haushaltsgeräten und industrieller Automatisierung angetrieben, wobei das Segment Haushaltsgeräte fast 50 % des Anteils hält, unterstützt durch den verstärkten Einsatz in Motorsteuerung, Energiemanagement und Sicherheitsschaltungen.
- Zu den wichtigsten Trends gehören die steigende Nachfrage nach energieeffizienten analogen ICs, miniaturisierten Komponenten für IoT-Geräte und die zunehmende Integration in die Automobil- und Luft- und Raumfahrtelektronik, insbesondere für präzise Überwachungs- und Schutzfunktionen.
- Der Markt ist wettbewerbsintensiv, wobei Hauptakteure wie Texas Instruments, Analog Devices, STMicroelectronics und ON Semiconductor sich auf Produktinnovationen, breitere Spannungsunterstützung und verbesserte Zuverlässigkeit in missionskritischen Anwendungen konzentrieren.
- Regional führt Nordamerika mit einem Anteil von 35 %, gefolgt von Asien-Pazifik mit 32 % und Europa mit 27 %, während Lateinamerika und MEA gemeinsam den verbleibenden Anteil durch schrittweise Akzeptanz in Verbraucher- und Industriesektoren beitragen.
Marktsegmentierungsanalyse:
Nach Anwendung
Im Anwendungssegment dominieren Haushaltsgeräte mit einem geschätzten Marktanteil von 45–50 %, angetrieben durch die steigende Nachfrage nach kompakten und energieeffizienten Steuerkreisen in Kühlschränken, Waschmaschinen und HVAC-Systemen. Duale Spannungskomparatoren ermöglichen präzise Schwellenwertdetektion, Motorschutz und Energiesparmodi und unterstützen ihre breite Integration in Unterhaltungselektronik. Luftfahrtelektronik stellt eine wachsende Nische mit hohem Wert dar, unterstützt durch Fortschritte in der Avioniküberwachung, Redundanzsystemen und sicherheitskritischen Detektionsmodulen. Die Kategorie „andere“, einschließlich industrieller Werkzeuge und intelligenter Zähler, wächst weiter, da Hersteller Komparatoren für Automatisierungs- und Fehlerdiagnosefunktionen einsetzen.
- Beispielsweise arbeitet der LM393B-Dual-Komparator von Texas Instruments mit einem typischen Versorgungsstrom von 200 µA pro Kanal und verfügt über einen breiten Versorgungsspannungsbereich mit einer maximalen Bewertung von bis zu 38 V, was ihn für invertergesteuerte Geräte geeignet macht.
Nach Typen
Im Typensegment machen Einzelstromversorgungskomparatoren mit etwa 55–60 % den größten Anteil aus, unterstützt durch ihre einfache Integration, ihren niedrigen Stromverbrauch und ihre Eignung für batteriebetriebene und elektronische Verbrauchsgeräte. Ihre breite Akzeptanz in Haushaltsgeräten, tragbaren Geräten und einfachen Steuerkreisen stärkt ihre Dominanz. Duale Stromversorgungskomparatoren dienen Anwendungen, die größere Eingangsbereiche und höhere Präzision erfordern, insbesondere in der Luftfahrtelektronik und fortschrittlichen industriellen Instrumentierungen. Ihr Einsatz wird durch steigende Anforderungen an Rauschimmunität, stabile Referenzdetektion und Unterstützung für hochzuverlässige analoge Signalverarbeitungsumgebungen vorangetrieben.
- Beispielsweise arbeitet der MCP6541-Einzelversorgungskomparator von Microchip ab 1,6 V und verbraucht nur 600 nA Ruhestrom, was ihn ideal für Anwendungen mit niedrigem Stromverbrauch macht.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz in Unterhaltungselektronik und Haushaltsgeräten
Die zunehmende Verbreitung von intelligenten Haushaltsgeräten und kompakten Unterhaltungselektronikgeräten treibt die Nachfrage nach dualen Spannungskomparatoren erheblich an, die Kernfunktionen wie Schwellenwertdetektion, Energiemanagement und Motorsteuerung unterstützen. Hersteller integrieren zunehmend Komparatoren in Geräte wie Kühlschränke, Klimaanlagen, Induktionskochfelder und intelligente Waschmaschinen, um die Energieeffizienz und Betriebssicherheit zu verbessern. Da Geräteplattformen fortschrittlichere Automatisierungs- und Konnektivitätsfunktionen übernehmen, benötigen sie präzise Analog-Digital-Schnittstellen und energiesparende Signalaufbereitung, Bereiche, in denen duale Spannungskomparatoren hervorragend sind. Der Übergang zu inverterbasierten Geräten beschleunigt ihre Nutzung weiter, da Komparatoren eine entscheidende Rolle bei der Überwachung von Spannungsschwankungen und dem Schutz von Schaltkreisen spielen. Die zunehmende Urbanisierung, steigende verfügbare Einkommen und schnelle Ersatzzyklen in der Unterhaltungselektronik tragen gemeinsam zu diesem Wachstumstreiber bei.
- Zum Beispiel arbeitet der LM393B-Doppelkomparator von Texas Instruments mit einem niedrigen typischen Versorgungsstrom von 200 µA pro Kanal und ist robust genug, um Eingangsspannungen bis zu einem maximalen Absolutwert von 38 V zu widerstehen (obwohl der empfohlene Betriebsbereich im Allgemeinen -1,5 V beträgt). Diese Eigenschaften, insbesondere seine hohe Spannungsverträglichkeit, machen ihn geeignet für den Einsatz in industriellen Anwendungen wie Kompressorantriebs- und Lüftersteuerungsschaltungen.
Erweiterter Einsatz in der Luft- und Raumfahrt sowie in hochzuverlässiger Elektronik
Doppelte Spannungskomparatoren werden zunehmend in der Luftfahrtelektronik eingesetzt, da sie präzise Signalauswertung, Fehlererkennung und Redundanzüberwachung in missionskritischen Systemen bieten können. Avionik, Navigationsgeräte, Flugsteuerungsmodule und Umgebungsüberwachungssysteme sind auf hochpräzise Komparatoren angewiesen, die über große Temperaturbereiche arbeiten und elektromagnetischen Störungen standhalten können. Wachsende Investitionen in die kommerzielle Luftfahrt, Modernisierungsprogramme der Verteidigung und Satellitenelektronik stärken die Nachfrage nach hochzuverlässigen analogen Komponenten. Die Luftfahrtindustrie bevorzugt auch Dual-Supply-Architekturen, die die Rauschimmunität verbessern und stabile Referenzschwellenwerte gewährleisten, um fortschrittliche Diagnose- und Sicherheitsmechanismen zu unterstützen. Da Flugzeugsysteme zunehmend auf elektrische Architekturen umstellen, treibt der Bedarf an effizienten analogen Überwachungsschaltungen die stetige Einführung von Komparatoren an.
- Zum Beispiel unterstützt der TLV1702-Doppelkomparator von Texas Instruments den Betrieb von 2,2 V bis 36 V und behält die Funktionalität bei Temperaturen von –40 °C bis +125 °C bei, was ihn geeignet für industrielle und Automobilanwendungen wie Stromverteilungssysteme macht.
Integration in die industrielle Automatisierung und intelligente Infrastruktur
Industrielle Automatisierungsplattformen integrieren zunehmend doppelte Spannungskomparatoren, um Sensor-, Schutz- und Steuerungsfunktionen in Robotik, Stromverteilungseinheiten, industriellen Antrieben und Überwachungsgeräten zu unterstützen. Intelligente Fabriken verlassen sich auf präzise analoge Rückkopplungsschleifen zur Prozessoptimierung, wodurch Komparatoren unerlässlich für die Erkennung von Spannungsabweichungen, die Gewährleistung der Systemsicherheit und die Ermöglichung der Echtzeit-Leistungsanpassung werden. Die Erweiterung von intelligenten Netzen, Energiemanagementsystemen und IoT-fähigen industriellen Überwachungen treibt die weitere Einführung voran. Komparatoren unterstützen zustandsbasierte Wartung, Fehlerdiagnosen und die Verarbeitung von Sensorsignalen und tragen zur verbesserten betrieblichen Kontinuität bei. Da Industrien auf digitalisierte, hocheffiziente Produktionsrahmen umstellen, bleibt der Bedarf an robusten analogen Komponenten, die in der Lage sind, rauen Umweltbedingungen standzuhalten, ein entscheidender Wachstumskatalysator für den Markt der doppelten Spannungskomparatoren.
Wichtige Trends & Chancen
Zunehmender Trend zu stromsparenden und miniaturisierten analogen Komponenten
Ein wichtiger Trend, der den Markt für doppelte Spannungskomparatoren prägt, ist die starke Verschiebung hin zu stromsparenden, miniaturisierten analogen ICs, die für kompakte Elektronik, Wearables und tragbare Geräte geeignet sind. Hersteller priorisieren Lösungen, die den Standby-Verbrauch reduzieren und gleichzeitig schnelle Reaktionszeiten und stabile Schwellenleistungsfähigkeit bieten. Dieser Trend schafft Chancen für die nächste Generation von Komparator-Designs mit Nanoampere-Ruheströmen, Rail-to-Rail-Eingangsfähigkeit und höheren Integrationsstufen. Der Aufstieg von Multi-Sensor-IoT-Ökosystemen steigert die Nachfrage nach ultra-effizienten analogen Komponenten, die die Batterielebensdauer verlängern und die Gerätezuverlässigkeit verbessern. Da die Miniaturisierung voranschreitet, profitieren Anbieter, die in fortschrittliche CMOS-Prozesse, Verpackungsinnovationen und integriertes Analog-Frontend-Design investieren, von einem Wettbewerbsvorteil.
- Zum Beispiel arbeitet der MCP6541 Nano-Power-Komparator von Microchip mit nur 600 nA Stromverbrauch und unterstützt Eingänge bis zu 1,6 V, was eine lange Batterielebensdauer in miniaturisierten Sensoren ermöglicht.
Wachsende Chancen in der Automobil- und EV-Leistungselektronik
Die Elektrifizierung von Fahrzeugen eröffnet starke Chancen für Dualspannungskomparatoren in Batteriemanagementsystemen, Onboard-Ladegeräten, Motorsteuerungen und Sicherheitsmechanismen. Komparatoren unterstützen wesentliche Funktionen wie Zellenausgleich, Temperaturüberwachung, Überspannungserkennung und Stromschutz innerhalb von EV-Subsystemen. Da Fahrzeuge mehr elektronische Steuereinheiten und autonome Funktionen integrieren, wächst der Bedarf an robusten analogen Überwachungsschaltungen schnell. Der Übergang zu 48V-Architekturen, intelligenten Leistungsschaltern und fortschrittlichen Fahrerassistenzsystemen stärkt die Akzeptanz von Komparatoren. Anbieter, die AEC-Q100-qualifizierte Geräte und Leistung in einem weiten Temperaturbereich anbieten können, haben die Möglichkeit, wachsende Chancen im Bereich der Automobilelektronik zu nutzen.
- Zum Beispiel arbeitet der TLV1702-Q1 Dual-Komparator von Texas Instruments—AEC-Q100-qualifiziert—über einen Bereich von 2,2 V bis 36 V, bietet eine Verzögerungszeit von 560 ns und bleibt funktional von –40 °C bis +125 °C, was ihn für die Überwachung von EV-Batterien und 48V-Architekturen geeignet macht.
Wichtige Herausforderungen
Designkomplexität und Integrationsbeschränkungen in fortschrittlichen Systemen
Da elektronische Geräte kompakter und funktionsreicher werden, wird die Integration von Dualspannungskomparatoren in dichte Schaltungsarchitekturen zunehmend herausfordernd. Designer müssen Rauschsensitivität, Eingangsversatzüberlegungen, Referenzstabilität und Kompatibilität mit Mischsignalumgebungen verwalten. Fortgeschrittene Systeme—insbesondere in der Luft- und Raumfahrt, Automobil- und Industrieautomation—erfordern, dass Komparatoren über weite Temperaturbereiche und unter variierenden Lastbedingungen arbeiten, was die Komplexität der Komponentenauswahl und des PCB-Layouts erhöht. Der Bedarf an präziser Kalibrierung, Schutzschaltungen und optimiertem Stromverbrauch erschwert die Integration weiter. Diese technischen Einschränkungen verlangsamen die Akzeptanz bei Herstellern, die keine starken analogen Ingenieursfähigkeiten besitzen.
Preisdruck und Verfügbarkeit kostengünstiger Alternativen
Trotz wachsender Nachfrage steht der Markt unter anhaltendem Preisdruck aufgrund der Verfügbarkeit kostengünstiger diskreter Komparatoren und integrierter Analog-Frontend-Module, die eigenständige Komponenten ersetzen. In der Unterhaltungselektronik und bei Einstiegsgeräten entscheiden sich Hersteller oft für günstigere Alternativen oder integrieren Komparatorfunktionen in Mikrocontroller-Peripheriegeräte, was die Nachfrage nach eigenständigen Komparatoren reduziert. Zusätzlich beeinflussen Lieferkettenbeschränkungen, Halbleitermaterialkosten und Schwankungen in der Fertigungskapazität die Preisgestaltung und Verfügbarkeit. Da der Wettbewerb intensiver wird, müssen Anbieter die Kostenoptimierung mit der Notwendigkeit in Einklang bringen, hohe Zuverlässigkeit und Leistung aufrechtzuerhalten, insbesondere in sicherheitskritischen Segmenten wie Luft- und Raumfahrt und Automobil.
Regionale Analyse
Nordamerika
Nordamerika hält die führende Position im Markt für Dualspannungskomparatoren mit einem geschätzten Anteil von 32–35%, unterstützt durch starke Akzeptanz in der Unterhaltungselektronik, Industrieautomation und Luft- und Raumfahrtsystemen. Die Region profitiert von einem ausgereiften Halbleiter-Ökosystem, umfangreichen F&E-Investitionen und hoher Integration von analogen ICs in intelligenten Geräten und automatisierten Fertigungsplattformen. Das Wachstum wird weiter durch die zunehmende Modernisierung der Verteidigungselektronik und die schnelle Expansion der EV-Leistungselektronik, die hochzuverlässige Komparatoren erfordert, ermöglicht. Die Präsenz großer analoger Halbleiterunternehmen stärkt die Lieferfähigkeit und beschleunigt technologische Fortschritte.
Europa
Europa macht etwa 25–27% des Marktes aus, angetrieben durch fortschrittliche Automobilelektronik, robuste Luft- und Raumfahrtprogramme und strenge Energieeffizienzvorschriften, die das Gerätdesign beeinflussen. Der starke Automobilsektor der Region – insbesondere in Deutschland, Frankreich und Italien – ist auf präzise Spannungsüberwachung und Schutzschaltungen angewiesen, was die Integration von Komparatoren in Elektrofahrzeugen und Leistungskontrolleinheiten fördert. Die industrielle Automatisierung und Initiativen für intelligente Fabriken steigern die Nachfrage nach präzisen analogen Signalverarbeitungskomponenten weiter. Darüber hinaus unterstützt der wachsende Fokus Europas auf nachhaltige und hocheffiziente Haushaltsgeräte eine breitere Nutzung von Komparatoren in Energiemanagement- und Kontrollsystemen.
Asien-Pazifik
Asien-Pazifik stellt die am schnellsten wachsende Region dar und erfasst etwa 30–33% des Marktes für Dualspannungskomparatoren, angetrieben durch starke Halbleiterfertigungskapazitäten und den Ausbau der Produktion von Unterhaltungselektronik. China, Südkorea, Japan und Taiwan verankern die regionale Nachfrage durch großflächige Geräteherstellung, Automobilelektronik und industrielle Systeme. Die rasche Verbreitung kostengünstiger, intelligenter Heimgeräte und die zunehmende Automatisierung in kleinen und mittleren Unternehmen beschleunigen die Nutzung von Komparatoren. Die steigende Produktion von Elektrofahrzeugen und staatlich unterstützte Elektronikfertigungsprogramme stärken die Position des asiatisch-pazifischen Raums als globales Zentrum für den Einsatz von Komparatoren in großen Mengen weiter.
Lateinamerika
Lateinamerika hält einen kleineren, aber stetig wachsenden Anteil von etwa 5–6%, unterstützt durch den steigenden Verbrauch von Unterhaltungselektronik und erhöhte Investitionen in die industrielle Automatisierung in Ländern wie Brasilien und Mexiko. Da Gerätehersteller auf energieeffiziente und digital gesteuerte Plattformen umsteigen, steigt die Nachfrage nach Komparatoren in Motorsteuerungen, Sicherheitskreisen und Spannungsüberwachungsfunktionen. Die Region profitiert auch von der allmählichen Einführung von Elektrofahrzeugen und erneuerbaren Energiesystemen, die analoge Überwachungskomponenten erfordern. Trotz begrenzter Halbleiterfertigung tragen verbesserte Importe und expandierende Elektronikmontagebetriebe zum Wachstum bei.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika macht etwa 3–4% des Marktes aus, wobei die Nachfrage sich auf industrielle Infrastruktur, Energieprojekte und aufstrebende Verbrauchermärkte für Geräte konzentriert. Länder im Golf-Kooperationsrat (GCC) übernehmen zunehmend Automatisierungstechnologien und intelligente Energiesysteme, die auf präzise analoge Signalüberwachung angewiesen sind. Erweiterte Investitionen in Luftfahrt- und Verteidigungselektronik unterstützen die Nutzung von Komparatoren in missionskritischen Systemen weiter. Allerdings moderieren begrenzte lokale Halbleiterproduktion und die Abhängigkeit von importierten elektronischen Komponenten das Wachstum, obwohl steigende Digitalisierungs- und Modernisierungsinitiativen langfristige Chancen schaffen.
Marktsegmentierungen:
Nach Anwendung
- Haushaltsgeräte
- Luft- und Raumfahrtelektronik
- Andere
Nach Typen
- Einzelne Stromversorgung
- Doppelte Stromversorgung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Dual-Voltage-Komparatoren ist geprägt von der starken Präsenz globaler Halbleiterhersteller, die Präzision, Effizienz und Integrationsflexibilität priorisieren. Führende Akteure wie Texas Instruments, Analog Devices, STMicroelectronics, ON Semiconductor, NXP Semiconductors und Microchip Technology konzentrieren sich auf die Entwicklung von stromsparenden, hochgeschwindigkeitsfähigen Komparatorfamilien, die auf Unterhaltungselektronik, Automobilsysteme, Luft- und Raumfahrtelektronik und industrielle Automatisierung zugeschnitten sind. Der Wettbewerb verschärft sich, da Unternehmen in fortschrittliche CMOS-Prozesse, breitere Eingangsspannungsunterstützung, verbesserte Offset-Leistung und Rail-to-Rail-Architekturen investieren, um ihre Portfolios zu stärken. Strategische Maßnahmen – einschließlich Produkteinführungen, Design-Kooperationen mit OEMs und Expansion in wachstumsstarke Segmente wie EV-Leistungselektronik und intelligente Geräte – verbessern die Marktpositionierung weiter. Darüber hinaus treibt der Trend zu miniaturisierten und energieeffizienten analogen ICs Unternehmen dazu, ihre Fertigungskapazitäten zu optimieren und kostengünstige Lösungen zu liefern, während sie die hohen Zuverlässigkeitsstandards einhalten, die in missionskritischen Anwendungen erforderlich sind.
Analyse der Hauptakteure
- Renesas Electronics Corporation
- Austin Semiconductor Inc.
- HTC Korea
- Jameco Electronics
- STMicroelectronics
- AVNET
- NXP Semiconductors
- Microchip Technology Inc.
- Texas Instruments
- NTE Electronics
Neueste Entwicklungen
- Im Dezember 2024 führte TI die TLV1921/TLV1922-Familie von Einzel- und Dual-Komparatoren ein, die für 65 V ausfallsichere Eingänge ausgelegt sind, mit integriertem 2,5 V-Referenzwert und einem Temperaturbereich von −40 °C bis +125 °C.
- Im Jahr 2023 veröffentlichte Avnet einen Artikel, der die entscheidende Rolle von analogen Frontend-Komponenten (einschließlich Komparatoren) bei der Überbrückung von Sensor-Ausgängen zu digitalen Systemen hervorhob und damit die wachsende Nachfrage nach Dual-Voltage-Range-Komparatorlösungen in ihrem Lieferantennetzwerk betonte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Typ und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig erweitern, da die Nachfrage nach präzisen analogen Komponenten in intelligenten Geräten und Unterhaltungselektronik steigt.
- Die Akzeptanz wird in der Leistungselektronik von Elektrofahrzeugen zunehmen, insbesondere in Batterie-Management- und Wechselrichter-Steuerungssystemen.
- Luft- und Raumfahrtelektronik sowie Verteidigungselektronik werden mehr hochzuverlässige Komparatoren integrieren, um fortschrittliche Überwachungs- und Sicherheitsfunktionen zu unterstützen.
- Miniaturisierungstrends werden die Entwicklung von ultra-niedrigleistungsfähigen Komparator-ICs für IoT- und tragbare Geräte vorantreiben.
- Upgrades in der industriellen Automatisierung werden den Einsatz in Sensor-, Schutz- und Echtzeitsteuerungsschaltungen steigern.
- Fortschritte im CMOS-Design werden die Geschwindigkeit, Offset-Leistung und Energieeffizienz von Komparatoren verbessern.
- Automotive ADAS und autonome Plattformen werden neue Nachfrage nach robusten Spannungsüberwachungskomponenten schaffen.
- Lieferanten werden sich auf Geräte mit größerem Temperaturbereich und strahlungsresistenten Eigenschaften für Anwendungen in rauen Umgebungen konzentrieren.
- Die Integration in multifunktionale analoge Front-End-Module wird zunehmen, da OEMs kompakte Lösungen suchen.
- Die regionale Fertigungsexpansion im asiatisch-pazifischen Raum wird die Lieferkapazitäten stärken und die Marktdurchdringung beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Dual-Voltage-Komparatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Dual-Voltage-Komparatoren zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment hielt 2024 den größten Anteil am Markt für Dual-Voltage-Vergleicher?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Dual-Voltage-Vergleicher anheizen?
Wer sind die führenden Unternehmen im Markt für Dual-Voltage-Vergleicher?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Dual-Spannungs-Komparatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Dual-Spannungs-Komparatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1.2 billion → 2032: USD 2.36 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Dual-Spannungs-Komparatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Dual-Spannungs-Komparatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Dual-Spannungs-Komparatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Dual-Spannungs-Komparatoren Market Drivers
- 3.3 Markt für Dual-Spannungs-Komparatoren Market Restraints & Challenges
- 3.4 Markt für Dual-Spannungs-Komparatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Dual-Spannungs-Komparatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Dual-Spannungs-Komparatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Dual-Spannungs-Komparatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Dual-Spannungs-Komparatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Dual-Spannungs-Komparatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Dual-Spannungs-Komparatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Dual-Spannungs-Komparatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Dual-Spannungs-Komparatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Dual-Spannungs-Komparatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Dual-Spannungs-Komparatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Dual-Spannungs-Komparatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Dual-Spannungs-Komparatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Dual-Spannungs-Komparatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Dual-Spannungs-Komparatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Dual-Spannungs-Komparatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Dual-Spannungs-Komparatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Dual-Spannungs-Komparatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Dual-Spannungs-Komparatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Dual-Spannungs-Komparatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
