
Marktübersicht
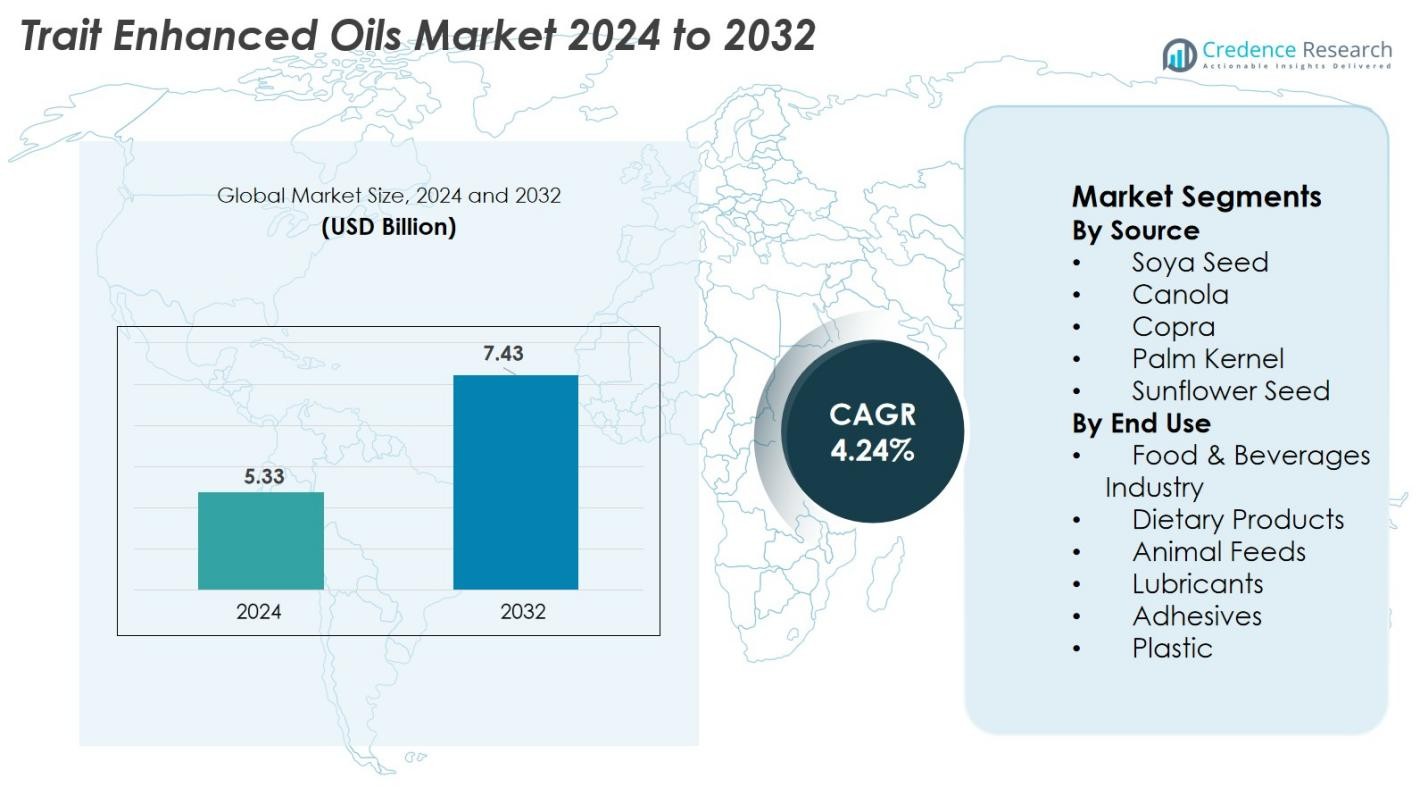
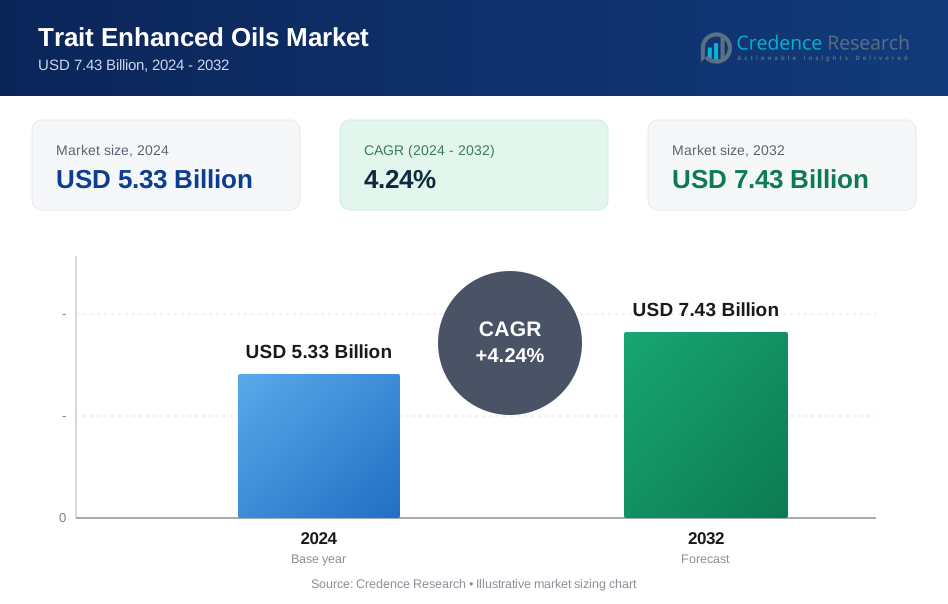
Die Marktgröße für traitverbesserte Öle wurde im Jahr 2024 auf 5,33 Milliarden USD geschätzt und soll bis 2032 7,43 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,24% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für traitverbesserte Öle 2024 | USD 5,33 Milliarden |
| Markt für traitverbesserte Öle, CAGR | 4,24% |
| Marktgröße für traitverbesserte Öle 2032 | USD 7,43 Milliarden |
Der Markt für traitverbesserte Öle wird durch die starke Beteiligung führender Akteure wie Bayer CropScience AG, Dow AgroSciences LLC, Syngenta AG, E. I. du Pont de Nemours & Company, Archer Daniels Midland Company, Burrus Seed Farm, Hefei Fengle Seed Co. Ltd., DragonWave, Huawei Technologies und Ericsson angetrieben, die alle durch fortschrittliche Trait-Entwicklung, Saatgutinnovation und verfeinerte Ölverarbeitungstechnologien beitragen. Nordamerika führt den globalen Markt mit einem Anteil von 34,2% an, unterstützt durch die umfangreiche Einführung von traitverbesserten Ölsaatenkulturen und eine robuste Verarbeitungsinfrastruktur. Der asiatisch-pazifische Raum folgt mit 29,8%, angetrieben durch die wachsenden Anwendungen in den Bereichen Lebensmittel, Futtermittel und Industrie sowie steigende Investitionen in Biotechnologie in den wichtigsten Volkswirtschaften.
Markteinblicke
- Der Markt für traitverbesserte Öle wurde im Jahr 2024 auf 5,33 Milliarden USD geschätzt und soll bis 2032 7,43 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,24% während des Prognosezeitraums.
- Das Marktwachstum wird durch die steigende Nachfrage nach hochoelischen und nährstoffangereicherten Ölen in der Lebensmittelverarbeitung, bei diätetischen Produkten und in industriellen Anwendungen angetrieben, unterstützt durch Fortschritte in der Gentechnik und Präzisionslandwirtschaft.
- Trends umfassen die zunehmende Akzeptanz von biobasierten Materialien, wobei hochoelisches Sojabohnenöl und Rapsöl stark an Bedeutung gewinnen; das führende Quellsegment, Sojasaat, macht 42,6% des Anteils aus.
- Schlüsselakteure wie Bayer CropScience, Syngenta AG, Dow AgroSciences, ADM, DuPont und Hefei Fengle Seed Co. investieren weiterhin in Trait-Entwicklung, Saatgutverbesserung und leistungsstarke Ölformulierungen, um ihre Marktposition zu stärken.
- Regional führt Nordamerika mit einem Anteil von 34,2%, gefolgt vom asiatisch-pazifischen Raum mit 29,8% und Europa mit 22,7%, während Lateinamerika und der Nahe Osten & Afrika gemeinsam durch zunehmenden Ölsaatenanbau und steigende Importe expandieren.
Analyse der Marktsegmentierung
Nach Quelle
Der Markt für trait-verbesserte Öle nach Quelle wird von Sojasamen dominiert und erfasst im Jahr 2024 42,6% des gesamten Anteils. Seine Führungsposition resultiert aus hohen Anbauvolumina, starker Akzeptanz genetischer Modifikationen und breiter Anwendbarkeit in den Bereichen Lebensmittel, Futtermittel und Industrie. Sojabasierten trait-verbesserten Ölen kommen verbesserte oxidative Stabilität, gesündere Fettsäureprofile und höhere Ertragsmerkmale zugute, was sie bei Verarbeitern beliebt macht. Die Segmente Raps- und Sonnenblumensamen wachsen ebenfalls stetig, angetrieben durch die steigende Nachfrage nach Ölen mit niedrigem gesättigten Fettgehalt und die Ausweitung von Anwendungen für hochwertige Speiseöle, während Kokos- und Palmkernöle zunehmend in industriellen Formulierungen verwendet werden.
- Zum Beispiel berichtete Corteva Agriscience, dass seine Plenish® High-Oleic-Sojabohnen eine bis zu dreimal längere Frittierlebensdauer bieten, was es Lebensmittelverarbeitern ermöglicht, den Ölverbrauch zu reduzieren und die Produktqualität zu verbessern.
Nach Endverwendung
Das Segment der Lebensmittel- und Getränkeindustrie führt den Markt mit einem Anteil von 36,8% im Jahr 2024 an, unterstützt durch die steigende Verbraucherpräferenz für gesündere Speiseöle, verbesserte Haltbarkeit und verbesserte Nährstoffprofile. Das Wachstum des Segments wird durch die Einführung von High-Oleic- und Low-Linolenic-trait-verbesserten Ölen durch Hersteller von verpackten Lebensmitteln vorangetrieben, die saubere Etiketten und bessere Frittierleistungen anstreben. Diätprodukte expandieren weiterhin aufgrund zunehmender gesundheitsorientierter Formulierungen, während die Segmente Tierfutter, Schmierstoffe und Klebstoffe wachsen, da Industrien biobasierte, leistungsstarke Öle für Nachhaltigkeits- und Kosteneffizienzvorteile integrieren.
- Zum Beispiel dokumentierte Cargill, dass sein High-Oleic-Sojaöl die Frittierstabilität um bis zu 20–50% gegenüber herkömmlichem Sojaöl verbessert, was die Einführung in großen Lebensmittelverarbeitungsanwendungen fördert.
Wichtige Wachstumstreiber
Steigende Nachfrage nach High-Oleic- und nährstoffverstärkten Ölen
Der globale Trend zu gesünderen Ernährungspräferenzen treibt weiterhin die Einführung von trait-verbesserten Ölen mit verbesserten Fettsäureprofilen voran, insbesondere High-Oleic- und Low-Linolenic-Varianten. Diese Öle bieten verbesserte oxidative Stabilität, reduzierte Transfettbildung, längere Haltbarkeit und überlegene Frittierleistung, was sie bei Lebensmittelherstellern und Schnellrestaurants zunehmend beliebt macht. Regulierungsmaßnahmen, die teilweise hydrierte Öle einschränken, beschleunigen diesen Übergang weiter und drängen den Lebensmittelsektor zu sichereren und funktionaleren Alternativen. Fortschritte in der Biotechnologie ermöglichen präzise Nährstoffmodifikationen, die es Produzenten ermöglichen, Öle einzuführen, die auf Herzgesundheit, Gewichtsmanagement und verbesserte Stoffwechselergebnisse zugeschnitten sind. Das steigende Gesundheitsbewusstsein in aufstrebenden Volkswirtschaften bietet zusätzliche Nachfrageunterstützung, da Verbraucher Öle suchen, die Leistung, Geschmacksqualität und ernährungsphysiologische Vorteile kombinieren. Insgesamt bleibt dieser Wandel hin zu gesünderen und saubereren Produkten ein grundlegender Treiber, der die langfristige Wachstumsentwicklung des Marktes für trait-verbesserte Öle prägt.
- Zum Beispiel bestätigte die U.S. FDA, dass hoch-oleische Sojaöle beim Frittieren deutlich niedrigere Transfettwerte erzeugen als teilweise gehärtete Öle, was ihre Einführung in großen Lebensmittelketten unterstützt.
Erweiterung der Anwendungen in Industrie- und biobasierten Materialsektoren
Merkmalsverbesserte Öle gewinnen in industriellen Anwendungen aufgrund ihrer verbesserten thermischen Stabilität, oxidativen Beständigkeit und ihres erneuerbaren Profils an Bedeutung, was sie zu effektiven Ersatzstoffen für erdölbasierte Chemikalien macht. Schmierstoffe, Klebstoffe, Beschichtungen und Weichmacher integrieren zunehmend merkmalsverbesserte Öle, um den steigenden Nachhaltigkeitsanforderungen gerecht zu werden. Globale regulatorische Vorgaben, die auf die Reduzierung von Kohlenstoffemissionen und die Förderung von kreislaufwirtschaftskonformen Rohstoffen abzielen, unterstützen diesen Übergang weiter. Verbesserte Öle bieten überlegene Verarbeitungseffizienz, verbesserte biologische Abbaubarkeit und anpassbare molekulare Strukturen, die für anspruchsvolle industrielle Umgebungen geeignet sind. Ihr Einsatz in Biopolymeren und nachhaltigen Verpackungsmaterialien wächst weiter, angetrieben von steigenden Verbrauchererwartungen an umweltfreundliche Produkte. Da die Industrie verstärkt in biobasierte Materialien investiert, schafft die Fähigkeit von merkmalsverbesserten Ölen, hohe Leistung zu erbringen und gleichzeitig die Umweltbelastung zu reduzieren, einen widerstandsfähigen Wachstumsweg, der ihre Rolle in der fortschrittlichen Fertigung und in Spezialchemieanwendungen stärkt.
- Zum Beispiel werden Cargills BiOH®-Polyole, die aus sojabasierten, merkmalsverbesserten Ölen hergestellt werden, häufig in flexiblen Schäumen und Beschichtungen verwendet und reduzieren den Erdölverbrauch in bestimmten Polyurethananwendungen um bis zu 60 %.
Fortschritte in der Saatgengenetik und Präzisionslandwirtschaftstechnologien
Ständige Innovationen in der genetischen Modifikation, der molekularen Züchtung und der CRISPR-basierten Genbearbeitung ermöglichen es Saatgutentwicklern, Pflanzen mit maßgeschneiderten Ölmerkmalen, verbesserten Erträgen und größerer Widerstandsfähigkeit gegen klimatische Belastungen zu entwickeln. Diese wissenschaftlichen Fortschritte reduzieren Ernteverluste, verbessern die Konsistenz der Fettsäuren und stärken die Versorgungssicherheit für Lebensmittel- und Industrieanwender. Präzisionslandwirtschaftswerkzeuge – einschließlich KI-gesteuerter Ernteüberwachung, variabler Düngung und Echtzeit-Feuchtigkeitsanalysen – optimieren weiter die Feldproduktivität und Ressourcennutzung. Solche Technologien helfen Landwirten, auch bei Umweltvariabilität stabile Erträge zu erzielen, was die kommerzielle Rentabilität von merkmalsverbesserten Pflanzen verbessert. Biotechnologieunternehmen und landwirtschaftliche Produzenten erweitern ihre Zusammenarbeit, um die Merkmalsentwicklung zu beschleunigen und die Saatgutleistung zu verbessern. Angesichts der weltweit steigenden Nachfrage nach hochwertigen, funktionalen Ölen bleiben Fortschritte in der Genetik und digitalen Landwirtschaftstechnologien entscheidend, um eine effiziente großflächige Kultivierung zu unterstützen und die langfristige Verfügbarkeit von Rohstoffen zu sichern.
Wichtige Trends & Chancen
Wachsende Integration von eigenschaftsverstärkten Ölen in Biokunststoffe und nachhaltige Verpackungen
Ein wichtiger Trend, der Chancen auf dem Markt eröffnet, ist die rasche Ausweitung von eigenschaftsverstärkten Ölen in Biokunststoffen und umweltfreundlichen Verpackungsanwendungen. Da die globalen Vorschriften für Einwegkunststoffe strenger werden, verlassen sich Hersteller zunehmend auf erneuerbare, aus Öl gewonnene Weichmacher, Polymerstabilisatoren und Verarbeitungshilfsmittel, um die Nachhaltigkeitsleistung zu verbessern. Eigenschaftsverstärkte Öle bieten eine bessere Hitzestabilität und flexible Molekülstrukturen, die ideal für biologisch abbaubare Folien, Behälter und kompostierbare Verpackungslösungen sind. Ihre Integration ermöglicht die Produktion von Materialien mit verbesserter Haltbarkeit, reduzierter Toxizität und geringerem CO2-Fußabdruck. Chemieunternehmen und Verpackungsinnovatoren gehen aktiv Partnerschaften mit Ölverarbeitern ein, um Biopolymere der nächsten Generation zu entwickeln, die Leistungsstandards für Konsumgüter, Automobilkomponenten und industrielle Anwendungen erfüllen. Dieser Wandel hin zu erneuerbaren Materialien eröffnet langfristige Chancen und positioniert eigenschaftsverstärkte Öle als entscheidenden Faktor in der nachhaltigen Materialinnovation.
- Zum Beispiel haben Cargill und NatureWorks gemeinsam das Angebot an Ingeo™ PLA-Biopolymeren erweitert, die aus erneuerbaren Pflanzenölen und -zuckern gewonnen werden und weit verbreitet in kompostierbaren Verpackungen, Einweg-Geschirr und Biokunststofffolien verwendet werden.
Zunehmende Zusammenarbeit zwischen Saatgutentwicklern, Ölverarbeitern und Lebensmittelherstellern
Der Markt erlebt eine zunehmende Zusammenarbeit entlang der landwirtschaftlichen und Lebensmittel-Wertschöpfungskette, da Unternehmen bestrebt sind, die Entwicklung von Saatguteigenschaften mit Verarbeitungseffizienzen und Produktleistungsanforderungen in Einklang zu bringen. Saatgutunternehmen arbeiten eng mit Lebensmittelverarbeitern zusammen, um Öle mit verbesserter Stabilität, maßgeschneiderten Fettsäurezusammensetzungen und verbesserten Brat- oder Backeigenschaften zu entwickeln. Solche Partnerschaften beschleunigen Produkttests, minimieren Reformulierungsherausforderungen und gewährleisten eine zuverlässige Versorgung für die großflächige Lebensmittelproduktion. Auch industrielle Hersteller – einschließlich solcher in den Bereichen Schmierstoffe, Kunststoffe und Klebstoffe – arbeiten mit Ölverarbeitern zusammen, um gemeinsam Öle mit spezifischen Viskositäts-, Reinheits- und Oxidationsbeständigkeitseigenschaften zu entwickeln. Diese integrierten Bemühungen verkürzen die Kommerzialisierungszyklen, senken die F&E-Kosten und fördern die Akzeptanz in spezialisierten Anwendungen. Mit der Stärkung der Wertschöpfungskettenintegration entstehen Chancen für maßgeschneiderte Öllösungen mit hohen Margen und differenzierten Marktpositionierungen.
- Zum Beispiel arbeiteten Cargill und Unilever zusammen, um nachhaltige Lieferketten für Pflanzenöle voranzutreiben und sicherzustellen, dass Verarbeiter Öle erhalten, die strengen Anforderungen an oxidative Stabilität und Leistung für die großflächige Lebensmittelproduktion entsprechen.
Wichtige Herausforderungen
Regulatorische Einschränkungen und öffentliche Bedenken bezüglich gentechnisch veränderter Pflanzen
Der Markt für eigenschaftsverstärkte Öle steht weiterhin vor erheblichen Herausforderungen aufgrund komplexer regulatorischer Rahmenbedingungen für gentechnisch veränderte Pflanzen, insbesondere in Europa und Teilen Asiens. Die Genehmigungsverfahren für neue Eigenschaften sind langwierig, kostspielig und erfordern umfangreiche Sicherheitsprüfungen, was die Kommerzialisierung verlangsamt und zusätzliche betriebliche Belastungen für Saatgut- und Ölentwickler mit sich bringt. Die öffentliche Skepsis gegenüber aus GVO gewonnenen Lebensmittelzutaten beeinflusst ebenfalls die Kaufentscheidungen und veranlasst Hersteller, in transparente Kennzeichnung und Verbraucherbildung zu investieren. Handelsvorschriften für GVO-Waren schaffen zusätzliche Unsicherheiten für globale Lieferketten. Diese Faktoren schränken den Marktzugang in bestimmten wertvollen Regionen ein und erhöhen die Kostenstruktur für Produzenten. Da die Debatte über genetische Veränderungen anhält, müssen Unternehmen kontinuierlich regulatorische, wissenschaftliche und PR-Herausforderungen meistern, um die Marktdynamik aufrechtzuerhalten und in neue Regionen zu expandieren.
Hohe Produktionskosten und Anfälligkeit für Risiken in der landwirtschaftlichen Lieferkette
Die Produktion von eigenschaftsverstärkten Ölen erfordert erhebliche Investitionen in Biotechnologie, genetische Forschung, Feldversuche und fortschrittliche Verarbeitungsausrüstung, was sie teurer macht als herkömmliche Öle. Viele kleine und mittelgroße Landwirte stehen vor Hindernissen bei der Einführung verbesserter Saaten und Präzisionslandwirtschaftstechnologien, was den weit verbreiteten Anbau einschränkt. Die Anfälligkeit der Lieferkette bleibt ein weiteres großes Anliegen, da Klimawandel, Schädlingsausbrüche und extreme Wetterereignisse die Ernteerträge und -qualität erheblich beeinflussen. Störungen in der Transport-, Lager- und Raffinerieinfrastruktur – insbesondere in Entwicklungsländern – erhöhen die betriebliche Komplexität weiter. Diese Faktoren beeinträchtigen gemeinsam die Lieferstabilität, Kostenwettbewerbsfähigkeit und Marktexpansion. Hersteller müssen Innovation mit kosteneffizienten Strategien in Einklang bringen und gleichzeitig widerstandsfähige Beschaffungsnetzwerke aufbauen, um landwirtschaftliche und logistische Risiken zu mindern.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für eigenschaftsverstärkte Öle mit einem Anteil von 34,2 % im Jahr 2024 an, angetrieben durch die weit verbreitete Einführung gentechnisch verbesserter Ölsaaten, starke Biotechnologiefähigkeiten und hohe Nachfrage sowohl aus der Lebensmittel- als auch der Industriebranche. Die Vereinigten Staaten dominieren aufgrund des umfangreichen Anbaus von Sojabohnen und Raps mit verbesserten Öleigenschaften, unterstützt durch Investitionen führender Saatgut- und Agrar-Biotechnologieunternehmen. Die verpackte Lebensmittel- und Diätproduktindustrie der Region verwendet zunehmend hoch-oleische und niedrig-linolensäurehaltige Öle. Günstige regulatorische Rahmenbedingungen für GVO-Pflanzen und eine gut etablierte Verarbeitungseinfrastruktur stärken die Marktführerschaft Nordamerikas weiter.
Europa
Europa hält einen Anteil von 22,7 % am Markt für eigenschaftsverstärkte Öle, unterstützt durch die steigende Nachfrage nach nachhaltigen Hochleistungsölen in der Lebensmittelverarbeitung, Kosmetik, Spezialchemikalien und biobasierten Materialien. Während strenge GVO-Vorschriften den heimischen Anbau einschränken, steigen die Importe von eigenschaftsverstärkten Ölsaaten und raffinierten Ölen weiter an. Der Trend zu saubereren Speiseölen und erneuerbaren industriellen Rohstoffen steht im Einklang mit den Zielen des EU Green Deals und treibt die weitere Einführung voran. Innovationen in biologisch abbaubaren Kunststoffen, Klebstoffen und umweltfreundlichen Schmierstoffen fördern den Verbrauch. Trotz regulatorischer Einschränkungen bleibt Europa aufgrund seines starken Fokus auf Nachhaltigkeit und hochwertigen Anwendungen ein bedeutendes Nachfragezentrum.
Asien-Pazifik
Der Asien-Pazifik-Raum macht 29,8 % des Marktes aus und bleibt die am schnellsten wachsende Region, angetrieben durch steigenden Lebensmittelkonsum, expandierende industrielle Nutzung und zunehmende Akzeptanz von Biotechnologie in China, Indien und Australien. Die Nachfrage nach hocherhitzbarem Soja-, Raps- und Sonnenblumenöl steigt in verpackten Lebensmitteln, Nahrungsergänzungsmitteln und Tierfutter. Industrielle Sektoren wie Kunststoffe, Klebstoffe und Schmierstoffe treiben die Nachfrage ebenfalls voran, da sie auf erneuerbare, leistungsstarke Rohstoffe umsteigen. Die staatliche Unterstützung für Agrarinnovationen, kombiniert mit der Erweiterung der Ölsaatenverarbeitungskapazitäten, positioniert den Asien-Pazifik-Raum als bedeutendes zukünftiges Wachstumszentrum für eigenschaftsverstärkte Öle weltweit.
Lateinamerika
Lateinamerika erfasst einen Marktanteil von 9,6 %, unterstützt durch die starke Produktion von Soja- und Sonnenblumenanbau, insbesondere in Brasilien, Argentinien und Paraguay. Günstige Wachstumsbedingungen, großflächige Landwirtschaft und der zunehmende Einsatz genetisch verbesserter Samen tragen zu höheren Erträgen und verbesserten Öleigenschaften bei. Die Region ist ein bedeutender Exporteur von hocherhitzbarem Sojaöl und stärkt ihre globale Relevanz. Die Inlandsnachfrage steigt in der Lebensmittelverarbeitung und Tierernährung, während Industrien wie Klebstoffe und Schmierstoffe erneuerbare Alternativen erkunden. Kontinuierliche Investitionen in Biotechnologie und Agrartechnologie verbessern die Wettbewerbsfähigkeit Lateinamerikas als Lieferant von eigenschaftsverstärkten Ölen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von 3,7 %, hauptsächlich getrieben durch steigende Importe von Soja-, Raps- und Sonnenblumenölen mit verbesserten Eigenschaften, da die lokale Produktion begrenzt bleibt. Lebensmittel- und Getränkehersteller übernehmen zunehmend eigenschaftsverstärkte Öle, um die Stabilität beim Frittieren, die Haltbarkeit von Produkten und die Nährstoffprofile zu verbessern. Länder wie Südafrika und Ägypten erweitern allmählich den Anbau verbesserter Ölsaatensorten, um die Versorgungssicherheit zu stärken. Industrielle Anwendungen, insbesondere in Schmierstoffen und Polymerverarbeitung, entwickeln sich ebenfalls. Wachsende Investitionen in die Modernisierung der Landwirtschaft und Initiativen zur Ernährungssicherheit unterstützen die allmähliche Marktexpansion in der gesamten Region.
Marktsegmentierungen
Nach Quelle
- Sojasamen
- Raps
- Kopra
- Palmkern
- Sonnenblumensamen
Nach Endverwendung
- Lebensmittel- & Getränkeindustrie
- Diätprodukte
- Tierfutter
- Schmierstoffe
- Klebstoffe
- Kunststoff
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Naher Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für eigenschaftsverstärkte Öle wird von einer Mischung aus globalen Saatgutentwicklern, Biotechnologieunternehmen und großangelegten Ölverarbeitern geprägt, die kontinuierlich in fortschrittliche Eigenschaftsingenieurtechniken und hochwertige Ölsaatensorten investieren. Wichtige Akteure wie Bayer CropScience AG, Dow AgroSciences LLC, Syngenta AG, E. I. du Pont de Nemours & Company, Archer Daniels Midland Company, Burrus Seed Farm, Hefei Fengle Seed Co. Ltd., DragonWave, Huawei Technologies und Ericsson tragen durch genetische Verbesserung, präzise Züchtung und integrierte Lieferkettenfähigkeiten zur Innovation bei. Unternehmen konzentrieren sich auf die Entwicklung von Ölen mit hohem Ölsäuregehalt, niedrigem Linolengehalt und nährstoffangereicherten Ölprofilen, die für Lebensmittel-, Industrie- und biobasierte Materialanwendungen maßgeschneidert sind. Strategische Kooperationen zwischen Saatgutentwicklern und Lebensmittelverarbeitern beschleunigen die Kommerzialisierung maßgeschneiderter Öle, während Investitionen in digitale Landwirtschaftswerkzeuge die Ertragszuverlässigkeit und Produktionseffizienz verbessern. Da die Anforderungen an Nachhaltigkeit steigen, erweitern Unternehmen ihre Portfolios in Richtung erneuerbarer, leistungsstarker Öle, verstärken den Wettbewerb in den Regionen und ermöglichen eine breitere Akzeptanz in Endverbraucherindustrien.
Schlüsselspieler-Analyse
- Ericsson
- Burrus Seed Farm
- Syngenta AG
- E. I. du Pont de Nemours & Company
- Archer Daniels Midland Company
- Bayer Cropscience AG
- DragonWave
- Dow Agrosciences LLC.
- Huawei Technologies
- Hefei Fengle Seed Co. Ltd.
Neueste Entwicklungen
- Im November 2025 schloss Origin Agritech Ltd. eine Patentlizenzvereinbarung mit Shunfeng BioTech für das Cas-SF01-Genbearbeitungswerkzeug ab — zur Stärkung der Genbearbeitungsplattform von Origin und zur Förderung seiner Kapazitäten für die Entwicklung von eigenschaftsbasierten Kultur- / Ölsaateneigenschaften.
- Im Mai 2025 veröffentlichten Asif Mukhtiar et al. eine Übersicht, die beschreibt, wie CRISPR/Cas-basierte Genbearbeitung in Raps genutzt wird, um Ertrag, Stressresistenz und insbesondere Ölqualität zu verbessern, was auf ein wachsendes Momentum für eigenschaftsverbesserte Rapsöle hinweist.
- Im Juli 2024 kündigte Benson Hill, Inc. die Erweiterung seiner Innovationspipeline an, um „vorteilhafte Eigenschaften“ für Sojaöl (unter anderem) zu liefern, die auf die Segmente Tierfutter, Sojaöl und Biokraftstoff abzielen, was auf neue eigenschaftsverbesserte Ölvarianten in der Entwicklung hinweist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erleben, da die Nachfrage nach gesünderen, hoch-oleischen und niedrig-linolensäurehaltigen Ölen in Lebensmittel- und Ernährungsanwendungen steigt.
- Die Einführung fortschrittlicher Gentechnik und CRISPR-Technologie wird die Entwicklung von Pflanzen mit überlegenen Öleigenschaften beschleunigen.
- Industrielle Anwendungen wie Schmierstoffe, Klebstoffe, Beschichtungen und Biokunststoffe werden sich erheblich ausweiten, da die Industrie auf erneuerbare Rohstoffe umstellt.
- Präzisionslandwirtschaftliche Werkzeuge werden die Ertragsqualität und Ölkonstanz verbessern und die großflächige Produktion unterstützen.
- Zusammenarbeiten zwischen Saatgutunternehmen, Verarbeitern und Lebensmittelherstellern werden schnellere Kommerzialisierungswege für maßgeschneiderte Ölprofile schaffen.
- Nachhaltigkeitsvorschriften werden die breitere Nutzung von biobasierten, leistungsstarken Ölen in Verpackungen und Industrieprodukten fördern.
- Der asiatisch-pazifische Raum wird aufgrund des steigenden Verbrauchs, der wachsenden Verarbeitungskapazität und unterstützender Agrarinnovationspolitiken zur am schnellsten wachsenden Region werden.
- Europa wird die Importe von eigenschaftsverbesserten Ölen erhöhen, um seine Anforderungen an Clean-Label- und grüne Materialien zu erfüllen.
- Investitionen in widerstandsfähige landwirtschaftliche Lieferketten werden die Produktionsstabilität angesichts klimatischer Variabilität stärken.
- Neue Spezialölvarianten, die für spezielle industrielle und ernährungsbezogene Anwendungen entwickelt wurden, werden zusätzliche hochpreisige Marktchancen eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für traitverbesserte Öle und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für verbesserte Öle zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für verbesserte Öle hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für eigenschaftsverbesserte Öle antreiben?
Wer sind die führenden Unternehmen im Markt für eigenschaftsverbesserte Öle?
Welche Region hatte 2024 den größten Anteil am Markt für traitsverbesserte Öle?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für eigenschaftsverstärkte Öle Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für eigenschaftsverstärkte Öle Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.33 Billion → 2032: USD 7.43 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für eigenschaftsverstärkte Öle Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für eigenschaftsverstärkte Öle Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für eigenschaftsverstärkte Öle Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für eigenschaftsverstärkte Öle Market Drivers
- 3.3 Markt für eigenschaftsverstärkte Öle Market Restraints & Challenges
- 3.4 Markt für eigenschaftsverstärkte Öle Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für eigenschaftsverstärkte Öle Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für eigenschaftsverstärkte Öle Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für eigenschaftsverstärkte Öle category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für eigenschaftsverstärkte Öle Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für eigenschaftsverstärkte Öle Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für eigenschaftsverstärkte Öle market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für eigenschaftsverstärkte Öle Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für eigenschaftsverstärkte Öle Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für eigenschaftsverstärkte Öle Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für eigenschaftsverstärkte Öle (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für eigenschaftsverstärkte Öle Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für eigenschaftsverstärkte Öle Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für eigenschaftsverstärkte Öle Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für eigenschaftsverstärkte Öle Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für eigenschaftsverstärkte Öle Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für eigenschaftsverstärkte Öle Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für eigenschaftsverstärkte Öle Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für eigenschaftsverstärkte Öle Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für eigenschaftsverstärkte Öle Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
