
Marktübersicht
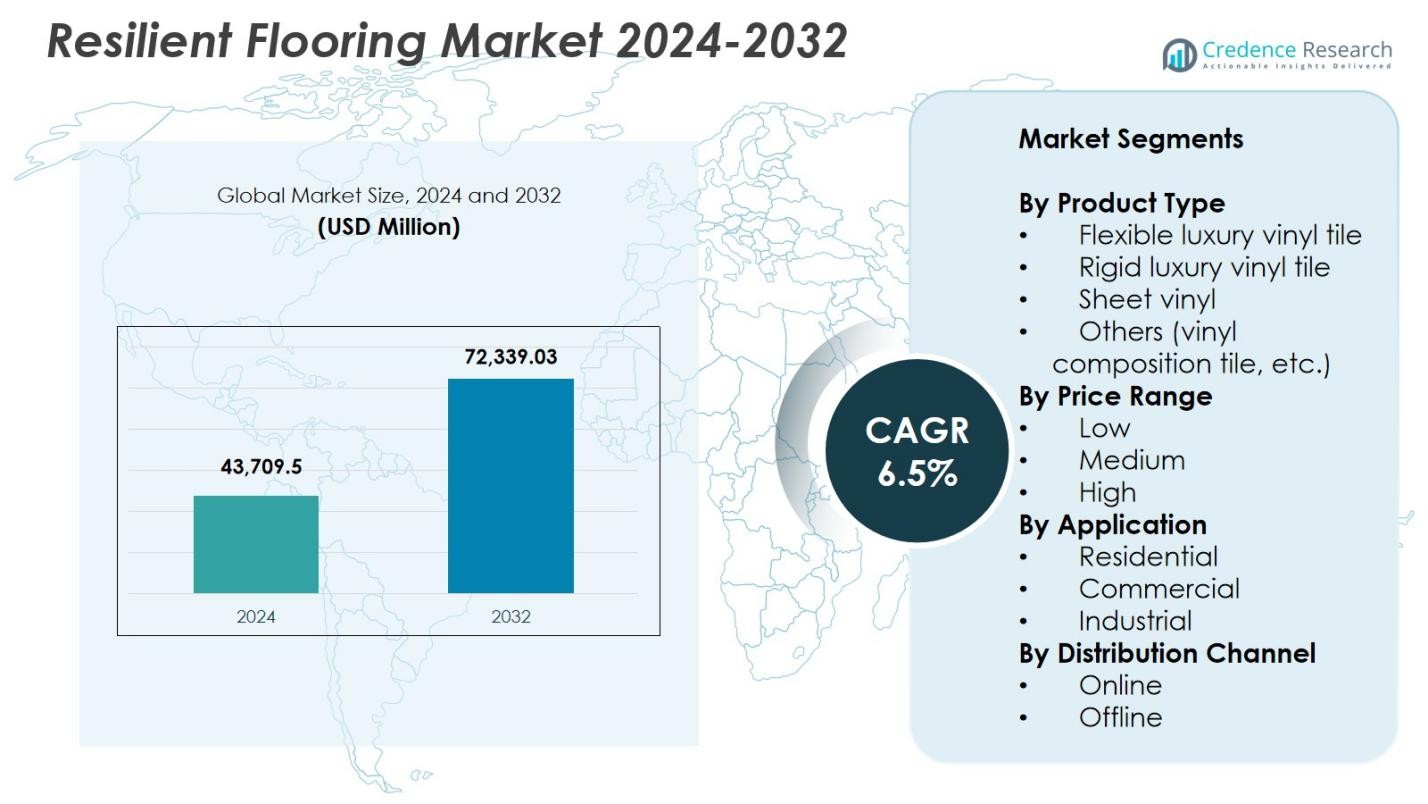
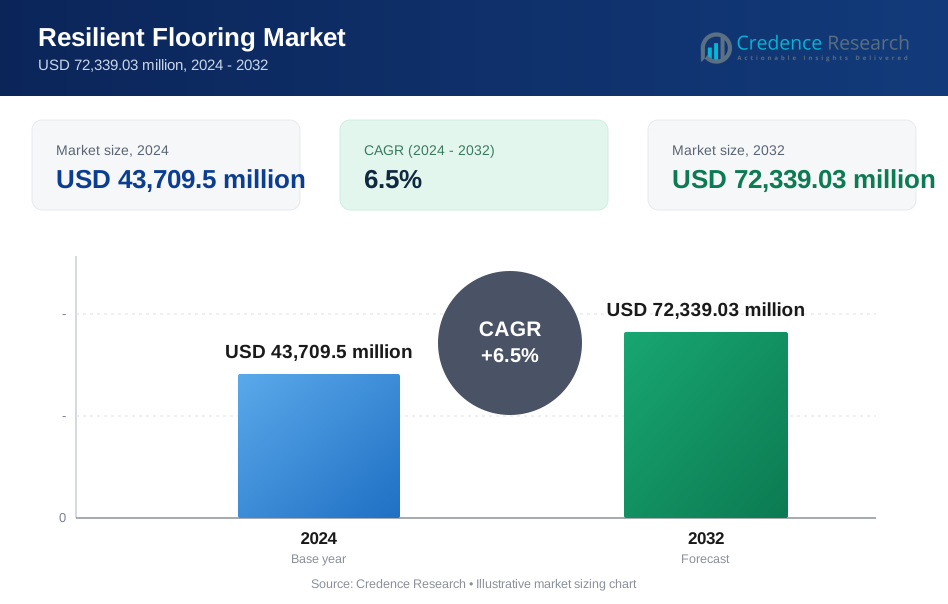
Der Markt für elastische Bodenbeläge wurde 2024 mit 43.709,5 Millionen USD bewertet und soll bis 2032 72.339,03 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,5% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elastische Bodenbeläge 2024 | USD 43.709,5 Millionen |
| Markt für elastische Bodenbeläge, CAGR | 6,5% |
| Marktgröße für elastische Bodenbeläge 2032 | USD 72.339,03 Millionen |
Der Markt für elastische Bodenbeläge umfasst führende Akteure wie Gerflor, Beaulieu, COREtec, Karndean, Interface, Armstrong Flooring, LG Hausys, Forbo, Amtico und Congoleum, die das Wachstum durch fortschrittliche Produktinnovationen und die Erweiterung von Luxus-Vinylfliesen, Vinylböden und starren Kernbodenbelägen vorantreiben. Diese Unternehmen konzentrieren sich auf Designvielfalt, Haltbarkeitsverbesserungen und die Entwicklung nachhaltiger Materialien, um der steigenden Nachfrage in Wohn-, Gewerbe- und institutionellen Umgebungen gerecht zu werden. Regional dominierte der asiatisch-pazifische Raum den Markt mit einem Anteil von 34,8% im Jahr 2024, unterstützt durch schnelle Urbanisierung, großangelegte Bauprojekte und die starke Akzeptanz kostengünstiger Bodenbelagslösungen. Nordamerika und Europa folgen, getrieben von Renovierungstrends und der Präferenz für leistungsstarke, pflegeleichte Bodenbelagsmaterialien.
Markteinblicke
- Der Markt für elastische Bodenbeläge wurde 2024 mit 43.709,5 Millionen USD bewertet und soll bis 2032 mit einer CAGR von 6,5% wachsen.
- Steigende Renovierungs- und Umbaumaßnahmen in Wohn- und Gewerbesektoren treiben die Nachfrage an, wobei das flexible LVT-Segment aufgrund seiner Haltbarkeit, Designvielfalt und einfachen Installation einen Anteil von 41,8% hält.
- Zu den wichtigsten Trends gehören die beschleunigte Einführung nachhaltiger, VOC-armer Bodenbelagslösungen und fortschrittlicher Digitaldrucktechnologien, die die Anpassung und ästhetische Realismus verbessern.
- Führende Akteure wie Gerflor, Beaulieu, COREtec, Karndean, Interface, Armstrong Flooring, LG Hausys, Forbo, Amtico und Congoleum erweitern ihre Produktportfolios und stärken ihre Fertigungskapazitäten, um den sich entwickelnden Marktanforderungen gerecht zu werden.
- Der asiatisch-pazifische Raum führte mit einem Anteil von 34,8% im Jahr 2024, gefolgt von Nordamerika mit 32,4% und Europa mit 27,1%, während das Segment der kommerziellen Anwendungen mit einem Anteil von 48,5% dominierte, angetrieben durch Anforderungen an stark frequentierte Einrichtungen.
 Marktanalyse der Segmentierung:
Nach Produkttyp:
Der Markt für elastische Bodenbeläge wird von dem flexiblen Segment der Luxusvinylfliesen (LVT) angeführt, das 2024 einen Anteil von 41,8% ausmachte. Dies ist auf seine überlegene Designvielfalt, einfache Installation und starke Leistung in feuchtigkeitsanfälligen Umgebungen zurückzuführen. Flexibles LVT gewinnt sowohl bei Wohn- als auch bei Gewerbesanierungen an Bedeutung, da es komfortabel unter den Füßen ist, eine breite ästhetische Palette bietet und kosteneffizient ist. Starres LVT folgt mit starker Akzeptanz in stark frequentierten Bereichen aufgrund seiner dimensionsstabilen Eigenschaften, während Vinylbahnen und andere Formate wie VCT in kostenbewussten Anwendungen, die langlebige und pflegeleichte Oberflächen erfordern, relevant bleiben.
- Zum Beispiel bewältigt Armstrongs StrataMax Pro Vinylbahn starken Verkehr und feuchte Bereiche, während sein Standard Excelon VCT 85% Kalkstein in 12x12-Zoll-Fliesen für eine wirtschaftliche gewerbliche Nutzung in Schulen und Einzelhandel verwendet.
Nach Preisklasse:
Das mittlere Preissegment dominierte den Markt für elastische Bodenbeläge mit einem Anteil von 46,3% im Jahr 2024, unterstützt durch sein ausgewogenes Wertversprechen von erhöhter Haltbarkeit, breiteren Designoptionen und Eignung für sowohl Wohn- als auch Gewerberäume. Dieses Segment zieht Verbraucher an, die eine erstklassige Leistung ohne die hohen Kosten von Luxusvarianten suchen. Das Hochpreissegment expandiert weiterhin aufgrund der steigenden Nachfrage nach gehobenen Innenausstattungen und fortschrittlichen Abdichtungstechnologien, während das Niedrigpreissegment für großangelegte Projekte bevorzugt wird, die Erschwinglichkeit über langfristige Leistungsnutzen priorisieren.
- Zum Beispiel verfügen die MultiStile™ Vinylfliesen von Welspun Flooring über die ScrapeGuard™-Technologie mit UV-Beschichtung zum Kratzschutz und einfacher Klebeinstallation, ideal für Wohnraum-Upgrades in stark frequentierten Bereichen.
Nach Anwendung:
Das gewerbliche Segment führte den Markt für elastische Bodenbeläge mit einem Anteil von 48,5% im Jahr 2024 an, angetrieben durch den umfangreichen Einsatz in Einzelhandelsflächen, Büros, Gesundheitseinrichtungen und Bildungsgebäuden, die langlebige, leicht zu reinigende und ästhetisch anpassungsfähige Bodenlösungen suchen. Gewerbliche Nutzer bevorzugen elastische Bodenbeläge aufgrund ihrer langen Lebensdauer, Fleckenresistenz und Fähigkeit, starkem Fußverkehr standzuhalten. Wohnanwendungen wachsen weiter mit zunehmenden Renovierungsaktivitäten und der Vorliebe für wasserdichte Oberflächen, während das Industriesegment in leichtindustriellen Bereichen an Bedeutung gewinnt, die rutschfeste und stoßfeste Bodenmaterialien erfordern.
Wichtige Wachstumsfaktoren
Steigende Renovierungs- und Umbaumaßnahmen
Wachsende globale Investitionen in Wohn- und Gewerbesanierungen treiben den Markt für elastische Bodenbeläge erheblich an. Verbraucher bevorzugen zunehmend langlebige, feuchtigkeitsbeständige und optisch ansprechende Bodenoptionen wie LVT zur Modernisierung von Innenräumen. Der Anstieg der Ausgaben für Heimverbesserungen, die Expansion von Gewerbeimmobilien und Upgrades in Gastgewerbe- und Einzelhandelsbereichen verstärken die Nachfrage. Die einfache Installation, die niedrigeren Lebenszykluskosten und die Kompatibilität mit Fußbodenheizsystemen von elastischen Bodenbelägen beschleunigen die Akzeptanz weiter. Entwickler bevorzugen auch elastische Bodenbeläge aufgrund ihrer Fähigkeit, natürliche Materialien zu replizieren, während sie unter starkem Fußverkehr eine überlegene Leistung bieten.
- Zum Beispiel erneuerte das Havasu Regional Medical Center seinen abgenutzten elastischen Bodenbelag mit dem Commercial System von Bona und schloss das Projekt in 18 Stunden ab, anstatt der über 72 Stunden, die für einen vollständigen Austausch erforderlich wären, und sparte dabei 20.000 US-Dollar plus Arbeitskosten.
Technologische Fortschritte zur Leistungssteigerung
Innovationen in Oberflächenbeschichtungen, starrer Kerntechnologie, Prägeverfahren und Digitaldruck stärken die Produktleistung und Designvielfalt auf dem Markt. Fortschrittliche Schutzschichten bieten jetzt verbesserte Kratzfestigkeit, Wasserdichtigkeit und Fleckenschutz, wodurch elastische Bodenbeläge für eine breitere Palette von Anwendungen geeignet sind. Hersteller investieren in nachhaltige Produktionstechnologien und recycelbare Materialien, die mit globalen Standards für umweltfreundliches Bauen übereinstimmen. Diese Fortschritte verbessern die Produktlebensdauer und die ästhetische Realitätsnähe und ziehen sowohl gewerbliche als auch private Käufer an, die langlebige, leistungsstarke Bodenlösungen suchen.
- Zum Beispiel verwendet Engineered Floors' PureGrain Direct Digital Print DLVT digitale Prägetechnologie auf einem hochdichten SPC-Kern und erreicht hochauflösende Designs mit fünfmal größerer Farbklarheit und perfekt registrierten Texturen für realistische Holzoptiken.
Wachsende Akzeptanz in kommerziellen und institutionellen Einrichtungen
Die rasche Expansion der Einzelhandels-, Gesundheits-, Bildungs- und Gastgewerbesektoren fördert die starke Akzeptanz von elastischen Bodenbelägen aufgrund ihrer Haltbarkeit, Hygienevorteile und einfachen Wartung. Gewerbliche Räume benötigen Materialien, die starkem Fußverkehr standhalten und gleichzeitig eine gleichbleibende visuelle Qualität bewahren, wodurch LVT, Vinylbahnen und starre Kernprodukte bevorzugte Optionen sind. Der Anstieg moderner Bürolayouts, der verstärkte Bau von Kliniken und die Nachfrage nach rutschfesten Bodenbelägen in öffentlichen Einrichtungen fördern das Marktwachstum weiter. Darüber hinaus unterstützen elastische Bodenbeläge eine schnellere Installation und reduzieren die Betriebsunterbrechung in stark frequentierten Umgebungen.
Wichtige Trends & Chancen
Verschiebung hin zu nachhaltigen und emissionsarmen Bodenlösungen
Nachhaltigkeit entwickelt sich zu einem bestimmenden Trend, da Hersteller emissionsarme, phthalatfreie und recycelbare elastische Bodenbeläge einführen. Umweltzertifikate wie LEED und BREEAM stärken die Nachfrage nach umweltverantwortlichen Materialien in gewerblichen und privaten Projekten. Biobasierte Trägermaterialien, energieeffiziente Herstellung und geschlossene Recyclingprogramme bieten lukrative Innovationsmöglichkeiten. Da Verbraucher und Unternehmen umweltfreundliche Innenräume priorisieren, gewinnen Marken, die transparente Umweltdeklarationen und zirkuläre Bodenmodelle anbieten, einen Wettbewerbsvorteil im sich entwickelnden Marktumfeld.
- Zum Beispiel hat Tarkett seit 2011 ultra-emissionsarme Bodenbeläge entwickelt, mit Emissionen, die 10 bis 100 Mal unter den strengen globalen Standards liegen und von Eurofins auf Gold- und Platin-Niveau für die Innenraumluftqualität verifiziert wurden.
Erweiterung des Digitaldrucks und anpassbare Designs
Fortschrittliche Digitaldrucktechnologien ermöglichen hochrealistische Texturen, verbesserte Farbgenauigkeit und personalisierte Bodendesigns und eröffnen erhebliche Chancen im Gastgewerbe, Einzelhandel und hochwertigen Wohninterieurs. Individuelle Muster, die Holz, Stein und Keramik präzise nachahmen, steigern die Präferenz für LVT und Vinylbahnen. Dieser Wandel ermöglicht Architekten und Designern größere kreative Flexibilität und unterstützt einzigartige Marken- und thematische Innenraumkonzepte. Da Personalisierung zu einem entscheidenden Kaufkriterium wird, wird erwartet, dass Hersteller, die agile Designfähigkeiten und schnellere Produktionszeiten bieten, die steigende Marktnachfrage erfassen.
- Zum Beispiel nutzt die Northern Wonder LVT-Kollektion von Mannington Commercial den Digitaldruck für sehr lange Musterwiederholungen und gedehnte Farben, die mit traditionellen Rotogravurmethoden außergewöhnlich schwer zu erreichen sind.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für PVC, Weichmacher, Stabilisatoren und andere petrochemisch abgeleitete Inputs schaffen erhebliche Kostenunsicherheit für Hersteller auf dem Markt für elastische Bodenbeläge. Jeder Anstieg der Rohölpreise wirkt sich auf die Materialbeschaffung, Produktionskosten und Gewinnmargen aus. Hersteller kämpfen oft damit, Kostendruck auszugleichen, ohne die Qualität oder Erschwinglichkeit für Verbraucher zu beeinträchtigen. Darüber hinaus können Unterbrechungen der Lieferkette und verschärfte Umweltvorschriften für chemische Komponenten die Volatilität weiter verstärken, was langfristige Preisstrategien und die Bestandsplanung für Marktteilnehmer zunehmend herausfordernd macht.
Umweltbedenken und Recyclingbeschränkungen
Trotz Fortschritten in der nachhaltigen Produktentwicklung steht der Markt für elastische Bodenbeläge vor Herausforderungen im Zusammenhang mit Recycling am Lebensende und Abfallmanagement. Viele mehrschichtige Bodenstrukturen sind aufgrund gemischter Materialzusammensetzungen schwer zu recyceln, was die Kreislauffähigkeit einschränkt und Umweltbedenken aufwirft. Vorschriften zur Reduzierung von Plastikabfällen und strenge Emissionsstandards erhöhen die Compliance-Belastungen für Hersteller. Verbraucher und institutionelle Käufer prüfen zunehmend die ökologischen Fußabdrücke und drängen Unternehmen dazu, mit recycelbaren Materialien und saubereren Herstellungsprozessen zu innovieren. Die Skalierung solcher Technologien bleibt jedoch komplex und kostenintensiv für die Branche.
Regionale Analyse
Nordamerika
Nordamerika hielt einen 32,4% Anteil am Markt für elastische Bodenbeläge im Jahr 2024, angetrieben durch starke Nachfrage in Wohnrenovierungen, Bürogebäuden, Einzelhandelsflächen und institutionellen Gebäuden. Die Region profitiert von der hohen Akzeptanz von Luxus-Vinylfliesen aufgrund ihrer Haltbarkeit, Feuchtigkeitsbeständigkeit und Designflexibilität. Das Wachstum wird weiter durch steigende Ausgaben für Heimverbesserungen, den Ausbau des Mehrfamilienhausbaus und die zunehmende Präferenz für pflegeleichte Bodenbelagslösungen unterstützt. Hersteller investieren weiterhin in technologisch fortschrittliche und umweltfreundliche Produktlinien, die den Nachhaltigkeitsstandards entsprechen, und stärken die Durchdringung von elastischen Bodenbelägen in den Vereinigten Staaten und Kanada.
Europa
Europa machte einen 27,1% Anteil am Markt für elastische Bodenbeläge im Jahr 2024 aus, unterstützt durch strenge Umweltvorschriften und starke Nachfrage aus kommerziellen und industriellen Einrichtungen. Der Fokus der Region auf nachhaltige Baumaterialien und emissionsarme Bodenbeläge fördert die Akzeptanz fortschrittlicher Vinylformate und recycelbarer elastischer Bodenbelagslösungen. Steigende Renovierungsaktivitäten im Wohn- und Gastgewerbesektor fördern die Marktexpansion weiter. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen den Verbrauch an, bedingt durch hohe Investitionen in moderne Infrastruktur und energieeffiziente Innenräume, während Südeuropa ein wachsendes Interesse verzeichnet, angetrieben durch verstärkte Bauaktivitäten und tourismusbezogene Aufrüstungen von Einrichtungen.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den globalen Markt für elastische Bodenbeläge mit einem Anteil von 34,8 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, expandierenden Wohnungsbau und großflächige kommerzielle Entwicklungen. Starkes Wirtschaftswachstum in China, Indien und Südostasien beschleunigt weiterhin die Nachfrage nach kostengünstigen, langlebigen und stilvollen Bodenbelägen. Die Region setzt zunehmend auf luxuriöse Vinylfliesen und Vinylbahnen für moderne Wohnhäuser, Einzelhandelsketten und Bildungseinrichtungen. Steigende verfügbare Einkommen, staatliche Wohnungsinitiativen und wachsende Investitionen in Smart Cities stärken den Marktschwung weiter. Darüber hinaus sorgt die Präsenz großer Produktionszentren für wettbewerbsfähige Preise und eine weit verbreitete Produktverfügbarkeit in der gesamten Region.
Lateinamerika
Lateinamerika erfasste einen Anteil von 3,4 % am Markt für elastische Bodenbeläge im Jahr 2024, wobei die Nachfrage weitgehend von der Modernisierung der Infrastruktur und der zunehmenden Akzeptanz von Vinylböden in kommerziellen und Wohnprojekten beeinflusst wird. Brasilien und Mexiko dominieren den Verbrauch aufgrund der städtischen Entwicklung und der steigenden Präferenz für wirtschaftliche, feuchtigkeitsbeständige Bodenbelagsoptionen. Das Wachstum wird durch die Expansion im Einzelhandel, Gastgewerbe und Gesundheitswesen unterstützt. Der Trend zu pflegeleichten Innenmaterialien und die Verfügbarkeit importierter LVT- und Vinylbahnprodukte tragen ebenfalls zur Marktexpansion bei. Allerdings stellen wirtschaftliche Schwankungen und begrenzte lokale Produktionskapazitäten Herausforderungen für eine breitere Marktdurchdringung dar.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 einen Anteil von 2,3 % aus, angetrieben durch den steigenden Bau von Geschäftskomplexen, Gastgewerbeimmobilien und hochwertigen Wohnanlagen. Länder wie die VAE, Saudi-Arabien und Südafrika sind wichtige Verbraucher, angetrieben durch Investitionen in moderne Infrastruktur und Innenraumaufwertungen. Die Region setzt zunehmend auf elastische Bodenbeläge aufgrund ihrer Langlebigkeit, Hitzebeständigkeit und Eignung für stark frequentierte Umgebungen. Wachsende Tourismus- und Einzelhandelsexpansion unterstützen die Nachfrage weiter. Allerdings wird das Marktwachstum durch Preissensibilität und Abhängigkeit von Importen moderiert, obwohl der langfristige Ausblick mit laufenden städtischen Entwicklungsinitiativen positiv bleibt.
Marktsegmentierungen:
Nach Produkttyp
- Flexibler Luxus-Vinylfliesen
- Starre Luxus-Vinylfliesen
- Vinylbahnen
- Andere (Vinylzusammensetzungsfliesen usw.)
Nach Preisklasse
- Niedrig
- Mittel
- Hoch
Nach Anwendung
- Wohnbereich
- Gewerblich
- Industriell
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für widerstandsfähige Bodenbeläge umfasst führende Akteure wie Gerflor, Beaulieu, COREtec, Karndean, Interface, Armstrong Flooring, LG Hausys, Forbo, Amtico und Congoleum, die alle durch Produktdiversifizierung, fortschrittliche Technologien und nachhaltigkeitsorientierte Strategien Innovationen vorantreiben. Diese Unternehmen priorisieren die Erweiterung ihrer Luxus-Vinylfliesen-, Vinylbahnen- und Rigid-Core-Bodenbelagsportfolios, um der wachsenden Nachfrage in den Wohn-, Gewerbe- und institutionellen Sektoren gerecht zu werden. Viele Hersteller investieren stark in Digitaldruck, Prägetechniken und umweltfreundliche Materialien, um Produktrealismus und Leistung zu verbessern. Strategische Initiativen wie Fusionen, Kapazitätserweiterungen und Vertriebspartnerschaften stärken ihre globale Marktpräsenz. Darüber hinaus konzentrieren sich laufende F&E-Bemühungen auf die Verbesserung der Recyclingfähigkeit, die Verstärkung der Verschleißschichten und die Entwicklung von VOC-armen Produkten, die den Standards für umweltfreundliches Bauen entsprechen. Da sich die Verbraucherpräferenzen hin zu langlebigen, designflexiblen und kosteneffizienten Bodenbelagslösungen verschieben, verbessern die Hauptakteure weiterhin die Markenbekanntheit, optimieren die Lieferketten und erweitern das Angebot, das auf die sich entwickelnden Anforderungen der Endnutzer zugeschnitten ist.
Analyse der Hauptakteure
- Gerflor
- Beaulieu
- COREtec
- Karndean
- Interface
- Armstrong Flooring
- LG Hausys
- Forbo
- Amtico
- Congoleum
Neueste Entwicklungen
- Im November 2025 erwarb die Beaulieu International Group (über ihre Tochtergesellschaft New Congol LLC) die Vermögenswerte von Congoleum Flooring und erweiterte damit erheblich ihre Präsenz in den USA und ihr Portfolio an widerstandsfähigen Bodenbelägen.
- Im Jahr 2025 schloss die Gerflor Group die Übernahme von Matter Surfaces ab, einem in den USA ansässigen Anbieter von Eingangssystemen und architektonischen Oberflächenprodukten, und erweiterte damit Gerflors Angebot an gewerblichen Bodenbelägen und Oberflächen.
- Im Dezember 2023 erwarb Karndean Designflooring Go Resilient (Kanada) und stärkte damit seine nordamerikanische Präsenz und Vertriebskapazitäten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Preisklasse, Anwendung, Vertriebskanal und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, angetrieben durch steigende Renovierungs- und Umbaumaßnahmen in Wohn- und Gewerbesektoren.
- Die Nachfrage nach Luxusvinylfliesen wird weiter zunehmen, da Verbraucher zu langlebigen, wasserdichten und designreichen Bodenlösungen tendieren.
- Technologische Fortschritte in der Rigid-Core-Konstruktion und im Digitaldruck werden die Produktleistung und ästhetische Realismus verbessern.
- Nachhaltigkeitsinitiativen werden die Einführung von emissionsarmen, recycelbaren und biobasierten elastischen Bodenbelägen beschleunigen.
- Gewerbliche Räume werden zunehmend elastische Bodenbeläge wegen ihrer Strapazierfähigkeit bei hohem Verkehrsaufkommen und geringen Wartungsvorteilen bevorzugen.
- Hersteller werden ihre Investitionen in umweltfreundliche Produktionsprozesse und zirkuläre Recyclingprogramme ausweiten.
- Schwellenländer werden aufgrund der schnellen Urbanisierung und zunehmenden Bautätigkeiten eine erhebliche Nachfrage antreiben.
- Anpassbare Designs und fortschrittliche Prägungen werden Premiumisierungstrends in der Hotellerie und im Einzelhandel unterstützen.
- Distributionsnetzwerke werden durch strategische Partnerschaften und die Expansion des Omnichannel-Einzelhandels gestärkt.
- Innovationen in der akustischen Leistung, Schlagfestigkeit und dem Komfort unter den Füßen werden die langfristige Marktakzeptanz verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für resilienten Bodenbelag und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für resilienten Bodenbelag voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für widerstandsfähige Bodenbeläge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für widerstandsfähige Bodenbeläge antreiben?
Wer sind die führenden Unternehmen im Markt für widerstandsfähige Bodenbeläge?
Welche Region hatte 2024 den größten Anteil am Markt für resilienten Bodenbelag?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elastische Bodenbeläge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elastische Bodenbeläge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 43,709.5 million → 2032: USD 72,339.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elastische Bodenbeläge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elastische Bodenbeläge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elastische Bodenbeläge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elastische Bodenbeläge Market Drivers
- 3.3 Markt für elastische Bodenbeläge Market Restraints & Challenges
- 3.4 Markt für elastische Bodenbeläge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elastische Bodenbeläge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elastische Bodenbeläge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elastische Bodenbeläge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elastische Bodenbeläge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elastische Bodenbeläge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elastische Bodenbeläge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elastische Bodenbeläge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elastische Bodenbeläge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elastische Bodenbeläge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elastische Bodenbeläge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elastische Bodenbeläge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elastische Bodenbeläge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elastische Bodenbeläge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elastische Bodenbeläge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elastische Bodenbeläge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elastische Bodenbeläge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elastische Bodenbeläge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elastische Bodenbeläge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elastische Bodenbeläge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
