
Marktübersicht:
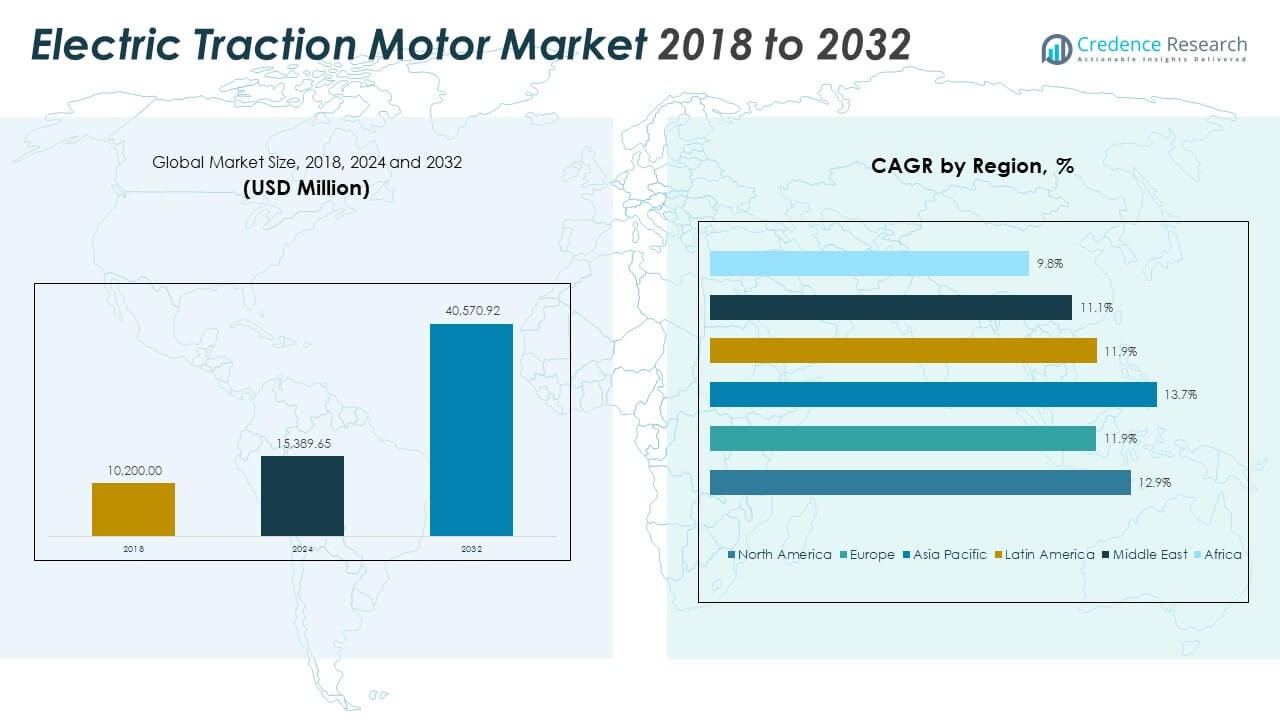
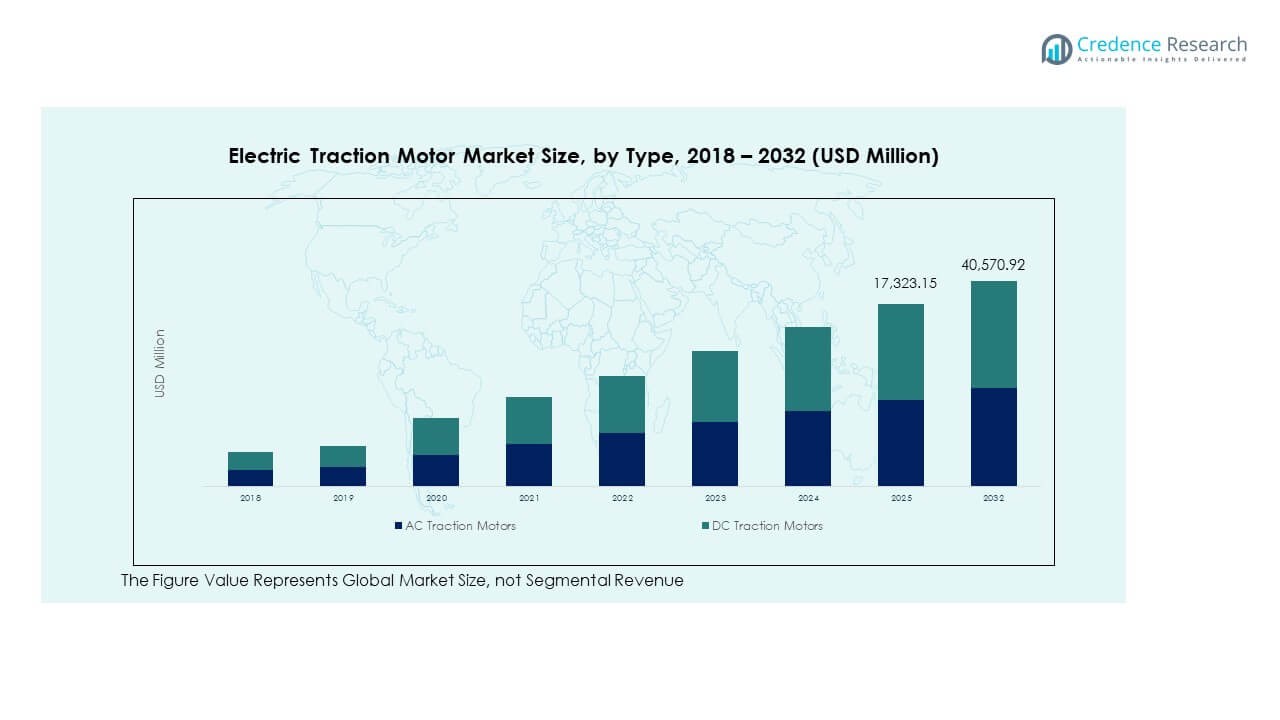
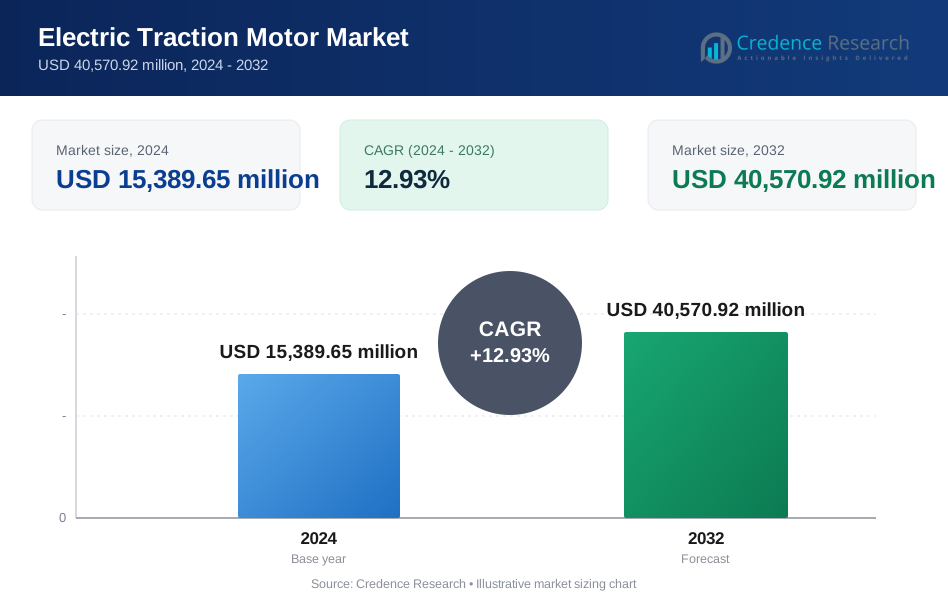
Der Markt für elektrische Traktionsmotoren hatte 2018 einen Wert von 10.200,00 Millionen USD und stieg bis 2024 auf 15.389,65 Millionen USD. Es wird erwartet, dass er bis 2032 40.570,92 Millionen USD erreichen wird, bei einer jährlichen Wachstumsrate (CAGR) von 12,93 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektrische Traktionsmotoren 2024 | USD 15.389,65 Millionen |
| Markt für elektrische Traktionsmotoren, CAGR | 12,93% |
| Marktgröße für elektrische Traktionsmotoren 2032 | USD 40.570,92 Millionen |
Die steigende Produktion von Elektrofahrzeugen und unterstützende staatliche Richtlinien beschleunigen das Wachstum der Branche. Automobilhersteller priorisieren fortschrittliche Traktionssysteme, um Emissionsstandards zu erfüllen und die Fahrleistung zu verbessern. Die Integration von digitaler Steuerung, regenerativem Bremsen und effizienter Energieumwandlung erhöht die Betriebssicherheit. Hersteller investieren stark in Forschung und Entwicklung, um kompakte, leichte Motoren für verschiedene Plattformen zu entwickeln. Die zunehmende Elektrifizierung des öffentlichen Verkehrs und die Einführung von Hybridsystemen fördern zusätzlich die Expansion der Branche. Sie entwickelt sich weiterhin als zentraler Treiber der globalen Elektrifizierungsbemühungen.
Der asiatisch-pazifische Raum führt den Markt für elektrische Traktionsmotoren an, angetrieben durch die großflächige EV-Produktion und die Elektrifizierung des öffentlichen Verkehrs in China, Japan und Südkorea. Europa folgt mit starken regulatorischen Rahmenbedingungen, die emissionsfreie Mobilität und die Modernisierung der Eisenbahnen fördern. Nordamerika zeigt eine stetige Einführung, unterstützt durch den Ausbau der EV-Infrastruktur und die industrielle Automatisierung. Aufstrebende Regionen wie Lateinamerika, der Nahe Osten und Afrika zeigen wachsendes Potenzial durch staatlich unterstützte Elektrifizierungs- und Erneuerbare-Integrationsprojekte. Dies spiegelt den globalen Übergang zu nachhaltigen und effizienten Mobilitätssystemen wider.
Markteinblicke:
- Der Markt für elektrische Traktionsmotoren hatte 2018 einen Wert von 10.200,00 Millionen USD, erreichte 2024 15.389,65 Millionen USD und wird voraussichtlich bis 2032 40.570,92 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 12,93 %.
- Der asiatisch-pazifische Raum dominiert mit einem Anteil von 4 %, angetrieben durch großflächige EV-Produktion, Elektrifizierung von U-Bahn-Netzen und robuste Fertigung in China, Japan und Südkorea.
- Nordamerika hält einen Anteil von 9 %, unterstützt durch starke EV-Einführung in den USA und Fortschritte in der Ladeinfrastruktur, während Europa mit einem Anteil von 17,7 % folgt, angeführt von sauberen Transportpolitiken und der Modernisierung der Eisenbahnen.
- Die am schnellsten wachsende Region ist der asiatisch-pazifische Raum mit einer CAGR von 7 %, zurückzuführen auf aggressive staatliche Anreize, kosteneffiziente Produktion und schnelle industrielle Elektrifizierung.
- Nach Typ machen AC-Traktionsmotoren etwa 68 % aus, bevorzugt wegen ihrer Effizienz und geringen Wartung, während DC-Traktionsmotoren 32 % ausmachen, hauptsächlich in älteren Eisenbahn- und Industrieanwendungen verwendet.
Markttreiber
Steigende Akzeptanz von Elektro- und Hybridfahrzeugen auf globalen Märkten
Der Markt für elektrische Traktionsmotoren expandiert rasch mit starkem Wachstum in der Herstellung von Elektro- und Hybridfahrzeugen. Regierungen setzen strengere Emissionsgesetze durch, die Automobilhersteller dazu ermutigen, auf elektrische Antriebsstränge umzusteigen. Die Verbrauchernachfrage nach nachhaltigen Mobilitätsoptionen nimmt in den wichtigsten Volkswirtschaften weiter zu. Unternehmen entwickeln Motoren mit höherer Leistungsdichte und Energieeffizienz, um die Leistung zu verbessern. Die Integration von regenerativen Bremssystemen erhöht die Reichweite und Effizienz der Fahrzeuge weiter. Automobilhersteller bilden strategische Allianzen mit Motorenproduzenten, um eine stetige Komponentenversorgung sicherzustellen. Die Senkung der Batteriekosten unterstützt die großflächige Einführung in allen Segmenten. Es bleibt ein zentraler Treiber für die Transformation der Mobilität der nächsten Generation.
- Zum Beispiel gewinnen die Systeme des Tesla Model 3 Bremsenergie zurück, um die Reichweite im Stadtverkehr um bis zu 10-20% zu verlängern. Automobilhersteller bilden strategische Allianzen mit Motorenproduzenten, um eine stetige Komponentenversorgung sicherzustellen.
Fortschritte im Motordesign und in der Materialeffizienz für verbesserte Leistung
Ständige technologische Entwicklungen konzentrieren sich darauf, die Motoreffizienz, das Drehmoment und das Leistungsgewicht zu verbessern. Ingenieure integrieren fortschrittliche Materialien wie Siliziumkarbid und Seltenerdmagnete, um die Energieumwandlung zu verbessern. Der Markt für elektrische Traktionsmotoren profitiert von Innovationen in der Statorwicklung und im Rotordesign. Kompakte Architekturen unterstützen leichte Fahrzeuge und effiziente Kühlsysteme. Präzisionsfertigungstechniken sorgen für reduzierte Reibung und Energieverluste während des Betriebs. Automobil-OEMs priorisieren geräusch- und vibrationsfreie Leistung für verbesserten Komfort. F&E-Investitionen treiben Innovationen voran, die Kosten, Haltbarkeit und Umweltstandards ausbalancieren. Es prägt weiterhin die Ingenieurstrategien der führenden Motorenentwickler.
- Der Markt für elektrische Traktionsmotoren profitiert von Innovationen in der Statorwicklung und im Rotordesign, zum Beispiel liefert der hintere Motor des Tesla Model 3 193 kW Leistung und 431 Nm Drehmoment bei Spitzenleistung.
Regierungsanreize und regulatorischer Druck für Elektrifizierungsprogramme
Globale Regierungen setzen Richtlinien um, die den Übergang zu saubereren Transportsystemen fördern. Subventionen, Steuervergünstigungen und Kaufanreize erhöhen die Erschwinglichkeit der Elektromobilität. Der Markt für elektrische Traktionsmotoren profitiert von nationalen Emissionsreduktionsplänen und strengeren Kraftstoffeffizienznormen. Öffentliche Investitionen in Ladenetzwerke unterstützen das langfristige Verbrauchervertrauen. Null-Emissions-Mandate beschleunigen die Einhaltung und Produktionsziele der Automobilhersteller. Länder wie China, Deutschland und die USA investieren in elektrifizierte öffentliche Verkehrssysteme. Diese Programme stimulieren Komponentenlieferanten und OEMs, die Produktion effizient zu skalieren. Es stimmt die industriellen Prioritäten mit den globalen Nachhaltigkeitszielen überein.
Steigende Nachfrage nach effizientem öffentlichen Verkehr und industrieller Mobilität
Urbanisierung und Bevölkerungsdichte treiben die Expansion von Elektrobussen, Straßenbahnen und Lokomotiven voran. Verkehrsbehörden suchen zuverlässige Traktionslösungen, die die Lebenszykluskosten und den Wartungsbedarf senken. Der Markt für elektrische Traktionsmotoren profitiert von der Einführung in Schienennetze und Bergbaufahrzeuge. Energierückgewinnungstechnologien verbessern die Systemleistung in U-Bahn- und Hochgeschwindigkeitsbahnnetzen. Betreiber konzentrieren sich darauf, Betriebskosten durch elektrischen Antrieb zu senken. Die schnelle Elektrifizierung von Logistikflotten stärkt die Marktdurchdringung weiter. Die Modernisierung der Infrastruktur gewährleistet eine konsistente Motorleistung bei schweren Anwendungen. Es spielt eine entscheidende Rolle beim Aufbau nachhaltiger Transportsysteme weltweit.
Markttrends
Integration von digitalen Steuerungssystemen und intelligenten Überwachungstechnologien
Hersteller integrieren digitale Sensoren und KI-basierte Diagnosesysteme, um die Betriebssicherheit zu verbessern. Intelligente Steuereinheiten verwalten die Drehmomentverteilung und optimieren den Stromfluss in Echtzeit. Der Markt für elektrische Traktionsmotoren entwickelt sich hin zu vernetzten Systemen, die Fehler vor einem Ausfall vorhersagen. Vorausschauende Wartung steigert die Effizienz und reduziert Ausfallzeiten bei Elektrofahrzeugen. Unternehmen nutzen cloud-verbundene Plattformen, um den Energieverbrauch und Temperaturprofile zu überwachen. Datenanalysen helfen Ingenieuren, die Leistung durch adaptive Algorithmen zu verbessern. Softwaredefinierte Komponenten werden für die nächste Generation von EV-Architekturen unverzichtbar. Sie unterstützen intelligentere, sicherere und effizientere elektrische Antriebsnetze.
- Zum Beispiel entwickelt Bosch KI-gesteuerte Motorsteuerungs- und vorausschauende Wartungssysteme, die Echtzeit-Sensordaten nutzen, um die Effizienz zu steigern und Ausfallzeiten bei Elektrofahrzeugen zu minimieren. Diese Lösungen verbessern die Zuverlässigkeit, indem sie eine frühzeitige Fehlererkennung und optimiertes Energiemanagement ermöglichen.
Verschiebung hin zu seltenen Erden-freien und nachhaltigen Motorproduktionstechnologien
Bedenken hinsichtlich der Materialversorgung veranlassen Unternehmen, Motoren ohne seltene Erden-Magnete zu entwickeln. Die Forschung legt den Schwerpunkt auf recycelbare Materialien und nachhaltige Herstellungspraktiken. Der Markt für elektrische Traktionsmotoren spiegelt diesen Wandel wider, indem alternative magnetische Legierungen gefördert werden. Unternehmen erforschen Ferrit-basierte Magnete, die die Abhängigkeit von kritischen Mineralien verringern. Lieferkettenunterbrechungen fördern lokale Beschaffung und Innovation im magnetfreien Design. Umweltpolitiken verstärken umweltfreundliche Ansätze in allen Produktionsphasen. Industrielle Kooperationen zielen auf eine kohlenstoffneutrale Herstellung von elektrischen Antriebssystemen ab. Dies beschleunigt den Fortschritt hin zu einer widerstandsfähigeren und grüneren Wertschöpfungskette.
Wachsende Fokussierung auf Hochspannungssysteme und kompakte Antriebsstrangintegration
EV-Hersteller entwerfen Plattformen, die Hochspannungsmotorarchitekturen für überlegene Leistungsausgabe unterstützen. Fortschrittliche Isolations- und Kühlmethoden bewältigen die erhöhte Wärme während des Betriebs. Der Markt für elektrische Traktionsmotoren setzt auf kompakte Einheiten, die in Getriebesysteme integriert werden. Ingenieure reduzieren die Komplexität der Verkabelung und verbessern gleichzeitig die Drehmomentübertragung. Innovationen in der Inverter-Kompatibilität verbessern die Energieverteilung und das Beschleunigungsansprechen. OEMs setzen 800V-Systeme in Luxus- und Performance-EVs für schnelleres Laden ein. Der Trend unterstützt eine größere Reichweite und ein geringeres Fahrzeuggewicht. Er setzt neue Effizienzmaßstäbe für elektrische Mobilitätsplattformen.
- Zum Beispiel verwendet der Porsche Taycan eine 800V-Elektrikarchitektur, die eine Ladeleistung von bis zu 320 kW unterstützt und eine 10–80% Ladung in etwa 18 Minuten ermöglicht. Diese Konfiguration bietet eine schnellere Ladeleistung als herkömmliche 400V-Systeme und verbessert gleichzeitig die Gesamtenergieeffizienz.
Erweiterung von Fertigungszentren und Optimierung der regionalen Lieferkette
Globale Automobilhersteller lokalisieren die Produktion, um Logistikkosten zu minimieren und eine stabile Versorgung sicherzustellen. Regionale Motorenmontagewerke stärken nationale EV-Produktionsökosysteme. Der Markt für elektrische Traktionsmotoren profitiert von den wachsenden Fertigungskapazitäten im asiatisch-pazifischen Raum. Europa und Nordamerika erweitern lokale Partnerschaften, um die Importabhängigkeit zu reduzieren. Investitionen in Automatisierung und digitale Zwillinge verbessern die Präzision in der Motorenfertigung. Lieferdiversifizierung minimiert Risiken durch Preisschwankungen bei Rohstoffen. Regierungen unterstützen Infrastrukturbereiche, die den Export von Komponenten fördern. Dies gewährleistet langfristige Widerstandsfähigkeit und Wettbewerbsfähigkeit für globale Lieferanten.
Analyse der Marktherausforderungen
Schwankende Rohstoffkosten und Lieferkettenbeschränkungen
Unvorhersehbare Preise für Kupfer, Stahl und Seltene Erden beeinflussen die Produktionskosten. Hersteller kämpfen darum, die Gewinnspannen zu halten und gleichzeitig Designstandards zu erfüllen. Der Markt für elektrische Traktionsmotoren steht vor Herausforderungen bei der Beschaffung von Magneten aus Seltenen Erden. Geopolitische Instabilität stört zusätzlich die Verfügbarkeit von Materialien und Transportnetzwerke. Verzögerungen in der Halbleiterlieferung beeinflussen die Produktionspläne für Motorsteuerungseinheiten. OEMs setzen auf Dual-Sourcing, um lange Vorlaufzeiten und Kostenunsicherheiten zu bewältigen. Lieferanten investieren in Recyclingprozesse, um wertvolle Metalle aus gebrauchten Komponenten zurückzugewinnen. Es erfordert eine ständige Überwachung der Handelspolitik, um eine gleichbleibende Produktion sicherzustellen.
Wärmemanagement, Designkomplexität und Effizienzbeschränkungen
Hochleistungs-Traktionssysteme erzeugen während des Dauerbetriebs übermäßige Wärme. Unzureichendes Wärmemanagement reduziert die Lebensdauer und Effizienz des Motors. Der Markt für elektrische Traktionsmotoren steht vor der Herausforderung, Kompaktheit mit Kühleffizienz in Einklang zu bringen. Ingenieure entwickeln fortschrittliche Flüssigkeits- und Luftkühlsysteme für optimale Haltbarkeit. Überhitzungsrisiken steigen mit zunehmender Drehmomentdichte in kompakten Designs. Hersteller müssen auch die elektromagnetische Verträglichkeit mit elektronischen Systemen sicherstellen. Die Forschung an besserer Isolierung und fortschrittlichen Wickelmaterialien bleibt im Gange. Es erfordert ständige Innovation, um technische und Leistungsbarrieren zu überwinden.
Marktchancen
Steigende Elektrifizierung von kommerziellen Flotten und öffentlichen Verkehrsnetzen
Flottenbetreiber setzen auf elektrische Lösungen, um Kraftstoffkosten und Emissionen zu reduzieren. Regierungen führen Vorschriften ein, die emissionsfreie Logistik und Personenverkehr fördern. Der Markt für elektrische Traktionsmotoren gewinnt an Bedeutung in Bussen, Lastwagen und Lieferwagen. Investitionen in Ladeinfrastruktur unterstützen den großflächigen Flotteneinsatz. Kooperationen zwischen Motorenherstellern und Flottenbetreibern beschleunigen die Einführung. Verbesserungen in Energiespeicherung und Leistungselektronik stärken die Systemzuverlässigkeit weiter. Regionale Märkte mit städtischen Luftqualitätszielen zeigen eine höhere Flottenelektrifizierung. Es eröffnet konsistente langfristige Verträge für Komponentenlieferanten.
Technologische Zusammenarbeit und Expansion in Schwellenländer
Motorenhersteller bilden Partnerschaften mit EV-Startups, um Innovationspipelines zu erweitern. Schwellenländer investieren in lokale Produktions- und F&E-Einrichtungen. Der Markt für elektrische Traktionsmotoren profitiert von steigender Industrialisierung und Mobilitätsreformen. Kosteneffiziente Fertigung in Asien, Afrika und Lateinamerika zieht Investoren an. Internationale Unternehmen erkunden Joint Ventures für Wissenstransfer und Schulungsprogramme. Die Einführung von Industrie 4.0-Praktiken verbessert Produktivität und Präzision in der Montage. Länder, die Anreize für sauberen Transport bieten, entwickeln sich zu wichtigen Zielen für Expansion. Es stärkt die zukünftigen Wachstumsaussichten durch integrative Technologieübernahme.
Marktsegmentierungsanalyse:
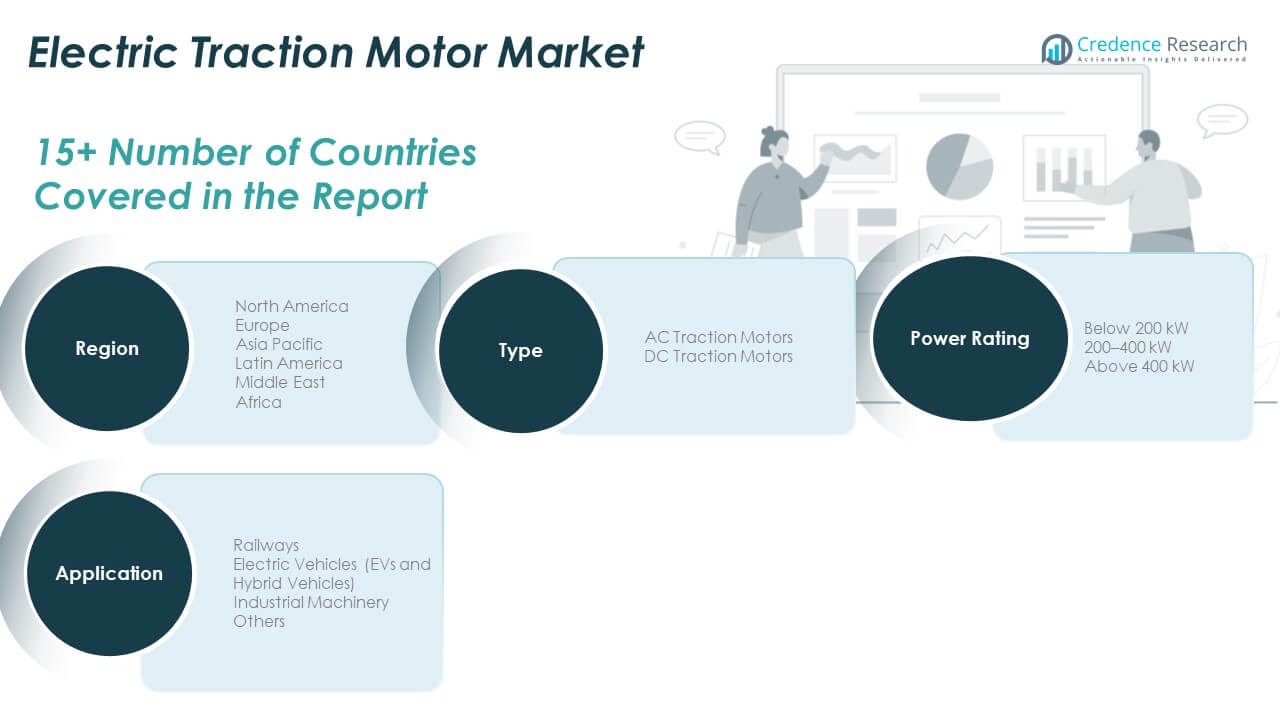
Der Markt für elektrische Traktionsmotoren ist nach Typ, Anwendung und Leistungsbewertung kategorisiert,
Nach Typ, um den unterschiedlichen industriellen und Transportbedürfnissen gerecht zu werden. AC-Traktionsmotoren dominieren aufgrund höherer Effizienz, geringerer Wartung und Kompatibilität mit modernen Steuerungssystemen. DC-Traktionsmotoren behalten ihre Relevanz in alten Bahnsystemen und Schwerlastfahrzeugen, die konstantes Drehmoment erfordern. Ständige Innovationen in der Invertertechnologie verbessern die Leistung und Zuverlässigkeit von AC-Motoren auf Mobilitätsplattformen. Es unterstützt weiterhin die sich entwickelnden Transportsysteme, die höhere Energieeffizienz und Haltbarkeit in Langzeiteinsätzen verlangen.
- Zum Beispiel liefern Siemens MoComp Traktionsmotoren eine Nennleistung von 50 bis 190 kW bei Drehzahlen von 1.580 bis 2.500 U/min, mit maximalen Betriebsgeschwindigkeiten bis zu 5.250 U/min und einem Nenndrehmoment von 210 bis 730 Nm, was Hochgeschwindigkeitsbahnanwendungen unterstützt.
Nach Anwendung, führen Elektrofahrzeuge mit wachsender Akzeptanz in Passagier- und kommerziellen Flotten. Eisenbahnen bleiben ein kritisches Segment, das Traktionssysteme für Metro-, Straßenbahn- und Hochgeschwindigkeitsnetze nutzt. Anwendungen in der industriellen Maschinerie expandieren in den Bereichen Automatisierung und Materialhandhabung, die präzise Drehmomentkontrolle erfordern. Die Kategorie „Andere“ umfasst Bergbau-Lkw, Baufahrzeuge und den maritimen Transport, bei denen Elektrifizierung die Kosten- und Emissionseffizienz verbessert. Sie stärkt ihre Rolle bei der Dekarbonisierung sowohl von Passagier- als auch von industriellen Mobilitätssystemen.
Nach Leistungsbewertung, dominieren Motoren unter 200 kW kleinere Elektroautos und leichte Geräte. Das Segment 200–400 kW unterstützt mittlere und schwere Nutzfahrzeuge, die ein hohes Drehmoment erfordern. Motoren über 400 kW gewinnen an Bedeutung in Bahn- und großen Transportanwendungen, die eine dauerhafte Lastleistung erfordern. Hersteller verfeinern das Thermomanagement und entwerfen kompakte Layouts, um eine höhere Leistungsdichte effektiv zu bewältigen. Dies stimmt mit dem Fokus der Branche überein, den Energieausstoß, die Effizienz und die Lebenszyklus-Nachhaltigkeit in der elektrischen Mobilitätsinfrastruktur auszugleichen.
- Zum Beispiel sind Siemens SIMOTICS GP/SD/XP/DP Motoren nach IE3 Premium-Effizienzstandards zertifiziert und liefern bis zu 95% Effizienz in höheren Leistungsbereichen um 37 kW und darüber. Diese Motoren decken Rahmengrößen von 63 bis 355 und Leistungsabgaben bis zu 500 kW ab und gewährleisten zuverlässige und energieeffiziente Leistung in industriellen Anwendungen.
Segmentierung:
Nach Typ
- AC-Traktionsmotoren
- DC-Traktionsmotoren
Nach Anwendung
- Eisenbahnen
- Elektrofahrzeuge (EVs und Hybridfahrzeuge)
- Industrielle Maschinen
- Andere
Nach Leistungsbewertung
- Unter 200 kW
- 200–400 kW
- Über 400 kW
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für elektrische Traktionsmotoren wurde 2018 auf 2.590,80 Millionen USD geschätzt und soll bis 2024 auf 3.841,16 Millionen USD und bis 2032 auf 10.106,29 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,9 % im Prognosezeitraum. Nordamerika hält fast 24,9 % des globalen Marktanteils, angetrieben durch die starke Akzeptanz von Elektrofahrzeugen und technologische Fortschritte. Die USA führen mit robusten Investitionen in die EV-Produktion und Ladeinfrastruktur. Kanada erweitert elektrifizierte Transitsysteme, um Emissionsreduktionsziele zu erreichen, während Mexiko neue Montageanlagen für EV-Komponenten entwickelt. Hersteller führen Hochleistungs-Traktionsmotoren für leichte und Nutzfahrzeuge ein. Partnerschaften zwischen Automobilherstellern und Motorenlieferanten beschleunigen die Produktionskapazität. Es stärkt seine Position als Zentrum für Innovation und nachhaltige Transportlösungen.
Europa
Der europäische Markt für elektrische Traktionsmotoren wurde 2018 auf 2.052,24 Millionen USD geschätzt und soll bis 2024 auf 2.939,00 Millionen USD und bis 2032 auf 7.179,13 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,9 % im Prognosezeitraum. Europa macht fast 17,7 % des globalen Marktanteils aus, angetrieben durch strenge Emissionsnormen und fortschrittliche Automobiltechnologien. Deutschland, Frankreich und das Vereinigte Königreich dominieren mit führender EV-Produktion und Bahn-Elektrifizierungsprojekten. EU-Politiken zur Förderung der Kohlenstoffneutralität drängen Hersteller zu effizienten Traktionslösungen. Hochgeschwindigkeitsbahnnetze in Frankreich und Spanien integrieren energieeffiziente Antriebssysteme. Europäische Unternehmen betonen seltene Erden-freie und recycelbare Materialien, um die Umweltbelastung zu reduzieren. Regierungen erweitern weiterhin Anreize für die EV-Akzeptanz. Es verstärkt die Führungsrolle in der nachhaltigen industriellen Elektrifizierung.
Asien-Pazifik
Der asiatisch-pazifische Markt für elektrische Traktionsmotoren wurde 2018 auf 4.439,04 Millionen USD geschätzt und soll bis 2024 auf 6.864,49 Millionen USD und bis 2032 auf 19.169,79 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,7 % im Prognosezeitraum. Der asiatisch-pazifische Raum beherrscht etwa 47,4 % des globalen Marktanteils, unterstützt durch die rasche EV-Ausweitung und groß angelegte Infrastrukturprojekte. China führt die weltweite Herstellung und den Einsatz von Traktionsmotoren in den Automobil- und Bahnsektoren an. Japan und Südkorea investieren in hocheffiziente Motorentechnologien für Hybrid- und Brennstoffzellenfahrzeuge. Indien erweitert Metro- und Elektrobusprojekte im Rahmen von Programmen zur Urbanisierung. Regionale Lieferanten skalieren die lokale Produktion, um die Importabhängigkeit zu verringern. Hohe Nachfrage nach kostengünstigen, leistungsstarken Motoren treibt kontinuierliche Innovationen an. Es bleibt der am schnellsten wachsende regionale Beitrag zur globalen Nachfrage nach Traktionsmotoren.
Lateinamerika
Der lateinamerikanische Markt für elektrische Traktionsmotoren wurde 2018 auf 632,40 Millionen USD geschätzt und soll bis 2024 auf 944,77 Millionen USD und bis 2032 auf 2.307,27 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,9 % im Prognosezeitraum. Lateinamerika erfasst etwa 5,7 % des globalen Anteils, wobei das Wachstum von Brasilien und Mexiko angeführt wird. Regierungsinitiativen zur Förderung der EV-Akzeptanz und Verbesserung der Bahnsysteme stärken die Marktentwicklung. Hersteller zielen auf urbane Mobilität und industrielle Automatisierungssektoren für den Traktionseinsatz ab. Regionale Investitionen in erneuerbare Energien verbessern die Nachhaltigkeit elektrischer Antriebe. Elektrobusse gewinnen in Städten wie São Paulo und Santiago an Popularität. Produktionsallianzen mit internationalen Unternehmen steigern die lokale Fertigungskapazität. Es entwickelt sich weiterhin als aufstrebendes Zentrum für elektrische Mobilität in der westlichen Hemisphäre.
Naher Osten
Der Markt für elektrische Traktionsmotoren im Nahen Osten wurde 2018 auf 316,20 Millionen USD geschätzt und soll bis 2024 auf 440,04 Millionen USD und bis 2032 auf 1.018,55 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,1 % während des Prognosezeitraums. Die Region hält etwa 2,5% des globalen Marktanteils, angetrieben durch Diversifizierungsbemühungen jenseits der ölbasierten Industrien. Die VAE und Saudi-Arabien führen mit intelligenten Mobilitätsprogrammen, die elektrische öffentliche Verkehrssysteme integrieren. Infrastrukturprojekte beinhalten energieeffiziente Schienen- und Metroerweiterungen. Partnerschaften mit europäischen und asiatischen Lieferanten verbessern den Technologietransfer von Traktionsmotoren. Hersteller konzentrieren sich darauf, Systeme an raue klimatische Bedingungen anzupassen. Der steigende Anteil erneuerbarer Energieerzeugung unterstützt netzgebundene Verkehrsinitiativen. Dies baut regionalen Schwung in Richtung sauberer Verkehrsinfrastruktur auf.
Afrika
Der Markt für elektrische Traktionsmotoren in Afrika wurde 2018 auf 169,32 Millionen USD geschätzt und soll bis 2024 auf 360,18 Millionen USD und bis 2032 auf 789,89 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,8 % während des Prognosezeitraums. Afrika trägt fast 1,8% zum globalen Marktanteil bei, wobei Südafrika die regionale Akzeptanz dominiert. Die Elektrifizierung von Bergbau- und Industriefahrzeugen treibt die frühe Integration von Traktionsmotoren voran. Länder wie Ägypten und Kenia investieren in städtische Schienensysteme und E-Mobilitätsprogramme. Begrenzte Infrastruktur verlangsamt die Akzeptanz, doch lokale Montageprojekte beginnen zu entstehen. Partnerschaften mit globalen Akteuren fördern den Technologietransfer und die Entwicklung der Arbeitskräfte. Die steigende Nachfrage nach nachhaltigen industriellen Lösungen erhöht das Marktpotenzial. Es zeigt einen allmählichen, aber stetigen Fortschritt in Richtung modernisierter elektrischer Verkehrssysteme.
Schlüsselakteuranalyse:
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- General Electric (GE)
- Siemens AG
- CG Power and Industrial Solutions Ltd.
- CRRC Corporation Limited
- Robert Bosch GmbH
- NIDEC Corporation
- WEG S.A.
Wettbewerbsanalyse:
Der Markt für elektrische Traktionsmotoren zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus, die sich auf Innovation, Effizienz und Skalierbarkeit konzentrieren. Führende Akteure wie ABB, Siemens, Mitsubishi Electric, Toshiba, General Electric und Nidec investieren stark in Forschung und Entwicklung, um Drehmomentdichte, Energieumwandlung und Zuverlässigkeit zu verbessern. Unternehmen erweitern ihre Portfolios mit Hochspannungs- und magnetfreien Motordesigns, um die Abhängigkeit von Seltenen Erden zu reduzieren. Strategische Fusionen und Partnerschaften stärken Produktionsnetzwerke und Versorgungssicherheit. Aufstrebende Unternehmen konzentrieren sich auf lokalisierte Fertigung und maßgeschneiderte Antriebssysteme für Elektrofahrzeuge und Schienenanwendungen. Der Wettbewerbsvorteil hängt von der Technologieintegration, Kostenoptimierung und der Qualität des After-Sales-Services ab. Er entwickelt sich weiter durch Digitalisierung, Nachhaltigkeitsverpflichtungen und strategische Zusammenarbeit über die Automobil- und Industriesektoren hinweg.
Aktuelle Entwicklungen:
- Im Juni 2025 führte ABB Ltd den AMXE Marine Motor ein, ein elektrisches Antriebssystem der nächsten Generation, das entwickelt wurde, um energieeffiziente Mobilität voranzutreiben und das Portfolio an Traktionsmotoren in maritimen und schweren Transportanwendungen zu stärken.
- Im Dezember 2024 unterzeichnete ABB Ltd eine Vereinbarung zur Übernahme des Stromumwandlungsgeschäfts von Gamesa Electric von Siemens Gamesa in Spanien, um seine Expertise in Hochleistungs-Renewable- und Industrieelektrifizierungstechnologien zu erweitern, die den Markt für elektrische Traktionsmotoren unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Leistungsbewertung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Elektrifizierung in den Verkehrssektoren wird die weitverbreitete Einführung von Hochleistungstraktionsmotoren vorantreiben.
- Kontinuierliche Investitionen in Forschung und Entwicklung werden die Motoreffizienz, Drehmomentdichte und das Leichtbau-Design verbessern.
- Die Integration von KI-basierten Diagnosen und intelligenten Steuerungssystemen wird die Betriebszuverlässigkeit verbessern.
- Hersteller werden sich auf magnetfreie und seltene Erdalternativmaterialien konzentrieren, um die Versorgungssicherheit zu gewährleisten.
- Regionale Produktionszentren im asiatisch-pazifischen Raum und in Europa werden erweitert, um die großflächige EV-Fertigung zu unterstützen.
- Öffentliche und private Investitionen in EV-Ladung und Bahnelektrifizierung werden die langfristige Nachfrage aufrechterhalten.
- Hybrid- und wasserstoffbetriebene Fahrzeuge werden neue Möglichkeiten für fortschrittliche Traktionsmotordesigns schaffen.
- Thermomanagement und kompakte Motorintegration werden weiterhin wichtige Designprioritäten für OEMs bleiben.
- Strategische Kooperationen zwischen Automobilherstellern, Komponentenlieferanten und Energieunternehmen werden die Marktkonsolidierung prägen.
- Nachhaltigkeitsziele werden den Markt für elektrische Traktionsmotoren zu recycelbaren, energieeffizienten Fertigungsstandards drängen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Elektromotoren mit elektrischer Traktion und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektrische Antriebsmotoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für elektrische Antriebsmotoren hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elektrische Antriebsmotoren antreiben?
Wer sind die führenden Unternehmen im Markt für elektrische Antriebsmotoren?
Welche Region hatte 2024 den größten Anteil am Markt für elektrische Antriebsmotoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektrische Traktionsmotoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektrische Traktionsmotoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,389.65 million → 2032: USD 40,570.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektrische Traktionsmotoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektrische Traktionsmotoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektrische Traktionsmotoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektrische Traktionsmotoren Market Drivers
- 3.3 Markt für elektrische Traktionsmotoren Market Restraints & Challenges
- 3.4 Markt für elektrische Traktionsmotoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektrische Traktionsmotoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektrische Traktionsmotoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektrische Traktionsmotoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektrische Traktionsmotoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektrische Traktionsmotoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektrische Traktionsmotoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektrische Traktionsmotoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektrische Traktionsmotoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektrische Traktionsmotoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektrische Traktionsmotoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektrische Traktionsmotoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektrische Traktionsmotoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektrische Traktionsmotoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektrische Traktionsmotoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektrische Traktionsmotoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektrische Traktionsmotoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektrische Traktionsmotoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektrische Traktionsmotoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektrische Traktionsmotoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
