
Marktübersicht
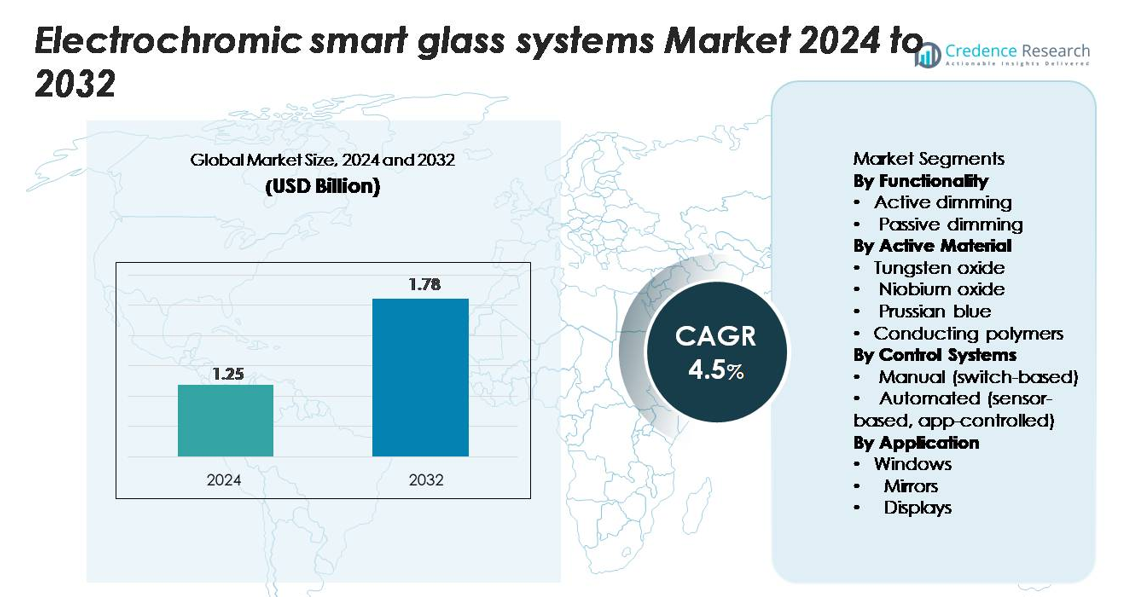
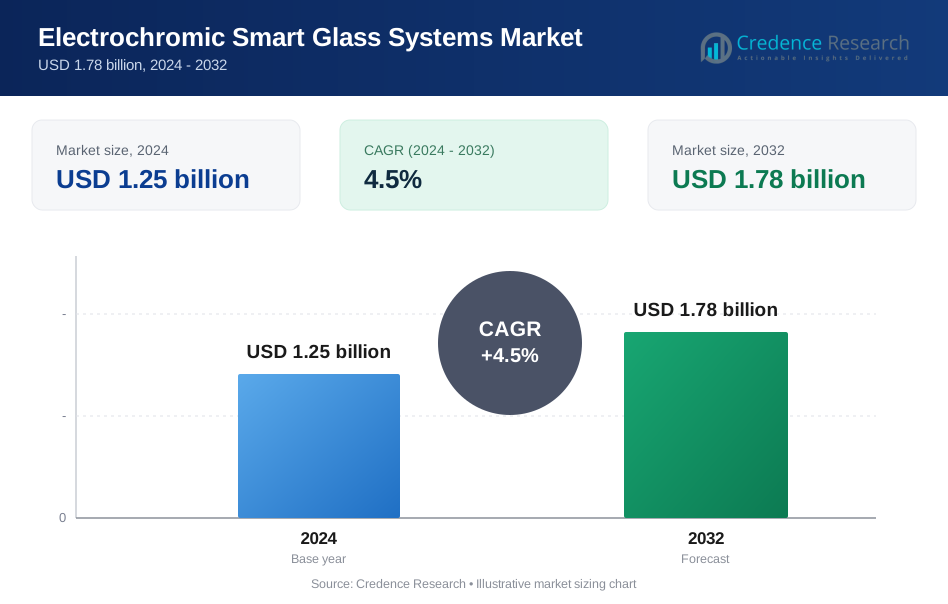
Der Markt für elektrochrome Smart-Glass-Systeme wurde im Jahr 2024 auf 1,25 Milliarden USD geschätzt und soll bis 2032 1,78 Milliarden USD erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektrochrome Smart-Glass-Systeme 2024 | 1,25 Milliarden USD |
| Markt für elektrochrome Smart-Glass-Systeme, CAGR | 4,5% |
| Marktgröße für elektrochrome Smart-Glass-Systeme 2032 | 1,78 Milliarden USD |
Nordamerika führt den Markt für elektrochrome Smart-Glass-Systeme mit einem Marktanteil von rund 40 % an, angetrieben durch eine starke Akzeptanz in kommerziellen Gebäuden, intelligenter Infrastruktur und hochwertigen Automobilanwendungen. Große Unternehmen – darunter Guardian Glass, Gentex Corporation, Compagnie de Saint-Gobain S.A., Asahi Glass Co. (AGC), Halio, Kinestral Technologies, Innovative Glass Corporation, Diamond Glass, ChromoGenics AB und AGG Inc. – konkurrieren, indem sie die Schaltleistung, Haltbarkeit und Systemintegrationsfähigkeiten verbessern. Europa hält etwa 30 % Marktanteil, unterstützt durch strenge Energieeffizienzvorschriften und weit verbreitete kommerzielle Akzeptanz, während der asiatisch-pazifische Raum etwa 20 % ausmacht und aufgrund schneller Urbanisierung, EV-Erweiterung und steigender Investitionen in fortschrittliche architektonische Verglasung als am schnellsten wachsende Region gilt.
Markteinblicke
- Der Markt für elektrochrome Smart-Glass-Systeme wurde im Jahr 2024 auf 1,25 Milliarden USD geschätzt und soll bis 2032 1,78 Milliarden USD erreichen, was einer CAGR von 4,5 % über den Prognosezeitraum entspricht.
- Das Marktwachstum wird durch die steigende Nachfrage nach energieeffizienten Gebäuden, die verstärkte Integration von intelligenter Automatisierung und die zunehmende Akzeptanz in Automobilanwendungen angetrieben, wobei aktives Dimmen aufgrund seiner überlegenen Steuerungsmöglichkeiten den dominanten Segmentanteil beibehält.
- Zu den wichtigsten Trends gehören Fortschritte bei schneller schaltenden elektrochromen Materialien, der breitere Einsatz von sensorbasierten automatisierten Systemen und zunehmende Anwendungen im Gesundheitswesen, Gastgewerbe und in hochwertigen Wohnumgebungen.
- Der Wettbewerb umfasst führende Akteure wie Guardian Glass, Saint-Gobain, AGC, Halio, Gentex und Kinestral Technologies, die sich auf Materialinnovationen, verbesserte Haltbarkeit und den großflächigen architektonischen Einsatz konzentrieren, während sie hohe Installationskosten und Integrationskomplexitäten bewältigen.
- Regional führt Nordamerika mit etwa 40 % Anteil, gefolgt von Europa mit rund 30 %, während der asiatisch-pazifische Raum fast 20 % hält und aufgrund der schnellen städtischen Expansion und der steigenden EV-Akzeptanz die am schnellsten wachsende Region bleibt.
Marktsegmentierungsanalyse:
Nach Funktionalität:
Aktive Abdunkelung dominiert den Markt für elektrochrome Smart-Glass-Systeme und hält einen geschätzten Mehrheitsanteil aufgrund ihrer präzisen Lichtmodulationsfähigkeit und Kompatibilität mit fortschrittlichen architektonischen und automobilen Anwendungen. Dieses Segment führt, weil es eine dynamische, benutzergesteuerte Tönungsanpassung ermöglicht, die die Energieeffizienz und den Komfort der Insassen verbessert. Die zunehmende Integration automatisierter Beschattungslösungen in Gewerbegebäuden und Premiumfahrzeugen stärkt die Nachfrage nach aktiven Abdunkelungstechnologien weiter. Passive Abdunkelung findet weiterhin Nischenanwendungen, bei denen Kostenempfindlichkeit und einfachere Installation Priorität haben, aber ihre Akzeptanz bleibt aufgrund begrenzter Steuerungsoptionen und geringerer Leistungsflexibilität im Vergleich zu aktiven Systemen langsamer.
- Zum Beispiel beschreibt View, Inc. seine dynamischen Glasscheiben als in der Lage, von klar bis zu 99 % Tönung für sichtbare Wellenlängen zu wechseln.
Nach aktivem Material:
Wolframoxid repräsentiert das führende Segment für aktive Materialien und hält den größten Marktanteil aufgrund seiner hohen Färbeeffizienz, Stabilität und schnellen Schaltreaktion. Seine starke Eignung für großflächige architektonische Verglasungen und Transportanwendungen treibt die weitverbreitete Akzeptanz voran. Hersteller bevorzugen Wolframoxid wegen seiner bewährten Haltbarkeit und Fähigkeit, tiefere Tönungsstufen unter unterschiedlichen Umweltbedingungen zu erreichen. Niobiumoxid und Preußisch Blau Materialien folgen als aufstrebende Alternativen, die verbesserte Zyklusleistung und Farbneutralität bieten, während leitfähige Polymere in leichten und flexiblen Smart-Glass-Systemen an Bedeutung gewinnen, obwohl sie aufgrund kürzerer Lebensdauer und geringerer Umweltbeständigkeit sekundär bleiben.
- Zum Beispiel zeigten flexible Dünnfilme aus Nb₂O₅ auf ITO-beschichteten PET-Substraten eine maximale Färbeeffizienz von 30 cm²/C und eine Reversibilität von 96 % nach der Abscheidung.
Nach Steuersystemen:
Automatisierte Steuersysteme führen den Markt an und erfassen den dominanten Anteil, da Gebäude und Fahrzeuge zunehmend sensorbasierte und app-gesteuerte elektrochrome Gläser für nahtloses Tageslichtmanagement und verbesserte Energieeinsparungen übernehmen. Diese Systeme passen die Tönungsstufen automatisch basierend auf Umgebungslicht, Temperatur und Benutzerpräferenzen an, reduzieren die HVAC-Lasten und verbessern den Komfort der Insassen. Ihre Integration in Smart-Home- und Gebäudeautomatisierungsplattformen beschleunigt die Akzeptanz in Hochleistungsbauprojekten. Manuell schalterbasierte Systeme bleiben in kostenbeschränkten Anwendungen relevant, aber ihre begrenzte Funktionalität und fehlende Integrationsmerkmale halten ihren Marktanteil vergleichsweise niedriger.
Wichtige Wachstumstreiber
Steigende Nachfrage nach energieeffizienten Gebäudelösungen
Die Akzeptanz von elektrochromem Smart-Glass wird stark durch globale Initiativen zur Reduzierung des Energieverbrauchs von Gebäuden und zur Erfüllung zunehmend strengerer Green-Building-Vorschriften angetrieben. Insbesondere Gewerbegebäude verlassen sich auf dynamische Verglasungen, um die HVAC-Lasten zu senken, die Tageslichtnutzung zu optimieren und den Komfort der Insassen zu verbessern. Elektrochromes Glas moduliert aktiv die Wärme- und Lichtübertragung und ermöglicht messbare Reduzierungen des Kühlbedarfs und der Betriebskosten. Staatliche Anreize für netzunabhängige und LEED-zertifizierte Bauprojekte beschleunigen die Integration in Büros, Flughäfen, Krankenhäuser und institutionelle Projekte weiter. Wachsende Urbanisierung und die Entwicklung intelligenter Infrastrukturen erhalten die langfristige Nachfrage, da Entwickler Technologien suchen, die gleichzeitig die Energieeffizienz, Ästhetik und Benutzererfahrung verbessern. Da die Umweltziele in den USA, Europa und Asien strenger werden, treten dynamische Fassadensysteme wie elektrochromes Glas als strategische Ermöglicher der Nachhaltigkeit hervor.
- Zum Beispiel wurde das SageGlass®-elektrochrome Verglasungssystem von SAGE Electrochromics, Inc. so modelliert, dass es die einfallende Sonnenenergie um bis zu 81 W pro m² Fassade unter bestimmten Klima- und Steuerungsszenarien reduziert.
Erweiterung von Smart- und Connected-Building-Ökosystemen
Die Verbreitung von IoT-fähigen Gebäuden und automatisierten Klimasteuerungssystemen steigert die Nachfrage nach elektrochromem Smartglas erheblich. Die Integration mit intelligenten Sensoren, Gebäudemanagementsystemen (BMS) und App-basierten Steuerungen verwandelt Verglasungen in eine aktive Komponente intelligenter Infrastrukturen. Elektrochrome Systeme regulieren automatisch Blendung, Lichtdurchlässigkeit und thermischen Komfort, wodurch der Bedarf an manuellen Jalousien oder Beschattungsvorrichtungen reduziert wird. Diese nahtlose Konnektivität ist besonders attraktiv für hochwertige Gewerbeflächen, luxuriöse Wohnkomplexe und energieeffiziente Industrieanlagen. Da die Nachfrage nach benutzerzentrierten Umgebungen wächst, spielt elektrochromes Glas eine Schlüsselrolle bei der Steigerung von Produktivität und Wohlbefinden durch adaptive Innenräume. Der Übergang zu vollständig digitalen, sensorgetriebenen Gebäuden – mit einheitlicher Steuerung von Beleuchtung, Belüftung und Beschattung – positioniert Smartverglasung fest als grundlegende Technologie im modernen Smart-Building-Ökosystem.
- Zum Beispiel implementiert das „View Dynamic Glass“-System von View, Inc. eine individuelle Adressierbarkeit für jede verglaste Scheibe (jede Scheibe erhält eine eindeutige IP-Adresse im Netzwerk).
Wachsende Automobilanwendung zur Verbesserung von Komfort und Privatsphäre
Der Automobilsektor integriert zunehmend elektrochromes Smartglas, um den Kabinenkomfort zu verbessern, Blendung zu reduzieren und die Privatsphäre der Passagiere zu erhöhen. Premium-OEMs integrieren dimmbare Schiebedächer, Seitenfenster und Rückspiegel, die sich automatisch an die Umgebungsbedingungen oder Fahrerpräferenzen anpassen. Diese Systeme tragen zur thermischen Regulierung bei, verringern den Einsatz von Klimaanlagen und verbessern die Fahrzeugeffizienz – ein wichtiger Vorteil für Elektrofahrzeuge. Fortschritte in der Haltbarkeit der Verglasung, der Schaltgeschwindigkeit und der optischen Klarheit ermöglichen es Automobilherstellern, Anwendungen über Spiegel hinaus auf Panoramadachsysteme und displayintegrierte Verglasungen auszudehnen. Da sich die Automobildesigntrends hin zu Minimalismus, digitaler Funktionalität und fortschrittlicher Benutzererfahrung verschieben, unterstützen elektrochrome Glastechnologien sowohl ästhetische Differenzierung als auch funktionale Leistung. Die wachsende Verbraucherpräferenz für personalisierten Komfort und reduzierte Wärmebelastung stärkt die langfristige Perspektive für die Integration von Smartglas im Mobilitätssektor.
Wichtige Trends & Chancen
Wachsende Akzeptanz von multifunktionalen und integrierten Smartglaslösungen
Ein wichtiger Markttrend ist die Entwicklung von elektrochromem Glas von einer eigenständigen Dimmtechnologie zu einer multifunktionalen Plattform, die thermische Kontrolle, Blendungsmanagement und eingebettete digitale Funktionen integriert. Hersteller entwickeln Hybridsysteme, die elektrochrome Schichten mit Sensoren, selbstreinigenden Beschichtungen und photovoltaischen Elementen kombinieren, um den Wert in architektonischen und automobilen Anwendungen zu steigern. Die Integration von elektrochromem Glas mit AR/VR-fähigen Displays, HUDs und transparenten digitalen Beschilderungen schafft neue Möglichkeiten in der nächsten Generation von Mobilitätskabinen und kommerziellen Innenräumen. Erhöhte F&E-Investitionen treiben Verbesserungen in Schaltgeschwindigkeit, Farbneutralität und Langzeitbeständigkeit voran und ermöglichen eine breitere Akzeptanz über Klimazonen und Fassadendesigns hinweg. Da Branchen Multifunktionalität und Designflexibilität priorisieren, positioniert sich elektrochromes Smartglas als erstklassige, technologiezentrierte Lösung.
- Zum Beispiel kombiniert die Automobil-Smart-Glass-Plattform der Gentex Corporation elektrochrome Abdunkelung mit einer eingebetteten HUD-Projektionsschicht, die Grafiken bei Leuchtdichten von über 12.000 cd/m² anzeigen kann und so die Lesbarkeit bei direkter Sonneneinstrahlung gewährleistet.
Starkes Wachstumspotenzial in den Bereichen Gesundheitswesen, Gastgewerbe und gehobener Wohnsektor
Elektrochrome Smart-Glass-Systeme gewinnen in Gesundheits- und Gastgewerbeumgebungen an Bedeutung, wo Privatsphäre, Patientenkomfort und Umgebungssteuerung entscheidend sind. Krankenhäuser ersetzen zunehmend traditionelle Vorhänge oder Jalousien durch intelligente Verglasung, um die Infektionskontrolle zu unterstützen und den Wartungsaufwand zu reduzieren. Hotels setzen dynamisches Glas für ein erstklassiges Gästeerlebnis, automatisierte Blendschutzkontrolle und energieeffizientes Raummanagement ein. Auch Entwickler im gehobenen Wohnsektor integrieren intelligente Verglasung, um Luxuswohnungen und Villen mit fortschrittlichen Komfortmerkmalen zu differenzieren. Diese aufstrebenden Segmente bieten erhebliche Chancen für Hersteller, Lösungen anzupassen, die sofortige Privatsphäre, verbesserte Hygiene und eine personalisierte Lichtatmosphäre bieten. Da die Benutzererwartungen in Richtung nahtlose Automatisierung und verbessertes Wohlbefinden verschieben, erstreckt sich die Nachfrage nach elektrochromen Lösungen über traditionelle Gewerbeimmobilien hinaus auf diversifizierte, hochwertige Anwendungen.
- Zum Beispiel berichtet SageGlass, dass ihre intelligenten Fenster Gesundheitsgebäuden helfen, „Aussichten und Licht ohne Blendung und Hitze zu erreichen“.
Wichtige Herausforderungen
Hohe Anfangskosten und komplexe Installationsanforderungen
Trotz steigenden Interesses steht die Einführung von elektrochromem Smart-Glass vor Herausforderungen, die mit hohen Anfangskosten für Materialien, Stromsysteme und Installation verbunden sind. Im Vergleich zu herkömmlicher Verglasung erfordern elektrochrome Systeme zusätzliche Verkabelung, Steuerungen und die Integration in Gebäudeautomationsplattformen, was die Gesamtkosten des Projekts erhöht. Diese Faktoren können die Einführung in preissensiblen Baumärkten, insbesondere in Entwicklungsländern, verlangsamen. Die Komplexität der Installation erfordert auch spezialisierte Arbeitskräfte, was die Betriebs- und Wartungskosten erhöht. Die finanzielle Hürde bleibt für kleine Wohnprojekte und Nachrüstprojekte erheblich. Hersteller arbeiten weiterhin daran, die Produktionskosten zu senken, aber eine weit verbreitete Kostenparität mit herkömmlicher Verglasung ist noch nicht erreicht—was eine wesentliche Einschränkung für eine breitere Marktdurchdringung darstellt.
Langsame Schaltgeschwindigkeit und Leistungsvariabilität unter extremen Bedingungen
Die Leistung von elektrochromem Smart-Glass variiert je nach Temperatur, Tönungstiefe und Materialtyp, was in bestimmten Umgebungen Zuverlässigkeitsprobleme darstellt. Die Schaltgeschwindigkeit—insbesondere bei großflächigen Fassaden—kann im Vergleich zu den Erwartungen der Benutzer langsam sein, insbesondere in kälteren Klimazonen. Farbgleichmäßigkeit und Trübungsgrad schwanken manchmal über die Paneele hinweg, was die visuelle Qualität in hochsichtbaren architektonischen Anwendungen beeinträchtigt. Haltbarkeitsprobleme, wie Ermüdung durch Zyklen oder Abbau aktiver Materialien, beeinflussen auch die langfristige Leistung. Diese technischen Einschränkungen behindern die Einführung in Sektoren, die schnelle Reaktion und konsistente optische Klarheit erfordern. Ständige Innovation ist entscheidend, um die Schalteffizienz zu verbessern, die Temperaturtoleranz zu erweitern und eine stabile langfristige Leistung in verschiedenen Anwendungen sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 40 % den größten Marktanteil, angetrieben durch die starke Akzeptanz von elektrochromem Smart Glass in kommerziellen Gebäuden, Gesundheitseinrichtungen, Flughäfen und hochwertigen Wohnprojekten. Die USA führen aufgrund der fortschrittlichen Einführung von Smart Buildings, strenger Energieeffizienzvorgaben und starker Investitionen in nachhaltige Fassaden. Die wachsende Integration von elektrochromem Glas in Luxusautomodelle – insbesondere Elektrofahrzeuge – beschleunigt die Nachfrage weiter. Die Präsenz bedeutender Innovatoren und Hersteller stärkt die regionale Dominanz durch kontinuierliche F&E und die Umsetzung von Großprojekten. Da grüne Infrastrukturinitiativen expandieren, wird erwartet, dass Nordamerika über den Prognosezeitraum einen erheblichen Anteil am globalen Marktanteil behält.
Europa
Europa macht mit etwa 30 % den zweitgrößten Marktanteil aus, unterstützt durch robuste Nachhaltigkeitsvorschriften und eine hohe Durchdringung energieeffizienter architektonischer Lösungen. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder führen die Einführung in kommerziellen Büros, öffentlichen Gebäuden und Verkehrsknotenpunkten an. Die starke regionale Präsenz globaler Glashersteller und steigende Investitionen in Sanierungsprojekte stärken die Marktexpansion. Europas Engagement für kohlenstoffneutrales Bauen und dynamische Fassadentechnologien sichert die kontinuierliche Nachfrage nach elektrochromem Glas. Die etablierte Automobilindustrie der Region integriert ebenfalls Smart Glass in Premium-Fahrzeugsegmente, was zu ihrer soliden Gesamtmarktposition beiträgt.
Asien-Pazifik
Asien-Pazifik hält etwa 20 % des globalen Marktanteils und stellt die am schnellsten wachsende Region dar, angetrieben durch schnelle Urbanisierung, Smart-City-Entwicklung und den zunehmenden Bau von leistungsstarken kommerziellen Gebäuden. China, Japan, Südkorea und Australien führen die Einführung an, unterstützt durch die expandierende Elektrofahrzeugproduktion und die steigende Nachfrage nach fortschrittlichen Verglasungslösungen. Von der Regierung geführte grüne Bauinitiativen fördern den Einsatz von elektrochromen Fassaden in moderner Infrastruktur. Da die Technologiekosten sinken und das Bewusstsein für energieeffiziente Materialien steigt, wird prognostiziert, dass Asien-Pazifik einen signifikant größeren Anteil erobern wird, unterstützt durch starke Marktdynamik in sowohl architektonischen als auch Transportanwendungen.
Lateinamerika
Lateinamerika macht etwa 5 % des Marktanteils aus, mit Wachstum angeführt von Brasilien, Mexiko und Chile. Die Akzeptanz nimmt in kommerziellen Komplexen, Luxushotels, Einkaufszentren und hochwertigen Wohnprojekten zu, wo Energieeffizienz und moderne Ästhetik Priorität haben. Obwohl wirtschaftliche Einschränkungen eine großflächige Einführung begrenzen, unterstützen steigende Investitionen in hochwertige Infrastruktur und die allmähliche Einführung grüner Baupraktiken ein stetiges Wachstum. Das wachsende Interesse internationaler Anbieter und Regierungsinitiativen zur Förderung nachhaltiger Bautechnologien helfen der Region, ihre Präsenz auf dem globalen Markt für elektrochromes Smart Glass zu stärken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält etwa 5 % des Marktanteils, angetrieben hauptsächlich durch die Nachfrage des Mittleren Ostens nach fortschrittlichen Lösungen zur Wärme- und Blendreduzierung in extremen Klimazonen. Die VAE, Saudi-Arabien und Katar dominieren die Installation in Luxushotels, kommerziellen Türmen und Smart-City-Megaprojekten. Elektrochromes Glas bietet erhebliche Energieeinsparungen bei der Kühlung, was es zu einem attraktiven Merkmal in hochwertigen Entwicklungen macht. Während die Akzeptanz in Afrika begrenzt bleibt, schaffen zunehmende Urbanisierung und nachhaltigkeitsorientierte Investitionen aufstrebende Möglichkeiten. Das kontinuierliche Wachstum im hochwertigen Bauwesen und von der Regierung unterstützte Smart-Infrastruktur sorgt für einen stetigen Anstieg der regionalen Marktteilnahme.
Marktsegmentierungen:
Nach Funktionalität
- Aktives Dimmen
- Passives Dimmen
Nach Aktivmaterial
- Wolframoxid
- Nioboxid
- Preußisch Blau
- Leitfähige Polymere
Nach Steuersystemen
- Manuell (schalterbasiert)
- Automatisiert (sensorbasiert, app-gesteuert)
Nach Anwendung
- Fenster
- Spiegel
- Displays
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für elektrochrome Smart-Glass-Systeme ist geprägt von einer Mischung aus etablierten Glasherstellern, Technologieinnovatoren und aufstrebenden Spezialisten für dynamische Verglasung, die um die Verbesserung der Leistung, die Skalierung der Produktion und die Erweiterung der Anwendungsreichweite konkurrieren. Führende Unternehmen konzentrieren sich darauf, die Schaltgeschwindigkeit, Farbgleichmäßigkeit, Haltbarkeit und Energieeffizienz zu verbessern, um die strengen Anforderungen der Architektur- und Automobilsektoren zu erfüllen. Strategische Partnerschaften zwischen Materiallieferanten, Fassadensystemintegratoren und Anbietern von Smart-Building-Lösungen beschleunigen die Kommerzialisierung und ermöglichen eine nahtlose Systemintegration. Unternehmen investieren auch stark in automatisierte Produktionslinien, Nanobeschichtungstechnologien und fortschrittliche Steuersysteme, um Kosten zu senken und die Zuverlässigkeit zu erhöhen. Da nachhaltigkeitsgetriebene Bau- und Premium-Mobilitätsanwendungen wachsen, konkurrieren die Hauptakteure durch differenzierte Produktportfolios, erweiterte geografische Präsenz und langfristige Verträge mit Bauherren, Automobilherstellern und Infrastrukturentwicklern. Kontinuierliche F&E-Investitionen, Patente in elektrochromen Materialien und der Wandel hin zu IoT-fähigen und KI-unterstützten dynamischen Verglasungen intensivieren den Wettbewerb auf dem globalen Markt weiter.
Analyse der Hauptakteure
- Guardian Glass
- Diamond Glass
- Kinestral Technologies, Inc.
- AGG Inc.
- Halio, Inc.
- Gentex Corporation
- Compagnie de Saint-Gobain S.A.
- ChromoGenics AB
- Innovative Glass Corporation
- Asahi Glass Co., Ltd. (AGC)
Jüngste Entwicklungen
- Im August 2025 führte das Unternehmen Guardian Glass intelligente Verglasungslösungen für Automobile ein, die eine umschaltbare Tönung und UV-Schutz bieten und für Elektrofahrzeuge entwickelt wurden, um den Kabinenkomfort und die Energieeffizienz zu verbessern.
- Im Januar 2025 stellte Gentex seine nächste Generation von dimmbaren, film-basierten elektrochromen Schiebedächern und intelligenten Visieren vor, die für Panoramaverglasungen in Fahrzeugen entwickelt wurden, neben der bestehenden Produktion von über 50 Millionen elektrochromen Geräten pro Jahr in den Automobilmärkten.
- Im April 2022 gab die Gruppe Compagnie de Saint‑Gobain S.A. bekannt, dass ihre Produktionsstätte in Faribault, Minnesota, für ihre Tochtergesellschaft für elektrochrome Verglasungen sich verpflichtet hat, über 1.000 Tonnen Glas pro Jahr zu recyceln, was einen bedeutenden Schritt in der nachhaltigen Produktion für ihr Smart-Glass-Geschäft darstellt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Funktionalität, Aktivmaterial, Steuerungssysteme, Anwendung und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Elektrochrome Smart-Glass-Systeme werden zunehmend angenommen, da Regierungen die Energieeffizienzvorgaben im gewerblichen und privaten Bauwesen verschärfen.
- Die Integration mit IoT-Plattformen und automatisierten Gebäudemanagementsystemen wird zum Standard und verbessert die intelligente Tageslicht- und Wärmeregulierung.
- Fortschritte in Schaltgeschwindigkeit, Farbneutralität und Langzeitbeständigkeit werden den breiteren Einsatz in großen Fassaden und Anwendungen mit hoher Sichtbarkeit vorantreiben.
- Die Akzeptanz im Automobilbereich wird sich beschleunigen, insbesondere bei Elektrofahrzeugen, mit zunehmendem Einsatz in Schiebedächern, Seitenfenstern und digitalen Anzeigeverglasungen.
- Die Produktionskosten werden voraussichtlich sinken, da Hersteller die Produktion hochskalieren und die Effizienz der Materialverarbeitung verbessern.
- Hybride Smart-Glas-Lösungen, die elektrochrome, thermochrome und photovoltaische Technologien kombinieren, werden an Bedeutung gewinnen.
- Die steigende Nachfrage nach nachhaltiger Premium-Architektur wird die Akzeptanz in Flughäfen, Krankenhäusern, Hotels und hochwertigen Wohnprojekten vorantreiben.
- Aufstrebende Märkte in Asien-Pazifik und dem Nahen Osten werden die Installationsvolumina aufgrund schneller Urbanisierung und klimabedingter Bedürfnisse erheblich ausweiten.
- Erhöhte Zusammenarbeit zwischen Glasherstellern, Technologieunternehmen und Bauunternehmen wird Innovation und Kommerzialisierung beschleunigen.
- Erweiterte Designflexibilität und anpassbare Tönungsbereiche werden die breitere Akzeptanz in Innenraumtrennwänden, intelligenten Displays und Kabinen der nächsten Generation unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elektrochrome Smart-Glas-Systeme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektrochrome Smart-Glas-Systeme zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment der elektrochromen Smart-Glas-Systeme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elektrochrome Smart-Glas-Systeme antreiben?
Wer sind die führenden Unternehmen im Markt für elektrochrome Smart-Glas-Systeme?
Welche Region hatte 2024 den größten Anteil am Markt für elektrochrome Smart-Glas-Systeme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektrochrome intelligente Glassysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektrochrome intelligente Glassysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1.25 billion → 2032: USD 1.78 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektrochrome intelligente Glassysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektrochrome intelligente Glassysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektrochrome intelligente Glassysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektrochrome intelligente Glassysteme Market Drivers
- 3.3 Markt für elektrochrome intelligente Glassysteme Market Restraints & Challenges
- 3.4 Markt für elektrochrome intelligente Glassysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektrochrome intelligente Glassysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektrochrome intelligente Glassysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektrochrome intelligente Glassysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektrochrome intelligente Glassysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektrochrome intelligente Glassysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektrochrome intelligente Glassysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektrochrome intelligente Glassysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektrochrome intelligente Glassysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektrochrome intelligente Glassysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektrochrome intelligente Glassysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektrochrome intelligente Glassysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektrochrome intelligente Glassysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektrochrome intelligente Glassysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektrochrome intelligente Glassysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektrochrome intelligente Glassysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektrochrome intelligente Glassysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektrochrome intelligente Glassysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektrochrome intelligente Glassysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektrochrome intelligente Glassysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
