
Überblick über den Markt für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel:
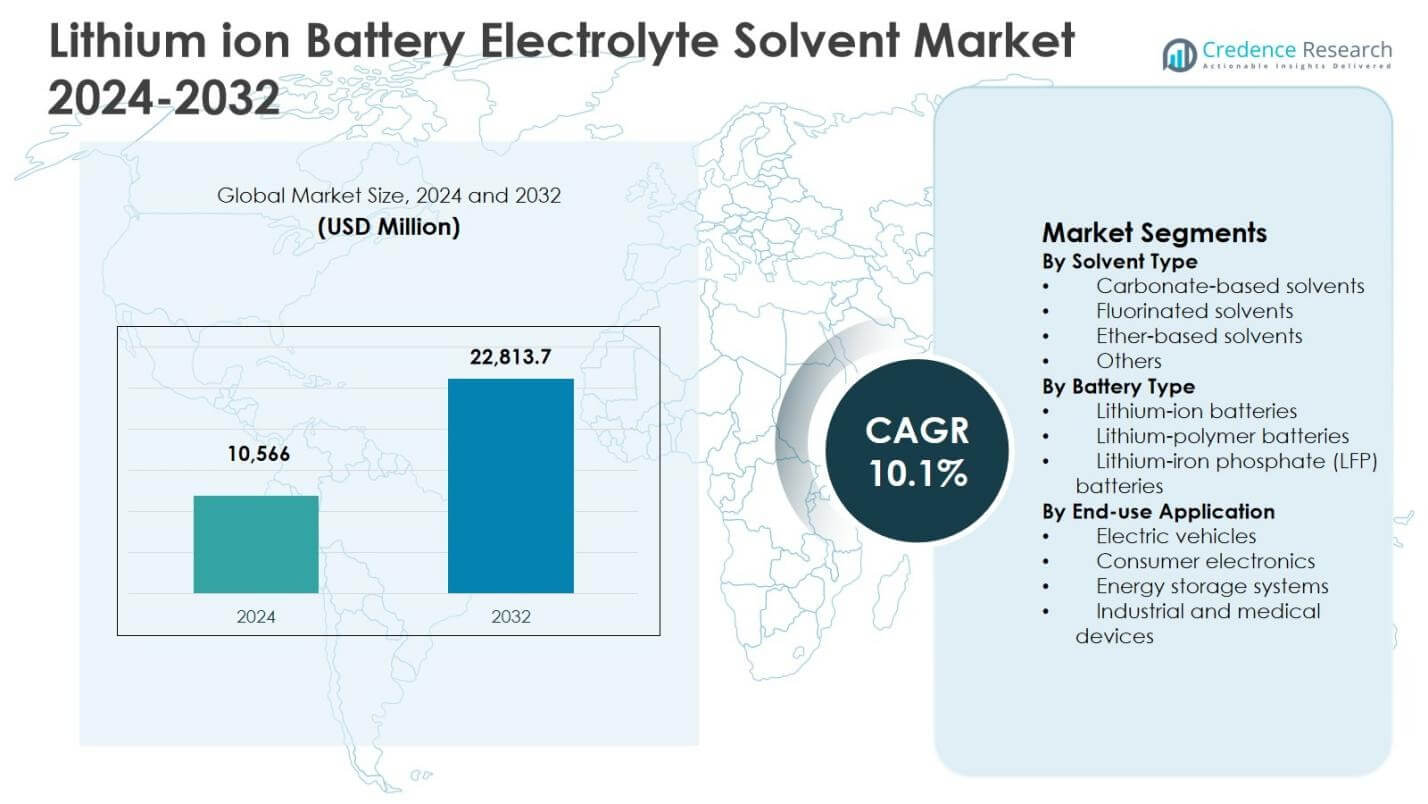
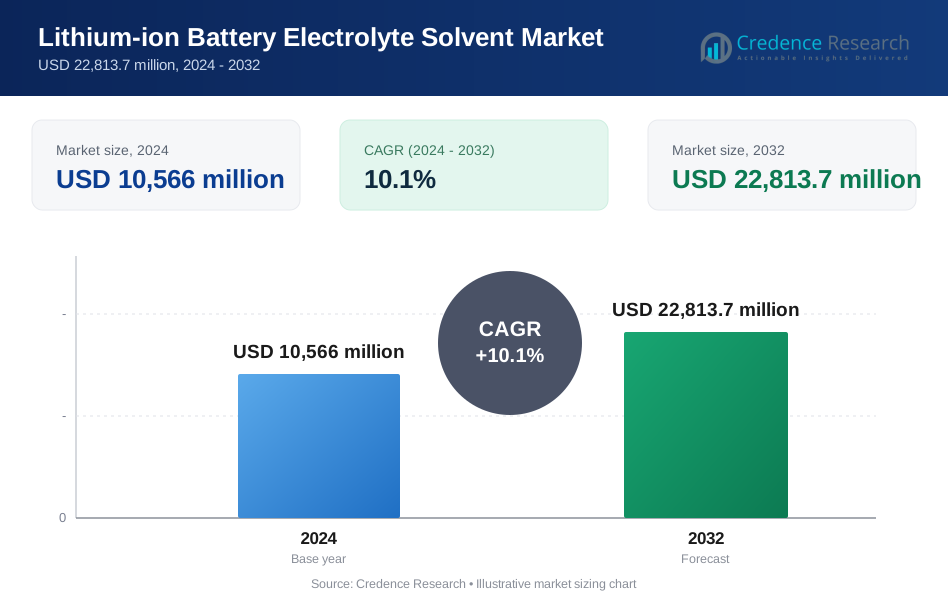
Der Markt für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel wurde im Jahr 2024 mit 10.566 Millionen USD bewertet und soll bis 2032 22.813,7 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 10,1 % während des Prognosezeitraums entspricht.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel 2024 | 10.566 Millionen USD |
| Markt für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel, CAGR | 10,1 % |
| Marktgröße für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel 2032 | 22.813,7 Millionen USD |
Einblicke in den Markt für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel
- Das Marktwachstum wird durch die rasche Einführung von Elektrofahrzeugen, den Ausbau von Batterie-Gigafabriken und die zunehmende Installation von Energiespeichersystemen angetrieben, die gemeinsam die Nachfrage nach hochreinen Karbonaten und speziellen Elektrolyt-Lösungsmitteln erhöhen.
- Kohlenstoffbasierte Lösungsmittel dominierten mit einem Segmentanteil von 4 % im Jahr 2024, gefolgt von fluorierten Lösungsmitteln mit 18,9 % und etherbasierten und anderen mit 12,7 %, was eine starke Präferenz für stabile, hochleitfähige Lösungsmittelsysteme widerspiegelt.
- Die Branchenstruktur wird durch den Schwerpunkt auf Lösungsmittelreinheit, langfristige Lieferverträge und F&E-Fokus auf Hochspannungs- und Schnelllade-Elektrolytformulierungen geprägt, um den sich entwickelnden Batterieanforderungen gerecht zu werden.
- Asien-Pazifik führte mit einem regionalen Anteil von 6 % im Jahr 2024, gefolgt von Nordamerika mit 21,4 %, Europa mit 18,7 %, Lateinamerika mit 7,4 % und dem Nahen Osten & Afrika mit 4,9 %, was eine starke regionale Konzentration der Batterieproduktion hervorhebt.
Analyse der Segmentierung des Marktes für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel:
Nach Lösungsmitteltyp:
Im Markt für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel dominierten kohlenstoffbasierte Lösungsmittel das Segment und machten 68,4 % Marktanteil im Jahr 2024 aus, angetrieben durch ihre hohe dielektrische Konstante, überlegene Ionenleitfähigkeit und stabile elektrochemische Leistung über einen weiten Temperaturbereich. Ethylenkarbonat und Dimethylkarbonat werden aufgrund ihrer Fähigkeit, die Batteriesicherheit und Energiedichte zu erhöhen, umfassend eingesetzt. Fluorierte Lösungsmittel folgten mit einem Anteil von 18,9 %, unterstützt durch die Nachfrage nach Hochspannungs- und Schnellladebatterien, während etherbasierte und andere Lösungsmittel zusammen 12,7 % Anteil hielten und hauptsächlich in Nischen- und aufstrebenden Batterietechnologien verwendet werden.
- Zum Beispiel stellt die UBE Corporation Dimethylcarbonat (DMC) unter Verwendung einer firmeneigenen Synthesetechnologie für ihre POWERLYTE-Elektrolyte her, die eine hohe Leitfähigkeit in Lithium-Ionen-Batterien für Elektrofahrzeuge und Elektronik ermöglicht.
Nach Batterietyp:
Nach Batterietyp hielten Lithium-Ionen-Batterien mit einem Marktanteil von 72,6 % im Jahr 2024 die dominierende Position, unterstützt durch die großflächige Einführung in Elektrofahrzeugen, Unterhaltungselektronik und stationären Energiespeichersystemen. Die weit verbreitete kommerzielle Reife, hohe Energiedichte und lange Lebensdauer von Lithium-Ionen-Batterien treiben weiterhin die Nachfrage nach Lösungsmitteln an. Lithium-Eisen-Phosphat-Batterien machten einen Anteil von 19,3 % aus, profitieren von Sicherheitsvorteilen und wachsendem Einsatz in Elektrobussen und Netzspeichern, während Lithium-Polymer-Batterien den verbleibenden Anteil von 8,1 % eroberten, hauptsächlich in kompakten elektronischen Geräten.
- Zum Beispiel produziert Shenzhen Grepow Battery Lithium-Polymer-Batterien für Unterhaltungselektronik wie Drohnen und Wearables, wobei der Schwerpunkt auf hoher Energiedichte und kompaktem Design liegt.
Nach Endverwendungsanwendung:
Basierend auf der Endverwendungsanwendung traten Elektrofahrzeuge als führendes Segment hervor und eroberten einen Marktanteil von 44,8 % im Jahr 2024, angetrieben durch die beschleunigte Durchdringung von Elektrofahrzeugen, die Erweiterung der Batteriekapazität und von der Regierung geführte Elektrifizierungsinitiativen. Unterhaltungselektronik folgte mit einem Anteil von 29,6 %, unterstützt durch die anhaltende Nachfrage nach Smartphones, Laptops und Wearables, die Hochleistungsbatterien erfordern. Energiespeichersysteme machten einen Anteil von 18,2 % aus, angetrieben durch die Integration erneuerbarer Energien und den Bedarf an Netzstabilisierung, während industrielle und medizinische Geräte zusammen einen Anteil von 7,4 % beitrugen, was stabile, aber spezialisierte Nachfragemuster widerspiegelt.
Wichtige Wachstumstreiber
Rasche Expansion der Elektrofahrzeugproduktion
Die beschleunigte Einführung von Elektrofahrzeugen bleibt ein primärer Wachstumstreiber für den Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel. Steigende Produktionsvolumina von Elektrofahrzeugen erhöhen direkt die Nachfrage nach hochreinen Karbonat- und fluorierten Lösungsmitteln, die in Lithium-Ionen-Batterien verwendet werden. Automobilhersteller investieren weiterhin in Batteriepacks mit höherer Kapazität, um die Reichweite zu verbessern, was den Elektrolytverbrauch pro Fahrzeug erhöht. Regierungsanreize, Emissionsreduktionsmandate und Investitionen in die Ladeinfrastruktur für Elektrofahrzeuge unterstützen die großflächige Batteriefertigung weiter. Da die Energiedichte der Batterien und die Anforderungen an das Schnellladen zunehmen, werden Lösungsmittelformulierungen mit überlegener ionischer Leitfähigkeit und thermischer Stabilität zunehmend bevorzugt, was das langfristige Marktwachstum stärkt.
- Zum Beispiel produziert Mitsubishi Chemical Sol-Rite™-Elektrolyte mit Ethylencarbonat und LiPF6-Salzen für Lithium-Ionen-Batterien in Elektrofahrzeugen, die Additive enthalten, die die Leistung, Lebensdauer und Sicherheit durch Kontrolle der festen Elektrolyt-Grenzflächen verbessern.
Wachstum von Energiespeichersystemen
Der zunehmende Einsatz von Energiespeichersystemen treibt die Nachfrage auf dem Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel erheblich an. Netzspeicherprojekte zur Unterstützung der Integration erneuerbarer Energien erfordern große Batterieinstallationen, die den Verbrauch von Elektrolyt-Lösungsmitteln erhöhen. Versorgungsunternehmen und gewerbliche Nutzer investieren in Lithium-Ionen-Speicher, um Spitzenlasten zu bewältigen, Netze zu stabilisieren und die Energiesicherheit zu erhöhen. Diese Anwendungen erfordern Lösungsmittel, die eine lange Lebensdauer und stabile elektrochemische Leistung im Dauerbetrieb gewährleisten. Die stetige Expansion von Speicherlösungen für Wohn-, Gewerbe- und Versorgungsunternehmen stärkt die konstante Nachfrage nach Lösungsmitteln in entwickelten und aufstrebenden Märkten.
- Zum Beispiel hat LG Energy Solution Vertech Verträge für 10 Netzspeicherprojekte mit Lithium-Ionen-Batterien in den USA im Jahr 2024 mit einem Gesamtvolumen von 10 GWh gesichert, die ihre containerisierten LFP-Batterielösungen mit AEROS-Software für Netzstabilität integrieren.
Steigende Nachfrage aus der Unterhaltungselektronik
Die anhaltende Nachfrage nach Unterhaltungselektronik unterstützt weiterhin das Wachstum auf dem Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel. Smartphones, Laptops, Tablets, Wearables und Smart-Home-Geräte sind auf kompakte Lithium-Ionen-Batterien mit hoher Energiedichte angewiesen, die zuverlässige Elektrolyt-Lösungsmittel erfordern. Produktinnovationszyklen bleiben kurz und treiben kontinuierliche Batterie-Upgrades und den Verbrauch von Lösungsmitteln an. Hersteller priorisieren Lösungsmittel, die die Sicherheit, Ladegeschwindigkeit und Langlebigkeit der Geräte verbessern. Die zunehmende Digitalisierung, Trends zum Remote-Arbeiten und steigende verfügbare Einkommen in Entwicklungsländern tragen weiter zu einer stabilen Nachfrage nach Elektrolyt-Lösungsmitteln in Anwendungen der Unterhaltungselektronik bei.
Wichtige Trends & Chancen
Entwicklung von Hochspannungs- und Schnellladeelektrolyten
Ein wichtiger Trend, der den Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel prägt, ist die Entwicklung fortschrittlicher Lösungsmittel für Hochspannungs- und Schnellladebatterien. Batteriehersteller setzen zunehmend auf fluorierte und spezielle Lösungsmittel, um die Oxidationsstabilität zu verbessern und den Abbau bei höheren Spannungen zu reduzieren. Dieser Trend schafft Möglichkeiten für Chemieproduzenten, differenzierte, margenstarke Lösungsmittelformulierungen zu entwickeln. Da Schnellladen zu einer Standardanforderung in Elektrofahrzeugen und tragbarer Elektronik wird, wird erwartet, dass die Nachfrage nach Elektrolyt-Lösungsmitteln der nächsten Generation mit verbesserter Sicherheit und thermischer Leistung erheblich zunimmt.
- Zum Beispiel beinhalten die Sol-Rite-formulierten Elektrolyte von Mitsubishi Chemical organische Lösungsmittel und Additive, um feste Elektrolyt-Grenzflächen auf Kathoden und Anoden zu optimieren. Diese ermöglichen einen stabilen Betrieb in Lithium-Ionen-Batterien und verbessern Leistung und Sicherheit durch patentierte Technologien für Hochspannungskompatibilität.
Verschiebung hin zu sichereren und nachhaltigeren Lösungsmittelformulierungen
Der zunehmende Fokus auf Batteriesicherheit und Nachhaltigkeit bietet starke Chancen im Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel. Hersteller investieren in schwer entflammbare, hochreine Lösungsmittel, um Brandrisiken zu reduzieren und die Umweltverträglichkeit zu verbessern. Der regulatorische Druck zur Minimierung gefährlicher Materialien fördert Innovationen in umweltfreundlicheren Lösungsmittelalternativen und verbesserter Recyclingkompatibilität. Unternehmen, die Lösungsmittel mit reduzierter Toxizität und verbesserter Lebenszyklusleistung anbieten, können sich einen Wettbewerbsvorteil verschaffen, insbesondere da Nachhaltigkeit zu einem wichtigen Kaufkriterium für Batterie- und Automobilhersteller wird.
- Zum Beispiel hat Sepion Technologies ein KI-gesteuertes, nicht brennbares Flüssigelektrolyt entwickelt, das einen Flammpunkt von über 70°C und eine Selbstlöschzeit aufweist, die 25-mal besser ist als bei handelsüblichen Lithium-Ionen-Elektrolyten, wodurch Brandrisiken in EV-Batterien reduziert werden.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Die Volatilität der Rohstoffpreise bleibt eine bedeutende Herausforderung für den Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel. Wichtige Lösungsmittelvorläufer werden aus petrochemischen Rohstoffen gewonnen, die Preisschwankungen von Rohöl und Lieferunterbrechungen unterliegen. Plötzliche Kostensteigerungen wirken sich direkt auf die Produktionsmargen und die Preisstabilität der Lösungsmittelhersteller aus. Langfristige Lieferverträge und vertikale Integration können Risiken mindern, aber kleinere Akteure stehen oft unter Margendruck. Diese Volatilität erschwert die Kostenprognose und begrenzt die Preisflexibilität in einem stark wettbewerbsorientierten Marktumfeld.
Strenge Qualitäts- und Reinheitsanforderungen
Die Einhaltung strenger Qualitäts- und Reinheitsstandards stellt eine weitere große Herausforderung im Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel dar. Selbst Spuren von Verunreinigungen können die Batterieleistung, Sicherheit und Lebensdauer negativ beeinflussen, was fortschrittliche Reinigungsprozesse und strenge Qualitätskontrollen erfordert. Diese Anforderungen erhöhen die Produktionskomplexität und das Kapitalinvestment. Die Einhaltung sich entwickelnder Sicherheits- und Regulierungsstandards in verschiedenen Regionen erhöht zusätzlich die Betriebskosten. Hersteller müssen kontinuierlich Verarbeitungstechnologien aufrüsten, um batterietaugliche Spezifikationen zu erfüllen, was den Eintritt neuer Akteure begrenzen und die kurzfristige Rentabilität einschränken kann.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel mit einem Marktanteil von 47,6 % im Jahr 2024, unterstützt durch die großflächige Herstellung von Lithium-Ionen-Batterien in China, Japan und Südkorea. Die Region profitiert von einer starken Präsenz von Batterieherstellern, umfangreicher EV-Produktionskapazität und staatlich unterstützten Elektrifizierungsinitiativen. Steigende Investitionen in Gigafabriken und Energiespeicherprojekte stärken die Lösungsmittelnachfrage weiter. Darüber hinaus unterstützt das schnelle Wachstum in der Herstellung von Unterhaltungselektronik den hohen Verbrauch von karbonatbasierten Lösungsmitteln, während laufende F&E in fortschrittlichen Batterietechnologien das langfristige regionale Marktwachstum fördert.
Nordamerika
Nordamerika machte 21,4 % Marktanteil im Jahr 2024 aus, angetrieben durch die expandierende Produktion von Elektrofahrzeugen, die steigende Batteriefertigungskapazität und starke Investitionen in Energiespeichersysteme. Die Vereinigten Staaten führen das regionale Wachstum mit zunehmender Akzeptanz von Elektrofahrzeugen und netzgebundenen Batterieinstallationen an. Bundesanreize zur Unterstützung inländischer Batterielieferketten fördern die lokale Produktion von Elektrolyt-Lösungsmitteln. Die Nachfrage wird auch durch fortschrittliche Forschungsaktivitäten unterstützt, die sich auf leistungsstarke und sicherere Batteriematerialien konzentrieren und das stetige Wachstum des Lösungsmittelverbrauchs in Automobil- und stationären Speicheranwendungen verstärken.
Europa
Europa erfasste 18,7 % Marktanteil im Jahr 2024, unterstützt durch strenge Emissionsvorschriften, beschleunigte Akzeptanz von Elektrofahrzeugen und starke politische Unterstützung für erneuerbare Energiespeicherung. Länder in der gesamten Region investieren stark in Batteriegigafabriken, um die Abhängigkeit von Importen zu verringern, was die Nachfrage nach hochreinen Elektrolyt-Lösungsmitteln antreibt. Der Markt profitiert von einem zunehmenden Fokus auf Nachhaltigkeit, Recyclingkompatibilität und emissionsarme Batteriematerialien. Das Wachstum in der Elektromobilität, verbunden mit steigender Integration erneuerbarer Energien, unterstützt weiterhin die konstante Nachfrage nach fortschrittlichen Elektrolyt-Lösungsmittelformulierungen in der gesamten Region.
Lateinamerika
Lateinamerika hielt 7,4 % Marktanteil im Jahr 2024, was eine stetige, aber sich entwickelnde Nachfrage nach Elektrolyt-Lösungsmitteln für Lithium-Ionen-Batterien widerspiegelt. Das Wachstum wird hauptsächlich durch die allmähliche Akzeptanz von Elektrofahrzeugen, die Erweiterung von Projekten zur Speicherung erneuerbarer Energien und die zunehmende Nutzung von Unterhaltungselektronik unterstützt. Länder wie Brasilien und Chile investieren in Energieübergangsinitiativen, die indirekt den Einsatz von Batterien unterstützen. Während die Batteriefertigung begrenzt bleibt, tragen steigende Importe von Lithium-Ionen-Batterien und wachsendes regionales Interesse an lokalisierter Produktion zu einer inkrementellen Lösungsmittelnachfrage im Prognosezeitraum bei.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 4,9 % Marktanteil im Jahr 2024 aus, unterstützt durch aufstrebende Investitionen in erneuerbare Energiespeicherung und allmähliche Elektrifizierungsinitiativen. Solaranlagen im Versorgungsmaßstab im Nahen Osten werden zunehmend mit Batteriespeichersystemen kombiniert, was die Nachfrage nach Elektrolyt-Lösungsmitteln antreibt. In Afrika wird das Wachstum durch die zunehmende Nutzung von Unterhaltungselektronik und Pilotprojekte zur Energiespeicherung unterstützt. Obwohl sich der Markt noch in einem frühen Stadium befindet, wird erwartet, dass von der Regierung geführte Programme für saubere Energie und Infrastrukturentwicklung das stetige Wachstum des lösungsmittelbezogenen Batterieverbrauchs unterstützen.
Segmentierungen des Marktes für Elektrolyt-Lösungsmittel für Lithium-Ionen-Batterien:
Nach Lösungsmitteltyp
- Kohlensäurebasierte Lösungsmittel
- Fluorierte Lösungsmittel
- Ether-basierte Lösungsmittel
- Andere
Nach Batterietyp
- Lithium-Ionen-Batterien
- Lithium-Polymer-Batterien
- Lithium-Eisenphosphat (LFP) Batterien
Nach Endanwendungsbereich
- Elektrofahrzeuge
- Unterhaltungselektronik
- Energiespeichersysteme
- Industrielle und medizinische Geräte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel wird angeführt von Mitsubishi Chemical Corporation, UBE INDUSTRIES LTD, LANXESS, Soulbrain Co., Ltd und NEI Corporation. Die Analyse der Wettbewerbslandschaft hebt einen Markt hervor, der durch starken Fokus auf Produktreinheit, langfristige Lieferverträge und enge Zusammenarbeit mit Batterieherstellern gekennzeichnet ist. Führende Akteure konzentrieren sich darauf, ihr Portfolio an karbonatbasierten und fluorierten Lösungsmitteln zu erweitern, um der steigenden Nachfrage nach Elektrofahrzeugen und Energiespeichersystemen gerecht zu werden. Strategische Investitionen in Kapazitätserweiterung, Rückwärtsintegration und fortschrittliche Reinigungstechnologien stärken die Zuverlässigkeit der Versorgung und die Kosteneffizienz. Unternehmen priorisieren auch F&E, um hochspannungsfähige, schnellladende und schwer entflammbare Lösungsmittelformulierungen zu entwickeln, die den sich entwickelnden Anforderungen an die Batterieleistung entsprechen. Die geografische Expansion in den Asien-Pazifik-Raum und Nordamerika sowie Partnerschaften mit Gigafactory-Entwicklern intensivieren weiterhin den Wettbewerb und stärken die langfristige Marktpositionierung.
Analyse der Hauptakteure
- Cymbet (USA)
- LANXESS (Deutschland)
- Tracxn Technologies (Indien)
- Soulbrain Co., Ltd (Südkorea)
- Beneq (Finnland)
- Mitsubishi Chemical Corporation (Japan)
- NEI Corporation (USA)
- Statista Inc (Deutschland)
- Bureau van Dijk (Niederlande)
- UBE INDUSTRIES LTD (Japan)
Jüngste Entwicklungen
- Im Dezember 2025 stimmte die Mitsubishi Chemical Corporation zu, ihre Produktionsanlagen für Lithium-Ionen-Batterieelektrolyte in den Vereinigten Staaten und im Vereinigten Königreich an Green E Origin SARL zu übertragen, was einen strategischen Wandel in ihren westlichen Operationen und im Asset-Management im Elektrolytsegment markiert.
- Im November 2025 lizenzierte Asahi Kasei seine neuartige Elektrolyt-Technologie mit Acetonitril-Anteil an EAS Batteries zur Verwendung in einer Hochleistungs-Lithium-Ionen-Batteriezelle, die auf Anwendungen im Marine-, Eisenbahn- und Bauwesen abzielt, mit einer Markteinführung, die für März 2026 geplant ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Lösungsmitteltyp, Batterietyp, Endnutzungsanwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Lithium-Ionen-Batterieelektrolyt-Lösungsmittel wird von einem anhaltenden Wachstum der Elektrofahrzeugproduktion und einer expandierenden Batteriefertigungskapazität profitieren.
- Die zunehmende Implementierung von Energiespeichersystemen wird weiterhin eine stetige Nachfrage nach hochreinen Elektrolytlösungsmitteln antreiben.
- Kohlensäurebasierte Lösungsmittel werden aufgrund ihrer bewährten Leistung und Kompatibilität mit herkömmlichen Lithium-Ionen-Chemien dominant bleiben.
- Die Einführung von fluorierten und Speziallösungsmitteln wird mit dem Übergang zu Hochspannungs- und Schnellladebatterien zunehmen.
- Sicherheitsanforderungen für Batterien werden die Entwicklung von schwer entflammbaren und thermisch stabilen Lösungsmittelformulierungen beschleunigen.
- Laufende Investitionen in Batteriegigafabriken werden langfristige Lieferverträge für Elektrolytlösungsmittelproduzenten stärken.
- Technologische Fortschritte in Reinigungsprozessen werden die Produktkonsistenz verbessern und Premium-Angebote unterstützen.
- Die regionale Lokalisierung der Lieferkette wird an Dynamik gewinnen, um die Abhängigkeit von Importen zu reduzieren und die Widerstandsfähigkeit zu erhöhen.
- Nachhaltigkeitsüberlegungen werden Innovationen in umweltkonformen und recycelbaren Lösungsmittellösungen fördern.
- Strategische Kooperationen zwischen Chemieunternehmen und Batterieherstellern werden die Produktentwicklung und Marktpositionierung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lithium-Ionen-Batterie-Elektrolyt-Lösungsmittel und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lithium-Ionen-Batterieelektrolytlösungsmittel zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Lithium-Ionen-Batterieelektrolytlösungsmittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Lithium-Ionen-Batterieelektrolytlösungsmittel antreiben?
Wer sind die führenden Unternehmen im Markt für Lithium-Ionen-Batterieelektrolytlösungsmittel?
Welche Region hatte 2024 den größten Anteil am Markt für Lithium-Ionen-Batterieelektrolytlösungsmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,566 million → 2032: USD 22,813.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Drivers
- 3.3 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Restraints & Challenges
- 3.4 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Elektrolytlösungsmittel von Lithium-Ionen-Batterien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
